Основы экономического анализа и аудиторской деятельности
26. Анализ составления бухгалтерской (финансовой) отчетности
налоговым декларациям и статистическим отчетам
При анализе соответствия бухгалтерской (финансовой) отчетности налоговым декларациям и статистическим отчетам необходимо убедиться, что при ее составлении соблюдены общие требования, предусмотренные Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, Положением по бухгалтерскому учету «Бухгалтерская отчетность организации» ПБУ 4/99, Методическими рекомендациями о порядке формирования показателей бухгалтерской отчетности организации и другими нормативными актами по бухгалтерскому учету.
Общими требованиями к бухгалтерской отчетности считаются следующие:
1) В бухгалтерскую (финансовую) отчетность должны включаться данные, необходимые для формирования достоверного и полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении. Достоверной и полной считается бухгалтерская (финансовая) отчетность, сформированная исходя из правил, установленных нормативными актами по бухгалтерскому учету. Для обеспечения достоверности данных бухгалтерского учета и бухгалтерской (финансовой) отчетности организации обязаны проводить инвентаризацию имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка.
Данные бухгалтерской (финансовой) отчетности организации должны включать показатели деятельности всех подразделений (включая выделенные на отдельные балансы). Организации, осуществляющие составление сводной бухгалтерской финансовой) отчетности с учетом данных по своим дочерним (зависимым) обществам, устанавливают объем представляемой им дочерними и зависимыми обществами бухгалтерской (финансовой) отчетности и требования к ней, выдвигаемые учредителями для целей формирования сводной информации. Если выясняется недостаточность данных для формирования полного представления о финансовом положении организации, финансовых результатах ее деятельности и изменениях в ее финансовом положении, то в бухгалтерскую (финансовую) отчетность организация включает соответствующие дополнительные показатели и пояснения к рекомендованным Минфином РФ показателям.
2) При формировании бухгалтерской (финансовой) отчетности организаций должна быть обеспечена нейтральность информации, содержащейся в ней, т.е. исключено одностороннее удовлетворение интересов одних групп пользователей бухгалтерской (финансовой) отчетности перед другими. Если посредством отбора или формы представления информация влияет на решения и оценки пользователей с целью достижения предопределенных результатов или последствий, такая информация не является нейтральной.
3) Показатели об отдельных активах, обязательствах, доходах, расходах и хозяйственных операциях, а в бухгалтерской (финансовой) отчетности обособленно в случаях их существенности и если без знания о них заинтересованными пользователями невозможна оценка финансового положения организации или финансовых результатов ее деятельности. Показатель считается существенным, если его нераскрытие может повлиять на экономические решения заинтересованных пользователей, принимаемые на основе отчетной информации. Существенной признается сумма, отношение которой к общему итогу соответствующих данных за отчетных год составляет не менее пяти процентов. Организация может принять решение о применении для целей отражения в бухгалтерской (финансовой) отчетности существенной информации, отличной от вышеназванного. Решение организацией вопроса, является ли данный показатель существенным, зависит от оценки показателя, его характера, конкретных обстоятельств возникновения.
4) По каждому числовому показателю бухгалтерской (финансовой) отчетности, кроме отчета, составляемого вновь созданной организацией за отчетный период, должны быть приведены данные минимум за два года – отчетный и предшествующий отчетному.
Организация вправе раскрывать по каждому числовому показателю данные более чем за два года. Если организация принимает решение в представляемой бухгалтерской (финансовой) отчетности раскрывать по каждому числовому показателю данные более чем за два года (три и более), то должна быть обеспечена сопоставимость данных за все периоды.
5) В бухгалтерской (финансовой) отчетности организация должна быть обеспечена сопоставимость отчетных данных с показателями за предшествующий год (годы) или соответствующие периоды предшествующих отчетных периодов. Если данные за период, предшествовавший отчетному, несопоставимы с данными за отчетный период, то первые из названных данных подлежат корректировке исходя из правил, установленных нормативными актами по бухгалтерскому учету.
6) В бухгалтерской (финансовой) отчетности не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими положениями по бухгалтерскому учету.
7) Бухгалтерский баланс должен включать числовые показатели в нетто-оценке, то есть за вычетом регулирующих величин.
8) При составлении бухгалтерской (финансовой) отчетности должны быть исполнены требования положений по бухгалтерскому учету и других нормативных документов по бухгалтерскому учету по раскрытию в бухгалтерской (финансовой) отчетности информации:
- об изменениях учетной политики, оказавших или способных оказать существенное влияние ан финансовое положение, движение денежных средств или финансовый результат деятельности организации; - об операциях в иностранной валюте;
- о материально-производственных запасах;
- об основных средствах;
- о доходах и расходах организации;
- о событиях после отчетной даты и о последствиях условных фактов хозяйственной деятельности;
- об информации по аффилированным лицам;
-об информации по операционным и географическим сегментам;
- иной информации об активах, капитале и резервах и обязательствах организации.
В современных условиях входящие в состав бухгалтерской отчетности формы не являются жестко регламентированными, а составляются организациями с учетом рекомендаций Минфина РФ, изложенными в приказе от 13 января 2000 г. № 4н. Вместе с тем при разработке организацией самостоятельно форм бухгалтерской отчетности на основе рекомендуемых Минфином РФ образцов должны соблюдаться рассмотренные выше общие требования к бухгалтерской отчетности.
27. Анализ бухгалтерского баланса, его основных статей и
расчетных показателей. Разработка аналитического баланса,
горизонтальный и вертикальный анализ
Горизонтальный анализ заключается в построении одной и нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения). Обычно берут базисные темпы роста за несколько периодов (лучше квартально).
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Цель горизонтального анализа состоит в том, чтобы выяви абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
Вариантом горизонтального анализа является анализ тенденций развития (трендовый анализ), при котором каждая позиция отчетности сравнивается с рядом предыдущих периодов и определяется тренд, то есть основная тенденция динамики показателя, очищенная от случайных влияний и индивидуальных особенностей периодов. Этот анализ носит перспективный прогнозный характер.
Большое значение для оценки финансового состояния имеет и вертикальный (структурный) анализ актина и пассива баланса, который дает представление финансового отчета в виде относительных показателей. Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
Если увеличивается доля оборотных средств, то можно сделать следующие выводы:
может быть сформирована более мобильная структура активов, что улучшает финансовое положение предприятия, так как способствует ускорению оборачиваемости оборотных средств;
может быть отвлечена часть текущих активов на кредитование потребителей товаров, прочих дебиторов. Это свидетельствует о фактической иммобилизации части оборотных средств из производственной программы. На анализируемом предприятии именно такая ситуация: снизилась доля внеоборотных активов и соответственно увеличилась доля оборотных активов.
может быть сворачивание производственной базы.
Горизонтальный и вертикальный анализ взаимодополняют друг друга, на их основе строился сравнительный аналитик баланс.
Сравнительный аналитический баланс
В сравнительном аналитическом балансе имеет смысл представить лишь основные разделы актива и пассива баланса.
Сравнительный аналитический баланс характеризует структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей.
Баланс предприятия имеет следующий вид:
В первом разделе "Внеоборотные активы" отражаются основные средства и нематериальные активы по остаточной стоимости.
Во втором разделе " Оборотные активы" отражаются запасы и затраты, все виды дебиторской задолженности с разбивкой по срокам ожидаемого погашения (в течение 12 месяцев и более 12 месяцев после отчетной даты), краткосрочные финансовые вложения и остаток денежных средств.
В третьем разделе до 1999г показывались непокрытые убытки прошлого и отчетного года, однако, это не совсем рационально. Убытки - это "проеденный" капитал. Отражение их в активе баланса завышает реальную сумму капитала, имеющуюся в распоряжении предприятия, что вызывает необходимость корректировки валюты баланса при его анализе. С 1999г. убытки отражаются в первом разделе пассива баланса.
Источники средств предприятия (пассив) подразделяются на следующие группы:
1. Источники собственных средств предприятия (уставный капитал, фонды и резервы, нераспределенная прибыль и т.д.). Расчеты по дивидендам, резервы предстоящих расходов и платежей, фонды потребления из состава собственных источников перенесены в раздел краткосрочных финансовых обязательств, что повышает аналитичность бух.баланса.
1. Долгосрочные финансовые обязательства (долгосрочные кредиты банка, облигации, займы). Они разбиваются на группы по срочности их погашения.
1. Краткосрочные финансовые обязательства (краткосрочные кредиты банка, задолженность коммерческим кредиторам, по оплате труда, бюджету и внебюджетным фондам, органам соцстраха и др.).
Актив баланса содержит сведения о размещении капитала предприятия, т.е. вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности. Каждому виду размещенного капитала соответствует отдельная статья баланса.
Главным признаком группировки статей актива баланса считается степень их ликвидности ( превращения их в денежную наличность). По этому признаку все активы баланса подразделяются на долгосрочные или основной капитал и текущие (оборотные) активы (см. схему).
Средства предприятия могут быть использованы в его внутреннем обороте и за его пределами (дебиторская задолженность, приобретение ценных бумаг, акций, облигаций других предприятий).
Оборотный капитал может находиться в сфере производства (запасы, незавершенное производство, расходы будущих периодов) и сфере обращения (готовая продукция на складах и отгруженная покупателям, средства в расчетах, краткосрочные финансовые вложения, денежная наличность в кассе и на счетах в банках и др.).
Размещение средств предприятия имеет очень большое значение в финансовой деятельности и повышении ее эффективности. От того, какие ассигнования вложены в основные и оборотные средства, сколько их находится в сфере производства и обращения, в денежной и материальной форме, насколько оптимально их соотношение, во многом зависят результаты производственной деятельности. Поэтому в процессе анализа активов в первую очередь необходимо изучить изменения в их составе и структуре и дать им оценку. Цель структурного анализа - изучение структуры и динамики активов предприятия для ознакомления с общей картиной финансового состояния. Структурный анализ носит предварительный характер, поскольку в результате его проведения еще нельзя дать окончательной оценки качества финансового состояния, для получения которой необходим расчет специальных показателей.
Пассив баланса показывает источники финансирования активов. Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда эти средства вложены. По степени принадлежности используемый капитал подразделяется на собственный (раздел 1 пассива) и заемный (разделы 2 и 3 пассива). По продолжительности использования различают долгосрочный постоянный (перманентный)(1 и 2 раздел пассива) и краткосрочный (3 раздел пассива).
При анализе пассивов необходимо изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этим изменениям за отчетный период. Привлечение заемных средств в оборот предприятия является нормальным явлением. Это содействует временному улучшению финансового состояния при условии, что средства не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что приводит к выплате штрафных санкций и ухудшению финансового состояния. Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости.
При анализе пассивов необходимо изучить динамику и структуру собственного и заемного капитала, выяснить причины изменения отдельных его слагаемых и дать оценку этим изменениям за отчетный период. Привлечение заемных средств в оборот предприятия является нормальным явлением. Это содействует временному улучшению финансового состояния при условии, что средства не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что приводит к выплате штрафных санкций и ухудшению финансового состояния.Таким образом, анализ структуры собственных и заемных средств необходим для оценки рациональности формирования источников финансирования деятельности предприятия и его рыночной устойчивости.
28. Анализ отчета о прибылях и убытках. Анализ учетной
(бухгалтерской) и экономической рентабельности
Конечным финансовым результатом деятельности организации является показатель чистой прибыль или чистого убытка (нераспределенная прибыль (убыток) отчетного периода), величина которого формируется в несколько этапов, что находит отражение в форме № 2 "Отчет о прибылях и убытках". Изначально определяется валовая прибыль как разность между выручкой от продажи и себестоимостью проданных товаров, продукции, работ, услуг: ПВ = S - С, где ПВ-валовая прибыль ; S-выручка от продажи товаров, продукции, работ, услуг; С-полная себестоимость реализованной продукции, товаров, работ и услуг.
Затем определяется прибыль (убыток) от продаж как разность между валовой прибылью и суммой коммерческих (∑ЗК) и управленческих расходов (∑ЗУ). Данный вид прибыли участвует в расчете показателя рентабельности продаж: ПП = ПВ - ∑ЗК -∑ЗУ,
На следующем этапе рассчитывается прибыль (убыток) до налогообложения как разность между прибылью от продаж и суммой операционных и внереализационных доходов и расходов:
ПБ = ПП + ПО + ПВН .
где ПБ– прибыль до налогообложения (балансовая);
ПО- результат от операционной и финансовой деятельности;
ПВН - доходы и расходы от прочих внереализационных операций.
Далее, исходя из величины прибыли (убытка) до налогообложения с учетом расходов на налог на прибыль и иных аналогичных обязательных платежей, определяют чистую прибыль (убыток) отчетного периода.
При анализе финансовых результатов исследуемой организации оценивается динамика показателей прибыли до налогообложения и чистой прибыли за отчетный период .
Влияние на прибыль до налогообложения структурных сдвигов определяется по формуле:
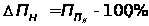 ;
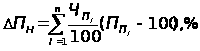
где

 ,
% - доля i –
го вида прибыли
в общей сумме
прибыли до
налогообложения,
n - число
видов прибыли,
ед.
Для анализа рентабельности активов часто используется мультипликативная модель, широко известна в экономической литературе как модель «Дюпон», в соответствии с которой коэффициент рентабельности используемых активов представляет собой произведения коэффициента рентабельности продажи товаров и коэффициента оборачиваемости используемых активов.
| Ra | = | Пч | = | S – C | = | (S / C – 1) | = | ( | S | - 1) * | Oа | * | Z | * | C | = |
| Ac | Ac | (Ac /OA * (Oа/Z) * (Z/ C) | C | Ac | Oа | Z |
=(Х -1) * Y * H * L,
где Ra – рентабельность активов;Пч – чистая прибыль от продажи товаров;
S– объем продаж;C–себестоимость проданных товаров;Ac– средняя стоимость активов организации за отчетный год; Оа – оборотные активы;
Z – запасы; Х = S / C – доля продаж, приходящаяся на 1 руб. полной себестоимости товаров; Y = Oa / A – доля оборотных активов в формировании активов; H = Z / Oa – доля запасов в формировании оборотных активов;
L = C / Z – оборачиваемость запасов.
Первый фактор этой модели говорит о ценовой политике организации, он показывает ту базовую наценку, которая заложена непосредственно в цене реализуемой продукции. Второй и третий факторы показывают структуру активов и оборотных активов, оптимальная величина которых дает возможность экономить оборотный капитал. Четвертый фактор обусловлен величиной выпуска и реализации продукции и говорит об эффективности использования производственных запасов, физически он выражает количество оборотов, которое запасы совершают за отчетный год.
29. Трендовый анализ реализации продукции и обоснование
устойчивого тренда
Трендовый анализ является разновидностью горизонтального анализа, ориентированного на перспективу. Трендовый анализ предполагает изучение показателей за максимально возможный период времени, но при этом каждая позиция отчетности сравнивается со значениями анализируемых показателей за ряд предшествующих периодов и определяется тренд, т. е. основная повторяющаяся тенденция развития показателя, свободная от влияния случайных факторов и индивидуальных особенностей периодов. С помощью тренда формируют возможные значения показателей в будущем, и, следовательно, ведется перспективный прогнозный анализ.
Трендовый анализ позволяет оценить качественные сдвиги в имущественном положении организации. Трендовые показатели отражают относительные изменения фактического показателя и измеряются в долях единицы. Они выражают тренд основного показателя - изменение во времени по отношению к базовому (нормативному, среднему, плановому, прошлогоднему и т. д.) значению основного показателя. Трендовые показатели, будучи однотипными и сопоставимыми, используются в расчете сводного индекса.
Показатель использования материальных ресурсов - материалоемкость продукции (ME) - отношение суммы материальных затрат МЗ к стоимости произведенной продукции ВП:
МЕ = МЗ/ВПхЮ0
Показатель материалоемкости продукции не отвечает логике формирования интегральных показателей, принципам отбора показателей для них и не может участвовать в расчете интегрального показателя. Однако этот показатель в связи с его значимостью желательно учесть при расчете интегрального показателя. Предлагается новый показатель, характеризующий материалоемкость продукции, определяемый как трендовый индекс материалоемкости продукции, ИТМЕ:
ИТМЕ = (ME - МЕ0) / МЕ0,
где МЕ0 - базовая материалоемкость продукции: нормативная, или плановая, или средняя в отрасли, или фактическая в предшествующем году.
Однако показатель не отвечает логике разрабатываемой методики, так как при положительной тенденции деятельности структурного подразделения, когда фактическая материалоемкость меньше базовой, показатель имеет отрицательное значение. Поэтому предлагается модифицировать данный показатель, определив как трендовый модифицированный индекс материалоемкости продукции И,МЕ, изменив знак в числителе дроби с вынесением знака «минус» за скобку числителя.
Каждый трендовый показатель в отдельности отражает направление изменения основного показателя к базовому показателю:
• при положительной тенденции (индекс со знаком «+») - превышение основного показателя над базовым (уменьшение - для модифицированных индексов), рост значения коэффициента при увеличении превышения;
• при отрицательной тенденции - обратная ситуация и знак «-»
В расчете интегрального индекса трендовые индексы участвуют со своими знаками, поэтому интегральный индекс будут характеризовать не только общее экономическое состояние хозяйствующего субъекта, но и суммарный тренд функционирования субъекта - общее направление его функционирования (положительное - со знаком «+» - рост, отрицательное - стагнация), а также и величину тренда, выражаемую величиной индекса.
Ограничивающие условия разработки методики: конечное число показателей, отражающих все доступные для анализа характеристики деятельности предприятия.
30. Анализ и оценка структуры затрат и доходов организации
Основными факторами, влияющими на прибыль организации, прежде всего являются выручка от продажи продукции, товаров (работ, услуг) или доход и затраты (себестоимость и прочие). Что касается выручки, то на ее объем влияют такие показатели, кок количество реализованной продукции (товаров) и цена реализации.
Качество анализа затрат зависит от качества исходной информации. По данным финансовой отчетности выполнить полный анализ затрат невозможно. Для этого необходимо располагать данными аналитического и синтетического учета.
Себестоимость продукции является одной из наиболее важных характеристик деятельности производственного предприятия и фактором роста прибыли и, соответственно, эффективности производства.
Себестоимость продукции детализируется по статьям калькуляции и по элементам затрат. Кроме того, различают прямые и косвенные затраты, постоянные и переменные, явные и неявные и др.
В форме № 5 «Приложение к бухгалтерскому балансу» деление затрат на производство представлено в поэлементном разрезе: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты. В состав прочих затрат включаются износ нематериальных активов, обязательные страховые платежи, проценты по кредитам банка, налоги, включаемые в себестоимость продукции, отчисления во внебюджетные фонды.
Анализ себестоимости продукции на предприятиях обычно осуществляется в следующих направлениях: дается общая оценка себестоимости продукции в постатейном разрезе; изучается состав затрат на производство в поэлементном разрезе; проводится изучение динамики и факторный анализ затрат на один рубль товарной продукции; анализируются прямые затраты (материальные и затраты на оплату труда); изучаются расходы по обслуживанию производства и управлению; анализируются потери от брака продукции; изучается себестоимость отдельных видов продукции; рассчитывают общую сумму резервов снижения себестоимости.
Основными источниками информации для анализа себестоимости выступают форма годового отчета №2 «Отчет о прибылях и убытках», форма №5 «Приложение к бухгалтерскому балансу», калькуляции отдельных видов изделий, действующая система норм и нормативов расходов отдельных видов затрат на производство отдельных видов продукции и работ, смета расходов и фактическое их выполнение в разрезе отдельных статей управленческих и коммерческих расходов, смета представительских расходов и другие документы.
В ходе анализа учитывают существующую классификацию затрат на производство продукции, которые подразделяются по экономическим элементам затрат и статьям калькуляции.
Принята и используется следующая группировка затрат по элементам: материальные затраты; амортизация; расходы на оплату труда; отчисления на социальные нужды (единый социальный налог); прочие затраты.
Группировка затрат по статьям позволяет выявить роль затрат в технологическом процессе, управлении и обслуживании, выделить прямые и косвенные, переменные и постоянные расходы и определить направления их снижения.
Анализ затрат по статьям калькулирования начинается с определения отклонения фактической суммы затрат от плановой, рассчитанной исходя из плановых норм расхода на фактический объем и фактическую структуру продукции в целом по всей товарной продукции и в разрезе отдельных статей расходов.
Вместе с абсолютным отклонением определяют и отклонения в процентах по формуле
/C в % = /С / /С0 * 100%
В процессе дальнейшего анализа в первую очередь определяют неоправданные ростом объема производства перерасходы, непроизводительные затраты и потери (потери от брака, оплата простоев и т.д.).
Наиболее обобщающим показателем себестоимости продукции, выражающим ее прямую связь с прибылью, является уровень затрат на один рубль товарной продукции, который определяется путем деления общей суммы затрат на производство товарной продукции на ее объем:
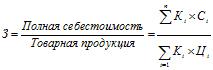
На изменение уровня затрат на один рубль продукции оказывает влияние изменение структуры выпущенной продукции, изменение себестоимости отдельных изделий, изменение цен и тарифов на потребленные материальные ресурсы и изменение цен на товарную продукцию.
Большой удельный вес в себестоимости занимают прямые материальные и трудовые затраты. Их размер зависит от влияния многих факторов: уменьшения объема продукции, изменения структуры затрат, изменения уровня затрат в себестоимости.
Материальные затраты составляют значительную долю всех затрат на производство продукции, работ, услуг. Для характеристики эффективности использования материальных ресурсов рекомендуется применять систему обобщающих и частных показателей.
К обобщающим показателям относятся материалоотдача, материалоемкость продукции, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов, относительная экономия материальных затрат.
Использование в экономическом анализе деления затрат на переменные и постоянные позволяет установить функциональную зависимость между прибылью, объемом производства и реализации и затратами. Наличие этой зависимости используется для выполнения нетрудоемких расчетов различных вариантов уровней прибыли в зависимости от устанавливаемых цен, структуры реализуемой продукции по видам, ее оценки на уровне переменных затрат и общей суммы постоянных расходов. Эта зависимость может быть использована для прогнозирования уровня безубыточности предприятия.
Связь прибыли с объёмом продаж и затратами такова, что прибыль от реализации зависит не только от количества проданного, но и от той доли постоянных расходов, которая будет отнесена на единицу реализуемой продукции.
31. Анализ информирования, содержащийся в отчете о движении
денежных средств. Оценка результативности производственно-
хозяйственной, финансовой и инвестиционной деятельности
Движение денежных средств делится на два направления: приток (поступление денежных средств и отток (направление) денежных средств.
При исчислении притока и оттока денежных средств, исходным элементом анализа является выручка от продажи товаров, продукции, работ, услуг.
Приток средств в рамках текущей деятельности связан со средствами, полученными от покупателей и заказчиков, отток – с оплатой приобретенных товаров, работ, услуг, сырья и иных оборотных активов, на оплату труда, выплату дивидендов, процентов, отчислений по налогам и сборам и т.д.
С инвестиционной деятельностью связывают движение денежных средств по притоку в результате выручки от продажи объектов основных средств и иных внеоборотных активов, от продажи ценных бумаг и иных финансовых вложений, полученных дивидендов и процентов, поступления от погашения займов, предоставленных другим организациям. По оттоку – приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов, приобретение ценных бумаг и иных финансовых вложений, займы, предоставленные другим организациям, и другие направления.
Под финансовой деятельностью в международной практике понимается движение денежных средств, связанное с изменениями в составе и размере собственного капитала и займов организации. Изменения в собственных средствах связаны с поступлениями от эмиссии акций или иных долевых бумаг, займов и кредитов, предоставленных другими организациями. По оттоку денежных средств погашение займов и кредитов (без процентов) и обязательств по финансовой аренде.
Общее изменение
остатка денежных
средств за
период(∆Д)
определяется
по формуле: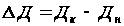 ,
тыс.руб.
Изменение остатка денежных средств по текущей деятельности(∆Дтек):
|
|
Поступления по текущей деятельности |
- |
Направления по текущей деятельности. |

Изменение остатка денежных средств по инвестиционной деятельности(∆Динв):
|
|
Поступления по инвестиционной деятельности | - | Направления по инвестиционной деятельности. |

Изменение остатка денежных средств по финансовой деятельности (∆Дфин):
|
|
Поступления по финансовой деятельности | - | Направления по финансовой деятельности |

Анализ движения денежных средств показывает их динамику, сумму превышения поступлений над платежами, что позволяет сделать вывод о возможностях внутреннего финансирования. В рамках внутреннего анализа проводится определение длительности периода оборота денежных средств организации по месяцам с использованием данных журналов-ордеров №№ 1,2,3, отражающих движение денежных средств
32. Анализ состава и движения капитала организации. Оценка
чистых активов. Анализ прочей информации, содержащейся в
приложениях к бухгалтерскому балансу и отчет о прибылях и
убытках, и в пояснительной записке, подлежащей обязательному
раскрытию в финансовой отчетности
Для анализа состава и движения собственного капитала необходимо составить аналитическую таблицу. Показателями в ней будут:1)Уставный капитал;2)Добавочный капитал;3)Резервный капитал;4)Нераспределенная прибыль прошлых лет;5)Фонды социальной сферы;6)Целевые финансирования и поступления;7)Резервы расходов и предстоящих платежей;8)Оценочные резервы.
В таблице отражается движение этих показателей за анализируемый перод, рассчитываются относительное изменение остатка и темп роста, а также коэффициенты поступления и выбытия.
1. Коэффициент поступления :Кп = ( Поступило ) / ( Остаток на конец года )
2. Коэффициент выбытия:Кв = (Выбыло) / (Остаток на начало года)
Анализируя собственный капитал, необходимо обратить внимание на соотношение коэффициентов поступления и выбытия. Если значение коэффициентов поступления превышают значения коэффициентов выбытия, значит, в организации идет процесс наращивания собственного капитала, и наоборот.
Стоимость чистых активов приводится в форме № 3 бухгалтерской отчетности. В промежуточной отчетности (формы № 1 и № 2) специальная строка для отражения чистых активов не предусмотрена. Их величину можно указывать в справке к форме № 1.
Для оценки чистых активов используются не все активы и пассивы.
Внеоборотные активы:- нематериальные активы (строка 110 баланса);- основные средства (строка 120 баланса);- незавершенное строительство (строка 130 баланса);- доходные вложения в материальные ценности (строка 135 баланса);- долгосрочные финансовые вложения (строка 140 баланса, за исключением фактических затрат на выкуп собственных акций у акционеров);- прочие внеоборотные активы (строка 150 баланса, включая отложенные налоговые активы).
Оборотные активы: - запасы (строка 210 баланса - материалы, готовая продукция, товары, «незавершенка» и т.п.);- налог на добавленную стоимость по приобретенным ценностям (строка 220 баланса); - дебиторская задолженность (строки 230 и 240 баланса, за исключением задолженности участников по взносам в уставный капитал);- краткосрочные финансовые вложения (строка 250 баланса, за исключением фактических затрат на выкуп собственных акций у акционеров);-денежные средства (строка 260 баланса, за исключением стоимости собственных акций, выкупленных у акционеров);- прочие оборотные активы (строка 270 баланса).
Новый порядок оценки, утвержденный Минфином и ФКЦБ России, разрешает включать в расчет чистых активов и НДС, числящийся на балансе на отчетную дату. Прежний Порядок не предусматривал этого, что конечно, было не на пользу предприятиям, ведь величина чистых активов занижалась. При расчете чистых активов учитываются отложенные налоговые обязательства, созданные по правилам, прописанным в ПБУ 18/02 «Учет расчетов по налогу на прибыль» (утвержден приказом Минфина РФ от 19 ноября 2002 г. № 114н). Отложенные налоговые активы нужно включить в состав прочих внеоборотных активов.
Рассчитывая чистые активы, нужно учитывать пассивы:- долгосрочные обязательства по кредитам и займам (строка 510 баланса);- прочие долгосрочные обязательства (строка 520 баланса, включая отложенные налоговые обязательства);- краткосрочные обязательства по кредитам и займам (строка 610 баланса);- прочие краткосрочные обязательства (строка 660 баланса); - кредиторскую задолженность (строка 620 баланса);- резервы предстоящих расходов (строка 650 баланса);- задолженность перед участниками (учредителями) по выплате доходов (строка 630 баланса).
К прочим долгосрочным и краткосрочным обязательствам относятся и резервы, которые созданы предприятием в связи с условными обязательствами или прекращением деятельности.
Если стоимость чистых активов, как на начало отчетного года, так и на конец отчетного периода превышает величину уставного капитала организации, то деятельность организации безубыточна.
Аналитические возможности формы №3 «Отчет об изменении капитала»
Пояснения к бухгалтерскому балансу и отчету о прибылях и убытках должны раскрывать дополнительные данные об изменениях в капитале (уставном, резервном, добавочном и др.) организации: как минимум данные о величине капитала на начало отчетного периода, увеличении капитала с выделением раздельно увеличения за счет дополнительного выпуска акций, за счет переоценки имущества, за счет прироста имущества, за счет реорганизации юридического лица (слияние, присоединение), и т.д.
Организациям (кроме некоммерческих) данные об остатках средств целевого финансирования и поступлений (из бюджета, от других организаций и остатках средств