Совершенствование учетной политики организации со смешанным бюджетом
Образовательные учреждения осуществляют свою деятельность как в рамках бюджетного финансирования, так и в рамках приносящей доход деятельности. В соответствии с гл. 25 НК РФ бюджетные учреждения, получающие доходы от приносящей доход деятельности, являются плательщиками налога на прибыль организаций и определяют налоговую базу по этому налогу в порядке, установленном данной главой. Особенности ведения налогового учета бюджетными учреждениями определены в ст. 321.1 НК РФ.
Рассмотрим порядок определения бюджетными учреждениями налоговой базы при исчислении налога на прибыль, предусмотренный положениями ст. 321.1 НК РФ. Так, в целях налогообложения в соответствии с п. 1 упомянутой статьи бюджетные учреждения (налогоплательщики), финансируемые за счет бюджетов бюджетной системы РФ, а также получающие доходы от иных источников, обязаны вести раздельный учет доходов (расходов), полученных (произведенных) в рамках целевого финансирования и за счет иных источников. Причем доходами от иных источников признаются доходы, получаемые от юридических и физических лиц по операциям, связанным с предпринимательской деятельностью.
Налоговая база по налогу на прибыль определяется бюджетными учреждениями как разница между суммой дохода, полученной от реализации товаров, выполненных работ, оказанных услуг, суммой внереализационных доходов и суммой фактически осуществленных расходов, связанных с ведением предпринимательской деятельности. Однако следует отметить, что в сумме доходов не учитываются НДС и акцизы по подакцизным товарам.
Не учитываются при определении налоговой базы бюджетных учреждений также доходы, полученные ими на содержание и ведение уставной деятельности в виде средств целевого финансирования и целевых поступлений, и расходы, производимые за счет этих средств (п. 2 ст. 321.1 НК РФ). Закрытые перечни вышеназванных средств предусмотрены ст. 251 НК РФ.
Так, к средствам целевого финансирования отнесено имущество, полученное и использованное бюджетным учреждением по назначению, определенному источником целевого финансирования (организация, физическое лицо) или федеральными законами в виде (пп. 14 п. 1 ст. 251 НК РФ):
а) выделяемых бюджетных ассигнований;
б) полученных грантов. Под грантами следует понимать денежные средства или иное имущество, если их передача (получение) удовлетворяет определенным условиям - например, если гранты предоставляются:
- на безвозмездной и безвозвратной основе российскими физическими лицами, некоммерческими организациями, а также иностранными и международными организациями и объединениями по перечню таких организаций, утверждаемому Правительством РФ, на осуществление конкретных программ в области образования, искусства, культуры, а также на проведение конкретных научных исследований;
- в виде средств, полученных из Российского фонда фундаментальных исследований, Российского фонда технологического развития, Российского гуманитарного научного фонда, Фонда содействия развитию малых форм предприятий в научно-технической сфере, Федерального фонда производственных инноваций, а также из иных фондов поддержки научной и (или) научно-технической деятельности, зарегистрированных в порядке, предусмотренном Федеральным законом от 23 августа 1996 года N 127-ФЗ "О науке и государственной научно-технической политике" (далее - Федеральный закон "О науке и государственной научно-технической политике"), по перечню, утверждаемому Правительством Российской Федерации.
- в виде средств, поступивших на формирование Российского фонда технологического развития, а также иных отраслевых и межотраслевых фондов финансирования научно-исследовательских и опытно-конструкторских работ, зарегистрированных в порядке, предусмотренном Федеральным законом "О науке и государственной научно-технической политике";
К целевым поступлениям п. 2 ст. 251 НК РФ отнесены, в частности, суммы финансирования из федерального бюджета, бюджетов субъектов РФ, местных бюджетов, бюджетов государственных внебюджетных фондов, выделяемые на осуществление уставной деятельности некоммерческих организаций.
Распределение расходов между бюджетной и приносящей доход деятельностью
Особенности распределения производимых бюджетными учреждениями расходов для целей обложения налогом на прибыль определены в п. 3 ст. 321.1 НК РФ. Данным пунктом предусмотрено два варианта распределения.
Во-первых, если финансовое обеспечение расходов по оплате коммунальных услуг, услуг связи, транспортных расходов по обслуживанию административно-управленческого персонала (АУП) и расходов по всем видам ремонта основных средств предусмотрено за счет двух источников - целевого финансирования и предпринимательской деятельности. В данном случае принятие таких расходов на уменьшение доходов, полученных от предпринимательской деятельности и средств целевого финансирования, производится пропорционально объему средств, полученных от осуществления предпринимательской деятельности, в общей сумме доходов (включая средства целевого финансирования).
Во-вторых, если выделенными бюджетными ассигнованиями финансовое обеспечение расходов по оплате коммунальных услуг, услуг связи (за исключением мобильной связи) и на ремонт основных средств, приобретенных (созданных) за счет бюджетных средств, не предусмотрено. В этом случае указанные расходы учитываются в полном объеме при определении налоговой базы по предпринимательской деятельности, но только при одном условии - если эксплуатация указанных основных средств связана с ведением такой предпринимательской деятельности.
При определении налоговой базы к расходам, связанным с осуществлением коммерческой деятельности, помимо расходов, произведенных в целях осуществления предпринимательской деятельности, относятся (п. 4 ст. 321.1 НК РФ):
- суммы амортизации, начисленные по имуществу, приобретенному за счет полученных от этой деятельности средств и используемому для осуществления этой деятельности. При этом по основным средствам, приобретенным до 1 января 2002 г., остаточная стоимость определяется как разница между первоначальной стоимостью объекта основных средств и суммой амортизации, начисленной по правилам бухгалтерского учета за период эксплуатации такого объекта;
- расходы на ремонт основных средств, эксплуатация которых связана с ведением некоммерческой и (или) коммерческой деятельности и которые приобретены (созданы) за счет бюджетных средств, если финансовое обеспечение данных расходов не предусмотрено бюджетными ассигнованиями, выделенными бюджетному учреждению.
С учетом требований п. 3 ст. 321.1 НК РФ можно сделать вывод, что пропорциональное распределение расходов на уменьшение доходов, полученных от предпринимательской деятельности, и на расходы, осуществляемые за счет средств целевого финансирования, производится в случаях:
- если выделенными бюджетными ассигнованиями предусмотрено финансовое обеспечение указанных в п. 3 ст. 321.1 НК РФ расходов за счет двух источников;
- если выделенными бюджетными ассигнованиями не предусмотрено финансовое обеспечение указанных в п. 3 ст. 321.1 НК РФ расходов.
Причем в последнем случае, в целях налогообложения принятие таких расходов на уменьшение полученных от предпринимательской деятельности доходов производится пропорционально объему средств, полученных от приносящей доход деятельности, в общей сумме доходов (включая средства целевого финансирования). При этом в общей сумме доходов не учитываются внереализационные доходы, а именно доходы, полученные:
- в виде банковских процентов по средствам, находящимся на расчетном, депозитном счетах;
- от сдачи имущества в аренду, а также курсовые разницы и др.
Для того, чтобы правильно определить сумму расходов, приходящуюся на долю средств, полученных от приносящей доход деятельности, в общем сумме доходов, необходимо в учетной политике закрепить методику распределения расходов. Для этого необходимо посчитать общую сумму дохода Вуза для этого, исходя из требований ст. 321.1 НК РФ определено, что доходами от деятельности, финансируемой за счет средств бюджета, признаются фактически полученные средства целевого финансирования, предусмотренные в смете доходов и расходов бюджетного учреждения, а доходами от предпринимательской деятельности признаются все виды доходов, признаваемые таковыми в соответствии со ст.249. Следует учесть, что из суммы доходов необходимо исключить внереализационные доходы. После того, как общая сумма доходов будет посчитана, необходимо рассчитать долю доходов от приносящей доход деятельности в общей сумме доходов по формуле:
R =Дп/Д
Где R - доля доходов от приносящей доход деятельности в общей сумме доходов;
Дп - доходы, полученные от приносящей доход деятельности (без внереализационных доходов);
Д - общая сумма доходов.
Далее, распределение расходов университета целесообразно учитывать в следующем налоговом регистре, который представлен в таблице 16.
Таблица 16 - Сумма расходов, учитываемая для целей обложения налогом на прибыль
| N п/п | Показатели за отчетный (налоговый) период нарастающим итогом с начала года | Налоговый период | |||
| I кв. | Полуг. | 9мес. | Год | ||
| Доходы | |||||
| 1 | Доходы в размере лимитов бюджетных обязательств | ||||
| 2 | Доходы, полученные от приносящей доход деятельности (без внереализационных доходов) | ||||
| 3 | Общая сумма доходов (стр. 1 + стр. 2) | ||||
| 4 | Доля доходов от приносящей доход деятельностив общей сумме доходов (стр. 2 / стр. 3) | ||||
| 5 | Фактические расходы по оплате коммунальных услуг, услуг связи, транспортных расходов по обслуживанию АУП - всего, в том числе: | ||||
| 6 | расходы в размере лимитов бюджетных обязательств | ||||
| 7 | расходы, относящиеся к приносящей доход деятельности (стр. 5 - стр. 6) | ||||
| 8 | Расходы по оплате коммунальных услуг, услуг связи, транспортных расходов по обслуживанию АУП, определенные исходя из доли доходов от приносящей доход деятельности (без внереализационных доходов) (стр. 5 x стр. 4) | ||||
| 9 | Расходы по оплате коммунальных услуг, услуг связи, транспортных расходов по обслуживанию АУП, принимаемые для целей налогообложения | ||||
Данный налоговый регистр необходимо закрепить в учетной политике университета.
Расходы по оплате коммунальных и других услуг принимаются в целях налогообложения в пределах сумм, определенных исходя из доли доходов, полученных от реализации товаров, работ, услуг, в общей сумме доходов, включая доходы, выделяемые бюджетному учреждению в размере лимитов бюджетных обязательств, за отчетный (налоговый) период.
Для определения суммы расходов по оплате таких услуг, которые могут быть отнесены к расходам по коммерческой деятельности, из фактической суммы произведенных на указанные цели за отчетный (налоговый) период расходов исключается сумма таких расходов в размере лимитов бюджетных обязательств по смете доходов и расходов (показатели операций 7). Определенная в указанном порядке сумма сравнивается с суммой таких расходов, определенной исходя из доли доходов, полученных от реализации товаров, работ, услуг в общей сумме доходов (показатели операций 8).
При налогообложении доходов бюджетного учреждения, полученных от коммерческой деятельности, принимается сумма расходов по коммунальным и другим услугам в размере, не превышающем предельной суммы расходов, определяемой в рассмотренном выше порядке (показатели операций 9).
Оптимизация налога на добавленную стоимость
Одним из важных вопросов, который должен найти свое отражение в учетной политике является вопрос о налоге на добавленную стоимость, а именно, в силу того, что средства получаемые университетом от сдачи имущества в аренду являются дополнительными средствами бюджетного финансирования, и поступают на отдельный лицевой счет, тогда как сумму НДС арендаторы уплачивают на внебюджетный лицевой счет. На практике сложилась такая ситуация, когда арендатор уплачивает вузу сумму арендной платы, а сумму налога на добавленную стоимость в силу различных причин «прислать» забывает или перечисляет её не в полной мере. Возникает вопрос: какую сумму перечислять в бюджет? В связи с изменениями в НК, моментом определения налоговой базы является факт отгрузки. Таким образом, сумма начислений за период аренды будет являться налоговой базой для НДС. Анализ данных по поступлению арендной платы и по налогу на добавленную стоимость с арендной платы представлен в таблице 17.
Таблица 17 Поступление арендной платы и НДС с арендной платы
| Месяц | Сумма аренды | Сумма НДС | Отклонение суммы фактической от плановой | |
| Начисленный | Фактическая | |||
| Январь | 1365842.29 | 245851.61 | 128010.65 | 117840.96 |
| Февраль | 1370318.41 | 246657.31 | 102738.63 | 143918.68 |
| Март | 1370812.68 | 246746.28 | 196535.66 | 50210.62 |
| Апрель | 1336652.19 | 240597.39 | 156062.28 | 84535.11 |
| Май | 1326044.01 | 238687.92 | 422380.65 | -183692.73 |
| Июнь | 1300753.38 | 234135.61 | 277155.38 | -43019.77 |
| Июль | 1310581.18 | 235904.61 | 282810.32 | -46905.70 |
| Август | 1348338.26 | 242700.89 | 211940.99 | 30759.89 |
| Сентябрь | 1443597.82 | 259847.61 | 234392.12 | 25455.48 |
| Октябрь | 1569405.75 | 282493.04 | 257466.03 | 25027.00 |
| Ноябрь | 1585311.63 | 285356.09 | 206278.30 | 79077.79 |
| Декабрь | 1583725.63 | 285070.61 | 411065.31 | -125994.69 |
|
ИТОГО |
16911383.23 |
3044048.98 |
2886836.32 |
157212.66 |
Данные таблицы 16 свидетельствуют о том, что задолженность арендаторов перед университетом по налогу на добавленную стоимость с суммы арендной платы составляет 157212,66 рублей. Более наглядно это видно из рисунка 15.
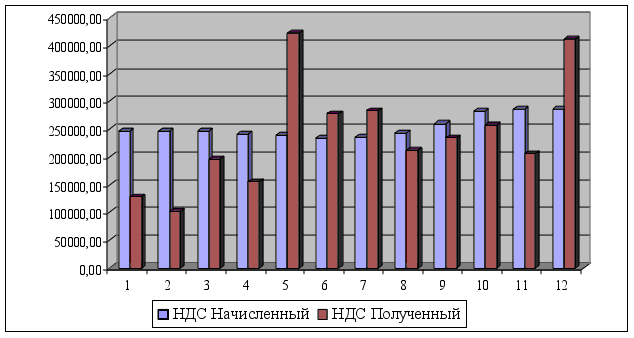
Рисунок 15 – отклонение фактических поступление НДС от начисленных
Представленный график свидетельствует, что отклонение фактических поступлений НДС от плановых составляет 157212=66 рублей, таким образом можно сделать вывод, что университет заплатил в бюджет НДС в размере 157212 рублей 66 копеек из собственных средств.
Университет, как образовательное учреждение, оказывает услуги в сфере образования по проведению учебного процесса по направлению основного и дополнительного образования, а также другие виды предпринимательской деятельности, закрепленные в уставе. В соответствии с 21 главой Налогового кодекса вся предпринимательская деятельность Вуза подразделяются на операции подлежащие налогообложению и не подлежащие налогообложению (освобождаемые от налогообложения).
Т.к., Вуз помимо операций, облагаемых НДС, выполняет операции, не подлежащие налогообложению (освобожденные от налогообложения), то он должен организовать их раздельный учет. Таково требование пункта 4 статьи 149 и пункта 4 статьи 170 Налогового кодекса. В противном случае (если раздельного учета не будет) университету не удастся применить вычет «входного» налога.
Конкретной методики ведения раздельного учета доходов по операциям, облагаемым НДС и освобожденным от налогообложения, в Налоговом кодексе РФ нет. Поэтому Вуз может вести раздельный учет в любом порядке, позволяющем разграничить облагаемые и освобожденные от НДС доходы.
Выбранный порядок ведения раздельного учета доходов по облагаемым и освобожденным от налогообложения операциям необходимо закрепить в учетной политике для целей налогообложения. Необходимо в учетной политике отразить два основных момента.
Во-первых, необходимо утвердить методику ведения раздельного учета облагаемых и освобожденных от обложения НДС операций (п. 4 ст. 149 НК РФ). Для этого можно использовать дополнительные субсчета или аналитические справочники к счетам учета доходов в бухгалтерском учете.
Во-вторых, в учетной политике прописывается порядок раздельного учета сумм предъявленного НДС, относящегося к облагаемой и не облагаемой НДС деятельности (п. 4 ст. 170 НК РФ). Указанный «входной» НДС распределяется особым образом. Он частично включается в стоимость товаров (работ, услуг, имущественных прав) пропорционально сумме отгруженных товаров (работ, услуг, имущественных прав), реализация которых не облагается НДС в общей сумме отгрузки за данный налоговый период. Оставшаяся часть суммы предъявленного налога на добавленную стоимость принимается к вычету.
Указанная пропорция определяет исходя из стоимости отгруженных товаров (работ, услуг), имущественных прав, операции по реализации которых подлежат налогообложению (освобождены от налогообложения), в общей стоимости товаров (работ, услуг), имущественных прав, отгруженных за налоговый период. Здесь возникает вопрос: какую стоимость отгруженных товаров – с учетом НДС или без учета НДС – необходимо использовать для данного расчета? Представители налоговых органов считают, что «при определении пропорции согласно положениям пункта 4 статьи 170 НК РФ необходимо основываться на сопоставимых показателях». И поэтому выручку для ее расчета нужно брать без учета НДС. Однако такой подход не отражен в Налоговом кодексе РФ, поэтому это необходимо пописать в учетной политике для целей налогообложения любой способ расчета пропорции, указанной в п. 4 ст. 170 НК РФ. Даже с учетом НДС.
Перечень товаров (работ, услуг, имущественных прав), относящихся одновременно к облагаемой и не облагаемой НДС деятельности, желательно прописать в учетной политике для целей исчисления НДС. Обычно они приобретаются для общеинститутских целей. В учетной политике указывают, как рассчитывается стоимость отгруженных товаров, поскольку этот показатель необходим для распределения «входного» НДС. Удобнее воспользоваться данными бухгалтерского учета.
Чтобы обеспечить раздельный учет «входного» НДС, можно отражать его на отдельных субсчетах или справочниках к счету 210 02 «НДС по приобретенным ценностям». Ежеквартальное распределение НДС следует фиксировать в бухгалтерской справке. В приложении к учетной политике необходимо утвердить форму справки, соответствующую всем требованиям к налоговым регистрам, перечисленным в статье 313 НК РФ. Ведь на основании этой справки часть «входного» НДС включается в расходы при исчислении налога на прибыль.
Не вести раздельный учет «входного» НДС можно только в одном случае: если за квартал доля расходов на производство товаров (работ, услуг, имущественных прав), реализация которых освобождена от НДС, не превышает 5 процентов. Тогда «входной» НДС, предъявленный поставщиками в этом квартале, можно принять к вычету (абз. 9 п. 4 ст. 170 НК).
Оптимизация налога на землю
С 2006 года вузы лишены льгот по налогу на землю. В связи с тем, что с середины 2005 года кадастровая стоимость квадратного метра земли была увеличена примерно в 2,5 раза, а земельные участки, закрепленные за университетом, имеют довольно значительные площади, сумма земельного налога резко возросла с 100000 рублей до 4602023 рублей.
Для вузов, города Ярославля, установлена ставка земельного налога 0,32% по землям, занятым объектами образования. Для вузов, имеющих на своем балансе студенческие общежития, или иной жилищный фонд, ставка налога составляет 0,05%. Общежития университета являются жилищным фондом. Самый значительный по размерам участок, между Московским проспектом и ул. Гагарина, находится под учебными корпусами и общежитиями, имеет площадь около 146 000 квадратных метров, единый кадастровый номер и единый вид функционального использования – «эксплуатация зданий университета». Площади, занятые общежитиями, отдельно не выделены, соответствии с чем вид функционального использования –« земли под домами жилищной застройки», документально не подтвержден, из этого следует, что налоговая ставка 0,05% применяться не может, следовательно, это значительно увеличивает сумму налога на землю.
Для оптимизации земельного налога предлагается следующее решение: провести межевание земельного участка, и разделить его на два участка, - для эксплуатации зданий вуза, и для жилищного фонда, - с разными видами функционального использования.
Заключение
Учетная политика является одним из основных элементом оптимизации налогообложения, поэтому в дипломной работе рассмотрены теоретические и практические подходы к формированию учетной политики государственного образовательного учреждения, осуществляющего предпринимательскую деятельность.
Результаты проведенного исследования позволяет сделать следующие выводы и сформулировать практические рекомендации.
Высшее учебное заведение – организация, которая наряду с образовательной функцией может осуществлять, и осуществляет в большинстве случаев, множество самых разнообразных видов деятельности (научная, предпринимательская, инновационная, посредническая и др.). Эта многогранность обуславливает неограниченное количество источников финансирования, подчиненных различающимся порядкам налогообложения и формирования расходов, уменьшающих доходы. Кроме того, само смешение бюджетных и внебюджетных источников финансирования создает специфические условия управления финансами вузов. Особенностью формирования учетной политики вуза является отсутствие проработанных теоретических, научных и методических материалов, изучающие принципы создания управление предприятием.
В результате анализа литературных источников уточнено, что в настоящее время произошло разделении учета на две самостоятельные системы: бухгалтерскую и налоговую. В связи с этим, предприятие обязано сформировать учетную политику для целей бухгалтерского учета и для целей налогообложения. Эта обязанность устанавливается бухгалтерскими и налоговыми законодательными актами.
Сформулировано, что формирование учетной политики для целей бухгалтерского и налогового учета сводится к решению таких основных задач, как:
1) сделать бухгалтерский учет прозрачным и доступным в понимании, позволяющим осуществить анализ хозяйственной деятельности предприятия;
2) создать оптимальную систему налогового учета;
З) предусмотреть определенные направления минимизации налогов, не противоречащие действующему законодательству РФ;
4) создать систему организации бухгалтерской службы, которая способствовала 6ы своевременному и четкому документообороту и учету информации.
Анализ структуры источников финансирования ЯГТУ в 2008 году позволяет сделать вывод, что основным источником финансирования ЯГТУ является федеральный бюджет (64,5% от общего объема финансирования). Выявлен самый рентабельный вид деятельности: образовательные услуги (15,1%);
В результате изучения различных научных подходов к формированию учетной политике на предприятии, были предложены рекомендации по рациональному формированию учетной политики в Ярославском государственном техническом университете.
- во-первых, провести инвентаризацию имущества, находящегося на балансе университета и списать «мертвые объекты»;
- во-вторых, для уменьшения размера земельного налога, предлагаю выделить отдельной строкой участок земли, находящийся под жилым фондом, так как ставка налога для этих объектов существенно ниже;
- в-третьих, привести в соответствие плановую и фактическую величину НДС от аренды помещений;
- и, наконец, необходимо провести согласование сроков получения дохода от предоставления платных образовательных услуг и сроков уплаты налога на прибыль.
Все предложенные рекомендации предназначены для повышения эффективности управления ЯГТУ в специфических условиях смешения бюджетных и внебюджетных потоков.
Список использованных источников
Аврова И.А. Учетная политика для целей налогообложения. – М.: Издательско-консультационная компания «Статус-Кво 97», 2007. – 168 с.
Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 2/98), утвержденное приказом Министерством финансов Российской Федерации от 09.12.1998 г. № 60н.
Анищенко А.В. Учетная политика для целей бухучета на 2008 год. // Российский налоговый курьер. – 2007. - № 4. – С. 60-68.
Гараев Д.Р., Новодворский В.Д. Модели сосуществования и взаимодействия систем бухгалтерского учета и налогообложения // Финансы. – 2006. - №11. – С.25-31.
Овсийчук М.Ф., Хамидуллина Г.Р., Ахметова А.А. Учет затрат: проблемы бухгалтерского и налогового учета. – М.: Издательство «Экзамен», 2008. – 144 с.
Коваль Л.С. Налоговый учет в организации: Учебно-методическое пособие. – М.: Гелиос АРВ, 2007. – 224 с.
Карпенко Е.А. Налоговые расчеты в бухгалтерском учете: Учебно-методическое пособие. – М.: Издательство «Экзамен», 2008. – 160 с.
Воробьева Л.П. Элементы учетной политики // Советник бухгалтера в социальной сфере. – 2008. - № 2. – 47-59.
Эрзин Д.Г. Как сформировать учетную политику в целях налогообложения// Российский налоговый курьер. – 2008. - №5. – С. 24-29
Налоговый кодекс Российской Федерации (части I и II) – официальный текст. – М.: «Издательство ЭЛИТ -2000», 2009. – 392 с.
Брызгалин А.В., Берник В.Р., Головкин А.Н., Брызгалин В.В. Методы налоговой оптимизации. – М.: Аналитика-пресс, 2008. – 208 с.
Типовое положение об образовательном учреждении высшего профессионального образования/ edu/index.php?page_id=123
Экономика и организация управления вузом. Учебник / Ю.С. Васильев, В.В. Глухов, М.П. Федоров; под ред. В.В. Глухова.- СПб.: Издательство «Лань»,2007.-544 с.
Гражданский Кодекс РФ с изменениями и дополнениями на 1.01.2004. – М.: «Проспект», 2008. – 416 с.
Устав Ярославского государственного технического университета (ЯГТУ), 2002. – 20с.
Егоршина А.П. Финансы: учебное пособие. – М.: Дело, 2009. – 625 с.
Постановление мэра г. Ярославля №1412 от 23.12.1996.
Роденкова Т.Н. Актуальные проблемы управления финансовыми потоками в российском образовании // Экономика образования. – 2006. - №3. – С.7-26.
Строкова Е.В. Учетная политика бюджетного учреждения. //Советник бухгалтера в сфере образования и науки.-2008.-№6. –С.45-67
Воробьева Л.П. Бухгалтерский и налоговый учет в бюджетных учреждениях: Практическое пособие. - М.:МГИУ, 2007. – 312 с.
Анализ потерь при отмене льгот: налог на прибыль и налог на имущество // Советник бухгалтера в сфере образования и науки. – 2007. -№4. С.35-42.
Иларионова А.И. Грамотная учетная политика избавит фирму от штрафов // klerk.
Платные услуги бюджетных образовательных учреждений // Советник бухгалтера в сфере образования и науки. – 2009. -№2.- С.14-20.
Воробьева Л.П. Учетная политика: платное обучение, целевые взносы, проживание в общежитии, родительская плата //Советник бухгалтера в сфере образования и науки. – 2008. - № 1. – С. 29-34.
Налоговые декларации за 2008 год ЯГТУ
Бездорожева C.А. Учетная политика глазами арбитров// Двойная запись. – 2007. - №1. – С. 17-19
Вулканов А.П. Учетная политика-2008// Московский бухгалтер. – 2008. - № 2. – С.12-16
Шиловская Я.А. Учетная политика. Как с ее помощью снизить налоги? // klerk.
Сведения о деятельности ЯГТУ за 2008 год. Форма №ПО-1.
Все положения по бухгалтерскому учету (четвертый выпуск). – М.: ООО «Вершина». – 2008. – 208.
Приложение А
Приказ об учетной политике
ПРИКАЗ 30 декабря 2007 г.г. Ярославль
Об учетной политике на 2008 год
1.1 Учетная политика для целей бухгалтерского учета на 2008 год
Бухгалтерский учет в университете (далее – бюджетный учет) ведется в соответствии с Законом от 21 ноября 1996 г. № 129-ФЗ, Бюджетным кодексом Российской Федерации (БК РФ), приказом Минфина России от 30 декабря 2008 г. № 148н «О порядке утверждения Инструкции по бюджетному учету» (далее – Инструкция № 148н), иными нормативно-правовыми актами, регулирующими вопросы бухгалтерского учета в бюджетных организациях.
1. Ответственным за организацию бюджетного учета в университете и соблюдение законодательства при выполнении хозяйственных операций является ректор университета.
2. Бухгалтерский учет ведет структурное подразделение (управление бухгалтерского учета), возглавляемое главным бухгалтером.
3. Деятельность структурного подразделения регламентируется Положением о бухгалтерии и должностными инструкциями сотрудников бухгалтерии.
4. Главный бухгалтер подчиняется непосредственно ректору университета и несет ответственность за формирование учетной политики, ведение бюджетного учета, своевременное представление полной и достоверной бюджетной и налоговой отчетности.
5. Требования главного бухгалтера по документальному оформлению хозяйственных операций и представлению в бухгалтерские службы необходимых документов и сведений являются обязательными для всех работников университета.
6. Основные принципы и элементы организации бюджетного (бухгалтерского) и первичного учета:
6.1. Бухгалтерский учет ведется в соответствии с Инструкцией № 148н по рабочему Плану счетов (приложение 1).
6.2. Перечень лиц, уполномоченных подписывать денежные и расчетные документы, приведен в приложении 2.
6.3. Обработка учетной информации ведется на компьютерах с применением программного продукта «1С: Предприятие».
Начисление стипендии и учет студентов по договорам на полноплатной основе ведется на компьютерах с применением программного продукта, разработанного ЗАО «Информсистемы».
6.4. Журналам операций присваиваются номера согласно приложению 3.
6.5. При отражении операций на счетах бюджетного учета в 18-м разряде (код вида деятельности) указывается:1 – бюджетная деятельность;2.2 – приносящая доход деятельность;2.3 – целевые средства;3 – деятельность со средствами, находящимися во временном распоряжении.
6.6. График документооборота приведен в приложении 4.
6.7. Бюджетный учет ведется с помощью учетных регистров в следующем порядке:– первичные учетные документы по приложению 2 к Инструкции № 148н (кроме ф.0310003 «Журнал регистрации приходных и расходных ордеров») составляются по мере осуществления хозяйственных операций;– журнал регистрации приходных и расходных ордеров (ф. 0310003) составляется ежемесячно, в последний рабочий день месяца;– инвентарная карточка учета основных средств оформляется при принятии объекта к учету, по мере внесения изменений (данных о переоценке, модернизации, реконструкции и пр.) и при выбытии. При отсутствии указанных событий – ежегодно, на последний рабочий день года, со сведениями о начисленной амортизации;– инвентарная карточка группового учета основных средств оформляется при принятии объектов к учету, по мере внесения изменений (данных о переоценке, модернизации, реконструкции и пр.) и при выбытии;– опись инвентарных карточек по учету основных средств, инвентарный список основных средств, реестр карточек заполняются ежегодно, в последний день года;– книга учета бланков строгой отчетности, книга аналитического учета депонированной заработной платы и стипендий заполняются ежемесячно, в последний день месяца;–– журналы операций, главная книга заполняются ежемесячно;– другие регистры, не указанные выше, заполняются по мере необходимости, если иное не установлено Инструкцией № 148н.
6.8. Бухгалтерская отчетность составляется на основании аналитического и синтетического учета по формам, в объеме и в сроки, установленные вышестоящей организацией и бюджетным законодательством. Устанавливаются следующие сроки представления бухгалтерских отчетов и балансов, исполнения смет расходов по бюджетным и внебюджетным средствам:– квартальные – до 15-го числа месяца, следующего за отчетным периодом;– годовые – до 25 января года, следующего за отчетным.
6.9. Порядок, количество и график проведения инвентаризации имущества и финансовых обязательств приведен в приложении 5. Инвентаризационные комиссии создаются по мере необходимости на основании отдельных приказов ректора университета.
6.10. Состав комиссии для проведения внезапной ревизии кассы приведен в приложении 6.
6.11 Предельная сумма выдачи денежных средств под отчет на хозяйственные расходы устанавливается до 100тыс. руб. (Указания ЦБ РФ от 20.06.2007 №1843-У). За исключением случаев выезда в командировку.
6.12. Срок выдачи денежных средств на хозяйственные расходы устанавливается 30 дней, за исключением случаев выезда в командировку.
6.13. Выдача средств на хозяйственные расходы производится штатным работникам, с которыми заключен договор о материальной ответственности
6.14. Порядок оформления служебных командировок приведен в приложении 7.Порядок оформления направления в поездку обучаюшихся университета приведен в приложении 8.
6.15. Срок представления отчетности по командировочным расходам – не позднее трех дней после прибытия из командировки.
6.16. Предельные сроки по выданным доверенностям устанавливаются следующие:– в течение 10 календарных дней с момента получения;– в течение трех рабочих дней с момента получения материальных ценностей.
6.17. Должностные лица, ответственные за учет, хранение и выдачу бланков строгой отчетности:– бланки трудовых книжек и вкладышей к ним, выданные со склада – кассир управления бухгалтерского учета;
– за бланки путевых листов, выданные в бухгалтерии, – заведующий гаражом;
– за бланки путевок в санатории, профилактории, дома отдыха – помощник ректора по социальным вопросам, председатель ПК студентов;
-за бланки дипломов и вкладышей к ним, академические справки, выданные со склада – специалисты деканатов по работе со студентами под непосредственным контролем деканов факультетов.
7. Порядок закупок товаров, работ и услуг на основе государственных (муниципальных) контрактов определяется согласно пункту 2 статьи 72 Бюджетного кодекса РФ. Состав постоянно действующей конкурсной комиссии для осуществления закупок товаров, работ и услуг в соответствии с Законом № 94-ФЗ утверждается ректором института (приложение 9).
8. Утверждается состав постоянно действующих комиссий:
– по списанию пришедшего в негодность оборудования, хозяйственного инвентаря и другого имущества (приложение 10);
– по исключению из библиотеки литературы (приложение №);
– по списанию материалов (приложение 12);
– по списанию бланков строгой отчетности (приложение 13);
– по приему спирта и для проведения инвентаризации спирта на 1-е число каждого квартала (приложение 14);
– по проверке показаний спидометров автотранспорта (приложение 15).
9. Применяется следующая методика бюджетного учета по видам доходов, финансовых и нефинансовых активов и обязательств, операций, приводящих к их изменению.
9.1. В составе основных средств учитываются материальные объекты, используемые в процессе деятельности университета при выполнении работ или оказании услуг либо для управленческих нужд, независимо от стоимости объектов основных средств со сроком полезного использования более