Формирование информационного массива для анализа финансового состояния предприятия (с использованием статистических методов)
В ООО «Спутник» дебиторская задолженность на конец отчетного года составила 3 131 тыс. руб. и возросла за год на 1 112 тыс. руб. (3 131-2 019), а просроченная задолженность – 832 тыс. руб., рост за год составляет 212 тыс. руб. (832-620).
Руководителю предприятия следует выяснить причины такого положения и быть готовым для объяснения в соответствующих инстанциях.
Таким образом, рассматривая бухгалтерский баланс, необходимо иметь в виду наличие статей источников и средств предприятия характеризующих:
-улучшение хозяйственной деятельности (рост общего капитала, собственных источников средств, увеличение суммы и доли оборотных средств, снижение дебиторской и кредиторской задолженностей);
-ухудшение финансового состояния предприятия (увеличение доли обязательств во всей сумме хозяйственных средств, дебиторской и кредиторской задолженностей, в особенности просроченной их части, суммы и доли средств в запасах и затратах, уровня износа основных средств).
Для того чтобы иметь более подробные данные о финансовом состоянии предприятия, определения причин их улучшения или ухудшения, необходимо произвести полный их анализ. Материалы анализа финансового состояния должны быть составлены таким образом, чтобы на их основе руководитель предприятия мог бы принимать управленческие решения.
Предварительная оценка финансового состояния предприятия на основании данных бухгалтерского баланса производится путем сопоставления статей баланса на конец отчетного года с данными на начало года и выявление отклонений. Изменения по отдельным статьям баланса происходит в результате хозяйственной деятельности предприятия.
Общая сумма баланса отражает наличие всех средств предприятия, которые размещаются в отдельных разделах и статьях баланса.
Процентное отношение сумм отдельных статей и разделов баланса к общему итогу называется удельным весом их в сумме баланса. Сложившееся отношение удельных весов статей на определенную дату называется структурой баланса. Структура баланса зависит от характера хозяйственной деятельности предприятия и условий, в которых она осуществляется. Так, в торговле основное место в активе баланса занимают товарные запасы, в промышленности – основные средства, производственные запасы и затраты.
В пассиве баланса в условиях рынка, когда высоки проценты за получаемые кредиты, в источниках должны преобладать собственные средства.
В частности, при анализе структуры баланса определяется, какое соотношение имеется между внеоборотными (долгосрочными) активами, между источниками собственных и привлеченных средств, как изменился размер дебиторской задолженности, правильно ли используются долгосрочные и краткосрочные кредиты и займы, дается оценка этим изменениям. Рассмотрим структуру бухгалтерского баланса ООО «Спутник» (прил. 1). Данные бухгалтерского баланса показывают, что хозяйственные средства за год возросли на 2 605 тыс. руб. и составили 30 252 тыс. руб. За отчетный период произошло изменение структуры как источников (пассив баланса) так и размещения средств (актив баланса).
В источниках средств преобладают собственные средства и составляют к общей сумме хозяйственных средств – 68,2 % и за год их удельный вес уменьшился на 2,1%.
Удельный вес обязательств, т.е. средств, взятых в виде займов и кредитов (долгосрочных и краткосрочных), составляет 31,8%, т.е. он возрос за год на 2,1%.
Такая структура, где преобладают собственные источники средств, является нормальной, указывающей на финансовую устойчивость предприятия, но снижение их удельного веса указывает на некоторое ухудшение структуры источников средств предприятия.
Далее следует обратить внимание на структуру привлеченных средств, где особое внимание следует уделить кредиторской задолженности. На 1 января 2006 года, т.е. на конец отчетного года, кредиторская задолженность составила 7 737 тыс. руб. или 25,6 % всей суммы источников хозяйственных средств. Из них наибольшая задолженность приходится по поставщикам - 14,0 % и бюджету – 8,9% всех источников хозяйственных средств.
Источники средств ООО «Спутник» за 2005 год размещены следующим образом (актив баланса): в долгосрочных активах – 42,9 %, в оборотных активах – 57,1%. За отчетный период возросла доля средств, находящихся в оборотных активах на 4,2 % (957,1-52,9). При анализе структуры баланса следует особое внимание обратить на структуру оборотных активов. В оборотных активах наибольший удельный вес в хозяйственных средствах - это дебиторская задолженность, которая составила 11,5% и за год возросла на 3,0 %. Возросла и доля товарно-материальных запасов на 0,1 %, при снижении удельного веса денежных средств. Все это указывает на некоторое ухудшение структуры активов предприятия. Несмотря на увеличение доли оборотных средств в активе баланса, они возросли за счет труднореализуемых активов, что отрицательно влияет на ликвидность (платежеспособность) предприятия. Увеличение собственных и заемных средств, в основном, было направлено на покрытие остатков готовой продукции – 4 097 тыс. руб. и дебиторской задолженности - 3 481 тыс. руб.
Устойчивость финансового положения предприятия, в значительной степени, зависит от целесообразности и правильности вложения финансовых ресурсов в активы. Анализируя финансовое состояние предприятия, необходимо изучить его имущественное положение. Оценка имущественного положения преимущественно построено на вертикальном и горизонтальном анализе. Имущественное положение – сумма средств и источников по их видам. К ним относятся:
Величина капитала (Кап) – сумма хозяйственных средств, находящихся в распоряжении предприятия. Она равна итогу баланса-нетто:
Кап= Ф1 итог баланса
Собственный капитал (СК) – собственные средств предприятия на определенную дату, которые определяются по итогу раздела 3 баланса «Капитал и резервы»:
СК= Ф1 Р3
Собственные средства в обороте (СОС) – величина собственных средств, которые находятся в обороте. Они определяются путем прибавления к собственному капиталу (СК) долгосрочных обязательств (ДО) и вычитания суммы внеоборотных активов (ДА) (раздел 1 актива):
СОС=СК+ДО-ДА
Этот же показатель, можно рассчитать, как разность между мобильными (текущими) активами (ТА) и текущими обязательствами (ТО):
СОС=ТА-ТО
4. Функционирующий капитал (ФК) – величина собственных оборотных средств, которые постоянно участвуют в обороте. Собственные оборотные средства находятся и в просроченной дебиторской задолженности, которая не участвует в обороте длительное время, она иммобилизована (т.е. отвлечена). Поэтому для определения функционирующего капитала необходимо из собственных оборотных средств (СОС) исключить дебиторскую задолженность, платежи по которым ожидаются более чем через 12 месяцев после отчетного года (ДЗ 12м-ев) и просроченную дебиторскую задолженность (ПДЗ), которая показывается в Форме № 5 стр. 211:
ФК = СОС-ПДЗ- ДЗ 12м-ев
5. Привлеченный капитал (ПК) – это сумма долгосрочных (ДО) и текущих обязательств (ТО). Он характеризует размер задолженности предприятия на данный момент и равен сумме итогов раздела 4 и 5.
ПК=ДО+ТО
6. Текущие активы (ТА) или их еще называют «Мобильные активы», «Оборотные средства», - характеризуют средства, находящиеся в запасах, затратах, денежных средствах и дебиторской задолженности, т.е. итог раздела 2 актива баланса:
ТА=Ф1 2А
Мобильными активами они называются потому, что в отличие от основных средств и других внеоборотных активов могут быть быстрее, чем другие активы, возвращены в виде денежных средств для расчетов с должниками.
7. Текущие обязательства (ТО) или краткосрочные обязательства - это задолженность, которую следует погасить в течение года. К этой задолженности относятся краткосрочные займы, кредиты, авансы полученные:
ТО =Ф1 итог раздела 5
8. Долгосрочные активы (ДА), их принято называть «иммобилизованные активы», - т.е. сумма основных средств и прочих внеоборотных активов, которые в отличие от оборотных средств (мобильных активов), обращаются медленнее и определяются по итогу раздела 1 актива баланса, т.е. по формуле:
ДА= Ф1 итог раздела 1
9. Долгосрочные обязательства (ДО) – это кредиты и займы, полученные на длительный период. Они показываются в пассиве баланса в разделе 4, стр. 590:
ДО = Ф1 стр. 590
10. Производственные запасы и затраты (ПЗЗ) – это оборотные средства, находящиеся в производственных запасах и затратах. В отличие от быстро ликвидных активов они медленнее обращаются и не могут быть немедленно использованы для покрытия текущих обязательств:
ПЗЗ = Произ. запасы + Незаверш. произ. + Гот. прод.+ Тов. +Расх. буд. периодов.
11. Быстроликвидные активы (БЛА) – это средства, которые в ближайшее время можно направить для покрытия краткосрочных обязательств. В международной практике их еще называют «товарно-материальные запасы» сокращенно ТМЗ. К ним относится дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты:
БЛА= Деб. зад. в теч. 12 мес.
12. Наиболее ликвидные активы (Наиб. Л. Акт.) к ним относятся все денежные средства и краткосрочные финансовые вложения.
Наиб. Л. Акт. = ДС + Крат. Фин. Вл.
13. Труднореализуемые активы (Тр. Р. Акт.) – это средства, которые почти невозможно использовать для покрытия краткосрочной задолженности. К ним относится сумма долгосрочных активов (Итог раздела 1 (Ф1) актива баланса и просроченная дебиторская задолженность).
14. Медленнореализуемые активы (Мед. Р.А.) – это средства, которые можно использовать для покрытия задолженностей после их подготовки и реализации, а также дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетного года:
Мед. Р.А. = Дол. Акт. + Деб. Зад. после 12 м-ев
На основании показателей имущественного положения, предприятия можно сделать вывод о его качественном изменении, структуре хозяйственных средств и их источников. При анализе имущественного положения на основе бухгалтерского баланса рассчитываются показатели их характеризующие, определяются их изменения за год или за ряд лет (таб. 1).
Таблица 1 Оценка имущественного положения ООО «Спутник» за 2005 г. тыс. руб.
| Показатели | На начало года | На конец года | Отклонения | |||
| сумма | уд.вес % | сумма | уд.вес % | сумма | уд.вес % | |
| Собственный капитал (СК) | 19435 | 70,3 | 20629 | 68,2 | 1194 | -2,1 |
| Привлеченный капитал (ПК) | 8212 | 29,7 | 9623 | 31,8 | 1411 | 2,1 |
| Текущие (оборотные) активы (ТА) | 14620 | 52,9 | 17281 | 57,1 | 2661 | 4,4 |
| Текущие обязательства (ТО) | 8117 | 29,4 | 9518 | 31,5 | 1461 | 8,1 |
| Долгосрочны обязательства (ДО) | 95 | 0,3 | 105 | 0,3 | 10 | - |
| Долгосрочные (внеоборотные) активы (ДА) | 13027 | 47,1 | 12971 | 42,9 | -56 | -4,2 |
| Основные средства (ОС) | 9065 | 32,8 | 9739 | 32,2 | 674 | -0,6 |
| Собственные оборотные средства | 6503 | 23,5 | 7763 | 25,7 | 1260 | 2,2 |
| Функционирующий (рабочий) капитал (ФК) | 5653 | 20,4 | 6681 | 22,1 | 1028 | 1,7 |
| Наиболее ликвидные активы (денежные) (НЛА) | 851 | 3,1 | 1169 | 3,9 | 318 | 0,8 |
| Быстроликвидные (быстрореализуемые) активы (БЛА) | 2019 | 8,1 | 3131 | 11,5 | 1112 | 3,0 |
| Труднореализуемые активы (Тр. РА) | 13647 | 49,3 | 13803 | 45,6 | 156 | -3,8 |
| Производственные запасы и затраты (ПЗЗ) | 11520 | 41,7 | 12631 | 41,8 | 1111 | 0,1 |
| Дебиторская задолженность (ДЗ) | 2249 | 8,1 | 3481 | 11,5 | 1232 | 3,4 |
| В т.ч. просроченная (ПДЗ) | 620 | 2,2 | 832 | 2,7 | 212 | 0,5 |
| Кредиторская задолженность (КЗ) | 7170 | 25,9 | 7737 | 25,6 | 567 | -0,3 |
| В т.ч. просроченная (ПКЗ) | 1650 | 6,0 | 1534 | 5,1 | -116 | -0,9 |
| Сумма хозяйственных средств (Кап.) | 27647 | 100 | 30252 | 100 | 2605 | - |
Данные табл.1 показывают, что основную сумму хозяйственных средств составляют собственные средства (68,2 %), а также текущие активы (оборотные средства) – 57,1 %.
Собственные оборотные средства на конец отчетного года составили 7763 тыс. руб., или 25,7 % всех хозяйственных средств. Однако функционирующий капитал, т.е. собственные оборотные средства, которые действительно участвуют в обороте, из-за наличия просроченной дебиторской задолженности равен 6681 тыс. руб., или 22,1 %. Большой удельный вес (42,8%) приходится на средства, находящиеся в производственных запасах и затратах, тогда как быстроликвидные активы занимают всего 10,3% хозяйственных средств.
Имущественное положение ООО «Спутник» можно оценить как неплохое. В хозяйственных средствах преобладают собственные источники средств (68,2%). Текущие активы превышают текущие обязательства и составляют на конец года 57,1% всех средств, что дает возможность быстрее маневрировать средствами. Однако собственные оборотные средства составляют менее 50% всех текущих активов и значительная их часть вложена в труднореализуемые активы (производственные запасы и затраты 13803 тыс. руб., или 45,6% всех хозяйственных средств и дебиторской задолженности 3481 тыс. руб., или 11,5%).
Все это и наличие значительной суммы просроченной дебиторской задолженности ухудшает структуру хозяйственных средств и отрицательно влияет на финансовое состояние.
Структура хозяйственных средств, в значительной мере, зависит от отраслевой структуры предприятия, объема производства и др.
Показатели имущественного положения служат основой для оценки и анализа показателей финансового состояния предприятия (ликвидность, финансовая устойчивость, финансовые результаты).
2.3 Анализ финансовых результатов на основе показателей формы № 2 бухгалтерской отчетности
В условиях рыночной экономики одной из важных целей работы любого предприятия является увеличение финансовых результатов деятельности на основе эффективного использования капитала и имеющихся ресурсов.
Финансовые результаты – это итог работы предприятия, выражающийся в сумме прибыли. Эффективность – это уровень использования финансовых, материальных и трудовых ресурсов в предприятии, средство для достижения финансовых результатов.
Критерием финансовых результатов является получение наибольшей прибыли.
Критерием эффективности – достижение наибольших результатов при наименьших затратах.
Основным источником оценки изучения финансовых результатов и эффективности работы предприятия является Форма № 2 «Отчет о прибылях и убытках». В бухгалтерском балансе в разделе 1 пассива «Источники собственных средств» показывается нераспределенная прибыль.
Согласно Форме № 2 «Отчет о прибылях и убытках» различают следующие показатели прибыли, краткая характеристика которых сведена в табл. 2:
Таблица 2. Оценка финансовых результатов
| Показатели | Краткая характеристика | Формула определения |
| Валовая прибыль от реализации продукции | Доход предприятия от реализации продукции за минусом НДС и акцизного налога | Вал. пр. = Чистая выручка от реализации пр-ции - Себестоимость реал. пр-ции |
| Прибыль от продаж | Прибыль подученная в результате основной деятельности | Пр. от продаж = Валовая прибыль – Коммерческие рас-ды |
| Прибыль до налогообложения | Прибыль от общехозяйственной деятельности | ПР. до нал = Прибыль от основ. д-ти + Операционные д-ды – Операционные р-ды + Внереализ. д-ды – Внереализ. р-ды |
| Чистая прибыль | Прибыль, остающаяся в распоряжении предприятия | ЧП = Прибыль до налогообложения + Чрезвычайные д-ды – Чрезвычайные расходы |
Основным показателем эффективности хозяйственной деятельности предприятия является рентабельность.
При планировании и анализе хозяйственной деятельности рассчитываются различные показатели рентабельности, которые характеризуют определенные уровни эффективности использования средств. Основными из них, интересующими каждого предпринимателя и инвестора являются приведенные в таб. 3:
Таблица 3 Оценка основных показателей эффективности предприятия ООО «Спутник» за 2004 – 2005 гг.
| Показатели | Краткая характеристика | Формула определения | расчет за 2004 | расчет за 2005 |
| Рентабельность реализации | Уровень эффективности реализованной продукции, т.е. доля прибыли на 1 руб. реализации |
|
|
|
| Рентабельность основного капитала | Эффективность использования хозяйственных средств предприятия, т.е. доля чистой прибыли на 1 руб. хозяйственных средств |
|
|
|
| Рентабельность собственного капитала | Эффективность использования собственного капитала, т.е. доля чистой прибыли на 1 руб. собственного капитала |
|
|
|
| Рентабельность затрат | Доля прибыли от основной деятельности на 1 руб. производственных затрат (производственная себестоимость плюс расходы периода) |
|
|
|
| Окупаемость основного капитала | В течение скольких лет окупится весь используемый капитал |
|
|
|
| Окупаемость собственного капитала | В течение скольких лет окупится собственный капитал предприятия |
|
|
|

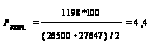
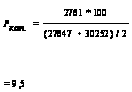

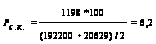
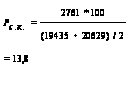
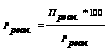
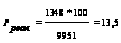
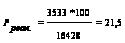
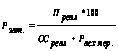
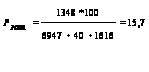
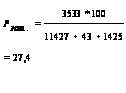

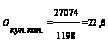
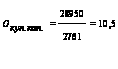

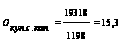
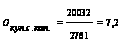
При анализе финансовых результатов предприятия необходимо:
-определить показатели, характеризующие финансовое положение предприятия: сумму прибыли, уровень рентабельности и окупаемости капиталов по их видам за отчетный период и сравнить их с данными за прошлый год и бизнес плана;
-определить динамику за ряд лет показателей прибыли и рентабельности, рассчитать темп роста и прироста;
-опередить и рассчитать факторы, оказавшие влияние на прибыль и рентабельность; проанализировать основные факторы, повлиявшие на прибыль и рентабельность;
-разработать конкретные рекомендации по повышению прибыли и рентабельности, эффективному использованию ресурсов предприятия.
Анализ начинается со сравнения фактических финансовых результатов за анализируемый период с данными прошлого года и бизнес-плана (табл. 4).
Таблица 4 Анализ финансовых результатов ООО «Спутник» за 2004 - 2005 гг. тыс. руб.
| Показатель | 2004 г. | 2005 г. | Темп роста % | Отклонение (+,-) |
| Валовая прибыль | 3004 | 5001 | 166,5 | +1997 |
| Прибыль от продаж | 1348 | 3533 | 262,3 | +2185 |
| Прибыль от общехозяйственной деятельности, до уплату налогов | 1198 | 2761 | 230,5 | +1563 |
| Чистая прибыль | 1198 | 2761 | 230,5 | +1563 |
| Рентабельность собственного капитала, % | 6,2 | 13,8 | 22,6 | +7,6 |
| Рентабельность основного капитала, % | 4,4 | 9,5 | 216,0 | +5,1 |
| Рентабельность реализации продукции, % | 13,5 | 21,5 | 159,3 | +8,0 |
| Рентабельность затрат, % | 15,7 | 27,4 | 174,4 | +11,7 |
| Окупаемость основного капитала, лет | 22,6 | 10,5 | 46,5 | -12,1 |
| Окупаемость собственного капитала, лет | 15,3 | 7,2 | 47,1 | -8,1 |
Данные табл. 4 показывают, что в 2005 году предприятие имело превышение по всем видам прибыли. Однако темп роста по сравнению с прошлым годом не одинаков по отдельным видам прибыли. Темп роста чистой прибыли ниже темпа роста прибыли основной, что указывает на превышение расходов над доходами от операционной и внереализационной деятельности. Показатели рентабельности также возросли по сравнению с уровнем прошлого года. Наибольший рост наблюдается по рентабельности собственного и основного капитала. Все это привело к улучшению показателей окупаемости капиталов. Однако все же окупаемость высока. Основной капитал при такой прибыли, какая была в 2005 году, будет возмещен через 12 лет. Это считается достаточно долгим сроком.
При анализе также необходимо определить и рассчитать влияние на прибыль и рентабельность следующих основных факторов:
-объем реализованных товаров и услуг;
-доход предприятия от реализации;
-себестоимость реализованных товаров и услуг;
-расходы периода;
-доходы и расходы от основной деятельности;
-доходы и расходы от финансовой деятельности;
-чрезвычайные доходы и расходы;
-размер уплаченных налогов на прибыль (доход), прочих налогов и платежей.
Для определения влияния указанных факторов на прибыль и рентабельность необходимо на основании Формы «Отчет о прибылях и убытках» рассмотреть структуру доходов и расходов (прил. 2).
По данным отчета видно, что сумма доходов за 2005 год по сравнению с 2004 годом возросла на 7 083 тыс. руб., а расходы на 5520 тыс. руб.
Темп роста доходов превышает темп роста расходов на 7,8 %, что привело к росту прибыли на 1 563 тыс. руб.
Возросла доля доходов от реализации работ и услуг на 4,9 %, себестоимость реализованных работ и услуг на 6,8%, а также уплаченных налогов на прибыль – на 4,1%.
В ООО «Спутник», как было уже отмечено выше, в 2005 году чистая прибыль увеличилась на 1563 тыс. руб. Анализируя прибыль и рентабельность предприятия, необходимо рассчитать влияние основных факторов на это отклонение (табл. 5).
Рост объема выполненных работ, оказанных услуг и реализации товаров способствует увеличению доходов и затрат. В ООО «Спутник» в 2005 году в результате увеличения объема реализации работ и товаров доходы возросли на 6477 тыс. руб.
Одновременно с этим возросла и себестоимость, что уменьшило прибыль. Так как себестоимость продукции относится к переменным затратам, необходимо определить какая часть отклонений затрат произошла за счет изменения объема выполненных работ и реализации товаров. Для этого необходимо отклонение объема реализации продукции (Реал1-Реал0 ) умножить на базисный уровень затрат (Узат.0) и разделить на 100, т.е. по формуле
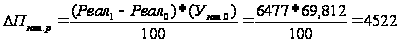 ;
где DПзатр.р.
отклонение затрат за счет изменения реализации продукции; Узат.0.=базисный уровень затрат. Таким образом в результате увеличения объема реализации товаров (6 477 тыс. руб.) затраты должны были увеличиться на 4 522 тыс. руб. Фактически общая сумма затрат возросла на 4480 тыс. руб., т.е. меньше расчетной на 42 тыс. руб. Это отклонение является результатом экономии затрат в результате изменения внутренних и внешних факторов, оказавших влияние на затраты производства: изменение цен поставщиками на оборудование и материалы, изменение оплаты техников – электромонтажников, изменения численности работников предприятия.
Таблица 5 Расчет влияния основных (внутренних) факторов на сумму прибыли ООО «Спутник» за 2005 г. по сравнению с 2004 г.тыс. руб.
| Показатели | 2004 | 2005 |
отклонение (+;-) |
В том числе за счет изменения | |
| реализации | других фак-ов | ||||
| Чистая выручка от реализации | 9951 | 16428 | 6477 | 6477 | - |
| Производственная себестоимость работ, услуг, товаров | |||||
| Сумма | 6947 | 11427 | 4480 | 4522 | -42 |
| Уровень (в % к реализации) | 69,812 | 69,558 | -0,254 | ||
| Коммерчески расходы | |||||
| Сумма | 40 | 43 | 3 | 26 | -23 |
| Уровень (в % к реализации) | 0,402 | 0,262 | -0,140 | ||
| Управленческие расходы | 1616 | 1425 | -191 | - | -191 |
| Операционная деятельность | |||||
| Доходы | 1757 | 3033 | 1276 | - | +1276 |
| Расходы | 1200 | 1995 | -795 | -795 | |
| Внереализационная деятельность | |||||
| Доходы | 1057 | 387 | -670 | -670 | |
| Расходы | 821 | 102 | -719 | -719 | |
| Налог на прибыль и другие платежи | 943 | 2095 | 1152 | +1152 | |
| Чистая прибыль | 1198 | 2761 | 1563 | 1929 | -366 |
Произведенные расчеты также показали, что по коммерческим расходам имеется экономия на сумму 23 тыс. руб., что увеличило на эту сумму прибыль.
Остальные показатели доходов и затрат не зависят от объема производства и реализации продукции. Их отклонение оказывает прямое влияние на изменение суммы прибыли.
Произведенные расчеты показали увеличение прибыли в 2004 году по сравнению с прошлым годом на 1563 тыс. руб., что произошло за счет:
-роста объема реализации продукции на 1 929 тыс. руб.;
-экономии по производственным затратам на 42 тыс. руб.;
-снижения коммерческих расходов на 23 тыс. руб.;
-снижения управленческих расходов на 191 тыс. руб.;
-превышения операционных доходов над расходами на 481 тыс. руб.
-превышения внереализационных доходов над расходами на 49 тыс. руб.
В 2005 году увеличилась сумма уплаченных налогов на прибыль, что способствовало уменьшению прибыли на 1 152 тыс. руб. Это объясняется тем, что в прошлом году была недоплата налогов, которые выплатили в отчетном году, а также были выплачены штраф и пени. Таким образом, в результате влияния всех факторов отклонение чистой прибыли отчетного года по сравнению с прошлым годом составило: + 1 563 = 1929+42+23+191+481+49-1152.
Заключение
В заключение работы можно выделить следующие аспекты, которые обобщено характеризовали бы основные моменты. Хотелось бы сразу отметить, что задачи, поставленные при написании данной работы достигнуты, раскрыты, и также достигнута главная цель работы, т. к. на конкретном примере ООО «Спутник» рассмотрены теоретические разработки, необходимые для проведения анализа финансового состояния предприятия.
Итак, по первой части работы можно делать следующий вывод: финансовое состояние предприятия - это способность предприятия финансировать свою деятельность. Оно характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования предприятия, целесообразностью их размещения и эффективностью использования, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платежеспособностью и финансовой устойчивостью. Оно также может быть устойчивым, неустойчивым и кризисным. Анализ ФСП показывает, по каким направлениям надо вести эту работу, дает возможность выявить наиболее важные аспекты и наиболее слабые позиции в ФСП. А главной целью анализа является своевременно выявлять и устранять недостатки в финансовой деятельности и находить резервы улучшения ФСП и его платежеспособности.
В результате проведенного исследования по предприятию ООО «Спутник» выявлены следующие тенденции в финансово-хозяйственной деятельности:
1. Деятельность предприятия в части формирования имущества в течение года была направлена на увеличение долгосрочных активов, в первую очередь основных средств, что достаточно сильно снизило ликвидность предприятия. Можно сделать следующие рекомендации:
Необходимо провести инвентаризацию состояния имущества с целью выявления активов “низкого” качества (изношенного оборудования, залежалых запасов, материалов), и уточнить реальную величину стоимости имущества. Эта мера способствует сокращению оттока денежных средств, направленных на уплату налога на имущества, а также средств необходимых для хранения труднореализуемых активов, изношенного оборудования.
Следует пересмотреть экономические отношения со своими покупателями и заказчиками для уменьшения объемов дебиторской задолженности; в этой же сфере необходимо пересмотреть организацию сбыта в целом, так как в условиях инфляции предприятию будет выгоднее продавать продукцию дешевле и быстрее, чем ожидать более выгодных условий ее реализации;
Оптимизация товарно-материальных ценностей.
Так как финансовая политика анализируемого предприятия характеризуется накапливанием запасов товарно-материальных ценностей, увеличением объема дебиторской задолженности, то прибыль стала основным источником финансирования и покрытия данного отвлечения средств.
В этом состоит причина дефицита денежных средств; суммы превышения доходов от реализации над расходами зафиксированы в виде возросших запасов.
В условиях рыночной экономики одной из важных целей работы любого предприятия является увеличение финансовых результатов деятельности на основе эффективного использования капитала и имеющихся ресурсов.
Критерием финансовых результатов является получение наибольшей прибыли, а основным ее показателем является рентабельность предприятия.
Данные по ООО «Спутник» показывают, что в 2005 году предприятие имело превышение по всем видам прибыли. Однако темп роста по сравнению с прошлым годом не одинаков по отдельным видам прибыли. Темп роста чистой прибыли ниже темпа роста прибыли основной, что указывает на превышение расходов над доходами от операционной и внереализационной деятельности. Показатели рентабельности также возросли по сравнению с уровнем прошлого года. Наибольший рост наблюдается по рентабельности собственного и основного капитала. Все это привело к улучшению показателей окупаемости капиталов. Однако все же окупаемость высока. Основной капитал при такой прибыли, какая была в 2005 году, будет возмещен через 12 лет. Это считается достаточно долгим сроком. В ООО «Спутник», как было уже отмечено выше, в 2005 году чистая прибыль увеличилась на 1563 тыс. руб.
В целом на основе проведенного анализа, были сделаны выводы, свидетельствующие о проблемах, связанных, прежде всего, с текущим оперативным управлением финансами в ООО «Спутник». Управлению финансами на предприятии отводится, слишком, малая роль. Это связано с тем, что предприятие существует, сравнительно недавно, формы внутрифирменных отчетов еще не отработаны. По существу, управление финансами происходит на уровне бухгалтерской службы и руководителя предприятия. Поэтому необходимо организовать службу управления финансами и провести ряд мероприятий по улучшению финансового состояния в соответствии с данными рекомендациями.
Список используемой литературы
Федеральный закон РФ от 21 ноября 1996 г. №129-ФЗ «О