Составление бухгалтерской отчетности на предприятии ООО "Торгмаш"
По состоянию на 01 января 2009 года на счетах бухгалтерского учета были следующие сальдо (Таблица 1).
Таблица 1. Сальдовая ведомость по синтетическим счетам на 01.01.2009 года
| Счет | Сальдо на начало периода | ||
| Код | Наименование | Дебет | Кредит |
| 01 | Основные средства | 810000 | - |
| 02 | Амортизация основных средств | - | 6000 |
| 08 | Вложения во внеоборотные активы | 167000 | - |
| 10 | Материалы | 26128 | - |
| 43 | Готовая продукция | 50260 | - |
| 50 | Касса | 3460 | - |
| 51 | Расчетные счета | 172400 | - |
| 60 | Расчеты с поставщиками и подрядчиками | - | 213370 |
| 62 | Расчеты с покупателями и заказчиками | 154000 | - |
| 66 | Расчеты по краткосрочным кредитам и займам | - | 103579 |
| 68 | Расчеты по налогам и сборам | - | 81789 |
| 71 | Расчеты с подотчетными лицами | - | 2300 |
| 75 | Расчеты с учредителями | 6000 | - |
| 75 | Расчеты с учредителями | - | 12000 |
| 76 | Расчеты с разными дебиторами и кредиторами | - | 162270 |
| 80 | Уставный капитал | - | 400000 |
| 84 | Нараспределенная прибыль | - | 410740 |
| 97 | Расходы будущих периодов | 2800 | - |
| ИТОГО: | 1392048 | 1392048 | |
В январе месяце предприятие осуществило следующие хозяйственные операции (таблица 2).
Таблица 2. Хозяйственные операции ООО «Торгмаш» за январь 2009 года
| № п/п | Содержание хозяйственной операции | Сумма | Корреспонд. счет | |
| Дебет | Кредит | |||
| 1 | Поступили материалы от ООО «Профиль» | 5600 | 10-1 | 60-1 |
| 2 | Начислен НДС на материалы | 1008 | 19 | 60-1 |
| 3 | Приняты к учету услуги АО «Автотранс» за доставку материалов | 1150 | 44 | 60-1 |
| 4 | Начислен НДС на сумму доставки | 207 | 19 | 60-1 |
| 5 | Произведены расчеты с ООО «Профиль» за материалы | 95978 | 60-1 | 51 |
| 6 | Произведены расчеты с АО «Автотранс» за доставку материалов | 1357 | 60-1 | 51 |
| 7 | Переданы материалы для производства мягкой мебели | 16900 | 20 | 10-1 |
| 8 | Выпущена мягкая мебель из основного производства |
14400 10800 |
40 43 |
20 40 |
| 9 | Внесено основное средство в качестве вклада в уставный капитал от ЗАО «Веда» | 6000 | 08-4 | 75 |
| 10 | Введено в эксплуатацию основное средство | 6000 | 01-1 | 08-4 |
| 11 | Реализован объект основного средства | |||
| - списана сумма начисленной амортизации | 2700 | 02-1 | 01-1 | |
| - списана остаточная стоимость | 21300 | 91-2 | 01-1 | |
| - учтена выручка | 30200 | 62-2 | 91-1 | |
| - отражен НДС от выручки (18%) | 4607 | 91-2 | 68-2 | |
| 12 | Поступили средства от реализации основного средства | 30200 | 51 | 62-2 |
| 13 | Отгружена продукция ООО «Стройкомплекс» | |||
| - учтена выручка | 82000 | 62-1 | 90-1 | |
| - отражен НДС из выручки (18%) | 12508 | 90-3 | 68-2 | |
| - списана себестоимость реализованной продукции | 28800 | 90-2 | 40 | |
| 14 | Поступили денежные средства от реализации готовой продукции | 82000 | 51 | 62-1 |
| 15 | Начислены проценты по краткосрочным кредитам | 3100 | 91 | 66-2 |
| 16 | Погашена задолженность по краткосрочным кредитам | 3500 | 66-2 | 51 |
| 17 | Поступили денежные средства в кассу для выплаты заработной платы | 28000 | 50 | 51 |
| 18 | Отнесены расходы по начислению заработной платы рабочих основного производства | |||
| - начислена заработная плата | 12300 | 20 | 70 | |
| - удержан НДФЛ (13%) | 1599 | 70 | 68-1 | |
| - начислен ЕСН в пенсионный фонд | 2460 | 20 | 69-2 | |
| - начислен ЕСН в фонд социального страхования | 357 | 20 | 69-1 | |
| - начислен ЕСН в ФФОМС | 135 | 20 | 69-3 | |
| - начислен ЕСН в ТФОМС | 246 | 20 | 69-3 | |
| 19 | Отнесены расходы по начислению заработной платы на общехозяйственные расходы | |||
| - начислена заработная плата | 13900 | 26 | 70 | |
| - удержан НДФЛ (13%) | 1807 | 70 | 68-1 | |
| - начислен ЕСН в пенсионный фонд | 2780 | 26 | 69-2 | |
| - начислен ЕСН в фонд социального страхования | 403 | 26 | 69-1 | |
| - начислен ЕСН в ФФОМС | 153 | 26 | 69-3 | |
| - начислен ЕСН в ТФОМС | 278 | 26 | 69-3 | |
| 20 | Выплачена заработная плата | 22794 | 70 | 50 |
| 21 | Получены денежные средства с расчетного счета для выдачи в подотчет | 8000 | 50 | 51 |
| 22 | Выданы денежные средства в подотчет | 6000 | 71-1 | 50 |
| 23 | Отнесены командировочные расходы на общехозяйственные затраты | 4200 | 26 | 71-1 |
| 24 | Остаток неиспользованной суммы внесен в кассу | 1800 | 50 | 71-1 |
| 25 | Отнесены на затраты расходы будущих периодов | 450 | 26 | 97 |
| 26 | Начислена амортизация по объектам основных средств общехозяйственного назначения | 3275 | 26 | 02 |
| 27 | Принят к зачету в бюджет НДС | 1215 | 68-2 | 19 |
| 28 | Произведено закрытие счетов: | |||
| - счета 26 | 25439 | 90-2 | 26 | |
| - счета 20 | 17998 | 40 | 20 | |
| - счета 40 | 7202 | 40 | 90 | |
| - счета 44 | 1150 | 90-8 | 44 | |
| 29 | Определен финансовый результат от продаж | 21215 | 90-9 | 99 |
| 30 | Определен финансовый результат от прочей реализации | 1193 | 91-9 | 99 |
| 31 | Начислен налог на прибыль (20%) | 4482 | 99 | 68-4 |
| 32 | Произведено закрытие счета 90 по субсчетам: | |||
| - 1 | 82000 | 90-1 | 90-9 | |
| - 2 | 46037 | 90-9 | 90-2 | |
| - 3 | 12508 | 90-9 | 90-3 | |
| - 8 | 1150 | 90-9 | 90-8 | |
| - 9 | 21215 | 90-9 | 99 | |
| 33 | Произведено закрытие счета 91 по субсчетам | |||
| - 1 | 30200 | 91-1 | 91-9 | |
| - 2 | 25907 | 91-9 | 91-2 | |
| - 9 | 1193 | 91-9 | 99 | |
| 34 | Произведено закрытие счета 99 | 17926 | 99 | 84 |
Главным бухгалтером компании на основании журнала хозяйственных операций за месяц и сальдовой ведомости оформлены ведомости и журналы ордера по счетам синтетического учета, а также главная книга и оборотно-сальдовая ведомость (таблица 3).
Ведомость по Дт сч. 01 Журнал-ордер по Кт сч. 01
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 08 | - | - | 02 | 91 | - | Дт | Кт | |||
| 810000 | ||||||||||
| 10 | 6000 | 6000 | ||||||||
| 11 | 2700 | 21300 | 24000 | |||||||
| 6000 | 24000 | |||||||||
| 792000 | ||||||||||
Ведомость по Дт сч. 02 Журнал-ордер по Кт сч. 02
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 01 | - | - | 26 | - | - | Дт | Кт | |||
| 6000 | ||||||||||
| 11 | 2700 | 2700 | ||||||||
| 26 | 3275 | 3275 | ||||||||
| 2700 | 3275 | |||||||||
| 6575 | ||||||||||
Ведомость по Дт сч. 08 Журнал-ордер по Кт сч. 08
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 75 | - | - | 01 | - | - | Дт | Кт | |||
| 167000 | ||||||||||
| 9 | 6000 | 6000 | ||||||||
| 10 | 6000 | 6000 | ||||||||
| 6000 | 6000 | |||||||||
| 167000 | ||||||||||
Ведомость по Дт сч. 10 Журнал-ордер по Кт сч. 10
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 60 | - | - | 20 | - | - | Дт | Кт | |||
| 26128 | ||||||||||
| 1 | 5600 | 5600 | ||||||||
| 7 | 16900 | 16900 | ||||||||
| 5600 | 16900 | |||||||||
| 14828 | ||||||||||
Ведомость по Дт сч. 19 Журнал-ордер по Кт сч. 19
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 60 | - | - | 68 | - | - | Дт | Кт | |||
| 2 | 1008 | 1008 | ||||||||
| 4 | 201 | 201 | ||||||||
| 27 | 1215 | 1215 | ||||||||
| 1215 | 1215 | |||||||||
Ведомость по Дт сч. 20 Журнал-ордер по Кт сч. 20
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 10 | 69 | 70 | 40 | - | - | Дт | Кт | |||
| 7 | 16900 | 16900 | ||||||||
| 8 | 14400 | 14400 | ||||||||
| 18 | 3198 | 12300 | 15498 | |||||||
| 28 | 17998 | 17998 | ||||||||
| 32398 | 32398 | |||||||||
Ведомость по Дт сч. 26 Журнал-ордер по Кт сч. 26
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | ||||||
| 69 | 70 | 71 | 97 | 02 | 90 | - | Дт | Кт | |||
| 19 | 3704 | 13900 | 17604 | ||||||||
| 23 | 4200 | 4200 | |||||||||
| 25 | 450 | 450 | |||||||||
| 26 | 3275 | 3275 | |||||||||
| 28 | 25529 | 25529 | |||||||||
| 25529 | 25529 | ||||||||||
Ведомость по Дт сч. 40 Журнал-ордер по Кт сч. 40
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 20 | 90 | - | 43 | 90 | - | Дт | Кт | |||
| 8 | 14400 | 14400 | ||||||||
| 13 | 28800 | 28800 | ||||||||
| 28 | 17998 | 7202 | 25200 | 10800 | 10800 | |||||
| 39600 | 39600 | |||||||||
Ведомость по Дт сч. 43 Журнал-ордер по Кт сч. 43
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 40 | - | - | - | - | - | Дт | Кт | |||
| 50260 | ||||||||||
| 28 | 10800 | 10800 | ||||||||
| 10800 | 0 | |||||||||
| 61060 | ||||||||||
Ведомость по Дт сч. 44 Журнал-ордер по Кт сч. 44
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 60 | - | - | 90 | - | - | Дт | Кт | |||
| 3 | 1150 | 1150 | ||||||||
| 28 | 1150 | 1150 | ||||||||
| 1150 | 1150 | |||||||||
Ведомость по Дт сч. 50 Журнал-ордер по Кт сч. 50
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 51 | 71 | - | 70 | 71 | - | Дт | Кт | |||
| 3460 | ||||||||||
| 17 | 28000 | 28000 | ||||||||
| 20 | 22794 | 22794 | ||||||||
| 21 | 8000 | 8000 | ||||||||
| 22 | 6000 | 6000 | ||||||||
| 24 | 1800 | 1800 | ||||||||
| 37800 | 28794 | |||||||||
| 12466 | ||||||||||
Ведомость по Дт сч. 51 Журнал-ордер по Кт сч. 51
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 62 | - | - | 50 | 60 | 66 | Дт | Кт | |||
| 172400 | ||||||||||
| 5 | 95978 | 95978 | ||||||||
| 6 | 1357 | 1357 | ||||||||
| 12 | 30200 | 30200 | ||||||||
| 14 | 82000 | 82000 | ||||||||
| 16 | 3500 | 3500 | ||||||||
| 17 | 28000 | 28000 | ||||||||
| 21 | 8000 | 8000 | ||||||||
| 112200 | 136835 | |||||||||
| 147765 | ||||||||||
Ведомость по Дт сч. 60 Журнал-ордер по Кт сч. 60
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 51 | - | - | 10 | 19 | 44 | Дт | Кт | |||
| 213370 | ||||||||||
| 1 | 5600 | 5600 | ||||||||
| 2 | 1008 | 1008 | ||||||||
| 3 | 1150 | 1150 | ||||||||
| 4 | 207 | 207 | ||||||||
| 5 | 95978 | 95978 | ||||||||
| 6 | 1357 | 1357 | ||||||||
| 97335 | 7965 | |||||||||
| 124000 | ||||||||||
Ведомость по Дт сч. 62 Журнал-ордер по Кт сч. 62
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 90 | 91 | - | 51 | - | - | Дт | Кт | |||
| 154000 | ||||||||||
| 11 | 30200 | 30200 | ||||||||
| 12 | 30200 | 30200 | ||||||||
| 13 | 82000 | 82000 | ||||||||
| 14 | 82000 | 82000 | ||||||||
| 112200 | 112200 | |||||||||
| 154000 | ||||||||||
Ведомость по Дт сч. 66 Журнал-ордер по Кт сч. 66
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 51 | - | - | 91 | - | - | Дт | Кт | |||
| 103579 | ||||||||||
| 15 | 3100 | 3100 | ||||||||
| 16 | 3500 | 3500 | ||||||||
| 3500 | 3100 | |||||||||
| 103179 | ||||||||||
Ведомость по Дт сч. 68 Журнал-ордер по Кт сч. 68
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | ||||||
| 19 | - | - | 70 | 90 | 91 | 99 | Дт | Кт | |||
| 81789 | |||||||||||
| 11 | 4607 | 4607 | |||||||||
| 13 | 12508 | 12508 | |||||||||
| 18 | 1599 | 1599 | |||||||||
| 19 | 1807 | 1807 | |||||||||
| 27 | 1215 | 1215 | |||||||||
| 31 | 4482 | 4482 | |||||||||
| 1215 | 25003 | ||||||||||
| 105577 | |||||||||||
Ведомость по Дт сч. 69 Журнал-ордер по Кт сч. 69
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | 20 | 26 | - | Дт | Кт | |||
| 18 | 3198 | 3198 | ||||||||
| 19 | 3704 | 3704 | ||||||||
| 0 | 6902 | |||||||||
| 6902 | ||||||||||
Ведомость по Дт сч. 70 Журнал-ордер по Кт сч. 70
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 50 | 68 | - | 20 | 26 | - | Дт | Кт | |||
| 18 | 1599 | 1599 | 12300 | 12300 | ||||||
| 19 | 1807 | 1807 | 13900 | 13900 | ||||||
| 20 | 22794 | 22620 | ||||||||
| 26200 | 26200 | |||||||||
Ведомость по Дт сч. 71 Журнал-ордер по Кт сч. 71
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 50 | - | - | 26 | 50 | - | Дт | Кт | |||
| 2300 | ||||||||||
| 22 | 6000 | 6000 | ||||||||
| 23 | 4200 | 4200 | ||||||||
| 24 | 1800 | 1800 | ||||||||
| 6000 | 6000 | |||||||||
| 2300 | ||||||||||
Ведомость по Дт сч. 75/1 Журнал-ордер по Кт сч. 75/1
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | 08 | - | - | Дт | Кт | |||
| 6000 | ||||||||||
| 6 | 6000 | 6000 | ||||||||
| 0 | 6000 | |||||||||
| 0 | ||||||||||
Ведомость по Дт сч. 75/2 Журнал-ордер по Кт сч. 75/2
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | - | - | - | Дт | Кт | |||
| 12000 | ||||||||||
| 0 | 0 | |||||||||
| 12000 | ||||||||||
Ведомость по Дт сч. 76 Журнал-ордер по Кт сч. 76
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 66 | - | - | - | - | - | Дт | Кт | |||
| 162270 | ||||||||||
| 0 | 0 | |||||||||
| 162270 | ||||||||||
Ведомость по Дт сч. 80 Журнал-ордер по Кт сч. 80
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | - | - | - | Дт | Кт | |||
| 400000 | ||||||||||
| 0 | 0 | |||||||||
| 400000 | ||||||||||
Ведомость по Дт сч. 84 Журнал-ордер по Кт сч. 84
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | 99 | - | - | Дт | Кт | |||
| 410740 | ||||||||||
| 34 | 17926 | 17926 | ||||||||
| 0 | 17926 | |||||||||
| 428666 | ||||||||||
Ведомость по Дт сч. 90 Журнал-ордер по Кт сч. 90
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | ||||||
| 40 | 68 | 26 | 44 | 99 | 62 | 40 | Дт | Кт | |||
| 13 | 28800 | 12508 | 41308 | 82000 | 82000 | ||||||
| 28 | 25529 | 1150 | 26679 | 7202 | 7202 | ||||||
| 29 | 21215 | 21215 | |||||||||
| 89202 | 89202 | ||||||||||
Ведомость по Дт сч. 91 Журнал-ордер по Кт сч. 91
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | ||||||
| 01 | 68 | 66 | 99 | 62 | - | - | Дт | Кт | |||
| 11 | 21300 | 4607 | 26907 | 30200 | 30200 | ||||||
| 15 | 3100 | 3100 | |||||||||
| 30 | 1193 | 1193 | |||||||||
| 30200 | 30200 | ||||||||||
Ведомость по Дт сч. 97 Журнал-ордер по Кт сч. 97
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| - | - | - | 26 | - | - | Дт | Кт | |||
| 2800 | ||||||||||
| 25 | 450 | 450 | ||||||||
| 0 | 450 | |||||||||
| 2350 | ||||||||||
Ведомость по Дт сч. 99 Журнал-ордер по Кт сч. 99
| №хоз.опер | Дебет счета с кредитным счетом | Оборот по Дт | Кредит счета с дебетом счета | Оборот по Кт | Сальдо | |||||
| 68 | 84 | - | 90 | 91 | - | Дт | Кт | |||
| 29 | 21215 | 21215 | ||||||||
| 30 | 1193 | 1193 | ||||||||
| 31 | 4482 | 4482 | ||||||||
| 34 | 17926 | 17926 | ||||||||
| 22408 | 22408 | |||||||||
Таблица 3. Оборотно-сальдовая ведомость по счетам синтетического учета
| Счет | Сальдо на начало периода | Обороты за период | Сальдо на конец периода | ||||
| Код | Наименование | Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 01 | Основные средства | 810000 | - | 6000 | 24000 | 792000 | - |
| 02 | Амортизация основных средств | - | 6000 | 2700 | 3275 | - | 6575 |
| 08 | Вложения во внеоборотные активы | 167000 | - | 6000 | 6000 | 167000 | - |
| 10 | Материалы | 26128 | - | 5600 | 16900 | 14828 | - |
| 19 | Налог на добавленную стоимость | - | - | 1215 | 1215 | - | - |
| 20 | Основное производство | - | - | 32398 | 32398 | - | - |
| 26 | Общехозяйственные расходы | - | - | 25529 | 25529 | - | - |
| 40 | Выпуск продукции (работ, услуг) | - | - | 39600 | 39600 | - | - |
| 43 | Готовая продукция | 50260 | - | 10800 | - | 61060 | - |
| 44 | Расходы на продажу | - | - | 1150 | 1150 | - | - |
| 50 | Касса | 3460 | - | 37800 | 28794 | 12466 | - |
| 51 | Расчетные счета | 172400 | - | 112200 | 136835 | 147765 | - |
| 60 | Расчеты с поставщиками и подрядчиками | - | 213370 | 97335 | 7965 | - | 124000 |
| 62 | Расчеты с покупателями и заказчиками | 154000 | - | 112200 | 112200 | 154000 | - |
| 66 | Расчеты по краткосрочным кредитам и займам | - | 103579 | 3500 | 3100 | - | 103179 |
| 68 | Расчеты по налогам и сборам | - | 81789 | 1215 | 25003 | - | 105577 |
| 69 | Расчеты по социальному страхованию и обеспечению | - | - | - | 6902 | - | 6902 |
| 70 | Расчеты с персоналом по оплате труда | - | - | 26200 | 26200 | - | - |
| 71 | Расчеты с подотчетными лицами | - | 2300 | 6000 | 6000 | - | 2300 |
| 75/1 | Расчеты с учредителями | 6000 | - | - | 6000 | - | - |
| 75/2 | Расчеты с учредителями | - | 12000 | - | - | - | 12000 |
| 76 | Расчеты с разными дебиторами и кредиторами | - | 162270 | - | - | - | 162270 |
| 80 | Уставный капитал | - | 400000 | - | - | - | 400000 |
| 84 | Нераспределенная прибыль | - | 410740 | - | 17926 | - | 428666 |
| 90 | Продажи | - | - | 89202 | 89202 | - | - |
| 91 | Прочие доходы и расходы | - | - | 30200 | 30200 | - | - |
| 97 | Расходы будущих периодов | 2800 | - | - | 450 | 2350 | - |
| 99 | Прибыли и убытки | - | - | 22408 | 22408 | - | - |
| ИТОГО: | 1392048 | 1392048 | 669252 | 669252 | 1351469 | 1351469 | |
Главная книга – счет 01
| Месяц | Оборот по дебету | Итого по Дт | Оборот по Кт | Сальдо | |||
| 08 | - | - | Дт | Кт | |||
| Сальдо на начало периода | 810000 | ||||||
| Период | 6000 | 6000 | 24000 | ||||
| Сальдо на конец периода | 792000 | ||||||
Главная книга – счет 02
| Месяц | Оборот по дебету | Итого по Дт | Оборот по Кт | Сальдо | |||
| 01 | Дт | Кт | |||||
| Сальдо на начало периода | 6000 | ||||||
| Период | 2700 | 2700 | 3275 | ||||
| Сальдо на конец периода | 6575 | ||||||
Главная книга – счет 08
| Месяц | Оборот по дебету | Итого по Дт | Оборот по Кт | Сальдо | |||
| 75 | Дт | Кт | |||||
| Сальдо на начало периода | 167000 | ||||||
| Период | 6000 | 6000 | 6000 | ||||
| Сальдо на конец периода | 167000 | ||||||
Главная книга – счет 10
| Месяц | Оборот по дебету | Итого по Дт | Оборот по Кт | Сальдо | |||
| 60 | Дт | Кт | |||||
| Сальдо на начало периода | 26128 | ||||||
| Период | 5600 | 5600 | 16900 | ||||
| Сальдо на конец периода | 16900 | 14828 | |||||
Главная книга – счет 19
| Месяц | Оборот по дебету | Итого по Дт | Оборот по Кт | Сальдо | |||
| 60 | Дт | Кт | |||||
| Сальдо на начало периода | 0 | ||||||
| Период | 1215 | 1215 | 1215 | ||||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 20
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 10 | 69 | 70 | Дт | Кт | |||
| Сальдо на начало периода | 0 | ||||||
| Период | 16900 | 3198 | 12300 | 32398 | 32398 | ||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 26
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||||
| 69 | 70 | 71 | 97 | 02 | Дт | Кт | |||
| Сальдо на начало периода | 0 | ||||||||
| Период | 3704 | 13900 | 4200 | 450 | 3275 | 25529 | 25529 | ||
| Сальдо на конец периода | 0 | ||||||||
Главная книга – счет 40
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 20 | 90 | Дт | Кт | ||||
| Сальдо на начало периода | 0 | ||||||
| Период | 32398 | 7202 | 39600 | 39600 | |||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 43
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 40 | Дт | Кт | |||||
| Сальдо на начало периода | 50260 | ||||||
| Период | 10800 | 10800 | 0 | ||||
| Сальдо на конец периода | 61060 | ||||||
Главная книга – счет 44
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 60 | Дт | Кт | |||||
| Сальдо на начало периода | 0 | ||||||
| Период | 1150 | 1150 | 1150 | ||||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 50
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 51 | 71 | Дт | Кт | ||||
| Сальдо на начало периода | 3460 | ||||||
| Период | 36000 | 1800 | 37800 | 28794 | |||
| Сальдо на конец периода | 12466 | ||||||
Главная книга – счет 51
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 62 | Дт | Кт | |||||
| Сальдо на начало периода | 112200 | 112200 | 136835 | 172400 | |||
| Период | |||||||
| Сальдо на конец периода | 147765 | ||||||
Главная книга – счет 60
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 51 | Дт | Кт | |||||
| Сальдо на начало периода | 213370 | ||||||
| Период | 97335 | 97335 | 7965 | ||||
| Сальдо на конец периода | 124000 | ||||||
Главная книга – счет 62
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 90 | 91 | Дт | Кт | ||||
| Сальдо на начало периода | 154000 | ||||||
| Период | 82000 | 30200 | 112200 | 112200 | |||
| Сальдо на конец периода | 154000 | ||||||
Главная книга – счет 66
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 51 | Дт | Кт | |||||
| Сальдо на начало периода | 103579 | ||||||
| Период | 3500 | 3500 | 3100 | ||||
| Сальдо на конец периода | 103179 | ||||||
Главная книга – счет 68
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 19 | Дт | Кт | |||||
| Сальдо на начало периода | 81789 | ||||||
| Период | 1215 | 1215 | 25003 | ||||
| Сальдо на конец периода | 105577 | ||||||
Главная книга – счет 69
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 0 | ||||||
| Период | 0 | 6902 | |||||
| Сальдо на конец периода | 6902 | ||||||
Главная книга – счет 70
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 50 | 68 | Дт | Кт | ||||
| Сальдо на начало периода | 0 | ||||||
| Период | 22794 | 3406 | 26200 | 26200 | |||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 71
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 50 | Дт | Кт | |||||
| Сальдо на начало периода | 2300 | ||||||
| Период | 6000 | 6000 | 6000 | ||||
| Сальдо на конец периода | 2300 | ||||||
Главная книга – счет 75/1
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 6000 | ||||||
| Период | 0 | 6000 | |||||
| Сальдо на конец периода | 0 | ||||||
Главная книга – счет 75/2
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 12000 | ||||||
| Период | 0 | 0 | |||||
| Сальдо на конец периода | 12000 | ||||||
Главная книга – счет 76
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 162270 | ||||||
| Период | 0 | 0 | |||||
| Сальдо на конец периода | 162270 | ||||||
Главная книга – счет 80
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 400000 | ||||||
| Период | 0 | 0 | |||||
| Сальдо на конец периода | 400000 | ||||||
Главная книга – счет 84
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 410740 | ||||||
| Период | 0 | 17926 | |||||
| Сальдо на конец периода | 428666 | ||||||
Главная книга – счет 90
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||||
| 40 | 68 | 26 | 44 | 99 | Дт | Кт | |||
| Сальдо на начало периода | 0 | ||||||||
| Период | 28800 | 12508 | 25529 | 1150 | 21215 | 89202 | 89202 | ||
| Сальдо на конец периода | 0 | ||||||||
Главная книга – счет 91
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | ||||
| 01 | 68 | 66 | 99 | Дт | Кт | |||
| Сальдо на начало периода | 0 | |||||||
| Период | 21300 | 4607 | 3100 | 1193 | 30200 | 30200 | ||
| Сальдо на конец периода | 0 | |||||||
Главная книга – счет 97
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| Дт | Кт | ||||||
| Сальдо на начало периода | 2800 | ||||||
| Период | 0 | 450 | |||||
| Сальдо на конец периода | 2350 | ||||||
Главная книга – счет 99
| Месяц | Дебет счета с кредитным счетом | Оборот по Дт | Оборот по Кт | Сальдо | |||
| 68 | 84 | Дт | Кт | ||||
| Сальдо на начало периода | 0 | ||||||
| Период | 4482 | 17926 | 22408 | 22408 | |||
| Сальдо на конец периода | 0 | ||||||
После заполнения всех регистров бухгалтерского учета следует перейти к процедурам, предшествующим составлению отчетности: инвентаризация имущества и обязательств и реформация баланса.
После этого заполняются последовательно все пять форм финансовой отчетности (Приложения Б-Е).
2.2 Взаимная сверка показателей форм бухгалтерской отчетности преприятия ООО «Торгмаш»
Как уже отмечалось ранее, каждая форма финансовой отчетности раскрывает определенную сторону деятельности предприятия. Но, тем не менее, все они при заполнении основываются на данных формы №1 «Бухгалтерский баланс».
Для проверки правильности составления финансовой отчетности исследуемого предприятия следует провести взаимоувязку основных показателей отчетности между всеми формами (Таблицы 4-10).
Таблица 4. Взаимоувязка показателей формы № 1 «Бухгалтерский баланс» и формы № 2 «Отчет о прибылях и убытках»
| Показатель | Форма № 1 | Форма № 2 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Отложенные налоговые активы | 145 | 3 | - | 141 | 4 | - |
| 145 | 4 | - | 141 | 3 | - | |
| Отложенные налоговые обязательства | 515 | 3 | - | 142 | 4 | - |
| 515 | 4 | - | 142 | 3 | - | |
Таблица 5. Взаимоувязка показателей формы № 1 «Бухгалтерский баланс» и формы № 3 «Отчет об изменениях капитала»
| Показатель | Форма № 1 | Форма № 3 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Уставный капитал | 410 | 4 | 400000 | 100 | 3 | 400000 |
| 410 | 3 | 400000 | 140 | 3 | 400000 | |
| Добавочный капитал | 410 | 4 | - | 100 | 4 | - |
| 420 | 3 | - | 140 | 4 | - | |
| Резервный капитал | 420 | 4 | - | 100 | 5 | - |
| 430 | 3 | - | 140 | 5 | - | |
| Нераспределенная прибыль (непокрытый убыток) | 430 | 4 | 410740 | 100 | 6 | 410740 |
| 470 | 3 | 428666 | 140 | 6 | 428666 | |
| Итого собственный капитал | 470 | 4 | 810740 | 100 | 7 | 810740 |
| 490 | 3 | 828666 | 140 | 7 | 828666 | |
| Резервы, созданные в соответствии с законодательством | 490 | 4 | - | 152+154 | 3 | - |
| 431 | 3 | - | 152+154 | 6 | - | |
| Резервы, созданные в соответствии с учредительными документами | 431 | 4 | - | 162+164 | 3 | - |
| 432 | 3 | - | 162+164 | 6 | - | |
| Резервы предстоящих расходов | 432 | 4 | - | 182+184 | 3 | - |
| 650 | 3 | - | 182+184 | 6 | - | |
Таблица 6. Взаимоувязка показателей формы № 3 «Отчет об изменениях капитала» и формы №2 «Отчет о прибылях и убытках»
| Показатель | Форма № 3 | Форма № 2 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Чистая прибыль | 102 | 6 | 17926 | 190 | 3 | 17926 |
| 008 | 6 | - | 190 | 4 | - | |
| Отчисления в оценочные резервы | 172+174+176 | 4 | - | 215 | 4 | - |
| 171+173+175 | 4 | - | 215 | 6 | - | |
Таблица 7. Взаимоувязка показателей внутри формы № 3 «Отчет об изменениях капитала»
| Показатель | Форма № 3 | Форма № 3 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Резервный капитал | 060 | 5 | - | 151+153+161+163 | 3 | - |
| 090 | 5 | - | 151+153+161+163 | 6 | - | |
| 100 | 5 | - | 152+154+162+164 | 3 | - | |
| 140 | 5 | - | 152+154+162+164 | 6 | - | |
| Отчисления в резервный капитал | 010 | 5 | - | 151+153+161+163 | 4 | - |
| 110 | 5 | - | 152+154+162+164 | 4 | - | |
Таблица 8. Взаимоувязка показателей формы № 4 «Отчет о движении денежных средств» и формы № 1 «Бухгалтерский баланс»
| Показатель | Форма № 4 | Форма № 1 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Остаток денежных средств на начало отчетного года | 100 | 3 | 175860 | 260 | 3 | 175860 |
| Остаток денежных средств на конец отчетного года | 600 | 3 | 160231 | 260 | 4 | 160231 |
Таблица 9. Взаимоувязка показателей формы № 5 «Приложение к бухгалтерскому балансу» и формы № 1 «Бухгалтерский баланс»
| Показатель | Форма № 1 | Форма № 3 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Нематериальные активы | 010+020+030+040+050 | 3 | - | 110 | 3 | - |
| 010+020+030+040+050 |
6 4 |
- | 110 | 4 | - | |
| Основные средства | 130-140 | 3 | 804000 | 120 | 3 | 804000 |
| 130-140 |
6 4 |
785425 | 120 | 4 | 785425 | |
| Доходные вложения в материальные ценности | 225-230 | 3 | - | 135 | 3 | - |
| 225-230 |
6 4 |
- | 135 | 4 | - | |
| Дебиторская задолженность | 620 | 3 | 154000 | 230+240 | 3 | 154000 |
| 620 | 4 | 154000 | 230+240 | 4 | 154000 | |
| Краткосрочная дебиторская задолженность | 600 | 3 | 154000 | 240 | 3 | 154000 |
| 600 | 4 | 154000 | 240 | 4 | 154000 | |
| Долгосрочная дебиторская задолженность | 610 | 3 | - | 230 | 3 | - |
| 610 | 4 | - | 230 | 4 | - | |
| Задолженность покупателей | 601 | 3 | 154000 | 231 | 3 | 154000 |
| 601 | 4 | 154000 | 231 | 4 | 154000 | |
| Кредиторская задолженность | 650 | 3 | 459729 | 590+610+620+630 | 3 | 459729 |
| 650 | 4 | 401049 | 590+610+620+630 | 4 | 401049 | |
| Краткосрочная кредиторская задолженность | 630 | 3 | 459729 | 610+620+630 | 3 | 459729 |
| 630 | 4 | 401049 | 610+620+630 | 4 | 401049 | |
| Краткосрочные кредиты и займы | 634+635 | 3 | 103579 | 610 | 3 | 103579 |
| 634+635 | 4 | 103179 | 610 | 4 | 103179 | |
| Долгосрочная кредиторская задолженность | 640 | 3 | - | 590 | 3 | - |
| 640 | 4 | - | 590 | 4 | - | |
| Долгосрочные кредиты и займы | 641+642 | 3 | - | 510 | 3 | - |
| 641+642 | 4 | - | 510 | 4 | - | |
| Задолженность поставщикам | 631 | 3 | 213370 | 621 | 3 | 213370 |
| 631 | 4 | 124000 | 621 | 4 | 124000 | |
| Задолженность по налогам и сборам | 633 | 3 | 81789 | 624 | 3 | 81789 |
| 633 | 4 | 105577 | 624 | 4 | 105577 | |
| Долгосрочные финансовые вложения | 540 | 3 | - | 140 | 3 | - |
| 540 | 4 | - | 140 | 4 | - | |
| Краткосрочные финансовые вложения | 540 | 5 | - | 250 | 3 | - |
| 540 | 6 | - | 250 | 4 | - | |
| Изменение остатков незавершенного производства | 765 | 3 | - | 231 | 3-4 | - |
| Изменение остатков расходов будущих периодов | 766 | 3 | 450 | 216 | 3-4 | - |
| Изменение остатков резервов предстоящих расходов | 767 | 3 | - | 650 | 3-4 | - |
| Обеспечения полученные | 800 | 3 | - | 950 | 3 | - |
| 800 | 4 | - | 950 | 4 | - | |
| Обеспечения выданные | 820 | 3 | - | 960 | 3 | - |
| 820 | 4 | - | 960 | 4 | - | |
| Основные средства, полученные в аренду | 155 | 3 | - | 910 | 3 | - |
| 155 | 4 | - | 910 | 4 | - | |
Таблица 10. Взаимоувязка показателей формы № 5 «Приложение к бухгалтерскому балансу» и формы № 3 «Отчет об изменениях капитала»
| Показатель | Форма № 5 | Форма № 3 | ||||
| Строка | Графа | Сумма | Строка | Графа | Сумма | |
| Изменение остатков резервов предстоящих расходов | 767 | 3 | - | 182 | 3-6 | - |
| 767 | 4 | - | 181 | 3-6 | - | |
| Результат переоценки основных средств | 171-172 | 3 | - | 192 | 7 | - |
| 171-172 | 4 | - | 003 | 7 | - | |
В связи с тем, что предприятие не является акционерным обществом, и в целом представляет собой предприятия малого бизнеса, многие таблицы взаимоувязки остались незаполненными, так как у предприятия нет необходимости в создании различных фондов, резервов.
Тем не менее, данные таблицы взаимоувязки показателей отчетности наглядно подтверждают, что отчетность за период составлена верно.
Заключение
Отчетность представляет собой систему показателей, отражающих результаты хозяйственной деятельности организации за отчетный период. Отчетность включает таблицы, которые составляют по данным бухгалтерского, статистического и оперативного учета. Она является завершающим этапом учетной работы.
В ходе данной курсовой работы мною была исследована система бухгалтерской (финансовой) отчетности на предприятии ООО «Торгмаш». Изучив и проанализировав используемые на предприятии формы бухгалтерской (финансовой) отчетности были решены следующие задачи:
1.рассмотрена действующая нормативно-законодательная база по учету и отчетности;
2.изучен состав и порядок составления всех форм отчетности;
3.в практической части работы были проведены необходимые бухгалтерские процедуры, предшествующие формированию отчетности;
4.были заполнены все формы бухгалтерской (финансовой) отчетности в соответствии с требованиями нормативных актов, а также проведена взаимная сверка показателей форм отчетности.
Таким образом, было установлено, что каждая форма отчетности раскрывает какую-либо сторону хозяйственной жизни предприятия, каждая из форм представляет ценность для конкретных пользователей финансовой отчетности: руководителей, учредителей, сотрудников предприятия, а также способствует более детальному анализу происходящих на предприятии процессов.
Данные отчетности используются внешними пользователями для оценки эффективности деятельности организации, а также для экономического анализа в самой организации. Вместе с тем отчетность необходима для оперативного руководства хозяйственной деятельностью и служит исходной базой для последующего планирования.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Федеральный закон «О бухгалтерском учете» № 129-ФЗ от 21.11.1996
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утв. Минфином РФ от 29.07.98. № 34н (с дальнейшими изменениями)
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации», ПБУ 4/99, утв. Минфином РФ от 06.07.99 г. № 43н
Положение по бухгалтерскому учету ПБУ 10/99 «Доходы организации», утв. Минфином РФ от 06.05.99 г. № 32н (с дальнейшими изменениями)
Положение по бухгалтерскому учету ПБУ 10/99 «Расходы организации», утв. Минфином РФ от 06.05.99 г. № 33н (с дальнейшими изменениями)
Приказ Минфина РФ «О формах бухгалтерской отчетности организаций» №67н от 22.07.2003
Андросов А.М., Викулова Е.В. Бухгалтерский учет. М.: ИНФРА - М, 2006
Богаченко В.М. Бухгалтерский учет: Учебное пособие для ВУЗов. М.: Феникс, 2008
Галяпина Л.В. Толковая книга по бухгалтерскому учету. М.: Феникс, 2008
Гетман В.Г. Финансовый учет, М.: Финансы и статистика, 2007
Кондраков И.П. Бухгалтерский учет. М.: ИНФРА - М, 2006
Касьянова Г.Ю. Себестоимость продукции, работ, услуг. Екатеринбург, АБАК, 2009
Скобара В.В. Справочник бухгалтера и аудитора. М.: Элби, 2007
Фомина Л.Ф., ВакуленкоТ.Г. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений. - Спб.: ИД Герда, 2003
Волков Н. Г. «Практическое пособие по бухгалтерскому учету» // Библиотека журнала «Бухгалтерский учет», 2004
16.en./wiki/Fixed_asset
17.Персональный ресурс аудитора «Аудит-Контроль». auditcontrol,
18.Практический журнал «Наш бухгалтер». bux.vtsnet.
ПриложениЯ
Приложение 1
Таблица 1. Данные, учитываемые на забалансовых счетах
| Строка бухгалтерского баланса | Забалансовый счет, используемый для заполнения строки | Порядок отражения информации по строке |
| 910, 911 | 001 «Арендованные основные средства» |
Организации-арендаторы отражают по строке 910 стоимость основных средств, арендованных предприятием (в оценке, предусмотренной договором аренды). Организации-лизингополучатели указывают по этой строке стоимость основных средств, полученных по договору лизинга (в оценке, указанной в договоре лизинга), если предмет лизинга учитывается на балансе лизингодателя |
| 920 | 002 «Товарно-материальные ценности, принятые на ответственное хранение» | Указывается стоимость имущества, которое принято на хранение (по ценам, указанным в приемо-сдаточных актах), а также стоимость оплаченной покупателем, но не вывезенной со склада продукции |
| 930 | 004 «Товары, принятые на комиссию» | Организации-комиссионеры отражают по этой строке стоимость товаров, которые получены на комиссию на основании договоров комиссии (по ценам, указанным в накладных) |
| 940 | 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» | Указываются суммы задолженности неплатежеспособных дебиторов, которые списаны в убыток. |
| 950 | 008 «Обеспечения обязательств и платежей полученные» | Организации-кредиторы, получившие обеспечения от своих должников или от третьих лиц за должников, отражают по этой строке величину этих обеспечений. |
| 960 | 009 «Обеспечения обязательств и платежей выданные» | Организации-должники отражают по этой строке величину гарантий, выданных в обеспечение выполнения своих обязательств и платежей |
| 970, 980 | 010 «Износ основных средств» | Отражается сумма износа, начисленная по объектам жилищного фонда, которые были приобретены до 1 января 2006 года |
| 990 | 012 «Нематериальные активы, полученные в пользование» | Отражается стоимость объектов интеллектуальной собственности, право на использование которых передано организации (право на использование товарного знака, изобретения) |
Приложение 2
Приложение
к приказу Министерства финансов РФ
от 22.07.03 № 67н
БУХГАЛТЕРСКИЙ БАЛАНС
на __________________2009 г.
|
|
Коды | |||
| Форма № 1 по ОКУД | 0710001 | |||
| Дата (год, месяц, число) | 09 | 04 | 20 | |
|
|
55782722 | |||
|
|
6651212443 | |||
| Вид деятельности _________________________________________________по ОКВЭД | 71100 | |||
|
|
||||
|
|
65 | 16 | ||
| Единица измерения: тыс. руб./млн руб. (ненужное зачеркнуть) по ОКЕИ | 384/385 | |||
|
|
||||
|
|
||||
| Дата утверждения | ||||
| Дата отправки (принятия) | ||||

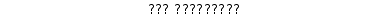 Организация
_______________________________________________________ по
ОКПО
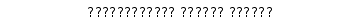
 Идентификационный
номер налогоплательщика
ИНН
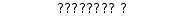 Организационно-правовая
форма/форма
собственности
___________________________
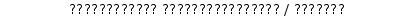 ___________________________________________________________по
ОКОПФ / ОКФС
 Местонахождение
(адрес)
 ____________________________________________________________________________
| Актив | Код показателя | На начало отчетного года | На конец отчетного периода |
| 1 | 2 | 3 | 4 |
|
I. ВНЕОБОРОТНЫЕ АКТИВЫ |
|||
| Нематериальные активы | 110 | ||
| Основные средства | 120 | 804000 | 785425 |
| Незавершенное строительство | 130 | 167000 | 167000 |
| Доходные вложения в материальные ценности | 135 | ||
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу I | 190 | 971000 | 952425 |
|
II. ОБОРОТНЫЕ АКТИВЫ |
|||
|
Запасы в том числе: |
210 | 79188 | 78238 |
| сырье, материалы и другие аналогичные ценности | 211 | 26128 | 14828 |
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве | 213 | ||
| готовая продукция и товары для перепродажи | 214 | 50260 | 61060 |
| товары отгруженные | 215 | ||
| расходы будущих периодов | 216 | 2800 | 2350 |
| прочие
запасы
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |