Роль финансового анализа в аудиторской деятельности
Собственные источники в размере 65% должны быть направлены на формирование внеоборотных средств, а оставшаяся часть – на приобретение запасов. В учхозе «Пригородное» на формирование внеоборотных активов направлено около 79% собственного капитала:
ВА = ДО + СК
60676 = 11230 + СК
СК = 49446
49446 / 62428 * 100% = 79,2%
Это может привести к сокращению оборачиваемости активов, что повлияет на общее финансовое состояние предприятия.
Отрицательным моментом является несбалансированность дебиторской и кредиторской задолженности.
Также важным показателем финансового состояния предприятия является наличие собственных оборотных средств:
СОС = стр. 490 – 190
На рассматриваемом предприятии этот показатель в 2005–2007 годах составил -6227 тыс. руб., -7308 тыс. руб. и -6327тыс. руб. соответственно, что также является отрицательным моментом в оценке финансового состояния.
3.2 Оценка финансовой устойчивости предприятия
Финансовая устойчивость представляет собой такое состояние финансовых ресурсов предприятия, их распределения и использования, которое обеспечивает его развитие на основе роста прибыли и капитала при сохранении кредитоспособности и платежеспособности.
Для оценки финансовой устойчивости необходимо определить соотношение запасов и затрат и источников их формирования, т.е. по степень платежеспособности хозяйства (достаточность имеющихся у предприятия средств для покрытия возникающих обязательств).
Для расчета показателей финансовой устойчивости используются данные баланса (таблица 13) и система относительных показателей, которые характеризуют структуру активов предприятия и структуру источников его имущества (таблица 14).
Таблица 13 – Исходные данные для оценки финансового состояния учебно-опытного хозяйства «Пригородное» за 2005–2007 гг., тыс. руб.
|
Условные обозначения |
№ строки баланса |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
|
|
Актив 1. Внеоборотные активы 2. Текущие активы Денежные средства Расчеты с дебиторами Запасы Прочие активы Баланс |
ВА ТА ДС ДЗ ЗЗ ПА Б |
190 290 250+260 230+240 210+220 270 300 |
59120 32346 9 898 31439 - 91466 |
60676 33909 4 771 33134 - 94585 |
62751 36997 56 546 36395 - 99748 |
3631 4651 47 -352 4956 - 8282 |
|
Пассив 1. Собственный капитал 2. Привлеченный капитал Текущие обязательства Долгосрочные обязат-ва Баланс |
СК ПК ТО ДО Б |
490+640+650 ТО+ДО 690–640–650 590 700 |
62144 29322 19109 10213 91466 |
62428 32157 20927 11230 94585 |
65049 34699 23530 11169 99748 |
2905 5377 4421 956 8282 |
Таблица 14 – Расчет показателей финансовой устойчивости учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Коэффициенты |
Формула расчета |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
| 1. Соотношение привлеченного и собственного капитала (финансового левериджа), % |
|
0,472 | 0,515 | 0,533 | 0,061 |
| 2. Концентрация собственного капитала (автономии), % |
|
0,679 | 0,660 | 0,652 | -0,027 |
| 3. Финансовой зависимости |
|
1,472 | 1,515 | 1,533 | 0,061 |
| 4. Маневренности собственного капитала |
|
0,213 | 0,208 | 0,207 | -0,006 |
| 5. Структура долгосрочных вложений |
|
0,173 | 0,185 | 0,178 | 0,005 |
| 6. Долгосрочного привлечения заемных средств |
|
0,141 | 0,152 | 0,147 | 0,006 |
| Продолжение таблицы 14 | |||||
| 7. Структура привлеченного капитала |
|
0,348 | 0,349 | 0,322 | -0,026 |
| 8. Концентрация привлеченного капитала (заемных средств), % |
|
0,321 | 0,340 | 0,348 | 0,027 |
| 9. Обеспеченности собственными средствами |
|
0,093 | 0,052 | 0,062 | -0,031 |
| 10. Устойчивого финансирования |
|
0,791 | 0,779 | 0,764 | -0,027 |
| 11. Индекс постоянного актива |
|
0,951 | 0,972 | 0,965 | 0,014 |
| 12. Реальной стоимости имущества |
|
0,941 | 0,942 | 0,944 | 0,003 |
| 13. Устойчивости экономического роста | ЧП/СК | 0,002 | 0,008 | 0,047 | 0,045 |


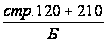
Доля собственного капитала в структуре баланса на конец 2007 года составляет 65,2%, а доля заемного капитала 34,8%. Это благоприятное соотношение, т.к. нормативное значение коэффициента концентрации собственного капитала – 60%. Коэффициент финансовой зависимости, равный 1,53, показывает, что для финансирования деятельности предприятие привлекает заемные средства. Соотношение собственного и привлеченного капитала таково, что на 1 руб. собственного капитала приходится 53,3 коп. привлеченного капитала, что так же свидетельствует о приемлемой структуре капитала предприятия.
Имеющихся чистых активов в размере 13467 тыс. руб. – разность между текущими активами и обязательствами – недостаточно для поддержания уровня собственного оборотного капитала (20,7% при нормативном значении 50%). Обеспеченность собственными средствами у предприятия очень низкая (6,2% при нормативном значении ≥10%), что свидетельствует о невозможности проведения предприятием независимой финансовой политики.
Коэффициент устойчивого финансирования показывает, что за счет функционирующего капитала (собственного капитала и долгосрочных обязательств) финансируется 76,4% имущества предприятия, т.е. его деятельность достаточно независима от краткосрочных обязательств.
При этом практически полностью собственный капитал уходит на покрытие внеоборотных активов – немобильной части имущества.
3.3 Оценка эффективности деятельности предприятия
Для оценки эффективности деятельности хозяйства используется абсолютный показатель – сумма прибыли и относительный показатель – уровень рентабельности.
От продажи продукции, работ и услуг в 2007 году хозяйство получило убыток в размере 165 тыс. руб. Сумма чистой прибыли равна 3056 тыс. руб. за счет получения различного рода субсидий по государственным программам поддержки сельскохозяйственных производителей.
Рассмотрим показатели рентабельности, сложившиеся в хозяйстве (таблица 15).
Таблица 15 – Показатели рентабельности деятельности учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатель | Формула расчета | 2005 г. | 2006 г. | 2007 г. |
| 1. Рентабельность активов |
|
0,001 | 0,005 | 0,031 |
| 2. Рентабельность внеоборотных активов |
|
0,002 | 0,008 | 0,049 |
| 3. Рентабельность оборотных активов |
|
0,004 | 0,014 | 0,083 |
| 4. Рентабельность собственного капитала |
|
0,002 | 0,008 | 0,047 |
| 5. Рентабельность функционирующего капитала |
|
0,002 | 0,007 | 0,045 |
| 6. Рентабельность продаж |
|
-0,031 | -0,059 | -0,003 |
| 7. Рентабельность затрат (производства) |
|
-0,030 | -0,056 | -0,003 |


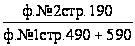


Все показатели рентабельности в 2007 году по сравнению с предыдущими годами значительно улучшились, но их величина остается недостаточно высокой.
Так, можно отметить, что на 1 руб. продукции были получено 0,3 коп. убытка. Это очень низкий уровень показателя, но наблюдается положительная тенденция к его увеличению. Использование активов предприятия является рентабельным. Так, на 1 руб. стоимости активов хозяйства приходится 3,1 коп. прибыли. По внеоборотным активам этот показатель равен 4,9 коп., по оборотным активам 8,3 коп.
Рентабельность собственного капитала можно определить с помощью формулы Дюпона:
РСК = РА + ФЛ = РП + ОА + ФЛ
РСК
= РП +
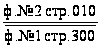 +

РСК = 0,062 + 0,502 + 0,524 = 1,088
Данная формула также показывает невысокую рентабельность предприятия.
Используемое в формуле отношение величины привлеченного и собственного капитала – финансовый леверидж. Он показывает, что на 1 руб. собственного капитала предприятием привлекается 52,4 коп. заемного капитала.
3.4 Оценка ликвидности предприятия
Ликвидность активов означает их возможность обращаться в денежную форму для погашения обязательств.
Оценка ликвидности предприятия производится на основе данных бухгалтерского баланса. При этом сопоставляются средства (актив баланса), сгруппированные по степени их ликвидности в порядке ее убывания, и обязательства (пассив баланса), сгруппированные по срокам погашения в порядке их возрастания.
Активы разделяются по группам ликвидности:
А1 – наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения
А2 – быстро реализуемые активы – дебиторская задолженность (платежи в течение 12 месяцев)
А3 – медленно реализуемые активы – запасы, НДС, дебиторская задолженность (платежи более чем через 12 месяцев), прочие оборотные активы
А4 – трудно реализуемые активы – здания, оборудование, земля и прочие внеоборотные активы.
По срочности погашения выделяют пассивы:
П1 – наиболее срочные обязательства – кредиторская задолженность и задолженность перед учредителями по выплате доходов
П2 – краткосрочные пассивы – займы, кредиты и прочие краткосрочные обязательства
П3 – долгосрочные пассивы
П4 – постоянные пассивы – собственный капитал
В ликвидном балансе должны соблюдаться неравенства:
А1≥П1, А2≥П2, А3≥П3, А4≤П4.
Оценка ликвидности баланса осуществлена в таблице 16.
Таблица 16 – Оценка ликвидности баланса учебно-опытного хозяйства «Пригородное» за 2005–2007 гг., тыс. руб.
| Актив | 2005 г. | 2006 г. | 2007 г. | Пассив | 2005 г. | 2006 г. | 2007 г. | Платежный излишек (+), недостаток (–) | ||
| 2005 г. | 2006 г. | 2007 г. | ||||||||
| А1 | 9 | 4 | 56 | П1 | 17129 | 19227 | 23530 | -17120 | -19223 | -23474 |
| А2 | 898 | 771 | 546 | П2 | 1980 | 1700 | - | -1082 | -929 | 546 |
| А3 | 31439 | 33134 | 36395 | П3 | 10213 | 11230 | 11169 | 21226 | 21904 | 25226 |
| А4 | 59120 | 60676 | 62751 | П4 | 62144 | 62428 | 65049 | -3024 | -1752 | -2298 |
Таким образом, можно сказать, что баланс учхоза «Пригородное» обладает промежуточной ликвидностью, т.к. соблюдается только 2 условия из четырех.
Данные таблицы 16 показывают, что текущие платежи намного превышают текущие поступления средств. В связи с этим у хозяйства нет возможности срочно рассчитаться по своим обязательствам. Погашение обязательств в будущем обеспечено активами, о чем свидетельствуют последние 2 неравенства.
Также используется ряд коэффициентов, характеризующих ликвидность активов (таблица 17).
Таблица 17 – Расчет показателей ликвидности учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатели |
Формула расчета |
2005 г. | 2006 г. | 2007 г. |
Изменения, +(–) |
| 1. Коэффициент текущей (общей) ликвидности |
|
1,69 | 1,62 | 1,57 | -0,12 |
| 2. Коэффициент быстрой (оперативной) ликвидности |
|
0,04 | 0,03 | 0,02 | -0,02 |
| 3. Коэффициент срочной (абсолютной) ликвидности |
|
0,0005 | 0,0002 | 0,0024 | 0,0019 |

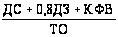

Показатели ликвидности также указывают на то, что активов предприятия недостаточно для покрытия обязательств. Это проявляется во всех периодах погашения обязательств предприятия, особенно в расчете на определенную дату (срочная ликвидность).
Очень малая часть обязательств (2–4%) может быть погашена за счет денежных средств и дебиторской задолженности. Это свидетельствует о низкой платежеспособности предприятия и наводит на мысль о потенциальном его банкротстве.
3.5 Оценка платежеспособности предприятия
Все показатели ликвидности баланса предприятия, оценка структуры статей баланса характеризуют в определенной степени его платежеспособность.
Под платежеспособностью понимается способность предприятия рассчитываться по своим обязательствам за счет свободных или легко мобилизуемых активов.
Предприятие признается неплатежеспособным при выявлении неудовлетворительной структуры его баланса, т.е. такого состояния, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами, в связи с недостаточной степенью его ликвидности.
Критериями платежеспособности являются показатели:
1) коэффициент обеспеченности собственными оборотными средствами;
2) коэффициент текущей ликвидности.
Структура баланса признается удовлетворительной, если на конец анализируемого периода соблюдаются 2 условия:
1) коэффициент текущей ликвидности имеет значение больше 2;
2) коэффициент обеспеченности собственными средствами имеет значение больше 0,1
В зависимости от значения этих показателей рассчитывается коэффициент утраты (на срок 3 месяца) или восстановления (на срок 6 месяцев) платежеспособности.
Необходимо оценить структуру баланса рассматриваемого предприятия (таблица 18).
Таблица 18 – Оценка структуры баланса учебно-опытного хозяйства «Пригородное» за 2005–2007 гг.
| Показатели | 2005 г. | 2006 г. | 2007 г. |
Норма коэффициента |
| 1. Коэффициент текущей ликвидности | 1,69 | 1,62 | 1,57 | Не менее 2,0 |
| 2. Коэффициент обеспеченности собственными средствами | 0,093 | 0,052 | 0,062 | Не менее 0,1 |
| 3. Коэффициент восстановления платежеспособности | 0,848 | 0,793 | 0,773 | Больше 1,0 |
Структура баланса учхоза «Пригородное» признана неудовлетворительной, т.к. нарушены оба условия.
В этом случае необходимо рассчитать коэффициент восстановления платежеспособности, чтобы проверить, сможет ли предприятие восстановить свою платежеспособность в ближайшие 6 месяцев.
Например, расчет для 2007 года выглядит так:
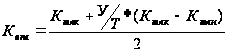
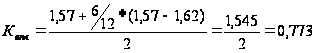
Коэффициент восстановления платежеспособности меньше своего нормативного значения (< 1). Это означает, что у предприятия отсутствует возможность восстановить свою платежеспособность в ближайшие 6 месяцев. [7]
Также для определения степени вероятности банкротства предприятия используются различные модели зарубежных экономистов (Альтмана, Лиса, Таффлера). В их основе лежит расчет интегрального показателя угрозы банкротства Z по формулам с учетом различных факторов.
Рассчитаем интегральный показатель по модели Альтмана.
Z = 0,717*X1 + 0,847*X2 + 3,107*X3 + 0,42*X4 + 0,995*X5, где
Х1 = (стр. 490 – стр. 190) / стр. 300
Х2 = стр. 470 / стр. 300
Х3 = стр. 140 (ф.2) / стр. 300
Х4 = стр. 490 / (стр. 590 + стр. 690)
Х5 = стр. 010 (ф.2) / стр. 300
Результаты расчета обобщены в таблице 19.
Таблица 19 – Расчет вероятности банкротства по модели Альтмана
| Показатели | 2005 г. | 2006 г. | 2007 г. | Норма |
| Х1 | -0,0681 | -0,0773 | -0,0634 | x |
| Х2 | -0,0121 | -0,0067 | 0,0243 | x |
| Х3 | 0,0014 | 0,0050 | 0,0323 | x |
| Х4 | 1,3712 | 1,2948 | 1,3024 | x |
| Х5 | 0,4645 | 0,4797 | 0,4894 | x |
|
Z |
0,983 |
0,976 |
1,110 |
1,23 |
Значение коэффициента Z < 1,23 является признаком высокой вероятности банкротства. Это подтверждает вывод, сделанный на основании анализа структуры баланса.
3.6 Мероприятия по улучшению финансового состояния предприятия
По результатам проведенного финансового анализа выявлены некоторые отклонения в показателях, характеризующих структуру имущества организации и источников его финансирования, а также свидетельствующих о финансовой устойчивости предприятия.
Необходимо принять меры по исправлению сложившейся ситуации.
главный показатель эффективности производства – прибыль. От ее уроня зависит финансовое состояние предприятия. В учхозе «Пригородное» прибыли недостаточно для эффективного ведения хозяйства.
В качестве меры для повышения прибыли возможно предложить проведение анализа себестоимости выпускаемой продукции и выявление путей ее снижения. Такими путями является: поиск более выгодных поставщиков материалов, повышение урожайности культур и продуктивности животных, повышение эффективности использования земли, экономия материальных и иных затрат, совершенствование организационной структуры предприятия.
в связи с отсутствием у предприятия собственных оборотных средств предлагается провести инвентаризацию внеоборотных активов для возможного выявления неиспользуемых основных средств, числящихся на балансе организации. Если таковое имущество будет обнаружено, то его необходимо реализовать. Также необходимо проверить обоснованность учета сумм по незавершенному стороительству.
В результате сокращения стоимости внеоборотных активов у организации появятся дополнительные собственные оборотные средства.
необходимо повысить ликвидность активов предприятия путем увеличения наиболее ликвидных и легко реализуемых активов.
Для этого можно предложить указанную выше инвентаризацию основных средств с целью их перевода в денежные средства, выяснить причину накопления медленно реализуемых активов, они должны быть пущены в производство. Если существуют залежалые, неликвидные запасы, то они должны быть реализованы.
для повышения коэффициентов ликвидности предприятия и сбалансированности дебиторской и кредиторской задолженности стоит обратить пристальное внимание на погашение долгов перед кредиторами.
Особенно это касается задолженности бюджету по налогам и сборам и задолженности перед поставщиками и подрядчиками.
результат проведения рекомендованных мероприятий проявится на платежеспособности предприятия: коэффициенты текущей ликвидности и обеспеченности собственными средствами будут в пределах своего нормативного значения. Следовательно, можно будет утверждать, что предприятию в ближайшие 3 месяца не будет угрожать банкротство.
Выводы и предложения
Деятельность независимых аудиторов с каждым годом становится более востребованной. Особенно это становится необходимым в складывающейся неблагоприятной экономической обстановке.
В связи с растущей потребностью расширяется и круг услуг, оказываемых аудиторами.
Финансовый анализ чрезвычайно важен для любой организации, руководство которой беспокоится о будущем развитии. Он позволяет не только проанализировать уже полученные результаты деятельности организации, но и заглянуть в будущее относительно ее финансового состояния.
Финансовый анализ проводится в несколько этапов, рассматривающих финансовое состояние организации с разных сторон: оценка структуры баланса, финансовой устойчивости организации, эффективности деятельности, ликвидности и платежеспособности.
Объединяя результаты анализа по этим направлениям, аудитор получает целостную картину сложившегося положения предприятия.
Методика финансового анализа была применена к предпритию с недостаточно устойчивым финансовым положением – ФГУП учебно-опытному хозяйству «Пригородное» АГАУ.
В целом можно определить уровень финансового состояния предприятия как средний.
Анализ финансового состояния показал полную несбалансированность дебиторской и кредиторской задолженности, а также отсутствие собственных оборотных средств, необходимых для нормального функционирования предприятия. Очень велика задолженность предприятия перед поставщиками, а также перед бюджетом по уплате налогов и сборов. Из-за низкой величины прибыли рентабельность предприятия находится на очень низком уровне. Но, в общем, текущая деятельность предприятия не приносит убытков.
Возможно, у предприятия имеются какие-то неиспользуемые мощности или здания, входящие в состав внеоборотных активов или излишние запасы сырья и материалов на складах. В таком случае неиспользуемые в производстве основные средства необходимо реализовать или найти иной способ, при котором они приносили бы доход предприятию. По запасам сырья и материалов можно провести инвентаризацию, выявить излишки и принять меры по их недопущению в следующем периоде.
Низкий уровень показателей ликвидности, свидетельствующий о том, что предприятие не в состоянии погасить свои краткосрочные обязательства, приводит к мысли о его потенциальном банкротстве.
Библиографический список
Положение по бухгалтерскому учету «Бухгалтерская отчетность предприятия» ПБУ 4/99: Утв. Приказом Минфина РФ от 6 июля 1999 г. № 43н // Финансовая газета. – 1999. – № 34. – С. 1–3.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ: Утв. Приказом Минфина РФ от 29 июля 1998 г. № 34н // Российская газета. – 1998. – 31 октября. – С. 4–5.
Федеральный Закон «Об аудиторской деятельности» от 07.08.2001 № 119-ФЗ.
Федеральный Закон О бухгалтерском учете: Федеральный закон от 21 ноября 1996 г. № 129-ФЗ // Российская газета. – 1996. – 28 ноября.
Аудит: Учебник для вузов /В.И. Подольский, Г.Б. Поляк, А.А. Савин и др.; Под ред. В.И. Подольского. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2002. – 655 с.
Бендиков М.А., Джамай Е.В. Совершенствование диагностики финансового состояния промышленного предприятия // Менеджмент в России и за рубежом. – 2001. – №5. – С. 80–95.
Герауф Ю.В. Методика оценки финансового состояния предприятия: Методическое пособие. – Барнаул: РИО АИПК АПК, 2002. – 39 с.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: учебник. – 3-е изд., перераб. и доп. – М.: Изд-во «Дело и Сервис», 2005. – 368 с.
Земсков В.В. Финансовый и статистический анализ в аудите // Аудиторские ведомости. – 2006. – №6.
Руденская И.П., Скрипка В.И. Финансовый анализ в аудите // Аудит и финансовый анализ. – 2001. №1.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК: Учебник / Г.В. Савицкая. – 3-е изд., испр. – Мн.: Новое знание, 2003. – 696 с.
Шеремет А.Д., Суйц В.П. Аудит: Учебник. – 4-е изд., перераб. и доп. – М.: ИНФРА-М, 2003. – 410 с.