Анализ баланса предприятия
Затем проводится оценка изменения валюты баланса за анализируемый период.
150,2 – 44,8 (убытки) = 105,4 тыс. руб. - итог валюты баланса на
01.01.98 г.
181,8 – 45,0 (убытки) = 136,8 тыс. руб. – итог валюты баланса на
01.01.99 г.
1101,8 тыс. руб. – итог валюты баланса на
01.01.2000 г.
Сравнение итогов валюты баланса за анализируемый период:
136,8 – 105,4 = 31,4 тыс. руб. - изменение валюты баланса за 1998 г.
1101,8 – 136,8 = 965,0 тыс. руб. – изменение валюты баланса за 1999г.
1101,8 – 105,4 = 996,4 тыс. руб. – изменение валюты баланса за 2 года.
Увеличение валюты баланса за 1998 год на 31,4 тыс. руб. и за 1999 г. на 965,0 тыс. руб. свидетельствует о росте производственных возможностей предприятия и заслуживает положительной оценки.
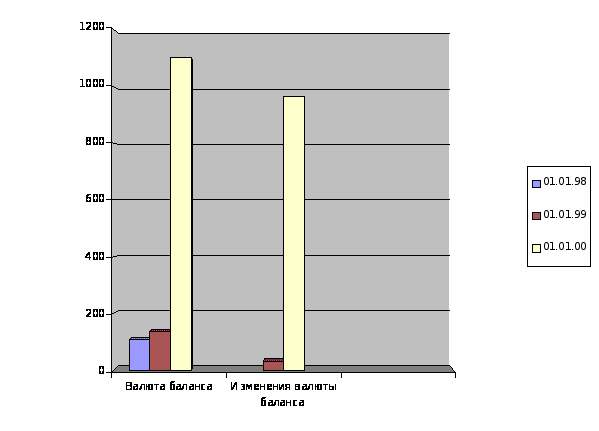
Рисунок 1. Диаграмма изменения валюты баланса.
Горизонтальный анализ заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения). Обычно берут базисные темпы роста за несколько периодов (лучше квартально). Один из вариантов горизонтального анализа приведен в таблице 2.
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции, но эти данные можно использовать при межхозяйственных сравнениях.
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
Таблица 2.
Горизонтальный анализ баланса.
|
Показатели |
01.01.1998 |
01.01.1999 |
01.01.2000 |
|||
|
т.руб. |
% |
т.руб. |
% |
т.руб. |
% |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Актив |
||||||
|
1.Внеоборотные активы |
||||||
|
1.1.Основные средства |
16,6 | 100 | 20,8 | 125,3 | 19,0 | 114,5 |
|
Итого по I разделу |
16,6 | 100 | 20,8 | 125,3 | 19,0 | 114,5 |
|
2. Оборотные активы |
||||||
|
2.1.Запасы |
85,6 | 100 | 109,2 | 127,6 | 187 | 218,5 |
|
2.2. Дебиторская задолженность |
2,8 | 100 | 5,0 | 178,6 | 20,8 | 742,9 |
|
2.3. Краткосрочные финансовые вложения |
- | - | - | - | 432,0 | 100,0 |
|
2.4.Денежные средства |
- | - | - | - | 2 | 100,0 |
|
2.5. Прочие оборотные активы |
0,4 | 100 | 1,8 | 450 | 441 | 110250 |
|
Итого по II разделу |
88,8 | 100 | 116 | 130,6 | 1082,8 | 1219,4 |
|
Раздел III «Убытки» |
44,8 | 100 | 45,0 | 100,4 | - | - |
|
Баланс |
150,2 |
100 |
181,8 |
121 |
1101,8 |
733,6 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
Пассив |
||||||
|
4. Капитал и резервы |
||||||
|
4.1.Уставный капитал |
20,0 | 100 | 20,0 | 100 | 20,0 | 100 |
|
4.2.Нераспределенная прибыль |
- | - | 66,6 | 100 | 239,4 |
359,5 |
|
Итого по IV разделу |
20,0 | 100 | 86,6 | 433,0 | 259,4 | 1297,0 |
|
Раздел V «Долгосрочные пассивы» |
- | - | - | - | - | - |
|
6.Краткосрочные пассивы |
||||||
|
6.1.Заемные средства |
21,4 | 100 | 30,0 | 140,2 | 465,2 | 217,4 |
|
6.2.Кредиторская задолженность |
98,0 | 100 | 48,6 | 49,6 | 360,6 | 368,0 |
|
6.3.Фонды потребления |
10,8 | 100 | 16,6 | 153,7 | 16,6 | 153,7 |
|
Итого по VI разделу |
130,2 | 100 | 95,2 | 73 | 842,4 | 647,0 |
|
Баланс |
150,2 |
100 |
181,8 |
121,0 |
1101,8 |
733,6 |
На рассматриваемом предприятии валюта баланса за 2 года увеличилась на 633,6% и составила на 01.01.2000 г. 1101,8 тыс.руб, внеоборотные активы увеличились на 14,5% или на 2,4 тыс. руб., что произошло за счет увеличения основных средств, оборотные активы увеличились на 1119,4% или на 994 тыс. руб. Положительной оценки заслуживает увеличение IV раздела «Капитал и резервы» до 259,4 тыс.руб. на 01.01.2000 г. Отрицательным моментом явилось наличие убытков на 01.01.1998 г. в сумме 44,8 тыс.руб. и на 01.01.1999 г. в сумме 45,0 тыс.руб., рост дебиторской задолженности на 642,9% или на 18 тыс.руб., кредиторской задолженности на 268% или на 262,8 тыс.руб..
Большое значение для оценки финансового состояния имеет и вертикальный(структурный) анализ актива и пассива баланса, который дает представление финансового отчета в виде относительных показателей. Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. С помощью вертикального анализа можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов. В таблице 3 структурно представлен баланс предприятия по укрупненной номенклатуре статей.
Таблица 3.
Вертикальный анализ баланса.
|
Показатели |
На 01.01.98 Удельный вес |
На 01.01.99 Удельный вес |
На 01.01.2000 Удельный вес |
|
1 |
2 |
3 |
4 |
|
Актив |
|||
|
1.Внеоборотные активы |
|||
|
1.1.Основные средства |
11,0 | 11,4 | 1,7 |
|
Итого по I разделу |
11,0 | 11,4 | 1,7 |
|
2.Оборотные активы |
|||
|
2.1.Запасы |
57,0 | 60,1 | 17,0 |
|
2.2.Дебиторская задолженность |
1,9 | 2,7 | 1,9 |
|
2.3.Краткосрочные финансовые вложения |
- | - | 39,2 |
|
2.4.Денежные средства |
- | - | 0,2 |
|
2.5.Прочие оборотные активы |
0,3 | 1,0 | 40,0 |
|
Итого по II разделу |
59,2 | 63,8 | 98,3 |
|
Раздел III «Убытки» |
29,8 | 24,8 | - |
|
Баланс |
100 |
100 |
100 |
|
Пассив |
|||
|
4.Капитал и резервы |
|||
|
1 |
2 |
3 |
4 |
|
4.1.Уставный капитал |
13,3 | 11,0 | 1,8 |
|
4.2. Нераспределенная прибыль |
- | 36,6 | 21,8 |
|
Итого по IV разделу |
13,3 | 47,6 | 23,6 |
|
Раздел V «Долгосрочные пассивы» |
- | - | - |
|
6.Краткосрочные пассивы |
|||
|
6.1.Заемные средства |
14,3 | 16,5 | 42,2 |
|
6.2.Кредиторская задолженность |
65,2 | 26,8 | 32,7 |
|
6.3.Фонды потребления |
7,2 | 9,1 | 1,5 |
|
Итого по VI разделу |
86,7 | 52,4 | 76,4 |
|
Баланс |
100 |
100 |
100 |
В активе баланса увеличилась доля оборотных средств, на основании чего можно сделать вывод:
может быть сформирована более мобильная структура активов, что улучшает финансовое положение предприятия, т.к. способствует ускорению оборачиваемости оборотных средств;
может быть отвлечена часть текущих активов на кредитование потребителей товаров и прочих дебиторов. Это свидетельствует о фактической иммобилизации части оборотных средств из производственной программы. На анализируемом предприятии именно такая ситуация: снизилась доля внеоборотных активов и соответственно увеличилась доля оборотных активов.
Анализируя структуру пассива баланса следует отметить увеличение доли капиталов и резервов с 13,3% до 23,6%, но однако высока остается доля заемного капитала – 76,4%. Положительной оценки заслуживает снижение доли кредиторской задолженности.
Горизонтальный и вертикальный анализ взаимодополняют друг друга, на их основе строится сравнительный аналитический баланс.
В сравнительном аналитическом балансе имеет смысл представить лишь основные разделы актива и пассива баланса.
Сравнительный аналитический баланс характеризует как структуру отчетной бухгалтерской формы, так и динамику отдельных ее показателей. Он систематизирует ее предыдущие расчеты.
В таблице 4 представлен сравнительный аналитический баланс за анализируемый период данного предприятия.
Таблица 4.
Сравнительный аналитический баланс.
.
|
Показатели |
Абсолютные величины |
Удельный вес |
Изменения |
|||||
|
01.01.98 |
01.01.2000 |
01.01.98 |
01.01.2000 |
В абсолют.велич. |
В удел. весах |
В % к вел. на нач. Пер. |
В % К Изм. итога баланса |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Актив |
||||||||
|
1. Внеоб. активы |
16,6 | 19,0 | 11,0 | 1,7 | 2,4 | -9,3 | 14,5 | 0,2 |
|
2.Оборотные активы в т.ч. |
88,8 | 1082,8 | 59,2 | 98,3 | 994,0 | 39,1 | 21,9 | 104,5 |
|
Запасы |
85,6 | 187,0 | 57,0 | 17,0 | 101,4 | -40,0 | 118,5 | 10,7 |
|
Дебиторская задолженность |
2,8 | 20,8 | 1,9 | 1,9 | 18,0 | - | 642,9 | 1,9 |
|
Денежные средства |
- | 2,0 | - | 0,2 | 2,0 | 0,2 | 100,0 | 0,2 |
|
3.Убытки |
44,8 | - | 29,8 | - | -44,8 | -29,8 | - | -4,7 |
|
Баланс |
150,2 |
1101,8 |
100,0 |
100,0 |
951,6 |
- |
633,6 |
100,0 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
Пассив |
||||||||
|
1.Собственный капитал |
20,0 | 259,4 | 13,3 | 23,6 | 239,4 | 10,3 | 1197 | 25,1 |
|
2.Заемный капитал в т.ч. |
130,2 | 842,4 | 86,7 | 76,4 | 712,2 | 10,3 | 547 | 74,9 |
|
Кредиты и займы |
21,4 | 465,2 | 14,3 | 42,2 | 443,8 | 27,9 | 117,4 | 46,6 |
|
Кредиторская задолженность |
98,0 | 360,6 | 65,2 | 32,7 | 262,6 | -32,5 | 268,0 | 27,6 |
|
Баланс |
150,2 |
1101,8 |
100,0 |
100,0 |
951,6 |
- |
633,6 |
100,0 |
На основе сравнительного баланса осуществляется анализ структуры имущества.
Структура стоимости имущества дает общее представление о финансовом состоянии предприятия. Она показывает долю каждого элемента в активах и соотношение заемных и собственных средств, покрывающих их в пассивах.
Из таблицы 4 видно на сколько увеличилось имущество предприятия +951,6 тыс.руб., или на 633,6% . У предприятия произошло изменение структуры стоимости имущества в сторону увеличения удельного веса в нем оборотных средств.
Прирост источников связан с увеличением собственного капитала на 239,4 тыс.руб. или на 1197% и заемного капитала на 712,2 тыс.руб. или 547%.
Структура имущества и даже ее динамика не дает ответ на вопрос , насколько выгодно для инвестора вложение денег в данное предприятие, а лишь оценивает состояние активов и наличие средств для погашения долгов.
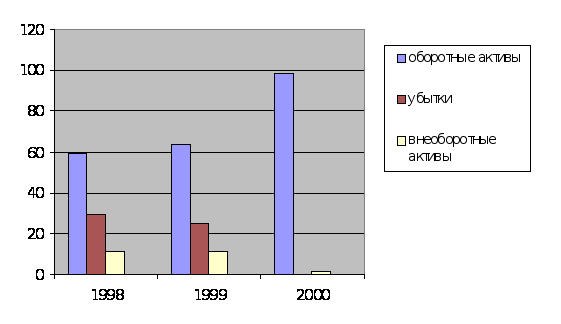
Рисунок 2. Структура активов баланса.
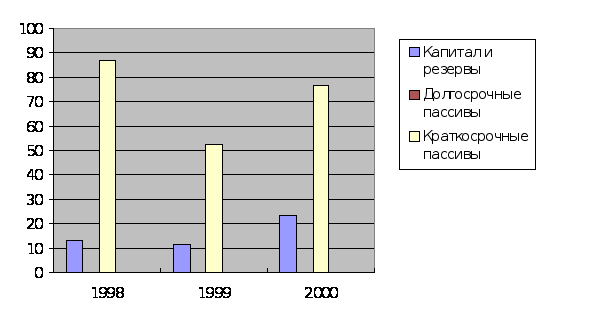
Рисунок 3. Структура пассивов баланса.
2.3 Анализ финансовой устойчивости.
Залогом выживаемости и основой стабильности положения предприятия служит его устойчивость. На устойчивость предприятия оказывают влияние различные факторы:
положение предприятия на товарном рынке;
производство и выпуск дешевой, пользующейся спросом продукции;
его потенциал в деловом сотрудничестве;
степень зависимости от внешних кредиторов и инвесторов;
наличие неплатежеспособных дебиторов;
эффективность хозяйственных и финансовых операций и т.п.
Такое разнообразие факторов подразделяет и саму устойчивость по видам. Так, применительно к предприятию она может быть: в зависимости от факторов, влияющих на нее, - внутренней и внешней, общей(ценовой), финансовой.
1.Внутренняя устойчивость – это такое общее финансовое состояние предприятия, при котором обеспечивается стабильно высокий результат его функционирования. В основе ее достижения лежит принцип активного реагирования на изменение внешних и внутренних факторов.
Внешняя устойчивость предприятия обусловлена стабильностью экономической среды, в рамках которой осуществляется его деятельность. Она достигается соответствующей системой управления рыночной экономикой в масштабах всей страны.
2.Общая устойчивость предприятия – это такое движение денежных потоков, которое обеспечивает постоянное превышение поступления средств(доходов) над их расходованием(затратами).
3.Финансовая устойчивость является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Поэтому финансовая устойчивость формируется в процессе всей производственно-хозяйственной деятельности и является главным компонентом общей устойчивости предприятия.
Анализ устойчивости финансового состояния на ту или иную дату позволяет ответить на вопрос: насколько правильно предприятие управляло финансовыми ресурсами в течение периода, предшествующего этой дате. Важно, чтобы состояние финансовых ресурсов соответствовало требованиям рынка и отвечало потребностям развития предприятия, поскольку недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия и отсутствию у него средств для развития производства, а избыточная – препятствовать развитию, отягащая затраты предприятия излишними запасами и резервами. Таким образом, сущность финансовой устойчивости определяется эффективным формированием, распределением и использованием финансовых ресурсов, а платежеспособность выступает ее внешним проявлением.
Платежеспособность-это способность своевременно полностью выполнить свои платежные обязательства, вытекающие из торговых, кредитных и иных операций платежного характера.
Расчет платежеспособности проводится на конкретную дату. Эта оценка субъективна и может быть выполнена с различной степенью точности.
Для подтверждения платежеспособности проверяют: наличие денежных средств на расчетных счетах, валютных счетах, краткосрочные финансовые вложения.
Эти активы должны иметь оптимальную величину. С одной стороны, чем значительнее размер денежных средств на счетах, тем с большей вероятностью можно утверждать, что предприятие располагает
достаточными средствами для текущих расчетов и платежей.
С другой стороны, наличие незначительных остатков