Облік запасів і аналіз ефективності їх використання
 бухгалтерський)
Рис. 1.2.Організація складського обліку запасів та облік в бухгалтерії
Основою для розрахунку нормативних величин виступає норма мате -ріальних витрат у натуральному вираженні. Відносно продукції норми матеріальних витрат поділяють на наступні групи (табл. 1.2).
Основними джерелами формування нормативної бази прямих матеріальних витрат є: конструкторська документація специфікація деталей, вузлів та збірних з'єднань; технологічна документація технологічні описи виникнення та обробки деталей та вузлів, подетально маршрутні відомості, закріплення деталеоперацій за цехами, виробничими ділянками; специфікація вузлування; комплектовочні відомості покупних напівфаб -рикатів та виробів.
Таблиця 1.2
Групи норм матеріальних витрат
| Норми |
Характеристика порч |
| Поопераційна | Регламентує витрачання запасів на окрему операцію. Систематизуючи ці норми у відомості поопераційних норм витрат по виробничих одиницях, можна отримати кошторис матеріальних витрат по підрозділу. Поопераційні норми витрачанні матеріалів використовуються для розробки нормативно-технологічних карт, кошторисів матеріальних витрат та нормативних калькуляцій. |
| Подетальна | Отримують в результаті узагальнення поопераційних норм, що відносяться до окремого найменування деталей. Систематизацію проводять у спеціальних відомостях подетальних норм. |
| Повузлова | Регламентує витрачання матеріалів на окремі вузли, які можуть бути використані на самому підприємстві, реалізовані на сторону в складі запасних частин або у складі товарної продукції |
| Функціональна | Розраховується при удосконаленні технології виробництва та його організації, збільшенні серійності та використанні поточних методів виробництва окремих виробів, вузлів деталей тощо. Вцілому функціональні норми характеризують процес функціонування матеріалів, що використовуються у виробництві. Такі норми застосовують у конструкторських розробках, створенні і удосконаленні технологічних процесів виробництва конкретних видів продуктів. |
В залежності від структури підприємства матеріали відпускаються з центральних (головних) складів, на склади підрозділів або безпосередньо на самі підрозділи (за відсутності у них складів) та з цехових складів (комор) у виробництво (відділів, бригад, безпосередньо на робочі місця) у відповідності з встановленими нормами та обсягами виробничої програми.
Важливим моментом при управлінні витрачанням запасів є їх економія, яка може забезпечуватись завдяки контролю товарно виробничих цінностей за кожним робочим місцем, а також зниження матеріаломісткості продукції, при цьому попередньою формою контролю за витрачанням запасів є їх лімітування.
Ліміти відпуску матеріалів на виробництво встановлюються відділом постачання чи іншими підрозділами (посадовими особами) за рішенням керівника підприємства, з врахуванням залишків матеріалів на початок кінець запланованого періоду.(10 с. 178)
Відхилення за нормами та понадлімітним витрачанням матеріалів можна визначити за первинними документами, такими як: лімітно-забірна картка, вимога-накладна, накладна, вимога на додатковий відпуск матеріалів, накладна на понадлімітний відпуск сировини та ін.
Виходячи з конкретних умов діяльності, підприємства крім форм первинних облікових документів, які містяться в альбомах уніфікованих форм первинної облікової документації, можуть застосовувати самостійно розроблені форми первинних облікових документів з руху матеріально-виробничих запасів.
При одержанні матеріалів для виробництва виробів (продукції) в обмін на забраковану і для усунення браку до лімітно-забірної картки або вимоги-накладної додаються акти (повідомлення) про брак із зазначенням шифру виробу, деталі або номеру замовлення, за яким виготовлена забракована продукція.
При заміні матеріалу, передбаченого встановленою для даного виробу (продукції) технологією, іншим матеріалом оформляться вимога на заміну.
Передача матеріалів з одного складу підприємства на інший, а також зі складу (комори) одного підрозділу підприємства на склад (комору) іншого підрозділу оформлюються накладними на внутрішнє переміщення.
Підрозділи підприємства щомісячно складають звіти про наявність та рух оборотних матеріальних запасів, які разом з іншими документами з обліку витрат на виробництво передаються до бухгалтерії підприємства згідно з графіком документообігу.
Документальний контроль за рухом і зберіганням запасів доповнюється інвентаризацією, якій належить важлива роль в управлінні матеріальними активами. У вітчизняній і зарубіжній практиці застосовується постійна або безперервна, періодична і річна інвентаризація.
1.3 Використання внутрішньої звітності при управлінні запасами
Важливим при управлінні запасами є складання вчасної, достовірної внутрішньої бухгалтерської звітності про рух запасів за видами оборотних матеріальних запасів та місцями їх зберігання.(8, с.107)
Інформація, яка знаходиться в прийнятих до обліку первинних документах, систематизується на рахунках бухгалтерського обліку в регістрах синтетичного та аналітичного обліку методом подвійного запису. Така звітність може складатись матеріально відповідальною особою на підставі первинних документів, що відображають фактичний рух матеріалів і комплектуючих (накладних, вимог на відпуск матеріалів, лімітно-забірних карток, карток руху тощо). Один з примірників звіту про запаси може передаватись до бухгалтерії і використовуватись в якості регістру аналітичного обліку, на основі якого можуть бути здійснені записи до Головної книги, журналів та піших регістрах бухгалтерського обліку. Другий примірник може використовуватись як звіт матеріально відповідальної особи підприємства.
Важливим документом при оприбуткуванні товарно-матеріальних цінностей є вантажна квитанція, яка засвідчує дійсність відправлення вантажу, служить підставою для його отримання і для пред'явлення претензій транспортним організаціям при частковій або повній втраті вантажу.
Відповідно до первинних документів, на матеріальні цінності, що надійшли, заповнюються прибуткові ордери. Прибуткові ордери виписуються на кожний номенклатурний номер або партію товарно-матеріальних цінностей.
Виробничі запаси зі складів підприємства відпускаються в цехи для виготовлення продукції і на господарські потреби, а також на сторону для переробки чи реалізації як надлишкові чи непотрібні.
Під відпуском у виробництво розуміють відпуск виробничих запасів для виготовлення продукції, виконання робіт чи надання послуг. Відпуск виробничих запасів у комори цехів розглядається як внутрішнє переміщення запасів.
Основними первинними документами, якими оформляють операції відпуску виробничих запасів, є:
лімітно-забірна картка (М-8, 8-а, 9, 9-а), призначена для оформлення видачі матеріалів, які систематично споживаються при виготовленні продукції, а також для поточного контролю за дотриманням встановлених лімітів відпускузапасів на виробничі потреби. Використовується для оперативного обліку на складі, аналітичного і синтетичного обліку відпуску запасів у межах затвердженого ліміту;
вимога (М-10, М-10а, М-11) заповнюється при разовому відпуску запасів для виробничих та господарських потреб;
накладна на відпуск матеріалів на сторону (М14, М-15 а) застосовується для оформлення відпуску матеріалів виробничим одиницям, об'єднанням чи стороннім організаціям.
При застосуванні періодичної системи обліку надходження та вибуття запасів їх залишки під час складання звітності групуються на певну дату (місяць, квартал, рік).
Постійна система обліку надходження та вибуття запасів характеризується тим, що облік за рухом та залишками запасів відображається станом на кінець робочого дня. Ця система обліку є точнішою, оскільки надає оперативну інформацію. Проте її недоліком є велика трудомісткість.
Основні первинні документи, якими оформляються операції з руху запасів, наведені в таблиці 1.3.(10, с. 181)
Таблиця1.3.
Перелік форм первинних документів для обліку виробничих запасів
| Назва форми | |
| 1 | 2 |
| М-1 | Журнал обліку вантажів, що надійшли |
| М-2 | Довіреність |
| М-2а | Акт списання бланків довіреностей . |
| М-3 | Журнал реєстрації довіреностей |
| М-4 | Прибутковий ордер |
| М-7 | Акт про приймання матеріалів |
| М-8 | Лімітно-забірна картка (на одне найменування матеріалу та багаторазовий відпуск) |
| М-9 | Лімітно-забірна картка (для багаторазового відпуску 2—5 найменувань матеріалів) |
| М-10 | Акт-вимога на заміну (додатковий відпуск) матеріалів |
| М-11 | Накладна-вимога на відпуск (внутрішнє переміщення) |
| М-12 | Картка складського обліку матеріалів |
| М-13 | Реєстр приймання-здачі документів |
| М-14 | Відомість обліку залишків матеріалів на складі |
| М-15 | Акт про приймання устаткування |
| М-І5а | Акт приймання-передачі устаткування до монтажу |
| М-16 | Матеріальний ярлик |
| М-1 7 | Акт про виявлені дефекти устаткування |
| 1М-1 8 | 2Сигнальна довідка про відхилення фактичного залишку матеріалів від встановлених норм запасу |
| М-19 | Матеріальний звіт |
| М-20 | Накладна на відпуск товарно-матеріальних цінностей (бланк суворої звітності) |
| М-21 | Інвентаризаційний опис |
| М-22 | Акт на списання матеріалів відкритого зберігання |
| М-23 | Акт про витрату давальницьких матеріалів |
| М-26 | Картка обліку устаткування для встановлення |
| М-28 | Лімпно-забірна картка (для будівельних організацій) |
| М-2 8а | Лімітно-забірна картка |
2. Шляхи вдосконалення управління запасами на підприємствах
2.1 Управління запасами на підприємстві за допомогою моделі EOQ
Основними питаннями управління матеріально-технічним забезпеченням (управління запасами) є визначення вартості замовлення та коли і скільки ми повинні завезти матеріальних ресурсів. Для цього необхідно розрахувати оптимальний обсяг замовлення чи поставки. Цей обсяг ще має назву економічного розміру замовлення (EOQ (Economic Ordering Quantity)).
Ідея використання базової моделі EOQ (Economic Ordering Quantity), тобто, моделі оптимального рівня запасів, полягає в визначенні такого рівня запасів, підтримання якого мінімізує сукупні витрати на управління ними. При цьому, сукупні витрати розбиваються на три однорідні групи: витрати зберігання, витрати, пов'язані з формуванням запасів і витрати, що виникають внаслідок недоліку товарних запасів. В таблиці 2.1. більш детально подана ця класифікація, а також вплив, який здійснює збільшення рівня запасів на поведінку витрат кожної групи.
Зростання рівня запасів супроводжується збільшенням витрат зберігання в прямопропорційній залежності (пряма А на рис. 2.1.), бо росте обсяг капіталу мобілізованого в запаси, складські витрати, витрати, пов'язані з старінням і псуванням товарів.(14)
На другу і третю групу витрат збільшення рівня запасів справляє протилежну дію і веде до їхнього зниження за рахунок ефекту економії від масштабу діяльності, використання оптових знижок постачальників, відвертання дефіциту товарних запасів і зниження рівня обслуговування клієнтів при коливаннях попиту. При цьому, темпи зниження витрат зменшуються з зростанням рівня запасів. Закон зменшення витрат управління запасами, які відносяться до другої і третьої групи, описується кривої гіперболічного вигляду (крива В на рис.2.1).
Таблиця 2.1.
Класифікація витрат управління запасами.
| Види витрат | Характер поведінки витрат при збільшенні рівня запасів | |
| 1 | 2 | |
|
I. Витрати зберігання запасів: а. Витрати, зв'язані з іммобілізацією капіталу, що інвестувався в запаси. б. Складські видатки. в. Видатки по страхуванню. г. Податок на майно. д. Псування, старіння і крадіжки. |
Ростуть | |
|
II. Витрати пов'язані з формуванням запасів. а. Витрати розміщення замовлень. б. Транспортні видатки. |
Знижуються | |
|
III. Витрати пов'язані з дефіцитам запасів а. Втрати обсягу реалізації. б. Втрати від зниження гудвілу. в. Втрати від неоптимального використання ціно-вих дисконтів, що надаються постачальниками. |
Знижуються | |
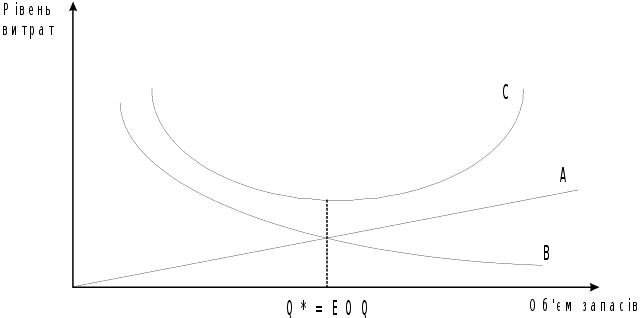 Рис.
2.1. Залежність
рівня витрат
від обсягу
товарних запасів
Динаміка сукупних витрат, що є сумою витрат перерахованих груп, визначається двома протилежними тенденціями при збільшенні рівня запасів: одна складова цих витрат росте, інша – зменшується. Ефектом двох зустрічних процесів є характер поведінки сукупних витрат, що описується кривою С на рис 2.1. Їхня поведінка характеризується наявністю оптимальної точки Q*, тобто, таким розміром запасів, при якому сукупні витрати досягають мінімального рівня. Якщо рівень запасів менш Q*, то збільшення їхнього обсягу веде до зниження сукупних витрат. Це досягається за рахунок того, що витрати зберігання ростуть повільніше, ніж зменшуються витрати другої і третьої групи. В точці оптимального рівня запасів Q*, в якій лінії А и В перетинаються, темпи зміни витрат різноманітних груп врівноважуються, і сукупні витрати стають мінімальними. При подальшому збільшенні запасів, темпи зростання витрат зберігання перевищують темпи зниження витрат другої і третьої групи, і сукупні витрати зростають.(7)
В відповідності з моделлю EOQ, при розрахунку оптимального розміру запасів припускається виконання наступних основних допущень:
Попит на товари відомий і на даному проміжку часу залишається постійним;
Ціна закупки товарів у постачальників не залежить від обсягу закупок;
Час постачання, тобто, час між розміщенням замовлення і надходженням товарів на склад відомий і є постійною величиною;
При даному рівні запасів, витрати не змінюються в часу;
Постачання товарів відбувається однаковими партіями в дискретні проміжки часу.
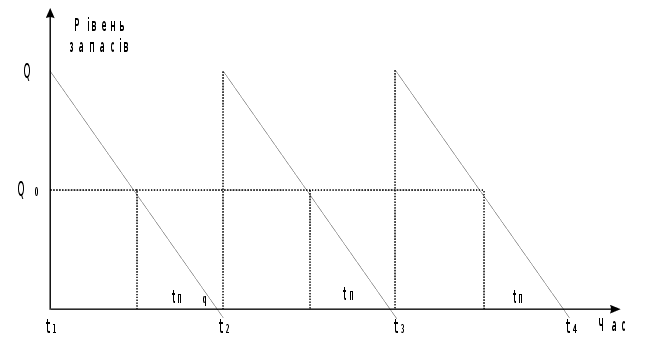 В
рамках перерахованих
допущень, процес
формування
і реалізації
товарних запасів
описується
динамічною
схемою, яка
наведена на
рис. 2.2.
Рис. 2.2. Динамічна схема процесу формування і реалізації товарних запасів та графічна ілюстрація розрахунку точки замовлення.
Точки t1, t2, t3, … тимчасової осі відповідають моментам постачання партії товарів,
Величина Q на осі ординат – обсягу наявних запасів. Кут нахилу прямих, що моделюють динаміку товарних запасів, відображає швидкість їхньої реалізації.
В моделі оптимального рівня запасів EOQ використовуються наступні позначки:
S – обсяг реалізації товарів в рік (в нат. од.),
N – кількість замовлень в рік,
Q – розмір одного замовлення,
(t2 – t1) – період реалізації партії товарів,
Q0 (або A) – середній розмір наявних запасів данногоперіоду,
p – ціна закупки одиниці товару у постачальників,
C – середні витрати зберігання (в відсотках від вартості запасів).
Т1 – сукупні витрати зберігання,
F – витрати розміщення одного замовлення і його транспортування,
Т2 – сукупні витрати розміщення і транспортування запасів,
T – сукупні витрати управління запасами.
Розмір одного замовлення визначається:
Q = S / N
Середній розмір наявних запасів в течію періоду t, де t = 360 / N, складає:
А = (Q+0) / 2=S / 2N.
Тоді, сукупні витрати зберігання можуть бути розраховані наступним чином:
Т1 = Ср А = Ср Q / 2,
А сукупні витрати розміщення і транспортування:
Т2 = Fmin = FS / 2А = FS/Q
В цьому випадку, сукупні витрати управління запасами визначаються співвідношенням:
Т = Т1+Т2=Ср Q / 2+FS / Q.
Оптимальний рівень запасів Q*, що мінімізує сукупні витрати, є рішенням рівняння:
Cp /2 – FS / Q2 = 0
Q* = 2FS / Cp
Після розрахунку оптимального рівня запасів, стає можливим визначення оптимальної кількості замовлень в рік (N*) і оптимальна кількість днів між замовленнями (t): N*=S / Q*; t*=365 / N*
Наступним важливим питанням є розрахунок крапки замовлення Q0, тобто, такого рівня запасів, після досягнення якого слід розміщувати замовлення.
Необхідність такого розрахунку обумовлена тим, що між розміщенням замовлення і отриманням товарів підприємством існує деякий проміжок часу, що називається періодом постачання. Якщо цей часовий період не враховувати, виникає небезпека перерв в реалізації товарів споживачам внаслідок незабезпечення підприємства товарними запасами.
Точка замовлення розраховується, виходячи з співвідношення:
Q0 = tп q,
Де q – обсяг реалізації товарів в день, що називається коефіцієнтом попиту
Наведена базова модель EOQ є найбільш розповсюдженою і застосовується більшістю компаній розвинених країн в якості основи прийняття рішень по управлінню товарними запасами.
Недоліком цієї моделі є досить жорстка система вхідних передумов, в частковості, припущення про незмінність попиту, незалежності оптових цін від обсягу закуповуваної партії товарів і інші гіпотези. Ці припущення в реальній практиці, особливо в умовах нестабільної ринкової середи України, не завжди виконуються. Тому в кожному конкретному випадку, базова модель EOQ повинна бути доопрацьована в відповідності з зміною вхідних допущень. Далі розглядається відома модифікація моделі, що враховує можливі зміни попиту, а також модифікація, що дозволить зняти допущення про незмінність оптових цін.
Вхідна передумова моделі незмінності попиту на проміжку часу, що розглядається, зумовлює припущення, яке полягає в тому, що швидкість реалізації товарних запасів q залишається постійної:
q = Q/t = Q N / 365 = const
В період часу t: t = 365 / N
Цієї ситуації відповідає динамічна схема стану запасів, наведена раніше на рис. 2.2.
Якщо попит на товари зміниться, і швидкість реалізації запасів збільшиться, ця динамічна схема стає некоректною і не може адекватно відбивати реальні процеси. Виникає небезпека дефіциту запасів внаслідок несвоєчасного розміщення замовлення і більш пізнього постачання товарів, ніж це необхідно. Незабезпеченість запасами товарообороту, що зростає, веде до втрати прибутків і перерв в операційній діяльності, яка повинна мати безперервний, оптимально збалансований характер.(14)
В силу цих причин виникає необхідність появи категорії страхових запасів (Qs), створення яких необхідно для захисту підприємства від втрат внаслідок вагань попиту, тривалості періоду постачання і інших факторів зовнішньої середи. При цьому, оптимізація обсягу страхових запасів повинна вирішити дилему для підприємства між прибутковістю і ризиком. Зростання страхових запасів веде до зниження ризику виникнення їхнього дефіциту і втрат прибутків від незабезпеченості запасами товарообороту, що зростає. З іншого боку, підтримання їх надмірно високого рівня тягне невиправдане зростання витрат зберігання. Таким чином, оптимальний рівень страхових запасів повинен забезпечувати стан динамічної рівноваги двох зустрічних процесів – втрата прибутків від дефіциту запасів і від їхнього надлишку.
Модифікація динамічної схеми стану запасів на проміжку часу, що розглядається, з урахуванням зміни швидкості їхньої реалізації, вказана на рис 2.3.
В цьому випадку розрахунок оптимального рівня запасів Q*,точки замовлення Qт, вимагає деякого корегування і врахування необхідності наявності страхового запасу. Якщо максимальна швидкість реалізації товарів відома, то для розрахунку необхідного рівня страхового запасу може бути використане співвідношення:
Qs = (qmax - q) * t
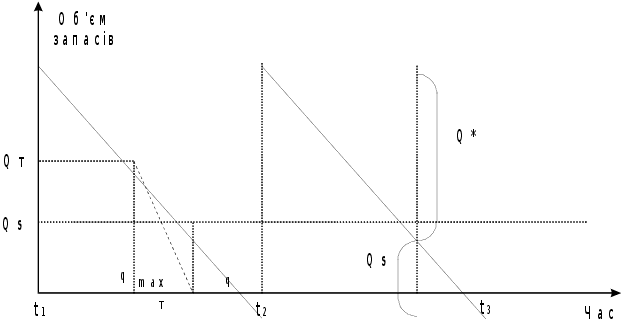 Рис.
2.3. Динамічна
схема стану
запасів з урахуванням
зміни швидкості
реалізації.
Тоді оптимальний рівень запасів складає:
Q* + Qs = Q* + (qmax - q) t = (2FS/Cp) 1/2+(qmax - q) t
А точка замовлення Q, розраховується по формулі:
Qт = qT + Qs = qT + (qmax - q) T
Приклад 1Нехай підприємству на рік необхідно 200 гл бензину. Якщо така кількість надходить одночасно, то виробничий запас безпосередньо після закупівлі становитиме 200 гл, однак з часом постійно зменшуватиметься і наприкінці року дорівнюватиме 0. Середньорічний запас складатиме 100 гл = [(200 + 0): 2]. Якщо закуповувати сировину двічі на рік, тобто кожного разу по 100 гл, то середньорічний запас становитиме 50 гл = [(100 + 0): 2]. Залежність величини партії поставки та запасу сировини зображено на рис 2.1. Ця залежність дозволяє встановити таку закономірність: чим більша партія сировини, що одночасно постачається, тим більша величина середньорічного запасу та величина затрат на зберігання.
2.2 Управління запасами на підприємстві за допомогою моделей АВС-, ХYZ- аналізу
У практичній діяльності підприємств для виконання наміченої виробничої програми заготовляється багато видів ресурсів. Якщо порівнювати вартість окремих ресурсів із загальною вартістю всіх, то вони мають різну частку. В моделі АВС всі ресурси поділяють на три класи: А, В та С. До класу А відносять по черзі (в порядку зменшення частки) ресурси доти, доки загальна частка сукупності ресурсів не досягне 80 %. До класу В відносять так само наступні ресурси, доки їх загальна частка в загальній потребі ресурсів не досягне 15 % і до класу С відносять види ресурсів не віднесені до класів А та В.
Наприклад, до А-деталей належать ті, які займають 75% від загального обороту, В-деталей - 20% і С-деталей - 5% від обороту. Така класифікація дозволяє виявити, яким видам матеріалів (А-види) чи яким постачальникам (А-постачальникам) необхідно приділяти особливу увагу, що дозволить суттєво підвищити ефективність закупівельної діяльності. За цією системою група А підлягає найбільш ретельному контролю, групі В приділяється менше уваги (порівняно з групою А),' за С-групою - контроль послаблений.(16, с. 374)
Класифікація постачальників теж здійснюється в розрізі А-, В-, С-груп (згідно з питомою вагою в загальному обороті) (табл. 2.2).
Таблиця 2.2
Класифікація постачальників
|
Група постачальників |
Питома вага в обороті (вартісна характеристика), % |
Питома вага в загальній кількості постачальників (кількіснахарактеристика), % |
|
А |
75 |
5 |
|
В |
20 |
20 |
|
С |
5 |
75 |
Для групування постачальників слід використовувати інформацію, що відображається в системі фінансового обліку і стосується розрахунків із постачальниками. Зокрема, на основі АВС- аналізу можна встановити, що 5% підприємств забезпечують 75% обороту, 20% підприємств забезпечують 20% обороту і 75% підприємств - 5% обороту.
Аналогічну класифікацію проводять за тими видами сировини та матеріалів, які підлягають постачанню. Згідно з цим методом кількісні значення АВС-матеріалів (5%; 20%; 75%) відповідають вартісним значенням обороту (75%, 20% та 5%).
На основі АВС-аналізу можна визначити, які види сировини та матеріалів потребують особливої уваги, тобто в першу чергу А-види, потім В-види і насамкінець С-види, якщо за мету поставити мінімізацію затрат у процесі постачання.
Встановлення нових пріоритетів у разі використання АВС-аналізу дає змогу розробити конкретні заходи, до яких для А-видів матеріалів можна віднести здійснення детальнішого аналізу структури затрат та цін, 100% контроль запасів, організацію особистих зустрічей з постачальниками А-видів матеріалів, точніше визначення страхових запасів, використання функціонально-вартісного аналізу.
Для С-матеріалів слід розробляти заходи, спрямовані на спрощення оформлення замовлень, контролю запасів та ведення складського обліку, використання великих партій замовлень.
В-матеріали займають проміжне місце між А- та С-деталями і можуть наближатися або до А- або до С-деталей, тому заходи, які належить здійснити, залежать від конкретної ситуації.
АВС-аналіз використовують під час дослідження затрат у процесі постачання за елементами, місцями виникнення та об'єктами калькулювання. На підставі АВС-аналізу можна визначити, яким деталям, матеріалам та постачальникам необхідно приділяти максимальну увагу. Найбільша увага, яка буде приділена А-деталям та А-постачальникам, забезпечить підприємству максимальний ефект та економію часу. Адже не всі постачальники та види сировини і матеріалів однаково вигідні з точки зору ефективності діяльності підприємства.
Оптимізують процес постачання на усвідомленні економічної значимості видів сировини та матеріалів залежно від специфіки їх використання. Скористаємося АВС-аналізом (табл. 2.3).
Таблиця 2.3
Економічна значимість запасів залежно від частоти їх використання
| Економічна значимість матеріалів | Частота використання сировини та матеріалів | |
| рівномірне споживання, багаторазове використання | нерівномірне споживання, одноразове використання | |
| А-види матеріалів | Регулювання за потребою | Регулювання за потребою |
| В-види матеріалів | Регулювання за витрачанням | Регулювання за потребою |
| С-види матеріалів | Регулювання за витрачанням | Регулювання за витрачанням |
Регулювання запасів матеріалів за потребою здійснюється на основі плану постачання для А-видів. Для С-видів регулювання запасів здійснюється за витрачанням на основі фактичної наявності запасів. Це означає, що зменшення запасів до критичного рівня є основою для укладання нової угоди з метою поповнення запасу.
Отже, на основі АВС-методу для коригування оптимального обсягу запасу використовують:
систематичний контроль запасів А-групи;
періодичний контроль запасів В-групи;
вибірковий контроль запасів С-групи.
Крім співвідношення «кількість-вартість», яке характеризує АВС-аналіз, для оцінки обсягів постачання можуть існувати інші критерії, наприклад, структура споживання окремих видів матеріалів, що характерно для ХYZ-аналізу. На основі ХYZ- аналізу матеріали підлягають класифікації відповідно до структури споживання, умов постачання та точності прогнозу (табл. 2.4)
Таблиця 2.4


 Аналіз структури
споживання
Види Структура Умови закупівлі Точність
матеріалів
споживання
прогнозу
Матеріал Х Споживання має Постачання пара- Висока
 постійний
характер лельно
з процесом
МатеріалY Споживання Створюються запаси Середня
постійно коливає-
ться в більший чи