Бухоблік та аудит в сучасних умовах господарювання на Черкаському МППЗТ
- автоматичне ведення протоколу (та захист цього протоколу від модифікації) передавання розрахункових документів між банком і клієнтом як у банк, так і в автоматизоване робоче місце клієнта;
- автоматичне архівування протоколів наприкінці дня.
26 Юридичною підставою для входження клієнта в систему електронних
платежів "клієнт-банк" і оброблення його електронних документів банком є окремий договір між ним і банком.
Автоматичне робоче місце клієнта забезпечує автоматичне ведення поточного стану власного рахунку в банку, враховуючи проведені початкові та зворотні гшатежі.Електронні документи, що подаються клієнтом у банк, мають відповідати формату платіжних документів системи електронних платежів НБУ, із зазначенням електронних цифорових підписів відповідальних осіб платника, яким згідно з установчими документами надане право підпису.
При використанні системи "клієнт-банк" здійснюється звіряння (квитовка) файлів початкових і зворотних платежів між банком і автоматизованим робочим місцем клієнта, підготовка виписки за платіжними операціями клієнта в банку протягом операційного дня та звіряння цієї інформації з інформацією із автоматизованим робочим місцем клієнта наприкінці дня.
Після отримання від банку виписки з рахунку клієнт складає "'Реєстр розрахункових документів, які відправлені в банк каналами зв"язку і прийняті банком до оплати".
Одним із основних напрямків діяльності НБУ на сьогодні є утворення національної системи масових електронних платежів, яка базується на використанні банківських платіжних карток.
Згідно з положенням НБУ "Про впровадження пластикових карток міжнародних платіжних систем" від 24.02.97 p. банківська платіжна картка -пластиковий ідентифікаційний засіб, за допомогою якого можна керувати банківським рахунком, тобто здійснювати операції сплати за товари, послуги та отримувати готівкові кошти.
У процесі розвитку карткових систем виникло багато різновидів пластикових карток, які розрізняються за призначенням, функціональними та технічними характеристиками і категоріями споживачів.Банківські платіжні картки лише одна з гілок "дерева" пластикових карток.
27
На рис. 1.6 наведена кваліфікація банківських платіжних карток за п"ятьма ознаками.
|
Види банківських платіжних карток |
||||||||||||||||||||||
|
За способом запису інформації |
За схемою розрахунків |
За класом карток |
За власниками |
За платіжними системами |
||||||||||||||||||
|
Мікропроцесорні |
Едекіронний гаманець |
Звичайні |
Індивідуальні |
Міжнародні |
||||||||||||||||||
|
3 магнітною смугою |
Дебетна картка |
Привілейовані |
Корпоративні |
Національні |
||||||||||||||||||
|
. |
||||||||||||||||||||||
|
Ембосоваїгі |
Кредитна к&ртка |
Локальні |
||||||||||||||||||||
Рис. 1.6. Кваліфікація банківських платіжних карток
Найпростішою формою запису інформації на картку є ембосування -рельєфне нанесення номера картки, строку дії, прізвища та імені власника.
Магнітний запис вважається найрозповсюдженішим способом нанесення інформації на платіжні картки.Інформація, що міститься на магнітній смузі, включає в себе відомості про власника картки та саму картку.
Смарт-картка - гшастиковий прямокутник, аналогічний картці з магнітною смугою, але замість смуги в таку картку вбудовано мікропроцесор, який дозволяє змінювати записану інформацію при проведенні операцій з
28 карткою.Крім даних про власника картки та номера його рахунка, на
карточці є інформація про залишок коштів на рахунку.
За схемою розрахунків усі платіжні інструменти можна поділити на два види: "pay now " (плати зараз) та "pay later" (плати пізшше).Інструменти першого виду - це дебетні картки, які забезпечують доступ до депозитних рахунків. Списання коштів відбувається шляхом дебетування рахунка відразу після купівлі власником картки товару чи отримання готівки.
Якщо коштів на рахунку недостатньо для здійснення операції платежу, то операція не відбувається.
Продукт класу "pay later" - кредитні картки.Як правило, вони передбачають нульове сальдо рахунка, а всі операції з карткою здійснюються у кредит. У кінці кожного місяця банк-емітент робить процедуру білішу, тобто надсилає власнику картки спеціальну виписку з карткового рахунка з переліком усіх операцій, проведених за цей час, а також сум і строків сплати заборгованості. У держателя картки є два таких альтернативних варіанти розрахунків з банком:
- сплатити борг без виплати відсотків протягом пільгового періоду -25-30 днів з дати платежу, вказаного у виписці;
- продовжити кредит за межі пільгового періоду з нарахуванням відсотків на суму непогашеної заборгованості (15-20%).
За власниками карток вони поділяються на індивідуальні, тобто видані фізичній особі, та корпоративні, або картки юридичних осіб.Корпоративні картки є двох видів:
- картка підзвітної особи - використовується для оплати ділових витрат (витрати у відрядженні, підзвітні суми);
- картка управління розрахунковим рахунком - може бути використана для оплати товарів та послуг на терміналах комерсантів, а також на спеціалізованих пристроях формування електронних аналогів платіжних доручень.
29 Картки можуть бути як звичайними, тобто розрахованими на масовий
ринок, так і привілейованими - на громадян з великими доходами і високим кредитним рейтингом.Ці картки порівняно із звичайними дають їх власникам право на додаткові послуги та пільги.
Картка - інсрумент безготівкових розрахунків, тому її існування пов"язане з функціонуванням певної платіжної системи: локальної або міжбанківської (регіональна, національна, міжнародна). Так, наприклад, на рис. 1.7 наведено схему розрахунків при використанні карток у локальній платіжній системі (платіжна система, в якій банк , що видає платіжні картки та обслуговує карт-рахунки є одночасно і банком, що підписує угоду з торгівельними підприємствами на ослуговування карток, здійснює обробку трансакцій та бере на себе проведення з торговцями усього спектра операцій з картками).
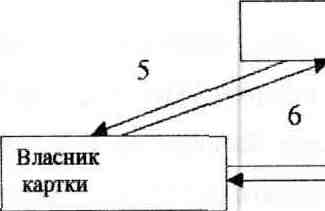
БАНК
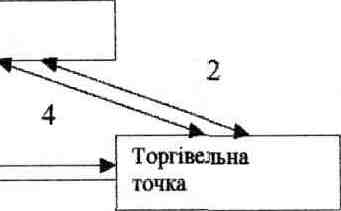
1 - власник картки передає й касиру;
2 - касир перевіряє зовнішні реквізити картки та здійснює процедуру авторизації - отримання дозволу банку на здійснення операції з використанням платіжної картки;
3 - касир оформляє торговий чек (у трьох примірниках) та повертає картку покуплю разом із товаром і чеком;
4 - другий примірник чека надсилається до банку, а банк перераховує на рахунок магазину суму, що вказана на чеку;
5 - банк надсилає власнику картки виписку з переліком усіх операцій, сум та строків сплати заборгованості;
6 - розрахунок власника картки з банком.
Рис. 1.7.Розрахунок платіжною карткою
Для ефективного розвитку ринку платіжних карток в Україні слід вирішити ряд важливих проблем. Серед найголовніших слід виокремити:
зо
- низький середній рівень доходів населення, що не дозволяє підтримувати високого рівня залишків на карткових рахунках;
- відсутність бажання у населення України тримати гроші в банку;
- брак як навичок-, досвіду, традицій щодо впровадження карткових систем, так і вміння користуватися ними;
- незацікавленість торгівельних підприємств приймати до сплати картки;
" " V/ " ' ' ' f
- значш капіталовкладення та довгий термін окупності інвестицій та інші.
Деякі проблеми можуть бути вирішені вже сьогодні, інші вимагають часу. Без сумніву, держава повинна стимулювати впровадження платіжних карток через уставлення пільгового режиму амортизації для високотехнологічного обладнання, що використовується для забезпечення випуску та обігу карток; введення податкових пільг для учасників ринку;
створення жорстких умов для унеможливлення торгівців приховувати виручку.Крім того, потрібне державне регулювання обігу платіжних карток створенням відповідної правової бази. Слід зазначити, що про подальший розвиток в Україні платіжних карткових систем можна говорити лише за умови зростання виробництва та підвищення рівня добробуту населення.
Розрахунки векселями
Відповідно до Закону України "Про цінні папери і фондову біржу" вщ 18 червня 1991р. № 1201 - ХП , вексель — це цінний папір, який засвідчує безумовне грошове зобов"язання векселедавця сплатити після настання строку зазначену суму грошей власнику векселя (векселедержателю).
Сфера застосування векселів у господарському обігу України досить широка-Векселі використовуються за такими напрямками:
- оплата за відвантажену продукцію, виконані роботи, надані послуги;
31
- проведення заліку взаємної заборгованості з подальшим
оформленням її" векселями;
- видача простих векселів в оплату вивізного (експортного) мита;
- оформлення операцій з давальницькою сировиною у зовнішньоекономічних відносинах;
- видача векселів під час ввезення в Україну майна як внеску іноземного інвестора до статутного фонду підприємства з іноземними інвестиціями, а також за договорами про спільну інвестиційну діяльність та сплата ввізного мита у разі відчуження цього майна;
- здійснення банками операцій з векселями:
кредитних:
а), врахування (дисконт) векселів;
б), видача позичок до запитання під забезпечення векселів;
в).рефінансування вексельних операцій;
комісійних:
а).прийняття векселів на інкасо для одержання платежів і оплати векселів у строк;
б).зобов"язання оплатити вексель за платника (домщиліащя);
проведенняоперащй з векселями Державного казначейства:
а).погашення кредиторської заборгованості за погодженням відповідних кредиторів;
б).продаж юридичним особам-резидентам України;
в), застава по забезпеченню зобов"язань перед резидентами відповідно до законодавства про заставу;
г). зарахування в оплату податків до державного бюджету.
Розрізняють простий і переказний векселі.
Простий вексель (соло) - письмовий документ, який містить просту і нічим не обумовлену обіцянку векселедателя (боржника) сплатити векселедержателю (кредитору) зазначену грошову суму у визначений строк і в обумовленому місці
32 Переказний вексель (тратта) - письмовий документ, який містить
простий і нічим не обумовлений наказ векселедавця платнику сплатити певну суму грошей отримувачу у визначений строк і у визначеному місці.Простий вексель відрізняється від переказного наступним: це не наказ, а зобов"язання платити; векселедавець і платник - одна особа; простий вексель не потребує акцепту.
Вексель як зобов"язання повинен містити всі необхідні реквізити.
Платником за векселем можуть бути:
За простим векселем - векселедавець, особа, яка видала вексель (платник);
За переказним векселем - трасат-особа, якій дається наказ платити (платник).
У момент видачі переказного векселя трасат ще не є платником.Він стає ним лише після того, як поставить свій підпис на векселі, тобто прийме вексель до платежу - акцептує вексель.
Вексельні операції не обов"язково пов"язані з банком, можлива пряма оплата векселя боржником кредитору.
Строк платежу за векселем може бути лише один для всієї вексельної суми, оскільки ним визначається час для здійснення різних дій, пов"язаних із охороною вексельних прав.
Простий і переказний вексель можуть бути видані строком:
- за пред"явленням;
- у визначений час від дня пред"явлення (вексель авізо або візо-вексель);
- у визначений час від дня складання (вексель-а-дато або дато-вексель);
- на визначений день (визначено-строковий вексель). Особа, що сплачує по векселю і змінює акцептанта у переказному векселі або векселедавця у простому, називається доміциліатом, а особа, яка уповноважує доміщшіата здійснити платіж,- доміциліантом.
33 Право доміцилювати вексель належить винятково векселедавцю (в
простому векселі), або трасанту (особі, яка видала переказний вексель або дала наказ платити).
Простий вексель видається з метою оформлення здійсненого раніше або одночасно передавання цінностей (позика, випуск товарів або надання послуг у кредит тощо).
При складанні простого векселя беруть участь дві особи:
-векселедавець (той, хто отримав цінності і видав вексель);
-векселедержатель (той, хто передав цінності та отримав вексель). Простий вексель видається векселедавцем на ім"я векселедержателя.Сам векселедавець виступає платником за простим векселем, оскільки він особисто дає зобов"язання сплатити вексельну суму першому набувачу, або його векселенаступнику. Порядок видачі простих векселів подано нарис. 1.8.
|
'•) 4————————————————— |
t |
|||
|
Векселедержатель (кредитор) |
Векселеда (боржник) |
вець ) |
||
|
—————————————————^ 3 |
||||
|
——1——— |
||||
4
1 -товар, послуги, роботи
2 - вексель у день видачі
3 - вексель у день строку платежу
4 - гроші по векселю
Рис.1.8.Порядок видачі простих векселів При складанні переказного векселя беруть участь такі особи:
- трасант (векселедавець) - той, хто видав вексель або наказав платити;
- трасат (платник) - той, кому наказано платити;
34
- ремітент (векселедержатель) - той, на користь кого видано вексель;
і
- презентант - отримувач грошей за векселем.
Видача переказних векселів залежить від кількості учасників.Учасниками при складанні переказних векселів можуть бути дві, три і чотири особи.
Переказний вексель з трьома учасниками використовується для перерахування боргу від однієї особи іншій.Порядок перерахування боргу при використанні переказного векселя з трьома учасниками подано на рис. 1.9.
4
2
з
Трасант
(особа, яка видала
вексель)
Ремітент - кредитор (він же ремітент)
"^ Трасат - боржник
(платник по векселю)
6
1 - вексель у день видачі;
2 - повідомлення про видачу векселя;
3 - повідомлення про прийняття;
4 - повідомлення про отримання;
5 - вексель у день строку платежу;
6 -гроші.
Рис.1.9.Порядок перерахування боргу при застосуванні переказного Векселя
Видача переказного векселя за участю чотирьох учасників має таке саме призначення, як і за участю трьох учасників.Відмінність полягає у тому, що в векселях вказується не лише особа, на користь якої виданий вексель (ремітент), а й особа, яка отримує гроші за векселем (презентант).
За участю двох осіб - трасанта (ремітента) і трасата переказний вексель видається аналогічно схемі поданій на рис. 1.9.
До акцепту переказний вексель подається векселедержателем (уповноваженою ним особою) платнику за його адресою, а якщо платників по векселю декілька, то вексель подається їм усім.
35 Акцепт - це згода, засвідчена підписом трасата, сплатити вексель у
тому вигляді, в якому він поданий до платежу (навіть якщо на момент акцепту деякі ознаки векселя ще залишаються не написаними). Акцептант може бути повністю відмовитись від акцепту або здійснити частковий акцепт, а саме -прийняти вексель тільки в певній сумі.
Кожний вексель, простий і переказний, може бути переданий:
- у власність іншій особі;
- для здійснення різних дій за дорученням, а саме:
а).пред"явлення векселя до акцепту;
б).пред"явлення векселя до платежу;
в).пред"явлення векселя до стягнення;
г).отримання за векселем грошей;
д).здійснення інших дій.
Право передавання векселя належить не лише першому, а й будь-якому наступному набувачу його. Разом з пред"явленням векселя передається і право на отримання платежу по ньому. Передавання векселя позначають особливим надписом, що має назву індосамент, або жиро, або бланк.
Платіж за простим і переказним векселем може бути здійснений повістю або частково через аваль. Аваль - це поручительство за векселем, яке ставиться на векселі або додатковому аркуші (аллонжі) третьою особою (однією з осіб, що підписали вексель), виражається словом "Як аваліст..." або '"Тарантую..." або "За..." і підписується тим, хто дає поручительство. У разі відсутності вказівки про те, за кого виданий аваль, його вважають виданим за векселедавця. Аваліст по платежу відповідає так само, як і особа, за яку він дав аваль.Його зобов"язання є дійсним навіть у тому випадку, якщо зобов"язання яке він гарантував виявиться недійсним з будь-якої причини.3обов"язання аваліста є другорядним щодо зобов"язання особи, за яку він поручився.Воно набуває чинності лише за умови невиконання основного зобов"язання.
36 Поручительство за векселем може бути не тільки у вигляді авалю, а й
в іншій формі - у вигляді прихованого зобов'язання. Згідно з законодавчими актами України приховане зобов"язання юридичне рівнозначне авалю. Приховане зобов"язання оформлюється на окремому аркуші підписом векселедавця або індосанта - за простим векселем; трасанта, акцептанта, індосанта - за переказним векселем із зазначенням місця його видачі.
Своєчасно неоплачений простий вексель та своєчасно неоплачений і неакцептований переказний вексель втрачають значення особливого боргового зобов"язання.Силу вексельного права вони зберігають за собою лише у випадку, якщо будуть вчасно опротестовані.
Позитивним у застосуванні вексельної форми розрахунків є:
Для покупця:
- зменшення потреби в оборотних засобах;
- залучення до оплати третьої особи, що має засоби;
- можливість використання для оплати товарів векселів, отриманих від
своїх боржників. Для продавця:
- різке збільшення гарантій оплати за рахунок аваліста (поручителя), відповідальності всіх векселедавщв перед векселедержателем і дій законодавчих норм, строго регламентуючих вексельний оборот;
- можливість продавати векселі до терміну їх погашення боржниками і
отримання необхідних оборотних засобів. Недоліком застосування векселів при використанні їх у розрахунках за товари - те, що крім договора поставки вимагається оформлення ще одного документа - векселя, для чого покупець повинен в окремих випадках отримувати згоду надійного поручителя, задовольняючи вимоги продавця.
37
І.З.Організація синтетичного і аналітичного обліку безготівкових розрахунків
Основу побудови бухгалтерського обліку безготівкових розрахунків визначають основні принципи їх організації, а саме:
1.Грошові засоби обов'язково зберігаються на рахунках в установах банку (за винятком перехідних залишків у касі).Правовою базою для реалізації цього принципу є угода між підприємством і банком щодо розрахунково-касового обслуговування.
2.Підприємствам надано право вибору установи банку для відкриття рахунків усіх видів (основного й додаткового) за згодою банку.
3.Принцип самостійного (без участі банків) вибору підприємствами форми розрахунків та закріплення їх у своїх договорах та угодах.Установи банків можуть тільки пропонувати своїм клієнтам застосовувати ту чи іншу форму розрахунків, враховуючи специфіку діяльності та конкретні умови, які можуть скластися в процесі розрахунків.
4.Кошти з рахунку підприємства списуються на розпорядження його власника.Ураховуючи можливість відкриття кількох рахунків, суб"єкт підприємницької діяльності визначає один з рахунків як основний. На ньому здійснюється облік заборгованості, яка списується беззаперечно.
5.Поточні рахунки підприємствам-су б"єктам підприємницької діяльності відкривають установи банків тільки за умови повідомлення про це податкового органу.
6.Платежі здійснюються до або після відвантаження продукції, виконання робіт, послуг або одночасно з ними.
7-Принцип полягає в терміновому здійсненні платежів.Момент здійснення платежу має бути максимально наближеним до часу відвантаження товару, виконання робіт, надання послуг. Постановою Верховної Ради України "Про норматив обігу платіжних документів в Україні" від 25.06.93 з метою прискорення проходження банківських платіжних документів по
38
перерахуванню коштів: в межах України - 7 дн., а для внутрішньообласних розрахунків — 3 доби.
8.Платежі здійснюються в межах залишків коштів на рахунках платника або в межах наданого банківського кредиту.
9.Розрахунки між суб"єктами підприємницької діяльності можуть здійснюватися готівкою.При цьому постачальник-отримувач коштів, повинен суму отриманої готівки провести через касову книгу і повернути її в повному обсязі на свій рахунок у банк.Використання готівки, пов"язане з виплатою заробітної плати, премій, винагород, матеріальної допомоги, дивідендів, проводиться тільки шляхом її отримання з кас банків.Такийпорядок дає змогу контролювати своєчасну сплату податків, внесків та інших обов'язкових платежів, розмір яких залежить від фонду оплати праці.
Через великий обсяг розрахункових операцій та існування найрізноманітніших взаємовідносин суб"єктів господарської діяльності, облікова інформація безготівкових розрахунків характеризується дуже складною структурою.При цьому, інформаційні зв"язки між первинними документами, реєстрами аналітичного та синтетичного обліку, бухгалтерське. Звітністю в значній мірі залежить від форми та порядку здійснення безготівкових розрахунків.Схематично інформаційні зв"язки між обліковими документами при безготівкових розрахунках зображені на рис. 1.10.
У перебігу господарської діяльності підприємств виникає багато варіантів зв"язків між обліковими документами.Так, при попередній оплаті постачальникам за товарними операціями, розрахункові документи оформлюються раніше відвантажувальних і, відповідно, перерахування коштів йде в першочерговому порядку, про що на базі виписок банку зазначається у ж/о № 2.Потім, при надходжені товарів, наданні послуг, виконанні робіт, на базі первинних документів робляться відповідні відмітки про фактичне отримання у ж/о № 6,8.Якщо ж оплата здійснюється після фактичного отримання, то на основі отриманих первинних документів робляться відповідні записи в реєстрах аналітичного та синтетичного обліку і виписуються необхідні
39
розрахункові документи, а вже потім списуються кошти з розрахункового рахунку в банку.
| Первинні | Розрахункові | Банківська | Реєстри | Бух. | |||||||||
| документи | документи: | Установа | аналітичного | Звітність | |||||||||
| та | |||||||||||||
| Рахунок | Плат.доручення | синтетичного | |||||||||||
| Наряд-заказ Накладна | ГІлат. вим-доруч Чек | Розрахунковий | обліку | Баланс | |||||||||
| Тов/трансп.накл Податкова накл Прибут. Ордер Накл.зальїзниці | Акредитив Плат. вимога Інкасові доруч Плат. картки |
рахунок Інші рахунки в банках |
Аналіт.рахунки Ж/0№і6,7,8,11,2 В №>7,8,9,.2 | Звіт про фін. результати Звіт про фін.-маиновий стан | |||||||||
| Та інші | Векселя | Головна книга | Та інші | ||||||||||
Рис.1 .ІО.Схема зв"язків між обліковими документами при безготівкових розрахунках
Зовсім інший рух документів при безготівкових розрахунках за товарними операціями з покупцями та замовниками.Так, якщо покупець попередньо оплачує рахунок, то його розрахункові документи першочергово надходять в банк і проходить зарахування коштів на розрахунковий рахунок підприємства, а вже потім підприємство оформлює первинні відвантажувальні документи і передає їх покупцю разом з продукцією.Відповідно здійснюються записи в реєстри синтетичного і аналітичного обліку.
При безготівкових розрахунках за нетоварними операціями рух документів чітко обумовлений чинним законодавством.Так, наприклад, при безспірному списанні коштів відповідним органом виписується інкасове доручення або платіжна вимога, за якою і проводиться відповідні операції.
Існування найрізноманітніших схем безготівкових розрахунків є об"єктивною умовою функціонування будь-якої розвинутої економіки.Контроль безготівкових розрахунків здійснюється банківською системою. Це обумовлюється обов"язковістю проходження всіх розрахункових документів через установи банків.Винятком являються вексельні операції, які не обов"язково пов"язані з банками - можлива пряма оплата векселя боржником кредитору.
40
Виходячи з вище сказаного, для обліку безготівкових розрахунків на підприємстві відкриваються наступні синтетичні рахунки:
№ 311 "Розрахунковий рахунок" № 314 "Інші рахунки в банках" № 34 "Короткострокові векселі одержані" № 62 "Короткострокові векселі видані"
Облік коштів на розрахунковому рахунку
Для бухгалтерського обліку операцій по розрахунковому рахунку використовують рахунок № 311 "Розрахунковий рахунок".Це активний бухгалтерський рахунок, на дебеті якого відображують будь-які надходження грошей на розрахунковий рахунок, а на кредиті - перерахуваннят і виплати готівки з розрахункового рахунку.Дебетове сальдо відображує залишок грошових коштів на розрахунковому рахунку на даний момент часу .Кредитового сальдо по рахунку № 311, як і по будь-якому активному рахунку, бути не може.
Операції по рахунку № 311 "Розрахунковий рахунок" відображують на підставі перевірених виписок банку і грошових документів, прикладених до них.Якщо в виписках банку виявляються операції, помилково проведені по розрахунковому рахунку підприємства, то вони відображуються на рахунку № 311 відповідно на дебеті або кредиті в кореспонденції з рахунком № 374 "Розрахунки по претензіях".
Про помилки письмово сповіщають установу банку і вимагають їх виправлення.Помилки, допущені в операціях по розрахунковому або інших рахунках в банку, необхідно вчасно виявити і слідкувати за їх обов"язковим і точним виправленням установою банку.Не виявленні або не виправлені помилки тягнуть за собою збитки рідприємства.На рахунку № 311
41
"Розрахунковий рахунок" залишок на кожний даний момент часу має відповідати залишку грошей, зафіксованому у виписці банку по розрахунковому рахунку підприємства.
Періодично (як правило кожного дня) банк видає власникам рахунків виписки з рахунку з копіями розрахункових документів.Виписка обов'язково подається на перше число кожного місяця.Вона перевіряється підприємством з точки зору відповідності її доданим документам; при цьому встановлюється, чи всі записи належать до підприємств-власників рахунку .Виписка є основою для записів у реєстрах (Ж/О № 2 і допоміжної відомості № 2) операцій на розрахунковому рахунку. Записи банку і підприємства мають бути ідентичними, але потрібно урахувати, що рахунок № 311 підприємства є активним, а для банку розрахункові рахунки підприємств-є пасивними рахунками.Тому на дебеті у виписці банку буде показана сума коштів, що списана з розрахункового рахунку, а на кредиті — зарахована на нього, відповідно сальдо у виписці буде по кредиту рахунку.
Сальдо розрахункового рахунку завжди повинно бути оданковим як в обліку банку, так і підприємства.
Аналітичний облік на рахунку № 311 здійснюється за виписками банку, і тільки за наявності на підприємстві розрахункових субрахунків відкривають окремі аналітичні рахунки для обліку операцій по розрахунковому рахунку і кожному розрахунковому субрахунку.За необхідності деталізація кожного аналітичного рахунку здійснюється за виписками банку .Так як виписка банку замінює реєстр аналітичного обліку по розрахунковому рахунку, тому вона обов'язково повинна містити дату, номер документу, короткий зміст операції і суми записів по дебету і кредиту, а також залишки коштів на початок і кінець періоду.
Якщо використовуються обчислювальні електронні машини, всі первинні документи разом з виписками банку передають на машинолічильну установку, яка на основі їх обробки складає відповідні машинограми синтетичного і аналітичного облуку.
42
Облік операцій по надходженню коштів на рахунок № 311 "Розрахунковий рахунок", а також розрахункові операції, пов"язані з оплатою різних витрат по капітальних вкладеннях, витрат, що відносяться до майбутніх періодів, за придбані матеріальні цінності та інші, приведені в табл.1.1.
Табл.1.1.
ОБЛІК КОШТІВ НА РАХУНКУ № 311 "РОЗРАХУНКОВИЙ РАХУНОК"
Назва операції
Кореспондуючі рахунки
Дебет
Кредит
311
311
311
311
311
311
311
311
311
90
36
301
313
33
35
631
371
36
Надходження від