Учет инвестиции в Республике Казахстан
И вот, в целях реализации стратегии развития Казахстана до 2030 года,
28 января 1998 года за №3834 был принят Указ Президента РК, в котором была принята программа действий и в том числе в области инвестиционной политики, определены цели и приоритеты. В Указе рассмотрены вопросы по обеспечению благоприятного инвестиционного климата в Республике в условиях рыночной экономики, (наряду с экономическими и социальными вопросами), а также освещены вопросы, связанные с обеспечением эффективной защиты иностранных инвестиций. В разделе “Благоприятный инвестиционный климат” принято решение об ускоренном развитии Фондового Рынка, защите и поддержке малого бизнеса, и др.
Таким образом, в политическом и правовом плане в Республике Казахстан создан весьма благоприятный инвестиционный климат.
Иностранные инвестиции в РК.
Иностранные инвестиции играют очень важную роль в экономике любого государства или отдельной республики. Уже не первое десятилетие прямые иностранные инвестиции растут быстрее, чем международная торговля. Основными инвесторами, вложившими в экономику Республики Казахстан свои капиталы являются такие крупные страны как США, Германия, Великобритания, Япония, Южная Корея, Франция и др. Эти страны не только оживляют инвестиционный климат в РК, но и помогают развитию отечественной экономики.
Привлечение иностранных инвестиций создает условия для реального улучшения производственной структуры экономики Казахстана, создания нового высокотехнологичного производства, модернизации основных фондов и технического перевооружения многих предприятий, эффективного использования имеющегося потенциала квалифицированных специалистов и рабочих республики, внедрения передовых достижений в области менеджмента, маркетинга и ноу-хау, наполнения внутреннего рынка качественными товарами отечественного производства с одновременным увеличением объемов экспорта в зарубежные страны.
С точки зрения политиков и экономистов республики, с участием иностранного капитала можно решать следующие задачи:
повысить эффективность экспортного потенциала, преодолеть его сырьевую направленность;
усилить экспортную экспансию страны и упрочить ее позиции на внешних рынках;
развить импортозамещающие производства;
повысить научно-технический уровень производства с помощью новой техники и технологий, методов управления и сбыта продукции;
увеличить налоговые поступления в государственный бюджет;
содействовать развитию отсталых и депрессивных районов;
создать новые рабочие места в национальной экономике;
использовать современный производственный и управленческий опыт через обучение и переподготовку кадров;
достигнуть экономической самостоятельности Казахстана.
Казахстан стремится создать благоприятный социальный, финансово-экономический, правовой режим для деятельности иностранных инвесторов и соответствующий их интересам инвестиционный климат, решать одновременно свои проблемы и достигать поставленных целей. В связи с этим был разработан и введен в действие 27 декабря 1994 г. Закон Республики Казахстан "Об иностранных инвестициях", который определил правовой режим, формы осуществления и объекты вложений иностранных инвестиций в Республике Казахстан.
В феврале 1997 г. был принят Закон Республики Казахстан "О государственной поддержке прямых инвестиций", который четко определил положение инвесторов, делающих вливания в приоритетные сектора экономики Казахстана, а также перечень льгот и преференций, предоставляемых иностранным инвесторам.
Кроме того, были разработаны и введены в действие другие нормативные правовые акты, регулирующие инвестиционную деятельность в Казахстане с целью привлечения иностранных инвестиций.
Необходимость привлечения в экономику страны крупномасштабных инвестиционных ресурсов, рационального и эффективного использования иностранных и отечественных инвестиций потребовала создания единого государственного органа. В соответствии с Законом Республики Казахстан
"О государственной поддержке прямых иностранных инвестиций" был создан Государственный комитет Республики Казахстан по инвестициям, ныне Комитет по инвестициям Министерства иностранных дел Республики Казахстан, основным предназначением которого является содействие инвестиционной активности в целях динамичного развития экономики и общества.
Принятые законодательные акты и организационные меры способствовали созданию благоприятного инвестиционного климата и притоку иностранных инвестиций в экономику Казахстана.
Инвестиционный климат - критерий зрелости рыночных реформ, доверия мирового сообщества к устойчивости прав собственности, к обстановке в данной стране в целом. В 1996 году ведущие рейтинговые агентства объявили о присвоении Казахстану кредитных рейтингов. Осенью 1996 года для выхода на международный финансовый рынок в результате проведенных кредитно-рейтинговых презентаций тремя ведущими международными агентствами Казахстану впервые присвоены рейтинговые оценки на уровне ВВ.
Среди стран СНГ и Балтики Казахстан является вторым государством после России, получившим международный кредитный рейтинг.
Насколько казахстанская политика устраивает зарубежных инвесторов, можно судить по итогам состоявшегося в начале декабря 1998 г. в Лондоне инвестиционного саммита, в ходе которого Казахстан был назван одной из самых привлекательных для вложения инвестиций стран СНГ.
На данном этапе главным направлением экономических реформ в Казахстане становиться выработка и реализация инвестиционной политики государства, нацеленная на обеспечение высоких темпов экономического роста.
Иностранные инвестиции разделяют на государственные и частные.
Под государственными инвестициями понимаются главным образом займы, кредиты, которые одно государство или группа государств предоставляют другому государству и которые регулируются международными соглашениями, к которым применяются нормы международного права.
Под частными инвестициями понимают инвестиции, осуществляемые частными предприятиями, гражданами одной страны в предметы инвестиций, расположенные на территории другой страны.
Иностранные инвесторы имеют право на осуществление инвестиций в РК в следующих формах:
Долевое участие в предприятиях, создаваемых совместно с казахскими юридическими лицами и гражданами РК.
Учреждение предприятий, полностью принадлежащих иностранным инвесторам.
Приобретение прав пользования землей и иными природными ресурсами, государственными предприятиями.
Приобретение иных имущественных прав и другое.
Основной формой является долевое участие в создании совместных и зарубежных предприятий.
В соответствии с действующим законодательством РК иностранные инвесторы на территории РК обеспечиваются полной и безусловной правовой защитой.
Иностранные инвестиции могут вкладываться в любые объекты и виды деятельности, не запрещенные для таких инвестиций законодательством РК.
В соответствии с Законом “Об индивидуальном предпринимательстве", принятым 19 июня 1997 года иностранные организации могут быть субъектами малого предпринимательства, т.е. Численность работающих в этих фирмах не более 50 человек и стоимость активов за год не более 60 тысяч месячных расчетных показателей.
Принятие Закона об инвестициях способствовало привлечению иностранных инвестиций в экономику РК, что оказало влияние на повышение производительного потенциала и послужило важным инструментом в передаче технических и управленческих навыков из - за границы.
Взносы в уставный капитал иностранными инвесторами могут вноситься в установленном законодательством РК порядке в виде зданий, сооружений, оборудования и других материальных ценностей, право пользования землей, водой и другими природными ресурсами, а также иными имущественными правами, включая право на интеллектуальную собственность.
В целях упорядочения заключения контрактов с иностранными инвесторами установлены единые правила, понятия и процедура оформления контрактов, что нашло отражение в Постановлении № 1 - 206 от 21 марта 1997 года
“Об утверждении Рамочного контракта о государственной поддержке и предоставления мер стимулирования инвестору осуществляющему инвестиционную деятельность в приоритетные сектора экономики РК".
Преимущества и недостатки импорта капитала и инвестиций
В качестве преимуществ привлечения зарубежного капитала и его инвестирования в экономику можно отметить следующие:
Положительные цели иностранных инвесторов:
Доступ к производственным ресурсам, сырью или залежам минеральных ископаемых. С точки зрения зарубежного инвестора развивающиеся страны обладают огромными преимуществами в этой области. В Казахстане к наиболее перспективным отраслям можно отнести нефтедобычу и нефтепереработку, зерновое хозяйство, черную и цветную металлургию.
Доступ к новым рынкам, увеличение доли компании в рыночном обороте.
В условиях рынка предприятия вынуждены быть в постоянном поиске роста.
Этот поиск может проявлять себя через внедрение в совершенно новые для этих компаний рынки, на которых они до сих не функционировали, и через завоевание значительной доли в существующем рынке.
Доступ к новым профессиональным знаниям и навыкам. Деловые круги Запада осведомлены, что страны СНГ располагают чрезвычайно подготовленной в профессиональном отношении рабочей силой в таких областях как авиационная технология, ядерная технология, точная механика, здравоохранение, освоение космоса, ракетная технология, лазерная техника.
Снижение собственных затрат по производству продукции. Западных инвесторов прельщают возможности снижения себестоимости продукции через экономию затрат на сырье, рабочую силу, энергию, землю и транспорт.
Увеличение прибыли за счет использования трансфертного ценообразования, умеренного налогообложения и т.д.
Привлечение местных инвесторов к инвестиционной деятельности. На практике национальные инвесторы, имеющие достаточные средства, часто оказываются в ситуации поиска направлений их приложения. Нередко сотрудничество зарубежного и отечественного инвестора оказывается плодотворным в плане использования знаний последнего о традициях, его деловых связей и т.д.
Вместе с тем, зарубежный инвестор не всегда стремится создать новые производственные мощности, преследуя только положительные и, так сказать, благородные цели. Важно проявлять осмотрительность и различать тех инвесторов, которые стремятся к реализации своих неблаговидных целей. Перечислим некоторые примеры скрытых мотивов, исходя из которых, инвестор будет стремится утвердиться на местном рынке и о которых должно быть хорошо известно местным органам власти.
Отрицательные цели иностранных инвесторов:
Выкуп высокорентабельных предприятий развивающихся стран по низким ценам. Зачастую зарубежные компании преследую корыстные интересы покупки за бесценок приватизируемых предприятий высокорентабельных отраслей.
Экологические мотивы. Многим промышленникам, чьи технологические процессы имеют серьезные побочные эффекты, вредные с экологической точки зрения, отказывается в создании того или иного предприятия в своей или другой западной стране.
Ложные переговоры. Для того, чтобы улучшить свои позиции на переговорах, компании начинают вести одновременные переговоры с несколькими другими конкурирующими за инвестиции странами или регионами с целью улучшения своих переговорных позиций, выяснения политики, планов правительства, затягивания их реализации с целью реализации своих истинных целей.
Кратковременность пребывания инвестора в стране. Многие страны-импортеры капитала разрабатывают системы финансовых льгот, таких как налоговые каникулы, безвозвратные ссуды, гранты и т.п., с целью оказания содействия экспортерам в течение первых нескольких лет производства.
Вместе с тем, в некоторых обстоятельствах зарубежные инвесторы могут злоупотреблять этими льготами и привилегиями, создав промышленное предприятие, в полной мере воспользовавшись финансовыми льготами и затем свернув производство по истечении льготного периода или переместившись в новое место, чтобы снова воспользоваться выгодными условиями инвестиционной деятельности.
Экономия затрат на условия труда. Инвесторы нередко стремятся найти такие страны или регионы, где законодательство по охране труда не столь строго, а работники готовы трудиться в неблагоприятных условиях.
Выпуск низкокачественной продукции. Инвесторы нередко стремятся найти такие страны или регионы, где стандарты качества продукции четко не определены законом, и тем самым добиться экономии средств за счет выпуска некондиционной, и низкокачественной продукции.
Защита собственного рынка. Во многих случаях зарубежные инвесторы создают производства при условии, что страна-импортер будет защищать их от внешней конкуренции путем высоких импортных квот или таможенных тарифов на аналогичную продукцию.
Глава 2. Учет финансовых инвестиций
2.1 Оценка Финансовых инвестиций и инвестиций в недвижимость
Финансовые инвестиции - активы, которыми субъекты владеют в целях получения:
дохода в виде процентов, дивидендов и роялти;
прироста инвестируемого капитала;
прочих выгод.
Кроме того, к финансовым инвестициям относятся инвестиции в недвижимость, которая находится в эксплуатации.
Финансовые инвестиции классифицируются на:
краткосрочные - срок владения до года;
долгосрочные - срок владения свыше года.
Учет финансовых инвестиций в национальной системе ведется согласно НСФО 1,2 "Учет финансовых инвестиций" и МСФО 40"Учет инвестиций в недвижимость" и методических рекомендаций к ним.
В соответствии с Приказом Министра финансов РК от 18.09.2002г. № 438 "Об утверждении Типового плана счетов бухгалтерского учета" учет финансовых инвестиций ведется на счетах 1120 "Краткосрочные финансовые активы, предназначенные для торговли";
В соответствии с национальными стандартами:
Стоимость реализации - стоимость, по которой обменивается актив или оплачивается обязательство между осведомленными и готовыми к сделке независимыми сторонами.
Текущая стоимость - это стоимость активов по действующим рыночным ценам на определенную дату.
При приобретении финансовые инвестиции оцениваются по покупной стоимости, включая расходы, непосредственно связанные с приобретением, такие, как брокерское вознаграждение или вознаграждение за банковские услуги. Приобретение финансовых инвестиций по стоимости, включающей проценты, дивиденды, начисленные за период до момента приобретения, в учете отражается по покупной стоимости, уменьшенной на величину оплаченного покупателем продавцу процента. Разница между покупной стоимостью и стоимостью погашения инвестиций в ценные бумаги (скидка или премия, возникающие при приобретении) амортизируется инвестором в течение периода их владения.
В соответствии с НСФО при выбытии финансовых инвестиций разница между полученным доходом от продажи и балансовой стоимостью, за вычетом расходов (услуги брокера или дилера), признается как доход или расход.
Учет краткосрочных финансовых инвестиций
Краткосрочные финансовые инвестиции учитываются в бухгалтерском балансе по:
текущей стоимости;
наименьшей оценке из покупной и текущей стоимости.
Если краткосрочные финансовые инвестиции учитываются по наименьшей оценке из покупной и текущей стоимости, балансовая стоимость может определяться либо на основании совокупного портфеля в целом, или по видам инвестиций, или на основе отдельной инвестиции.
Доход или убыток, полученные от изменения текущей стоимости краткосрочных финансовых инвестиций, признается в том отчетном периоде, в котором они возникли.
Пример: предприятие располагает следующем портфелем инвестиций:
покупная стоимость (тыс. тг) рыночная стоимость (тыс. тг)
акции Ко. А 10 20
акции Ко. Б 1513
облигации Ко В 7050
облигации Ко Г 30100
а) считаем по наименьшей стоимости, покупная стоимость 125
В учете инвестиции будут признана на сумму 103, а 22 как обесценение акции.
б) по покупной стоимости.
группа акции 25
группа облигации100
В данном случае нами получена сумма 125 (покупная стоимость). Это величина отражается без корректировки стоимости портфеля.
в) считается отдельно покупную и рыночную стоимость. Разница между ними составляет 183 тыс. тг.58 тыс. признается как доход.
Учет долгосрочных инвестиций.
Субъекты, владеющие инвестициями в недвижимость, учитывают эти инвестиции как долгосрочные финансовые инвестиции.
Долгосрочные финансовые инвестиции учитываются в бухгалтерском балансе по:
покупной стоимости;
стоимости с учетом переоценки;
наименьшей оценке по покупной и текущей стоимости, определяемой на основе портфеля.
Например: Если номинал ЦБ составил 100000, а предприятия купила эту ЦБ за 92628 при номинальной процентной ставки 9% годовых, а рыночная ставка 12% годовых с двумя выплатами в год на трехлетнем отрезке. То мы должны будем разницу между номинальной стоимостью приобретения (7372 тг) за 6 выплатных дат с амортизировать на увеличение стоимости инвестиции в корреспонденции с доходом по процентам. Названная разница называется дисконтом, если облигация продавалась бы когда рыночная процентная ставка составляла 6% в год, то мы купили эту облигацию за 108127 и разница составила 8127 - премия.
Для переоценки долгосрочных финансовых инвестиций необходимо:
определить периодичность переоценки;
одновременно переоценивать долгосрочные инвестиции одного вида.
Увеличение стоимости долгосрочных финансовых инвестиций в результате переоценки учитываются на счете "Дополнительный неоплаченный капитал", а уменьшение учитывается как расход.
Сумма от переоценки долгосрочных финансовых инвестиций, подлежащая восстановлению, в зависимости от принятой учетной политики признается как доход или как нераспределенных доход.
В соответствии с национальным стандартами сумма дооценки долгосрочных финансовых инвестиций относится на увеличение собственного капитала.
При снижении стоимости инвестиции уменьшение производится за счет суммы дооценки той же инвестиции.
В случае необратимого снижения стоимости долгосрочных финансовых инвестиций балансовая стоимость этих инвестиций должна быть пересмотрена.
Перевод финансовых инвестиций из одной категории в другую
Субъекты имеют право осуществлять перевод финансовых инвестиций из одной категории в другую.
Перевод долгосрочных финансовых инвестиций в категорию краткосрочных осуществляется по:
наименьшей оценке из покупной и балансовой стоимости, если краткосрочные финансовые инвестиции учитываются по наименьшей оценке из покупной и текущей стоимости;
балансовой стоимости, если краткосрочные финансовые инвестиции учитываются по текущей стоимости.
Перевод краткосрочных финансовых инвестиций в категорию долгосрочных осуществляется по:
наименьшей оценке из покупной и текущей стоимости;
текущей стоимости, если они были ранее отражены по этой стоимости.
В доход от финансовых инвестиций включаются:
доход инвестиций в виде процентов, роялти, дивидендов, нереализованных доходов и убытков по краткосрочным финансовым инвестициям, учитываемым по текущей стоимости;
снижение стоимости долгосрочных финансовых инвестиций в соответствии с национальными стандартами;
необратимые снижения стоимости долгосрочных финансовых инвестиций;
финансовые результаты, возникающие при выбытии долгосрочных финансовых инвестиций в соответствии с национальным стандартом.
Акции.
Акция - ценная бумага, свидетельствующая о внесении определенной суммы в капитал акционерного общества, дающая право ее владельцу на получение части дохода.
Виды акций:
простые дают ее владельцу право участия в принятии решений;
привилегированные, владельцы этих акций не участвуют в голосовании, но процент дивиденда фиксированный и не зависит от общей суммы чистого дохода.
Дивиденд - часть дохода, приходящегося на каждую акцию и подлежащая распределению между акционерами.
Облигации.
Облигации - это разновидность ценных бумаг, дающая ее держателю доход в виде процентов от ее номинальной стоимости. Она является долговым обязательством эмитента на определенных условиях. Облигация отличается от акции тем, что ее держатель не является членом акционерного общества и не имеет права голоса.
Прочие финансовые инвестиции
Депозитный сертификат - это письменное свидетельство кредитного учреждения о депонировании денежных средств, удостоверяющее право вкладчика на получение депозита.
Депозиты - это вклады в банки свободных денежных средств. Бывают срочные, до востребования и условные.
Боны - долговые обязательства, выпускаемые государственным казначейством, отдельными учреждениями предприятиями.
Казначейский вексель - это вид краткосрочных обязательств государства. Держатели векселей получают доход, равный разнице между номинальной и продажной ценой.
Опцион - это ценная бумага, которая является результатом сделки, по которой одна сторона получает право купить ценные бумаги, а другая за определенное вознаграждение продать их.
Варрант - это ценная бумага, которая появляется вместе с выпуском основных ценных бумаг.
Фьючерсный контракт - это ценная бумага, представляющая собой договор о поставке оговоренного количества ценностей в течении определенного периода времени по цене, установленной в момент заключения сделки.
Оценка инвестиций в недвижимость.
Инвестиционный проект - план или программа мероприятий, связанных с осуществлением капитальных вложений с целью их последующего возмещения и получения прибыли.
Эффективность инвестиций.
Инвестиционная деятельность представляет собой один из наиболее важных аспектов функционирования любой коммерческой организации. Причинами, обусловливающими необходимость инвестиций, являются обновление имеющейся материально-технической базы, наращивание объемов производства, освоение новых видов деятельности.
Частным случаем оценки инвестиций является оценка инвестиционного проекта. Данная услуга также предоставляется нашей компанией. Подробности вы можете узнать на странице
Оценка эффективности инвестиционного проекта
Процесс инвестирования играет важную роль в экономике любой страны. Инвестирование в значительной степени определяет экономический рост государства, занятость населения и составляет существенный элемент базы, на которой основывается экономическое развитие общества. Поэтому проблема, связанная с эффективностью использования и оценкой инвестиций, заслуживает серьезного внимания. Значение экономической оценки для планирования и осуществления трудно переоценить. При этом особую важность имеет предварительная оценка, которая проводится на стадии разработки инвестиционных проектов и способствует принятию разумных и обоснованных управленческих решений.
Главным направлением предварительной оценки инвестиций является определение показателей возможной экономической эффективности инвестиций, т.е. отдачи от капитальных вложений, которые предусмотрены по проекту. Как правило, в расчетах принимается во внимание временной аспект стоимости денег. Весьма часто предприятие сталкивается с ситуацией, когда имеется ряд альтернативных (взаимоисключающих) инвестиционных проектов. Естественно, возникает необходимость в сравнении этих проектов и выборе наиболее привлекательных из них по каким-либо критериям.
В инвестиционной деятельности существенное значение имеет фактор риска. Инвестирование всегда связано с иммобилизацией финансовых ресурсов предприятия и обычно осуществляется в условиях неопределенности, степень которой может значительно варьировать. В условиях рыночной экономики возможностей для инвестирования довольно много. Вместе с тем объем финансовых ресурсов, доступных для инвестирования, у любого предприятия ограничен. Поэтому особую актуальность приобретает задача оптимизации бюджета капиталовложений и оценка инвестиций.
Оценка инвестиций: реальность и перспектива
Эффективность инвестиционного проекта - показатель, отражающий соответствие проекта целям и интересам его участников. С точки зрения законодательства, оценка эффективности инвестиций не является обязательной, однако каждый инвестор заинтересован в том, чтобы обезопасить себя от потери вложенных средств и получить достаточную для компенсации рисков прибыль.
Оценка инвестиций сводится в общем случае к построению и исследованию некоторой экономико-математической модели процесса реализации проекта. Необходимость моделирования обусловлена тем, что при оценке проекта сложный и многоплановый процесс его реализации приходится упрощать, отбрасывая малозначащие факторы и акцентируя внимание на более существенных.
В результате объектом анализа становится не сам проект, а связанные с ним материальные и денежные потоки. Таким образом, проблема сводится к тому, чтобы "перевести" проектную документацию на язык денежных потоков, а интересы участников проекта отразить в расчетных формулах, позволяющих оценивать денежные потоки относительно этих интересов.
Оценка инвестиций, как правило, ставит во главу угла следующие ключевые вопросы:
рентабельность вложения средств в данный проект;
сроки окупаемости инвестиций;
степень и факторы риска, оказывающие определяющее влияние на результат.
Мы поможем вам ответить на них. Квалифицированные специалисты нашей фирмы проведут анализ инвестиционного проекта с использованием профессиональных методик оценки. Это позволит получить объективное представление о различных аспектах эффективности данного проекта и в конечном итоге принять обоснованное решение о перспективах его окупаемости. При оценке инвестиций проектов исходят из той информации о проекте, которая содержится в проектных материалах, принимая ее как полную, точную и достоверную. При экспертизе инвестиционного проекта задача сводится к тому, чтобы выяснить, насколько она полна, точна и достоверна.
Инвентаризация инвестиций и раскрытие инвестиций и ценных бумаг в финансовой отчетности.
Проведение инвентаризации позволяет выявить наличие фактических долгосрочных и краткосрочных инвестиций в ценные бумаги других предприятий, процентные облигации государственных и местных займов, уставные капиталы других предприятий, предоставленные другим предприятиям займы и др.
При проверке фактического наличия ценных бумаг (акции, облигации, чеки, векселя, коносаменты и другие документы, выпускаемые в соответствии с законодательством в качестве ценных бумаг); устанавливается реальная стоимость учтенных на балансе ценных бумаг; сохранность ценных бумаг (путем сопоставления фактического наличия с данными бухгалтерского учета); своевременность и полнота получения доходов по ценным бумагам.
При хранении ценных бумаг на предприятии инвентаризация проводится одновременно с инвентаризацией денежных средств в кассе предприятия в сроки, установленные руководителем предприятия, а также в тех случаях, когда проведение инвентаризации обязательно.
Инвентаризация ценных бумаг проводится по отдельным эмитентам с указанием в акте названия, серии, номера, номинальной цены, сроков гашения и общей суммы. Реквизиты каждой ценной бумаги сопоставляются с данными описей (реестров, книг), хранящихся в бухгалтерии предприятия.
Инвентаризация ценных бумаг, сданных на хранение в банк или депозитарий (специальное хранилище ценных бумаг), заключается в сверке остатков сумм, числящихся на соответствующих счетах бухгалтерского учета предприятия, с данными банка или депозитария. Указанные данные согласуются с данными, полученными по запросу, направленному в банк или депозитарий в ходе инвентаризации.
При инвентаризации принадлежащих предприятию ценных бумаг оценка реальной стоимости устанавливается путем анализа бухгалтерской отчетности акционерных обществ, акции которых принадлежат предприятию, эмитентов других бумаг с учетом информации о состоянии фондового рынка и котировок акций на фондовых биржах.
Средства долгосрочных финансовых инвестиций, переведенные предприятием в уставные капиталы других предприятий, созданных на территории страны и за рубежом, а также долгосрочные денежные и другие займы, предоставленные другим предприятиям, при инвентаризации должны быть подтверждены документами, свидетельствующими о произведенных вкладах и подтверждающими соответствующие права предприятия.
Результаты инвентаризации финансовых инвестиций находят отражение в "Инвентаризационной описи ценностей и бланков документов строгой отчетности" (ф. № Инв-16).
Если в результате инвентаризации будут выявлены инвестиции, стоимость которых отнесена на счета расчетов с разными дебиторами, прочих денежных средств и др., то такие суммы должны быть сторнированы и отнесены по принадлежности на счета соответствующих инвестиций.
При инвентаризации могут быть выявлены инвестиции в предприятия, которые объявлены банкротами либо уже ликвидированы (инвестор не предъявил им соответствующие иски).
Инвентаризационная комиссия может выявить случаи преобразования инвестированных предприятий, смену форм собственности, приобретение инвестированных предприятий иностранным инвестором и др. Во всех приведенных и других случаях инвентаризационная комиссия должна принять соответствующие решения, а бухгалтерия отразить их в учете.
Корреспонденция счетов по результатам инвентаризации инвестиций.
|
№ пп |
Содержание хозяйственных операций | Сумма, тенге | Корреспонденция счетов | |
| дебет | кредит | |||
| 1. | При инвентаризации установлено, что инвестиции в дочерние предприятия в сумме 200,0 тыс. тенге ошибочно отнесены на счет 321 "Задолженность дочерних товариществ": исправительная - запись (методом "Красное сторно") | 200,0 | 1220 | 1030 |
| правильная запись | 200.0 | 2210 | 1030 | |
| 2. | При инвентаризации установлено, что на балансе учитываются акции коммерческого предприятия "Алау", которое объявлено банкротом. Идет его ликвидация. Ликвидационной комиссии по предложению инвентаризационной комиссии предъявлена претензия | 400,0 | 1280 | 1120 |
В финансовой отчетности хозяйствующего субъекта необходимо раскрывать учетную политику в определении: балансовой стоимости финансовых инвестиций, дохода от переоценки после выбытия переоцененных долгосрочных финансовых инвестиций.
Подлежат раскрытию также значительные суммы, включенные в доход по: процентам, роялти, дивидендам и арендной плате по долгосрочным и краткосрочным финансовым инвестициям; доходам и убыткам от выбытия краткосрочных финансовых инвестиций и уменьшениям в стоимости таких инвестиций. Раскрывается текущая стоимость инвестиций в недвижимость, если они не учитываются по текущей стоимости, а также значительные ограничения на реализацию инвестиций; получение дохода; получение дохода от их продажи; движение суммы от переоценки за отчетный период и характер таких движений; по долгосрочным финансовым инвестициям, учитываемым по стоимости с учетом переоценки; периодичность переоценки; дату последней переоценки; основание переоценки.
2.2 Синтетический и аналитический учет инвестиций
Счета учета:
1120 "Краткосрочные финансовые активы, предназначенные для торговли";
1130 "Краткосрочные инвестиции, удерживаемые для погашения";
1140 "Краткосрочные финансовые инвестиции, имеющиеся для продажи";
2020 "Долгосрочные инвестиции, удерживаемые до погашения";
2030 "Долгосрочные финансовые инвестиции, имеющиеся в наличии для продажи".
2310 "Инвестиции в недвижимость";
2320 "Амортизация инвестиций в недвижимость";
2330 "Обесценение инвестиций в недвижимость.
Операции, связанные с оценочными обязательствами, отражаются на следующих счетах бухгалтерского учета:
3420 "Краткосрочные обязательства по юридическим претензиям";
3430 "Краткосрочные оценочные обязательства по вознаграждениям работникам";
3440 "Прочие краткосрочные оценочные обязательства";
4220 "Долгосрочные оценочные обязательства по юридическим претензиям";
4230 "Долгосрочные оценочные обязательства по вознаграждениям работников";
4240 "Прочие долгосрочные оценочные обязательства"
Корреспонденция счетов: Финансовые инвестиции.
| № п/п | Операция | Корреспонденция счетов | Документы-основания | |
| дебет | Кредит | |||
| 1 |
Приобретены финансовые инвестиции (по покупной стоимости): при оплате деньгами при предоставлении продавцу в собственность основных средств при предоставлении продавцу в собственность нематериальных активов при оплате товарно-материальными ценностями |
1120, 2030 1120, 2030 1120, 2030 1120, 2030 |
1010,1030 2410 2730,2710 1320,1330 |
Договоры, выписки из реестра, акты прием-передачи, накладные счета |
|
2 |
Произведена переоценка финансовых инвестиций до текущей стоимости: увеличение первоначальной стоимости уменьшение первоначальной стоимости: * в пределах ранее произведенной переоценки * сверх ранее произведенной переоценки |
1120, 2030 5323 7470 |
6280, 5323 1120, 2030 1120, 2030 |
Расчет |
|
3 |
Доведение покупной стоимости облигаций (и им подобных ценных бумаг) до номинала к сроку их погашения (выкупа) при каждом начислении дохода: если покупная стоимость выше номинала если покупная стоимость ниже номинала |
7470 1110, 2020 |
1110,2020 6160 |
|
|
4 |
Получены дивиденды по акциям или проценты по облигациям, депозитам и прочим финансовым инвестициям: учтен корпоративный подоходный налог по дивидендам, процентам - у источника выплаты получены денежные средства в счет начисленных дивидендов, процентов (за вычетом налога) удержанный у источника выплаты налог по окончании года зачтен (при наличии справок формы А и Б) |
2170, 2040 2810 1010, 1030 3110 |
6160 2170 2170 2810 |
Расчет, протокол, выписки банка Справки эмитента Справки эмитента |
|
5 |
Реализация финансовых инвестиций: покупателям выставлен счет за реализованные ценные бумаги списаны реализованные ЦБ по балансовой стоимости учтены комиссионные посредникам, брокерам, дилерам списана сумма ранее произведенной переоценки получена оплата от покупателей (с налогом) |
1280 7410 7410 5323 1030, 1010 |
6210 1120,2030 4160,33921030,1010 6210 1280 |
Договоры, акты приема-передачи, выписки из реестра, расчет |
Глава 3. Анализ инвестиционной деятельности в казахстане
3.1 Алгоритм формирования инвестиционной программы
Инвестиционная программа - система увязанных между собой по содержанию, срокам, ресурсам и месту проведения мероприятий, действий, направленных на достижение цели - привлечение инвестиций.
При формировании инвестиционных программ критериями качества служат:
полнота реализации направления мероприятиями, включенными в программу;
оперативность;
уровень наукоемкости;
степень управляемости или надежности;
опора на доступные ресурсы;
связь со смежными отраслями экономики;
совершенствование инфраструктуры;
поддержание занятости и создание новых рабочих мест;
надежность потенциальных инвесторов;
возможность последующей диверсификации;
другие критерии, отражающие стратегические задачи и экономическую конъюнктуру.
Для реализации программ осуществляется создание (по мере необходимости) специализированных организационно-институциональных структур. Их задачей является аккумуляция финансовых ресурсов, создание мотивационной среды для потенциальных участников работ, объединение усилий производственных и научно-технических звеньев, организации управления работами.
В отдельных случаях отбор проектов может осуществляться на конкурсной основе.
Конкурс проектов содержит стадии:
разработка условий конкурса;
создание конкурсных советов и экспертных групп;
уточнение системы критериев;
систематизация, пополнение и уточнение базы данных по перспективным проектам и разработкам;
проведение конкурсов;
анализ полноты охвата проблем победителями конкурса и разработка требований к дополнительным разработкам.
Методика оценки инвестиционных проектов
При всем разнообразии показателей, по которым можно оценить экономическую эффективность инвестиций, их можно объединить в две группы:
а) основанные на дисконтированных оценках;
б) основанные на учетных оценках.
Рассмотрим показатели эффективности инвестиций, применяемые в рыночной экономике.
1. Показатель чистого приведенного эффекта (дисконтированного дохода)
Данный показатель основан на сопоставлении величины исходной инвестиции (1C) с общей суммой дисконтированных чистых денежных поступлений от этой инвестиции в течение планируемого периода.
Критериями эффективности проекта служат два показателя: общая накопленная величина дисконтированных доходов (PV) и чистый приведенный эффект (NPV), рассчитываемые по следующим формулам:
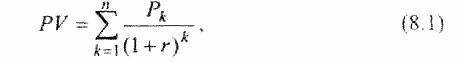
где Рк - годовой доход от инвестиции в к-м году (k = 1,2, 3,..., к); n - количество лет, в течение которых инвестиция будет генерировать доход.
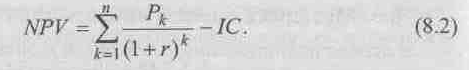
Очевидно, что если NPV >0, то проект эффективен; NPV< 0, то проект неэффективен; NPV= 0, то проект не прибыльный, но и неубыточный.
Основным показателем эффективности инвестиций в данном случае является показатель рентабельности, рассчитываемый по формуле
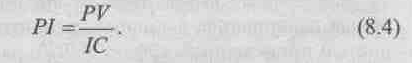
Если: РI >1, проект эффективен; РI< 1, проект неэффективен; PI = 1 - проект ни прибыльный, ни убыточный.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем, что делает его удобным в планировании при выборе одного проекта из нескольких альтернативных.
2. Норма рентабельности инвестиций
Под нормой рентабельности инвестиций (IRR) понимают значение коэффициента дисконтирования, при котором величина NPV проекта равна нулю.
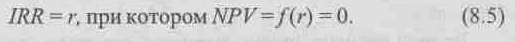
Данный показатель указывает максимально допустимый относительный уровень расходов, которые могут быть инвестированы в конкретный проект. Например, если проект полностью финансируется за счет ссуды коммерческого банка, то значение IRR показывает верхнюю границу допустимого уровня банковской процентной ставки, превышение которого делает инвестиционный проект убыточным.
Базой для сравнения нормы рентабельности при планировании инвестиций является так называемая "цена авансированного капитала" (СС), которая отражает сложившийся на предприятии минимум возраста на вложенный в его деятельность капитал (рентабельность) и рассчитывается по формуле средней арифметической взвешенной по всем источникам внешнего финансирования.
Таким образом, при планировании инвестиций эффективными являются такие проекты, уровень рентабельности которых будет не ниже текущего значения показателя СС.
Следовательно, если:
IRR > СС, проект следует включить в план;
IRR < СС, проект следует отвергнуть;
IRR = СС, проект является ни прибыльным, ни убыточным.
3. Срок окупаемости инвестиций
Срок окупаемости - это количество лет, в течение которых инвестиция возвратится инвестору в виде чистого дохода. Алгоритм расчета срока окупаемости (РР) зависит от равномерности распределения планируемых доходов, получаемых от реализации инвестиции. Здесь возможны два варианта.
Первый - доход распределяется по годам равномерно. В этом случае срок окупаемости рассчитывается делением единовременных затрат на величину годового дохода:
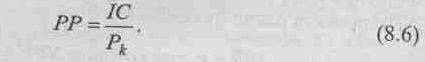
Второй вариант предусматривает, что доход от инвестиции по годам срока окупаемости распределяется неравномерно. В этом случае срок окупаемости рассчитывается прямым подсчетом числа лет, в течение которых инвестиция будет погашена кумулятивным доходом:
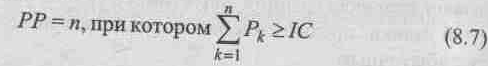
4. Коэффициент эффективности инвестиций
Коэффициент имеет следующие особенности. Во-первых, он определяется по показателю "чистой" прибыли (балансовая прибыль за минусом платежей в бюджет, осуществляемых из прибыли). Во-вторых, при его расчете не производится дисконтирование дохода.
Коэффициент эффективности инвестиций (ARK) рассчитывается по формуле
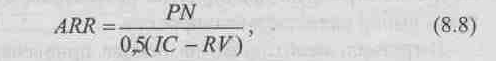
где PN - среднегодовая чистая прибыль от реализации инвестиции, тг.; RV - остаточная (ликвидационная) стоимость проекта, тг.
Данный показатель сравнивается с коэффициентом рентабельности авансированного капитала, который рассчитывается делением общей чистой прибыли по предприятию на общую сумму средств, авансированных в его деятельности.
Недостатки коэффициента эффективности такие же, как у срока окупаемости.
Заключение
Позитивный процесс экономического развития в государстве невозможен без привлечения инвестиций. Инвестиции в основной капитал определяют перспективы социально-экономического развития любой страны.
По результатам проведенного исследования были сформулированы следующие выводы и предложения:
инвестиции - это все виды имущества (кроме товаров, предназначенных для личного потребления), включая предметы лизинга с момента заключения договора лизинга, а также права на них, вкладываемые инвестором в уставный капитал юридического лица или увеличение фиксированных активов, используемых для предпринимательской деятельности.
Инвестиции обеспечивают динамичное развитие фирмы и позволяют расширять собственную предпринимательскую деятельность за счет накопления финансовых и материальных ресурсов, приобретать новые предприятия, расширять сферу деятельности предприятия вследствие освоения новых областей бизнеса.
АО "777" владеет инвестициями в ассоциированные компании и инвестициями в недвижимость. АО "777" владеет 30% акций АО "111", т.е. имеет значительное влияние в управлении зависимой компанией. АО "777" учет инвестиций в АО "111" осуществляет методом долевого участия, при котором инвестор учитывает инвестиции по стоимости приобретения, доля чистого дохода записывается на увеличение, а доля убытков - на уменьшение балансовой стоимости инвестиций, сумма причитающихся дивидендов отражается инвестором в уменьшение балансовой стоимости инвестиций. Приобретение акций в бухгалтерском учете АО "777" отражается по дебету счета 2210 "Инвестиции, учитываемые методом долевого участия" в корреспонденции со счетом 1030 "Денежные средства на текущих банковских счетах в тенге".
Учет дивидендов ведется на счете 1270 "Краткосрочные вознаграждения к получению". Долю причитающихся дивидендов АО "777" отражает по дебету счета 1270