Учет денежных средств и расчётов
По кредиту этого счета отражаются все выплаты с расчетного счета ( погашение кредитов, оплата приобретений, выплаты в бюджет и внебюджетные фонды и т.д.)
Для отражения оборотов по кредиту сч.51 служит специальный учетный регистр- журнал-ордер 2. [5]
Хотя журнал-ордер собирает сведения по кредитовому обороту этого счета: проводка Дт51-Кт51 может иметь место при переводе средств с одного расчетного счета предприятия на другой расчетный счет этого же предприятия. В бухгалтерии должен вестись четкий учет по каждому из расчетных счетов. Обороты по дебету счета 51 записываются в различных журналах ордерах, но собираются в ведомости 2.
Ведомость №2
за__________2002 г.
Основанием для заполнения этих учетных регистров служат выписки банка из расчетного счета предприятия, подтвержденные первичными документами на каждую операцию.
Суммы с одноименными корреспондирующими счетами каждой выписки складываются и записываются в журнал-ордер и ведомость итогами.
При заполнении этих регистров обязательно использование одной строки для каждой выписки независимо от того, за какой период она составлена (за один, два или пять дней). Поэтому число занятых строк в журнале-ордере и в ведомости должно быть одинаковое (по числу выписок банка).
Как в журнале – ордере 2, так и в ведомости 2 суммы записываются в разрезе корреспондирующих счетов (указаны все проводки на пересечении строк и столбцов), что позволяет проверить поступление и расход средств с расчетного счета не только по количеству, но и по времени( есть указание даты выписок).Эти два документа как бы встречные: по одному из них фиксируется дебеты разных счетов в корреспонденции с кредитом Сч.51, а по другому- кредиты различных счетов в корреспонденции с дебетом этого счета. Вместе они дают полную картину поведения этого счета при описании хозяйственного процесса на предприятии.
Такая же система применяется и в других счетах.[16]
3.Учет денежных средств на валютном счете
Бухгалтерский учет операций с иностранной валютой организуется строго в соответствии с правилами, установленными Центральным банком Российской Федерации.
При получении организацией разрешения на совершение валютных операций она имеет право открыть в банке валютный счет ( внутри счета ведется раздельный учет на каждый вид валюты), операции по которому учитываются на счете 52 «Валютные счета» ( Организация может иметь несколько валютных счетов: транзитный валютный счет и текущий валютный счет согласно Инструкции ЦБ РФ от 29.06.92 № 7 « О порядке обязательной продажи предприятиями, объединениями, организациями части валютной выручки через уполномоченные банки и проведения операций на внутреннем рынке РФ»).[14]
К этому счету могут быть открыты субсчета:
1 «Транзитные валютные счета»
2 «Текущие валютные счета»
3 «Специальный транзитный валютный счет»
4 «Валютные счета за рубежом».
Транзитный валютный счет открывается для зачисления в полном объеме поступлений в иностранной валюте , в том числе и не подлежащих обязательной продаже. Исключение составляют следующие поступления иностранной валюты, зачисляемые сразу в дебет счета 52-2 «Текущие валютные счета»:
перевод посреднической организацией после обязательной продажи ею части валютной выручки с отметкой в платежном поручении о произведенной продаже части валютной выручки ( п.8 Инструкции №7)
иностранная валюта, приобретенная на внутреннем валютном рынке за российские рубли ( п.25 Инструкции) и за иностранную валюту другого вида ( п.1.15 Положения ЦБ РФ « Об изменении порядка проведения в Российской Федерации некоторых видов валютных операций» №39)
Транзитный валютный счет выполняет в основном функции счета, аккумулирующего поступающие в пользу организации средства в иностранной валюте, и функции счета, контролирующего эти поступления в части осуществления организацией обязательной продажи валютной выручки. Функции счета расчетов транзитный валютный счет выполняет очень ограниченно.
Текущий валютный счет открывается организациями для учета средств, оставшихся в распоряжении организации после обязательной продажи экспортной выручки и совершения иных операций по счету в соответствии с валютным законодательством( иностранная валюта может быть использована на любые цели в соответствии с действующим законодательством.)
По дебету сч. 52-2 «Текущие валютные счета» отражаются суммы в иностранной валюте, перечисленные с кредита счета 52-1 «Транзитные валютные счета», а также суммы, которые зачисляются сразу на текущий валютный счет, минуя транзитный счет.[11]
С кредита счета 52-2 валюта списывается в безналичном и наличном порядке. Снятие наличной валюты со сч.52-2 разрешается на оплату расходов, связанных с командированием работников организаций в иностранные государства, а также по специальному разрешению БР.
Валютные счета за рубежом открываются с разрешения БР.
Все организации осуществляют обязательную продажу 50 % валютной выручки от экспорта товаров ( работ, услуг) на внутреннем рынке( Федеральный закон от 8 августа 2001 года. № 130-ФЗ).[12]
Обязательная продажа валюты осуществляется с транзитного валютного счета. При зачислении валютной выручки на транзитный валютный счет организации уполномоченный банк не позднее следующего рабочего дня извещает об этом организацию с приложением выписки по транзитному счету. По получении указанного извещения организация дает поручение уполномоченному банку на обязательную продажу валюты и перечисление оставшейся части валютной выручки на текущий валютный счет. Обязательная продажа средств в иностранной валюте в Валютный резерв Банк России производится по курсу рубля БР, действовавшему на день продажи валюты.
Продажа валюты может осуществляться как обязательная (50 % валютной выручки), а также в иных случаях с целью получения рублевых средств.
Операции по покупке и продаже иностранной валюты на внутреннем рынке организации осуществляют через уполномоченные банки. Купленная валюта зачисляется в полном объеме на текущие счета в уполномоченных банках. [14]
В целях учета совершаемых резидентом операций покупки иностранной валюты на валютном рынке и ее обратной продажи резиденту параллельно с текущим и транзитным валютным счетом открывается специальный транзитный валютный счет. Покупка валюты за рубли на валютном рынке без открытия специального транзитного валютного счета не допускается. Основанием для покупки валюты является Поручение на приобретение иностранной валюты.
Указаниями ЦБ РФ « О порядке покупки юридическими лицами –резидентами иностранной валюты за рубли на внутреннем валютном рынке РФ для осуществления платежей по договорам об импорте товаров в РФ « от 22 марта. 1999 года. №519-У введены особые требования покупки иностранной валюты, предназначенной для оплаты импортных товаров.
Порядок покупки иностранной валюты различается в зависимости от того, ввезены импортные товары на территорию России или это только предстоит сделать.[15]
Общий порядок работы валютного счета тот же что и расчетного счета: основанием для совершения всех операций являются первичные документы по хозяйственным операциям, а регистраций – выписка банка. При этом в аналитическом учете операции отражаются в конкретной иностранной валюте ( долларах, марках, фунтах, и т.д.) и параллельно в российской валюте (рублях).
При подобном отражении операции возникает необходимость пересчета валюты в рубли, что приводит к образованию курсовых разниц (положительных или отрицательных в зависимости от изменения курса валюты по бюллетеню Центрального банка). При реализации валюты продажный реальный курс может быть ниже того, по которому в день продажи показывался результат в рублях, тогда предприятие несет убыток в размере разницы этих сумм, и этот убыток поступает на дебет счета 91 « Прочие доходы и расходы». В случае превышения суммы реализации валюты над учетным уровнем - предприятие имеет доход.[16]
Так как в нашей стране существует законодательно утвержденный порядок обязательный продажи определенной части полученной предприятием валюты и переводе ее, таким образом в рубли (передачи суммы выручки от продажи на счет 51), то бухгалтер должен отслеживать эти операции и оформлять соответствующие проводки. Сальдо по счету выводится также в двойном формате - в рублях и в валюте.
4.Учет курсовых разниц.
Курсовая разница — это разница между рублевой оценкой соответствующего актива или обязательств, стоимость которых выражена в иностранной валюте, исчисленной по курсу ЦБ РФ на дату исполнения обязательств по оплате или отчетную дату составления бухгалтерской отчетности за отчетный период, и рублевой оценкой этих активов и обязательств, исчисленной по курсу ЦБ РФ на дату принятия их к бухгалтерскому учету в отчетном периоде или дату составления бухгалтерской отчетности за предыдущий отчетный период.[17]
Под курсовой разницей, связанной с формированием уставного капитала, признается разность между рублевой оценкой задолженности учредителя (участника) по вкладу в уставный капитал, оцененному в учредительных документах в иностранной валюте, исчисленной по курсу ЦБ РФ на дату поступления суммы вкладов, и рублевой оценкой этого вклада в учредительных документах.
В бухгалтерском учете и отчетности отражается курсовая разница, возникающая по:
операциям по полному или частичному погашению дебиторской или кредиторской задолженности, выраженной в иностранной валюте, если курс ЦБ РФ на дату исполнения обязательств по оплате отличался от его курса на дату принятия этой дебиторской задолженности к бухгалтерскому учету в отчетном периоде, либо от курса на дату составления бухгалтерской отчетности за отчетный период, в котором эта дебиторская или кредиторская задолженность была пересчитана в последний раз;
операциям по пересчету стоимости активов и обязательств, перечисленных в п. 7 Положения по учету активов и обязательств в иностранной валюте.
Курсовые разницы подлежат зачислению на финансовые результаты организации (кроме операции по формированию уставного капитала) как внереализационные расходы и доходы.
Курсовые разницы должны учитываться на счете 91 «Прочие доходы н расходы». По дебету этого счета отражают отрицательные курсовые разницы в корреспонденции со счетами учета денежных средств, финансовых вложений, расчетов и др., а по кредиту — положительные курсовые разницы.
Курсовые разницы, связанные с формированием уставного капитала организации, подлежат отнесению на ее добавочный капитал. Положительные курсовые разницы относят на увеличение счетов по учету расчетов с учредителями с кредита счета 83 «Добавочный капитал», а отрицательные отражаются по дебету счета 83 и кредиту счетов учета расчетов.[15]
Курсовые разницы отражаются в бухгалтерском учете и отчетности в том отчетном периоде, к которому относится дата расчета или за который составлена бухгалтерская отчетность.
5.Инвентаризация денежных средств
Статья 12 Федерального закона от 21 ноября 1996 г. № 129 - ФЗ «О бухгалтерском учете» рассматривает проведение инвентаризации имущества и обязательств организации как одно из обязательных условий, обеспечивающих достоверность данных бухгалтерского учета и бухгалтерской отчетности.
Порядок проведения инвентаризации активов и обязательств организации подлежит утверждению одновременно с принятием учетной политики на следующий финансовый год (или ряд лет),
Порядок проведения инвентаризации определяется организацией самостоятельно, за исключением случаев, когда ее проведение является обязательным в соответствии со ст. 12 Федерального закона от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете»:
при передаче имущества в аренду, выкупе, продаже, а также при преобразовании государственного или муниципального унитарного предприятия;
перед составлением годовой бухгалтерской отчетности;
при смене материально ответственных лиц;
при выявлении фактов хищения, злоупотребления или порчи имущества;
в случае стихийного бедствия, пожара и других чрезвычайных ситуаций;
при реорганизации или ликвидации организации;
в других случаях, предусмотренных законодательством.[14]
Руководитель организации может принять решение о проведении дополнительных внеплановых инвентаризаций.
Обязательная ежегодная инвентаризация имущества и обязательств организации должна быть начата не ранее 1 октября отчетного года и закончена до его завершения.
Для проведения инвентаризации приказом руководителя организации назначается постоянно действующая инвентаризационная комиссия.
Правила проведения инвентаризации определены Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными Приказом Минфина РФ от 13 июня 1995 г. № 49
Сведения о фактическом наличии имущества записываются в инвентаризационные описи (акты).
Проверка фактического наличия имущества производится при обязательном участии материально ответственного лица. При этом не допускается вносить в описи данные об остатках ценностей со слов материально ответственных лиц или по данным учета без проверки их фактического наличия.[3]
После завершения инвентаризации описи, оформленные в установленном порядке и подписанные членами инвентаризационной комиссии и материально ответственными лицами, сдаются в бухгалтерию организации.
Анализ результатов инвентаризации в бухгалтерии организации заключается в проверке наличия расхождений между фактическими данными, полученными в процессе инвентаризации, и показателями по данным бухгалтерского учета. При обнаружении расхождений составляются Сличительные ведомости.[4]
В соответствии со ст. 12 Закона о бухгалтерском учете выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета отражаются на счетах бухгалтерского учета в следующем порядке:
излишек имущества приходуется, и соответствующая сумма зачисляется на финансовые результаты организации;
недостача имущества и его порча относятся:
в пределах норм естественной убыли - на издержки производства и обращения;
сверх норм естественной убыли - на счет виновных лиц. При отсутствии норм убыль рассматривается как недостача сверх норм.[16]
Если в ходе инвентаризации были выявлены ошибки при отражении операций на счетах бухгалтерского учета, в результате которых неправильно определена налоговая база при исчислении налогов и сборов, то необходимо внести изменения в налоговые расчеты, уплатить недостающие суммы налогов и пени за просрочку платежей.
6.Инвентаризация кассы
Инвентаризация наличных денежных средств в кассе производится в соответствии с Порядком ведения кассовых операций в Российской Федерации, утвержденным решением Совета директоров Центрального банка РФ от 22 сентября 1993 г. № 40 и сообщенным Письмом Банка России от 4 октября 1993 г. № 18.
Для обеспечения надлежащего контроля за сохранностью денежных средств в кассе целесообразно проводить инвентаризацию кассы ежемесячно перед составлением текущей бухгалтерской отчетности. До начала проверки фактического наличия имущества инвентаризационной комиссии надлежит получить последние на момент инвентаризации приходные и расходные документы или отчеты о движении денежных средств.
Председатель инвентаризационной комиссии визирует все приходные и расходные документы, приложенные к реестрам (отчетам), с указанием «до инвентаризации на «(дата)»», что должно служить бухгалтерии основанием для определения остатков средств к началу инвентаризации.
Материально-ответственные лица дают расписки о том, что к началу инвентаризации все расходные и приходные документы сданы в бухгалтерию или переданы комиссии, и все ценности, поступившие на их ответственность, оприходованы, выбывшие -списаны в расход.[10]
Одновременно проверяется наличие находящихся в кассе других ценностей: бланков строгой отчетности, ценных бумаг, путевок для лечения и отдыха, железнодорожных и авиабилетов, знаков почтовой оплаты, талонов на бензин и других денежных документов( по их видам).
В ходе инвентаризации проверяется соответствие остатков денежных средств и других ценностей на конец отчетного месяца на счетах бухгалтерского учета, указанных в соответствующих учетных регистрах, их фактическому наличию в кассе организации.[13]
Инвентаризационная комиссия полистно пересчитывает денежную наличность и проверяет другие ценности, находящиеся в кассе. Инвентаризация денежных средств в пути производится путем сверки числящихся сумм на счетах бухгалтерского учета с данными квитанций учреждения банка, почтового отделения, копий сопроводительных ведомостей на сдачу выручки инкассаторам и т. п.
В случае выявления излишков или недостач берется письменное объяснение кассира.
Недостача денежных средств в кассе удерживается с кассира.
Так как счета денежных средств наиболее часто подвергаются и внутренним проверкам, и аудированию, полезно почаще применять инвентаризацию счетов денежных средств, в том числе и счетов безналичного расчета.[17]
Инвентаризация счетов денежных средств безналичного расчета
Инвентаризация денежных средств в пути (Счет 57) производится путем сверки числящихся сумм на счетах бухгалтерского учета с данными квитанций учреждения банка, почтового отделения, копий сопроводительных ведомостей на сдачу выручки инкассаторам банка и т.п.[5]
Инвентаризация денежных средств, находящихся в банках на расчетном (текущем), валютном и специальных счетах (счетах 51,52 и 55), производится путем сверки остатков сумм, числящихся на соответствующих счетах по данным бухгалтерии организации, с данными выписок банков.
При подготовке годовой отчетности и при чрезвычайной инвентаризации может проводиться и проверка законности платежей со счетов и поступлений на них.[7]
Инвентаризация подотчетных сумм
При инвентаризации подотчетных сумм проверяются отчеты подотчетных лиц по выданным авансам с учетом их целевого использования, а также суммы выданных авансов по каждому подотчетному лицу (даты выдачи, целевое назначение).
7.Оформление результатов инвентаризации
По окончании инвентаризации составляется акт, производится сравнение фактических остатков денежных средств, выявленных при проверке, с остатками, учтенными на счетах бухгалтерского учета. Результатом такого сравнения является составление сличительных ведомостей. В сличительных ведомостях отражаются результаты инвентаризации, т.е. расхождения между показателями по данным бухгалтерского учета и данными инвентаризационных описей. [9]
Денежные средства, оказавшиеся в излишке, подлежат оприходованию и зачислению соответственно на финансовые результаты у организации.
Недостача денежных средств, относится на виновных лиц.
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором была закончена инвентаризация, а по годовой инвентаризации - в годовом бухгалтерском отчете.
8.Расчеты по инкассо
Расчеты по инкассо представляют собой банковскую операцию, посредством которой банк (банк – эмитент) по поручению и за счет клиента на основании расчетных документов осуществляет действия по получению от плательщика платежа, для чего банк – эмитент вправе привлекать другие банки.
Данные расчеты осуществляются на основании:
платежных требований, оплата которых может производиться по распоряжению плательщика (с предварительным акцептом) или без его распоряжения (в безакцептном порядке);
инкассовых поручений, оплачиваемых в бесспорном порядке.
При этом платежные требования и инкассовые поручения предъявляются взыскателем к счету плательщика через свой банк, используя реестр переданных на инкассо расчетных документов формы 0401014, составляемом в двух экземплярах.
Банк, принявший на инкассо расчетные документы, после проверки, обязуется доставить их по назначению в исполняющий банк. Данное обязательство, а также порядок и сроки возмещения затрат по доставке расчетных документов отражаются в договоре банковского счета с клиентом.
Платежное требование представляет собой расчетный документ, содержащий требование кредитора – получателя средств (поставщика) к должнику – плательщику (покупателю) оплатить определенную денежную сумму через банк. Платежные требования применяются при расчетах за поставленные товары, выполненные работы, оказанные услуги, а также в иных случаях, предусмотренных в договоре между плательщиком и получателем денег.
Платежное требование (образец заполнения приведен далее) выписывается поставщиком на бланке (ф. 0401061) и отправляется в обслуживающий банк, а оттуда – в банк плательщика. При этом, если в договоре между сторонами установлено безакцептное списание средств (о чем в платежном требовании сделана надпись с указанием основания), то деньги списываются со счета плательщика без его согласия. Безакцептное списание на имя некоторых получателей может быть предусмотрено и в договоре банковского счета. Также без согласия и в бесспорном порядке списываются средства на основании инкассовых поручений, которые применяются для взыскания по исполнительным документам, в предусмотренных сторонами договора случаях или когда бесспорный порядок списания установлен законодательно (в т. ч. органами, выполняющими контрольные функции).
Когда сторонами предусмотрен акцепт, его срок указывается в платежном требовании (не может быть менее трех рабочих дней). В течение этого времени (без указания используется три дня) плательщик может отказаться от акцепта полностью или частично, о чем должно быть составлено в трех экземплярах заявление об отказе от акцепта. При отсутствии такого заявления по истечении трех рабочих дней с момента передачи плательщику последнего экземпляра платежного требования исполняющий банк оплачивает его.
Правила оформления данного документа аналогичны действующим при заполнении платежного поручения (заполняется на пишущей машинке, без помарок и исправлений, первый экземпляр заверяется подписями и печатью). В нем указываются кроме условий оплаты, срока для акцепта также дата отсылки предусмотренных договором документов и наименование предмета договора, его номер и дата (в т. ч. других необходимых документов), дата и способ поставки товара (работ, услуг).
9.Расчеты платежными поручениями
Одной из самых распространенных форм расчетов являются расчеты платежными поручениями.
Платежное поручение (см. далее) представляет собой письменное распоряжение плательщика обслуживающему его учреждению банка о перечислении определенной суммы со своего счета на счет другого предприятия в том же или другом одногороднем или иногороднем учреждении банка.
Платежными поручениями рассчитываются с поставщиками и подрядчиками в случае предоплаты или по согласованию, с разными кредиторами, по перечислению налогов, с внебюджетными фондами, с работниками при переводе заработной платы на их счета в Сбербанк и другие банки.
Платежные поручения исполняются банками при наличии денег на счетах плательщиков, если иное не предусмотрено договором между банком и плательщиком.[19]
В случае расчетов поручениями сокращается время совершения и документооборот операции, что можно наблюдать далее. Здесь при использовании предоплаты последовательность операций 1 и 2 может меняться.
СХЕМА расчетов платежными поручениями
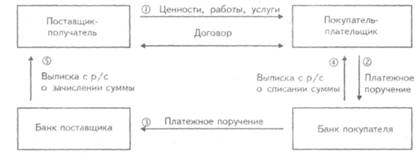
Платежные поручения, представленные в банк на бланке установленной формы, действительны в течение 10 дней со дня выписки (день выписки в расчет не принимается). Они, как и другие банковские документы, заполняются на пишущей машинке без исправлений и подчисток, сумма фиксируется с начала строки и пишется с заглавной буквы. При оформлении платежного поручения следует правильно указывать получателя и его банковские реквизиты (от этого зависит вероятность перечисления средств не по адресу и скорость расчетов), а также идентификационные номера плательщика и получателя. Кроме того, обязательно четкое указание назначения платежа (в случае предоплаты фиксируется номер счета, при оплате полученного товара – номер накладной), разбивка суммы (например, выделяется НДС). При этом основания, отраженные в банковских документах, должны соответствовать первичным документам во избежание дальнейших неприятностей с инспектором.[19]
Здесь следует также отметить, что предприятия с помощью платежных поручен и и могут осуществлять переводы через отделения связи без ограничения сумм: на имя отдельных граждан (комиссионные); перечисления налогов, на расходы по выплате заработной платы; по набору рабочих; по закупке сельхозпродукции.
10.Расчеты чеками
В платежном обороте для осуществления расчетов в безналичном порядке могут применяться чеки.
Чек – это ценная бумага, содержащая ничем не обусловленное распоряжение чекодателя банку произвести платеж указанной в нем суммы чекодержателю. Чекодателем может быть любое юридическое или физическое лицо, имеющее средства в банке, которыми оно распоряжается путем выставления чеков в пользу чекодержателя; плательщиком является банк чекодателя.
Чек очень удобен для расчетов в тех случаях, когда плательщик боится отдать деньги до того, как получит товар, а поставщик не хочет передать товар до получения гарантий платежа. Также иметь чековую книжку очень удобно при поездках в командировку в случае приобретения различных необходимых материалов, когда изначально неизвестен продавец.
В случае расчетов чеками поставщик полностью обезопасит себя от сомнений по срокам расчета с покупателем и ускорит оплату. Для понятия сущности данной формы расчетов далее приведена схема расчетов чеками.[19]
СХЕМА расчетов чеками
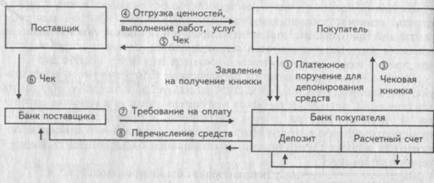
Чек обязательно должен содержать:
наименование "чек", включенное в текст документа;
поручение плательщику (банку) выплатить определенную сумму;
наименование плательщика и номер счета, с которого производится платеж;
указание валюты платежа, даты и места составления чека (при отсутствии считается, что он подписан в месте нахождения чекодателя);
подпись лица, выписавшего чек, – чекодателя.
Кроме обязательных чеки содержат дополнительные реквизиты. Форма чеков определяется кредитной организацией самостоятельно.
При расчетах чеками следует помнить, что чек должен быть оплачен в полной сумме, на которую он выписан, без какой – либо комиссии (при этом указание о процентах считается ненаписанным).
Чек не может быть отозван чекодателем до истечения установленного внутрибанковскими правилами срока для его предъявления к оплате (представление чека в банк чекодержателем).[19]
Убытки, возникшие в результате оплаты плательщиком (банком) утраченного или похищенного чека, несет чекодатель или плательщик в зависимости от того, по чьей вине они возникли. Лицо, оплатившее чек, может потребовать передачи ему чека с распиской в получении платежа.
11.Расчеты аккредитивами
Активно применяемой предприятиями в последнее время формой расчетов являются расчеты посредством аккредитивов.
При расчетах аккредитивами плательщик поручает обслуживающему его банку произвести за счет депонированных своих средств или ссуды оплату товарно – материальных ценностей, выполненных работ, оказанных услуг по месту нахождения получателя на условиях, предусмотренных плательщиком в аккредитиве. Аккредитив представляет собой поручение банка плательщика (покупателя) банку получателя (поставщика) оплатить расчетные документы. При получении аккредитива банк плательщика бронирует эти средства на отдельном счете. Таким образом, депонирование денег гарантирует получателю средств (поставщику) своевременную оплату за отгруженные ценности, выполненные работы, оказанные услуги; зачисление средств производится банком после предоставления документов, подтверждающих отгрузку или выполнение работ, услуг.
Последовательность операций (например, для покрытого аккредитива – см. далее) для понятия сущности аккредитивной формы расчетов приведена ниже.
Аккредитив, согласно Положению о безналичных расчетах в Российской Федерации, представляет собой условное денежное обязательство, принимаемое банком (банк – эмитент) по поручению плательщика, произвести платежи в пользу получателя средств по предъявлении им документов, соответствующих условиям аккредитива, или предоставить полномочия другому банку (исполняющему) произвести такие платежи.[19]
В тех случаях, когда поставщик товара сомневается в платежеспособности покупателя и требует предварительной оплаты, а покупатель сомневается в надежности поставщика и боится перечислять деньги, аккредитивная форма расчетов может стать удобным способом разрешения конфликта.
Аккредитив может быть предназначен только для расчетов с одним поставщиком. Срок действия и порядок расчетов по аккредитиву устанавливается в договоре между плательщиком и получателем, в котором кроме наименований сторон, суммы и вида аккредитива следует указать:
наименование банка – эмитента и банка, обслуживающего получателя средств;
способ извещения получателя средств об открытии аккредитива, а плательщика – о номере счета для депонирования средств;
полный перечень и точную характеристику документов, представляемых получателем средств;
сроки действия аккредитива, представления документов после отгрузки товаров, требования к их оформлению;
другие необходимые документы и условия (условие оплаты – с акцептом или без акцепта, ответственность за неисполнение).
Аккредитивы могут быть покрытые (депонированные) и непокрытые (гарантированные), отзывные и безотзывные.
Покрытые (депонированные) – это аккредитивы при открытии которых банк – эмитент перечисляет собственные средства плательщика или предоставленный ему кредит в распоряжение банка поставщика (исполняющий банк) на весь срок действия обязательств.
При установлении между банками корреспондентских отношений непокрытый (гарантированный) аккредитив может открываться в исполняющем банке путем предоставления ему права списывать всю сумму аккредитива с ведущегося у него счета банка – эмитента.
Наиболее распространенной формой являются расчеты покрытыми аккредитивами; что касается безотзывных аккредитивов, то об этом должно быть четкое указание; при отсутствии его аккредитив является отзывным.
Отзывный аккредитив может быть изменен или аннулирован банком – эмитентом без предварительного согласования с поставщиком (например, в случае несоблюдения условий, предусмотренных договором, досрочного отказа банка – эмитента гарантировать платежи по аккредитиву). Все распоряжения об изменении условий отзывного аккредитива плательщик может давать поставщику только через банк – эмитент, который извещает банк поставщика (исполняющий банк), а он уже в свою очередь – поставщика. Но исполняющий банк должен оплатить документы, соответствующие условиям аккредитива, выставленные поставщиком и принятые банком поставщика до получения последним уведомления об изменении или аннулировании аккредитива.
Безотзывный аккредитив не может быть аннулирован или изменен без согласия поставщика, в пользу которого он открыт.
Поставщик может досрочно отказаться от использования аккредитива, если это предусмотрено условиями аккредитива.[19]
Для открытия аккредитива плательщик представляет в обслуживающий его банк (банк – эмитент) заявление на соответствующем бланке (ф. 0401063), образец заполнения см. далее.
Плательщик в аккредитиве, заполняемом как и другие банковские документы на пишущей машинке, обязан кроме обычных реквизитов указать:
вид аккредитива (при отсутствии – отзывный);
условие оплаты (с акцептом или без него);
номер счета в исполняющем банке для депонирования средств при покрытом аккредитиве;
срок действия аккредитива (число и месяц закрытия аккредитива);
полное и точное наименование документов, против которых производятся выплаты по аккредитиву; наименование товаров (работ, услуг), для оплаты которых открывается аккредитив; номер и дату основного договора; срок отгрузки товаров или оказания услуг; грузополучателя и место назначения.
Аккредитив представляется в количестве экземпляров, необходимых банку плательщика для выполнения его условий.[19]
Для получения средств по аккредитиву получатель средств (поставщик), отгрузив товары, представляет в пределах срока действия аккредитива реестр счетов (форма 0401065), отгрузочные и другие предусмотренные условиями аккредитива документы в обслуживающий банк.
При выплате по аккредитиву банк получателя средств (исполняющий банк) обязан проверить соблюдение поставщиком всех условий аккредитива, а также правильность оформления реестра счетов, соответствие подписей и печати поставщика на нем заявленным образцам.
Если условиями аккредитива предусмотрен акцепт уполномоченного покупателя, то проверяется наличие акцептной надписи и соответствие подписи уполномоченного представленному им образцу.
При этом уполномоченные лица обязаны представить исполняющему банку:
паспорт или другой заменяющий его документ;
образец своей подписи (проставляется в банке на карточке образцов подписей);
доверенность, выданную организацией, открывшей аккредитив.
Уполномоченный на осуществление акцепта