Особливості бухгалтерського обліку операцій з іншого вибуття товарів в роздрібній торгівлі
27. Контроль за виконанням цього наказу покласти на директора з економіки та фінансів і головного бухгалтера підприємства відповідно.
Керівник підприємства
_____________
(підпис)
___Русин О. М.___
(ініціали, прізвище)
Додаток В
БАЛАНС
| на | " 01 " січня | 2007 р. |
| Форма №1 | Код за ДКУД | 1801001 |
|
Актив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Необоротні активи: |
|||
| Нематеріальні активи: | |||
| Залишкова вартість | 010 | - | - |
| Первинна вартість | 011 | - | - |
| Знос | 012 | ( - ) | ( - ) |
| Незавершене будівництво | 020 | 42,2 | 42,2 |
| Основні засоби: | |||
| Залишкова вартість | 030 | 3520,0 | 3346,5 |
| Первинна вартість | 031 | 4274,5 | 4169,1 |
| Знос | 032 | ( 754,5 ) | ( 822,6 ) |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі ін. підприємств | 040 | - | - |
| інші фінансові інвестиції | 045 | - | - |
| Довгострокова дебіторська заборгованість | 050 | - | - |
| Відстрочені податкові активи | 060 | - | - |
| Інші необоротні активи | 070 | - | - |
|
Усього за розділом I |
080 |
3562,2 |
3388,7 |
|
II. Оборотні активи |
|||
| Запаси: | |||
| виробничі запаси | 100 | 218,2 | 215,8 |
| тварини на вирощуванні та відгодівлі | 110 | - | - |
| незавершене виробництво | 120 | 16,9 | 33,7 |
| готова продукція | 130 | 431,9 | 581,3 |
| Товари | 140 | 38,6 | 6,5 |
| Векселі одержані | 150 | - | - |
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 4,2 | 143,6 |
| первинна вартість | 161 | 4,2 | 143,6 |
| резерв сумнівних боргів | 162 | ( - ) | ( - ) |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | - | 3,7 |
| за виданими авансами | 180 | - | - |
| з нарахованих доходів | 190 | - | - |
| із внутрішніх розрахунків | 200 | - | 2,9 |
| Інша поточна заборгованість | 210 | 4,9 | 11,4 |
| Поточні фінансові інвестиції | 220 | - | - |
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 0,5 | - |
| в іноземній валюті | 240 | - | - |
| Інші оборотні активи | 250 | - | - |
|
Усього за розділом II |
260 |
715,2 |
998,9 |
|
III. Витрати майбутніх періодів |
270 |
- |
0,7 |
|
Баланс |
280 |
4277,4 |
4388,3 |
|
Пасив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Власний капітал |
|||
| Статутний капітал | 300 | 56,4 | 56,4 |
| Пайовий капітал | 310 | - | - |
| Додатковий вкладений капітал | 320 | 3949,6 | 3962,5 |
| Інший додатковий капітал | 330 | - | - |
| Резервний капітал | 340 | 41,2 | 41,2 |
| Нерозподілений прибуток (непокритий збиток) | 350 | - | ( 84,0 ) |
| Неоплачений капітал | 360 | ( - ) | ( - ) |
| Вилучений капітал | 370 | ( - ) | ( - ) |
|
Усього за розділом I |
380 |
4047,2 |
3976,1 |
|
II. Забезпечення наступних витрат і платежів |
|||
| Забезпечення витрат персоналу | 400 | - | - |
| Інші забезпечення | 410 | - | - |
| Цільове фінансування | 420 | 96,0 | 80,7 |
|
Усього за розділом II |
430 |
96,0 |
80,7 |
|
III. Довгострокові зобов'язання |
|||
| Довгострокові кредити банків | 440 | - | - |
| Довгострокові фінансові зобов'язання | 450 | - | - |
| Відстрочені податкові зобов'язання | 460 | - | - |
| Інші довгострокові зобов'язання | 470 | - | - |
|
Усього за розділом III |
480 |
- |
- |
|
IV. Поточні зобов'язання |
|||
| Короткострокові кредити банків | 500 | - | - |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | - | - |
| Векселі видані | 520 | - | - |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 41,8 | 109,1 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 6,4 | 1,2 |
| з бюджетом | 550 | 28,0 | 46,8 |
| з позабюджетних платежів | 560 | 1,9 | 13,3 |
| зі страхування | 570 | 22,8 | 28,9 |
| з оплати праці | 580 | 31,9 | 67,0 |
| з учасниками | 590 | - | - |
| із внутрішніх розрахунків | 600 | - | - |
| Інші поточні зобов'язання | 610 | 1,4 | 65,2 |
|
Усього за розділом IV |
620 |
134,2 |
331,5 |
|
V. Доходи майбутніх періодів |
630 | - | - |
|
Баланс |
640 |
4277,4 |
4388,3 |
БАЛАНС
| на | " 01 " січня | 2008 р. |
| Форма №1 | Код за ДКУД | 1801001 |
|
Актив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Необоротні активи: |
|||
| Нематеріальні активи: | |||
| Залишкова вартість | 010 | - | - |
| Первинна вартість | 011 | - | - |
| Знос | 012 | ( - ) | ( - ) |
| Незавершене будівництво | 020 | 38,6 | 38,6 |
| Основні засоби: | |||
| Залишкова вартість | 030 | 2902,0 | 2902,0 |
| Первинна вартість | 031 | 4274,5 | 4169,1 |
| Знос | 032 | ( 624,5 ) | ( 951,1 ) |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі ін. підприємств | 040 | - | - |
| інші фінансові інвестиції | 045 | - | - |
| Довгострокова дебіторська заборгованість | 050 | - | - |
| Відстрочені податкові активи | 060 | - | - |
| Інші необоротні активи | 070 | - | - |
|
Усього за розділом I |
080 |
2940,6 |
2940,6 |
|
II. Оборотні активи |
|||
| Запаси: | |||
| виробничі запаси | 100 | 180,2 | 167,8 |
| тварини на вирощуванні та відгодівлі | 110 | - | - |
| незавершене виробництво | 120 | 16,9 | 33,7 |
| готова продукція | 130 | 533,9 | 607,3 |
| Товари | 140 | 52,7 | 12,6 |
| Векселі одержані | 150 | - | - |
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | 3,8 | 134,1 |
| первинна вартість | 161 | 3,8 | 134,1 |
| резерв сумнівних боргів | 162 | ( - ) | ( - ) |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | - | 3,7 |
| за виданими авансами | 180 | - | - |
| з нарахованих доходів | 190 | - | - |
| із внутрішніх розрахунків | 200 | - | 2,5 |
| Інша поточна заборгованість | 210 | 2,8 | 9,2 |
| Поточні фінансові інвестиції | 220 | - | - |
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | 0,8 | - |
| в іноземній валюті | 240 | - | - |
| Інші оборотні активи | 250 | - | - |
|
Усього за розділом II |
260 |
794,9 |
1105 |
|
III. Витрати майбутніх періодів |
270 |
- |
0,6 |
|
Баланс |
280 |
3735,5 |
4046,2 |
|
Пасив |
Код рядка |
На початок звітного періоду |
На кінець звітного періоду |
|
1 |
2 |
3 |
4 |
|
I. Власний капітал |
|||
| Статутний капітал | 300 | 52,8 | 52,8 |
| Пайовий капітал | 310 | - | - |
| Додатковий вкладений капітал | 320 | 4019,6 | 4076,5 |
| Інший додатковий капітал | 330 | - | - |
| Резервний капітал | 340 | 39,1 | 39,1 |
| Нерозподілений прибуток (непокритий збиток) | 350 | - | ( 84,0 ) |
| Неоплачений капітал | 360 | ( - ) | ( - ) |
| Вилучений капітал | 370 | ( - ) | ( - ) |
|
Усього за розділом I |
380 |
4111,5 |
4252,4 |
|
II. Забезпечення наступних витрат і платежів |
|||
| Забезпечення витрат персоналу | 400 | - | - |
| Інші забезпечення | 410 | - | - |
| Цільове фінансування | 420 | 96,0 | 80,7 |
|
Усього за розділом II |
430 |
96,0 |
80,7 |
|
III. Довгострокові зобов'язання |
|||
| Довгострокові кредити банків | 440 | - | - |
| Довгострокові фінансові зобов'язання | 450 | - | - |
| Відстрочені податкові зобов'язання | 460 | - | - |
| Інші довгострокові зобов'язання | 470 | - | - |
|
Усього за розділом III |
480 |
- |
- |
|
IV. Поточні зобов'язання |
|||
| Короткострокові кредити банків | 500 | - | - |
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | - | - |
| Векселі видані | 520 | - | - |
| Кредиторська заборгованість за товари, роботи, послуги | 530 | 51,5 | 90,3 |
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | 5,4 | 2,2 |
| з бюджетом | 550 | 30,0 | 49,2 |
| з позабюджетних платежів | 560 | 2,2 | 12,8 |
| зі страхування | 570 | 22,8 | 28,9 |
| з оплати праці | 580 | 31,9 | 67,0 |
| з учасниками | 590 | - | - |
| із внутрішніх розрахунків | 600 | - | - |
| Інші поточні зобов'язання | 610 | 1,7 | 52,6 |
|
Усього за розділом IV |
620 |
145,5 |
303 |
|
V. Доходи майбутніх періодів |
630 | - | - |
|
Баланс |
640 |
4353 |
4636,1 |
Додаток Г
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
| на | " 01 " січня | 2007 р. |
| Форма №2 | Код за ДКУД | 1801003 |
I. Фінансові результати
|
Стаття |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 1148,4 | 758,2 |
| Податок на додану вартість | 015 | 191,4 | 126,4 |
| Акцизний збір | 020 | - | - |
| Інші вирахування з доходу | 030 | - | - |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 957,0 | 631,8 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 1111,0 | 853,0 |
|
Валовий: - прибуток |
050 | - | - |
| - збиток | 055 | 154,0 | 221,2 |
| Інші операційні доходи | 060 | 2,1 | 9,6 |
| Адміністративні витрати | 070 | 2,5 | 3,1 |
| Витрати на збут | 080 | 1,0 | 1,5 |
| Інші операційні витрати | 090 | - | - |
|
Фінансові результати від операційної діяльності: - прибуток |
100 | - | - |
| - збиток | 105 | 155,4 | 216,2 |
| Доход від участі в капіталі | 110 | - | - |
| Інші фінансові доходи | 120 | - | - |
| Інші доходи | 130 | 71,4 | 216,2 |
| Фінансові витрати | 140 | - | - |
| Витрати від участі в капіталі | 150 | - | - |
| Інші витрати | 160 | - | - |
|
Фінансові результати від звичайної діяльності до оподаткування: - прибуток |
170 | - | - |
| - збиток | 175 | 84,0 | - |
| Податок на прибуток від звичайної діяльності | 180 | - | - |
|
Фінансові результати від звичайної діяльності: - прибуток |
190 | - | - |
| - збиток | 195 | 84,0 | - |
|
Надзвичайні: - доходи |
200 | - | - |
| - витрати | 205 | - | - |
| Податки з надзвичайного прибутку | 210 | - | - |
|
Чистий: - прибуток |
220 | - | - |
| - збиток | 225 | 84,0 | - |
II. Елементи операційних витрат
|
Найменування показника |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Матеріальні затрати | 230 | 1257,9 | 911,6 |
| Витрати на оплату праці | 240 | 249,0 | 177,0 |
| Відрахування на соціальні заходи | 250 | 70,2 | 51,3 |
| Амортизація | 260 | 68,1 | 57,9 |
| Інші операційні витрати | 270 | 80,8 | 104,0 |
| Разом | 280 | 1726,0 | 1301,8 |
III. Розрахунок показників прибутковості акцій
|
Назва статті |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Середньорічна кількість простих акцій | 300 | - | - |
| Скоригована середньорічна кількість простих акцій | 310 | - | - |
| Чистий прибуток, що припадає на одну просту акцію | 320 | - | - |
| Скоригований чистий прибуток, що припадає на одну просту акцію | 330 | - | - |
| Дивіденди на одну просту акцію | 340 | - | - |
ЗВІТ ПРО ФІНАНСОВІ РЕЗУЛЬТАТИ
| на | " 01 " січня | 2008 р. |
| Форма №2 | Код за ДКУД | 1801003 |
I. Фінансові результати
|
Стаття |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 1280,1 | 1148,4 |
| Податок на додану вартість | 015 | 202,2 | 191,4 |
| Акцизний збір | 020 | - | - |
| Інші вирахування з доходу | 030 | - | - |
| Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | 1010,0 | 957,0 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 1240,6 | 1111,0 |
|
Валовий: - прибуток |
050 | - | - |
| - збиток | 055 | 174,0 | 154,0 |
| Інші операційні доходи | 060 | 2,9 | 2,1 |
| Адміністративні витрати | 070 | 2,7 | 2,5 |
| Витрати на збут | 080 | 1,7 | 1,0 |
| Інші операційні витрати | 090 | - | - |
|
Фінансові результати від операційної діяльності: - прибуток |
100 | - | - |
| - збиток | 105 | 170,8 | 155,4 |
| Доход від участі в капіталі | 110 | - | - |
| Інші фінансові доходи | 120 | - | - |
| Інші доходи | 130 | 82,5 | 71,4 |
| Фінансові витрати | 140 | - | - |
| Витрати від участі в капіталі | 150 | - | - |
| Інші витрати | 160 | - | - |
|
Фінансові результати від звичайної діяльності до оподаткування: - прибуток |
170 | - | - |
| - збиток | 175 | 95,3 | 84,0 |
| Податок на прибуток від звичайної діяльності | 180 | - | - |
|
Фінансові результати від звичайної діяльності: - прибуток |
190 | - | - |
| - збиток | 195 | 95,3 | 84,0 |
|
Надзвичайні: - доходи |
200 | - | - |
| - витрати | 205 | - | - |
| Податки з надзвичайного прибутку | 210 | - | - |
|
Чистий: - прибуток |
220 | - | - |
| - збиток | 225 | 95,3 | 84,0 |
II. Елементи операційних витрат
|
Найменування показника |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Матеріальні затрати | 230 | 1302,4 | 1257,9 |
| Витрати на оплату праці | 240 | 275,0 | 249,0 |
| Відрахування на соціальні заходи | 250 | 80,2 | 70,2 |
| Амортизація | 260 | 71,3 | 68,1 |
| Інші операційні витрати | 270 | 84,0 | 80,8 |
|
Разом |
280 |
1812,9 |
1726,0 |
III. Розрахунок показників прибутковості акцій
|
Назва статті |
Код рядка |
За звітний період |
За попередній період |
|
1 |
2 |
3 |
4 |
| Середньорічна кількість простих акцій | 300 | - | - |
| Скоригована середньорічна кількість простих акцій | 310 | - | - |
| Чистий прибуток, що припадає на одну просту акцію | 320 | - | - |
| Скоригований чистий прибуток, що припадає на одну просту акцію | 330 | - | - |
| Дивіденди на одну просту акцію | 340 | - | - |
Додаток Д
Додаток
до Положення (стандарту)
бухгалтерського обліку 4,
затвердженого наказом Міністерства фінансів України від 31 березня 1999 р. N 87 і зареєстрованого в Міністерстві юстиції України
21 червня 1999 р. за N 398/3691
ЗВІТ ПРО РУХ ГРОШОВИХ КОШТІВ
За______рік___2006р.
Форма № 3
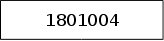
Код за ДКУД
|
Стаття |
Код |
За звітній період |
За попередній період |
||
| Надходження | Видаток | Надходження | Видаток | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1.Рух коштів у результаті операційної діяльності |
|||||
| Прибуток (збиток) від звичайної діяльності до оподаткування | 010 | 137,1 | 176,7 | - | |
|
Коригування на : - амортизацію необоротних активів |
020 | 47,5 | х | 48,2 | х |
| - збільшення (зменшення) забезпечень | 030 | ||||
| - збиток (прибуток) від нереалізованих курсових різниць | 040 | ||||
| - збиток (прибуток) від не операційної діяльності | 050 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Витрати на сплату відсотків | 060 | х | Х | ||
| Прибуток (збиток) від операційної діяльності до зміни в чистих оборотних активах | 070 | 184,6 | 224,9 | ||
|
Зменшення (збільшення): - оборотних активів |
080 | 1821,0 | 587,7 | ||
| - витрат майбутніх періодів | 090 | ||||
|
Збільшення (зменшення): - поточних зобов’язань |
100 | 1104,9 | 348,3 | ||
| - доходів майбутніх періодів | 110 | ||||
| Грошові кошти від операційної діяльності | 120 | 531,5 | 14,5 | ||
|
Сплачені: - відсотки |
130 | х | х | ||
| - податки на прибуток | 140 | х | 34,3 | х | 44,2 |
| Чистий рух коштів до надзвичайних подій | 150 | ||||
| Рух коштів від надзвичайних подій | 160 | ||||
| Чистий рух коштів від операційної діяльності | 170 | 565,8 | 58,7 | ||
|
ІІ. Рух коштів в результаті інвестиційної діяльності |
|||||
|
Реалізація: - фінансових інвестицій |
180 | х | х | ||
| - необоротних активів | 190 | х | х | ||
| - майнових комплексів | 200 | ||||
|
Отримані: - відсотки |
210 | х | Х | ||
| - дивіденди | 220 | х | Х | ||
| Інші надходження | 230 | х | Х | ||
|
Придбання: - фінансових інвестицій |
240 | х | х | ||
| - необоротних активів | 250 | х | 437,2 | х | 159,8 |
| - майнових комплексів | 260 | х | х | ||
| Інші платежі | 270 | х | х | ||
| Чистий рух коштів до надзвичайних подій | 280 | ||||
| Рух коштів від надзвичайних подій | 290 | ||||
| Чистий рух коштів від інвестиційної діяльності | 300 | 437,2 | 159,8 | ||
|
ІІІ. Рух коштів в результаті фінансової діяльності |
|||||
| Надходження власного капіталу | 310 | х | Х | ||
| Отримані позики | 320 | 1300,0 | х | 187,9 | Х |
| Інші надходження | 330 | х | Х | ||
| Погашення позик | 340 | х | Х | ||
| Сплачені дивіденди | 350 | х | Х | ||
| Інші платежі | 360 | х | Х | ||
| Чистий рух коштів до надзвичайних подій | 370 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рух коштів від надзвичайних подій | 380 | ||||
| Чистий рух коштів від фінансової діяльності | 390 | 1300,0 | 187,9 | ||
| Чистий рух коштів за звітний період | 400 | 297,0 | 30,6 | ||
| Залишок коштів на початок року | 410 | х | х | ||
| Вплив зміни валютних курсів на залишок коштів | 420 | ||||
| Залишок коштів на кінець року | 430 | 313,8 | х | 16,8 | Х |
Додаток
до Положення (стандарту)
бухгалтерського обліку 4,
затвердженого наказом Міністерства фінансів України від 31 березня 1999 р. N 87 і зареєстрованого в Міністерстві юстиції України
21 червня 1999 р. за N 398/3691
ЗВІТ ПРО РУХ ГРОШОВИХ КОШТІВ
За______рік___2008р.
Форма № 3
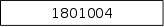
Код за ДКУД
|
Стаття |
Код |
За звітній період |
За попередній період |
||
| Надходження | Видаток | Надходження | Видаток | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1.Рух коштів у результаті операційної діяльності |
|||||
| Прибуток (збиток) від звичайної діяльності до оподаткування | 010 | 150,3 | 180,2 | - | |
|
Коригування на : - амортизацію необоротних активів |
020 | 51,5 | х | 63,2 | х |
| - збільшення (зменшення) забезпечень | 030 | ||||
| - збиток (прибуток) від нереалізованих курсових різниць | 040 | ||||
| - збиток (прибуток) від не операційної діяльності | 050 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Витрати на сплату відсотків | 060 | х | Х | ||
| Прибуток (збиток) від операційної діяльності до зміни в чистих оборотних активах | 070 | 190,2 | 287,6 | ||
|
Зменшення (збільшення): - оборотних активів |
080 | 1901,0 | 640,5 | ||
| - витрат майбутніх періодів | 090 | ||||
|
Збільшення (зменшення): - поточних зобов’язань |
100 | 1220,9 | 4218,6 | ||
| - доходів майбутніх періодів | 110 | ||||
| Грошові кошти від операційної діяльності | 120 | 610,5 | 15,2 | ||
|
Сплачені: - відсотки |
130 | х | х | ||
| - податки на прибуток | 140 | х | 39,5 | х | 49,7 |
| Чистий рух коштів до надзвичайних подій | 150 | ||||
| Рух коштів від надзвичайних подій | 160 | ||||
| Чистий рух коштів від операційної діяльності | 170 | 601,5 | 65,2 | ||
|
ІІ. Рух коштів в результаті інвестиційної діяльності |
|||||
|
Реалізація: - фінансових інвестицій |
180 | х | х | ||
| - необоротних активів | 190 | х | х | ||
| - майнових комплексів | 200 | ||||
|
Отримані: - відсотки |
210 | х | Х | ||
| - дивіденди | 220 | х | Х | ||
| Інші надходження | 230 | х | Х | ||
|
Придбання: - фінансових інвестицій |
240 | х | х | ||
| - необоротних активів | 250 | х | 439,2 | х | 161,8 |
| - майнових комплексів | 260 | х | х | ||
| Інші платежі | 270 | х | х | ||
| Чистий рух коштів до надзвичайних подій | 280 | ||||
| Рух коштів від надзвичайних подій | 290 | ||||
| Чистий рух коштів від інвестиційної діяльності | 300 | 439,2 | 161,8 | ||
|
ІІІ. Рух коштів в результаті фінансової діяльності |
|||||
| Надходження власного капіталу | 310 | х | Х | ||
| Отримані позики | 320 | 1390,7 | х | 190,2 | Х |
| Інші надходження | 330 | х | Х | ||
| Погашення позик | 340 | х | Х | ||
| Сплачені дивіденди | 350 | х | Х | ||
| Інші платежі | 360 | х | Х | ||
| Чистий рух коштів до надзвичайних подій | 370 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Рух коштів від надзвичайних подій | 380 | ||||
| Чистий рух коштів від фінансової діяльності | 390 | 1390,7 | 190,2 | ||
| Чистий рух коштів за звітний період | 400 | 320,0 | 36,4 | ||
| Залишок коштів на початок року | 410 | х | х | ||
| Вплив зміни валютних курсів на залишок коштів | 420 | ||||
| Залишок коштів на кінець року | 430 | 347,6 | х | 17,1 | Х |
Додаток Е
Додаток
до Положення (стандарту)
бухгалтерського обліку 5,
затвердженого наказом Міністерства фінансів України від 31 березня 1999 р. N 87 і зареєстрованого в Міністерстві юстиції України
21 червня 1999 р. за N 399/3692
ЗВІТ
про власний капітал
за ____ 2007_ р.
| Стаття | Код |
Статутний капітал |
Пайовий капітал |
Додатковий вкладений капітал |
Інший додатковий капітал |
Резервний капітал |
Нерозподілений прибуток |
Неоплачений капітал |
Вилучений капітал |
Разом |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
Залишок на початок року |
010 | 3 280,2 | 0 | 0 | 139 92,8 | 820,1 | 109 95,9 | 0 | 0 | 25 289 |
| Коригування: | ||||||||||
| Зміна облікової політики | 020 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Виправлення помилок | 030 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші зміни | 040 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Скоригований залишок на початок року | 050 | 3 280,2 | 0 | 0 | 139 92,8 | 820,1 | 109 95,9 | 0 | 0 | 25 289 |
| Переоцінка активів: | ||||||||||
| Дооцінка основних засобів | 060 | |||||||||
| Уцінка основних засобів | 070 | |||||||||
| Дооцінка незавершеного будівництва | 080 | |||||||||
| Уцінка незавершеного будівництва | 090 | |||||||||
| Дооцінка нематеріальних активів | 100 | |||||||||
| Уцінка нематеріальних активів | 110 | |||||||||
| 120 | ||||||||||
| Чистий прибуток (збиток) за звітний період | 130 | 0 | 0 | 0 | 0 | 0 | 9 727,6 | 0 | 0 | 9 727,6 |
| Розподіл прибутку: | ||||||||||
| Виплати власникам (дивіденди) | 140 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Спрямування прибутку до статутного капіталу | 150 | |||||||||
|
Відрахування до Резервного капіталу |
160 | |||||||||
| 170 | 0 | 0 | 0 | 0 | 0 | -1 282,5 | 0 | 0 | -1 282,5 | |
| Внески учасників: | ||||||||||
| Внески до капіталу | 180 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Погашення заборгованості з капіталу | 190 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 200 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Вилучення капіталу: | ||||||||||
| Викуп акцій (часток) | 210 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Перепродаж викуплених акцій (часток) | 220 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Анулювання викуплених акцій (часток) | 230 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Вилучення частки в капіталі | 240 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Зменшення номінальної вартості акцій | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші зміни в капіталі: | ||||||||||
| Списання невідшкодованих збитків | 260 | 0 | 0 | 0 | 0 | 0 | -529,1 | 0 | 0 | -529,1 |
| Безкоштовно отримані активи | 270 | 0 | 0 | 0 | 7 | 0 | 0 | 0 | 0 | 7 |
| 280 | ||||||||||
| Разом змін в капіталі | 290 | 0 | 0 | 0 | -379,5 | 0 | -12 085,6 | 0 | 0 | -12 465,1 |
| Залишок на кінець року | 300 | 3 280,2 | 0 | 0 | 13 513,3 | 820,1 | 97 10,3 | 0 | 0 | 24 823,9 |
Керівник
Головний бухгалтер
ЗВІТ
про власний капітал
за _______ 2008_ р.
| Стаття | Код |
Статутний капітал |
Пайовий капітал |
Додатковий вкладений капітал |
Інший додатковий капітал |
Резервний капітал |
Нерозподілений прибуток |
Неоплачений капітал |
Вилучений капітал |
Разом |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
|
Залишок на початок року |
010 | 3 280,2 | 0 | 0 | 139 513,3 | 820,1 | 97 210,3 | 0 | 0 | 240 23,9 |
| Коригування: | ||||||||||
| Зміна облікової політики | 020 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Виправлення помилок | 030 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші зміни | 040 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Скоригований залишок на початок року | 050 | 3 280,2 | 0 | 0 | 139 513,3 | 820,1 | 97 210,3 | 0 | 0 | 240 23,9 |
| Переоцінка активів: | ||||||||||
| Дооцінка основних засобів | 060 | |||||||||
| Уцінка основних засобів | 070 | |||||||||
| Дооцінка незавершеного будівництва | 080 | |||||||||
| Уцінка незавершеного будівництва | 090 | |||||||||
| Дооцінка нематеріальних активів | 100 | |||||||||
| Уцінка нематеріальних активів | 110 | |||||||||
| 120 | ||||||||||
| Чистий прибуток (збиток) за звітний період | 130 | 0 | 0 | 0 | 0 | 0 | 8612,2 | 0 | 0 | 8612,2 |
| Розподіл прибутку: | ||||||||||
| Виплати власникам (дивіденди) | 140 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Спрямування прибутку до статутного капіталу | 150 | |||||||||
|
Відрахування до Резервного капіталу |
160 | |||||||||
| 170 | 0 | 0 | 0 | 0 | 0 | -2002,6 | 0 | 0 | -2002,6 | |
| Внески учасників: | ||||||||||
| Внески до капіталу | 180 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Погашення заборгованості з капіталу | 190 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 200 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Вилучення капіталу: | ||||||||||
| Викуп акцій (часток) | 210 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Перепродаж викуплених акцій (часток) | 220 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Анулювання викуплених акцій (часток) | 230 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Вилучення частки в капіталі | 240 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Зменшення номінальної вартості акцій | 250 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Інші зміни в капіталі: | ||||||||||
| Списання невідшкодованих збитків | 260 | 0 | 0 | 0 | 0 | 0 | -410,1 | 0 | 0 | -410,1 |
| Безкоштовно отримані активи | 270 | 0 | 0 | 0 | 7 | 0 | 0 | 0 | 0 | 7 |
| 280 | ||||||||||
| Разом змін в капіталі | 290 | 0 | 0 | 0 | -379,5 | 0 | -12 085,6 | 0 | 0 | -12 65,1 |
| Залишок на кінець року | 300 | 3280,2 | 13940,8 | 11798,3 | 30960,9 |
Керівник
Головний бухгалтер
 Постачальник:
Одержувач:
Платник:
Підстава:
Умова продажу:
Видаткова накладна № _8415_
від 5 грудня 2006 р.
| № | Товар | Од. | К-сть |
Ціна (без ПДВ) |
Сума (без ПДВ) |
| 1 | Код 297. Напівчоботи Kanada | шт. | 20 | 456,00 | 9120,00 |
| 2 | Код 293. Чоботи | шт.. | 10 | 575,00 | 5750,00 |
| 3 | Код 125. Черевики Sportline winter | шт.. | 20 | 610,00 | 12200,00 |
| 27070,00 |
| 5414,00 |
|
32484,00 |
Всього на суму:
ТРИДЦЯТЬ ДВІ ТИСЯЧІ ЧОТИРИСТО ВІСІМДЕСЯТ ЧОТИРИ ГРИВНІ 00 КОПІЙОК
ПДВ: П’ять тисяч чотири сто чотирнадцять гривні 00 копійок
 Відвантажив
(ла) _______________Експедитор______________
Отримав (ла)_________
ЗРАЗОК БЛАНКУ-ЗАМОВЛЕННЯ
Найменування замовника ____________________________________________________________________________________________________________________________
(прізвище, ім’я та по-батькові, повністю без скорочень)
Адреса замовника:
вулиця (проспект, бульвар, провулок, площа) __________________________________________________________________________________________________________
номер будинку __________ номер квартири ________
Найменування населеного пункту____________________________________________________________
Найменування району ______________________________________________________________
Найменування області ______________________________________________________________
Поштовий індекс ____________________________ E-mail:___________________________________________________________
Мобільний телефон _______________________________________________________________
Домашній телефон (вказати код міста) __________________________________________________________________
| № | Код товару | Товар | Од. | К-сть |
Ціна (без ПДВ) |
Сума (без ПДВ) |
| 1 | шт. | |||||
| 2 | шт.. | |||||
| 3 | шт.. |
|
|
Загальна кількість одиниць товару
____________________________________________ шт.
(прописом)
Дата видачі "___" _____________ 200_ р.
Загальна вартість замовлення ________ грн. _______ коп.
(____________________________________________________________)
(сума замовлення прописом)
Виконане замовлення _______________________________________________________________
(надіслати поштою, видати особисто на виділеному робочому місці)
Підпис замовника Підпис працівника зв’язку
__________________________________________________________________
| М.П. |
__________________________________________________________________
Замовлення отримано:
дата "____"__________ 200_ р. Підпис замовника ________________
_________________________________________________________________________________________________________
Примітка:
Поставте відмітку якщо Ви проти, щоб Ваші персональні дані використовувалися в комерційних цілях.
1 Інструкція про облік роздрібного товарообігу і товарних запасів, затверджена наказом Мінстату України від 28.12.96 р. №389.
2 Бухгалтерський облік в торгівлі. Підручник для студентів вузів / За ред. Проф. Ф.Ф. Бутинця та доц. Н.М. Малюги. – 2-ге вид., перероб. і доп. – Житомир: ПП «Рута», 2002. – с. 359.
3 Закон України «Про захист прав споживачів» № 1024-XII від 12.05.91 р. // Відомості Верховної Ради (ВВР), 1991. – №30. – С. 379.
4 Лист МВЕСіТ України від 17.03.98 р. №15-03/29-192 «Роздрібна, оптова торгівля. Основні поняття. Терміни і визначення».
5 Бухгалтерський облік в торгівлі. Підручник для студентів вузів / За ред. Проф. Ф.Ф. Бутинця та доц. Н.М. Малюги. – 2-ге вид., перероб. і доп. – Житомир: ПП «Рута», 2002. – с. 362.
6 Бухгалтерський облік в торгівлі. Підручник для студентів вузів / За ред. Проф. Ф.Ф. Бутинця та доц. Н.М. Малюги. – 2-ге вид., перероб. і доп. – Житомир: ПП «Рута», 2002. – с. 363.
7 Бакун Ю. Школа бухгалтера. Основи організації роздрібної торгівлі // Дебет-Кредит. – 2002. – № 39. – с. 29.
8 Бухгалтерський облік в торгівлі. Підручник для студентів вузів / За ред. Проф. Ф.Ф. Бутинця та доц. Н.М. Малюги. – 2-ге вид., перероб. і доп. – Житомир: ПП «Рута», 2002. – с. 365.
9 Закон України «Про ціни і ціноутворення» № 508-XII від 03.12.90 р. із змінами і доповненнями // Відомості Верховної Ради (ВВР), 1990. – № 52. – С. 650.
10 Бухгалтерський облік в торгівлі. Підручник для студентів вузів / За ред. Проф. Ф.Ф. Бутинця та доц. Н.М. Малюги. – 2-ге вид., перероб. і доп. – Житомир: ПП «Рута», 2002. – с. 366.
11 Грабова Н. М. Бухгалтерський облік у галузях народного господарства: Навч.-метод. посібник для самост. вивч. дисц. – К.: КНЕУ, 2003. – с. 142.
12 Грабова Н. М. Бухгалтерський облік у галузях народного господарства: Навч.-метод. посібник для самост. вивч. дисц. – К.: КНЕУ, 2003. – с. 145.
13 Губа Є. Продаж товарів на замовлення і «пірамідальна» торгівля // Школа бухгалтера, 2006. – № 11. – с. 19.
14 Губа Є. Продаж товарів на замовлення і «пірамідальна» торгівля // Школа бухгалтера, 2006. – № 11. – с. 21.
15 Особливості бухгалтерського обліку в торгівлі. Курс лекцій. Навчальний посібник / За ред. проф. Ф.Ф. Бутинця та доц. Н.М. Малюги – Житомир: ЖІТІ, 2000. – с. 295.
16 Буркун О., Овчаров В. Товари поштою // Дебет-Кредит, 2007. – №3. – С. 18 – 23.
17 Буркун О., Овчаров В. Товари поштою // Дебет-Кредит, 2007. – №3. – С. 18 – 23.
18 Бухгалтерський облік в галузях економіки / В. Б. Захожай, М. Ф. Ба зась. – К.: МАУП, 2005. – с. 479.