Учет расчетов с персоналом по оплате труда
Фактический заработок работника за расчетный период (с 1 ноября 2006 года по 31 октября 2006 года) составил 103 000 руб. за 249 фактически отработанных дней.
В данном случае работник имеет право на пособие из расчета среднего заработка, поскольку весь расчетный период был отработан полностью.
1. Определяем средний дневной заработок. Для этого сумму фактического заработка за расчётный период необходимо разделить на количество рабочих дней. В результате получим сумму 413,65 руб. (103 000 руб.: 249 дней).
Поскольку непрерывный трудовой стаж меньше 5 лет, дневное пособие с учетом непрерывного трудового стажа будет составлять 60% среднего заработка, то есть 248,19 руб. (413,65 руб. х 60%).
Для правильного расчета пособия необходимо сравнить размер дневного пособия, начисленный исходя из размера средней заработной платы, с максимальным размером дневного пособия.
Максимальный размер дневного пособия составит 789,47 руб. (15 000руб. : 19 дней).
Как видим, размер дневного пособия (248,19 руб.) не превышает максимальную величину дневного пособия (789,47руб.). Сумма пособия за 8 дней составит 1985,52 руб. (248,19 руб. х 8 дней).
1.3 Удержания из заработной платы
НДФЛ
Удержания - это сумма, удерживаемая из начисленной заработной платы, согласно нормативных или иных установленных законом документов.
Действующие удержания и вычеты можно подразделить на две группы: обязательные, действующие для всех или для подавляющего большинства сотрудников, и индивидуальные, то есть применяемые для отдельных сотрудников и в отдельные периоды.
К обязательным удержаниям относятся налог на доходы физических лиц.
К индивидуальным - погашение задолженности по ранее выданным авансам, возврат сумм, излишне выплаченных в результате неверно произведенных расчетов, возмещение материального ущерба, причиненного предприятию работником, суммы по исполнительным листам, удержания за брак, взыскание штрафов, суммы, излишне выплаченные за отпуск при увольнении работника и т.п.
НДФЛ взимается в соответствии с главой 23 Налогового кодекса РФ часть 2, Законом РФ "Налог на доходы физических лиц". При определении налоговой базы учитываются все доходы налогоплательщика, полученные им как в денежной, так и в натуральной формах.
Для учета сумм удержаний налогов с граждан в пользу государственного бюджета применяется счет 68 "Расчеты по налогам и сборам". Сальдо счета отражает сумму задолженности предприятия бюджету, оборот по дебету – суммы, перечисленные в бюджет в погашение задолженности; оборот по кредиту – суммы удержаний налогов их заработной платы рабочих и служащих.
Пример
Сумма заработной платы, начисленной работнику, составляет 15000 руб. Он основной рабочий, имеет двоих детей. Подсчитать сумму к выдаче.
(15000-800-600) * 0,13 = 1768 – сумма налога
15000-1768 = 13232 – сумма к выдаче
Удержания по исполнительным документам
Удержания денежных сумм из дохода работника на основании исполнительного листа осуществляются без издания приказа руководителя об удержании и без согласия работника.
Перечень исполнительных документов приведен в статье 7 Закона №119-ФЗ: 1) исполнительные листы, выдаваемые судами на различных основаниях
2) судебные приказы;
3) нотариально удостоверенные соглашения об уплате алиментов;
4) удостоверения комиссии по трудовым спорам, выдаваемые на основании ее решений.
Основанием для удержания алиментов служат исполнительные листы, а в случае их утраты-дубликаты; письменные заявления граждан о добровольной уплате алиментов: отметки ОВД в паспортах лиц о том, что в соответствии с решением судов эти лица обязаны уплачивать алименты.
Удержание алиментов по исполнительным листам отражается проводкой: Д70 К76.4
Удержанные суммы алиментов бухгалтерия должна не позднее чем в 3-дневный срок со дня выплаты заработной платы выдать взыскателю лично из кассы, или перевести по почте акцептованным платежным поручением, или перечислить на счет взыскателя по вкладам в отделение Сберегательного банка на основании письменного заявления, поданного получателем алиментов в бухгалтерию организации. Взысканные суммы переводят по почте за счет взыскателя.
Компенсация материального ущерба
Материальная ответственность членов трудового коллектива за ущерб, причиненный организации по их вине, предусматривается ТК РФ.
Администрация организации вправе требовать от членов трудового коллектива и лиц, работающих по трудовому договору (контракту), возмещения, причиненного ущерба при наличии противоправных действий с их стороны, результатом которых и явился причиненный ущерб.
Различают полную и ограниченную материальную ответственность за причиненный материальный ущерб. При ограниченной материальной ответственности работник возмещает причиненный материальный ущерб в заранее установленном пределе - в размере действительных потерь, но не выше установленных законом. Полная материальная ответственность заключается в обязанности работника, по вине которого причинен ущерб, возместить его сполна независимо от размера. Для отражения сумм, подлежащих взысканию с виновных лиц предусмотрен счет 73 "Расчеты с персоналом по прочим операциям", субсчет 73-2 "Расчеты по возмещению материального ущерба".
Удержания за брак
Брак, возникший не по вине работника, оплачивается наравне с годными изделиями (ст. 156 ТК РФ).
Если же в браке виноват работник, то:
- полный брак оплате не подлежит,
- частичный (исправимый) брак оплачивается по пониженным расценкам в зависимости от степени годности продукции.
Работник также обязан возместить работодателю причиненный ему прямой действительный ущерб (ст. 238 ТК РФ). При этом законодательство предусматривает следующий порядок возмещения:
- если виновный работник готов добровольно возместить причиненный ущерб, то по согласованию с работодателем допускается возмещение ущерба с рассрочкой платежа. При этом работник должен дать письменное свидетельство с указанием конкретных сроков каждого платежа (ст. 248 ТК РФ);
- если работник не согласен добровольно возместить сумму причиненного ущерба, то работодатель на основании распоряжения руководителя организации может взыскать ее в бесспорном порядке лишь в случае, когда сумма ущерба не превышает среднемесячного заработка работника. Если же сумма ущерба превышает среднемесячный заработок, взыскать ее можно только в судебном порядке (ст. 248 ТК РФ).
Максимальная сумма всех удержаний при выплате зарплаты (по распоряжению руководителя) - 20% от заработной платы, причитающейся работнику (ст. 138 ТК РФ). Причем размер удержаний заработной платы и иных видов доходов должника исчисляется из суммы, оставшейся после удержания налогов (ст. 65 Федерального закона от 21 июля 1997 г. № 119-ФЗ "Об исполнительном производстве").
Для учета брака в бухгалтерском учете предназначен счет 28 "Брак в производстве". По дебету счета 28 собираются затраты по выявленному браку (стоимость неисправимого, то есть окончательного, брака, расходы по исправлению и т. п.).
По кредиту счета 28 отражаются суммы, относимые на уменьшение потерь от брака.
Аналитический учет по счету 28 ведется по отдельным подразделениям организации, видам продукции, статьям расходов, причинам и виновникам брака.
При расчете налога на прибыль потери от брака учитываются в полном объеме в составе прочих расходов (ст. 264 НК РФ).
Пример
Работник основного производства допустил неисправимый брак. Согласно составленной калькуляции, фактическая себестоимость забракованных изделий составляет 7000 руб. Забракованные изделия оприходованы по цене возможного использования - 500 руб. Средний месячный заработок допустившего брак работника составляет 5000 руб. Бухгалтер организации делает следующие записи:
Дебет 28 Кредит02(10,69,70...)
- 7000руб. - отражена фактическая себестоимость неисправимого брака;
Дебет 73 Кредит 28
- 5000руб. - отражена задолженность работника по возмещению ущерба . (в размере его среднего месячного заработка);
Дебет 10 субсчет "Прочие материалы" Кредит 28
- 500 руб. - оприходованы забракованные изделия по цене возможного использования;
Дебет 20 Кредит 28
- 1500 руб (7000 - 5000 -500) - списаны на расходы основного производства потери от брака.
1.4 Начисления на заработную плату
Учет страховых взносов на социальное страхование от несчастных случаев и профессиональных заболеваний, на обязательное пенсионное и медицинское страхование
Плательщиками взносов ЕСН являются:
1) лица, производящие выплаты физическим лицам:
организации;
индивидуальные предприниматели;
физические лица, не признаваемые индивидуальными предпринимателями;
2) индивидуальные предприниматели, адвокаты.
Объектом налогообложения для налогоплательщиков, указанных в 1 статье 235 НК, признаются выплаты и иные вознаграждения, начисляемые налогоплательщиками в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг, а также по авторским договорам.
ЕСН не облагаются:
- Государственные пособия
- Пособия по уходу за больным ребенком
- Суммы единовременной материальной помощи
- Доходы (за исключением оплаты труда наемных рабочих) народов Севера
- Доходы от реализации продукции
- Льготы по проезду и т.п.
От уплаты налога освобождаются:
- Организации, которые осуществляют выплаты инвалидам 1, 2, 3 группы, до превышения этих сумм 100 000 руб на каждого инвалида
- Общественные организации, где 80% членов организации – инвалиды
- Организации, созданные только общественными организациями инвалидов (если их не менее 50% и доля зарплаты инвалидов не должна быть меньше 25%)
Налоговый период – календарный год, отчетный период – 1 квартал, полугодие, 9 месяцев и 4 квартал. ЕСН оплачивается ежемесячно не позднее 15 числа, следующего за отчетным месяцем.
Ставка налога 26%:
В ПФР – 20% из которых:
6% - в Федеральный бюджет
14% - в накопительную и страховую часть пенсий
В ФСС – 2.9%
В ФОМС – 3.1% из которых:
В ТФОМС – 2%
В ФФОМС – 1,1%
Начисление ЕСН отражается проводкой Д (20,23,25,26) К69
Перечисление (уплата) налога Д 69 К 51
1. 5 Выплата заработной платы
Порядок выдачи зарплаты
Основным сводным документом по исчислению заработной платы является расчетно-платежная ведомость.
В платежной ведомости указаны показатели, связанные с выдачей заработной платы на руки:
Ф.И.0., сумма к выдаче, расписка в получении.
По общему правилу, установленному статьей 136 ТК РФ, зарплата выплачивается работнику в месте выполнения им работы, либо перечисляется на банковский счет работника на условиях, определенных трудовым договором. Этой же статьей установлено, что зарплата выплачивается не реже чем каждые полмесяца в день, установленный правилами внутреннего трудового распорядка организации. В том случае, если выплата зарплаты совпадает с выходным или нерабочим праздничным днем, выплата заработной платы производится накануне этого дня.
Для выплаты заработной платы из кассы установлены жесткие сроки - три дня с момента получения наличных денежных средств в учреждении банка.
Депонированная заработная плата
Организации имеют право хранить в своих кассах наличные денежные средства сверх установленных лимитов только для оплаты труда, выплаты пособий по государственному социальному страхованию и стипендий не свыше трех рабочих дней (для организаций, расположенных в районах Крайнего Севера и приравненных к ним местностях до пяти дней), включая день получения наличных денег в банке.
По истечении указанных сроков кассир обязан:
1) в платежной (расчетно-платежной) ведомости против фамилии лиц, которым не произведены выплаты заработной платы, пособий по социальному страхованию или стипендий, поставить штамп или сделать отметку от руки депонировано";
2) составить реестр депонированных сумм;
3) в конце ведомости сделать надпись о фактически выплаченных и подлежащих депонированию суммах, сверить их с общим итогом по ведомости и надпись своей подписью (если деньги выдавались не кассиром, а другим лицом, то на ведомости дополнительно делается надпись: "Деньги по ведомости выдавал (подпись)"); 4) записать в кассовую книгу фактически выплаченную сумму и поставить на ведомости штамп "Расходный кассовый ордер №__".
Депонированные суммы заработной платы на следующий день после истечения сроков их хранения должны быть сданы на расчетный счет предприятия, открытый в учреждении банка. На сданные суммы оформляется расходный кассовый ордер (форма № КО-2.
В бухгалтерском учете для учета сумм депонированной заработной платы предназначен отдельно открываемый к счету 76 "Расчеты с разными дебиторами и кредиторами" субсчет "Расчеты по депонированным суммам". Исходя из этого, при закрытии расчетно-платежной (платежной) ведомости суммы невыплаченной заработной платы отражаются в учете записью по дебету счета 70 "Расчеты с персоналом по оплате труда" и кредиту счета 76 субсчет "Расчеты по депонированным суммам".
Аналитический учет расчетов с депонентами в части сумм своевременно не выданной заработной платы ведется в реестре (разработочной таблице) или в книге учета депонированной заработной платы.
Книга учета депонированной заработной платы открывается на год. Для каждого депонента в ней отводится отдельная строка, по которой указываются табельный номер, фамилия, имя и отчество, депонированная сумма, а в дальнейшем делается отметка о ее выдаче. Для отметок о выдаче сумм предусмотрены двенадцать граф по количеству месяцев, отметки о выдаче производятся в соответствующей графе, в зависимости от того, в каком месяце была произведена выплата причитающейся суммы. Суммы, оставшиеся на конец года неоплаченными, переносятся в новую книгу, открываемую на следующий год. Реестр (разработочная таблица) является первичным документом и одновременно учетным регистром. Он ведется порядком, схожим с книгой учета депонированной заработной платы, с той лишь разницей, что он, во-первых, составляется кассиром, а во-вторых, заполняется отдельно за каждый период депонирования зарплаты. При его первом заполнении записываются табельный номер, фамилия, имя и отчество и депонированная сумма. Для отметок об оплате, которые делаются работниками бухгалтерии, предусмотрена специальная графа. В конце реестра показывается итоговая сумма произведенных выплат, относящаяся к данному месяцу. По истечении квартала или года невыплаченные суммы переносятся в открываемые в бухгалтерии новые реестры. С отраженных в установленном порядке сумм депонированной заработной платы предприятия должны произвести уплату по принадлежности сумм единого социального налога, страховых взносов на обязательное пенсионное страхование, а также страховых взносов на обязательное страхование от несчастных случаев на производстве и профессиональных заболеваний. При этом исполнение указанных обязанностей не зависит от того, будут ли до установленного срока уплаты обязательных платежей выплачены суммы заработной платы или нет.
В бухгалтерском учете организации делаются следующие проводки:
Дебет 50 Кредит 51 - отражено списание с расчетного счета в банке денежных средств и поступление их в кассу организации;
Дебет 70 Кредит 50- выдана заработная плата работникам организации;
Дебет 70 Кредит 76 субсчет "Расчеты по депонированным суммам" - отражено депонирование суммы невыплаченной заработной платы;
Дебет 51 Кредит 50 - внесена на расчетный счет в банк депонированная сумма денежной наличности.
После того как сотрудник обратился за депонированной зарплатой, бухгалтер организации делает следующие записи:
Дебет 50 Кредит 51 - отражено списание с расчетного счета в банке денежных средств и поступление их в кассу организации;
Дебет 76 субсчет "Расчеты по депонированным суммам" Кредит 50
- выдана депонированная заработная плата
2. Бухгалтерский баланс предприятия
2.1 Остатки на счетах бухгалтерского учета на 01.01.2006 г
| Актив | Сумма | Пассив | Сумма |
| 01. Основные средства | 269250 | 02. Износ основных средств | 45000 |
| 10. Производственные запасы, материалы | 60000 | 60. Расчеты с поставщиками | 102000 |
| 19. НДС по приобретенным материалам | 12000 | 66. Расчеты по краткосрочным кредитам и займам | 112500 |
| 43. Готовая продукция | 37500 | 70. Расчеты с персоналом по оплате труда | 105000 |
| 50. Касса | 11250 | 80. Уставный капитал | 231750 |
| 51. Расчетный счет | 300000 | 82. Резервный капитал | 52500 |
| 71. Расчеты с подотчетными лицами (дебет) | 750 | 68. Расчеты по налогам и сборам | 45000 |
| 73. Расчеты с персоналом по прочим операциям (дебет) | 750 | 69. Расчеты по социальному страхованию | 35250 |
| 62. Расчеты с покупателями | 37500 | ||
| Баланс | 729000 | Баланс | 729000 |
2.2 Сведения об операциях, происшедших в 1 кв. 2006 г.
| № п/п | Содержание хозяйственных операций | Сопутствующие документы | Дебет | Кредит | Сумма |
| 1 | Произведена дополнительная подписка на акции | Протокол учредителей | 75 | 83 | 45000 |
| 2 | Внесены в кассу взносы в уставный капитал учредителями | Приходный КО, выписка банка | 50 | 75 | 37500 |
| 3 | Взносы учредителей сданы на расчетный счет | Расходный КО, кассовая книга | 51 | 50 | 37500 |
| 4 | Зачислена на расчетный счет краткосрочная ссуда банка | Выписка банка, договор | 51 | 66 | 30000 |
| 5 | Погашена ранее полученная ссуда банка | Платежное поручение | 66 | 51 | 75000 |
| 6 | Получено в кассу с расчетного счета на хоз. нужды | Приходный КО | 50 | 51 | 2250 |
| 7 | Выдано под отчет Кукушкину А.И. | Расходный КО,авансовый отчет | 71 | 50 | 900 |
| 8 | Приобретены Кукушкиным А.И. в магазине | Товарный чек | |||
| канцтовары | 10.1 | 71 | 300 | ||
| хоз. материалы | 10.2 | 71 | 450 | ||
| 9 | Выдана из кассы заработная плата сотруднику | Расчетно-платежная ведомость | 70 | 50 | 1125 |
| Получены от учредителей основные средства в счет взноса в уставный капитал | Акт приемки-передачи основных средств, Устав | 08 | 75 | 7500 | |
| 10 | 75 | 80 | 7500 | ||
| 11 | Акцептован счет завода "Сигнал" за станок | Договор, счет, счет-фактура, накладная | |||
| договорная стоимость | 08 | 60 | 11440.68 | ||
| НДС | 19 | 60 | 2059.32 | ||
| 12 | Оплачен счет завода "Сигнал" | Платежное поручение | 60 | 51 | 13500 |
| 13 | Оплаченный НДС принят к зачету | Документы, удостоверяющие оплату | 68 | 19 | 2059.32 |
| 14 | Акцептован счет АТП-12 за доставку станка | Товарно-транспортная накладная, счет, счет-фактура | |||
| договорная стоимость транспортных услуг | 08 | 60 | 2288.14 | ||
| НДС | 19 | 60 | 411.86 | ||
| 15 | Оплачен счет АТП-12 | Платежное поручение | 60 | 51 | 2700 |
| 16 | НДС списан на расчеты с бюджетом | Документы, удостоверяющие оплату | 68 | 19 | 411.86 |
| 17 | Согласно акта приема-передачи введен в эксплуатацию станок | Акт приемки-передачи основных средств | 01 | 08 | 13728.82 |
| 18 | Начислен износ основных средств | Журнал-ордер, разработочная таблица | |||
| здание офиса (годовая норма амортизации 2,5%) | 26 | 02 | 562.5 | ||
| здание цеха (годовая норма амортизации 2,5%) | 25 | 02 | 1687.5 | ||
| машин и оборудования (годовая норма амортизации 8%) | 25 | 02 | 9540 | ||
| грузового автотранспорта (годовая норма амортизации 0,37% на 1000 км. пробега) | 23 | 02 | 72 | ||
| 19 | Списано пришедшее в негодность оборудование | Акт о списании объектов основных средств | 01в | 01 | 15000 |
| Списан износ по пришедшему в негодность оборудованию (90%) | Журнал-ордер №4, бухгалтерская справка | 02 | 01 | 13500 | |
| 20 | 91 | 01в | 1500 | ||
| 21 | Оприходованы запчасти от разборки ликвидированного оборудования | Приходный КО, карточка учета материалов | 10 | 91 | 750 |
| 22 | Определить результат от ликвидации оборудования | Ведомость учета доходов и расходов | 99 | 91 | 750 |
| 23 | Акцептован счет завода "Сигнал" за комплектующие изделия | Договор, счет, счет-фактура, накладная | |||
| договорная стоимость | 10 | 60 | 61016.95 | ||
| НДС | 19 | 60 | 10983.05 | ||
| 24 | Списаны услуги грузового автотранспорта по доставке материалов | Накладная, приходный КО | 10 | 23 | 180 |
| 25 | Отпущены комплектующие изделия со склада для изготовления | Лимотно-заборные карты, требование- накладная | |||
| Изделия № 1 | 20.1 | 10 | 18000 | ||
| Изделия № 2 | 20.2 | 10 | 9000 | ||
| 26 | Отпущены прочие материалы для ремонта грузовых автомобилей | Требование-накладная | 23 | 10 | 1500 |
| 27 | Акцептован счет "Ставропольэлектросети" за пользование электроэнергией на технологические нужды | Акт об оказании услуг, счет | |||
| стоимость использования энергии | 25 | 60 | 762.71 | ||
| НДС | 19 | 60 | 137.29 | ||
| 28 | Оплачен счет электросети | Платежное поручение | 60 | 51 | 900 |
| 29 | НДС по счету за электроэнергию предъявлен к зачету | Документы, удостоверяющие оплату | 68 | 19 | 137.29 |
| 30 | Акцептован счет АО "Закат" за полученные инвентаря | Приходный КО, карточка учета материалов | |||
| договорная стоимость | 10 | 60 | 4576.27 | ||
| НДС | 823.73 | ||||
| 31 | Израсходованы хозяйственные принадлежности для производства | Лимотно-заборные карты, товарно-транспортная накладная | |||
| Изделия № 1 | 20.1 | 10 | 150 | ||
| Изделия № 2 | 20.2 | 10 | 75 | ||
| 32 | Списаны запчасти на ремонт грузового автомобиля | Выписка банка, чек | 23 | 10 | 180 |
| 33 | Начислена заработная плата: | Расчетно-платежная ведомость | |||
| рабочим на изготовление изделия № 1 | 20.1 | 70 | 26000 | ||
| рабочим на изготовление изделия № 2 | 20.2 | 70 | 14000 | ||
| начальнику цеха | 25 | 70 | 1500 | ||
| директору предприятия | 26 | 70 | 3000 | ||
| гл. бухгалтеру | 26 | 70 | 1900 | ||
| 34 | Произведено начисление единого социального налога (26%) | Расчетно-платежная ведомость, справка бухгалтерии | |||
| Произведены отчисления на социальное страхование (2.9%) | |||||
| рабочим на изготовление изделия № 1 | 20.1 | 69.1 | 754 | ||
| рабочим на изготовление изделия № 2 | 20.2 | 69.1 | 406 | ||
| начальнику цеха | 25 | 69.1 | 43.5 | ||
| директору предприятия | 26 | 69.1 | 87 | ||
| гл. бухгалтеру | 26 | 69.1 | 55.1 | ||
| 35 | Произведены отчисления от суммы начисленной заработной платы в пенсионный фонд (20 %) | Расчетно-платежная ведомость, справка бухгалтерии | |||
| рабочим на изготовление изделия № 1 | 20.1 | 69.2 | 5200 | ||
| рабочим на изготовление изделия № 2 | 20.2 | 69.2 | 2800 | ||
| начальнику цеха | 25 | 69.2 | 300 | ||
| директору предприятия | 26 | 69.2 | 600 | ||
| гл. бухгалтеру | 26 | 69.2 | 380 | ||
| 36 | Произведены отчисления от суммы начисленной заработной платы в фонд медицинского страхования (3.1%) | Расчетно-платежная ведомость, справка бухгалтерии, лицевой счет, налоговая карточка | |||
| рабочим на изготовление изделия № 1 | 20.1 | 69.3 | 806 | ||
| рабочим на изготовление изделия № 2 | 20.2 | 69.3 | 434 | ||
| начальнику цеха | 25 | 69.3 | 46.5 | ||
| директору предприятия | 26 | 69.3 | 93 | ||
| гл. бухгалтеру | 26 | 69.3 | 58.9 | ||
| 37 | Удержаны из заработной платы: | Налоговая карточка, расчетно-платежная ведомость | |||
| налог на доходы физических лиц 13% | 70 | 68 | 5119 | ||
| по исполнительному листу | 70 | 76 | 7500 | ||
| за нанесенный ущерб предприятию с Попугаева И.А. | 70 | 73.2 | 375 | ||
| 38 | Перечислены с расчетного счета удержания из заработной платы | Выписка банка с р/счета, платежное поручение | |||
| В бюджет подоходный налог | 68 | 51 | 5119 | ||
| В пенсионный фонд | 69.2 | 51 | 9280 | ||
| В фонд социального страхования | 69.1 | 51 | 1345.6 | ||
| В фонд медицинского страхования | 69.3 | 51 | 1438.4 | ||
| 39 | Получено с расчетного счета в кассу | Выписка банка, чек | 50 | 51 | 105000 |
| 40 | Выдана из кассы заработная плата | Расходный КО, отчет кассира | 70 | 50 | 98000 |
| 41 | Депонирована не полученная своевременно заработная плата | РПВ, книга учета депонированной зарплаты | 70 | 76.4 | 7000 |
| 42 | Отнесены затраты вспомогательного производства на изготовление | Справка бухгалтера | |||
| Изделия № 1 (65%) | 20.1 | 23 | 1021.8 | ||
| Изделия № 2 (35%) | 20.2 | 23 | 550.2 | ||
| 43 | Отнесена доля общепроизводственных расходов (пропорционально заработной плате производственных рабочих) | Ведомость распределения обшепроизводственных расходов | |||
| на себестоимость изделия № 1 | 20.1 | 25 | 9022.14 | ||
| на себестоимость изделия № 2 | 20.2 | 25 | 4858.07 | ||
| 44 | Отнесена доля общехозяйственных расходов (пропорционально заработной плате производственных рабочих) | Ведомость распределения обшехозяйственных расходов | |||
| на себестоимость изделия № 1 | 20.1 | 26 | 4378.73 | ||
| на себестоимость изделия № 2 | 20.2 | 26 | 2357.77 | ||
| 45 | Оприходована на склад готовая продукция | Приемо-сдаточные накладные | |||
| Изделие № 1 - 1000 шт. по плановой с/с | 43 | 20.1 | 68000 | ||
| Изделие № 2 - 100 шт. по плановой с/с | 43 | 20.2 | 33000 | ||
| 46 | Списаны калькуляционные разницы между плановой и фактической себестоимостью | Журнал-ордер №10, справка бухгалтерии | |||
| Изделие № 1 | 43 | 20.1 | 2667.33 | ||
| Изделие № 2 | 43 | 20.2 | 876.73 | ||
| 47 | Отпущена со склада готовая продукция в реализацию | Приказ-накладная, товарно-транспортная накладная | |||
| Изделие № 1 - 900 шт. по факт. себестоимости | 90.1 | 43 | 58799.4 | ||
| Изделие № 2 - 100 шт. по факт. себестоимости | 90.2 | 43 | 32123.27 | ||
| 48 | Предъявлены счета покупателю за проданную готовую продукцию | Счет | |||
| Изделие № 1 - 900 шт. по цене реализ. | 62 | 90.1 | 153000 | ||
| Изделие № 2 - 100 шт. по цене реализ. | 62 | 90.2 | 82500 | ||
| 49 | Начислен НДС | 90 | 68 | 35923.73 | |
| 50 | Поступила от покупателей на расчетный счет сумма оплаты за проданную готовую продукцию (оплачено полностью) | Платежное поручение, выписка банка | 51 | 62 | 235500 |
| 51 | Перечислено поставщикам с расчетного счета | Платежное поручение | 60 | 51 | 98000 |
| 52 | Результат от реализации продукции отнесен на счет прибылей и убытков | Справка- расчет бухгалтерии | 90 | 99 | 108653.6 |
| 53 | Начислен налог на имущество | Бухгалтерская ведомость налога на имущество | 91 | 68 | 2642.02 |
| 99 | 91 | 2642.02 | |||
| 54 | Начислен налог на прибыль | Справка- расчет бухгалтерии | 99 | 68 | 25262.78 |
| 55 | Перечислены в бюджет: НДС, налог на имущество, налог на прибыль | Выписка банка с р/счета, | 68 | 51 | 63828.53 |
| 56 | Сумма прибыли отчетного года списана на счет 84 | Справка бухгалтерии | 99 | 84 | 79998.8 |
2.3 Оборотно-сальдовая ведомость
| Наименование счета | начальное сальдо | обороты | конечное сальдо | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| Расчеты с учредителями (75) | 52500.00 | 45000.00 | 7500.00 | |||
| Добавочный капитал (83) | 45000.00 | 45000.00 | ||||
| Касса (50) | 11250.00 | 144750.00 | 137525.00 | 18475.00 | ||
| Расчетный счет (51) | 300000.00 | 303000.00 | 378361.53 | 224638.47 | ||
| Расчеты по краткосрочным кредитам и займам (66) | 112500.00 | 75000.00 | 30000.00 | 67500.00 | ||
| Растчеты с подотчетными лицами (71) | 750.00 | 900.00 | 750.00 | 900.00 | ||
| Материалы (10) | 60000.00 | 67273.22 | 28905.00 | 98368.22 | ||
| Расчеты с персоналом по оплате труда (70) | 105000.00 | 119119.00 | 46400.00 | 32281.00 | ||
| Уставный капитал (80) | 231750.00 | 7500.00 | 239250.00 | |||
| Вложения во внеоборотные активы (08) | 21228.82 | 13728.82 | 7500.00 | |||
| Расчеты с поставщиками (60) | 102000.00 | 115100.00 | 94500.00 | 81400.00 | ||
| НДС по приоретенным ценностям (19) | 12000.00 | 14415.28 | 2608.47 | 23806.78 | ||
| Расчеты по налогам и сборам (68) | 45000.00 | 71556.00 | 68947.53 | |||
| Основные средства (01) | 269250.00 | 28728.82 | 30000.00 | 267978.82 | ||
| Амортизация ОС (02) | 45000.00 | 13500.00 | 11862.00 | 43362.00 | ||
| Общехозяйственные расходы (26) | 6736.50 | 6736.50 | ||||
| Общепроизводственные расходы (25) | 13880.21 | 13880.21 | ||||
| Вспомогательные производства (23) | 1752.00 | 1752.00 | ||||
| Прочие доходы и расходы (91) | 4142.02 | 4142.02 | ||||
| Прибыли и убытки (99) | 108653.60 | 108653.60 | ||||
| Основное производство (20) | 99813.71 | 97455.94 | 2357.77 | |||
| Расчеты по социальному страхованию (69) | 35250.00 | 17183.00 | 12064.00 | 30131.00 | ||
| Расчеты с персоналом по прочим операциям (73) | 750.00 | 375.00 | 375.00 | |||
| Расчеты с разными дебеторами и кредиторами (76) | 14500.00 | 14500.00 | ||||
| Готовая продукция (43) | 37500.00 | 97455.94 | 90922.67 | 44033.27 | ||
| Продажи (90) | 235500.00 | 235500.00 | ||||
| Расчеты с покупателями (62) | 37500.00 | 235500.00 | 235500.00 | 37500.00 | ||
| Нераспределенная прибыль (84) | 79998.80 | |||||
| Резервный капитал (82) | 52500.00 | 52500.00 | ||||
| Итого: | 729000.00 | 729000.00 | 1762570.29 | 1762570.29 | 685922.80 | 685922.80 |
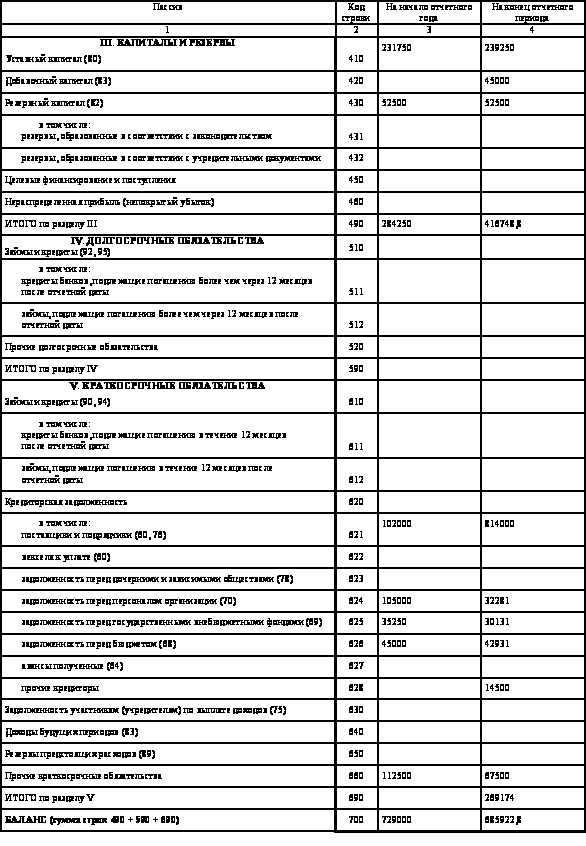
2.4 Бухгалтерский баланс
Приложение
к приказу Министерства финансов РФ от 13.01.2000 № 4н
Бухгалтерский баланс
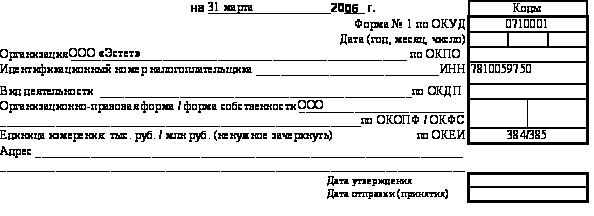
Форма 0710001 с. 2
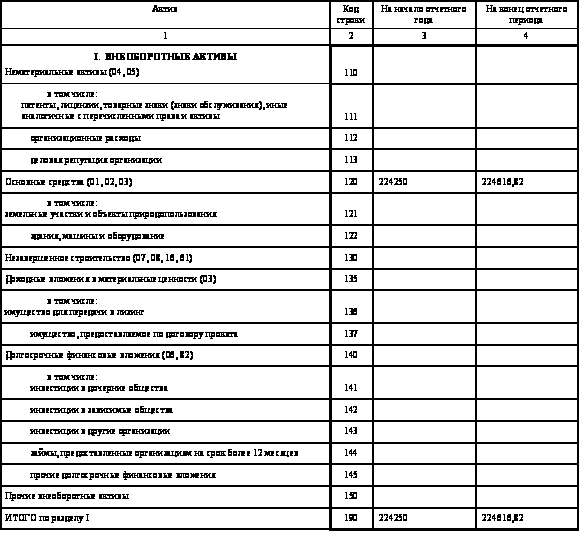
Форма 0710001 с. 3
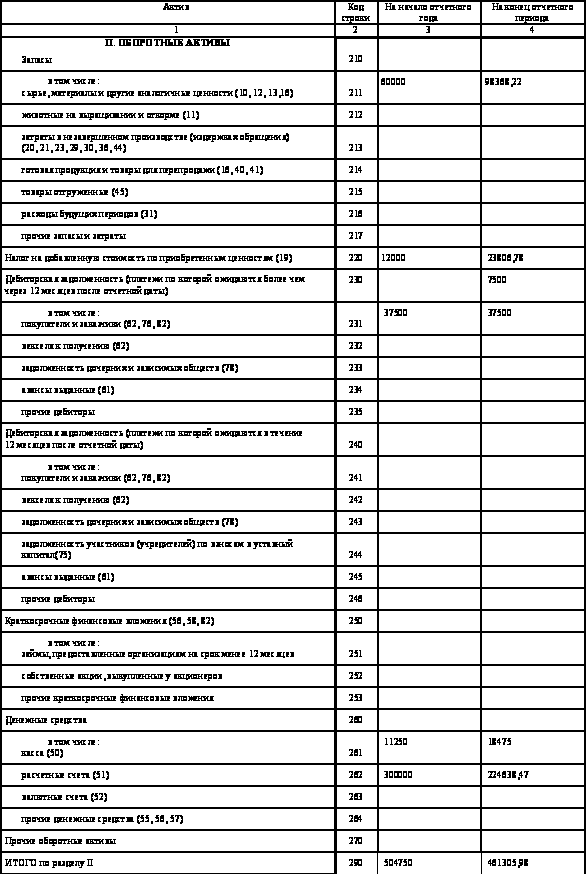
Форма 0710001 с. 4
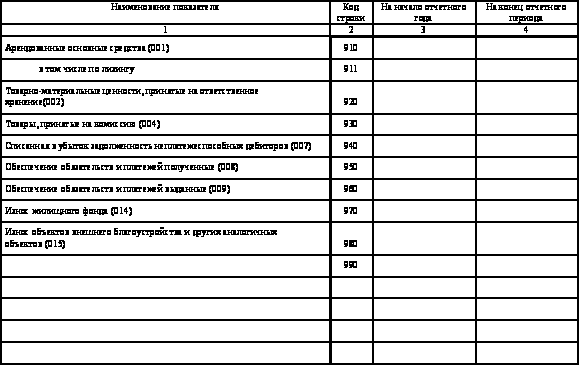
2.5 Справка о наличии ценностей, учитываемых на забалансовых счетах
Руководитель ___________________________
Главный бухгалтер _______________________
"___"__________ ________г. (квалификационный аттестат профессионального бухгалтера от "_____"_____ ______г. .№ ___)
Приложения
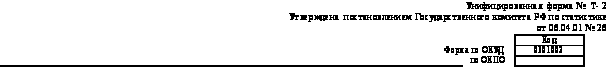
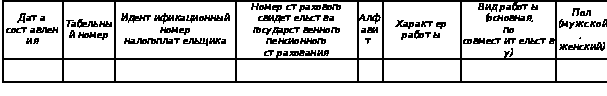
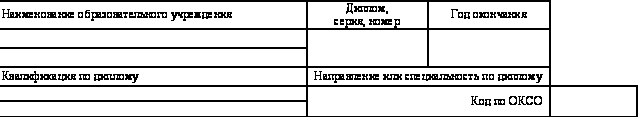
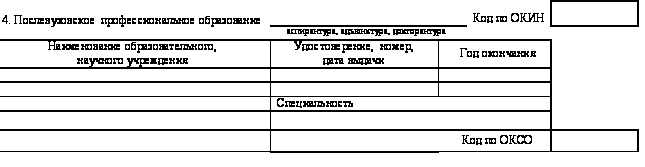
Личная карточка работника
I. Общие сведения
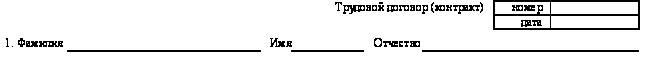
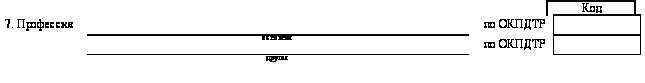
2-я страница формы № Т-2
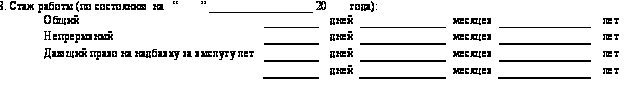
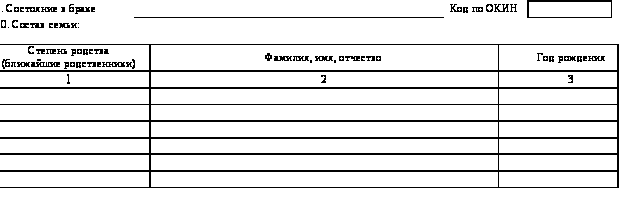
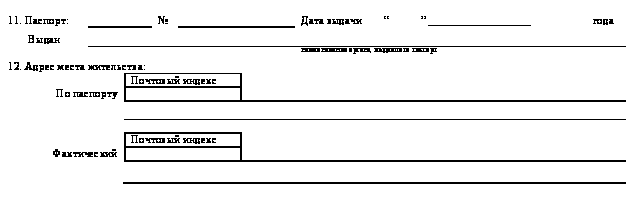
Дата регистрации по указанному месту жительства "__"___________ года
Номер телефона ________________________
II. Сведения о воинском учете
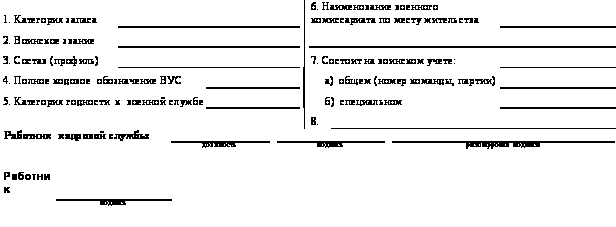
"____" _________________20 года
3-я страница формы № Т-2
III. Прием на работу и переводы на другую работу
| Дата |
Структурное подразделение |
Профессия (должность), разряд, класс (категория) квалификации |
Оклад (тарифная ставка), надбавка, руб |
Основание | Подпись владельца трудовой книжки |
| 1 | 2 | 3 | 4 | 5 | 6 |
IV. Аттестация
|
Дата аттестации |
Решение комиссии | Документ (протокол) | Основание | |
| номер | дата | |||
| 1 | 2 | 3 | 4 | 5 |
V. Повышение квалификации
| Дата |
Вид повышения квалификации |
Наименование образовательного учреждения, место его нахождения |
Документ (удостоверение, свидетельство) |
Основание | |||
|
начала обучения |
окончания обучения |
||||||
| наименование | серия, номер | дата | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
VI. Профессиональная переподготовка
| Дата |
Специальность (направление, профессия) |
Документ (диплом, свидетельство) |
Основание | |||
|
начала переподготовки |
окончания переподготовки |
наименование | номер | дата | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
4-я страница формы № Т-2
VII. Поощрения и награды
| Наименование награды | Документ | ||
| наименование | номер | дата | |
| 1 | 2 | 3 | 4 |
VIII. Отпуск
|
Вид отпуска (ежегодный, учебный, без сохранения заработной платы и др.) |
Период работы | Количество дней отпуска | Дата | Основание | ||
| начала | окончания | |||||
| с | по | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
IX. Социальные льготы,
на которые работник имеет право в соответствии с законодательством
| Наименование льготы | Документ | Основание | |
| номер | дата выдачи | ||
| 1 | 2 | 3 | 4 |
X. Дополнительные сведения