Учет основных средств в ОАО "Акрон"
В его составе выделены материальные и нематериальные основные фонды. Материальные основные фонды представлены следующими группами:
здания;
сооружения;
машины и оборудование;
измерительные и регулирующие приборы и устройства;
жилища;
вычислительная техника и оргтехника;
транспортные средства;
инструмент;
производственный и хозяйственный инвентарь;
рабочий, продуктивный и племенной скот;
многолетние насаждения;
прочие виды материальных основных фондов.
Объектом классификации материальных основных фондов (основных средств) является объект со всеми приспособлениями и принадлежностями или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое, предназначенный для выполнения определенной работы.
Объектом классификации подраздела «Здания (кроме жилых)» является каждое отдельно стоящее здание. Если здания примыкают друг к другу и имеют общую стену, но каждое представляет собой самостоятельное конструктивное целое, их считают отдельными объектами.
К подразделу «Сооружения» относится каждое отдельное сооружение со всеми устройствами, составляющими с ним единое целое. Например: нефтяная скважина включает в себя вышку и обсадные трубы; эстакада включает в себя фундамент, опоры, пролетные строения, настил, пути по эстакаде, ограждения.
К подразделу «Машины и оборудование» относятся устройства, преобразующие энергию, материалы и информацию. В зависимости от основного значения машины и оборудование делятся на энергетические (силовые), рабочие и информационные.
В составе подраздела «Средства транспортные» объектом классификации является каждый отдельный объект со всеми приспособлениями и принадлежностями к нему.
Объектами классификации подраздела «Инвентарь производственный и хозяйственный» могут быть только предметы, имеющие самостоятельное назначение и не являющиеся частью какого-либо другого объекта.
К подразделу «Скот рабочий, продуктивный и племенной (кроме молодняка и скота для убоя)» относятся: лошади и прочие рабочие животные; коровы, овцы, а также и другие животные, которые неоднократно или постоянно используются для получения продуктов, таких, как молоко, шерсть; племенные кобылы (нерабочие) и прочий племенной скот.
Объектами классификации подраздела «Насаждения многолетние» являются зеленые насаждения каждого парка, сада, сквера, улицы, бульвара и т.п. в целом независимо от количества, возраста и породы насаждений; зеленые насаждения вдоль улицы, дороги (в границах закрепленного участка).
Функциональное назначение, т. е. характер участия в процессе производства:
а) промышленно – производственные;
б) производственного назначения других отраслей народного хозяйства;
в) непроизводственные (объекты социальной сферы).
Степень использования в производственном процессе:
а) Действующие, т.е. находящиеся в эксплуатации, функционирующие;
б) Бездействующие, т.е. установленные, но не эксплуатируемые (например, находящиеся в ремонте, в стадии достройки и т. п.);
в) Находящиеся в запасе, т.е. не установленные и предназначенные для пополнения выбывающих из эксплуатации объектов;
г) Пребывающие в состоянии консервации.
Принадлежность:
а) Собственные;
б) Арендованные.
3.2 Оценка основных средств
Важное значение при постановке на баланс инвентарного объекта и дальнейшей его эксплуатации имеет оценка. Принцип единства и реальности оценки данного вида имущества является определяющим фактором в организации учета основных средств.
Принцип единства оценки основных средств означает установление единой методологии их учета в различных организациях независимо от организационно – правовой формы собственности.
Принцип реальности раскрывает действительную стоимость того или иного объекта в составе основных средств на конкретную дату.
Различают первоначальную, остаточную и восстановительную стоимость основных средств.
Первоначальная стоимость основных средств, приобретенных за плату, включает сумму фактических затрат организации на приобретение, сооружение и изготовление объектов за вычетом НДС и других возмещаемых налогов (за исключением случаев, предусмотренных законодательством Российской Федерации).
В состав фактических затрат включаются:
суммы, уплачиваемые в соответствии с договором поставщику (продавцу), а также суммы, уплачиваемые за доставку объекта и приведение его в состояние, пригодное для использования;
суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением основных средств;
таможенные пошлины и таможенные сборы
невозмещаемые налоги, государственная пошлина, уплачиваемая в связи с приобретением объекта основных средств
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект основных средств
иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств.
В фактические затраты на приобретение основных средств не включаются общехозяйственные и иные подобные расходы, если они непосредственно не связаны с приобретением объектов.
Восстановительная стоимость основных средств в современных условиях — это стоимость их воспроизводства.
Коммерческая организация может не чаще одного рала в год (на начало отчетного года) переоценивать группы однородных объектов основных средств по текущей (восстановительной) стоимости.
Остаточная стоимость определяется как разность между первоначальной (восстановительной) стоимостью и суммой начисленной амортизации основных средств.
Для обеспечения полезности информации, формируемой в бухгалтерском учете, в соответствующих случаях оценка отдельных активов, включая объекты основных средств, может производиться:
По текущей (восстановительной) стоимости, т.е. в сумме денежных средств, которая должна быть уплачена на дату составления бухгалтерской отчетности в случае необходимости замены какого-либо объекта;
По текущей рыночной стоимости (стоимости реализации), т.е. в сумме денежных средств, которая может быть получена в результате продажи объекта или при наступлении срока его ликвидации.
Фактическая (первоначальная) стоимость основных средств – это строго зафиксированная в учете величина, по которой основные средства принимаются к бухгалтерскому учету при их приобретении, сооружении и изготовлении, внесении учредителями в счет вклада в уставный (складочный) капитал организации, дарении и в других случаях безвозмездного поступления.
Положением по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01) установлен порядок формирования первоначальной стоимости основных средств при совершении различных операций.
Первоначальной стоимостью основных средств, приобретенных за плату, признается сумма фактических затрат организации на приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов (кроме случаев, предусмотренных законодательством Российской Федерации)4.
В связи с тем, что оценка основных средств по первоначальной стоимости относится к моменту приобретения отдельных инвентарных объектов, оценка по восстановительной стоимости производится на определенную дату.
Разница между оценками по первоначальной и восстановительной стоимости заключается в том, что при первом виде оценки стоимость основных средств выражается в ценах приобретения, сооружения, изготовления соответствующих лет, тогда как восстановительная стоимость отражает основные средства в одних и тех же ценах – в ценах воспроизводства или по стоимости новых основных средств, подобных действующим.
В бухгалтерском балансе основные средства отражаются по остаточной стоимости, т.е. по фактическим затратам на их приобретение, сооружение и изготовление, за вычетом суммы начисленной амортизации.
3.3 Учет поступления основных средств
Основные средства принимаются к бухгалтерскому учету в случае их приобретения, сооружения, и изготовления, внесения учредителями в счет вклада в уставный (складочный) капитал, получения по договору дарения и в иных случаях безвозмездного получения и других поступлений.
Основные средства учитываются в течение всего срока их полезного использования или обычного операционного цикла в оценке по первоначальной стоимости, периодически трансформирующейся в восстановительную стоимость, на счете 01 «Основные средства». Их амортизация учитывается параллельно на счете 02 «Амортизация основных средств».
Согласно Гражданскому кодексу Российской Федерации основаниями приобретения права собственности на объекты основных средств являются:
Приобретение основных средств на основании договора купли-продажи, мены имущества, дарения и других сделок об отчуждении указанных активов;
Изготовление для собственных нужд продукции, имеющей технико-экономические параметры основных средств;
Строительство объектов основных средств подрядным способом на основании договора подряда;
Вклад в уставный капитал;
Получение унитарными предприятиями основных средств, переданных им государственными и муниципальными органами власти;
Другие хозяйственные факты поступления.
Основные средства приобретаются для передачи в эксплуатацию (полезное использование), формирование запаса (резерва), сдачи за плату во временное пользование (временное владение и пользование).Для аналитического учета и контроля за сохранностью основных средств каждому инвентарному объекту присваивается инвентарный номер. Для первичного учета основных средств используются унифицированные формы первичных документов, о которых было сказано ранее (см. п. 1.2)
Одним из главных регистров аналитического учета основных средств являются инвентарные карточки учета объектов основных средств, которые открываются отдельно на каждый инвентарный объект. Если количество объектов незначительно, то ведется инвентарная книга учета объектов основных средств. На местах эксплуатации объектов заполняются инвентарные списки основных средств.
Основные средства поступают в организацию по следующим причинам:
• приобретение объектов за плату;
• строительство объектов (подрядным или хозяйственным способом);
• вклад учредителя в уставный капитал организации;
• безвозмездное получение;
• по другим причинам.
Рассмотрим порядок бухгалтерского учета и налогообложения по приобретению оборудования (бетономешалки) на конкретной ситуации, имевшей место на ОАО «Акрон». Бухгалтерские записи по учету поступления оборудования представлены в табл. 4.
Таблица 4 – Корреспонденция счетов при учете приобретения основных средств, не требующих монтажа (бетономешалки)
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов | Сумма, руб. | |
| Дебет | Кредит | |||
| 1 | Приняты к оплате счета поставщиков за оборудование, не требующее монтажа | |||
| покупная стоимость оборудования | 08 | 60 | 45 000 | |
| НДС | 19 | 60 | 8 100 | |
| 2 | Приняты к оплате счета консультационных, посреднических, транспортных организаций | |||
| на стоимость услуг | 08 | 60 | 6 000 | |
| НДС | 19 | 60 | 1 080 | |
| 3 | Произведена оплата с расчетного счета | |||
| стоимости объекта | 60 | 51 | 53 100 | |
| стоимости услуг | 60 | 51 | 7 080 | |
| 4 | Приняты к бухгалтерскому учету основные средства по первоначальной стоимости | 01 | 08 | 51 000 |
| 5 | Списывается на уменьшение задолженности перед бюджетом сумма НДС | 68 | 19 | 15 180 |
Таблица 5 – Корреспонденция счетов при учете приобретения оборудования (автоматизированная линия), требующего монтажа
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов | Сумма, руб. | |
| Дебет | Кредит | |||
| 1 | Приняты к оплате счета поставщиков за оборудование, требующее монтажа | |||
| покупная стоимость оборудования | 07 | 60 | 2 000 000 | |
| НДС | 19 | 60 | 360 000 | |
| 2 | Приняты к оплате счета транспортных организаций | |||
| на стоимость доставки | 07 | 60 | 5 000 | |
| НДС | 19 | 60 | 900 | |
| 3 | Произведена оплата с расчетного счета | |||
| стоимости оборудования | 60 | 51 | 2 360 000 | |
| стоимости транспортной услуги | 60 | 51 | 5 900 | |
| 4 | Передано оборудование в монтаж или на сборку | 08 | 07 | 2 005 000 |
| 5 | Приняты к оплате счета подрядчиков | |||
| на стоимость выполненных монтажных работ | 08 | 60 | 30 000 | |
| НДС | 19 | 60 | 5 400 | |
| 6 | Произведена оплата с расчетного счета стоимости монтажных и сборочных работ | 60 | 51 | 35 400 |
| 7 | Приняты к бухгалтерскому учету основные средства по первоначальной стоимости | 01 | 08 | 2 035 000 |
| 8 | Списана на уменьшение задолженности перед бюджетом сумма НДС | 68 | 19 | 366 300 |
Таблица 6 – Корреспонденция счетов при учете поступления оборудования (грузоподъемного механизма «Электроталь») в счет вклада в уставный капитал ОАО «Акрон»
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов |
Сумма, руб. |
|
| Дебет | Кредит | |||
| 1 | Отражается погашение задолженности учредителей по вкладам в уставный капитал путем передачи основных средств, оборудования, незавершенных капитальных вложений | 08 | 75 | 1 500 000 |
| 2 | Отражаются расходы по доставке, монтажу и установке оборудования | 08 | 60 | 25 000 |
| 3 |
Приняты
к бухгалтерскому
учету основные
средства, |
01 | 08 | 1 525 000 |
При получении основных средств по договору дарения или иным основаниям безвозмездной передачи имущества делаются следующие проводки:
Таблица 7 – Корреспонденция счетов при учете безвозмездного получения основных средств (токарного станка по обработке металла)
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов |
Сумма, руб. |
|
| Дебет | Кредит | |||
| 1 | Оприходованы по рыночной стоимости активы, поступившие безвозмездно | 08 | 98 | 35 000 |
| 2 | Отражаются расходы по доставке, монтажу и установке оборудования | 08 | 23,60 и др. | 6 200 |
| 3 | Приняты к бухгалтерскому учету основные средства, поступившие безвозмездно | 01 | 08 | 41 200 |
При перемещении внутри организации объектов, не требующих монтажа, затраты по перемещению включаются в общехозяйственные расходы:
Бухгалтерские записи, отражающие движение основных средств внутри организации, представлены в табл. 8
Таблица 8 – Корреспонденция счетов при учете перемещения оборудования (дробилки) внутри организации ОАО «Акрон»
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов |
Сумма, руб. |
|
| Дебет | Кредит | |||
| 1 | Отражаются затраты по монтажу перемещенных основных средств | 08 |
10,23, 69,70 и др. |
8 000 |
| 2 | Затраты по монтажу присоединены к стоимости перемещенных основных средств | 01 | 08 | 8 000 |
3.4 Учет амортизации основных средств
Сначала рассмотрим такие понятия как износ, амортизация и амортизационные отчисления.
Износ – это потеря объектами основных средств своих потребительских свойств и первоначальной стоимости[5]. Различают два вида износа: физический и моральный.
Физический износ – это постепенная утрата основными средствами своей первоначальной потребительской стоимости как в процессе их функционирования, так и бездействия.
Моральный износ – резкое снижение стоимости основных средств, возникающее в результате роста производительности труда в отраслях, производящих эти основные средства, и появления новых, более производительных и совершенных машин и оборудования.
Амортизация основных средств есть постепенное перенесение стоимости основных средств в процессе их эксплуатации на стоимость готовой продукции, работ и услуг. Амортизационные отчисления – денежное выражение размера амортизации основных средств, включаемого в себестоимость продукции, работ и услуг. Таким путем организация возмещает затраты по использованию объектов основных средств.
Объектами для начисления амортизации являются основные средства, составляющие собственность хозяйствующего субъекта, принятые в хозяйственное ведение, оперативное управление.
Начисление амортизационных отчислений по объектам основных средств в течение отчетного периода производится ежемесячно независимо от применяемого способа начисления в размере 1/12 исчисляемой годовой суммы. По вновь поступившим объектам амортизация начисляется с 1-го числа месяца, следующего за месяцем принятия объекта в эксплуатацию, а по выбывшему – заканчивается 1-го числа месяца, следующего за месяцем до полного погашения или списания этого объекта с бухгалтерского учета в связи с прекращением права собственности.
В соответствии с положениями по бухгалтерскому учету начисление амортизации объектов основных средств может производиться одним из следующих способов:
Линейным;
Списания стоимости объекта пропорционально объему продукции (работ, услуг);
Уменьшаемого остатка;
Списания стоимости по сумме чисел лет срока полезного использования;
В соответствии с ПБУ 6/01 при линейном способе годовая сумма начисления амортизационных отчислений определяется исходя из первоначальной стоимости или (текущей (восстановительной) стоимости в случае проведения переоценки) объекта основных средств и норма амортизации, исчисленной исходя из срока полезного использования этого объекта.
Рассмотрим линейный способ начисления амортизации на примере ОАО «Акрон». Приобретен объект стоимостью 30 тыс. руб. со сроком полезного использования 5 лет. Годовая норма амортизационных отчислений составит 20%, а годовая сумма амортизации:
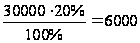 руб.
Согласно ПБУ 6/01 при способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств.
Рассмотрим способ списания стоимости пропорционально объему продукции на примере ОАО «Акрон». Приобретен объект стоимостью 30 тыс. руб. со сроком полезного использования 5 лет. Предполагаемый объем выпуска продукции в течение срока полезного использования составляет 150 тыс. ед.
Соотношение
стоимости
объекта основных
средств и
предполагаемого
объема продукции
за весь срок
полезного
использования
равен
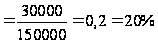
Выпуск продукции в отчетном году – 150/5 = 30 тыс. ед.
Годовая
сумма амортизационных
отчислений:
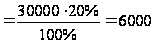 руб.
Согласно ПБУ 6/01 при способе уменьшаемого остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта и коэффициента ускорения, установленного в соответствии с законодательством РФ. По движимому имуществу, составляющему объект финансового лизинга и относимому к активной части основных средств, в соответствии с условиями договора-лизинга коэффициент ускорения не может быть выше 3.
Рассмотрим этот способ на конкретной ситуации в ОАО «Акрон». Приобретен объект стоимостью 30 тыс. руб. со сроком полезного использования 5 лет. Годовая норма амортизации – 20%, а коэффициент ускорения – 2.
Расчет амортизации по годам:
1 год: (30 000*20%*2)/100 %= 12 000 руб. Остаточная стоимость: 30 000-12 000 = 18 000 руб.
2 год: (18 000*20%*2)/100% = 7 200 руб. Остаточная стоимость: 18 000 -7 200 = 10 800 руб.
3 год: (10800 руб.*20%*2)/100% = 4320 руб. Остаточная стоимость: 10800-4320 = 6480 руб.
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости (или текущей (восстановительной) стоимости в случае проведения переоценки) объекта основных средств и соотношения, в числителе которого число лет, остающихся до конца срока полезного использования объекта, а в знаменателе – сумма чисел лет срока полезного использования объекта.
Рассмотрим ситуацию на ОАО «Акрон». Приобретен объект стоимостью 30 тыс. руб. со сроком полезного использования 5 лет. Сумма чисел лет эксплуатации – 15.
Расчет амортизации по годам:
1 год: 30 000*5/15 = 10 000 руб.
2 год 30 000*4/15 = 8 000 руб.
3 год: 30 000*3/15 = 6 000 руб.
4 год: 30 000*2/15 = 4 000 руб.
5 год: 30 000*1/15 = 2 000 руб.
В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев.
Для учета амортизации используют пассивный счет 02 «Амортизация основных средств».
Согласно Положению по бухгалтерскому учету “Учет основных средств” ПБУ Раздел 111 6/01 стоимость объектов основных средств погашается посредством начисления амортизации.
Постановлением Правительства РФ от 1 января 2002 г. №1 «О классификации основных средств, включаемых в амортизационные группы» утверждена следующая классификация основных средств, включаемых в амортизационные группы.
группа 1 – всё недолговечное имущество со сроком полезного использования (СПИ) от 1 года до 2 лет;
группа 2 – имущество с СПИ свыше 2 лет до 3 лет;
группа 3 – имущество с СПИ свыше 3 лет до 5 лет;
группа 4 – имущество с СПИ свыше 5 лет до 7 лет;
группа 5 – имущество с СПИ свыше 7 лет до 10 лет;
группа 6 – имущество с СПИ свыше 10 лет до 15 лет;
группа 7 – свыше 15 лет до 20 лет;
группа 8 – свыше 20 лет до 25 лет;
группа 9 – свыше 25 лет до 30 лет;
группа 10 – свыше 30 лет.
Для тех видов основных средств, которые не указаны в амортизированных группах, срок полезного использования устанавливается налогоплательщиком в соответствии с техническими условиями и рекомендациями организаций изготовителей. Таким образом, бухгалтерские записи по начислению амортизации основных средств в ОАО «Акрон» будут представлены так (табл.9):
Таблица 9 – Корреспонденция счетов по учету начисления амортизации основных средств
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов | Сумма, руб. | |
| Дебет | Кредит | |||
| 1 | Начислена амортизация основных средств, находящихся в эксплуатации: | |||
| в подразделениях основного производства | 20 | 02 | 280 000 | |
| в подразделениях вспомогательных производств | 23 | 02 | 70 000 | |
| общепроизводственного назначения | 25 | 02 | 34 500 | |
| общехозяйственного назначения | 26 | 02 | 13 900 | |
| 2 | Начислена амортизация по основным средствам, сданным в текущую аренду | 91 | 02 | 56 400 |
| 3 | Списывается сумма амортизации основных средств, выбывших по различным причинам | 02 | 01 | 454 800 |
На рассматриваемом предприятии ОАО «Акрон» основные средства принимаются к бухгалтерскому учету по первоначальной стоимости, включая все фактические расходы на их приобретение.
Срок полезного использования определяется Обществом самостоятельно на дату ввода объекта в эксплуатацию.
Амортизация не начисляется по жилищному фонду, объектам внешнего благоустройства, дорожного хозяйства, а также другим объектам согласно пункту 17 ПБУ 6/01.
Амортизационные отчисления в целях бухгалтерского учета по объектам основных средств, введенным в эксплуатацию до 1 января 2002 года, начисляются ежемесячно исходя из установленных «Единых норм амортизационных отчислений на полное восстановление основных фондов народного хозяйства СССР», утвержденных Постановлением Совета Министров СССР от 22.10.1990 № 1072 и списываются на производственные затраты в течение нормативного срока эксплуатации объектов основных средств.
Исходя из принятых сроков полезного использования объектов основных средств, суммы амортизации в бухгалтерском учете определились следующим образом (табл. 10).
| № п/п | Наименование объекта основных средств | Первоначальная стоимость, руб. | Срок полезного использования, лет | Норма амортизации в год, % | Сумма амортизации в месяц, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Здание склада | 454159 | 15 | 6,67 | 2524 |
| 2 | Здание офиса | 277541 | 15 | 6,67 | 1543 |
| 3 | Забор | 12500 | 10 | 10 | 104 |
| 4 | Автоматизированная линия | 591338,17 | 10 | 10 | 4928 |
Таблица 10 – Расчет сумм амортизации по объектам основных средств в целях бухгалтерского учета
По объектам основных средств, введенным в эксплуатацию с 1 января 2002 года, амортизация начисляется в бухгалтерском и налоговом учете по одним и тем же нормам в соответствии с «Классификацией основных средств, включаемых в амортизационные группы», утвержденной постановлением Правительства РФ от 1 января 2002 г. № 1.
ОАО «Акрон применяет линейный метод начисления амортизации по всем видам основных средств в бухгалтерском и налоговом учете.
Активы, по которым выполняются условия принятия к учету в качестве основных средств, но стоимостью не выше 10 000 руб., а также книги, брошюры и т.п. издания принимаются к учету в качестве материально – производственных запасов и списываются на затраты на производство (расходы на продажу) по мере отпуска их в производство или в эксплуатацию с одновременным включением на забалансовый счет. С забалансового счета списание основных средств производится по истечении срока службы на основании Акта на списание основных средств.
Доходы и потери от выбытия основных средств отражены в отчете о прибылях и убытках в составе прочих доходов и расходов.
В отчетности основные средства показаны по первоначальной (восстановительной) стоимости за минусом сумм амортизации, накопленной за время эксплуатации.
3.5 Учет ремонтов основных средств
Для поддержания в рабочем состоянии основные средства требуют ремонта. Различают текущий, средний и капитальный ремонт.
Текущим ремонтом принято считать ремонт, осуществляемый с периодичностью менее одного года. Основная его цель – поддержание объекта в рабочем состоянии.
При среднем ремонте производится частичная разборка ремонтируемого агрегата и восстановление или замена части деталей. Как и капитальный ремонт, он осуществляется с периодичностью более одного года.
Капитальным ремонтом оборудования и транспортных средств считается такой вид ремонта, при котором производится полная разборка агрегата, замена или восстановление всех изношенных деталей и узлов на новые и более современные, сборка, регулировка и испытание агрегата. Капитальный ремонт зданий и сооружений – ремонт, при котором производится смена изношенных конструкций или замена их на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов.
Основанием для ремонта основных средств служат годовые планы (с поквартальной и месячной разбивкой), составляемые в денежном выражении и натуральных показателях (отдельных видов, объектов) в соответствии с системой планово-предупредительного ремонта, которая утверждается руководителем организации. Ремонт производится за счет себестоимости продукции, работ, услуг. Ремонт объектов основных средств непроизводственной сферы осуществляется за счет дохода организации, целевого финансирования и т.д.
Ремонт может осуществляться хозяйственным или подрядным способом.
Бухгалтерские записи, отражающие операции, связанные с проведением ремонта основных средств, представлены в табл. 11. В ОАО «Акрон» затраты по достройке, дооборудованию, реконструкции и модернизации объектов основных средств увеличивают первоначальную стоимость объектов. Расходы по ремонту основных средств включаются в себестоимость продукции (работ, услуг) в отчетном периоде, в котором был произведен ремонт по фактическим затратам.
Одновременно с капитальным ремонтом основных средств может осуществляться их модернизация. В этом случае затраты по модернизации объекта учитываются в порядке, установленном для учета капитальных вложений.
Операции по проведению ремонтных работ в июне 2006 года в бухгалтерском учете отражены следующими проводками:
Таблица 11 – Отражение в учете ОАО «Акрон» расходов на ремонт основных средств
| № п/п | Содержание хозяйственной операции | Корреспонденция счетов |
Сумма, руб. |
|
| Дебет | Кредит | |||
| 1 | Стоимость ремонтных работ, выполненных подрядной организацией, согласно счета-фактуры | 44 | 60 | 51775 |
| 2 | НДС по ремонтным работам | 19 | 60 | 10355 |
| 3 | Стоимость материалов, использованных при проведении ремонта | 44 | 10 | 11307 |
| 4 | Оплачены услуги подрядной организации | 60 | 51 | 62130 |
| 5 | Отнесен на возмещение из бюджета НДС по ремонтным работам | 68 | 19 | 10355 |
3.6 Учет выбытия основных средств
В соответствии с п.29 ПБУ 6/01 стоимость объекта основных средств, который выбывает или не используется постоянно для производства продукции, выполнения работ и оказания услуг либо для управленческих нужд организации, подлежит списанию с бухгалтерского учета.
Пунктом 93 Методических рекомендаций установлено, что объекты основных средств могут выбывать из организации в результате:
продаже объектов юридическому или физическому лицу;
передаче объектов основных средств по договорам мены, дарения имущества, в виде вклада в уставный (складочный) капитал других организаций, дочернему (зависимому) обществу от головной (материнской) организации;
недостаче и порче объектов основных средств, выявленных при инвентаризации;
выбытии вследствие морального и физического износа, сноса и разборки зданий, сооружений, демонтажа оборудования и т.п.;
ликвидации объектов основных средств в результате аварий, стихийных бедствий, пожаров и других экстремальных обстоятельств;
хищениях, порче, недостаче;
частичной ликвидации при выполнении работ по реконструкции, модернизации;
изъятии имущества по решению суда: аресте, выемке, конфискации, национализации, реквизиции и т.п. (в соответствии с ГК РФ);
передаче новых основных средств в собственность другой организации, созданной на территории РФ, в оплату акций, процентных облигаций, финансовых векселей и других подобных им фондовых ценностей;
передаче основных средств в связи с реорганизацией, слиянием, выделением, преобразованием, передачей имущества вновь формирующейся организации;
других хозяйственных фактах выбытия собственных основных средств без сохранения права собственности на указанное имущество.
Бухгалтерский учет продажи объектов основных средств, их выбытия по причине физического и морального износа, безвозмездной передачи осуществляется с использованием счета 91 «Прочие доходы и расходы», субсчетов «Прочие доходы» и «Прочие расходы» (на этих субсчетах формируется стоимость операционных расходов и операционных доходов, являющихся следствием хозяйственных фактов, связанных с выбытием объектов основных средств).
Рассмотрим пример в ОАО «Акрон». Списывается основное средство – электропогрузчик (табл. 12)
Таблица 12 - Корреспонденция счетов для учета выбытия основных средств
| № п/п | Содержание факта хозяйственной деятельности | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1 | Списывается сумма начисленной амортизация выбывших объектов основных средств |
02 «Амортизация основных средств» |
01 субсч. «Выбытие основных средств» |
| 2 | Остаточная стоимость выбытия основных средств относится на прочие расходы |
91 «Прочие доходы и расходы» |
01 субсч. «Выбытие основных средств» |
| 3 | Поступили запасные части от ликвидации основных средств | 10 | 91 |
| 4 | Начислена выручка за проданное основное средство | 62 | 91 |
| 5 | Поступила выручка от покупателей | 51 | 62 |
| 6 | Отражены расходы на продажу основного средства | 91 | 10, 70, 69, 02, 60 |
| 7 | Оплачены услуги сторонней организации | ||
| 8 | Отражен финансовый результат от продаж | ||
| прибыль | 91 | 99 | |
| убыток | 99 | 91 | |
3.7 Инвентаризация основных средств
Инвентаризация – это проверка фактического наличия и состояния материальных ценностей, денежных средств, финансовых обязательств и сравнение полученных результатов с данными бухгалтерского учета. Инвентаризация подтверждает данные бухгалтерского учета или выявляет неучтенные ценности, недостачи, хищение, порчу.
В ОАО «Акрон» в целях обеспечения достоверности данных бухгалтерского учета и отчетности, проводится инвентаризация имущества и обязательств. Выявленные излишки и недостачи отражаются единообразно для целей бухгалтерского учета и целей налогового учета.
Порядок проведения инвентаризации основных средств и отражение ее результатов в бухгалтерском учете регулируется «Методическими указаниями по инвентаризации имущества и финансовых обязательств» (утв. приказом Министерства финансов РФ от 13.06.95 г.).
Цель инвентаризации – подтвердить наличие основных средств в натуре по местам их эксплуатации или местонахождения по данным бухгалтерского учета.
Инвентаризация основных средств является обязательной процедурой в следующих случаях:
при реорганизации предприятия (слияние, разделение, присоединение, выделение, преобразование) на дату составления бухгалтерского баланса);
при смене материально ответственных лиц (на день приемки-передачи дел);
после стихийных бедствий (немедленно после их окончания);
перед составлением годового отчета (не ранее 1 октября);
при выявлении фактов хищения, а также порчи такого имущества (сразу после установления таких фактов);
в других случаях, предусмотренных законодательством РФ или нормативными актами Министерства финансов РФ.
Инвентаризация основных средств может проводиться один раз в три года, а книжного фонда библиотек – один раз в пять лет. Другие сроки проведения инвентаризации вправе устанавливать руководитель предприятия.
Инвентаризацию проводит постоянно действующая или рабочая комиссия, создаваемая приказом по предприятию, при обязательном участии представителя бухгалтерии.
Таким образом, можно определить порядок проведения инвентаризации:
I Подготовительный этап
1) Оценка проверяемого объекта, создание инвентаризационной комиссии, выбор ее председателя
2) Если необходимо создание групп в инвентаризационной комиссии
3) Разработка каждой группой программы проведения инвентаризации конкретных объектов и распределение обязанностей
II этап
1) Подготовка бухгалтерией необходимых документов для проведения инвентаризации (инвентаризационные описи, промежуточные акты, сличительные ведомости)
2) Выверка остатков по счетам бухгалтерского учета в соответствующих регистрах
III этап. Проверка фактического наличия материальных ценностей. Материальные ценности проверяются путем подсчета, обмера, взвешивания. Запрещается проводить инвентаризацию при неполном составе комиссии и отсутствии материально ответственного лица.
IV этап. Оформление результатов инвентаризации. Выявленные и пересчитанные ценности записывают в инвентаризационную опись, которая составляется строго по местам проведения инвентаризации и по материально ответственным лицам.
Перед проведением инвентаризации уточняется и правильность оформления первичной учетной документации по наличию и движению основных средств (инвентарные карточки или книги, технические паспорта, акты приема-передачи и т. п.).
Материально ответственные лица в письменной форме должны подтвердить, что все приходные и расходные документы на основные средства сданы в бухгалтерию. Принятые объекты оприходованы, а выбывшие списаны в расход. Такой подход в дальнейшем позволит избежать возможных конфликтов между членами инвентаризационной комиссии и лицами с материальной ответственностью.
Фактическое наличие и техническое состояние объектов устанавливаются членами инвентаризационной комиссии совместно с материально ответственными лицами путем непосредственного осмотра по месту нахождения.
Итоги проверки заносятся в инвентаризационные описи (Форма № инв-1) ручным способом или средствами вычислительной техники в разрезе каждого наименования объекта, с обязательным указанием их инвентарного номера.
Неучтенные основные средства, а также основные средства, по которым выявлена недостача, записываются в отдельную инвентаризационную опись (Форма № инв-18).
Если объект подвергся восстановлению, реконструкции, расширению или переоборудованию и вследствие этого изменилось его основное назначение, то его вносят в