Бухгалтерская финансовая отчетность
Предыдущий вопрос также позволяет говорить о самостоятельной проблеме организации подготовки, переподготовки бухгалтерских кадров, без эффективного решения которой переход к МСФО будет невозможным.
Сравнительный анализ российской системы учета и МСФО позволяет выделить еще одну проблемную область, связанную с внедрением МСФО в России, выражающуюся во внутренних различиях учетных систем. Среди данного круга проблем можно отметить доминирующие:
а) различия в принципах ведения бухгалтерского учета. Несмотря на наличие большого сходства между вариантами учетных политик, использование которых разрешено в соответствии с российскими и международными стандартами бухгалтерского учета, применение этих вариантов зачастую строится на различных основополагающих принципах, теориях и целях. Основные различия между МСФО и российской системой учета связаны с исторически обусловленной разницей в конечных целях использования финансовой информации. Финансовая отчетность, подготовленная в соответствии с МСФО, используется инвесторами, а также другими компаниями и финансовыми институтами. Финансовая отчетность, которая ранее составлялась в соответствии с российской системой учета, использовалась органами государственного управления и статистики. Так как эти группы пользователей имели различные интересы и различные потребности в информации, принципы, лежащие в основе составления финансовой отчетности, развивались в различных направлениях. Например, одним из принципов, являющихся обязательными в МСФО, но не всегда применяемых в российской системе учета, является приоритет содержания над формой представления финансовой информации. В соответствии с МСФО содержание операций или других событий не всегда соответствует тому, каким оно представляется на основании их юридической или отраженной в учете формы, что, однако, часто не соблюдается в российской системе учета. Примером, когда форма превалирует над содержанием в российской системе учета, является случай отсутствия надлежащей документации для отражения той или иной операции, что не дает оснований для ее отражения в учете, несмотря на то что фактически операция была совершена. Кроме того, ориентация бухгалтерского учета на требования налоговых органов остается одним из главных препятствий на пути реформирования. Зачастую руководители организаций опасаются, что в результате внедрения МСФО и перехода на предельно прозрачную финансовую отчетность у них не останется резерва для оптимизации налогообложения;
б) отсутствие четкого разделения учета на бухгалтерский, управленческий и налоговый. Разделение единой функции учета на бухгалтерскую, управленческую и налоговую является общепринятым в международной практике. С учетом данного принципа построения учета создавались и МСФО. В то же время в российской учетной системе только лишь определилось такое разделение. До тех пор пока этот процесс окончательно не завершен, говорить о реальности внедрения МСФО в России представляется преждевременным;
в) различие подходов в отражении отдельных видов активов и обязательств. С одной стороны, между российскими и международными стандартами существует очень большое количество расхождений как принципиальных, так и менее значительных. Например, консолидированная отчетность РАО «Газпром» за 1998 г., подготовленная в соответствии с российским законодательством и МСФО, демонстрировала расхождение в показателе чистой прибыли более чем на 100 млрд руб. С другой стороны, большинство российских положений по бухгалтерскому учету по своей сути мало отличаются от международных стандартов или являются даже более жесткими. При этом имеющиеся расхождения между ПБУ и МСФО связаны с различным толкованием аналогичных экономических понятий и не могут быть устранены даже при объявленном переходе на МСФО до созревания экономических условий либо появления соответствующих экономических категорий.
Не менее серьезные проблемы, препятствующие внедрению МСФО в России, связаны с самими международными стандартами:
обобщенный характер МСФО. МСФО, являясь результатом многочисленных международных компромиссов, обладают в некоторой степени расплывчатостью и неконкретностью, предусматривают наличие значительного количества альтернатив в отражении фактов хозяйственной деятельности, что ставит отчетность в зависимость от субъективных оценок факторов и рисков.
В частности, отчетность одной и той же компании, верно составленная по международным стандартам разными бухгалтерами, может значительно отличаться.
Опыт применения МСФО в различных странах показывает, что отсутствие подробных интерпретаций и примеров приложения стандартов к конкретным ситуациям вызывает трудности у бухгалтеров и работников контролирующих органов. Как следствие, МСФО «в чистом виде» практически не применяются (кроме Германии и некоторых других стран ЕС), а действуют стандарты, приближенные или не противоречащие МСФО;
недостаточное признание МСФО на мировых рынках капитала. Вопрос о признании МСФО наравне с US GAAP на мировых рынках капитала до настоящего времени окончательно не решен. Именно поэтому переход российских организаций на учет по МСФО может решить только частичные проблемы (на европейском уровне), но не позволит полноценно интегрироваться в мировое сообщество. В то же время и само Европейское сообщество осторожно в прогнозах относительно всеобъемлющего перехода на МСФО: нет гарантий того, что некоторые страны не выйдут из соглашения о применении МСФО, как это было с валютными соглашениями;
постоянное обновление МСФО. Вопрос постоянного обновления МСФО, которые за последние несколько лет претерпевали серьезные концептуальные изменения, представляет собой серьезную задачу на пути перехода к международным стандартам. С одной стороны, необходимо своевременно адаптировать новые термины МСФО в российскую экономическую и юридическую терминологию. С другой стороны, для того чтобы избежать морального устаревания отечественных стандартов, в процессе их разработки Минфину России необходимо параллельно отслеживать все текущие проекты и разработки КМСФО.
В этом контексте можно отметить, что переход на международные стандарты финансовой отчетности нельзя рассматривать как единственную цель реформирования российской системы бухгалтерского учета. В действительности реформа должна быть гораздо глубже и заключаться в конструировании эффективной надстройки над новым типом экономических отношений в России. В итоге должна быть создана среда, обеспечивающая формирование полной и объективной информации о финансовом положении и результатах деятельности компаний. Невозможность перехода на МСФО в один день обусловлена необходимостью осуществления целого комплекса взаимосвязанных мероприятий и наличием многочисленных проблем, отмеченных выше. Поэтому единственным и наиболее рациональным способом перехода к МСФО является не просто их последовательное внедрение, а поэтапная адаптация с учетом специфики учетной системы и всей российской экономической среды.
Сложности адаптации
Особый интерес представляют концептуальные основы формирования МСФО, заложенные в самой системе международных стандартов.
К примеру, принципы подготовки и составления финансовой отчетности были утверждены Правлением Комитета (КМСФО) еще в апреле 1989 г., а проекты по основным стандартам формируются до сих пор. Т.е. стандарты, призванные совершенствовать МСФО, приняты относительно недавно, а «Принципы» их подготовки не пересматривались в течение последних лет.
При этом во введении к разделу «Принципы» указывается, что в случае противоречий этого документа по отношению к каким-либо международным стандартам их требования (т.е. требования, изложенные в стандартах) будут превалировать над «Принципами». То есть в самих МСФО заложены противоречия, заключающиеся в том, что базовые фундаментальные понятия ведения учета, отчетности находятся в зависимости от текущих, сиюминутных изменений в самих стандартах. Таким образом, прежде чем говорить о соответствии наших правил, т.е. наших ПБУ, международным, необходимо критически рассмотреть развитие концептуальных положений самих МСФО.
Само содержание МСФО в большей степени направлено на формирование достоверной информации о финансовом положении хозяйствующих субъектов, нежели о финансовых результатах. Об этом говорят жесткие требования, предъявляемые к процедуре признания активов, и введение требований по оценке так называемой справедливой стоимости и др. Этот подход подталкивает к пониманию того, что наиболее информативным был бы показатель «прибыльности» хозяйствующих субъектов, «основанный на приросте чистых активов».
Однако само допущение приоритета формирования достоверной информации о финансовом положении вызывает нарушение, на наш взгляд, основополагающих требований по формированию достоверной информации о финансовых результатах в части допущения непрерывности деятельности и соответствию доходов и расходов.
Если систематически юридически заниматься переоценкой активов, то теряет смысл выявление финансового результата, так как финансовый результат от продажи того или иного актива будет показывать разницу между его справедливой стоимостью на дату продажи и на дату переоценки. В такой ситуации нецелесообразным будет начисление амортизации по внеоборотным активам, если их ежегодно переоценивать по рыночным ценам. В этом случае амортизацию будет «заменять» (естественно, в кавычках) убыток от переоценки (без учета процессов инфляции).
Жесткие требования к признанию активов делают бесполезным признание остальных элементов бухгалтерского учета, в особенности доходов и расходов. В частности, признание дебиторской задолженности как актива в случае продажи будет означать признание дохода, а непризнание влечет за собой признание расхода.
Таким образом, доходы и расходы в системе учета будут являться следствием признания и непризнания активов. Однако если приоритетным является отражение формирования достоверного финансового результата, первичным должно быть признание дохода, а также его соответствия расходам. В этом случае информация об активах будет следствием формирования доходов и расходов, а не наоборот, и непризнанные расходы будут отражаться как активы.
Итак, основополагающим является установление приоритета финансового положения или финансового результата при определении целей финансовой отчетности, а также, исходя из этих целей, построение всей системы бухгалтерского учета, начиная от общих принципов и заканчивая правилами учета.
Возможен и вариант, когда профессиональный бухгалтер при формировании учетной политики предприятия самостоятельно решает вопрос приоритета достоверности.
Что касается одобренной Концепции развития бухгалтерского учета и отчетности в Российской Федерации на среднесрочную перспективу, то она заслуживает внимания и с точки зрения присутствия в ней разделов, отражающих и создание инфраструктуры применения МСФО, и изменение системы регулирования бухгалтерского учета и отчетности, и усиление контроля качества бухгалтерской отчетности, и с точки зрения вопросов подготовки и повышения квалификации учетно-аналитических кадров.
То есть Концепция создает достаточно прочный базис для формирования концептуальных основ адаптации МСФО в России. В этой связи основной проблемой адаптации МСФО являются реализация и уточнение достаточно системного Плана мероприятий Министерства финансов Российской Федерации на 2004–2007 годы по реализации Концепции развития бухгалтерского учета и отчетности в Российской Федерации на среднесрочную перспективу (утвержден Приказом Минфина России от 06.09.2004 № 263). Общая блок-схема решения проблем адаптации МСФО в России в контексте реализации этого документа может выглядеть так, как это представлено на рисунке 2.
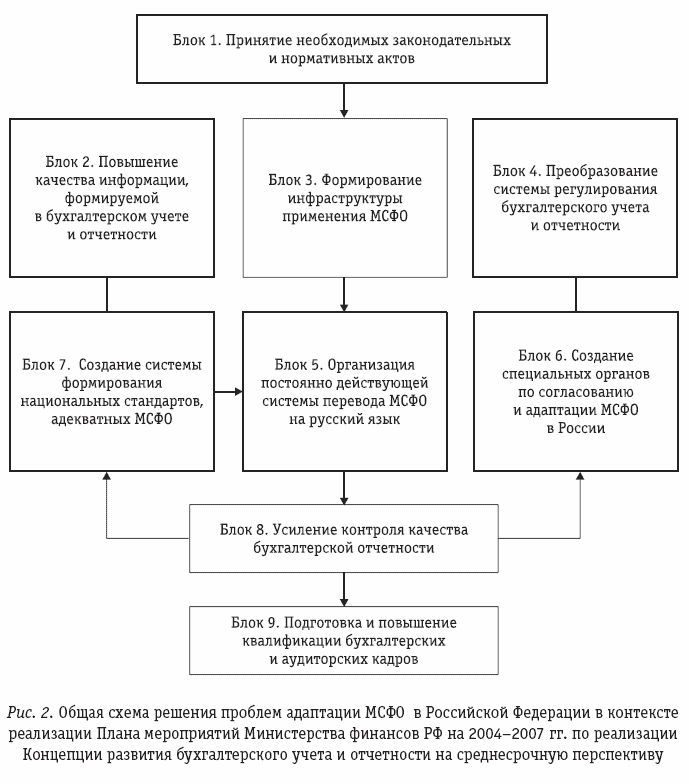
Естественно, что само по себе наличие такого документа, как упомянутый План мероприятий, является крупным вкладом в формирование Концептуальных основ адаптации МСФО в России. Однако его невыполнение по целому ряду концептуальных, принципиальных положений подрывает последовательную и системную адаптацию МСФО в России.
Во-первых, прежде всего это касается непринятия до сих пор основного законодательного акта в данной сфере в виде федерального закона «О консолидированной финансовой отчетности». То же самое касается новой редакции ФЗ «О бухгалтерском учете», а также проекта федерального закона «Об официальном бухгалтерском учете».
Ряд аналитиков в контексте препятствий в законодательстве Российской Федерации для создания нормативной базы применения международных стандартов при составлении отчетности российскими организациями, указывая на необходимость решения проблем обеспечения использования бухгалтерского законодательства, отмечают отсутствие надлежащего бухгалтерского законодательства как одно из ключевых препятствий внедрения МСФО.
Проблема заключается в том, что до сих пор не создана необходимая законодательная база, а затем и сама система исполнения этого законодательства. Хотя сама по себе проблематика обеспечения исполнения законов не является преждевременной. А с точки зрения усиления контроля качества бухгалтерской отчетности необходимо принятие изменений и дополнений к Федеральному закону «Об аудиторской деятельности».
В принципе, если наблюдается перманентная патовая ситуация в принятии соответствующих законодательных актов, можно было бы внести некоторые коррективы в План мероприятий по реализации Концепции и ограничиться хотя бы одной поправкой к действующему законодательству по бухгалтерскому учету, к примеру, в следующей редакции: «предприятия и организации, расположенные на территории Российской Федерации, могут осуществлять учет по МСФО», по аналогии с Германией, где вместо принятия специальных законодательных актов ограничились внесением всего лишь одной поправки в «Немецкий коммерческий кодекс» о возможности применения МСФО предприятиями и компаниями, расположенными на территории Германии, наряду с применением основных положений, содержащихся в так называемых «Бухгалтерских книгах» этого кодекса.
Во-вторых, до сих пор нет постоянно действующей системы перевода официального текста МСФО на русский язык и его соответствующего сопровождения.
Организация работы по подготовке этого перевода предусматривалась Планом мероприятий с участием заинтересованных федеральных органов исполнительной власти, Банка России и профессионального сообщества.
Более того, Программой ТАСИС «Осуществление реформы бухгалтерского учета и отчетности в Российской Федерации» предусматривалось рассмотрение вопросов качества этого перевода, но вместо этого была рассмотрена предлагаемая структура регулирующих органов в России (на ближайшее будущее), в которой предполагается образование специального Совета по стандартам бухгалтерского учета совместно с профессиональными бухгалтерскими и аудиторскими саморегулируемыми объединениями.
На наш взгляд, если бы организацию постоянно действующей системы перевода официального текста МСФО поручили одному или двум общественным объединениям бухгалтеров и аудиторов при необходимом финансовом обеспечении этого процесса (а здесь необходима именно постоянно действующая система перевода на русский язык, в связи с постоянными изменениями, особенно интенсивными в последние годы, в содержании МСФО), то можно было бы приступить к решению этой проблемы.
Если финансовое обеспечение перевода является наиболее приоритетным, то вопрос о формировании специального фонда финансовых средств на осуществление этой акции необходимо постоянно поднимать и в представительных и исполнительных органах власти, и в СМИ.
Отсутствие этой системы подрывает все концептуальные основы адаптации МСФО в России.
В-третьих, не менее важным является реформирование деятельности методологического совета по бухгалтерскому учету при Минфине России, точнее (как это записано в плане мероприятий по реализации Концепции), «превращение его в орган для обсуждения вопросов государственной политики в области бухгалтерского учета и отчетности представителями государственных органов, бухгалтерской и аудиторской профессии, предпринимательских и научных кругов».
Целый ряд принципов МСФО, связанных и с такими основополагающими допущениями, как метод начисления и непрерывность деятельности, и с такими качественными характеристиками финансовой отчетности, как понятность, уместность, существенность, надежность, преобладание сущности над формой, нейтральность, осмотрительность, сопоставимость и др., а также с такими, как оценка и признание элементов финансовой отчетности, и наконец, собственно концепции капитала и поддержания капитала и определения прибыли, прежде всего требуют методологического и методического согласования в процессе адаптации МСФО в наших условиях.
Резюмируя все вышесказанное, следует специально подчеркнуть, что формирование концептуальных основ адаптации МСФО в нашей стране, с учетом внесения корректировок и в саму Концепцию, и в Планы мероприятий по ее реализации, должно представлять постоянно действующий процесс, контролируемый как со стороны органов исполнительной и представительной власти, так и со стороны профессионального сообщества. Только такой подход сделает адаптацию и внедрение МСФО в России последовательными и необратимыми
2.3 Реформирование бухгалтерского учета в России
До перехода на рыночную экономику была создана система бухгалтерского учета, отвечающая требованиям плановой экономики. Основным потребителем информации, формируемой в бухгалтерском учете, являлось государство в лице отраслевых министерств и ведомств, планирующих, статистических и финансовых органов.
Изменение системы общественных отношений, пользователей информации, гражданско-правовой среды, а также необходимость приведения отечественной системы бухгалтерского учета в соответствие с международными стандартами финансовой отчетности обусловили необходимость соответствующей трансформации системы бухгалтерского учета в России.
Началом реформирования бухгалтерского учета в России следует считать разработку и внедрение в учетную практику Плана счетов 1991 г., утвержденного Приказом Министерства финансов Российской Федерации от 1 ноября 1991 г. N 56. В соответствии с этим Планом счетов в учетную практику введены новые объекты учета (нематериальные активы, финансовые вложения, займы, арендные отношения и др.). Существенно изменена методология учета многих объектов учета - основных средств, капитальных вложений, прибыли и убытков и др.
Значительный вклад в реформирование бухгалтерского учета в России внесли следующие документы:
- Положение о бухгалтерском учете и отчетности в Российской Федерации (утв. Приказом Министерства финансов Российской Федерации от 20 марта 1992 г. N 10);
- Положение по бухгалтерскому учету «Учетная политика предприятия» (утв. Приказом Министерства финансов Российской Федерации от 28 июля 1994 г. N 100).
В соответствии с указанными положениями предприятиям было предоставлено право выбора вариантов оценки и учета соответствующих объектов учета, ответственность за осуществление бухгалтерского учета в организациях возложена на их руководителей; организации получили право поручать ведение бухгалтерского учета и составление отчетности сторонним предприятиям и лицам, минуя бухгалтерию; на предприятиях малого бизнеса разрешено совмещать функции бухгалтера и кассира.
Существенно изменены состав, содержание, сроки и адреса представления бухгалтерской отчетности, формы отчетности в значительной мере соответствуют международной практике, она стала публичной и доступной для любых сторонних пользователей.
В настоящее время реформирование бухгалтерского учета в России осуществляется на основе Программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности, утвержденной Постановлением Правительства РФ от 6 марта 1998 г. N 283.
Основная цель реформирования бухгалтерского учета - приведение национальной системы бухгалтерского учета в соответствие с международными стандартами финансовой отчетности и требованиями рыночной экономики. В соответствии с этой целью определены главные задачи реформирования:
- формирование системы национальных стандартов учета и отчетности, обеспечивающих полезность информации для внешних пользователей;
- обеспечение увязки реформы бухгалтерского учета в России с основными тенденциями;
- гармонизация стандартов на международном уровне;
- оказание методической помощи организациям в понимании и внедрении управленческого учета.
Формирование рыночных отношений, смена экономических и политических приоритетов, увеличение числа собственников приводят к усилению роли бухгалтерской информации в управлении хозяйственной деятельностью организаций. Появляются новые требования к бухгалтерскому учету и отчетности, обусловленные интеграцией российской экономики в международную систему хозяйствования.
Реформирование отечественной системы бухгалтерского учета осуществляется с 1992 г. на основании Государственной программы перехода Российской Федерации на принятую в международной практике систему учета и статистики в соответствии с требованиями развития рыночной экономики.
В процессе реализации Государственной программы в течение 1992—1997 гг. были приняты Федеральный закон «О бухгалтерском учете», Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, положения по бухгалтерскому учету (ПБУ) и некоторые другие нормативные документы. Очевидно, что с момента принятия Государственной программы проводилась работа по преобразованию отечественного бухгалтерского учета, но в целом процесс перехода на международные стандарты отставал от общего процесса экономических реформ в России.
Постановлениями Правительства РФ от 21 июля 1997 г. № 910 и от 6 марта 1998 г. № 283 образована Межведомственная комиссия по реформированию бухгалтерского учета и финансовой отчетности и утверждена Программа реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности. Основными целями деятельности Межведомственной комиссии являются совершенствование бухгалтерского учета и финансовой отчетности, приведение их в соответствие с МСФО, а также координация деятельности федеральных органов исполнительной власти по реформированию бухгалтерского учета.
В этой Программе обоснована необходимость реформирования бухгалтерского учета. Отмечается, что система бухгалтерского учета, существовавшая в условиях командно-административного управления экономикой, была обусловлена общественным характером собственности и потребностями государственного управления экономикой, а организация государственного финансового контроля решала задачи выявления отклонений от предписанных моделей хозяйственного поведения организаций. Кардинальные изменения системы общественных отношений и гражданско-правовой среды потребовали адекватной трансформации бухгалтерского учета, однако темпы преобразований в настоящее время недостаточны.
Цель реформирования — приведение национальной системы бухгалтерского учета в соответствие с требованиями рыночной экономики и МСФО.
В Программе реформирования выдвинуты задачи преобразования системы учета:
формирование системы стандартов учета и отчетности, обеспечивающих необходимой информацией инвесторов;
увязка реформы бухгалтерского учета в России с основными тенденциями гармонизации стандартов на международном уровне;
оказание методической помощи организациям в изучении и внедрении инновационной модели бухгалтерского учета.
Предусматривается проведение реформы по следующим основным направлениям:
совершенствование нормативного правового регулирования;
формирование нормативной базы (стандарты);
методическое обеспечение (инструкции, методические указания);
кадровое обеспечение (подготовка и повышение квалификации специалистов бухгалтерского учета);
международное сотрудничество.
Целью нормативного регулирования бухгалтерского учета является обеспечение доступа всем заинтересованным пользователям к информации, представляющей объективную картину финансового положения и деятельности организации.
В процессе реформы предполагается следующее:
переориентация нормативного регулирования с учетного процесса на отчетность;
регулирование финансового учета, предписаний федеральных органов исполнительной власти с профессиональными рекомендациями;
использование в национальном регулировании международных стандартов.
Ключевым элементом реформирования является разработка новых и уточнение ранее утвержденных ПБУ и их внедрение в практику.
В ходе реализации Программы реформирования предусматривается создание представительных профессиональных объединений, формирование системы профессиональной аттестации бухгалтеров и аудиторов, участие в деятельности профессиональных зарубежных организаций. В реформировании бухгалтерского учета активное участие принимает Институт профессиональных бухгалтеров России и другие профессиональные организации. Предполагается изменить работу по подготовке и повышению квалификации специалистов бухгалтерского учета. Система профессиональной подготовкой бухгалтерских кадров должна соответствовать государственным образовательным стандартам и содержать необходимые квалификационные характеристики по уровням профессионального образования.
Предполагается осуществление систематической, целенаправленной работы с международными организациями: КМСФО, МФБ, ОЭСР и др.
В области совершенствования методологического обеспечения системы бухгалтерского учета в 2001—2005 гг. предусматривалось завершить разработку и утверждение нормативных документов по бухгалтерскому учету, соответствующих требованиям рыночной экономики и мировой практики, включая положения по бухгалтерскому учету, обеспечивающие возможность составления бухгалтерской отчетности согласно принципам, содержащимся в МСФО.
Была намечена разработка отраслевых инструкций по учету доходов и расходов по обычным видам деятельности и указаний по ведению процедур корректировки данных бухгалтерской отчетности с учетом последствий инфляции, а также формирование модели взаимодействия систем учета и налогообложения.
Для обеспечения достоверного и полного раскрытия данных бухгалтерской отчетности предполагалось установить дифференцированный подход к порядку формирования и представления бухгалтерской отчетности, в частности:
открытым акционерным обществам и иным организациям, чьи ценные бумаги котируются на международных рынках капитала и (или) российскими организаторами торговли на рынке ценных бумаг, представлять сводную (консолидированную) бухгалтерскую отчетность в соответствии с МСФО, начиная с бухгалтерского отчета за 2005 г.;
открытым акционерным обществам, чьи ценные бумаги не котируются на международных рынках капитала, представлять бухгалтерскую отчетность в соответствии с системой нормативных актов, регулирующих бухгалтерский учет в России, обеспечивая полноту и достоверность информации о финансовом положении организации и результатах ее хозяйственной деятельности, постоянно в 2001—2005 гг.;
закрытым акционерным обществам, обществам с ограниченной ответственностью, государственным унитарным предприятиям (за исключением субъектов малого предпринимательства) представлять бухгалтерскую отчетность в соответствии с системой нормативного регулирования бухгалтерского учета в России с учетом допускаемых ограничений на публичность итоговой финансовой информации со стороны заинтересованных пользователей и собственников постоянно в 2001—2005 гг.;
субъектам малого предпринимательства предоставить возможность представлять бухгалтерскую отчетность в упрощенном порядке постоянно в 2001—2005 гг.
В области совершенствования бухгалтерской профессии, подготовки и повышения квалификации специалистов бухгалтерского учета предусматриваются следующие меры:
обеспечить окончание аттестации главных бухгалтеров организаций, подпадающих под обязательный аудит бухгалтерской отчетности, и иных бухгалтерских работников, осуществляющих оказание бухгалтерских услуг на профессиональной основе, до 1 января 2005 г.;
постоянно осуществлять контроль за соблюдением норм профессиональной этики.
Реформирование бухгалтерского учета предполагает сочетание нормативных предписаний федеральных органов исполнительной власти и профессиональных рекомендаций специалистов по бухгалтерскому учету. В Российской Федерации сформирован и действует Институт профессиональных бухгалтеров, членами которого являются специалисты, имеющие квалификационный аттестат профессионального бухгалтера.
Одним из документов, который может служить основой для работы по реформированию учета, является Концепция бухгалтерского учета в рыночной экономике России. Этот документ разрабатывался при активном участии Института профессиональных бухгалтеров, одобрен Методологическим советом по бухгалтерскому учету при Министерстве финансов Российской Федерации и Президентским советом Института профессиональных бухгалтеров. Концепция определяет основы построения системы бухгалтерского учета в новой экономической среде и основана на последних достижениях науки и практики. Концепция ориентирована на модель рыночной экономики и базируется на опыте стран с развитой рыночной экономикой. Концепция отвечает признанным во всем мире принципам учета и отчетности; в ней содержатся положения, которые являются основой разработки новых и пересмотра действующих нормативных актов по бухгалтерскому учету. В Концепции также даны определения элементов формируемой в бухгалтерском учете информации о финансовом положении организации, которые отражаются в бухгалтерском балансе: активов, обязательств и капитала — и методы их оценки.
Министерство финансов России 1 июля 2004 г. приказом № 180 одобрило Концепцию развития бухгалтерского учета и отчетности на среднесрочную перспективу.
Целью развития бухгалтерского учета и отчетности на среднесрочную перспективу (2004—2010 гг.) является создание условий для последовательного успешного выполнения системой бухгалтерского учета и отчетности присущих ей функций в экономике Российской Федерации.
Особое внимание уделяется функции формирования информации о деятельности хозяйствующих субъектов, полезной для принятия экономических решений заинтересованными внешними и внутренним пользователями. Реализация этой функции предполагает активизацию использования МСФО путем создания необходимой инфраструктуры и построения эффективного учетного процесса
Дальнейшее развитие бухгалтерского учета и отчетности необходимо осуществлять по следующим основным направлениям:
повышение качества информации, формируемой в бухгалтерском учете и отчетности;
создание инфраструктуры применения МСФО;
изменение системы регулирования бухгалтерского учета и отчетности;
усиление контроля качества бухгалтерской отчетности;
существенное
повышение
квалификации
специалистов,
занятых организацией
и ведением
бухгалтерского
учета и отчетности,
аудитом бухгалтерской
отчетности,
а также пользователей
бухгалтерской
отчетности.
Бухгалтерский учет должен развиваться как часть единой системы учета и отчетности в Российской Федерации, включающей статистический и оперативно-технический учет. Важнейший фактор, обеспечивающий единство этой системы,— первичный учет как источник данных для последующего накапливания, систематизации и обобщения в соответствии с задачами, требованиями и методологией каждого вида учета.
Для поддержания целостности системы бухгалтерского учета и отчетности необходимо обеспечение ее стабильности.
Первостепенное значение имеет выявление рисков развития (неадекватность реальной экономической ситуации, несопоставимость информации, непоследовательность регулирования и др.). Предотвращение или смягчение последствий этих рисков вызывает необходимость осуществления органами государственной власти и профессиональным сообществом комплекса мер.
Как показывает отечественный и мировой опыт, развитие бухгалтерского учета и отчетности должно происходить в тесной взаимосвязи с изменением экономической ситуации в стране и отвечать характеру и уровню развития хозяйственного механизма. Неоправданное затягивание процессов преобразования бухгалтерского учета и отчетности недопустимо. Вместе с тем форсирование изменений в бухгалтерском учете и отчетности вне связи с изменениями в хозяйственном механизме и реальным функционированием рыночных институтов может привести к снижению качества финансовой информации в экономике, дискредитации МСФО, а также ослаблению финансовой дисциплины. Для перехода на МСФО требуется практическая отработка новых методов и процедур сбора и обработки информации, на что необходимо определенное время.
Изменения в бухгалтерском учете и отчетности, в частности переход на МСФО, должны происходить постепенно. При этом должны приниматься во внимание возможности, потребности и готовность профессиональной и вообще заинтересованной общественности, а также органов государственной власти.
Предусмотренные Концепцией основные направления развития бухгалтерского учета и отчетности относятся ко всем отраслям и сферам экономики Российской Федерации.
Реализацию Концепции предполагается осуществлять по специальным планам, охватывающим все выделенные направления развития бухгалтерского учета и отчетности.
В 2004—2007 гг. были проведены следующие мероприятия:
- обязательный перевод на МСФО консолидированной финансовой отчетности общественно значимых хозяйствующих субъектов (открытое акционерное общество и иные организации, имеющие публично размещаемые или публично обращающиеся ценные бумаги; финансовые организации, работающие со средствами физических и юридических лиц), кроме тех, ценные бумаги которых обращаются на фондовых рынках других стран и которые составляют такую отчетность по иным международно признаваемым стандартам;
- утверждение основного комплекта российских стандартов индивидуальной бухгалтерской отчетности на основе МСФО;
- совершенствование принципов и требований к организации учетного процесса, а также базовых правил бухгалтерского учета, обеспечивающих формирование информации для составления индивидуальной и консолидированной финансовой отчетности;
- создание специального органа в рамках системы утверждения (одобрения) стандартов бухгалтерского учета и отчетности;
- создание основных элементов инфраструктуры применения МСФО;
- сближение правил налогового учета с правилами бухгалтерского учета;
- активизация участия профессиональных общественных объединений в развитии и регулировании бухгалтерской и аудиторской профессий;
- усиление контроля за обеспечением общественно значимыми хозяйствующими субъектами публичности консолидированной финансовой отчетности;
- совершенствование системы подготовки и повышения квалификации кадров, в том числе пользователей бухгалтерской отчетности;
- развитие международного сотрудничества в области бухгалтерского учета, отчетности и аудиторской деятельности.
В 2008—2010 гг. намечено проведение следующих мероприятий:
обязательный перевод на МСФО консолидированной финансовой отчетности других хозяйствующих субъектов, включая общественно значимые, ценные бумаги которых обращаются на фондовых рынках других стран и которые составляют такую отчетность по иным международно признаваемым стандартам;
оценка возможности составления определенным кругом хозяйствующих субъектов индивидуальной бухгалтерской отчетности непосредственно по МСФО (вместо российских стандартов);
укрепление и расширение сферы деятельности специального органа в рамках системы утверждения (одобрения) стандартов бухгалтерского учета и отчетности;
дальнейшее повышение роли профессиональных общественных объединений в развитии и регулировании бухгалтерской и аудиторской профессий;
развитие системы контроля обеспечения хозяйствующими субъектами публичности бухгалтерской отчетности;
расширение сферы контроля на качество бухгалтерской отчетности, в том числе подготовленной по МСФО.
Глава 3. Порядок формирования и сдачи отчетности. Ответственность за искажения в отчетности
3.1 Порядок составления бухгалтерских отчетов
Организация вправе принять решение о представлении бухгалтерской отчетности по установленным формам бухгалтерской отчетности (образцам), если показатели, приведенные в этих образцах, позволяют соблюдать требования к бухгалтерской отчетности.
При этом в случае отсутствия у организации каких-либо данных, показатели (строки, графы) по которым предусмотрены в образцах форм, эти показатели (строки, графы) в формы организации не включаются.
Для того чтобы бухгалтерская отчетность соответствовала предъявляемым к ней требованиям, при составлении бухгалтерских отчетов должно быть обеспечено, соблюдение следующих условий: полное отражение за отчетный период всех хозяйственных операций и результатов инвентаризации всех производственных ресурсов, готовой продукции и расчетов; полное совпадение данных синтетического и аналитического учета, а также показателей отчетов и балансов с данными синтетического и аналитического учета; осуществление записи хозяйственных операций в бухгалтерском учете только на основании надлежаще оформленных оправдательных документов или приравненных к ним технических носителей информации; правильная оценка статей баланса.
Составлению отчетности должна предшествовать значительная подготовительная работа, осуществляемая по заранее составленному специальному графику. Важным этапом подготовительной работы составления отчетности является закрытие в конце отчетного периода всех операционных счетов: калькуляционных, собирательно-распределительных, сопоставляющих, финансово-результативных. До начала этой работы должны быть осуществлены все бухгалтерские записи на синтетических и аналитических счетах (включая результаты инвентаризации), проверена правильность этих записей.
При отражении данных в бухгалтерской отчетности следует иметь в виду, что если в соответствии с нормативными документами по бухгалтерскому учету показатель должен вычитаться из соответствующих показателей (данных) при исчислении соответствующих данных (промежуточных, итоговых и пр.) или имеет отрицательное значение, то в бухгалтерской отчетности этот показатель показывается в круглых скобках. Такие данные могут быть, например, по следующим показателям:
непокрытый убыток;
себестоимость проданных товаров, продукции, работ, услуг;
убыток от продаж, проценты к уплате;
прочие расходы;
уменьшение капитала;
направление денежных средств;
выбытие основных средств.
В случаях выявления неправильного отражения хозяйственных операций текущего периода до окончания отчетного года исправления производятся записями по соответствующим счетам бухгалтерского учета в том месяце отчетного периода, когда искажения выявлены.
При выявлении неправильного отражения хозяйственных операций в отчетном году после его завершения, но за который годовая бухгалтерская отчетность не утверждена в установленном порядке, исправления производятся записями декабря года, за который подготавливается к утверждению и представлению годовая бухгалтерская отчетность.
В случаях выявления организацией в текущем отчетном периоде неправильного отражения хозяйственных операций на счетах бухгалтерского учета в прошлом году исправления в бухгалтерский учет и бухгалтерскую отчетность за прошлый отчетный год (после утверждения в установленном порядке годовой бухгалтерской отчетности) не вносятся.
При раскрытии организацией в пояснениях к бухгалтерскому балансу и отчету о прибылях и убытках информации о принадлежащих ей активах в качестве основных средств, нематериальных активов, доходных вложений в материальные ценности раздельно приводятся данные о первоначальной (восстановительной) стоимости этих активов и начисленной амортизации.
При раскрытии информации о расходах по обычным видам деятельности, сгруппированных по соответствующим элементам, данные приводятся в целом по организации без учета внутрихозяйственного оборота.
Данные отчета о движении денежных средств должны характеризовать изменения в финансовом положении организации в разрезе следующих видов деятельности:
текущей;
инвестиционной;
финансовой.
Текущей деятельностью считается деятельность организации, преследующая извлечение прибыли в качестве основной цели либо не имеющая извлечение прибыли в качестве такой цели в соответствии с предметом и целями деятельности, т.е.:
производством промышленной, сельскохозяйственной продукции;
выполнением строительных работ;
продажей товаров;
оказанием услуг общественного питания;
заготовкой сельскохозяйственной продукции;
сдачей имущества в аренду и др.
Инвестиционной деятельностью считается деятельность организации, связанная:
с приобретением земельных участков, зданий и иной недвижимости, оборудования, нематериальных активов и других внеоборотных активов, а также их продажей;
с осуществлением собственного строительства, расходов на научно-исследовательские, опытно-конструкторские и технологические разработки;
с осуществлением финансовых вложений (приобретение ценных бумаг других организаций, в том числе долговых, вклады в уставные (складочные) капиталы других организаций, предоставление другим организациям займов и т.п.).
Финансовой деятельностью считается деятельность организации, в результате которой изменяются величина и состав:
собственного капитала организации;
заемных средств (поступления от выпуска акций, облигаций, предоставления другими организациями займов, погашение заемных средств и т.п.).
Сведения о движении денежных средств организации представляются в валюте РФ.
В случае наличия (движения) денежных средств в иностранной валюте формируется информация о движении иностранной валюты по каждому ее виду применительно к отчету о движении денежных средств, принятому организацией. После этого данные каждого расчета, составленного в иностранной валюте, пересчитываются по курсу