Финансовое регулирование деятельности предприятий
Для определения наличия собственных оборотных и приравненных к ним средств необходимо из итога раздела I пассива баланса, в котором отражаются источники собственных и приравненных к ним средств (устойчивые пассивы принимаются только в части, направленной на покрытие норматива), исключить итог раздела I актива, в котором отражаются основные средства и внеоборотные активы. В результате сравнения полученной суммы с установленным для данного предприятия нормативом (итог раздела II актива) определяется излишек или недостаток собственных оборотных средств.
Главными факторами, определяющими наличие собственных оборотных средств,
являются уставной фонд в части оборотных средств, прибыль и ее использование, изменение сумм устойчивых пассивов. В течение года на увеличение (уменьшение) уставного фонда в части оборотных средств поступают (списываются) определенные суммы. На наличие оборотных средств влияет сальдовый результат этих операций, а также изменение средств, находящихся в обороте предприятия и учтенных в покрытие его норматива. На предприятиях, не переведенных на полный хозрасчет и самофинансирование, на наличие оборотных средств влияет также отклонение фактических расходов, произведенных за счет прибыли от плановых расчетов. На предприятиях, переведенных на полный хозрасчет и самофинансирование, все расходы осуществляются за счет фондов, образованных от расчетной прибыли по установленным нормативам. Поэтому этот фактор на изменение наличия оборотных средств не влияет.
Детализация факторов, воздействующих на состояние оборотных средств, связана с
расшифровкой основных сумм, повлиявших на изменение устойчивых пассивов в покрытие норматива. На предприятии уменьшение устойчивых пассивов связано с изменением условий кредитования. Определенный на конец года недостаток (излишек) собственных оборотных средств корректируется по результатам перерасчетов по фактической прибыли, которые
производятся по истечении отчетного периода. Путем сравнения причитающихся сумм
и фактически внесенных платежей из прибыли определяется сумма, на которую корректируется размер недостатка собственных оборотных средств, исчисленный по балансу. Если сумма причитающихся платежей больше фактически внесенных, то размер собственных оборотных средств уменьшается, а если меньше - увеличивается.
На предприятии может иметь место также отвлечение части оборотных средств на
цели, не предусмотренные планом и не имеющие законных источников покрытия. Такое
отвлечение называют иммобилизацией оборотных средств. Анализ иммобилизации оборотных средств заключается в выявлении иммобилизированных сумм или неправильного использования средств целевого назначения. Для этого сопоставляют корреспондирующиеся статьи актива и пассива баланса. К иммобилизации также относятся: превышение расчетов с рабочими и служащими ссудам на индивидуальное жилищное строительство и прочие нужды (раздел III актива) над ссудами, фактически выданными банком (раздел III пассива); расходы, не перекрытые средствами специальных фондов и целевого финансирования (раздел III актива) излишне внесенная в банк сумма амортизационных отчислений (раздел III актива); расчеты с лицами по возмещению материального ущерба и недостачи и потери от порчи товарно-материальных ценностей, не списанные с баланса в установленном порядке (раздел III актива).
Иммобилизация - свидетельство нарушения финансовой дисциплины, поскольку она
представляет собой перерасход средств по сравнению с имеющимися источниками целевого назначения. Поэтому финансовые органы уделяют особое внимание вскрытию причин ее образования. Учреждения банка, выявляя иммобилизацию, применяют экономические санкции, добиваясь восстановления иммобилизированных сумм в обороте. Иммобилизация может отрицательно повлиять на финансовое положение предприятия, поскольку отвлечение средств из оборота ухудшает платежеспособность.
2.3. Анализ нормируемых оборотных средств.
Нормируемые оборотные средства включают запасы сырья и других товарно-материальных ценностей для обеспечения производственного процесса, незавершенное производство, расходы будущих периодов и готовую продукцию, прочие нормируемые средства. Минимальная потребность в указанных запасах покрывается нормативом собственных оборотных средств.
Превышение фактических запасов над нормативом называют сверхнормативными запасами.
Анализ нормируемых оборотных средств основан на сопоставлении фактических запасов с плановыми и исследование причин отклонений от плана.
Нормативы предельного уровня запасов товарно-материальных ценностей предусматривают, как правило, снижение потребности в приросте запасов по сравнению с планируемыми темпами роста реализации продукции, работ и услуг, а также вовлечение в хозяйственный оборот сверхплановых излишних и неиспользуемых остатков материальных ценностей. В пределах объема запасов исходя из этого оотношения ему может быть предоставлен кредит банка сверх норматива собственных оборотных средств.
Хотя учреждения банка в настоящее время кредитуют общие остатки запасов и затрат
и сверхнормативные непрокредитованные запасы по отдельным статьям нормируемых оборотных средств не могут быть определены, важно сопоставлять фактические запасы с нормативам. Это необходимо для определения обоснованности норматива при одновременной проверке состава фактических запасов.
Банком не принимается к кредитованию та часть производственных запасов, которая
не соответствует потребностям производства или длительное время не вовлекается в производство. Излишние и ненужные материальные ценности требуют дополнительных расходов на хранение, а иногда приводят к потерям потребительских свойств. По незавершенному производству должно быть проверено, нет ли в его составе бракованной продукции, затрат на аннулированные и приостановленные заказы, своевременно ли списываются затраты на незаконченные заказы, услуги и работы.
Особо надо обратить внимание на состояние запасов готовой продукции. При кредитовании совокупных запасов банк исключает их сверхнормативные остатки, если рост последних не вызван транспортными затруднениями или прекращением отгрузки неаккуратным плательщикам. Поэтому превышение плановых запасов по этой статье приводит к отвлечению средств из оборота.
Наличие сверхнормативных, не прокредитованных банком запасов товарно-материальных ценностей, влияющих на платежеспособность предприятий, определяется в целом по всей совокупности запасов в следующем порядке.
Из общей фактической стоимости нормируемых оборотных средств исключается износ малоценных и быстроизнашивающихся предметов, кредиты банка по совокупности запасов и затрат, задолженность поставщикам. Кредиты банка и задолженность поставщикам при этом исключается в фактических суммах, но не более чем превышение фактической стоимости нормируемых оборотных средств, оставшихся после их исключения, над суммой норматива оборотных средств.
2.4. Анализ ненормируемых оборотных средств.
Ненормируемые оборотные средства имеют форму денежных средств и незаконченных расчетов. В связи с действующим порядком и сроками проведения расчетов неизбежно
наличие определенных переходящих остатков задолженности на отчетные даты. Наряду с этим из-за нарушений нормального хода финансово-хозяйственной деятельности возникает дополнительная непланируемая потребность в финансовых ресурсах. Плановые нормы и нормативы по этой группе оборотных средств не устанавливается.
Источниками покрытия ненормируемых оборотных средств, за исключением кредитуемых банком, являются привлеченные вне плана ресурсы. Отвлечение средств предприятия на не предусмотренные планом цели зачастую приводит к задержке в обороте средств поставщиков.
Анализ ненормируемых оборотных средств основан на выявлении сумм дебиторской и кредиторской задолженности, причин, приведших к образованию этих сумм, их влияние на финансовое состояние предприятия.
Дебиторской задолженностью называется задолженность организаций и отдельных лиц предприятию, а кредиторской - задолженность предприятия организациям и отдельным
лицам. Увеличение дебиторской задолженности означает отвлечение из оборота средств предприятия. Кредиторская задолженность часто является результатом финансовых затруднений. Поэтому строгий контроль за платежной дисциплиной, выявление неоправданных сумм дебиторской и кредиторской задолженности имеют важное значение.
К дебиторской задолженности относятся незаконченные расчеты за товары отгруженные, отражаемые в III разделе актива баланса. Высвобождение оборотных средств, вложенных в эти статьи, в значительной мере способствует увеличению объема реализации, прибыли, улучшению финансового положения предприятия.
Часть незаконченных расчетов за товары отгруженные связана с нормальными сроками документообмена и отражается по статье “Товары отгруженные и сданные работы по переданным в банк на инкассо расчетным документам, срок оплаты которых не наступил”. Задолженность по этой статье покрывается кредитом банка под расчетные документы в пути. Задолженность по статье “Товары на ответственном хранении у покупателей ввиду отказа от акцепта”, естественно, банком не кредитуется и является дополнительным отвлечением средств из оборота. Она может быть связана с ошибками в оформлении расчетных документов, а также с нарушением договорных условий поставки по комплектности и качеству продукции. Предприятие в этом случае несет непроизводительные затраты по отгрузке, транспортировке и хранению продукции. Наличие этих сумм на балансе предприятия свидетельствует о недостатках в работе предприятия, вызывает необходимость детального анализа соответствующих сторон его деятельности.
По статье “Прочие дебиторы” отражаются другие виды задолженности. По данным
аналитического учета выявляются те суммы, которые вызваны незаконным авансированием поставщиков в счет предстоящей отгрузки материальных ценностей, несвоевременным взысканием сумм по предъявленным предприятиям претензиям и т.п. При анализе кредиторской задолженности, отраженной в разделе III пассива баланса, также следует выделить суммы, определяемые действующим порядком расчетов и связанные с нарушениями расчетно-платежной дисциплины.
Нормальной кредиторской задолженностью считаются задолженность поставщикам по акцептованным и другим расчетным документам, срок оплаты которых не наступил, переплаты и недоплаты на отчетную дату по расчетам с бюджетом (кроме недоимки по платежам), превышение фактической задолженности по устойчивым пассивам над плановой.
Неоправданными считаются просроченная кредиторская задолженность, задолженность поставщикам по неотфактурованным поставкам, отраженные по статье “Прочие кредиторы” незаконченные авансы покупателей в счет предстоящей отгрузки продукции, превышающая нормальные сроки задолженность покупателям.
2.5. Анализ оборачиваемости оборотных средств.
В процессе финансово-хозяйственной деятельности средства предприятия совершают кругооборот начиная с авансирования средств для создания производственных запасов через стадию незавершенного производства и кончая оплатой покупателем отгруженной готовой продукции.
Оборачиваемость оборотных средств - важнейший качественный показатель, характеризующий использование оборотных средств. Он отражает время, затрачиваемое на движение оборотных средств через все стадии кругооборота. Ускорение оборачиваемости оборотных средств играет важную роль, обеспечивая экономию ресурсов, необходимых для производства и реализации продукции. При ускорении оборачиваемости уменьшается потребность в оборотных средствах, и они высвобождаются из оборота, а при замедлении возникает потребность в вовлечении в оборот дополнительных средств.
Для оценки работы предприятия очень важен анализ изменения времени оборота ресурсов предприятия, вложенных в запасы и расчеты. Он дает возможность определить уменьшение потребности в оборотных средствах путем оптимизации запасов, их относительного снижения по сравнению с ростом производства, ускорения расчетов или, наоборот, привлечение средств в оборот при неблагоприятном положении дел на этих участках работы. Оборачиваемость оборотных средств определяется в днях в виде отношения среднего остатка оборотных средств к однодневному обороту по реализации за отчетный период.
Средний остаток оборотных средств исчисляется путем деления суммы половины остатка на начало и конец отчетного периода и остатков на первые числа остальных месяцев на количество месяцев отчетного периода. Плановые остатки оборотных средств определяются с учетом средней фактической задолженности банку после проверки обеспечения на 1-е число месяца (кроме кредита на временные нужды) и средней задолженности поставщикам, зачтенной банком при кредитовании. Фактический оборот по реализации за отчетный год исчисляется исходя из стоимости реализованной продукции в оптовых ценах предприятия. Поскольку часть оборотных средств постоянно используется в непромышленных хозяйствах, к обороту следует добавить стоимость реализованной непромышленной продукции, материальных ценностей и услуг по разделу II “Прочая реализация” за вычетом стоимости реализованных сверхнормативных и излишних материальных ценностей, а также прибыли, полученной от реализации продукции, изготовленной с отступлением от стандартов и технических условий.
При определении фактического оборота по реализации за предыдущий период суммы дополнительной выручки от завышения установленных цен и тарифов, а также прибыли, полученной от реализации продукции, изготовленной с отступлением от стандартов и технических условий, не исключаются. Соответственно исчисляется оборачиваемость в днях за этот период.
Плановый оборот по реализации должен быть исчислен исходя из показателей, которые учтены при определении фактического оборота.
При сравнении показателей оборачиваемости должна быть обеспечена их сопоставимость. При изменении оптовых цен на реализуемую предприятием продукцию оборот перерассчитывается по новым ценам. При изменении цен на материальные ценности, приобретаемые предприятием, средние остатки нормируемых оборотных средств перерассчитываются по новым ценам. В случаях изменений структуры предприятий в результате их объединения или разъединения данные о фактической реализации за предыдущий год корректируются в соответствии с составом предприятия на конец отчетного года.
На оборачиваемость оказывает влияние изменение структуры оборотных средств. При анализе исчисляют показатели оборачиваемости по группам оборотных средств путем деления среднегодовых остатков отдельных элементов оборотных средств на однодневный объем реализации продукции. Затем по элементам определяют относительное высвобождение или вложение оборотных средств. Их сумма должна быть равна результату, исчисленному в целом по оборотным средствам.
Для оценки эффективности использования оборотных средств может быть также исчислен коэффициент оборачиваемости путем деления суммы реализованной продукции на средний остаток оборотных средств за отчетный период . Коэффициент оборачиваемости характеризует количество оборотов, совершенных оборотными средствами за отчетный период.
Оборачиваемость оборотных средств можно выразить через среднюю потребность в оборотных средствах на рубль реализованной продукции. Полученный показатель отражает уровень загрузки оборотных средств. Нетрудно заметить, что этот показатель по величине обратный предыдущему.
Ускорение оборачиваемости оборотных средств зависит от совершенствования организации производства, сокращения производственного цикла, экономии материальных ресурсов и применения более дешевых и эффективных их видов, улучшения материально-технического снабжения и сбыта, условий поставок сырья и готовой продукции, перехода на прямые связи между поставщиками и потребителями, соблюдения расчетно-платежной дисциплины.
2.6. Анализ кредитных взаимоотношений предприятий с банком.
Кредиты банка являются важнейшим источником обеспечения финансовыми ресурсами потребностей предприятий, связанных с производством и реализацией продукции. Временная потребность в денежных средствах особенно часто возникает у предприятий, где имеют место сезонные колебания объемов производства и реализации продукции. Но она может возникнуть в результате временного разрыва между поступлением источников определенных видов затрат и потребностью в средствах на эту цель, например, по осуществлении ремонтных работ. Объединения и предприятия промышленности, работающие в условиях самофинансирования, кредитуются по совокупности материальных запасов и производственных затрат. В этом случае единым объектом кредитования в нормируемые активы являются сверхнормативные остатки производственных запасов, незавершенного производства, готовой продукции, расходов будущих периодов и других нормируемых запасов и затрат производств.
Наряду с этим кредитуются также товары отгруженные, не оплаченные покупателями. Анализ связан с определением факторов, повлиявших на потребность в получении кредита и проверке его обеспеченности. К кредитованию не принимаются материальные ценности в пути свыше установленных для кредитования сроков, излишние и неиспользуемые материальные ценности и сверхнормативные остатки готовой продукции (кроме случаев задержки отгрузки продукции из-за транспортных затруднений или прекращения отгрузки неаккуратным плательщикам).
Общий принцип проверки обеспечения кредита заключается в следующем. Фактическая задолженность сравнивается с суммой сверхнормативного оплаченного остатка запасов ценностей и затрат производства в пределах плана и товаров отгруженных в размере их остатка по балансу.
Практически проверку обеспечения учреждения банка осуществляют одновременно по совокупности запасов и затрат и товарам отгруженным. При превышении задолженности над плановым размером кредита учреждение банка совместно с предприятием рассматривает причины, вызвавшие сверхплановую потребность в кредите.
Может быть принято решение о предоставлении кредита на временные нужды на полную или частичную сумму сверхплановых материальных запасов и производственных затрат, а также товаров отгруженных. Если эти меры позволяют довести задолженность до планового периода, то учреждение банка может предоставить кредит на временные нужды.
В случае невозможности доведения в установленные сроки задолженности по ссуде до планового уровня, а также при возникновении просроченной задолженности по ссудам банка вводится ограничение кредитования в пределах планового размера кредита.
При превышении планового размера кредита из-за сверхпланового роста товаров отгруженных, сроки оплаты которых еще не наступили, они принимаются к кредитованию без ограничения суммой и сроком. Санкции в этом случае банк не применяет.
Дополнительная ссуда под излишек обеспечения предоставляется при незаполнении планового размера кредита, а также при превышении задолженности по ссуде над плановым размером кредита. Выявленный недостаток обеспечения по ссуде предъявляется банком ко взысканию.
При проверке остатки незавершенного производства, готовой продукции и товаров отгруженных принимаются к кредитованию по фактической стоимости, но не выше плановой, а все другие запасы и затраты - по балансовой оценке. Стоимость запасов уменьшается на суммы износа ценностей, резерва на покрытие предстоящих расходов или потерь, а также торговых скидок, если товары учитываются на балансе по розничным или оптовым ценам.
Банк может предоставлять кредиты на затраты в основные фонды при недостатке у
предприятия средств фондов стимулирования. Анализ взаимоотношений предприятия с банком по таким кредитам заключается в проверке целевого использования кредитов и эффективности проведенных за счет них мероприятий. Более глубокий анализ финансового состояния, необходимый для управления финансами предприятия, проводится в расчете на долгосрочную перспективу его деятельности. Наиболее распространенными показателями такого анализа являются следующие: коэффициент концентрации собственного капитала (доля владельцев предприятия в общей сумме средств, вложенных в предприятие); коэффициент финансовой зависимости (обратный коэффициенту концентрации собственного капитала, динамика этого показателя наглядно показывает изменение доли заемных средств в финансировании предприятия); коэффициент маневренности собственного капитала (доля капитала, вложенная в оборотные средства, и капитализированная); коэффициент структуры долгосрочных вложений (доля долгосрочных инвестиций, которая профинансирована за счет долгосрочных заемных средств);
коэффициент долгосрочного привлечения заемных средств (доля долгосрочных займов,
привлеченных наряду с собственными средствами); коэффициент структуры привлеченного капитала (доля долгосрочных займов в общей сумме заемных средств); коэффициент соотношения собственного и привлеченного капитала (общая оценка финансовой устойчивости предприятия).
Приведенные показатели всесторонне характеризуют структуру источников финансирования предприятия. Их значения не могут едиными для всех предприятий и зависит от многих факторов.
3. ЭФФЕКТИВНОСТЬ
ИСПОЛЬЗОВАНИЯ
ОБОРОТНЫХ
ФОНДОВ ПРЕДПРИЯТИЯ.
Понятие и показатели использования оборотных фондов, их влияние на конечные результаты работы предприятия.
Анализ материалоемкости продукции, выявление резервов ее снижения и пути их мобилизации.
Анализ оборачиваемости оборотных фондов и методы ее ускорения.
Оборотными производственными фондами промышленности являются такие средства производства, которые, находясь в процессе труда, полностью потребляются в каждом производственном цикле и полностью переносят в этом же цикле свою стоимость на продукт труда.
Вещественным содержанием оборотных фондов являются предметы труда – сырье, материалы, топливо и другие материальные ресурсы на протяжении всего периода их пребывания на предприятии – от момента их поступления и до момента получения из них или при их содействии готовой продукции. К оборотным фондам относят также быстро изнашивающиеся и малоценные инструменты, приспособления и предметы производственного инвентаря. В состав оборотных фондов входят и невещественные элементы в виде расходов будущих периодов. Эти расходы связаны с подготовкой шахт, рудников, скважин и других объектов для будущей их эксплуатации.
Поскольку предметы труда полностью потребляются в их натурально – вещевой форме в каждом производственном цикле, производство их должно постоянно возобновляться для обеспечения процесса воспроизводства тех или иных видов продукции. Одновременно необходимо обеспечить возможность своевременного их использования в производстве.
Задача по экономии натурально-вещественных элементов оборотных фондов предполагает четкую систему показателей по оценке уровня их использования. Различные условия и характер используемых в промышленном производстве видов сырья, топлива и материалов требуют применения соответствующих дифференцированных показателей.
В отраслях, осуществляющих первичную переработку промышленного сырья, уровень его использования характеризуется показателем извлечения содержащегося в нем основного полезного элемента.
Важное значение имеет применение в показателях использование предметов труда исходных данных в пересчете на единое качество.
В машиностроении применяется показатель, характеризующий уровень использования черных металлов; он определяется отношением веса годных изделий к весу израсходованного металла. Этот показатель, в котором учитывается продукция заготовительных цехов в весовом выражении, может указывать на нерациональный расход металла. Поэтом его использование предполагает анализ степени прогрессивности веса готовых изделий. Для более объективной характеристики уровня использования металла следует учитывать его расход на единицу мощности, производительности, грузоподъемности и других параметров данного типа машины. При этом может оказаться, что расход металла на единицу веса машины увеличился в связи с более сложной конфигураций и более точными размерами отдельных ее деталей, но ввиду увеличения мощности машины расход металла на единицу ее мощности уменьшился.
Увеличение единичной мощности, производительности, грузоподъемности машин, аппаратов, транспортных средств выражает тенденцию научно-технического прогресса. Оно является важным источником роста эффективности общественного производства. Это направление развития машиностроения может осуществляться при условии, что вес машин возрастает не соответственно увеличению их единичной мощности и грузоподъемности, а в значительной степени. В результате уменьшается вес машины на единицу мощности, грузоподъемности и т.п., что является важным источником экономии металла, способствует снижению капитальных затрат и себестоимости продукции.
Ряд мероприятий, связанных с улучшением нормирования расхода материальных ресурсов, например, совершенствование оперативного планирования, методов раскроя заготовок, укрепление технологической дисциплины, не требует, как правило, дополнительных затрат. Поэтому экономическому эффекту, получаемому в результате экономии материальных ресурсов благодаря осуществлению указанных мероприятий, не противостоят какие-либо дополнительные затраты. Если же благодаря сокращению удельного расхода сырья, топлива и материалов, электроэнергии изменяется производительность технологических агрегатов, производительность труда и другие статьи расходов, то годовой экономический эффект от экономии материальных ресурсов определяется на основе разницы приведенных затрат:
Э = (с1 + Енк1) – (с2 + Енк2)В2 ,
где с1,с2 – себестоимость единицы продукции соответственно в прежних и новых условиях; к1 и к2 – удельные капитальные затраты на единицу продукции в прежних и новых условиях; Ен – нормативный коэффициент эффективности; В2 – годовой объем продукции.
Для упрощения расчетов можно учитывать разницу по себестоимости продукции и по удельным капитальным затратам только по изменяющимся статьям.
Годовой экономический эффект от экономии материальных ресурсов может быть определен также по показателю рентабельности с помощью следующей формулы:
г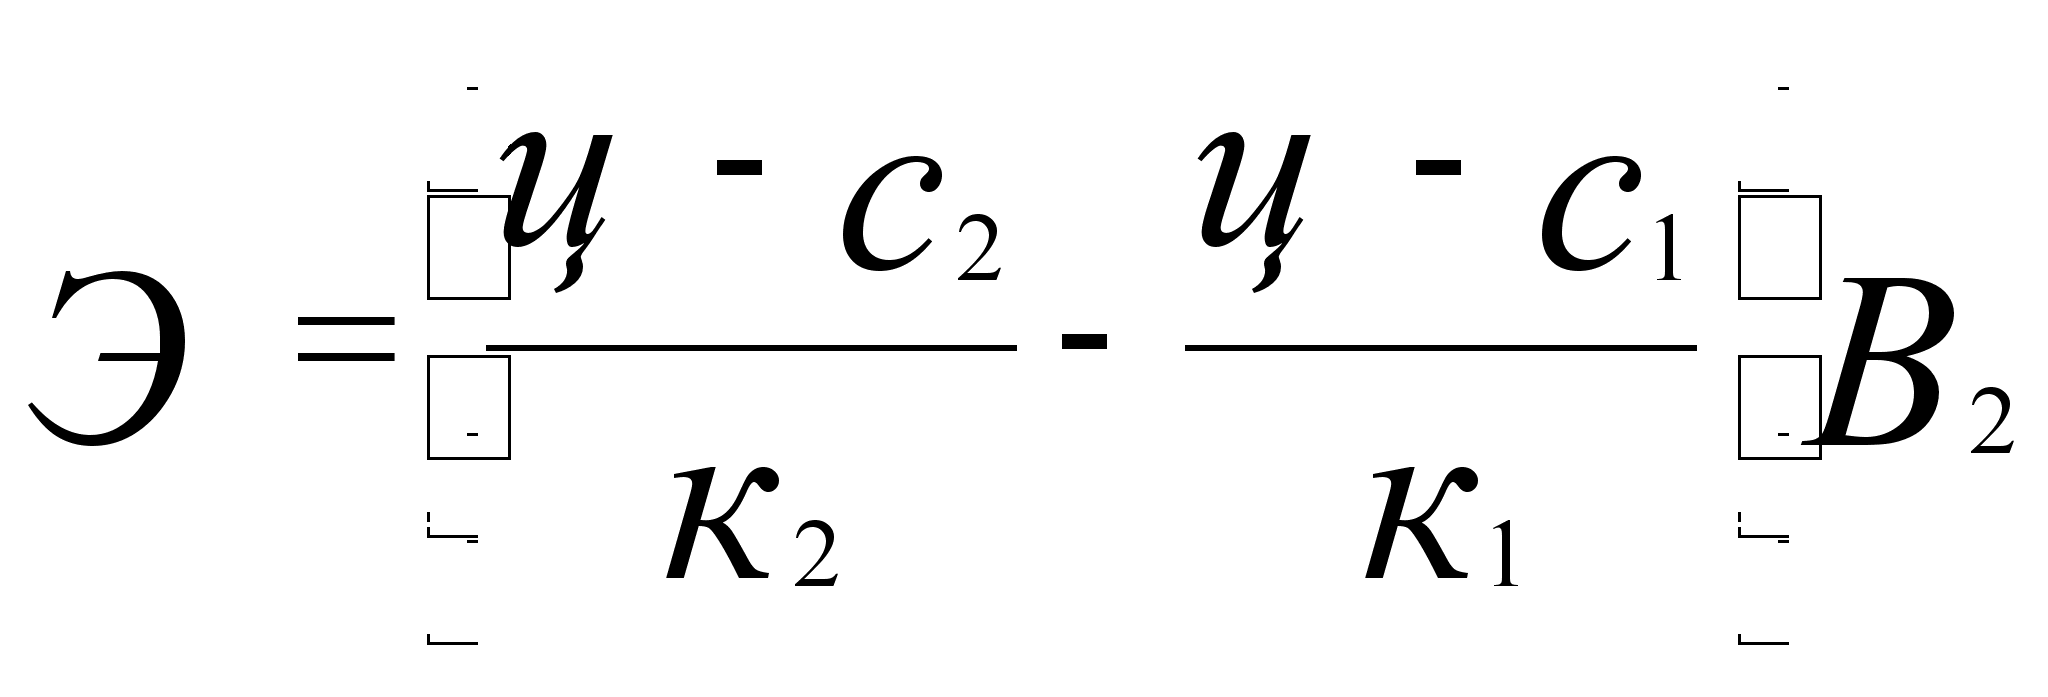
де
ц - оптовая цена
единицы продукции.
Стоимость сырья, материалов и топлива следует учитывать по заготовительным ценам, т.е. с учетом транспортно-заготовительных расходов, а стоимость электроэнергии – с учетом внутризаводских расходов по ее трансформации.
Если экономия материальных ресурсов не сопровождается какой-либо экономией по другим статьям себестоимости продукции и производительность технологических агрегатов не меняется, то годовой экономический эффект
где а1 и а2, а1 и а2,
а1 и а2 – удельный
расход данного
вида сырья,
топлива, материала
или электроэнергии
соответственно
в прежних и
новых условиях;
ц, ц, ..., ц – заготовительные
цены соответствующих
видов сырья,
топлива, материалов
и электроэнергии.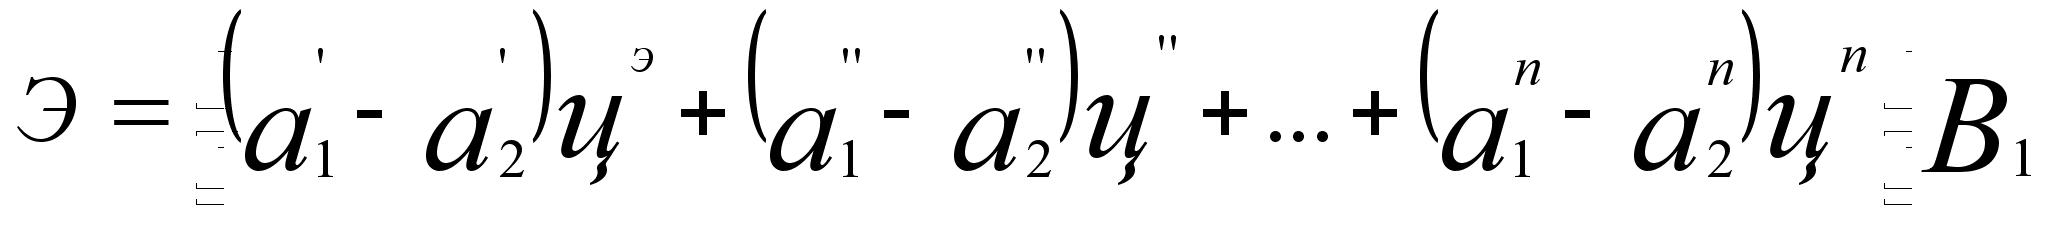
Экономия одних видов сырья материалов и топлива может сопровождаться дополнительным расходом других (например: экономия топлива при выплавке стали в мартеновских печах достигается благодаря применению кислорода).
Годовой экономический эффект в результате сокращения расхода сырья, топлива и материалов на единицу продукции определяется по разности приведенных затрат:
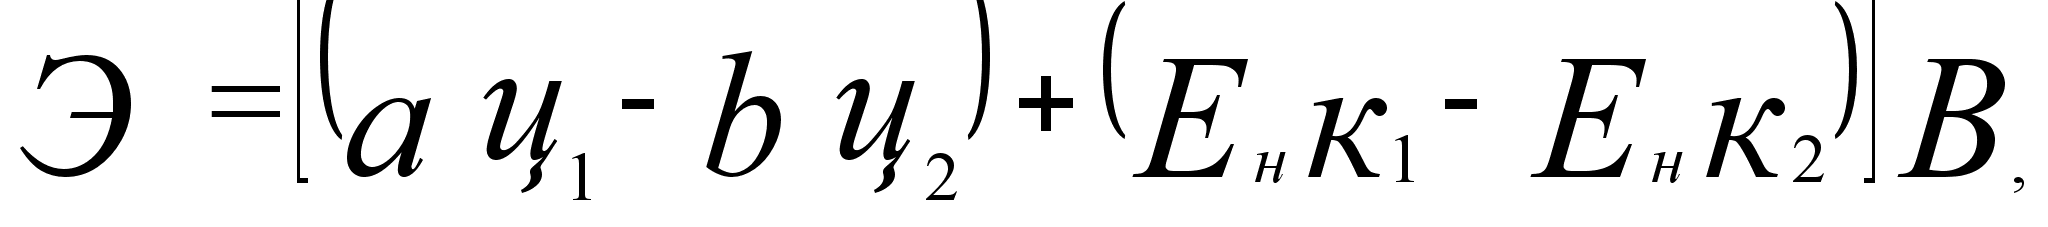
где а и b – удельные расходы соответственно заменяемого и заменяющего вида или сорта сырья, топлива и материала; ц1,ц2 – заготовительная цена единицы заменяемого или заменяющего вида или сорта сырья, топлива и материалы; к1, к2 – удельные капитальные затраты для производства заменяемого или заменяющего сорта сырья, топлива и материала.
Важным средством планомерной организации рационального потребления оборотных фондов является научно обоснованное установление меры максимального расхода вещественных элементов оборотных фондов на единицу продукции или на единицу полезной производственной работы данного качества. В связи с этим особое значение имеет нормирование производственного расхода сырья, материалов, топлива и электроэнергии. Норма расхода является плановым заданием, определяющим максимальное количество конкретных видов сырья, материалов, топлива и энергетических ресурсов фиксированного качества, которое может быть израсходовано для производства единицы продукции.
Чтобы нормы расхода отвечали своему назначению, они должны быть научно обоснованными и прогрессивными. Прогрессивность норм расхода вещественных элементов оборотных фондов предполагает достижение при этом такого оптимального соотношения между всеми элементами производства, при котором обеспечивается максимальная экономия живого и овеществленного труда на единицу продукции или полезной производственной работы данного качества.
Если сокращение норм расхода материалов сопряжено с увеличением норм расхода других, то прогрессивность этих норм должна оцениваться по общему экономическому результату от изменения этих норм.
Прогрессивность норм определяется экономическим эффектом в результате их внедрения в производство. Однако этот эффект может обнаружиться не только в данном, но также в других производственных циклах внутри отрасли или даже в других отраслях промышленности.
В зависимости от целевого назначения и характера использования нормы расхода материальных ресурсов отличаются рядом особенностей, которые могут быть классифицированы по четырем признакам:
По периоду действия различают нормы, освоение которых рассчитано на ряд лет и в течение планируемого ближайшего года. Первый вид норм принимается в перспективных пятилетних планах для последнего года перспективного периода, а второй – в качестве среднегодовых норм для планируемого ближайшего года.
По сфере применения различают индивидуальные нормы, предназначенные только для данного предприятия, для определенного типа оборудования, применительно к данному качеству сырья, материалов, топлива и готовой продукции, и групповые нормы, которые распространяются на группы предприятий, вырабатывающих однородную продукцию (например, нормы расхода топлива на киловатт-час электроэнергии, вырабатываемой по группе электростанций, базирующихся в данном топливном бассейне), или на группы однородных изделий (например, расход проката черных металлов на тонну поковок и горячих штамповок).
По степени детализации объекта, по отношению к которому устанавливаются нормы расхода, различают нормы на единицу готового изделия (станок, трактор, автомобиль), узла изделия (станина станка, рама автомобиля) и детали (подшипник, коленчатый вал). Нормы по изделиям используются в народнохозяйственном и отраслевом планировании, а по узлам и деталям – в системе планирования межзаводской кооперации и внутри заводского планирования материально-технического снабжения.
По степени детализации предметов труда различаются нормы по укрепленной номенклатуре (норма расхода проката черных металлов в целом), по видовым признакам (норма расхода сортового или листового проката, рельсов, балок и т. п.) и по специфицированной номенклатуре (прокат круглого профиля диаметром 20 мм из стали марки Ст 3). Для народнохозяйственного к отраслевого перспективного планирования потребности в сырье, топливе и материалах используются нормативы по укрупненной номенклатуре, для годовых материальных народнохозяйственных балансов и для отраслевых планов материально-технического снабжения используются нормы по видовым признакам.
Нормы расхода складываются из трех составных частей, образующих структуру нормы:
полезной части расхода;
технологических отходов и потерь, образующихся в результате осуществления регламентированного технологического процесса;
прочих отходов и потерь.
В практике нормирования материальных ресурсов различают методы:
Аналитически-расчетный метод заключается в том, что каждый элемент, образующий общую норму расхода, определяется расчетом на основе глубокого изучения технических и организационных условий использования данного конкретного вида сырья и других материальных ресурсов на данном предприятии, обобщения передового опыта и достижений науки и техники. Установленная этим методом норма основывается на плане организационно-технических мероприятий, осуществление которых должно обеспечить достижение этой нормы.
Опытно – лабораторный – это установление нормы на основе проведенных наблюдений, опытов и лабораторных исследований. Этот метод применяется преимущественно для нормирования расхода ряда вспомогательных материалов, например смазочных масел и обтирочных материалов, режущего инструмента.
Отчетно – статистический метод состоит в установлении норм на основе отчетно-статистических данных за тот или иной прошлый период. Норма на планируемый период устанавливается исходя из тенденции ее сокращения за прошлый период. Этот метод планирования норм расхода материальных ресурсов наименее обоснован и поэтому может применяться только по отношению к группе вспомогательных материалов, расход которых не поддается нормированию указанными выше способами.
Важным условием достижения нормированием расхода материальных ресурсов своих задач является правильный выбор единицы измерения нормируемых ресурсов и единицы объектов, по отношению к которым устанавливаются нормы. В тех случаях, когда данный вид нормируемых ресурсов состоит из нескольких сортов, классов, марок и т.д., отличающихся по качеству, следует норму расхода выражать в единицах, измеряющих одновременно количество и качество. Единицы объектов, по отношению к которым устанавливаются нормы расхода материальных ресурсов, могут быть выражены в тоннах и в параметрах, характеризующих их мощность.
Пребывание оборотных средств в сфере обращения – необходимое условие непрерывности процесса воспроизводства но эта часть средств непосредственно не участвует в создании продукта. Поэтому оборотные средства используются тем эффективней, чем большая их часть занята в процессе производства, где создается новая стоимость, превышающая авансированную стоимость.
Ускорение оборота средств в связи с сокращением времени производства приводит к увеличению масштабов общественного производства не за счет дополнительного авансирования оборотных средств, а в результате более быстрого их возмещения и повторного использования, что при том же объеме производства позволяет высвободить часть оборотных средств.
Оборачиваемость оборотных средств характеризуется числом совершаемых кругооборотов за год или временем, в течение которого оборотные средства, авансированные в денежной форме, совершают один кругооборот. Первый показатель Zк определяется как отношение всей суммы реализованной продукции за год В к среднегодовым остаткам оборотных средств Ос, второй Тк – путем деления числа календарных дней в году на число совершаемых кругооборотов за год:
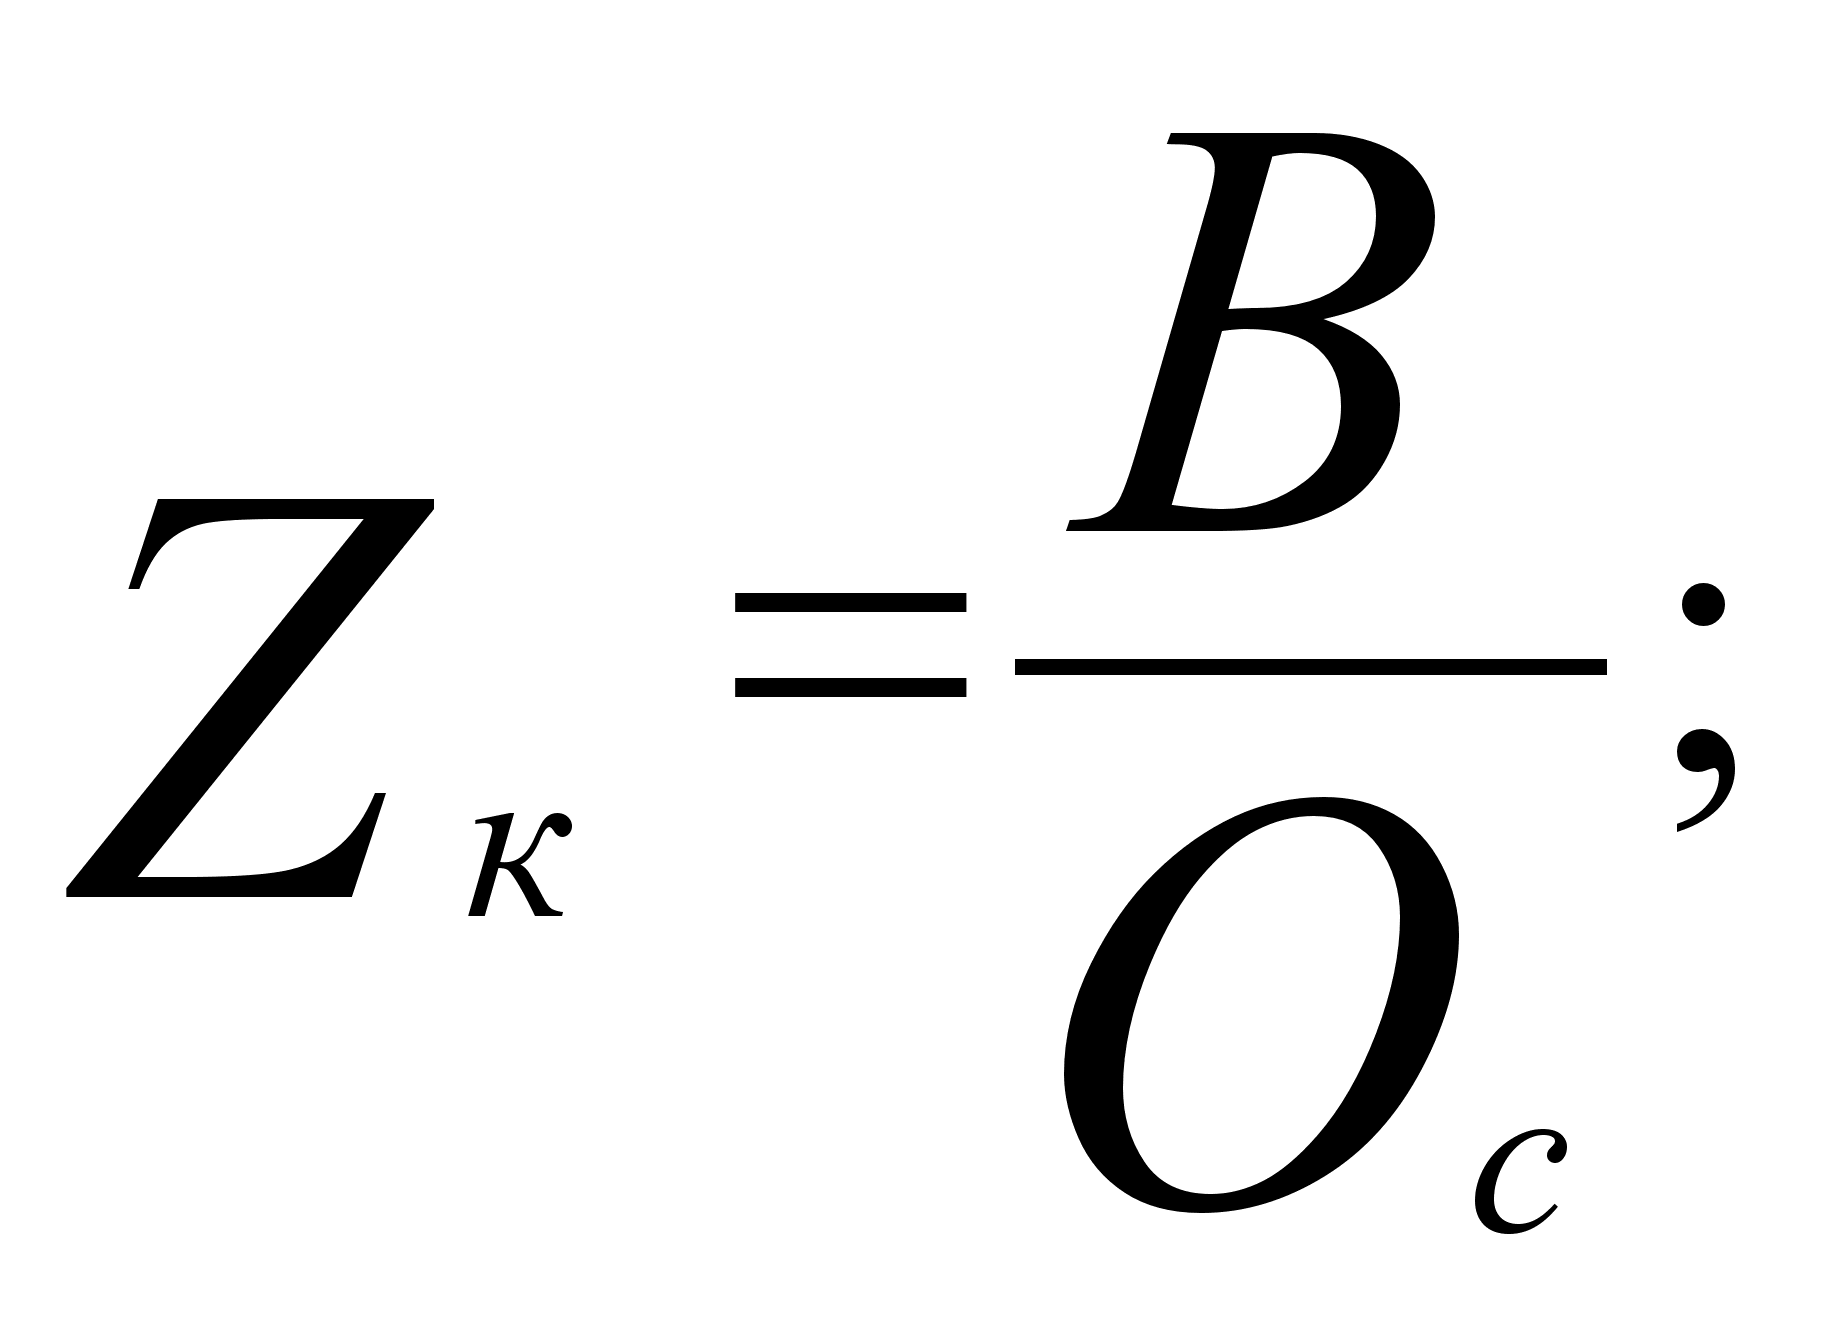
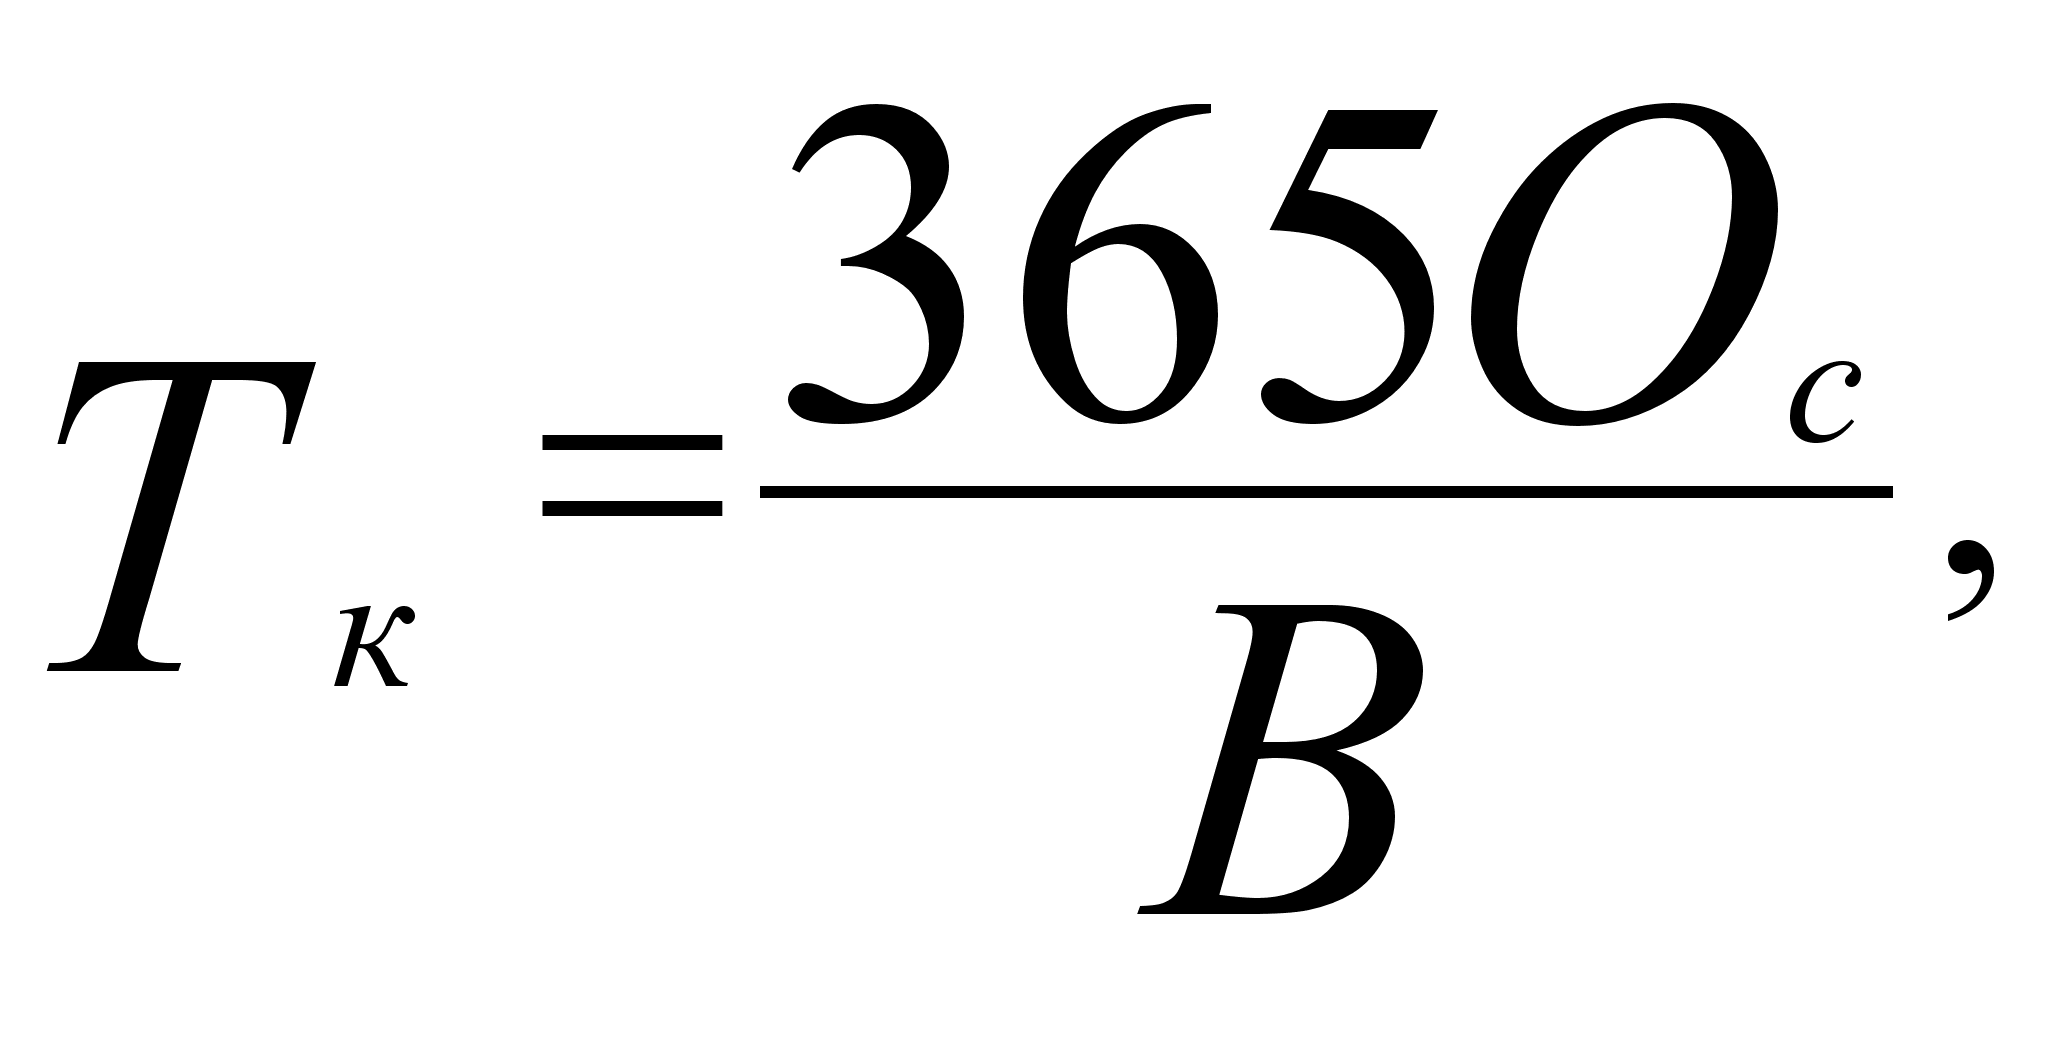
Чем меньше продолжительность кругооборота оборотных средств или больше число совершаемых ими кругооборотов при том же объеме реализованной продукции, тем меньше требуется средств, и наоборот.
Нормирование оборотных средств должно опираться на метод, при котором решается комплексная задача по нахождению, при фиксированном объеме производства, оптимального размера необходимых оборотных средств. Этот размер оборотных средств должен обеспечивать такой уровень приведенных затрат (С + ЕнК1) по производимой продукции и затрат в связи с отвлечением из фонда накоплений оборотных средств (ЕнК2), которые в совокупности имеют минимальное значение, т.е. требуют минимум затрат общественного труда.
Как правило, размер оборотных средств, при котором достигается минимум затрат общественного труда на производство продукции данной отрасли промышленности, должен быть меньше оборотных средств, обеспечивающих совокупный минимум себестоимости продукции и удельных капитальных затрат, т.е. приведенных затрат. Это обусловлено тем, что обществу выгодно не только уменьшение приведенных затрат, но и уменьшение самого размера оборотных средств, используемых при производстве фиксированного объема продукции, поскольку высвобождение оборотных средств увеличивает производственные возможности общества по капитальным вложениям и тем самым способствует росту национального дохода.
Для нахождения оптимального уровня оборотных средств в расчетах необходимо учитывать нормативный коэффициент сравнительной эффективности, принятый для капитальных вложений.
Нормирование оборотных средств в производственных запасах начинается с определения среднесуточного потребления в планируемый период на выпуск товарной продукции, на пополнение полуфабрикатов и незавершенной продукции, на нужды капитального ремонта и непромышленных подсобных хозяйств. если объем производства нарастает в течение года, то среднесуточное потребление следует учитывать по последнему кварталу планируемого года, а к концу планируемого года – по первому кварталу следующего года.
Общая норма запаса материальных ресурсов состоит из транспортного и складского запасов, а последний, в свою очередь, исходя из характера их назначения, расчленяется на подготовительный, текущий и страховой запасы. Эти элементы норм образуются под воздействием различных факторов.
Транспортный запас охватывает оборотные средства, которые отвлекаются с момента акцепта счета поставщика либо со дня оплаты счета поставщика и