Бухгалтерский учет текущих обязательств и расчетов
Акцептован счет транспортной организации за транспортировку готовой продукции покупателям, в т.ч.:
За транспортные услуги
2.2 Обороты по синтетическим счетам ООО "Надежда" за декабрь 2008
Счет 01 "Основные средства"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 726620 | - |
|
351210 62000 |
62000 38200 23800 |
|
| Обороты за декабрь | 413210 | 124000 |
| Сальдо на 31.12.2008 | 1015830 | - |
Счет 02 "Амортизация основных средств"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | 54230 |
| 38200 | 1460 | |
| Обороты за декабрь | 38200 | 1460 |
| Сальдо на 31.12.2008 | - | 17490 |
Счет 08 "Вложения во внеоборотные активы"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
327600 23610 |
351210 | |
| Обороты за декабрь | 351210 | 351210 |
| Сальдо на 31.12.2008 | - | - |
Счет 10 "Материалы"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 282370 | - |
|
142720 12360 |
7605 129540 25200 1465 |
|
| Обороты за декабрь | 155080 | 163810 |
| Сальдо на 31.12.2008 | 273640 | - |
Счет 19 "НДС по приобретенным ценностям"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 28210 | - |
|
21770 1885 58968 3601 533 4336 |
25690 2225 63751 |
|
| Обороты за декабрь | 91093 | 91666 |
| Сальдо на 31.12.2008 | 27637 | - |
Счет 20 "Основное производство"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 78340 | - |
|
7605 129540 2960 152620 39681 4420 1460 |
394820 | |
| Обороты за декабрь | 338286 | 394820 |
| Сальдо на 31.12.2008 | 21806 | - |
Счет 43 "Готовая продукция"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 231330 | - |
| 394820 | 282480 | |
| Обороты за декабрь | 394820 | 282480 |
| Сальдо на 31.12.2008 | 343670 | - |
Счет 44 "Расходы на продажу"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
| 28430 | 28430 | |
| Обороты за декабрь | 28430 | 28430 |
| Сальдо на 31.12.2008 | - | -- |
Счет 50 "Касса"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 9070 | - |
| 129600 |
4200 220 126500 |
|
| Обороты за декабрь | 12960 | 130920 |
| Сальдо на 31.12.2008 | 7750 | - |
Счет 51 "Расчетные счета"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 322540 | -- |
|
3100 45240 40200 43800 549408 |
168410 14585 129600 24220 36220 49831 |
|
| Обороты за декабрь | 681748 | 422866 |
| Сальдо на 31.12.2008 | 581422 |
Счет 60 "Расчеты с поставщиками и подрядчиками"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | 196390 |
|
168410 36220 |
120950 21770 327600 58968 2960 533 24094 4336 |
|
| Обороты за декабрь | 204630 | 561211 |
| Сальдо на 31.12.2008 | - | 552971 |
Счет 62 "Расчеты с покупателями и заказчиками"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | 98250 | - |
|
45240 7236 43800 549408 40200 |
45240 40200 43800 40200 549408 7236 |
|
| Обороты за декабрь | 685884 | 726084 |
| Сальдо на 31.12.2008 | 58053 |
Счет 68 "Расчеты с бюджетом"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
25690 2225 24220 63751 7236 49831 |
16286 8143 7236 7884 98892 9763 49591 |
|
| Обороты за декабрь | 172953 | 197795 |
| Сальдо на 31.12.2008 | - | 24842 |
Счет 69 "Расчеты с внебюджетными фондами по социальному страхованию и обеспечению"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
| - | 39681 | |
| Обороты за декабрь | - | 39681 |
| Сальдо на 31.12.2008 | - | 39681 |
Счет 70 "Расчеты с персоналом по оплате труда"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | 128670 |
|
16286 126500 |
152620 3100 |
|
| Обороты за декабрь | 142786 | 155720 |
| Сальдо на 31.12.2008 | - | 141604 |
Счет 71 "Расчеты с подотчетными лицами"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
4200 220 |
4420 | |
| Обороты за декабрь | 4420 | 4420 |
| Сальдо на 31.12.2008 | - | - |
Счет 76 "Расчеты с разными дебиторами и кредиторами"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
14585 3100 54240 |
10475 1885 20009 3601 3100 |
|
| Обороты за декабрь | 71925 | 39070 |
| Сальдо на 31.12.2008 | 32855 |
Счет 84 "Нераспределенная прибыль"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | 129640 |
| - | 157040 | |
| Обороты за декабрь | - | 157040 |
| Сальдо на 31.12.2008 | - | 129640 |
Счет 90 "Продажи"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
98892 282480 28430 139606 |
549408 | |
| Обороты за декабрь | 549408 | 549408 |
| Сальдо на 31.12.2008 | - |
Счет 91 "Прочие доходы и расходы"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
23800 8143 7884 25200 1465 9763 67025 |
45240 43800 54240 |
|
| Обороты за декабрь | 143280 | 143280 |
| Сальдо на 31.12.2008 | - | - |
Счет 99 "Прибыли и убытки"
| Дебет | Кредит | |
| Сальдо на 01.12.2008 | - | - |
|
49591 157040 |
139606 67025 |
|
| Обороты за декабрь | 206631 | 206631 |
| Сальдо на 31.12.2008 | - | - |
2.3 Оборотно-сальдовая ведомость ООО "Надежда" за декабрь 2008 г.
| Наименование счета | Начальный остаток, руб. | Обороты за месяц, руб. | Конечный остаток, руб. | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| 01 | 726620 | - | 413210 | 124000 | 1015830 | - |
| 02 | - | 54230 | 38200 | 1460 | - | 17490 |
| 08 | - | - | 351210 | 351210 | - | - |
| 10 | 282370 | - | 155080 | 163810 | 273640 | - |
| 19 | 28210 | - | 96783 | 91666 | 33327 | - |
| 20 | 78340 | - | 338286 | 394820 | 21806 | - |
| 43 | 231330 | - | 394820 | 282480 | 343670 | - |
| 44 | - | - | 28430 | 28430 | - | - |
| 50 | 9070 | - | 129600 | 130920 | 7750 | - |
| 51 | 322540 | - | 681748 | 422866 | 581422 | - |
| 60 | - | 196390 | 204630 | 592018 | - | 583778 |
| 62 | 98250 | - | 685884 | 726084 | 58053 | - |
| 66 | - | 582800 | - | - | - | 582800 |
| 68 | - | - | 172953 | 197795 | - | 24842 |
| 69 | - | - | - | 39681 | - | 39684 |
| 70 | - | 128670 | 142786 | 155720 | - | 141604 |
| 71 | - | - | 4420 | 4420 | - | - |
| 76 | - | - | 71925 | 45545 | 26380 | - |
| 80 | - | 685000 | - | - | - | 685000 |
| 84 | - | 129640 | - | 157040 | - | 286680 |
| 90 | - | - | 549408 | 549408 | - | - |
| 91 | - | - | 143280 | 143280 | - | - |
| 99 | - | - | 206631 | 206631 | - | - |
| Итого | 1776730 | 1776730 | 4809284 | 4809284 | 2361878 | 2361878 |
2.4 Бухгалтерский баланс ООО "Надежда" на 01.01.2009 г.
Бухгалтерский баланс
Форма №1 по ОКУД
на "1" января 2009 г. Дата (год, месяц, число)
Организация _____ООО "Надежда"________по ОКПО
Идентификационный номер налогоплательщика
Вид деятельности ____________________ по ОКВЭД
Организационно-правовая форма/форма собственности _______________ по ОКОПФ/ОКФС
Единица измерения: тыс.руб./млн.руб. (ненужное зачеркнуть) по ОКЕИ
Адрес ________________________________
Дата утверждения
Дата отправки (принятия)
| АКТИВ | Код строки | На начало отчетного года | На конец отчетного года |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | - | - |
| Основные средства | 120 | 672390 | 998340 |
| Незавершенное строительство | 130 | - | - |
| Доходные вложения в материальные ценности | 135 | - | - |
| Долгосрочные финансовые вложения | 140 | - | - |
| Прочие внеоборотные активы | 150 | - | - |
| ИТОГО по разделу I | 190 | 672390 | 998340 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 592040 | 639116 |
| В том числе: сырье, материалы и др. аналогичные ценности | 211 | 282370 | 273640 |
| затраты в незавершенном производстве | 213 | 78340 | 21806 |
| готовая продукция и товары для перепродажи | 214 | 231330 | 343670 |
| товары отгруженные | 215 | - | - |
| расходы будущих периодов | 216 | - | - |
| прочие запасы и затраты | 217 | - | - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 28210 | 33327 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | - | - |
| в том числе: покупатели и заказчики | 231 | - | - |
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) | 240 | 98250 | 84433 |
|
в том числе: покупатели и заказчики |
241 | 98250 | 58053 |
| Краткосрочные финансовые вложения | 250 | - | - |
| Денежные средства | 260 | 331610 | 589172 |
| Прочие оборотные активы | 270 | - | - |
| ИТОГО по разделу I | 290 | 1050110 | 1346048 |
| БАЛАНС | 300 | 1722500 | 2344388 |
| ПАССИВ | Код строки | ||
| Уставный капитал | 410 | 685000 | 685000 |
| Добавочный капитал | 420 | - | - |
| Резервный капитал | 430 | - | - |
| Нераспределенная прибыль прошлых лет | 460 | - | - |
| Непокрытый убыток прошлых лет | 465 | - | - |
| Нераспределенная прибыль отчетного года | 470 | 129640 | 286680 |
| Непокрытый убыток отчетного года | 475 | - | - |
| ИТОГО по разделу III | 490 | 814640 | 971680 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 510 | - | - |
|
в том числе: кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты |
511 | - | - |
| Займы, подлежащие погашению более чем через 12 месяцев после отчетной даты | 512 | - | - |
| Прочие долгосрочные обязательства | 520 | - | - |
| ИТОГО по разделу IV | 590 | - | - |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты | 610 | 582800 | 582800 |
|
в том числе: кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты |
611 | - | - |
| Займы, подлежащие погашению более чем через 12 месяцев после отчетной даты | 612 | 582800 | 582800 |
| Кредиторская задолженность | 620 | 325060 | 789908 |
|
в том числе: поставщики и подрядчики |
621 | 196390 | 583778 |
| векселя к уплате | 622 | - | - |
| задолженность перед персоналом организации | 624 | 128670 | 141604 |
| задолженность перед государственными внебюджетными фондами | 625 | - | 39684 |
| задолженность перед бюджетом | 626 | - | 24842 |
| авансы полученные | 627 | - | - |
| прочие кредиторы | 628 | - | - |
| Задолженность участникам (учредителям) по выплате доходов | 630 | - | - |
| Доходы будущих периодов | 640 | - | - |
| Резервы предстоящих расходов | 650 | - | - |
| Прочие краткосрочные обязательства | 660 | - | - |
| ИТОГО по разделу V | 690 | 907860 | 1372708 |
| БАЛАНС | 700 | 1722500 | 2344388 |
Заключение
В процессе выполнения данной курсовой работы была достигнута поставленная цель – изучены особенности учета отдельных текущих обязательств. Также были выполнены следующие задачи:
- дано понятие дебиторской и кредиторской задолженности, а также понятие и сроки исковой давности;
- рассмотрен учет расчетов с разными дебиторами и кредиторами;
- изучен порядок списания просроченной дебиторской и кредиторской задолженности;
- выявлены особенности учета расчетов с подотчетными лицами;
- рассмотрен учет расчетов по социальному страхованию и обеспечению;
- выполнено практическое задание;
- сделаны выводы о проделанной работе.
Целью бухгалтерского учета текущих операций и расчетов - является контроль за соблюдением учетно-расчетной дисциплины, правильностью и эффективностью использования денежных средств и кредитов, обеспечение сохранности денежной наличности и документов в кассе. В условиях рыночной экономики любой бухгалтер должен исходить из принципа, что умелое использование денег и денежных средств само по себе может приносить предприятию дополнительный доход. Поэтому нужно постоянно думать о рациональном вложении временно свободных денежных средств для получения прибыли (в депозиты банков, акции и облигации сторонних предприятий, инвестиционные фонды и т.д.). Также бухгалтерский учет текущих операций имеет важное значение для правильной организации денежного обращения, в эффективном использовании финансовых ресурсов. Умелое распределение денежных средств само по себе может приносить организации дополнительный доход. Поэтому нужно постоянно думать о рациональном вложении временно свободных денежных средств для получения прибыли. Бухгалтерский учет текущих операций и расчетов выполняет следующие основные задачи:
-проверка правильности документального оформления и законности операций с денежными средствами, расчетных и кредитных операций, своевременное и полное отражение их в учете.
-обеспечение своевременности, полноты и правильности расчетов по всем видам платежей и поступлений, выявление дебиторской и кредиторской задолженности.
-своевременное выявление результатов инвентаризации денежных средств, денежных документов и расчетов, обеспечение изыскания дебиторской и погашение кредиторской задолженности и ссуд кредитных учреждений в установленные сроки.
-обеспечение сохранности денежных средств, бесперебойное обеспечение денежной наличностью неотложных нужд организации -изыскание возможностей наиболее рационального вложения свободных денежных средств как источника финансовых инвестиций, приносящих доход.
Рациональная организация контроля за состоянием расчетов способствует укреплению договорной и расчетной дисциплины, выполнению обязательств по поставкам продукции в заданном ассортименте и качестве, повышению ответственности за соблюдение платежной дисциплины, сокращению дебиторской и кредиторской задолженности, ускорению оборачиваемости оборотных средств и, следовательно, улучшению финансового состояния предприятия.
Актуальность выбранной темы заключается в том, что предприятия в условиях рыночных отношений имеют хозяйственные связи с другими предприятиями. Четкая организация расчетов способствует ускорению оборачиваемости оборотных средств, своевременному поступлению денежных средств, а, следовательно, эффективной работе предприятия.
Библиографический список
1. Гражданский кодекс Российской Федерации. Часть вторая. Федеральный закон от 26 января 1996 г. № 14-ФЗ.
2. Налоговый кодекс Российской Федерации. Часть первая, утвержден Федеральным законом от 31 июля 1998 г. № 146-ФЗ
3. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утверждено приказом Минфина РФ от 29 июля 1998 г. N 34н.
4. План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержден приказом Минфина РФ от 31 октября 2000 г. N 94н.
5. Абрамова Н.В. Прекращение обязательств зачетом взаимных требований //Главбух – 2007.
6. Абрамова Н.В. Как списать кредиторскую задолженность? // Главбух № 4, 2006.
7. Аверина Т. Если поставщик вам не доверяет //Практическая бухгалтерия. – 2006.
8. Агеева Ю.Б., Агеева А.Б. Аудиторская проверка: практическое пособие для аудитора и бухгалтера - М.: Бератор-Пресс, 2005.
9. Аканеев В. Покупатель за поставщика в ответе //Практическая бухгалтерия – 2007, №3
10. Березин И.В. Сверка взаиморасчетов с поставщиками и подрядчиками //Консультант бухгалтера – 2006, N 11.
11. Бухгалтерский учет /Под ред. А.Д. Ларионова. – М.: Проспект, 2006.
12. Головизина А.Т., Архипова О.И.. Теория бухгалтерского учета. Курс лекций. - М.: ОАО "ТК Велби", 2007.
13. Козлова Е.П., Бабченко Т.Н. Галанина Е.Н. Бухгалтерский учет в организациях. - М.: Издательство "Финансы и статистика" - 2006.
14. Кожинов В.Я. Основы бухгалтерского учета. - СПС 'Гарант', 2007.
15. Кондраков Н.П. Бухгалтерский учет. - 'ИПБ-БИНФА', 2007.
16. Кутер М.И. Теория бухгалтерского учета - М.: Финансы и статистика, 2006.
17. Мизиковский Е.А., Елманова Е.Н., Пуреховская Е.В. Лабораторный практикум по бухгалтерскому учету. - М.: "Экономистъ" - 2005.
18. Ларионов А.Д. Бухгалтерский учет: – М. Финансы и статистика, 2007.
19. Пасько А.И. Бухгалтерский финансовый учет. - М.: Кнорус. - 2006.
20. Шредер Н.Г., Радачинский В.И. Производство: бухгалтерский учет и налогообложение. - 'Юстицинформ', 2005 г.
Приложение
Расчет транспортно-заготовительных расходов к операциям 4 и 34
| Показатели | По покупным ценам | ТЗР | Фактическая себестоимость материала |
| Остаток материла на начало периода | 282370 | 12600 | 294970 |
| Получено материалов за месяц | 142720 | 12360 | 155080 |
| Итого | 425090 | 24960 | 450050 |
|
Средний процент (%) ТЗР
=
|
5,87% | ||
| Расход материалов (стали) на производство | 129540 | 7605 | 137145 |
| Реализация ТМЦ на сторону | 43800 | 1465 | 45265 |
| Итого | 173340 | 9070 | 182410 |
| Остаток материала на конец периода | 251750 | 15890 | 267640 |
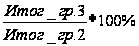
Расчет налога на прибыль за 2008 год
| № п/п | Показатели | Сумма, руб. |
| 1 | Валовая прибыль с начала года | 139606 |
| 2 | Корректировка прибыли в целях налогообложения | 67025 |
| 3 | Налогооблагаемая прибыль (1+2) | 206631 |
| 4 | Ставка налога | 24% |
| 5 | Сумма налога с начала года | 49591 |
| 6 | Налог на прибыль с начала до окончания отчетного месяца | 49591 |
| 7 | Сумма налога подлежащая уплате | 49591 |