Учёт расчётов с дебиторами и кредиторами
Когда в этих предприятиях объявляют выплаты на вложенный в них капитал, то вкладчик получает об этом уведомление, на основе которого бухгалтер составляет запись:
Дт 76/3 "Расчеты по причитающимся дивидендам и другим доходам"
Кт 91/1 "Прочие доходы"
Этой записи противостоит запись у плательщика:
Дт 84 "Нераспределенная прибыль" - Кт 75/2 "Расчеты по выплате доходов"
Стоит обратить внимание: составитель плана счетов в этом случае четко следует допущению временной определенности, т.к. доходом признается волеизъявление собственников предприятий, куда были вложены средства, а не фактическое получение дохода в виде денег или каких-то иных средств.
Факт получения средств оформляется записью:
Дт 51 "Расчетные счета"
Кт 76/3 "Расчеты по причитающимся дивидендам и другим доходам",
а у плательщика будет сделана запись:
Дт 75/2 "Расчеты по выплате доходов" - Кт 51 "Расчетные счета".
Для плательщика в этом случае факт начисления платежей, не говоря уже о самом платеже, не рассматривается как расход. Это только признание права вкладчика, как правило, учредителя на часть доходов.
Аналитический учет ведется в разрезе каждой организации, которая должна выплачивать причитающуюся с нее долю дохода.
При рассмотрении характеристики этого субсчета, следует отдельно остановиться на очень важных операциях, связанных с отражением в учете уступки прав требования. В обычной жизни эту операцию называют: покупкой (продажей) дебиторской задолженности и оказанием услуг, связанных с ее взысканием.
Эта процедура для нашего учета слишком непривычна, но она может быть решена по двум основным направлениям. Одно называют - юридическим, второе - экономическим. При юридическом подходе вся уступленная дебиторская задолженность показывается полностью, а при экономическом в активе отражается только величина реально вложенного в приобретаемую дебиторскую задолженность величину капитала. В первом случае у приобретателя уступки увеличивается итог баланса (модификация), во втором - меняется его структура (пермутация). К чему подобные теоретические подходы приводят на практике, показано на конкретном примере.
Пример
Организация А имела дебиторскую задолженность по счету 62 "Расчеты с покупателями и заказчиками" – 1 000 000 руб. По каким-то причинам, скажем до наступления срока платежа, организация А уступила права на поступление этих денег организации Б за 500 тыс. руб. Организация Б сумела взыскать в счет причитающегося 1 000 000 руб. – 600 000 руб. Рассматривая эти операции у "покупателя" и "продавца", мы сталкиваемся с рядом вопросов:
- рассматривать ли "покупку" дебиторской задолженности как приобретение имущества или как финансовое вложение в активы?
- у покупателя актив составит 1 000 000 руб., т.е. полный объем права требования или 500 000 руб. - сумма вложенного капитала?
- можно ли считать доходом "покупателя" – 1 000 000 руб., а расходом – 500 000 руб., или следует признать доход в 400 000 руб.?
У "продавца" с юридической точки зрения должны быть сделаны следующие проводки:
Дет 91/2 - Кредит 62 - 1000000 руб. - списывается, согласно договору уступки, право требования с покупателей;
Дт 51- Кт 91/1 – 500 000 руб. - отражается полученная компенсация.
В результате на счетах 91/1 "Прочие доходы" и 91/2 "Прочие расходы" отражается убыток, вызванный уступкой права требования. Причем надо обратить внимание, что поскольку отгрузка товаров, как правило, считается их реализацией, постольку у фирмы А ранее была отражена прибыль, заложенная в данную дебиторскую задолженность. Теперь эта прибыль и, очевидно, часть себестоимости отгруженных товаров списывается в убыток. Поэтому на самом деле реальный убыток организации А не 500 000 руб., он должен быть уменьшен на ту наценку, которая была сделана при выписке счета.
Теперь посмотрим, как эти записи будут отражены у "покупателя".
Если руководствоваться требованиями ГК РФ, то согласно ст. 384 право первоначального кредитора переходит к новому кредитору в том объеме и на тех условиях, которые существовали к моменту уступки этих прав. Следовательно, отвечая на первый вопрос, мы должны отметить, что по активу баланса необходимо отразить дебиторскую задолженность в полном объеме.
В целом, у "покупателя", если это не факторинговая фирма, и такие операции представляют его основную деятельность, должна сложиться следующая структура записей:
1. Дебиторская задолженность в полном объеме отражается по дебету счета 76/3 "Расчеты по причитающимся дивидендам и другим доходам". Строго говоря, следовало бы зеркально отразить дебиторскую задолженность, т.е. если она числилась на счете 62 "Расчеты с покупателями и заказчиками", то на этом же счете следовало бы и отразить уступленные права на том же счете. Однако, в результате операции характер требования, но не его основания, изменился и потому будет правильнее отразить его на другом счете, в качестве которого и выбран счет 76/3 "Расчеты по причитающимся дивидендам и другим доходам". В данном случае речь и идет о "других доходах". Если положение с записями по дебету более или менее ясно, то с записями по кредиту дело обстоит сложнее. Ясно, что со счета 51 "Расчетные счета" списывается фактически уплаченная сумма, а разность между полученным объемом прав и отданной за него суммой денег показывается:
или по кредиту счета 98/1 "Доходы, полученные в счет будущих периодов". Сторонники такой записи настаивают на том, что доход может быть отражен полностью только в том случае, когда деньги будут получены, что вытекает из требования осмотрительности (п. 7 ПБУ 1/98);
или по кредиту счета 83 "Дополнительный капитал", что теоретически возможно, но практически не совсем удобно, так как нежелательно смешивать счета финансовых результатов со счетами капитала;
или относить в кредит счета 90/1 "Выручка", что шло бы в разрез с буквой и духом ПБУ 1/98 (требование осмотрительности), ибо деньги еще не получены и погашение долга как правило бывает очень сомнительным.
Вот почему в эту схему включен счет 98/1 "Доходы, полученные в счет будущих периодов". Это решение следует признать наиболее оптимальным.
Дт 76/3 – 1 000 000 руб.;
Кт 51 – 500 000 руб.;
Кт 98/1 – 500 000 руб..
2. Взыскание платежа, в нашем случае частичное, но приводящее по взаимному соглашению сторон к полному погашению долга. В этом случае оплаченная его часть отражается по дебету счета 51 "Расчетные счета", а списываемая часть относится на дебет счета 98/1 "Доходы, полученные в счет будущих периодов".
Дт 51 - 600000 руб.;
Дт 98/1 - 400000 руб.;
Кт 76/3 - 1000000 руб.;
3. Реальная сумма доходов от операции теперь, наконец, выявляется на счете 98/1 "Доходы, полученные в счет будущих периодов". В нашем случае возникшая прибыль списывается в кредит счета 90/1 "Выручка":
Дт 98/1 - Кт 91/1 - 100000 руб.;
Достоинства подхода. В балансе абсолютно правильно отражается стоимость имущества предприятия. Если возникают сомнения в возможности полного взыскания дебиторской задолженности, то бухгалтер должен сразу эту сомнительную сумму зарезервировать. В нашем случае следовало бы составить запись: Дт 91/2 "Прочие расходы" - Кт 63 "Резерв по сомнительным долгам"
Средства, ожидаемые к получению, показываются как доход отчетного периода только после того, как будет сделан платеж.
Недостатки подхода. Величина актива в этом случае оказывается завышенной, ибо он должен отражать не ожидаемый к получению платеж, а реально вложенный в имущество капитал.
Теперь рассмотрим экономическую трактовку операции, поскольку в нашей стране действует требование приоритета содержания перед формой (п. 7 ПБУ 1/98).
Дт 58 - Кт 51 – 500 000 руб. - принятие по договору уступки дебиторской задолженности отражается как вложение реально уплаченной суммы;
Поступление денег отражается по счету 51 "Расчетные счета" в полной сумме, при этом счет 58 "Финансовые вложения" кредитуется на вложенный капитал, а счет 90/1 "Выручка" показывает результат от реализации дебиторской задолженности.
Дт 51 - 600000 руб.;
Кт 58 - 500000 руб.;
Кредит 91/1 - 100000 руб.
Преимущества метода. В активе показан действительно вложенный капитал.
Недостатки метода. Баланс не отражает реального объема дебиторской задолженности. Более того, основной смысл хозяйственной деятельности оказывается скрытым (завуалированным), ибо основной вид полученного имущества - дебиторская задолженность оказалась трансформированной в финансовые вложения. Подобная метаморфоза может сбивать с толку всех пользователей финансовой отчетности.
Субсчет 4 "Расчеты по депонированным суммам"
Глагол "депонировать" буквально означает - отдавать на хранение. В современном бухгалтерском учете смысл этого слова несколько изменен: уже не сотрудник предприятия отдает деньги на хранение, а кассир всю невостребованную в течение трех дней заработную плату, премии, дивиденды и другие, не полученные в течение трех дней, возвращает на расчетный счет в банке.
Бухгалтер составляет записи:
Дт 70 "Расчеты с персоналом по оплате труда"
Кт 76.4 "Расчеты по депонированным суммам"
Дт 51 "Расчетные счета в банке"
Кт 50 "Касса"
В сущности, счет 76/4 "Расчеты по депонированным суммам" - это филиал счета 70 "Расчеты с персоналом по оплате труда", так как показывает задолженность по невостребованной в срок заработной плате и другим выплатам.
Аналитический учет ведется в разрезе сотрудников, не получивших деньги в срок.
Учет расчетов с разными дебиторами и кредиторами в рамках группы взаимосвязанных организаций, о деятельности которой составляется сводная бухгалтерская отчетность, ведется на счете 76 "Расчеты с разными дебиторами и кредиторами" обособленно.
1.4 Учет расчетов с учредителями
При характеристике счета 75 "Расчеты с учредителями" сделано важное уточнение, что на нем учитываются расчеты не только с учредителями, но и участниками организации. Учредителем и участником организации может быть одно и то же лицо, однако часто это бывают разные лица.
За счетом 75 "Расчеты с учредителями" скрываются два совершенно разных счета:
один предназначен для процедуры наполнения уставного (складочного) капитала;
другой, на котором производится начисление и выплата доходов учредителям (участникам) организации.
Расчеты с учредителями осуществляются по вкладам в уставный капитал, по выплате доходов и другим операциям. Учет ведется на активно-пассивном счете 75.
Таблица 2
Дебет Счет 75 «Расчеты с учредителями» Кредит
| Увеличение задолженности учредителей по вкладам в УК, уменьшение задолженности предприятия учредителям по доходам | Корреспондирующий счет | Уменьшение задолженности учредителей по вкладам в УК, увеличение задолженности предприятия учредителям по доходам | Корреспон-дирующий счет |
|
Сальдо – долг учредителей по взносам на начало периода Начислен долг учредителей по взносам в УК Начислен налог на доходы учредителей Выплачены дивиденды учредителям Сальдо – долг учредителей по взносам на конец периода |
-- 80 68 50,51 -- |
Сальдо – долг предприятия учредителям по дивидендам на начало периода Внесен учредителями вклад в УК Начислены дивиденды учредителям Сальдо – долг предприятия учредителям по дивидендам на начало периода |
-- 01,04,10, 41,50, 51,52 91 |
Аналитический учет по счету 75 ведется по каждому учредителю.
Дивидендом является часть чистой прибыли акционерного общества, подлежащая распределению среди акционеров.
Чистая прибыль, направленная на выплату дивидендов, распределяется между акционерами пропорционально числу и виду принадлежащих им акций.
По объявленным дивидендам начисляются налоги:
-- По физическим лицам – налог на доходы физических лиц (9%)
-- По юридическим лицам – налог на доходы по ставке 9%.
Таблица 3
Дебет Счет 76 «Расчеты с разными дебиторами и кредиторами» Кредит
| Увеличение дебиторской задолженности и уменьшение кредиторской задолженности предприятия | Корреспондирующий счет | Уменьшение дебиторской задолженности и увеличение кредиторской задолженности предприятия | Корреспондирующий счет |
|
Сальдо – долг дебиторов на начало периода Начислена разная дебиторская задолженность Перечислена разная кредиторская задолженность Сальдо – долг дебиторов на конец периода |
-- 91 51,52 -- |
Сальдо – долг кредиторам на начало периода Получена разная дебиторская задолженность Начислена разная кредиторская задолженность Депонирована заработная плата Сальдо – долг кредиторам на начало периода |
-- 51,52 08,10, 20,26,44, 91 |
2 УЧЕТ КРЕДИТОРСКОЙ И ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТЕЙ НА ПРЕДПРИЯТИИ ООО «СИГНАЛ»
Предприятие – общество с ограниченной ответственностью «Сигнал» занимающееся работами по установки сигнализации.
Генеральный директор - Петров К.Н., гл. бухгалтер - Попович Р.В.
Устав ООО «Сигнал» зарегистрирован в 2007году, зарплата сдельная. Форма ведения бухучета – журнально-ордерная.
На начало отчетного года у предприятия осталось непогашенной Кредиторская задолженность:
-- перед поставщиками – 944р.,
-- по авансам полученным - 800р.,
-- расчеты с бюджетом – 3 353р.,
-- по оплате социального страхования – 6 000р.,
-- по оплате труда – 10 000р.,
-- с подотчетными лицами – 30р.,
-- по исполнительным листам – 150р.,
-- с различными дебиторами и кредиторами.
А также дебиторская задолженность: с подотчетными лицами – 173р.
Таблица 4
Хозяйственная деятельность ООО «Сигнал»
| № пп | Факты хозяйственной деятельности | Документ-основание | Сумма, руб. | Корреспонденция счетов | |
| дебет | кредит | ||||
| 1 |
Приняты к оплате расчетные документы поставщиков по приобретенным объектам основных средств (компьютер): Покупная цена НДС |
Приходный ордер, накладная, счет - фактура |
22 350 4 023 |
08 19 |
76 76 |
| 4 |
Оплачено с расчетного счета в погашение задолженности поставщикам и подрядчикам, возникшей за: Приобретенные основные средства |
Платежное поручение, выписка банка | 26 373 |
76 |
51 |
| 5 | Отражена сумма выручки за проданные объекты основных средств (включая НДС) | Накладная, акт об оказанных услугах | 16 737 |
62 |
91 |
| 6 | Начислен НДС за проданные объекты основных средств | Книга продаж | 2 111 | 91 | 68 |
| 7 |
Поступили на расчетный счет суммы за: Проданные объекты основных средств |
Выписка банка, платежное поручение | 16 737 |
51 |
62 |
| 10 | Получены наличные денежные средства в виде аванса и предоплат от покупателей и заказчиков | Приходный кассовый ордер, кассовый ордер | 7 245 |
50 |
62 |
| 11 | Начислены суммы НДС с полученных авансов | Счет - фактура | 942 | 62 | 68 |
| 12 |
Акцептованы счета-фактуры за оказанные услуги, использованные в процессе обслуживания: Цехов основного производства Служб, связанных со сбытом продукции |
Приходный ордер, накладная |
45 800 28 865 |
25 44 |
60 60 |
| 13 | Оплачены счета поставщиков и подрядчиков за оказанные услуги | Выписка банка, | 31 010 | 60 | 51 |
| 14 | Выдана зарплата работникам | 10 000 | 70 | 50 | |
| 15 | Выдано в подотчет хоз. расходы | Расходно – кассовым ордером | 16 220 | 71 | 50 |
| 16 | Представлен авансовый отчет о расходовании подотчетных сумм | Авансовый отчет | 12 168 | 26 | 71 |
| 17 | Перечислено в бюджет за прошлый месяц | Выписка банка | 3 353 | 68 | 51 |
| 18 | Отражено погашение задолженности | Договор мены | 9 900 | 60 | 62 |
За 02.01. 2007г. был оприходован аванс от заказчика на сумму 2 415р., что было отражено приходным кассовым ордером (Приложение 1).
Все расчеты с покупателями и заказчиками ведутся в журнале – ордере №8. В котором, также, ведется учет расчетов с прочими дебиторами и кредиторами. По счет фактуре № 2 от 28.01.2007 г. от Домоуправления за арендную плату внесена сумма 14 000р. в журнал ордер №8.
Расчет зарплаты ведется на основании тарифной сетки (для расчета оклада) и документов о выполненных работах в расчеты 20% от стоимости работ. Выдача заработной платы оформляется расходным кассовым ордером. Составляется в расчетной платежной ведомости №1 по заработной плате на основании табеля учета использования рабочего времени и тарифной ставки.
Отчисления от зарплаты ведутся на счете 69 и оформляются в журнале – ордере №10 на основании расчетно-платёжной ведомости и справка бухгалтерии об определении налоговой базы, расчет страховых взносов по каждому работнику на финансирование страховой части пенсии.
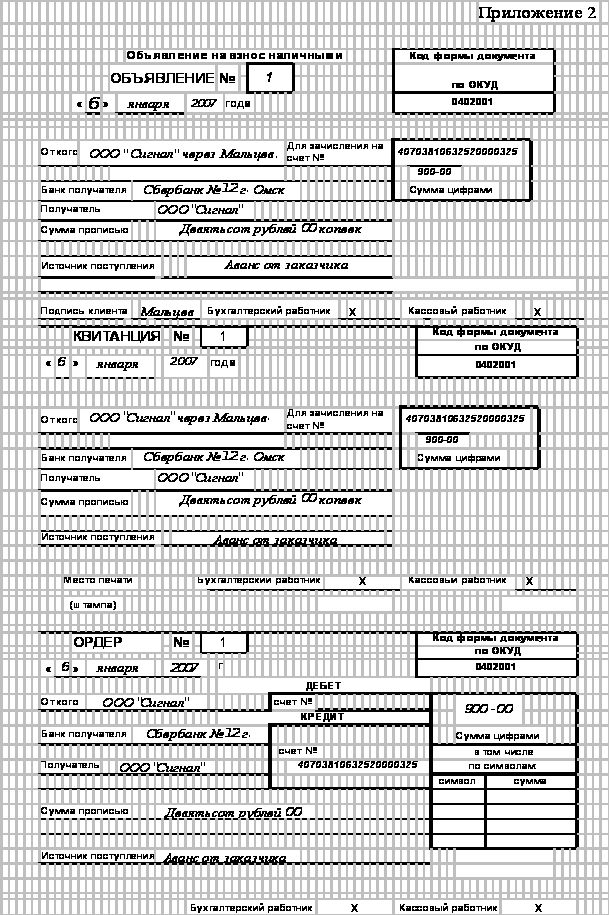
06.01.2007г. была сдана сумма в банк по квитанции №1 на сумму 900р., что было оформлено объявлением на взнос наличными (Приложение 2).
Расчеты с подотчетными лицами:
05.01.2007г. директор представил авансовый отчет о расходах по приобретению материалов (Приложение 3), на лицевой стороне которого расписываются все затраты по этому отчету.
14.01.2007г. был предоставлен работником авансовый отчет о расходах на командировку (Приложение 4). Деньги на командировочные расходы были получены 02.01.2007г. по расходному кассовому ордеру (Приложение 5).
Расчеты с подотчетными лицами ведется в журнале – ордере № 7, записи, в котором ведутся в хронологическом порядке по мере сдачи отчетов от подотчетных лиц.
За январь были поставки материалов от поставщиков, которые были оформлены на основании счет – фактуры и накладных на контокоррентных карточках, ведущихся на каждого поставщика отдельно. Оплата этих материалов произведена с расчетного счета и отражена в журнале – ордере
№ 2, основанием для записи в который является выписка банка о состоянии расчетного счета. Все расчеты с поставщиками отражены в журнале – ордере № 6. Оплата поставщикам, перечислением на их расчетный счет, оформляется платежным поручением №2 от 08.01. 2007 (Приложение 6).
По чеку № 387278 16.01. 2007г. было снято с расчетного счета сумма для выдачи заработной платы (Приложение 7).
На основании карточек аналитического учета ведется ведомость №16 «Аналитический учет отгруженной и реализованной продукции».
ЗАКЛЮЧЕНИЕ
В новом плане счетов значительно расширились функции счета 76 "Расчеты с разными дебиторами и кредиторами". Из всех счетов, применяемых в нашем современном учете, этот счет используется чаще всех. Это связано с тем, что основной и массовый поток расчетов, как правило, идет именно через этот счет.
Обилие самых разных записей по этому счету подтолкнуло составителей плана счетов к тому, чтобы открыть ряд субсчетов, каждый из которых должен быть предназначен для строго определенных видов расчетов.
Дебиторская задолженность представляет собой сумму долгов, причитающихся организации от юридических или физических лиц в результате хозяйственных отношений между ними, или отвлечения средств из оборота организации и использования их другими организациями или физическими лицами. Кредиторская задолженность - это сумма долгов предприятия другим юридическим или физическим лицам.
Особая роль в бухгалтерском учете отводится управлению дебиторской и кредиторской задолженностью, что входит в обязанности аппарата бухгалтерии и финансовой службы предприятия. Здесь важно не допустить необоснованного увеличения дебиторов и суммы их долгов, избегать дебиторской задолженности с высокой степенью риска, вовремя выставлять платежные счета, следить за сроками их оплаты, своевременно принимать меры по истребованию просроченной задолженности.
Для отражения дебиторской и кредиторской задолженности в бухгалтерском учете используются счета раздела VI "Расчеты" Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций.
Оба вида долговых обязательств по экономическим, расчетным и юридическим основаниям подразделяют в зависимости от продолжительности, состава субъектов задолженности, валюты платежа и содержания обязательств.
По продолжительности выделяют долгосрочную задолженность, срок погашения которой превышает 12 месяцев, и краткосрочную со сроком погашения менее 12 месяцев.
Отражения дебиторской и кредиторской задолженности показано на примере предприятия ООО «Сигнал», где отображены основные операции, связанные с дебиторской и кредиторской задолженностью – операции расчета с поставщиками, расчета с работниками предприятия, расчеты с подотчетными лицами, расчеты с заказчиками.
Для более четкой и развернутой картины учета дебиторской и кредиторской задолженности, ООО " Сигнал" можно порекомендовать так же вести журналы (16; с .38):
- журнал учета документов, поступивших для оплаты – форма 1;
|
Дата поступления |
Наименование, дата и номер документа |
Получатель денежных средств |
Фамилия исполнителя |
Роспись исполнителя |
Роспись бухгалтера |
- журнал учета дебиторской и кредиторской задолженности – форма 2
(бухгалтерия еженедельно представляет в финансовую службу);
| Дебиторы | Кредиторы |
|
Наименование поставщика |
Номер договора |
Дата платежа |
Сумма платежа (руб.) |
Наименование поставщика |
Номер договора |
Дата поставки |
Сумма поставки (руб.) |
- журнал учета просроченной дебиторской задолженности – форма 3.
|
Наименование поставщика груза |
Номер договора |
Дата платежа |
Сумма платежа (руб.) |
Объём поставки (руб.) |
Дата поставки по контракту |
Нарушение сроков поставки в днях |
Для управления дебиторской и кредиторской задолженностью необходимые данные могут быть представлены в форме № 4:
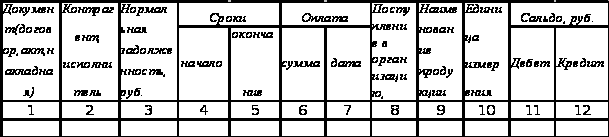
Так как ООО "Сигнал" предприятие не большое, хозяйственных операций у них соответственно не много, то можно порекомендовать им для ведения учета расчетов с дебиторами и кредиторами, а так же прочих операций -пользоваться схемой Аксенова. Схема Аксенова проста и удобна в применении (Приложение 8).
Необходимость автоматизации расчетов с дебиторами и кредиторами - неизбежное следствие существующей в настоящее время системы расчетов между юридическими и физическими лицами.
Модуль «Расчеты с дебиторами и кредиторами» ERP системы «ВиртуозТМ» предназначен для автоматизации процессов учета расчетов с дебиторами и кредиторами. Функциональность модуля «Расчеты с дебиторами/кредиторами» характеризуется такими свойствами:
Расчеты с дебиторами и кредиторами в различных валютах;
Расчеты с дебиторами и кредиторами в разрезе договоров, адресов, конкретных счетов или платежей;
Контроль сроков платежей. Скидки за досрочный платеж.
Штрафы за задержки платежей;
Контроль за превышением лимита кредита;
Письма-напоминания о просроченных платежах;
Структуризация расчетов в разрезе открытых позиций;
Контроль оплаты по счету для поставок в кредит;
Контроль поставок по авансовым платежам;
Связь с кассовыми и банковскими книгами;
Контроль взаиморасчетов (в т.ч. бартер);
Гибкая система скидок;
Аналитическая статистика и отчетность.
Комплексная система управления предприятием ВиртуозТМ - это ERP система, предназначенная для автоматизации бизнес-процессов средних и крупных промышленных предприятий, корпоративных структур.
Комплексная ERP система управления предприятием ВиртуозТМ ориентирована в первую очередь на отечественный рынок. Все решения системы полностью соответствуют действующему законодательству и требованиям национальных стандартов бухгалтерского учета.
Уровень используемых технологий и функциональность системы отвечает международным достижениям в области разработки систем управления предприятием.
Задача и цель данной работы показать основные черты и особенности дебиторской и кредиторской задолженности (Глава 1), методы управления ими и ведение учета расчетов с дебиторами и кредиторами (журналы учета, система ERP, приложения с 1-8) можно считать выполненной.
Приложение 1
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Акчурина Е.В. Бухгалтерский финансовый учет: – М.: Изд-во «Экзамен», 2004. - 416с.
2. Бухгалтерский финансовый учет: учебник для вузов / Под ред. проф. Ю.А. Бабаева. – М.: Вузовский учебник, 2005г. – 525с.
3. Бухгалтерский учет и контроль дебиторской и кредиторской задолженности: Учебно-практическое пособие/ Под ред. проф. Ю. А. Бабаева – М.: ТК Велби Изд-во «Проспект», 2004г.- 424с.
4. Кондракова Н.П. Бухгалтерский (финансовый, управленческий) учет. – М.: Проспект, 2007г. – 488 с.
5. Кондраков Н.П. Бухгалтерский учет: Уч. пособие. – М: ИНФРА-М, 2002. – 639 с.
6. Палий В.Ф., Палий В.В. Финансовый учет: учебное пособие – М.: ФБК -Пресс, 2008г. – 304с.
7. Барсукова И.В. Инвентаризация дебиторской и кредиторской задол -женности.// Финансовые и бухгалтерские консультации.- 2004. - №9.- с.42.
8. Войко А.В. Оценка влияния дебиторской задолженности на формирование финансовых результатов предприятия.// Финансовый менеджмент. – 2004.- №4.- с. 37-42.
9. Войко А.В. Аудиторская проверка учета дебиторской задолженности организации.// Аудиторские ведомости.- 2007.- №7.-с. 52-64.
10. Гуккаев В.Б. Особенности бухгалтерского учета дебиторской задолженности фирмы // Консультант бухгалтера. – 2007.- №2. – с. 10-19.
11. Кузьмин Г.В. Списание кредиторской задолженности: учет и налогообложение.// Бухгалтерский учет.- 2008.- №13.- с. 14-16.
12. Попова О. В. Срок исковой давности в гражданском законодательстве: что нужно знать бухгалтеру.// Консультант. -2004. -№4.- с. 77.
13. Ржаницына В.С. Учет кредиторской задолженности: оценка, признание и погашение.// Бухгалтерский учет.- 2008.- №17.- с. 8-16.
14. Самойлов С.В. Кредиторская задолженность предприятий торговди и общественного питания. Вопросы бухгалтерского учета и налогообложения.// Бухгалтерский учет и налоги в торговле и общественном питании. – 2004. - №4. – с. 40-47.
15. Сысоева И.А. Дебиторская и кредиторская задолженность.// Бухгалтерский учет. – 2004. - №1.- с. 17-28.
16. Шубина Т.В. Организация документооборота для управления дебитор- ской задолженностью.// финансовый менеджмент.- 2005.- №5.- с. 35-40.
17. План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и инструкция по его применению: Приказ Минфина РФ от 31 октября 2000г. №94н // Нормативные акты для бухгалтера. - 2000. -№23.
18. План счетов бухгалтерского учета: комментарий к последним изменениям: - М.: Инфоцентр 21 века, 2005. – 112 с.
19. Положение по бухгалтерскому учету 20 в последней редакции с профессиональными комментариями – М.: АК ДИ «Экономика и жизнь», 2004. – 424с.
20. Положение по бухгалтерскому учету. Бухгалтерская отчетность организации (ПБУ 9/99): Утв. Приказом Минфина РФ от 6 июня 1999 г. №43н // Нормативные акты. -1999. -№7.
21. Положение по бухгалтерскому учету. Доходы организации (ПБУ 9/99): Утв. Приказом Минфина РФ от 6 мая 1999. №32н // Приложение к журналу «Бухгалтерский учет». -1999. -№7.
22. План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и инструкция по его применению. – М.: Москва «Финансы и статистика», 2008 г.
23. ГК РФ ч. I, II, III, IV. М: Эксмо, 2008.- 672 с.