Анализ рентабельности активов
144
144
177,12
| Баланс-нетго |
833 |
944,4 |
Баланс-нетто |
833 |
944,4 |
3.2 Расчет эффективности финансовой деятельности после
внедрения предложенного мероприятия
На основании полученных прогнозных результатов финансово-экономической деятельности и полученного баланса на 2007 год рассмотрим, как повлияет реализация предложенного мероприятия на повышение эффективности финансовой деятельности организации.
Для этого, вновь рассчитаем все финансовые коэффициенты и показатели, характеризующие финансовое состояние организации ООО «Саланг» и эффективность её деятельности (см. п. 1.2).
Проведём анализ прогнозной прибыли и рентабельности организации в 2007 году.
Прогнозные показатели прибыли организации ООО «Саланг» представлены в таблице 11.
Таблица 11
Прогнозные показатели прибыли ООО «Саланг» на 2007 год
| Наименование показателя | Годовое значение, млн. руб. | Динамика, | ||
| % | абс. ед. | |||
| 2006 | 2007(прогноз) | 07/06 | 07/07 | |
| Прибыль (убыток) от реализации | 219,0 | 355,3 | 162,2 | 136,3 |
| Прибыль (убыток) от операционных доходов и расходов | -125,0 | 440,0 | -352,0 | 565,0 |
| Прибыль (убыток) от внереализационных доходов и расходов | -8,0 | -5,0 | 62,5 | 3,0 |
| Прибыль (убыток) за отчётный период | 86,0 | 790,3 | 919,0 | 704,3 |
| 11ало1 и и платежи из прибыли | 74,0 | 296,7 | 400,9 | 222,7 |
| Нераспределённая прибыль (непокрытый убыток) | 12,0 | 493,6 | 4113,3 | 481,6 |
Данные таблицы 11 свидетельствуют, что реализация предложенного мероприятия приведёт к значительному росту прибыли ООО «Саланг» в 2007 году по сравнению с 2006.
На основании данных таблицы 11 построим диаграмму динамики прогнозных показателей прибыли организации ООО «Саланг» на 2007 год (рисунок 7, приложение).
Прогнозные показатели рентабельности организации ООО «Саланг» представлены в таблице 12 .
Значения всех рассчитанных показателей рентабельности имеют тенденцию к росту, т.е. организация после реализации предложенного мероприятия сможет работать более эффективно.
Таблица 13 Прогнозные показатели рентабельности ООО «Саланг» на 2007 год В процентах

 Наименование
показателя
2006
Годовое значение
 2007
(прогноз)

 Рентабельность
производства
7,29
57,25
 Рентабельность
услуг (по общей
прибыли)
3,31
23,50

 Рентабельность
услуг (по чистой
прибыли)
0,46
14,68
 Рентабельность
продаж (по общей
прибыли)
2,47
17,47
 Рентабельность
продаж (по чистой
прибыли)
0,34
10,91
 Рентабельность
собственного
капитала
| Рентабельность заёмного капитала |
|
8,33 278,68 |
| Рентабельность активов |
|
52,27 |
| Рентабельность реальных активов |
|
115,27 |
| Рентабельность оборотных активов | 66,49 | 66,49 |
1,41
64,33
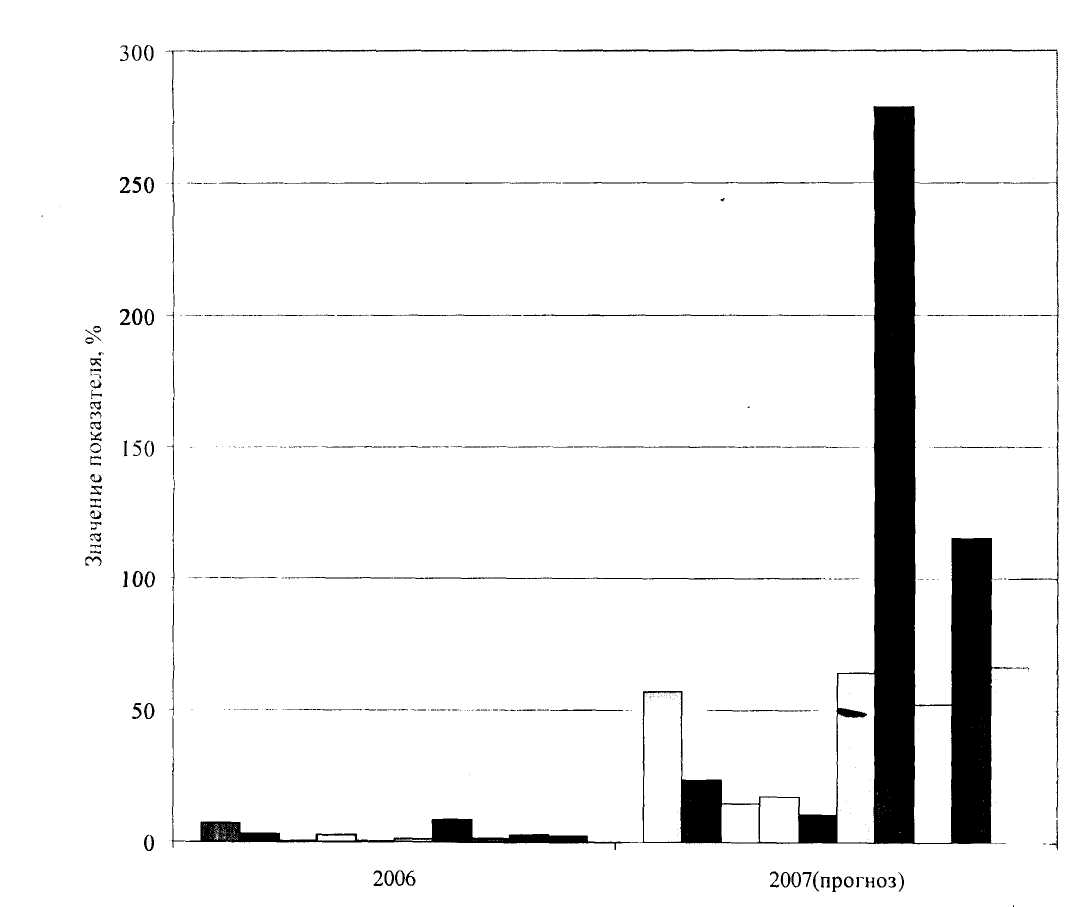
Так рентабельность продаж увеличится с 0,34 % до 10,91 %, что подтверждает спрос на продукцию. Рентабельность основной деятельности составит 14,68 % в 2007 году, что на 14,22 % больше чем в 2006 году.
На основании данных таблицы 23 построим диаграмму динамики прогнозных показателей рентабельности организации ООО «Саланг» на 2007 год (рисунок 18).
Период, год
13 Рентабельность производства ■ Рентабельность услуг (по общей прибыли)
□ Рентабельность услуг (по чистой прибыли) □ Рентабельность продаж (по общей прибыли)
Рентабельность
продаж (по чистой
прибыли) □
Рентабельность
собственного
капитала
Н
Рентабельность
заёмного капитала □
Рентабельность
активов
Рентабельность реальных активов ■ Рентабельность оборотных активов
Рисунок 8 - Диаграмма динамики прогнозных показателей рентабельности ООО «Саланг»
Рентабельность совокупного капитала (активов) достигнет в 2007 году уровня 52,27 % вместо 1,44 - в 2006 году.
Рентабельность производства показывает, что в 2007 году организация получит прибыли на 0,5 руб. больше с каждого рубля, вложенного в производственные фонды.
Рентабельность собственного капитала возрастет до 64,33 %, т.е. на каждый рубль собственного капитала организация получит прибыли 0,64 руб., это на 0,63 руб. больше, чем в 2006 году.
Исходя, из вышеизложенного можно сделать вывод, что в 2007 году деятельность организации будет более эффективной по сравнению с предыдущим годам.
ЗАКЛЮЧЕНИЕ
Активы отражают в стоимостном выражении все имеющиеся у организации материальные, нематериальные (интеллектуальная собственность) и денежные ценности, а также имущественные права с точки зрения их состава, размещения или инвестирования.
Расчеты свидетельствуют о непостоянной динамике показателей
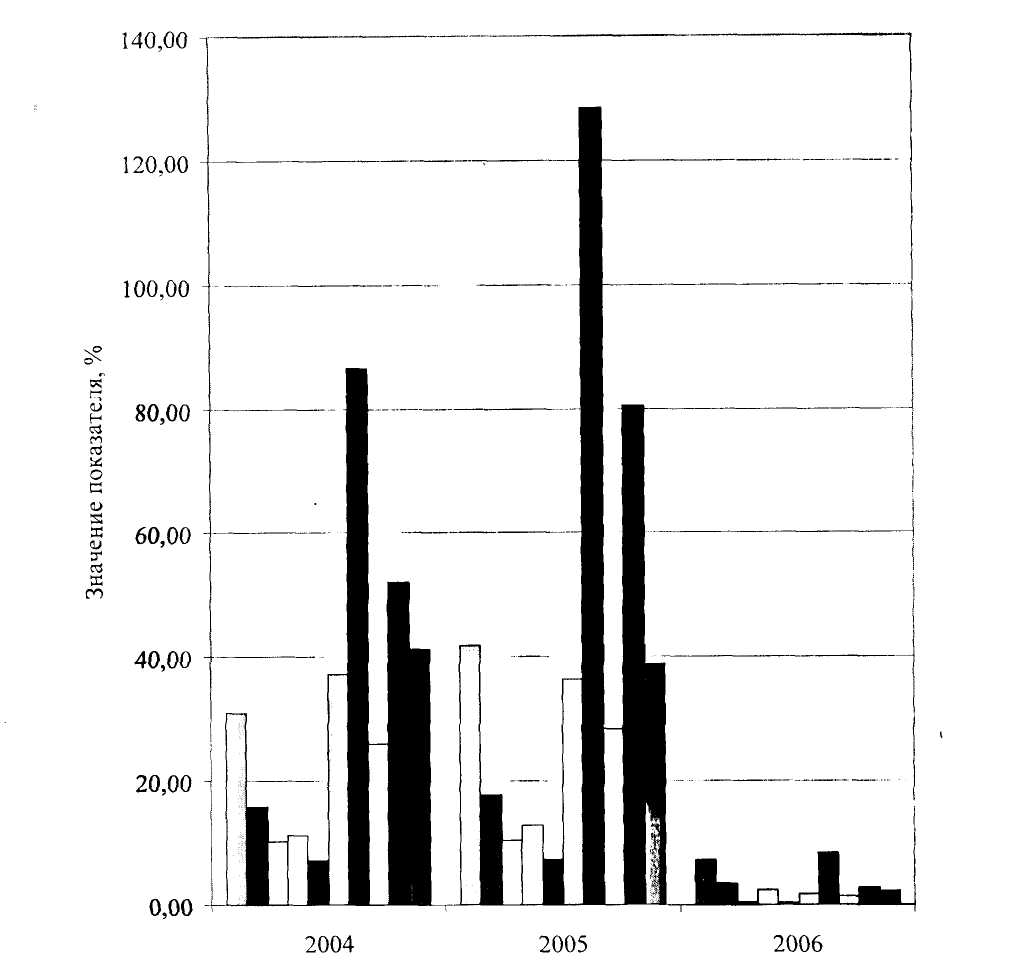
рентабельности ООО «Саланг» в анализируемых периодах. В 2005 году по сравнению с 2004 годом произошёл рост всех показателей рентабельности, однако в 2006 году наблюдается их резкое снижение по сравнению с 2005 годом и даже по сравнению с 2004 годом. Это связано в первую очередь с резким сокращением величин общей и чистой прибыли из-за увеличения внереализационных операционных расходов и недостаточностью прибыли от реализации продукции, в связи с увеличением доли затрат в стоимости реализованной продукции в 2006 году по сравнению с 2005 годом.
Из произведенных расчетов видно, что рентабельность продаж снизилась до 0,34% в 2006 году, против 7,46% - в предыдущем, т.е. прибыль с каждого рубля реализованной продукции снизилась. Рентабельность основной деятельности уменьшилась на конец 2006 года на 9,86%, по сравнению с 2005 годом, т.е. прибыль, получаемая с каждого рубля затраченного на производство и реализацию продукции, также уменьшилась. Понижение рентабельности продаж и основной деятельности говорит о том, что руководству организации следует пересмотреть тарифы на предоставляемые услуги в сторону их увеличения или уменьшить расходы связанные с производством и реализацией продукции, относимые на себестоимость.
Рентабельность всего капитала организации за 2006 год уменьшилась на 26,97% по сравнению с прошлым годом и составила 1,44%, т.е. прибыль с каждого рубля, вложенного в имущество в 2006 году значительно уменьшилась.
СПИСОК ЛИТЕРАТУРЫ
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия. - М.: Дело и Сервис, 2005. - 216 с.
Баканов М.И., Шеремет А.Д. Теория анализа хозяйственной деятельности. - М.: Финансы и статистика, 2006. - 320 с
Бернстайн Л.А.. Анализ финансовой отчетности - М.: Финансы и статистика, 2006. — 687 с.
Бородина
Е.И. Финансы
предприятий.
- М: Финансы и
статистика,
2006.-
178 с.
Волков О.И. Экономика предприятия. - М.: Инфра-М, 2006. -165 с.
Горфинкель
В.Я., Куприянова
Е.М. Экономика
предприятия.
- М:
Инфра-М, 2006.
-367 с.
Грузинов В.П., Грибов В.Д. Экономика предприятия: Учебное пособие для вузов. -М.: Финансы и статистика, 2006. - 208 с.
Дворецкая А.Е. Организация управления финансами на предприятии // Менеджмент в России и за рубежом. -2006 -апрель - с. 101-102.
Дробозина
Л.А. Финансы:
Учебник для
вузов - М.: ЮНИТИ,
1999 -
412 с.
Ермолович Л.Л. Анализ финансово-хозяйственной деятельности предприятия. - М: БГЭУ, 2005. 189 с.
Ефимова
О.В. Финансовый
анализ. - М.:
Бухгалтерский
учет, 2005. -
360 с.
12.Ковалев А.П. Оценка стоимости активной части основных средств. М., Финстатинформ, 2006. - 250 с.
Ковалев В.В. Как читать баланс. - М.: Инфра-М, 2005.- 240 с.
Ковалев В.В. Финансовый анализ. - М.: Инфра-М, 2006. - 412 с.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия - М.: ИКЦ «ДИС», 2006. - с. 354
Ковалева Л.М. Финансы. - М: Финансы и статистика, 2006.- 360 с.
Козлова
О.И. Оценка
кредитоспособности
предприятий.
- М: АО
«Арго»,
2006. - 612 с.
Коллас Б. Управление финансовой деятельностью предприятия. - М.: Финансы и статистика, 2005. - 810 с.
Колчина Н.В., Поляк Г.Б., Павлова Л.П. и др. Финансы предприятий: Оборотный капитал коммерческой организации - 2-ое изд., перераб. И доп. - М: ЮНИТИ-ДАНА, 2005.- 133 с.
Крейнина М.Н. Финансовое состояние предприятия. - М.: Издательство «Дело и Сервис», 2005.- 236 с.
Крейнина
Н.Н. Финансовый
менеджмент.-
М.: Издательство
«Дело и
Сервис»,
2006.-214 с.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. - М.: ЮНИТИ, 2006. - 502 с.
Михайлова-Станютина И.А. Оценка финансового состояния предприятия. - М.: Наука и техника, 2005.- 73 с.
Негашев
Е.В. Анализ финансов
предприятия
в условиях
рынка - М.:
Высшая
школа, 2005.- 416с.
Павлова Л.Н. Финансы предприятий. - М: Финансы ЮНИТИ, 2005.-138 с.
Панков Д.А. Современные методы анализа финансового положения -М: ООО «Профит», 2006. - 112 с.
Поляк
Г.Б. Финансы:
Денежное обращение,
кредит - М.: ЮНИТИ-
ДАНА,
2005. - 512 с.
Ришар Ж. Аудит и анализ хозяйственной деятельности предприятия -М: ЮНИТИ, 2005.- 914 с.
Родионова В.М. Финансы - М.: Финансы и статистика, 2006. - 616 с.
Романовский М.В. Финансы предприятий. -СПб.: «Издательский дом «Бизнес-пресса», 2005. - 528 с.
31.Румянцева Е.Е. Современные технологии управления финансами на предприятиях // Менеджмент в России и за рубежом. - 2006 - март - с. 115-116.
32. Русак Н.А., Русак В.А. Финансовый анализ субъекта хозяйствования -М: Высшая школа, 2006. - 210 с.
Савицкая
Г.В Анализ
хозяйственной
деятельности
предприятия
- М:
ИП Новое
знание, 2005. - 618 с.
Савицкая Г.В Анализ хозяйственной деятельности предприятия. - М.: ИП «Экоперспектива», 2006. - 415 с.
Савицкая Г.В. Теория анализа хозяйственной деятельности - М: ИСЗ, 2006. - 469 с.
Самсонов
Н.Ф. Финансовый
менеджмент.
- М.: Финансы,
ЮНИТИ,
2005.-294 с.
37. Сафронов Н.А. Экономика предприятия. - М.: Юристь, 2005.-123 с. 38.Софронов В.В. Финансовый менеджмент на предприятиях в условиях
неплатежей // Финансы. - 2006 — сентябрь - с.21-22.
Стоянова Е. В. Финансовый менеджмент - М.: Перспектива, 2006. - 320 с.
Тренев Н.Н. Управление финансами - М.: Финансы и статистика, 2005. - 180 с.
Уткин Э.И. Финансовый менеджмент. - М.: Издательство «Зеркало», 2006.- 141 с.
Хелферт Э. Техника финансового анализа - М.: «Аудит», ЮНИТИ, 2006. - 129с.
43. Холт Р.Н. Основы финансового менеджмента. - М.: 2005.- 211с.
44. Хорн К. Основы управления финансами - М.: Финансы и статистика, 2005.-414 с.
Период, год
И Рентабельность производства
■ Рентабельность услуг (по общей прибыли)
Рентабельность услуг (по чистой прибыли)
Рентабельность продаж (по общей прибыли)
■ Рентабельность продаж (по чистой прибыли)
□ Рентабельность собственного капитала
■ Рентабельность заёмного капитала
□ Рентабельность активов
Рентабельность реальных активов
Рентабельность оборотных активов
Рисунок 5 - Диаграмма динамики показателей рентабельности ООО «Саланг»
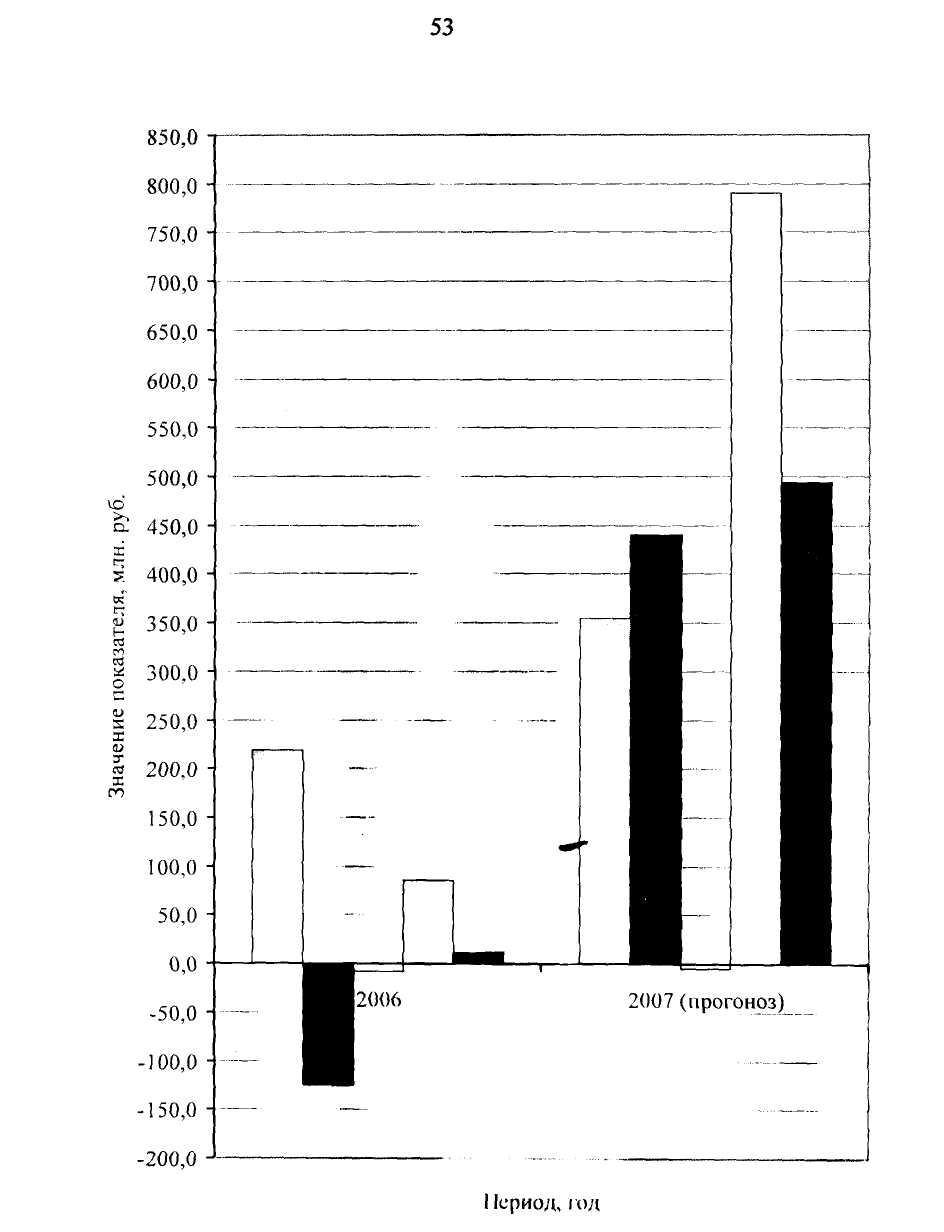
D Прибыль (убыток) от реализации
■ Прибыль (убыток) от операционных доходов и расходов
Прибыль (убыток) от внереализационных доходов и расходов
Прибыль (убыток) за отчётныйпериод
■ Нераспределённая прибыль (непокрытый убыток)
Рисунок 7 - Динамика прогнозных показателей прибыли ООО «Саланг» на 2007 год