Бухгалтерский учет на предприятии ООО "Сямженские молочные продукты"
Закупка импортных товаров связана с определенными расходами, которые называются накладными расходами по импорту. К ним относятся: транспортировка, погрузо-разгрузочные работы, перевалка, хранение, страхование и др. Та часть этих расходов, которая по базисным условиям поставки не включается в контрактную стоимость товара, оплачивается импортером отдельно.
Накладные расходы по импорту отражаются в учете на субсчетах счета 44 «Расходы на продажу».
Сумма накладных расходов будет второй составляющей частью фактической стоимости импортного товара.
Третий элемент фактической стоимости импортных товаров – это платежи на таможне: акцизы, пошлины, сборы.
Бухгалтерский учет операций по экспорту товаров можно разделить на два этапа:
Учет движения экспортного товара от поставщика к покупателю-импортеру и связанных с этим процессом накладных расходов;
Учет продажи и расчетов с иностранными покупателями-импортерами.
Перечень первичной учетной документации (счета-фактуры, спецификации, товарно-транспортные накладные, кредитные справки, банковские переводы, страховые полисы и т.п.) раскрывает содержание заключаемых контрактов.
Аналитический учет экспортных операций товаров ведется по партиям в разрезе стран и контрактов. Соответственно в текущем учете должны быть отражены аналитические счета.
Синтетический учет отгруженных на экспорт товаров можно осуществлять на счете 45 «Товары отгруженные» или на счете 62 «Расчеты с покупателями и заказчиками». Выбор того или иного счета определяется моментом реализации и зависит от учетной политики, выбранной предприятием. Например, счет 45 «Товары отгруженные» используется, если договором поставки обусловлен иной порядок, предусматривающий право перехода собственности на отгруженную продукцию с целью владения, пользования и распоряжения ею, а также риска ее случайной гибели на пути продвижения к иностранному покупателю. Тогда к счету 45 в разделе «товаров отгруженных» открываются субсчета:
45-12 – экспортные товары по прямым поставкам;
45-13 – экспортные товары в пути в СНГ;
45-14 – экспортные товары в портах и на складах СНГ;
45-15 – экспортные товары в пути за границу;
45-16 – экспортные товары в переработке и на комиссии за границей;
45-17 – экспортные товары, снятые с экспорта;
45-18 – экспортные товары отгруженные, но не отфактурованные.
1.12 Учет фондов и финансовых результатов
Для выявления конечного результата деятельности ООО «Сямженские молочные продукты» предназначен счет 99 «Прибыли и убытки».
Формирование финансового результата в течение отчетного года осуществляется на счетах 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки». Конечный финансовый результат слагается из финансового результата от обычных видов деятельности, прочих доходов и расходов. По дебету счета 99 «Прибыли и убытки» учитываются убытки, а по кредиту – прибыль. Сопоставление дебетового и кредитового оборотов за отчетный период показывает конечный финансовый результат отчетного периода.
Счет 99 может иметь кредитовое или дебетовое сальдо на конец года. В случае превышения кредитового оборота над дебетовым образуется положительный результат. Если дебетовый оборот больше, чем кредитовый, то результат деятельности организации отрицательный.
Финансовый результат о продажи продукции формируется на счете 90 «Продажи». Он представляет собой разницу между выручкой от продажи и себестоимостью проданной продукции. Финансовый результат от обычных видов деятельности за отчетный год, учтенный на счете 90 «Продажи», перечисляется на счет 99 «Прибыли и убытки».
Финансовый результат от прочих доходов и расходов, включая результат от продажи и прочего выбытия основных средств, формируется на счете 91 «Прочие доходы и расходы» . Финансовый результат от прочих видов деятельности в конце отчетного периода также перечисляется на счет 99 «Прибыли и убытки».
По дебету счета 99 «Прибыли и убытки» в ООО «Сямженские молочные продукты» учитывают начисленные платежи налога на прибыль. По окончании отчетного периода счет 99 закрывается, списывается с дебета счета 99 «Прибыли и убытки» в кредит счета 84 «Нераспределенная прибыль»
Доходы, полученные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в бухгалтерском балансе отдельной статьей как доходы будущих периодов. Эти доходы подлежат отнесению на финансовые результаты или увеличение доходов при наступлении отчетного периода, к которому они относятся.
Расчет финансового результата деятельности СХПК «Присухонское» за 2008 год:
1. Выручка от продажи продукции – 27750 тыс. руб.
2. Себестоимость продукции – 27262 тыс. руб.
3. Прибыль от продаж – 488 тыс. руб.
4. Сумма прочих доходов – 15 тыс. руб.
5. Прочие расходы – 28 тыс. руб.
Таким образом, финансовый результат деятельности ООО «Сямженские молочные продукты» в 2008 году – прибыль, которая составляет 475т.р.
Для учета фондов и финансовых результатов в ООО «Сямженские молочные продукты» используют следующие документы:
Книга учета доходов и расходов (Приложение №35)
Отчет о прибылях и убытках (Приложение №36).
Изучая учет фондов и финансовых результатов деятельности ООО «Сямженские молочные продукты» я закрепила навыки расчета финансового результата, учет использования прибыли и порядок образования фондов, также изучила отчетность о финансовых результатах и документацию по учету.
1.13 Бухгалтерская отчетность предприятия, организации
Бухгалтерская отчетность — единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам. В ООО «Сямженские молочные продукты» упрощенная система учета, поэтому отчетность включает в себя только:
• бухгалтерского баланса (ф. 1) (Приложение № 37)
• отчета о прибылях и убытках (ф. 2) (Приложение № 36)
Но они не обязательны для составления.
Содержание и формы бухгалтерского баланса и отчета о прибылях и убытках применяются последовательно от одного отчетного периода к другому. В бухгалтерской отчетности данные по числовым показателям приводятся минимум за два года — отчетный и предшествующий отчетному. При несопоставимости с данными за отчетный период они подлежат корректировке, исходя из правил, установленных нормативными актами. Данные, подвергшиеся корректировке, обязательно отражаются в пояснительной записке вместе с указанием причин, вызвавших эту корректировку.
В бухгалтерской отчетности после ее утверждения возможно изменение данных, в которых были обнаружены искажения, но зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен правилами, установленными нормативными актами, недопустим.
В ООО «Сямженские молочные продукты» бухгалтерский баланс и отчет о прибылях и убытках не обязательны для составления.
Отчетный год для всех организаций — с 1 января по 31 декабря календарного года включительно. Первый отчетный год для создаваемых организаций считается с даты их государственной регистрации по 31 декабря для организаций, созданных после 1 октября, — с даты государственной регистрации по 31 декабря следующего года включительно.
Организации представляют бухгалтерскую отчетность в указанные адреса бесплатно по одному экземпляру в течение 30-ти дней по окончании квартала, а годовую — в течение 90-ти дней по окончании года, если иное не предусмотрено законодательством Российской Федерации. Годовая бухгалтерская отчетность должна представляется не ранее 60-ти дней после окончания отчетного года. Годовая и квартальная бухгалтерская отчетность до представления в вышеуказанные адреса рассматривается и утверждается в порядке, установленном учредительными документами.
Когда дата представления отчетности совпадает с выходным (нерабочим) днем, срок представления отчетности переносится на следующий за ним первый рабочий день.
Важнейшей отличительной чертой бухгалтерской отчетности является строгая иерархическая система обобщения учетных данных.
На самом нижнем уровне – первичные документы с имеющимся в них множеством натуральных и стоимостных показателей. Бухгалтерскими методами эти показатели собираются на счетах аналитического учета, с последующим обобщением на счетах синтетического учета. Отчетность составляется на основе бухгалтерской информации, формируемой с помощью единой системы текущего учета на бухгалтерских счетах.
На всех стадиях обработки поступающей информации, бухгалтер составляет отчеты в заинтересованные инстанции. В налоговые и контрольно-ревизионные органы, внебюджетные фонды, статистические управления и т. п. организация составляет отчетность по формам и инструкциям, утвержденным МФ РФ и Госкомстатом РФ. Основными нормативными документами является Приказ МФ РФ от 06.07.99 №43н «Об утверждении положения по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99).
В приказе в частности отмечается, что бухгалтерская отчетность - это система показателей, отражающих имущественное и финансовое положение организации на отчетную дату, а также финансовые результаты ее деятельности за отчетный период Бухгалтерская отчетность состоит из образующих единое целое взаимосвязанных бухгалтерского баланса, отчета о финансовых результатах и пояснений к ним. Бухгалтерская отчетность дает достоверное и полное представление об имущественном и финансовом положении организации, а также финансовых результатах ее деятельности.
Наивысшим уровнем обобщения бухгалтерских данных является баланс с сопутствующими ему формами отчетности, в которых синтезированы показатели нижнего уровня.
Отчетность представляет собой метод бухгалтерского учета, обобщающий систему показателей, отражающих имущественное и финансовое положение организации на отчетную дату, а также финансовые результаты ее деятельности за отчетный период.
Бухгалтерская отчетность должна быть достоверной, полной и своевременной. Достоверной считается бухгалтерская отчетность, сформированная и составленная исходя из правил, установленных актами системы нормативного регулирования бухгалтерского учета в Российской Федерации.
Формы бухгалтерской отчетности организаций, а также инструкции о порядке их заполнения утверждаются Минфином и Госкомстатом РФ. Другие органы, которым федеральными законами предоставлено право регулирования бухгалтерского учета, утверждают в пределах своей компетенции формы бухгалтерской отчетности и инструкции о порядке их заполнения, не противоречащие нормативным правовым актам Министерства финансов Российской Федерации.
Стажировка
1. Анализ результатов финансово-хозяйственной деятельности
1.1 Организация аналитической работы
В ООО «Сямженские молочные продукты» анализом финансово-хозяйственной деятельности занимается бухгалтерия. В ней заняты два специалиста: главный бухгалтер и бухгалтер. Бухгалтера проводят ежеквартально комплексную оценку деятельности ООО «Сямженские молочные продукты». Экономический анализ хозяйственной деятельности на предприятии включает в себя следующие стадии:
определение целей и задач анализа,
составление плана (программы) анализа,
отбор и подготовка источников информации,
разработка системы показателей и построение аналитических таблиц,
изучение показателей и оценка полученных результатов, составление выводов и предложений,
обсуждение результатов анализа, разработка конкретных мероприятий по улучшению работы предприятия.
На каждый год бухгалтера, исходя из данных прошлых лет, составляют производственно-финансовый план и следят за его выполнением структурными подразделениями хозяйства. Кроме анализа специалисты занимаются тем, что собирают статистические данные предприятия для личных целей и целей статистических служб. Основной задачей деятельности экономического отдела на предприятии является выявление резервов и установление путей их использования для всемерного повышения эффективности производства продукции .
Для анализа финансово – хозяйственной деятельности я использовала баланс и отчет о прибылях и убытках.
1.2 Анализ себестоимости продукции
Себестоимость продукции является важнейшим показателем экономической эффективности ее производства. В ней отражаются все стороны хозяйственной деятельности, аккумулируются результаты использования всех производственных ресурсов. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Задачами анализа себестоимости продукции являются:
оценка обоснованности и напряженности плана по себестоимости продукции, издержкам производства и обращения на основе анализа поведения затрат;
установление динамики и степени выполнения плана по себестоимости;
определение факторов, повлиявших на динамику показателей себестоимости и выполнение плана по ним, величины и причины отклонений фактических затрат от плановых;
анализ себестоимости отдельных видов продукции;
выявление резервов дальнейшего снижения себестоимости продукции.
Данные о размере производства представлены в таблице .
Таблица №1
| Показатели | 2007 г. | 2008 г. | 2008 г. в % к 2007 г. |
| Стоимость товарной продукции, тыс.руб. | 26994,5 | 28557,1 | 105,8 |
| Площадь предприятия | 100 | ||
| Численность работников | 20 | 20 | 100 |
Из таблицы видно, что при неизменной площади предприятия и численности работников стоимость товарной продукции увеличилась на 5,8% или на1562,6 тыс. руб.
Далее рассмотрим размер и структуру товарной продукции.
Таблица №2
Размер и структура товарной продукции
| виды продукции | 2007 | 2008 | отклонения | |||
| выручка, руб. | структура, % | выручка, руб. | структура, % | выручка, руб. | структура, % | |
| Молоко пакетное 3,2 % жирности | 2058772,42 | 10,86 | 1435830,9 | 5,17 | -622941,52 | -5,69 |
| Творог, 5 % | 171949,6 | 0,91 | 220282,5 | 0,79 | 48332,9 | -0,11 |
| масло | 16640,3 | 0,09 | - | - | -16640,3 | -0,09 |
| Отгузка на ПК "Вологодский молочный комбинат" | 16709614,5 | 88,14 | 26093772,3 | 94,03 | 9384157,8 | 5,89 |
| итого | 18956976,8 | 100 | 27749885,7 | 100 | 8792908,88 | 0 |
Проанализировав данную таблицу можно сделать вывод, что выручка от продажи молока уменьшилась в 2008 году по сравнению с 2007 годом на 622941,52 руб. Выручка от продажи творога увеличилась в 2008 году на 48332,9 руб. Масло в 2008 году не производилось, но в 2007 году выручка от продажи масла составляла 16640,3 руб. Выручка от продажи молока на «Вологодский молочный комбинат» увеличилась в 2008 году на 9384157,8 руб.
Затраты на производство продукции в ООО «Сямженские молочные продукты» приведены в таблице №3.
Таблица № 3
Затраты на производство продукции.
| Элементы затрат | Сумма (в тыс. руб.) | Структура затрат | ||||
| 2007 | 2008 | +/ - | 2007 | 2008 | +/- | |
| Заработная плата | 1500 | 1650,7 | 150,7 | 5,9 | 6,5 | 0,6 |
| Отчисления | 210 | 231,098 | 21,098 | 0,83 | 0,91 | 0,08 |
| ГСМ | 1034 | 1126,34 | 92,34 | 4,1 | 4,5 | 0,4 |
| Запчасти | 700 | 780 | 80 | 2,8 | 3,1 | 0,4 |
| Прочие материалы | 585,7 | 730,76 | 145,06 | 2,3 | 2,9 | 0,6 |
| Сырье | 20375 | 19927 | -448 | 81,3 | 79,19 | -2,11 |
| Амортизация | 310 | 320 | 10 | 1,2 | 1,2 | 0 |
| Налоги | 270 | 309 | 39 | 1,07 | 1,2 | 0,13 |
| ОХР | 70 | 88 | 18 | 0,5 | 0,5 | 0 |
| итого | 25054,7 | 25162,898 | 108,198 | 100 | 100 | 0 |
Из данных таблицы, мы видим, что самый высокий удельный вес (81,3 в 2007 и 79,19 % в 2008 году) у сырья, что неудивительно, так как все сырье покупается у хозяйств района. В 2007 году количество закупленного молока у хозяйств составило 2050 тонн, в 2008 году этот показатель увеличился до 2519,5 тонн. Меньший показатель у общехозяйственных расходов. Он составляет 0,5 % и одинаков в оба года. Затраты на заработную плату увеличились на 150,7 тыс. руб. (0,6%), а затраты на сырье уменьшились на 448 тыс. руб. (2,11 %). Затраты на амортизацию увеличились на 10 тыс.руб, но их удельный вес не изменился.
Произведем расчет затрат на единицу продукции на конкретном примере ООО «Сямженские молочные продукты». В процессе анализа следует изучить так же динамику затрат на рубль продукции. Она приведена в таблице
Таблица №4
Динамика затрат на рубль продукции
| Наименование продукции | 2007 год | 2008 год | Изменение суммы затрат | ||||
| Полн. с/с | выручка | Затраты на1руб. | Полн. с/с | выручка | Затраты на1руб. | ||
| Молоко | 2431 | 4342,6 | 0,55 | 1140,1 | 2453,1 | 0,46 | -0,09 |
| Творог | 3003 | 621,24 | 4,8 | 1376,6 | 644,62 | 2,1 | -2,7 |
| Масло | 507,96 | 126,5 | 4,01 | - | - | - | -4,01 |
| отгрузка | 20936 | 21696 | 0,96 | 21922 | 27434 | 0,79 | -0,17 |
| всего | 26370 | 26659,8 | 0,98 | 24946 | 30658 | 0,81 | -0, 17 |
Проанализировав данную таблицу, видно, что затраты на 1 руб. по всем видам продукции уменьшились в 2008 году по сравнению с 2007 годом. По молоку затраты уменьшились на 0,09 руб., по творогу на 2,7 руб., по отгрузке на 0,17 руб. Масло в 2008 году не производилось, но в 2007 году затраты составляли 4,01 руб.
Большой удельный вес в себестоимости занимают прямые материальные затраты. Общая сумма прямых материальных затрат в целом по предприятию зависит от объема производства продукции, ее структуры и изменения удельных материальных затрат на отдельные виды продукции. Данные следующей таблицы позволяют установить, за счет чего изменились материальные затраты.
Таблица 5.
| продукция | с/с 1 ц. | Кол-во факт | Полная с/с | Отклонение | ||||||
| план | факт | план | факт | план | факт | при план. с/с и факт кол-ве | всего | За счет с/с | за счет кол-ва | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Молоко | 10,3 | 9,04 | 140 | 126 | 1442 | 1139,0 | 1298 | -303 | -159 | -144 |
| Творог | 75,6 | 72,45 | 20 | 19 | 1512 | 1376,5 | 1436 | -136 | -59,5 | -76 |
| Масло | 219,4 | 220,08 | 1,4 | 2,3 | 307,2 | 506,18 | 505 | 199 | -1,18 | 197,8 |
| отгрузка | 9,6 | 9,58 | 2080 | 2286 | 19968 | 21899 | 21945 | 1931 | -46 | 1977 |
По данным таблицы мы видим, что фактическая себестоимость меньше плановой по молоку и творогу. Но себестоимость отгрузки увеличилась на 1931 тыс. руб., в том числе за счет увеличения количества на 1977 тыс. руб. Себестоимость масла также увеличилась за счет количества на 197, 8 тыс. руб.
1.3 Анализ финансовых результатов и рентабельности
Основными задачами анализа финансовых результатов являются:
Оценка динамики абсолютных и относительных показателей финансовых результатов;
Факторный анализ прибыли от реализации продукции ;
Анализ финансовых результатов от прочей реализации, внереализационной деятельности;
Анализ и оценка использования чистой прибыли.
Рассмотрим рентабельность производства и продаж в ООО «Сямженские молочные продукты».
Рентабельность производства = прибыль/затраты*100%.
Пример расчета рентабельности производства за 2007 год:
Рентабельность производства = 45185,83/2013586,59*100%=2,24.
Пример расчета рентабельности производства за 2008 год:
Рентабельность производства = 24581,32/1411250*100% = 1,74.
Проанализировав данную таблицу видно, что рентабельность производства увеличилась в 2008 году по сравнению с 2007 годом по молоку и творогу на 0,50223464 и 0,50223424 соответственно, по отгрузке на «Вологодский молочный комбинат» увеличилась 106,5. Масло в 2008 году не производилось, но в 2007 году рентабельность производства была 2,24.
Все это говорит о том, что предприятие ООО «Сямженские молочные продукты» работает эффективно по производству молока, творога и отправке молока на комбинат. Но предприятие работает не эффективно в отношении масла.
Проанализировав данную таблицу видно, что рентабельность продаж в 2008 году по сравнению с 2007 годом по всем видам продукции уменьшилась. По молоку и творогу рентабельность продаж уменьшилась на 0,483, по отгрузке на «Вологодский молочный комбинат» на 2193,08. Масло в 2008 году не производилось, но в 2007 году рентабельность была 2,19. По данным таблицы видно, что предприятие не эффективно продает свою продукцию.
Далее рассмотрим показатели рентабельности в ООО «Сямженские молочные продукты».
Таблица № 8
Показатели рентабельности
| показатель | 2007 год | 2008 год | изменения |
| рентабельность продаж | 2,2 | 1,8 | -0,4 |
| общая рентабельность | 2,1 | 1,7 | -0,4 |
| рентабельность собственного капитала | -16,9 | -23,2 | -6,3 |
| экономическая рентабельность | -16,8 | -23,2 | -6,4 |
| рентбельность производственной деятельности | 2 | 1,6 | -0,4 |
| период окупаемости собственного капитала | -5,9 | -4,3 | 1,6 |
Проанализировав данную таблицу видно, что рентабельность продаж уменьшилась в 2008 году по сравнению с 2007 годом на 0,4, общая рентабельность уменьшилась на 0,4, рентабельность собственного капитала уменьшилась на 6,3, экономическая рентабельность уменьшилась на 6,4, рентабельность производственной деятельности уменьшилась 0,4, период окупаемости увеличился на 1,6. Все это свидетельствует о том, что предприятие ООО «Сямженские молочные продукты» работает не эффективно, не развивается, что может привести к банкротству, если не принять меры по улучшению ситуации на данном предприятии. Необходимо расширять производство, внедрять новые технологии, расширять ассортимент продукции, выходить на новые рынки сбыта продукции, искать новых поставщиков сырья.
1.4 Анализ финансового состояния предприятия
Таблица №9
Показатели, характеризующие финансовую устойчивость предприятия.
| № п/п | Показатель | ограничения | Исходные данные | 2008 год | отклонения | |
| Конец года | Начало года | |||||
| 1 | К сохранения собственного капитала | 490 | 1554 | 1106 | -448 | |
| 2 | К независимости | 0,5-0,6 | 490/300 | 0,4 | 0,23 | -0,17 |
| 3 | К зависимости | 300/490 | 2,48 | 4,3 | 1,82 | |
| 4 | К финансовой устойчивости | 0,8-0,9 | (490+590)/300 | 1,61 | 0,81 | -0,8 |
| 5 | Наличие собственных оборотных средств | 490-190 | -1748 | -2847 | 1099 | |
| 6 | Функциональный капитал | (490+590)-190 | 2956 | -66 | 2890 | |
| 7 | К маневренности | 0,5 | (590+490-190)/490 | 1,9 | -0,06 | 1,84 |
| 8 | К соотношения заемных и собственных средств | ≤1 | (590+690)/490 | 3,49 | 3,3 | -0,19 |
| 9 | К финансирования | ≥1 | 490/(590+690) | 0,29 | 0,3 | 0,01 |
| 10 | К соотношения мобильных и не мобильных средств | 290/190 | 0,1 | 0,2 | 0,03 | |
Проанализировав данную таблицу, можно сделать вывод, что коэффициент независимости меньше нормы в начале и конце года. Коэффициент финансовой устойчивости в конце года в норме, что говорит о том, что финансовая устойчивость предприятия восстановилась. Коэффициент маневренности в начале года выше нормы на 1,3, а в конце года резко снизился. Коэффициент соотношения заемных и собственных средств так же не соответствует норме.
Далее определим финансовое состояние ООО «Сямженские молочные продукты».
Таблица №10
Определение финансового состояния предприятия
| № п/п | Показатель | Способ расчета | Начало года | Конец года |
| 1 | Капитал и резервы | 490 стр. | 1554 | 1106 |
| 2 | Внеоборотные активы | 190 стр. | 3302 | 3953 |
| 3 | Наличие собственных оборотных средств | 1-2 | -1748 | -3941,4 |
| 4 | Долгосрочные кредиты и заемные средства | 590 стр. | 4704 | 281 |
| 5 | Функциональный капитал | 3+4 | 2956 | -1160,4 |
| 6 | Краткосрочные кредиты и заемные средства | 610 стр. | - | 500 |
| 7 | Общая величина основных источников формирования запасов | 5+6 | 2956 | -660,4 |
| 8 | Общая величина запасов и затрат | 210+220 | 203 | 226 |
| 9 | Излишек или недостаток собственных оборотных средств | 3-8 | -1545 | -3715,4 |
| 10 | Излишек или недостаток собственных и долгосрочных заемных средств | 5-8 | 2753 | -934,4 |
| 11 | Излишек или недостаток общей величины основных источников формирования запасов и затрат | 7-8 | 2753 | -434,4 |
Данные таблицы взяты из бухгалтерского баланса а 2008 год. Из этих данных мы видим, что на начало года финансовое состояние нормальное (т.к. Ес‹0, Ет›0, Ео›0), что говорит о нормальной рентабельности и отсутствии нарушений финансовой дисциплины. На конец года имеет место кризисное финансовое состояние, что говорит о том, что предприятие находилось на грани банкротства.
Потребность в анализе ликвидности баланса возникает в связи с усилением потребности в финансовых ресурсах и необходимостью оценки кредитоспособности предпрятия.
Ликвидность баланса означает степень покрытия обязательств его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Таблица №11
Расчет ликвидности баланса
| Актив | На нач. года | На конец года | Пассив | На нач.года | На конец года | Плат.излишки или недостатки | |
|
На начало года |
На конец года | ||||||
| 1.Наиболее ликвидные активы (А1) | 145 | 83 | 1.Наиболее срочные обяз-ва (П1) | 715 | 375 | -570 | -292 |
| 2.Быстро реализуемые активы (А2) | 215 | 500 | 2.Краткоср-е пассивы (П2) | 715 | 875 | -500 | -375 |
| 3.Медленно реализуемые активы (А3) | 203 | 226 | 3.Долгоср-е пассивы (П3) | 4704 | 2781 | -4501 | -2555 |
| 4.Трудно реализуемые активы (А4) | 3302 | 3953 | 4.Постоянные пассивы (П4) | 1554 | 1106 | 1748 | 2847 |
| Баланс | 3865 | 4762 | Баланс | 7688 | 5137 | -3823 | -375 |
После этого нужно рассчитать общий коэффициент ликвидности, который находится следующим образом:
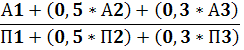
Рассчитаем общий коэффициент ликвидности на начало года. Он составит 0,13. На конец года данный коэффициент составит 0,24.
После того, как мы нашли общий коэффициент ликвидности на начало и конец года, можно найти коэффициенты, которые характеризуют платежеспособность предприятия.
Таблица №12
Платежеспособность предприятия
| Показатель | Способ расчета | Норматив | На начало года | На конец года | Изменения |
| 1.К абсолютной ликвидности | А1/(П1+П2) | 0,2-0,7 | 0,1 | 0,07 | -0,03 |
| 2.Промежут.К ликвидности |
(А1+А2)/ (П1+П2) |
0,7-1 | 0,25 | 0,46 | 0,21 |
| 3.К покрытия |
(А1+А2+А3)/ (П1+П2) |
1 | 0,39 | 0,64 | 0,25 |
| 4.К обеспеченности собств.ср-ми | (П4-А4)/ (А1+А2+А3) | ≥0,1 | -3,1 | -0,7 | -3,8 |
| 5.Чистый оборотный капитал |
(А1+А2+А3)- (П1+П2) |
-867 | 2781 | 3648 |
Проанализировав таблицу, можно сказать, что предприятие не может погасить краткосрочные обязательства, т.к. коэффициент ликвидности меньше нормы. Коэффициент покрытия меньше нормы, так же как и промежуточный коэффициент ликвидности.
Затем проанализируем структуру баланса.
Таблица №13
Структура баланса
| Показатели | На начало года | На конец года | Норма |
| 1.К текущей ликвидности (К1) | 0,39 | 0,64 | ≥0,1 |
| 2.К обеспеченности собственными средствами (К2) | -3,1 | -0,7 | ≥0,1 |
| 3.К восстановления платежеспособности (К3) | - | 1,16 | ≥1 |
| 4.К утраты платежеспособности | - | - | - |
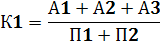
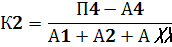
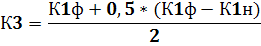
По данным таблицы можно сказать, что предприятие может восстановить платежеспособность в ближайшие полгода.
2. Расчетов налогов и составление налоговых деклараций
Перечень налогов, уплачиваемых в ООО «Сямженские молочные продукты»:
- Налог, связанный с применением упрощенной системы налогообложения;
- транспортный налог;
- земельный налог;
- страховые взносы на обязательное пенсионное страхование.
Составление налоговых деклараций.
Налоговая декларация представляет собой письменное заявление налогоплательщика о полученных доходах и произведенных расходах, источниках доходов, налоговых льготах и исчисленной сумме налога и (или) другие данные, связанные с исчислением и уплатой налога.
Налоговая декларация представляется каждым налогоплательщиком по каждому налогу, подлежащему уплате этим налогоплательщиком, если иное не предусмотрено законодательством о налогах и сборах.
Налоговая декларация представляется в налоговый орган по месту учета налогоплательщика по установленной форме на бумажном носителе или в электронном виде
Предоставляются налоговыми органами бесплатно.
Налоговая декларация представляется с указанием единого по всем налогам идентификационного номера налогоплательщика. При обнаружении налогоплательщиком в поданной им налоговой декларации неотражения или неполноты отражения сведений, а равно ошибок, приводящих к занижению суммы налога, подлежащей уплате, налогоплательщик обязан внести необходимые дополнения и изменения в налоговую декларацию.
Все реквизиты должны быть достоверно заполнены налогоплательщиком.
Упрощенная система налогообложения
Экономическое содержание. Упрощенная система налогообложения является специальным налоговым режимом, переход на который осуществляется в добровольном порядке на основании заявления.
Расходы и доходы по этой системе определяются налоговым методом. На выбор существует 2 объекта налогообложения: доходы и доходы, уменьшенные на величину расходов.
Система может применяться налогоплательщиком до тех пор, пока выручка от осуществления предпринимательской деятельности не превысит 15млн.руб. (без учета НДС), либо средняя численность работников превысит 100 чел., остаточная стоимость основных средств и наматериальных активов превысит 100 тыс.руб., либо налогоплательщик займется видами деятельности, не попадающими под данный специальный режим.
Законодательная база. НК РФ, гл. 26 «Упрощенная система налогообложения».
Налогоплательщик – ООО «Сямженские молочные продукты».
Объект налогообложения – доходы, уменьшенные на величину расходов.
Ограничения по переходу на упрощенную систему налогообложения:
по численности работников – средняя численность работников за налоговый период не превышает 100 чел.;
по режиму налогообложения:
1) индивидуальный предприниматель или организация переведены на систему налогообложения для с/х товаропроизводителей в соответствии с гл 26 НК РФ
2) не истек 1 год после того, как индивидуальный предприниматель или организация утратили право на применение упрощенной системы налогообложения.
- по видам деятельности – не имеют право применять упрощенную систему налогообложения:
1) профессиональные участники рынка ЦБ;
2) индивидуальные предприниматели и организации, занимающиеся игорным бизнесом;
3) индивидуальные предприниматели и организации, занимающиеся производством подакцизных товаров, а также добычей и реализацией полезных ископаемых, за исключением общераспространенных полезных ископаемых;
4) нотариусы, занимающиеся частной практикой;
5) индивидуальные предприниматели и организации, являющиеся участниками соглашения о разделении продукции;
6) организации, имеющие филиалы или представительства;
7) банки;
8) страховщики;
9) негосударственные пенсионные фонды;
10) инвестиционные фонды;
11) ломбарды;
12) бюджетные организации.
по стоимости имущества – остаточная стоимость имущества организации не превышает 100 млн.руб.;
по составу собственников – организации, в которых доля непосредственного участия других организаций составляет менее 25%
Для индивидуальных предпринимателей единый налог заменяет уплату:
- налога на доходы физических лиц;
- налога на добавленную стоимость;
- налог на имущество физических лиц;
- ЕСН (за исключением взносов на обязательное пенсионное страхование);
Для организаций:
- налог на прибыль;
- налог на имущество организаций;
- ЕСН;
- НДС.
Ставка налога, если объектом налогообложения является доходы, составляет 6%.
Ставка налога, если объектом налогообложения являются доходы, уменьшенные на величину расходов, составляет 15%.
Преимущества:
Существенное снижение налоговых обязательств большинства налогоплательщиков по сравнению с общим режимом налогообложения;
Значительное упрощение налогообложения и бухгалтерского учета;
Меньшее число налогов;
Недостатки:
Возможность потери клиентов – юридических лиц и индивидуальных предпринимателей, уплачивающих НДС;
Необходимость доплаты сумм единого налога и соответствующей суммы пени при реализации объектов основных средств;
Включение в налоговую базу авансов, полученных от покупателей и заказчиков;
Негативные последствия в случае потери права или отказа от применения упрощенной системы налогообложения.
Транспортный налог
Данный налог вводится 28 главой НК РФ.
На территории конкретного региона введение данного налога осуществляется на основании регионального законодательного акта - областной закон «О транспортном налоге» №537 ОЗ от 30.12.02 года.
Налогоплательщик – ООО «Сямженские молочные продукты»
Объект налогообложения – транспортные средства зарегистрированные в соответствии с законодательством РФ.
Транспортные средства делятся на:
Наземные:
- легковые и грузовые автомобили
- автобусы
- мотоциклы и мотороллеры
- снегоходы и мотосани
- др. самоходные машины
- механизмы на пневматическом и гусеничном ходу.
2) Водные:
- теплоходы
- яхты, катера
- парусные суда
- моторные лодки
- гидроциклы
- буксируемые суда
3) Воздушные:
- самолеты
- вертолеты
- иные воздушные транспортные средства.
Налогооблагаемая база
| Вид транспортного средства | Налогооблагаемая база |
| Транспортные средства имеющие двигатель | Мощность двигателя в л.с. |
| Водные буксируемые средства | Валовая вместимость в регистровых тоннах |
| Водные и воздушные транспортные средства, не имеющие двигателя и в отношении которых не определить валовую вместимость (парусная яхта, дельтаплан и др.). | Единица транспортного средства |
Льготы по транспортному налогу устанавливаются как на федеральном, так и на региональном уровне (см. ОЗ №537).
Федеральные льготы предусматривают освобождение от уплаты налога следующих транспортных средств:
Весельные лодки, а также моторные лодки с мощностью двигателя не более 5 л.с.
Легковые автомобили оборудованные для инвалидов, а также с мощностью двигателя до 100 л.с. приобретенные через органы социальной защиты населения.
Промысловые морские и речные суда.
Транспортные средства используемые для перевозки пассажиров или грузов (за исключением наземного).
с/х машины.
Транспортные средства военных и аналогичных подразделений.
Транспортные средства находящиеся в розыске, при этом владелец должен получить документ подтверждающий факт угона.
Самолеты, вертолеты санитарной авиации и медицинской службы.
В ООО «Сямженские молочные продукты» льгот по уплате транспортного налога нет.
Ставки транспортного налога дифференцированы в зависимости от категории транспортного средства и мощности его двигателя.
Налоговым периодом является календарный год.
Отчетный период – 1 квартал, полугодие, 9 месяцев.
Транспортный налог = налогооблагаемая база * ставка, руб.
Если в течение налогового периода произошли какие-либо изменения в составе транспортного средства, налог исчисляется следующим образом:
Транспортный налог = налогооблагаемая база * ставка * К.
К = n/12,
где n – количество месяцев в собственности.
При этом операции совершенные до 15 числа месяца не увеличивают срок владения и наоборот, после 15 увеличивают.
Срок уплаты – до 30 числа месяца следующего за отчетным периодом.
По итогам налогового периода налог уплачивается до 30 марта.
По итогам отчетных периодов производится уплата авансовых платежей, а в налоговые органы представляется «Расчет авансовых платежей по транспортному налогу».
По итогам года сдается Налоговая декларация по транспортному налогу.
Приведем пример расчета транспортного налога на транспортное средство ГАЗ 3309:
налоговая база составляет 118 руб., налоговая ставка – 40 руб.
Транспортный налог = 118 * 40=4720.
Земельный налог
Земельный налог вводится главой 31 Налогового кодекса Российской Федерации, а так же «Положением о земельном налоге», утвержденном решением Вологодской городской думы от 06.10.2006 года № 309.
Налогоплательщик - ООО «Сямженские молочные продукты»
Объектом налогообложения признаются земельные участки, находящиеся на территории муниципального образования.
Не признаются объектами налогообложения: изъятые из оборота земли, в соответствии с законом РФ; ограниченные в обороте земли, находящиеся под памятниками истории и искусства, занятые государственными водными объектами.
Налогооблагаемая база определяется как кадастровая стоимость земельного участка.
Полностью освобождаются от уплаты земельного налога инвалиды 1,2 и 3 группы, а так же инвалиды детства. На местном уровне освобождаются от уплаты налога органы местного самоуправления и бюджетные организации.
На частичное освобождение от уплаты налога имеют право: организации инвалидов, государственные автодороги, религиозные организации, организации художественного народного промысла, физические лица – представители малочисленных народов, полные кавалеры ордена славы (на федеральном уровне); 90 % - собственники жилых помещений, организации и ИП, осуществляющие управление многоквартирным домом, 50 % - садоводческие, огороднические и дачные кооперативы (на местном уровне).
Налоговые ставки:
0,3 % - сельскохозяйственные земли, земли жилого фонда, земли личного подсобного хозяйства;
1,5 % - все остальные земельные участки.
Исчисление земельного налога.
ЗН = Кадастровая стоимость*% ставка*(n/12),
где n – число месяцев нахождения участка в стоимости предприятия.
Рассмотрим пример расчета земельного налога:
Кадастровая стоимость - 100947 руб.
Налоговая ставка – 1,5%.
Земельный налог = 100947 * 0,015 = 1514 руб.
Страховые взносы на обязательное пенсионное страхование
С вступлением в силу Закона №167-ФЗ наряду с уплатой единого социального налога налогоплательщики должны уплачивать в ПФР страховые взносы