Учет затрат на строительство на примере Строительно-монтажного поезда №334 филиала ОАО "Кавтрансстрой"
Справка по форме № КС-3 составляется на выполненные в отчетном периоде строительные и монтажные работы, работы по капитальному ремонту зданий и сооружений, другие подрядные работы и представляется субподрядчиком генподрядчику, генподрядчиком – заказчику (застройщику). Форма № КС-6 «Общий журнал работ» является основным первичным документом, отражающим технологическую последовательность, сроки, качество выполнения и условия производства строительно-монтажных работ.
Журнал ведется производителем работ, ответственным за строительство отдельных здания или сооружения на строительстве (при реконструкции, расширении) или группы однотипных, одновременно строящихся зданий, сооружений, расположенных в пределах одной строительной площадки.
К отраслевым документам относятся выпускаемые Госстроем России строительные нормы и правила (СНиП), строительные расценки, правила формирования сметной стоимости строительства и заключения договоров подряда, сборники нормативных показателей расхода материалов на основные виды строительных и монтажных работ, типовые методические рекомендации по планированию себестоимости строительных работ.
В систему нормативных документов входят ГОСТы в области строительства, своды правил по проектированию, некоторые нормативные документы субъектов РФ, строительные нормы территориальных органов управления, издаваемые в пределах их компетенции.
СНиП регламентируют порядок разработки, согласования, утверждения и состав проектной документации на строительство зданий, сооружений на территории РФ.
С учетом требований законодательства в СНиПе 10-01-94 «Система нормативных документов в строительстве» установлено, что обязательные требования нормативных документов по строительству подлежат применению всеми органами, предприятиями, организациями независимо от форм собственности и принадлежности, а также физическими лицами. К обязательным требованиям во вновь разрабатываемых нормативных документах Системы отнесены требования по безопасности жизни и здоровья людей, охраны окружающей природной среды, надежности возводимых зданий и сооружений, совместимости продукции и применяемых в строительстве технических решений.
3.2 Учет затрат при различных способах производства строительных работ
Порядок учета затрат на строительные работы зависит от способа их производства: подрядного или хозяйственного.
Ответственными силами заказчика или инвестора. Для этого в организационной структуре заказчика создается строительно-монтажное подразделение, которое и осуществляет комплексное строительство объекта. Данный способ обычно применяют при реконструкции или расширении действующих предприятий, при строительстве небольших объектов на территории существующего предприятия.
При хозяйственном способе производства строительно-монтажных работ учет затрат ведется застройщиком на счете 08 «Вложения во внеоборотные активы». Затраты относятся в дебет счета 08 «Вложения во внеоборотные активы» с кредита счетов учета производственных затрат: 02 «Амортизация основных средств», 10 «Материалы», 23 «Вспомогательные производства», 60 «Расчеты с поставщиками и подрядчиками», 70 «Расчеты с персоналом по оплате труда» и др. В организациях, осуществляющих строительство хозяйственным способом, все расходы, носящие характер общепроизводственных расходов, списываются непосредственно со счетов учета производственных затрат в дебет субсчета 08-3 «Строительство объектов основных средств»:
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 10 «Материалы» списана стоимость переданных материальных ценностей на строительные и монтажные работы; Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 07 «Оборудование к установке» передано в монтаж рабочим оборудование, требующее монтажа;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 23 «Вспомогательные производства» отражены затраты вспомогательных производств, привлеченных к выполнению строительных и монтажных работ;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 70 «Расчеты с персоналом по оплате труда» начислена заработная плата строительным рабочим за выполнение разного вида работ по строительству объекта;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 69 «Расчеты по социальному страхованию и обеспечению» начислен социальный налог на заработную плату лиц, участвующих в выполнении строительных, монтажных и прочих видов капитальных работ;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 71 «Расчеты с подотчетными лицами» списаны расходы, произведенные подотчетным лицом и использованные в составе затрат на капитальные вложения;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками» списаны прочие расходы, связанные с содержанием строительных площадок, монтажными работами, приемкой и хранением материальных ценностей и инструментов;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 02 «Амортизация основных средств» начислена амортизация по основным средствам, используемым в капитальном строительстве и работах;
Дебет счета 08-3 «Строительство объектов основных средств»
Кредит счета 26 «Общехозяйственные расходы» списана доля общехозяйственных расходов на затраты по строительно- монтажным работам;
Дебет счета 01 «Основные средства»
Кредит счета 08-3 «Строительство объектов основных средств» - принят в эксплуатацию сданный объект.
При подрядном способе строительство объекта осуществляется постоянно действующими специальными строительными и монтажными организациями (подрядчиками) по договору с заказчиком, которые имеют собственные материально-технические базы, средства механизации и транспорта, постоянные строительно-монтажные кадры соответствующих специальностей и опираются в своей деятельности на крупное механизированное промышленное производство строительных конструкций, деталей полуфабрикатов. Этот способ строительства является основным.
Подрядный способ работ предполагает заключение между заказчиком и подрядчиком (генеральным подрядчиком) договора (приложение ) на весь период строительства до полного завершения стройки. В договоре оговариваются взаимные обязательства сторон и ответственность за их выполнение, порядок осуществления строительства, обеспечивание материально-техническими ресурсами, регламентируются условия производства работ.
Заказчик предоставляет подрядчику площадку для строительства, своевременно передает ему утвержденную проектно-сметную документацию, обеспечивает финансирование, поставляет технологическое, энергетическое и другие виды оборудования.
В процессе строительства заказчик осуществляет технический надзор за ходом строительства, контроль за соответствием фактических объемов, стоимости и качества выполняемых работ, а также технических условий на производство и приемку работ, обеспечивает приемку и оплату законченных строительством объектов и отдельных этапов работ, рассчитывается с подрядчиком за принятую законченную строительную продукцию.
Учет затрат у подрядчика по выполнению строительных работ ведется на счете 20 «Основное производство».
Строительно-монтажный поезд № 334 является подрядной организацией и осуществляет строительные работы собственными силами, или с помощью субподрядных организаций.
Учет прямых затрат СМП №334 по выполнению строительных работ ведется на активных счетах: 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы». Учет накладных расходов осуществляется на собирательно-распределительном счете 26 «Общехозяйственные расходы». По дебету указанных счетов учитываются расходы, а по кредиту - их списание. С кредита счетов 20 «Основное производство» и 23 «Вспомогательные производства» списывают фактическую себестоимость выпущенной продукции (работ, услуг).
Сырье и материалы отпускают в производство в соответствии с действующими нормами расхода по массе, объему, площади или счету и оформляют лимитно-заборными картами, требованиями, накладными. По истечении месяца материально-ответственные лица составляют материальные отчеты формы
М-19а, формы М- 29, где указывают фактические расходы материалов на каждый объект строительства. На основании этих отчетов бухгалтерия составляет ведомости распределения израсходованных сырья и материалов:
Дебет счета 20 «Основное производство»
Кредит счета 10 «Материалы» - 1570948,11 рублей списана стоимость использованных в производстве материалов ( приложение 1);
Также к материальным расходам относят выполненные работы, услуги поставщиками, подрядчиками и внутрихозяйственными подразделениями. На основании полученных счетов-фактур делается запись:
Дебет счета 20 «Основное производство»
Кредит счета 60 «Расчеты с поставщиками и подрядчиками» - 251581,17 рублей списана стоимость работ, услуг, оказанных сторонними организациями (приложение 1);
Дебет счета 20 «Основное производство»
Кредит счета 79 «Внутрихозяйственные расчеты» - 4760 рублей отражены услуги выполненные подразделением ОАО «Кавтрансстрой» (приложение 1);
По дебету счета 23 «Вспомогательные производства» отражаются прямые расходы, связанные непосредственно с выпуском продукции, выполнением работ и оказанием услуг основному производству организации. По кредиту данного счета отражаются суммы фактической себестоимости выпущенной продукции, выполненных работ и оказанных основному производству услуг.
Стоимость изготовленных строительных материалов, конструкций, изделий приходуется на счет 10 «Материалы» по фактической себестоимости изготовления. Учет затрат ведется по каждому цеху вспомогательных производств в разрезе отдельных видов продукции по статьям затрат. Выпуск продукции
Дебет счета 20 «Основное производство»
Кредит счета 23 «Вспомогательные производства» включены затраты вспомогательного производства в себестоимость продукции основного производства. Выпуск продукции вспомогательных производств оформляются такими документами: накладная, путевой лист, справки главного механика, главного энергетика и другими.
По статье «Расходы на оплату труда рабочих» учитываются суммы основной и дополнительной заработной платы производственных рабочих. В состав основной заработной платы производственных рабочих включают: оплату операций и работ по сдельным нормам и расценкам, а также повременную оплату труда; доплаты по сдельно - и повременно-премиальным системам оплаты труда и др. Заработная плата основная и дополнительная производственных рабочих включается в себестоимость конкретного объекта по данным табелей учета использования рабочего времени, нарядов, рапортов, ведомостей и др. На основании первичных документов, сгруппированных по направлениям затрат, составляются ведомости распределения заработной платы по каждому структурному подразделению. Согласно этим распределительным ведомостям, на счетах делаются записи:
Дебет счета 20 «Основное производство»
Кредит счета 70 «Расчеты по оплате труда» - 492084,01 рублей отражена сумма начисленной заработной платы производственных рабочих (приложение 1);
Отчисления на социальные нужды включаются в себестоимость продукции в установленных законодательством процентах от начисленной заработной платы по направлениям произведенных затрат. Данные из ведомостей переносятся в сводный регистр для обобщения всех затрат. После расчетов делаются записи:
Дебет счета 20 «Основное производство»
Кредит счета 69 «Расходы по социальному страхованию и обеспечению» начислена сумма единого социального налога, начисленного на сумму расходов на оплату труда основного производственного персонала.
Синтетический учет затрат на содержание строительных машин и механизмов ведется на активном собирательно- распределительном счете 25 «Общепроизводственные расходы».
В статью «Расходы по содержанию и эксплуатации строительных машин и механизмов» включаются:
затраты по оплате труда рабочих, занятых управлением строительными машинами и механизмами:
Дебет счета 25 «Общепроизводственные расходы»
Кредит счета 70 «Расчеты по оплате труда» - 134834,61 рубля начислена заработная плата работникам, обслуживающим строительные машины и механизмы (приложение 3);
затраты материальных ресурсов, включая топливо и энергию на эксплуатационные цели;
Дебет счета 25 «Общепроизводственные расходы
Кредит счета 10 «Материалы» -110802,42 рубля списаны израсходованные горюче смазочные материалы (приложение 3);
амортизационные отчисления на полное восстановление строительных машин и механизмов, а также производственных приспособлений и оборудования, учитываемых в составе основных средств:
Дебет счета 25 «Общепроизводственные расходы»
Кредит счета 02 «Амортизация основных средств» - 12254 рубля начислена амортизация по строительным машинам (приложение 3);
затраты на техническое обслуживание и диагностирование строительных машин и механизмов;
затраты на перебазирование строительных машин и механизмов ли отчисления в резерв;
прочие затраты, связанные с эксплуатацией строительных машин и механизмов.
Затраты на эксплуатацию строительных машин и механизмов, используемых на работах, выполняемых не по договорам на строительство, а также затраты на содержание строительных машин и механизмов, сданных в аренду, в себестоимость строительных работ не включаются.
Для организации оперативного и бухгалтерского учета работы строительных машин и механизмов используются формы первичной учетной документации, утвержденных Постановлением Госкомстата России от 28.11.97 №78 (путевой лист строительной машины, рапорт о работе строительной машины и механизма, журнал учета работы и др.).
Расходы, учтенные на счете 25 «Общепроизводственные расходы», полностью списываются в дебет счета 20 «Основное производство»:
Дебет счета 20 «Основное производство»
Кредит счета 25 «Общепроизводственные расходы» - 263662,70 рубля списаны общепроизводственные расходы в полном объеме (приложение 3).
Аналитический учет расходов по содержанию и эксплуатации машин и оборудования ведется в ведомости Ф №12, Ф№13. по следующей типовой номенклатуре статей:
«Амортизация оборудования и транспортных средств»;
«Эксплуатация оборудования» (стоимость смазочных, обтирочных и прочих вспомогательных материалов, заработная плата рабочих, обслуживающих оборудование, стоимость потребленного топлива и т.п.);
«Текущий ремонт оборудования и транспортных средств» и другие.
Накладные (косвенные) расходы строительной организации представляют собой затраты, связанные с управлением, а также обеспечением общих условий для функционирования организации в целом. При этом отсутствует их связь с производственным процессом. В частности к таким затратам могут быть отнесены:
- административно-управленческие расходы;
- содержание общехозяйственного персонала, непосредственно не связанного с производственной деятельностью;
- амортизационные отчисления и расходы на ремонт основных средств управленческого и общехозяйственного назначения;
- расходы на обслуживание работников строительства;
- расходы на организацию работ на строительных площадках;
- расходы по оплате информационных, консультационных услуг;
- другие аналогичные по назначению расходы.
Виды и структура затрат, включаемых в общехозяйственные расходы строительной организации, определяются в соответствии с отраслевыми указаниями по планированию и учету себестоимости продукции ( работ, услуг), а также сметой затрат на строительство объекта. Согласно п.5 ПБУ 10/99 «Расходы организации» они являются составной частью расходов организации по обычным видам деятельности, связанным с изготовлением строительной продукции. В практике строительных организаций эти расходы принято называть накладными. Накладные расходы невозможно непосредственно включать в себестоимость строительной организации по соответствующим объектам учета. Данные расходы относятся к деятельности строительной организации в целом и поэтому включаются в себестоимость объектов учета с помощью специальных методов: пропорционально прямым расходам, расходам на оплату труда рабочих или с применением других методов, обеспечивающих наиболее достоверное выявление себестоимости отдельных видов выпускаемой строительной продукции.
Согласно учетной политики, принятой в СМП №334 филиал ОАО «Кавтранстрой», накладные расходы ежемесячно распределяются пропорционально расходам на оплату труда рабочих.
Синтетический учет накладных расходов в СМП № 334 осуществляется с применением активного собирательно-распределительного счета 26 «Общехозяйственные расходы». Накладные расходы учитываются на основе первичной учетной документации (платежные требования, накладные, выписки банков, расчетные ведомости, наряды, акты, счета- фактуры и др.), оформленной в порядке установленном соответствующими нормативными актами, в журнале-ордере №10-с по счету 26 раздельно по накладным расходам, относящимся к основному производству, и по расходам, относящимся к вспомогательным производствам.
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 02 «Амортизация основных средств»- 9289 рублей начислена амортизация по основным средствам непроизводственного назначения (приложение 2);
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 51 «Расчетные счета» -16480,11 рублей отнесены услуги банка на общехозяйственные расходы (приложение 2);
Дебет счета 26 «Общехозяйственные расходы
Кредит счета 60 «Расчеты с поставщиками и подрядчиками» - 185603,23 рублей - учтены услуги сторонних организаций;
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 70 «Расчеты по оплате труда» - 207566,81 рублей начислена заработная плата работникам аппарата управления (приложение 2);
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 69 «Расчеты по социальному страхованию»- 564947,93 рублей начислен ЕСН, отчисления по травматизму;
Дебет счета 26 «Общехозяйственные расходы»
Кредит счета 96 «Резервы предстоящих расходов» - 191500,31 рублей начислен резерв на оплату отпусков (12% от ФЗП);
Дебет счета 20 «Основное производство»
Кредит счета 26 «Общехозяйственные расходы» - 1989918,86 рублей списаны общехозяйственные расходы в полном объеме (приложение 2).
В журнале-ордере №10 отражаются все производственные затраты по их элементам с кредита соответствующих материальных и расчетных счетов. При этом в журнале-ордере №10 записываются лишь те суммы кредитовых оборотов материальных и расчетных счетов, которые относятся в дебет одного из счетов затрат на производство. Так как бухгалтерский учет в организации ведется при помощи ЭВМ, то вся информация о затратах на производство работ (о движении материалов, начислении амортизации, заработной платы) группируется в ЭВМ по корреспондирующим счетам и составляется ведомость оборотов по счету 20 «Основное производство». Затем на основании сводных данных машинограмм, ведомостей распределения сырья, материалов, заработной платы и т.п., получаемых в результате обработки первичных документов, осуществляется сводный учет затрат.
Для каждого объекта учета в журнале-ордере № 10 отводится отдельная строка, где накапливаются фактические затраты с кредита счетов 10 «Материалы», 23 «Вспомогательные производства»; 25 «Общепроизводственные расходы»; 26 «Общехозяйственные расходы»; 70 «Расчеты по оплате труда»; 96 «Резервы предстоящих расходов « и другие.
Дебет счета 90 «Продажи», субсчет 90-2 «Себестоимость продаж»
Кредит счета 20 «Основное производство» - 5060660,65 рублей – списана себестоимость выполненных работ (приложение 1).
В регистре бухгалтерского учета приводится незавершенное строительное производство на начало и конец месяца по фактической себестоимости и его стоимости, определяемой в соответствии с договорной ценой.
3.3 Определение состава и структуры себестоимости СМР
Исчисление себестоимости объекта «Удлинение приемоотправочных путей ж/д станции на участке Лихая-Ростов»
По данным бухгалтерской отчетности и журналу-ордеру №10-с рассмотрим состав и структуру себестоимости за период 2004-2006 г.г.
Таблица 9 - Состав и структура себестоимости СМР за 2004 год
| Статьи затрат | Сметная стоимость, тыс.руб. | Уд. вес в сметной стоимости, % | Фактическая себестоимость, тыс.руб. | Уд. вес в себестоимости, % | Отклонение от сметной стоимости, тыс.руб. | Влияние статьи затрат на снижении себестоимости, % |
| Материалы | 42812,0 | 60,62 | 34284,0 | 52,12 | -8528,0 | -12,07 |
| Заработная плата рабочих | 7388,0 | 10,46 | 6279,0 | 9,54 | -1109,0 | -1,57 |
| Расходы по эксплуатации машин и механизмов | 9348,0 | 13,24 | 9000,0 | 13,68 | -348,0 | -0,49 |
| Итого прямые затраты | 59548,0 | 84,32 | 49563,0 | 75,34 | -9985,0 | -14,13 |
| Накладные расходы | 11076,0 | 15,68 | 16222,0 | 24,66 | +5146,0 | +7,29 |
| ВСЕГО | 70624,0 | 100,0 | 65785,0 | 100,0 | -4839,0 | -6,85 |
Приведенные в таблице 9 данные свидетельствуют об изменении структуры себестоимости СМР в 2004 году по сравнению с запланированной.
Снижение затрат на заработную плату и материалов является положительным фактором. Проявляется тенденция снижения затрат и по расходам на эксплуатацию машин и механизмов. Однако накладные расходы по сравнению со сметной стоимостью выше на 5146 тысяч рублей, что составило 24,66% удельного веса в себестоимости СМР за 2004 год.
Общая экономия себестоимости СМР составила 4839тысяч рублей или 6,85%. Образовалась она за счет экономии заработной платы на сумму 1109 тысяч рублей, расходов по эксплуатации машин и механизмов на 348 тысяч рублей и материалов на 8528 тысяч рублей.
Перерасход сметных затрат по статье «Накладные расходы» уменьшил общее снижение фактической себестоимости на 5146 тысяч рублей.
Фактический предельный уровень затрат на 1 рубль СМР составил 93 рубля.
Приведенные в таблице 10 данные за 2005 год показывают снижение затрат на заработную плату на 438 тысяч рублей с одновременным ростом стоимости материалов на 882 тысяч рублей, что является следствием повышения степени сборного строительства и снижения тем самым затрат живого труда на строительной площадке. Положительно характеризует организацию работы и снижение накладных расходов на 609 тысяч рублей. Снижение удельного веса затрат на эксплуатацию машин и механизмов в общем объеме себестоимости с 7,29 до 6,40% связано с уменьшением организации производства работ на строительной площадке.
Общая экономия себестоимости СМР составила 844 тысяч рублей или 1,21%.
Образовалась она за счет экономии заработной платы на сумму 438 тысяч рублей, расходов по эксплуатации машин и механизмов и накладных расходов.
Перерасход сметных затрат по статье «Материалы» уменьшил общее снижение фактической себестоимости на 882 тысяч рублей.
Фактический уровень затрат в 2005 году на 1 рубль СМР составил 99 рублей
Таблица 10 - Состав и структура себестоимости СМР за 2005 год
| Статьи затрат |
Сметная стоимость, тыс.руб. |
Уд. вес, в сметной стоимости, % |
Фактическая себестоимость, тыс.руб. |
Уд. вес, в себестоимости, % |
Отклонения от сметной стоимости, тыс. руб. |
Влияние статьи затрат на снижение себестоимости, % |
| Материалы | 43483,0 | 61,83 | 44365,0 | 63,85 | +882,0 | +1,25 |
| Заработная плата рабочих | 7687,0 | 10,93 | 7249,0 | 10,43 | -438,0 | 0,63 |
| Расходы по эксплуатации машин и механизмов | 5129,0 | 7,29 | 4450,0 | 6,40 | -679,0 | -0,96 |
| Итого прямые затраты | 6299,0 | 80,05 | 56064,0 | 80,68 | -235,0 | -0,34 |
| Накладные расходы | 14028,0 | 19,95 | 13419,0 | 19,32 | -609,0 | -0,87 |
| ВСЕГО | 70327,0 | 100,0 | 69483,0 | 100,0 | -844,0 | -1,21 |
В таблице 11 по составу и структуре себестоимости СМР за 2006 год наблюдается, как и в прошлые годы, тенденция к снижению фактических затрат от сметных.
Затраты по статье »Материалы» меньше сметной стоимости на 2454 тысячи рублей, «Заработная плата рабочих» на 1587 тысяч рублей.
Однако произошел перерасход сметных затрат по статье «Накладные расходы» - на 2641 тысячу рублей. Общая экономия себестоимости СМР составила 1417 тысяч рублей или 3,04%.
Образовалась за счет экономии по статьям: материалы, основная заработная плата рабочих, расходы по эксплуатации машин и механизмов.
Таблица 11- Состав и структура себестоимости СМР за 2006 год
| Статьи затрат |
Сметная стоимость, тыс.руб. |
Уд. вес, в сметной стоимости, % | Фактическая себестоимость, тыс.руб. | Уд. вес, в себестоимости,% | Отклонение от сметной стоимости, тыс.руб. | Влияние статьи затрат на снижение себестоимости, % |
| Материалы | 24363,0 | 52,30 | 21909,0 | 48,51 | -2454,0 | -5,27 |
| Заработная плата рабочих | 5782,0 | 12,41 | 4195,0 | 9,29 | -1587,0 | -3,41 |
| Расходы по эксплуатации машин и механизмов | 6617,0 | 14,20 | 6600,0 | 14,61 | -17,0 | -0,04 |
| Итого прямые затраты | 36762,0 | 78,91 | 32704,0 | 72,41 | -4058,0 | -8,72 |
| Накладные расходы | 9819,0 | 21,09 | 12460,0 | 27,59 | +2641,0 | +5,68 |
| ВСЕГО | 46581,0 | 100,0 | 45164,0 | 100,0 | -1417,0 | -3,04 |
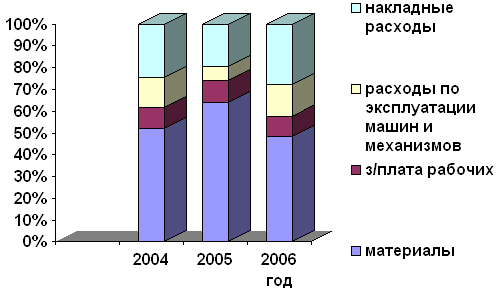
Рис. 2 - Структура фактической себестоимости за 2004-2006 гг.
На рисунке 2 мы видим, что за анализируемый период наибольший удельный вес в структуре фактической себестоимости занимает статья «Материалы» (в среднем 55 %), а наименьший – статья «Заработная плата рабочих»- 10 %.
Накладные расходы в структуре фактической себестоимости составляют более 23 %, расходы по эксплуатации машин и механизмов более 11 %.
На примере объекта «Удлинение приемоотправочных путей ж/д станции на участке Лихая-Ростов» заказчик ООО «Мир» определим себестоимость строительных работ.
Таблица 12 - Исходные данные для анализа себестоимости по объекту Лихая-Ростов, тыс.руб.
|
Показатель |
Сумма статей затрат, тыс. руб. |
Удельный вес в сметной стоимости, % |
| Сметная стоимость | 25073,0 |
100,0 |
| в том числе: материалы | 17188,0 | 68,55 |
| расходы по эксплуатации машин и механизмов | 1283,0 | 5,12 |
| заработная плата | 1521,0 | 6,06 |
| прямые затраты | 19992,0 | 79,73 |
| накладные расходы | 5081,0 | 20,27 |
Сметная стоимость СМР в ценах 1991 года – 1320 тысяч рублей, компенсация в связи с увеличением цен и тарифов по сравнению со сметной стоимостью 23754 тысячи рублей. Итого сметная стоимость работ составила 25073 тысячи рублей. Теперь по данным бухгалтерского учета (ж/о № 10) проведем анализ фактической себестоимости и сметной стоимостью. Приведенные в таблице 13 данные свидетельствуют об изменении структуры себестоимости СМР по сравнению с запланированной. При монтаже рельсошпальной решетки и балластировки по этому объекту были использованы ж/б шпалы взамен деревянных, что привело к снижению затрат заработной платы на 3036 рублей. Также балластировка пути производилась щебеночным балластом взамен гравийного в результате чего произошла экономия по статье.
Таблица 13 - Структура себестоимости СМР по объекту 2014
| Статья затрат | По сметной стоимости, тыс.руб. | Уд. вес в сметной стоимости, % | По фактической себестоимости, тыс.руб. | Уд. вес в себестоимости, % | Отклонение от сметной стоимости, тыс. руб. | Влияние статьи затрат на снижение себестоимости, % |
| Материалы | 17188,0 | 68,55 | 15445,0 | 66,53 | -1743,0 | -6,95 |
| Заработная плата рабочих | 1521,0 | 6,06 | 1518,0 | 6,54 | -3,0 | -0,01 |
| Расходы по эксплуатации машин и механизмов | 1283,0 | 5,12 | 1222,0 | 5,26 | -61,0 | -0,24 |
| Итого прямые затраты | 19992,0 | 79,73 | 18185,0 | 78,33 | -1807,0 | -7,21 |
| Накладные расходы | 5081,0 | 20,27 | 5031,0 | 21,67 | -50,0 | -0,20 |
| ВСЕГО | 25073,0 | 100,0 | 23216,0 | 100,0 | -1857,0 | -7,41 |
«Материалы» на 1742851 рублей. Фактический удельный вес этой статьи в общей структуре себестоимости составил 66,53 %
Общая экономия СМР составила 1857283 рубля или 7,41%. Образовалась она за счет экономии по всем статьям затрат: материалы – на 6,95%; заработная плата – 0,01%; расходы на эксплуатацию механизмов – 0,24%; накладные расходы – 0,20%.
Фактический уровень затрат на 1 рубль СМР составил 92, 59 руб. в том числе:
материалы – 61,60 руб.;
заработная плата рабочих – 6,05 руб.;
расходы по эксплуатации машин и механизмов – 4,88 руб.;
накладные расходы – 20,06 руб.
Расчеты с заказчиком ООО «Мир» за выполненные работы ведется в
СМП-334 на счете 62 «Расчеты с покупателями и заказчиками» в журнале-ордере № 11. По дебету данного счета в корреспонденции со счетом 90 «Продажи», субсчет «Выручка» отражаются суммы, на которые предъявлены расчетные документы. Основанием для расчетов за выполненные работы являются справки о стоимости выполненных работ и затрат по форме № КС-3, подписанные заказчиками (генподрядчиками).
Дебет счета 62 «Расчеты с покупателями и заказчиками»
Кредит счета 90 «Продажи»- 25073426 рублей - отражена задолженность заказчика ООО «Мир» за выполненные СМР (приложение 6);
Дебет счета 90 «Продажи»
Кредит счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет Н.1 «НДС» - 4178904,33 рубля, выделен НДС;
Дебет счета 90 «Продажи»
Кредит счета 20 «Основное производство»- 23216143,42 рубля, списаны фактические затраты на выполнение СМР по объекту «Лихая-Ростов»;
Дебет счета 51 «Расчетные счета»
Кредит счета 62 «Расчеты с покупателями и заказчиками»- 25073426 рублей заказчик ООО «Мир» перечислил за выполненные работы;
Дебет счета 76 «Расчеты с разными дебиторами и кредиторами», субсчет Н.1 «НДС»
Кредит счета 68 «Расчеты по налогам и сборам «, субсчет 2 «НДС»- 4178904,33 рубля выделен НДС к уплате в бюджет при поступлении выручки от ООО «Мир»;
Дебет счета 68 «Расчеты по налогам и сборам»
Кредит счета 51 «Расчетные счета»-4178904,33 рубля - перечислен НДС с выручки в бюджет;
Дебет счета 90 «Продажи»
Кредит счета 99 «Прибыли и убытки» - 1857282,58 рубля - отражена прибыль от выполненных СМР по объекту «Лихая-Ростов».
Заключение
Строительство является одной из важнейших отраслей хозяйства страны. Совершенствование системы управления строительной организации неразрывно связано с развитием бухгалтерского учета, который дает возможность контролировать и анализировать достижение поставленных целей, получать своевременную достоверную и объективную информацию, необходимую для подготовки и обоснования управленческих решений.
Учет производственных затрат строительной организации является основой всей системы ее управления, так как именно на основе данных производственного учета формируется информация о фактических издержках, а значит создаются основы для определения фактического финансового результата строительной организации.
Себестоимость строительно-монтажных работ – важнейший фактор экономических показателей работы строительных организаций. Определение себестоимости СМР, производимой продукции и услуг, других видов деятельности строительных организаций - задача бухгалтерского учета в строительстве.
На основе проведенного анализа можно сделать вывод:
за анализируемый период резко сократилась прибыльность предприятия. Так, показатель рентабельности уменьшился с 3,79 % до 1,87 %, а выручка сократилась на 84524 тысячи рублей.
За анализируемый период объем выполненных строительно-монтажных работ значительно сократился: в 2006 году он составил 47821 тысячу рублей, что на 84524 тысячи меньше чем в 2004 году.В связи с уменьшением объемов работ сократилась численность работников на 35 %.
Собственный капитал в структуре источников средств предприятия составил около 10%, а заемные средства 90%. Примерно 50% в стуктуре источников средств организации принадлежит кредиторской задолженности.
Наибольший удельный вес в составе кредиторской задолженности составляет задолженность перед бюджетом – 34,88 %, и по социальному страхованию – 22,47%. Задолженность по оплате труда превышает 20% и к концу 2006 года составила 935 тысяч рублей.
Наибольшую долю дебиторской задолженности занимает задолженность заказчиков за выполненные работы. В 2006 она составила 11335 тысяч рублей или 98,42 % в составе дебиторской задолженности.
Удельный вес собственных оборотных средств в составе оборотных средств за исследуемый период сократился на 10,45 % и к 2006 году составил 3,02%
Коэффициент обеспеченности собственными оборотными средствами ниже максимального значения 0,1. В 2006 году Косс составил - 0,06 %, что свидетельствует о недостатке собственных оборотных средств, а также о неустойчивом финансовом положение организации.
Коэффициент финансовой независимости показывает, что всего лишь 13 % активов организации покрывается за счет собственного капитала (обеспечивается собственными источниками формирования), т.е. собственникам принадлежит только 13 % стоимости имущества организации. Оставшаяся часть активов -87 % покрывается за счет заемных средств.
Но наблюдается незначительное уменьшение финансовой зависимости от привлеченного капитала: в 2004 году - 93 %, а в 2006 году – 87 %.
Коэффициент платежеспособности показывает, что на 1 рубль полученной среднемесячной выручки, приходится 42 % заемных средств.
10) За исследуемый период фактический уровень затрат на 1 рубль СМР составил 96 рублей. Наибольший удельный вес в структуре фактической себестоимости занимает статья «Материалы» (в среднем 55%), а наименьший - статья «Заработная плата рабочих» – 10%. Накладные расходы в структуре фактической себестоимости составляют более 23%, расходы по эксплуатации машин и механизмов более 11%.
В целом можно сказать, что предприятие находится в сложном финансово-экономическом положении. В создавшихся условиях руководство должно принять все меры для привлечения потенциальных заказчиков, увеличения объемов работ, повышения доходности предприятия.
Для целей управления и планирования в бухгалтерском учете СМП №334 филиал ОАО «Кавтрансстрой» организуется учет расходов по статьям затрат: материалы, расходы на оплату труда рабочих, расходы по содержанию и эксплуатации строительных машин и механизмов и накладные расходы.
СМП №334 является подрядной организацией, учет затрат на строительство осуществляется позаказным методом.
Установленная группировка затрат обеспечивает выделение затрат, связанных со строительством конкретных объектов, которые могут быть прямо включены в себестоимость. Прямые затраты списываются на счет 20 «Основное производство». На счетах 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы» собираются косвенные затраты, которые затем распределяются пропорционально заработной плате рабочих и относятся на счет 20 «Основное производство».
Фактическая себестоимость строительно-монтажных работ сравнивается данными сметной стоимости и выявляются финансовые результаты по выполненным работам.
Принятие своевременных управленческих решений в значительной мере зависит от регламентации процессов формирования статей затрат и установления их оптимального состава. Как показывает практика, способы группировки статей затрат строительных организаций значительно устарели и не соответствуют современным потребностям менеджмента строительного производства.
Существующая группировка затрат имеет ряд недостатков. Так, порядок включения расходов в отдельные статьи затрат, применяемый в настоящее время, в ряде случаев искажает реальную структуру затрат на производство и калькулирование себестоимости в строительстве. Данное замечание, в частности, касается формирования издержек основного строительного производства средних и крупных строительных организаций, имеющих многоотраслевую структуру, в составе которых находятся вспомогательные производства. Это связано с тем, что нередко в качестве критерия распределения затрат выступает не только их экономическое содержание, но и место их осуществления и назначение, таким образом происходит смешение классификационных характеристик.
Действующая классификация калькуляционных статей не позволяет получать исчерпывающую информацию, необходимую для успешного управления строительной организацией и принятия качественных решений. В строительстве в отличие от других отраслей применяется ограниченное количество калькуляционных статей, причем отдельные укрупненные статьи включают расходы, которые имеют различное экономическое содержание и назначение.
Таким образом, применяемые в настоящее время многими хозяйствующими субъектами в области строительства методы учета формирования себестоимости не отвечают потребностям управленческой и экономической работы. Это обусловливает необходимость разработки такой классификации статей затрат, которая позволит установить достоверную связь между затратами и определяющими их производственными процессами.
Чтобы повысить аналитичность, оперативность и усилить контроль за производственными затратами и калькулированием себестоимости в строительстве, следует, на мой взгляд, пересмотреть методологические основы организации аналитического учета и формирования статей затрат.
Для достижения данной цели необходимо разработать принципиально новую номенклатуру статей затрат на производство в строительстве. Такая классификация калькуляционных статей должна позволить включать затраты в себестоимость конечной строительной продукции методом, основанным на соблюдении единства классификационных признаков, более полно учитывающим специфику и особенности, характерные для строительного комплекса в современных условиях. Кроме того, организация управленческого учета требует разработки такой номенклатуры статей затрат, которая наиболее полно отвечает целям отдельно взятой строительной организации. Как правило, чем детальнее структура калькуляции себестоимости строительной продукции, тем эффективнее она для целей системы управления затратами и себестоимостью. В применяемой ныне номенклатуре не выделены такие существенные статьи затрат, как «Расходы на погашение налоговых обязательств», «Расходы