Учет приобретения основных средств
1) первоначальной или текущей стоимости временно неиспользуемых основных средств;
2) первоначальной или текущей стоимости основных средств, находящихся в эксплуатации, по которым полностью начислена амортизация;
3) наличии и ограничении по праву собственности на основные средства, отданные в залог в качестве гарантии за обязательства;
4) непогашенных обязательствах по приобретению основных средств;
5) стоимости незавершенного строительства на конец отчетного периода;
6) стоимости отдельных видов основных средств на конец отчетного периода, выбывших из эксплуатации, но числящихся в составе основных средств с целью дальнейшей их реализацией;
7) учетной политике, связанной с затратами на постановление основных средств. [7, с.23]
При этом для установления реальной балансовой стоимости основных средств необходимо производить инвентаризацию с целью фактического наличия основных средств и контроля за их сохранностью. Инвентаризация проводится в соответствии с действующими нормативными и правовыми актами Республики Казахстан. Таким образом, будет обеспечиваться достоверность данных финансовой отчетности. [7, с.23]
Если основные средства приобретаются с отсрочкой платежа на период, превышающий обычные условия кредитования, тогда фактические расходы на приобретение будут равными цене покупки. В этом случае разность между ценой покупки и суммарными выплатами признается в финансовой отчетности как расходы на выплату процентов в течении периода кредитования, если она не подлежит капитализации. [10, с.211]
Приказом Министра финансов Республики Казахстан от 22 декабря 2005 года № 426 Утверждена Инструкция (основа) по разработке рабочего плана счетов бухгалтерского учета для организаций, составляющих финансовую отчетность в соответствии с международными стандартами финансовой отчетности. [3]
Для того чтобы перейти на бухучет по МСФО, недостаточно только перенести остатки на начало периода, а необходим целый ряд мероприятий (например, признание долгосрочных активов, товарно-материальных запасов, обязательств и др.) в свете требований МСФО.
Проблема оценки и учета основных средств является наиболее важной для казахстанских предприятий при подготовке отчетности, соответствующей международным стандартам (МСФО), что вызвано высокой долей основных средств в составе активов для большинства казахстанских предприятий.
Поэтому актуальным является проведение переоценки основных средств. Для этого предлагается воспользоваться одним из шести необязательных исключений, заложенных в стандарте МСФО 1 "Первое применение МСФО". Согласно данному исключению, которое, кстати, можно применять и для некоторых видов нематериальных активов, при наличии достоверной переоценки, которая дает стоимость основных средств, близкую к его балансовой стоимости по "историческому" подходу, а также к справедливой стоимости этих основных средств, такую стоимость можно принять в качестве предполагаемой (deemed) стоимости на дату переоценки. После этого можно "начать новую жизнь" таких основных средств в учете по МСФО - определить срок оставшегося полезного использования, а следовательно, и амортизационные отчисления и учитывать далее такие основные средства по "исторической" схеме, т.е. принять полученную предполагаемую стоимость за первоначальную стоимость основных средств, и далее в балансе это основное средство учитывать по принципу: первоначальная стоимость минус амортизация минус убытки от обесценения.
В результате организация сможет снизить затраты на ежегодную переоценку основных средств, а также (что важно при недооцененных активах) показать основные средства по более близкой к истине стоимости, повысив свои чистые активы. Исключение из прочих МСФО в отношении использования предполагаемой стоимости выгодно применять организациями, которые имеют старые недооцененные активы либо данные по основным средствам, которые утеряны или недостоверны. [25]
Заключение
В условиях рыночной экономики значительно возрастает роль бухгалтерского учета как важнейшего средства получения полной и достоверной информации об имуществе предприятия и его обязательствах и своевременного доведения этих сведений до пользователей.
Бухгалтерский учет на предприятии регулируется Законjv РК "О бухгалтерском учете и финансовой отчетности" от 28.02.2007 года № 234-111., [2] стандартами бухгалтерского учета, а для ряда организаций - международными стандартами финансовой отчетности (МСФО) и другими нормативными и законодательными актами, а также учетной политикой и другими распорядительными актами руководства предприятия.
В связи с расширением прав предприятий в области постановки и ведения бухгалтерского учета перед бухгалтерскими службами возникает проблема оптимальной организации учета различных объектов: основных средств, процессов производства и реализации, расчетов, капитальных и финансовых вложений и др.
В настоящее время все производственные предприятия, а особенно крупные и средние занимают особое место в развитии экономики Казахстана - поскольку осуществляют свою деятельность практически во всех отраслях. На их балансе находится основной объем основных средств, составляющий важнейшую часть национального богатства страны.
Данная курсовая работа рассматривает широкий круг вопросов, связанных с учетом поступления основных средств. В результате проделанной работы можно сделать следующие выводы:
основные средства представляют собой материальные активы, действующие в течение длительного периода времени (более одного года) в качестве средств труда, как в сфере материального производства, так и в непроизводственной сфере.
для учета основных средств вследствие их разнообразия по составу и назначению необходима классификация. Наиболее значимой является типовая классификация, на основании которой установлены нормы амортизации, в соответствие с ней ведется учет основных фондов, составляется отчетность о наличии и движении основных средств;
независимо от организационно-правовой формы собственности предприятия, учет основных средств организуется в бухгалтерии в разрезе инвентарных объектов, каждому из которых присваивается инвентарный номер;
основные средства могут оцениваться как в натуральных, так и в стоимостных показателях. Последние являются базой для составления баланса и годового отчета и могут быть следующих видов: первоначальная, восстановительная и остаточная стоимость;
синтетический учет основных средств осуществляется для предприятий, ведущих учет по Типовому плану счетов - на счетах подраздела 12 "Основные средства", для предприятий, осуществивших переход к Рабочему плану счетов, составленному по МСФО - на счетах группы счетов 2410 "Основные средства".
главными вопросами в учете основных средств, как отмечено в СБУ 6 "Учет основных средств", является определение: момента признания, первоначальной стоимости, срока полезной службы, порядка начисления амортизации и отражения результатов от их выбытия.
На рассматриваемом предприятии ТОО "Агат" бухгалтерский учет ведется в соответствии с СБУ 6 "Учет основных средств" и МСФО 16 "Основные средства". Основные средства данного предприятия имеют правильную классификацию, своевременно, качественно и достоверно происходит учет поступления, перемещения и выбытия основных средств. Бухгалтерами правильно заполняются первичные документы по учету основных средств. В установленные сроки проводится переоценка и инвентаризация основных средств. Заключены договоры о полной материальной ответственности с лицами, ответственными за сохранность вверенных им основных средств предприятия. При проведении инвентаризации создается комиссия, с материально-ответственных лиц берутся расписки, правильно составляются инвентаризационные описи и сличительные ведомости.
Правильно ведется на предприятии и синтетический учет основных средств. Для учета основных средств применяются счета группы счетов 2410 "Основные средства".
В настоящее время предприятия получают возможность проявления инициативы в области постановки и ведения бухгалтерского учета, что требует от бухгалтеров некоторых творческих способностей и много знаний для оптимизации учета. Многое затрудняет деятельность бухгалтеров: трудность перехода к современной системе и работы в условиях развивающихся рыночных отношений, недостаточность опыта работы в таких условиях, отсутствие положительных примеров, несовершенство и противоречивость подзаконных актов.
Практическое решение вышеназванных проблем требует серьезной перестройки системы бухгалтерского учета основных средств. В настоящее время, в связи с внедрением МСФО многие методологические аспекты проблемы бухгалтерского учета основных средств претерпели существенное изменение и утратили свое практическое значение.
Список использованной литературы
Гражданский Кодекс Республики Казахстан (Особенная часть). Комментарий (постатейный). - 2-е изд., испр. и доп. / Под ред. М.К. Сулейменова, Ю.Г. Басина. - Алматы: Жеті жарғы, 2003. - 634с.
Закон РК "О бухгалтерском учете и финансовой отчетности" от 28.02.2007 года № 234-111.
Инструкция (основа) по разработке Рабочего плана счетов для организаций, составляющих финансовую отчетность в соответствии с Международными стандартами финансовой отчетности (приказ МФ РК от 22.12.2005г. №426)
О выдаче гражданам и юридическим лицам актов на право собственности на земельный участок, право постоянного землепользования Постановление правительства Республики Казахстан от 8 апреля 1996 года №402 (с изменениями от 26.07.2001г.)
О земле. Закон Республики Казахстан от 24.01.2001г. за №152-II // Ведомости Парламента Республики Казахстан, 2001 - №4
Послание Президента РК Н.А. Назарбаева народу Казахстана "Новый Казахстан в Новом мире" от 28 февраля 2007г.
Стандарты бухгалтерского учета. СБУ № 6 "Учет основных средств". Методические рекомендации к стандарту бухгалтерского учета № 6 "Учет основных средств", Алматы, "ЮРИСТ", 2002 г.
Меньшова Н.И. Самоучитель по бухучету и налогообложению. Алматы: Изд-во Бико, 2006
Мычкина О.В. МСФО: рекомендации по применению рабочего плана счетов. Практическое пособие. - Алматы: Центральный дом бухгалтера, 2006 - 104с.
Нурсеитов Э.О. Бухгалтерский учет в организациях/ учебное пособие. - Алматы, 2006. - 472с.
Попова Л.А. Бухгалтерский учет: Финансовый аспект - Учебное пособие. Караганда, 2003 - 257с.;
Радостовец В.К., Радостовец В.В., Шмидт О.И. Бухгалтерский учет на предприятии. Алматы, Центраудит-Казахстан, 2002 г.
Сейдахметова Ф.С. Современный бухгалтерский учет. учебное пособие. Издание 2-е переработанное и дополненное. - Алматы: ТОО "Издательство LEM", 2005. - 548с.
Терехова В.А. Международные и национальные стандарты учета и финансовой отчетности. СПб: Питер, 2005 - 311с.
Толпаков Ж.С. Бухгалтерский учет основных средств. Караганда, - 2000.
Торшаева Ш.М. Теория бухгалтерского учета, Караганда; Полиграфия, 2000г. - 155с.
Тулешова Г.К. Финансовый учет и отчетность в соответствии с международными стандартами. Часть I - Алматы, 2004. - 270с.
Аскарова Э.Р. Об изменениях в учетной политике предприятия… // Бюллетень бухгалтера, № 12, март 2004г., с.16-17.
Гилек Ю. Н Международные стандарты финансовой отчетности. Краткий перекрестный конспект-комментарий // Вопросы учета и налогообложения. - 2006, №4. - с.7-19
Гумилева Е.Н. Основные средства: приобретение и списание в конце года // Бюллетень бухгалтера, № 52, декабрь 2003г., с.18-20.
Жандосова И.А. Учет основных средств // Бухучет на практике, № 1, январь 2004 г., с.3-60.
Питаева Ж. Разработка амортизационной политики в соответствии со стратегией развития предприятия // Бюллетень бухгалтера, № 35, август 2004 г., с.14-17.
Полтушев Д., Мамонтова О. Инвентаризация активов: подтверждение достоверности данных учета // Бюллетень бухгалтера, № 50, дек. 2004г., с.8-12.
Рысакова З.А. О состоянии основных средств крупных и средних предприятий Республики Казахстан // Бюллетень бухгалтера, № 41, октябрь 2004г., с.6.
Эльгер П.А. Проблемы оценки и переоценки основных средств при переходе к МСФО // Вопросы учета и налогообложения. - 2006, №5. - с.9-12
Приложение 1
 ТОО
"Агат" Утверждаю
Руководитель предприятия
Корсаков И.Н.
Акт приемки-перемещения основных средств (сокращенный)
|
Номер документа |
Дата составления |
| 1 | 10.07.03г. |
| Наиме-нование | Полу-чатель, цех, отдел | Корреспон-денция счетов | Перво-начальная стоимость | Инвен-тарный номер | Срок службы, лет | норма аморт. отчислений | |
| дебет | кредит | ||||||
|
произв. здание |
01 | 2412 | 5020 | 100000 | 20 | 01001 | 8% |
| склад | 02 | 2412 | 5020 | 80000 | 20 | 01002 | 8% |
На основании приказа учредителя ТОО "Агат" Корсакова И.Н. о внесении производственного сооружения и здания склада в уставный капитал ТОО "Агат"
От 9 "07" 2003 №17 произведен осмотр производственного сооружения и здания склада, принимаемого в эксплуатацию от Корсакова И.Н. в качестве вклада в уставный капитал.
Объект находится по адресу: г. Караганда, 16-21а
| Наименование | Вид сооружения по классификации ОС | Год постройки | Дата ввода в эксплуатацию | Номер технического паспорта |
| произв. здание | 01 | 1999 | 10.07.2003 | CS-65945 |
| склад | 02 | 1999 | 10.07.2003 | AD-15478 |
Краткая характеристика объекта: здания склада предназначено для хранения сельскохозяйственной продукции, производственное сооружение представляет собой 1-но этажное здание, предназначенное для установки и работы производственно-технологического оборудования.
Объект техническим условиям соответствует.
Заключение комиссии: - Здания принять в эксплуатацию и поставить на баланс ТОО "Агат"
Председатель комиссии:
Директор ТОО "Агат" ___________ Самойлюк В.Ф.
Члены комиссии:
Инженер ____________Скоков П.А.
Мастер по производству ____________Тимошенко А.П.
Гл. бухгалтер ____________Сирина А.М.
М.П.
Отметка в бухгалтерии об открытии карточки ОС 10.07.03 г.
Гл. бухгалтер Сирина А.М.
 Приложение
2
 Первичная
документация
по учету движения
основных средств
| Наименование документов | Кем составляются документы | Какие операции оформляются документами |
| Оформление операций по поступлению основных средств | ||
|
Акт приема-передачи основных средств (форма № ОС-1) |
Приемочной комиссией предприятия, принимающего основные средства |
Приемка основных средств: а) построенных или приобретенных в порядке капитальных вложений; б) приобретенных за счет финансирования целевых мероприятий или спецфондов; в) поступивших безвозмездно; г) купленных у различных организаций. |
| Оформление операций по выбытию основных средств | ||
|
Акт приема-сдачи отремонтированных, реконструированных и модернизированных объектов (форма № ОС-3) |
Представителями предприятий или цехов, сдающих и принимающих основные средства | Принятие основных средств из капитального ремонта, реконструкции и модернизации. |
|
Акт приема-передачи основных средств (форма № ОС-1) Акт о ликвидации основных средств (форма № ОС-4) |
Приемочной комиссией предприятия, принимающего основные средства. Комиссией предприятия. |
Передача основных средств другому субъекту. Выбытие основных средств в случаях полной либо частичной ликвидации. |
| Оформление операций по перемещению основных средств внутри предприятия | ||
| Накладная на внутреннее перемещение основных средств (форма № ОС-2) | Работниками предприятия, сдающими и принимающими основные средства. |
Перемещение основных средств из одного цеха (отдела) в другой. Передача основных средств в ремонт. Передача основных средств со склада (из запаса) в эксплуатацию. Передача основных средств из эксплуатации на склад (в запас). |
Приложение 3

ТОО "Агат"
Инвентарный список основных средств
|
№ доку- мента |
Дата составления |
Код структурной единицы предприятия |
Вид производства |
Цех (отдел) |
Участок (линия) | Бригада |
| 2 | 05.01.04 | 01 | основн. | 1 | 05 | 03 |
Машины и оборудование
| Инвентарная карточка или запись в инвентарной | Инвентарный номер | Полное наименование объекта | Признак собственности | Стоимость, тенге | Выбытие (перемещение) | ||||
| документ | причина выбытия (перемещения) | ||||||||
| номер | дата | дата | номер | Наиме-нование | код | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 194 | 21.04.04 | 04343 | Автомашина Оpel | собств. | 485200 | ||||
| 195 | 20.11.05 | 04344 | Холодильник слоевой Г-45 | собств. | 374000 | ||||
| 196 | 07.01.06 | 04345 | Принтер НР 1160 | собств. | 37150 | ||||
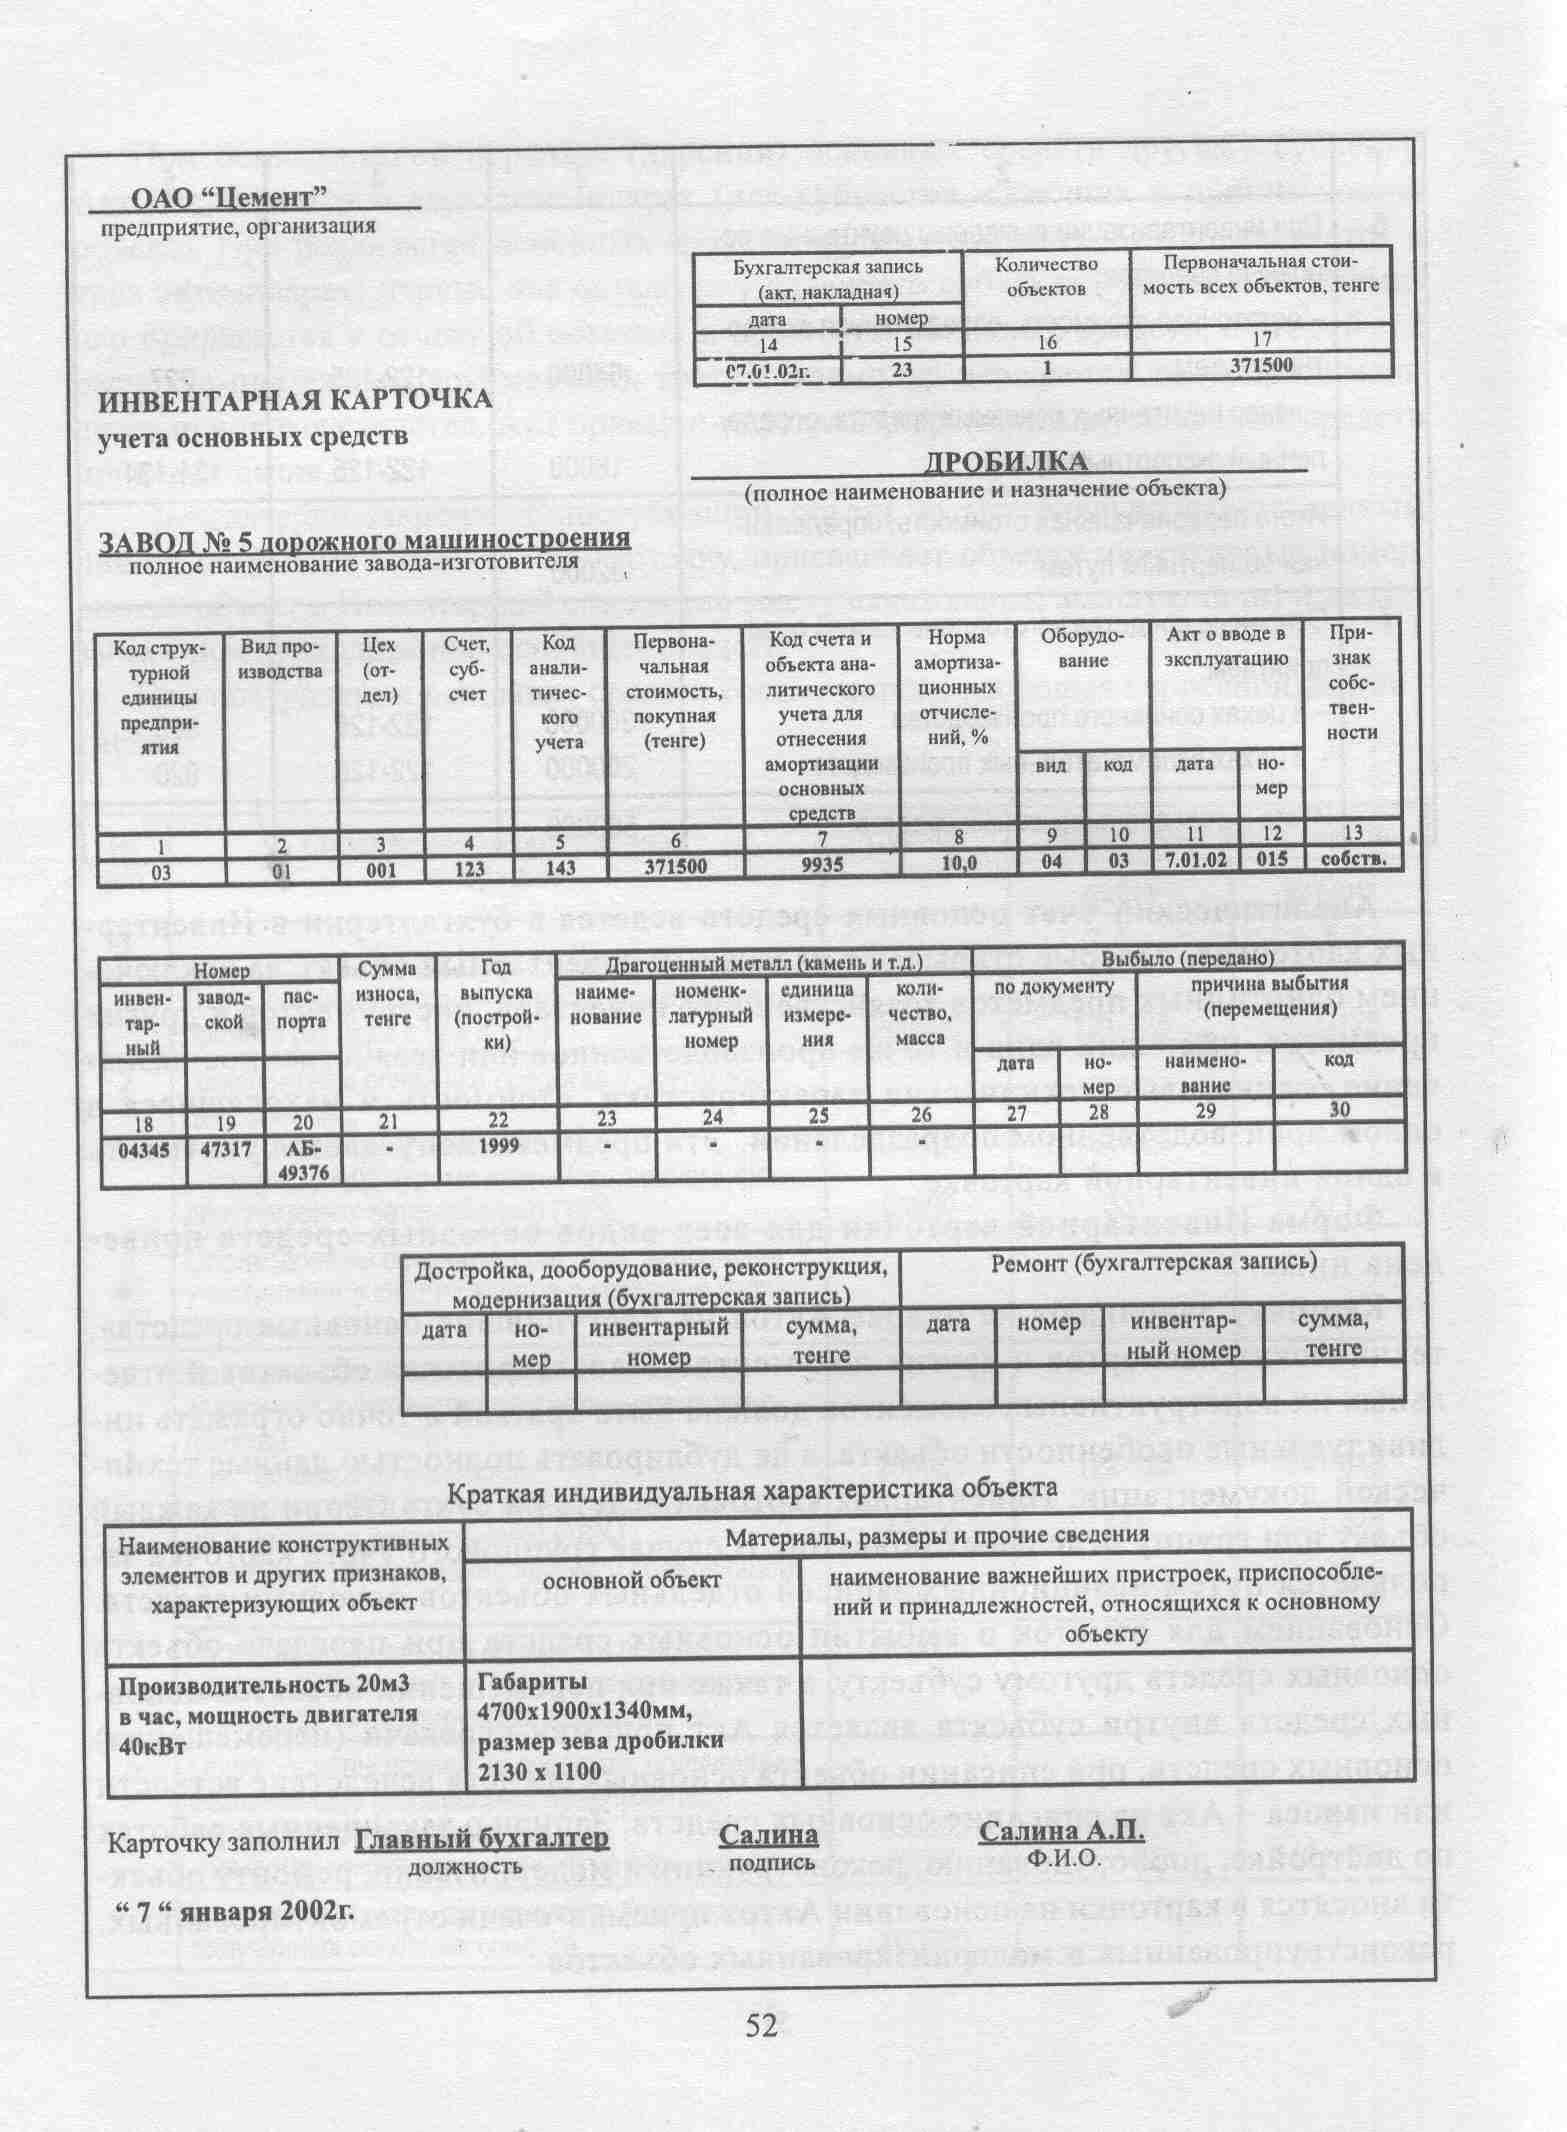
Приложение 4

Приложение 5

ТОО "Агат"
Опись инвентарных карточек по учету основных средств за период с 1 января 2006 года по 01.03.2006г.
Машины и оборудование
| Номер | Наименование объекта | Признак собственности | Отметка о выбытии | |
| карточки | инвентарный | |||
| 1 | 2 | 3 | 4 | 5 |
| 196 | 04345 | Принтер НР 1160 | собственные | |
| 197 | 04346 | Холодильник слоевой Г-45 | собственные | |
Приложение 6

ТОО "Агат"
Карточка учета движения основных средств
| № документа | Дата составления | Кол структурной единицы предприятия | Вид производства | Участок (линия) | Бригада |
| 4 | 05.01.06 | 01 | 02 | 03 | 04 |
Машины и оборудование
| Отчетные периоды | Наличие основных средств на 1 - е число отчетного периода | Поступило | Выбыло | |||
| всего | в том числе введено в действие | всею | в том числе ликвидировано |
в том числе безвозмездно передано |
||
| Январь | 9406000 | 1200300 | 1200300 |
- |
- |
|
| Февраль | 10606300 |
- |
- |
|||
| Март | 10606300 | 200000 | 200000 | 50300 | 50300 |
- |
| Итого за I квартал | 1400300 | 1400300 | 50300 | 50300 | ||
Размещено на