Организация учета труда и заработной платы на МУП ТВС "Первомайское"
Вознаграждения работникам могут быть представлены вследствие:
Правовых обязательств, возникающих в результате требований законодательства (соглашение и планы между компанией и работниками или их представителями).
Традиционных обязательств, которые возникают в результате сложившейся неформальной практики, когда у компании нет другой реальной альтернативы, как выплатить вознаграждение работникам.
Следует выделить два типа пенсионных планов:
– планы с установленными взносами: традиционное правовое обязательство компании может ограничиваться суммой, которую она согласилась внести в фонд. В этом случае актуарный (заключающийся в том, что вознаграждение будет меньше ожидаемого) инвестиционный риск (заключающийся в том, что инвестированных активов может оказаться недостаточно для покрытия предполагаемых вознаграждений) принимают на себя работники.
– пенсионные планы с установленными выплатами: обязательство компании заключается в обеспечении вознаграждений работникам. Актуарный риск заключается в том, что затраты на вознаграждение будут больше ожидаемых, и инвестиционный риск принимает на себя компания. [26, с. 93]
Краткосрочные вознаграждения работникам признаются в качестве расхода в тех случаях, когда работник предоставил услуги в обмен на вознаграждение или же компания имеет правовое (традиционное) обязательство по таким выплатам в результате событий, произошедших в прошлом (например, в соответствии с планами участия в прибыли).
Вознаграждения по окончании трудовой деятельности разделяются по планам с установленными взносами. Компания признает взносы, подлежащие уплате в пенсионный план с установленными взносами, в качестве расхода, когда работник предоставляет свои услуги в обмен на подобные взносы. Если взносы не подлежат уплате в полном объеме в течение 12 месяцев после окончания периода, в котором работник оказал соответствующие услуги, они должны дисконтироваться. [30, с. 145]
По планам с установленными платежами применяются следующие правила.
Компания определяет дисконтированную стоимость обязательств по пенсионному плану с установленными выплатами и справедливую стоимость активов плана с достаточной регулярность — с тем чтобы суммы, признанные в финансовой отчетности, существенно не отличались от сумм, которые будут определены на отчетную дату.
Компания должна использовать метод прогнозирования условной единицы для определения дисконтированной стоимости, а также соответствующей стоимости текущих и прошлых услуг. При данном методе каждый период предоставления услуг принимается для создания дополнительной единицы, дающей право на вознаграждение, а единица оценивается отдельно для определения окончательного обязательства.
Следует использовать беспристрастные и взаимно сопоставимые актуарные допущения в отношении демографических переменных (текучесть кадров и смертность) и финансовых переменных (будущее увеличение зарплаты и определенные изменения в вознаграждении).
Разницу между справедливой стоимостью планового актива и балансовой стоимостью обязательств по плану с установленными выплатами признают в качестве обязательств или актива.
Не допускаются к зачету активы и обязательства из разных планов.
Признаются в качестве расхода или дохода: чистая суммарная величина стоимости текущих услуг, расхода на проценты предполагаемого дохода на плановые активы актуарных прибылей и убытков, стоимость прошлых услуг и результат урезаний и расчетов по плану.
Признание стоимости прошлых услуг на равномерной основе на протяжении среднего периода времени.
Признаются прибыли (убытки), возникающие в результате урезания или окончательного расчета по плану с установленными выплатами на момент их осуществления. [26, с. 94]
Признаются соответствующие доли чистых накопленных актуарных прибылей или убытков, которые превышают большее их значение: 10% от дисконтированной стоимости обязательства по плану с установленными выплатами; 10% от справедливой стоимости активов плана.
К другим долгосрочным вознаграждениям применяются те же правила, что и для планов с установленными выплатами. Но в отношении актуарных прибылей и стоимости прошлых услуг требования к учету более просты — они признаются немедленно.
Событие, которое порождает обязательство в отношении выходного пособия, является прекращением службы работника. Компания должна признавать выходное пособие в том случае, когда, в соответствии с подробным формализованным планом, обязана:
– уволить работника до достижения им пенсионного возраста;
– предоставить выходное пособие в связи с тем, что работнику было предложено уволиться по собственному желанию. [26, с. 95]
Выходные пособия, которые подлежат выплате по истечении более чем 12 месяцев после отчетной даты, должны дисконтироваться.
Планы компенсационных выплат долевыми инструментами.
Конкретных требований по признанию и оценке данных стандарт не устанавливает. Устанавливаются только требования к раскрытию информации.
Основные требования к раскрытию информации:
Учетная политика предусматривает способы для признания различных видов вознаграждений работников:
– описание пенсионных планов;
– описание планов компенсационных выплат долевыми инструментами;
– основные актуарные допущения.
Отчет о прибылях и убытках и примечания фиксируют:
– расход, признанный по планам с установленными взносами;
– расход, признанный по планам с установленными выплатами, и линейные статьи отчета, в которые он включен;
– расход, признанный по планам компенсационных выплат долевыми инструментами.
Балансовый отчет и примечания отражают:
– описание признанных активов и обязательств по плану с установленными выплатами;
– сверку изменений активов и обязательств;
– суммы, включенные в справедливую стоимость активов плана;
– собственные финансовые инструменты компании;
– собственность компании и используемые ею активы;
– фактический доход на активы;
– обязательства, которые возникли по плану компенсационных выплат долевыми инструментами;
– финансовые инструменты, выпущенные и предназначенные для планов компенсационных выплат долевыми инструментами, справедливую стоимость финансовых инструментов;
– опционы, дающие право работникам на получение акций, предназначенных для планов компенсационных выплат долевыми инструментами. [26, с. 96]
2. Современное состояние использования трудовых ресурсов в МУП ТВС «Первомайское»
2.1 Краткая организационно-экономическая характеристика предприятия
Муниципальное Унитарное Предприятие тепловодоснабжения «Первомайское» (МУП ТВС «Первомайское») является муниципальным унитарным предприятием, учредителем и собственником имущества которого является Муниципальное Образование «Первомайский район» в лице Комитета по управлению муниципальным имуществом. Данное предприятие зарегистрировано в декабре 2000 г. (Постановление главы Муниципального Образования «Первомайский район» от 11 декабря 2000 года № 537). МУП ТВС «Первомайское» функционирует на основе Устава и осуществляет свою деятельность в соответствии с положениями Гражданского Кодекса РФ, Федерального Закона «О государственных и муниципальных унитарных предприятиях» от 14 ноября 2002 г. № 161-ФЗ и Закона Алтайского края «О порядке управления объектами права собственности Алтайского края».
МУП ТВС «Первомайское» расположено в с. Боровиха Первомайского района Алтайского края. Это предприятие создано с целью удовлетворения общественных потребностей в теплоснабжении, водоснабжении и оказании других жилищно-коммунальных услуг, его Уставный фонд составляет 105 тыс. рублей.
Источниками формирования имущества данного предприятия являются имущество, закреплённое за ним на праве хозяйственного ведения, прибыль по итогам года, доходы от участия в коммерческих и некоммерческих организациях, заёмные средства.
Для достижения указанных целей Предприятие осуществляет следующие виды деятельности:
– производство тепловой энергии (пара и горячей воды) котельными для отопления, горячего водоснабжения и других целей, распределение тепловой энергии по тепловым сетям среди потребителей (население, промышленные предприятия и т.п.) монтаж, наладка, ремонт и техническое обслуживание электротехнического и теплотехнического оборудования, аппаратуры и средств защиты электростанций, электрических сетей, тепловых сетей и котельных, контроль за техсостоянием, наладка и техническое испытание энергооборудования, реконструкция и капитальный ремонт технологического оборудования, паспортизация, организация освидетельствования сосудов, котлоагрегатов, производство электроэнергии тепловыми электростанциями, работающими на твердом, газообразном и жидком топливе, распределение электроэнергии по электрическим сетям среди потребителей (население, промышленные предприятия и т.п.), передача электроэнергии;
– сбор и очистка воды, распределение воды, организация сборов денежных средств по оплате населением услуг по теплоснабжению;
– установка и техническое обслуживание устройств управления системами центрального отопления;
– ремонт и техническое обслуживание домовых отопительных котлов малой теплопроизводительности и бойлеров;
– оптовая и розничная торговля бытовым жидким котельным топливом, углем, хранение и складирование нефти и продуктов ее переработки;
– новое строительство, реконструкция, капитальный и текущий ремонт зданий и сооружений;
– перевозки грузов по подъездным путям Предприятия;
– перевозки автомобильным грузовым специализированным транспортом различных грузов;
– производство общестроительных работ по прокладке местных трубопроводов систем горячего и холодного водоснабжения, отопления, канализационных сетей, местных систем газоснабжения и прочих местных трубопроводов, местных воздушных и кабельных линий связи и электропередачи.
МУП ТВС «Первомайское» - это головная организация. При МУП ТВС «Первомайское» созданы тепловые районы, в том числе:
Тепловой район № 1 (п. Сибирский)
Тепловой район № 2 (с. Первомайское)
Тепловой район № 3 (с. Березовка)
Тепловой район № 4 (с. Санниково)
Таблица 1 – Состав и структура выполненных работ, оказанных услуг в МУП ТВС «Первомайское» Первомайского района за 2005-2006 гг.
| Виды выполненных работ, оказанных услуг | 2005 г. | 2006 г. | В среднем за 2 года, % | ||
| тыс. руб. | % | тыс. руб. | % | ||
| Теплоснабжение, водоснабжение горячее | 41406 | 66,14 | 43844 | 58,06 | 62,10 |
| Водоснабжение холодное | 12747 | 20,36 | 15170 | 20,09 | 20,26 |
| Саночистка, местный выгреб | 1074 | 1,72 | 2347 | 3,11 | 2,42 |
| Вывоз сухого мусора | 669 | 1,07 | 857 | 1,13 | 1,10 |
| Канализация | 2332 | 3,72 | 2855 | 3,78 | 3,75 |
| Найм жилья, содержание жилищного фонда | 1552 | 2,48 | 1649 | 2,18 | 2,33 |
| Услуги бани | 68 | 0,11 | 70 | 0,09 | 0,10 |
| Ритуальные услуги | 17 | 0,03 | - | - | 0,02 |
| Прочее | 2742 | 4,38 | 8729 | 11,56 | 7,97 |
| Итого | 62607 | 100 | 75521 | 100 | 100 |
По данным таблицы 1 видно, что основными направлениями деятельности МУП ТВС «Первомайское» являются удовлетворение спроса населения, бюджетных и прочих организаций Первомайского района на услуги по теплоснабжению и водоснабжению (в среднем за 2 года – 62,10%). Кроме вышеназванных видов деятельности, данная организация оказывает другие услуги коммунального и бытового характера населению и организациям района: вывоз мусора, санитарная очистка, услуги бани, ритуальные услуги и др. На территории МУП «Первомайское» имеется железнодорожный тупик, оборудованный для выгрузки, хранения и отпуска угля. Предприятие принимает уголь от поставщиков, снабжает им котельные и реализует уголь населению района.
Эффективное использование имеющихся: техники, оборудования, производственных зданий и других основных средств оказывает существенное влияние на повышение производительности труда работников предприятий.
В общей системе экономических показателей, характеризующих деятельность предприятия, большое значение имеют показатели использования производственных фондов: фондовооруженность, фондоотдача и фондоемкость.
Анализ обеспеченности МУП «Первомайское» основными фондами и эффективности их использования проведем в таблице 2.
Таблица 2 – Вооруженность труда и показатели экономической эффективности использования основных средств в МУП ТВС «Первомайское» Первомайского района за 2005-2006 гг.
| Показатели | 2005г. | 2006г. | 2006г в % к 2005г |
| Среднегодовая стоимость основных средств, тыс. руб. | 99174,5 | 81455,5 | 82,13 |
| Среднегодовая численность работников, чел. | 523 | 496 | 94,84 |
| Фондовооружённость на 1 чел., тыс. руб. | 168,59 | 164,22 | 97,41 |
| Стоимость выполненных работ (оказанных услуг), тыс. руб. | 62607 | 75521 | 120,63 |
| Фондоотдача, руб. | 0,63 | 0,93 | 147,62 |
| Фондоёмкость, руб. | 1,58 | 1,08 | 68,35 |
Из таблицы 2 видно, что вооруженность труда в МУП «Первомайское» снижается, так показатель фондовооруженности в 2006 году составил 164,22 тыс. руб. на 1 человека, что меньше значения 2005 года на 2,59%. Это объясняется тем, что, несмотря на снижение среднегодовой численности работников на 5,16% в 2006 году по сравнению с 2005 годом, среднегодовая стоимость основных фондов сократилась более быстрыми темпами (почти на 18%).
Одним из важнейших показателей характеризующих использование фондов является фондоотдача. За два анализируемых года фондоотдача возрастает на 47,62%, что является положительной тенденцией. На это повлияло увеличение стоимости выполненных работ (оказанных услуг) на 20,63% и уменьшение среднегодовой стоимости основных фондов на 18%. Фондоёмкость сократилась на 31,65% и составила в 2006 году 1,08 руб. Отсюда следует, что на 1 рубль выполненных работ приходится около 1 рубля затрат на основные фонды. Данные таблицы свидетельствует об эффективном использовании основных средств, так как оптимальным является рост показателя фондоотдачи и уменьшение показателя фондоемкости.
Обобщающие показатели размера производства получают с помощью стоимостной оценки. Прямыми показателями размера предприятия принято считать объем производства товарной продукции, зависящей от объема производственных фондов, трудовых ресурсов, рационального их использования. Косвенными показателями являются среднегодовая численность работников, стоимость основных фондов, количество подразделений. Показатели размеров производства МУП приведены в таблице 3.
Таблица 3 - Размеры МУП «Первомайское» за 2005-2006гг.
| Показатели | 2005г | 2006г | Изменение в 2006г в % к 2005г |
| Выручка от реализации выполненных работ (оказанных услуг), тыс. руб. | 62607 | 75521 | 120,63 |
| Среднегодовая численность работников, чел. | 523 | 496 | 94,84 |
| Среднегодовая стоимость основных средств, тыс. руб. | 99174,5 | 81455,5 | 82,13 |
| Количество подразделений, шт. | 4 | 4 | 100,00 |
Исходя из данных таблицы 3, можно сделать вывод, что размеры производства постепенно увеличиваются за эти годы. В частности, это связано с такими показателями как стоимость выполненных работ (оказанных услуг), которая в 2006г составила 75521 тыс. руб. и является наибольшей на протяжении этого периода (по сравнению с 2005г она больше на 20,63%).
Что касается косвенных показателей, то только один из них (количество подразделений) в анализируемом периоде остается неизменным, остальные показатели имеют тенденцию к уменьшению: число среднегодовых работников в 2006г сократилось на 5,16%, стоимость основных средств на 17,87%. Таким образом, можно сделать вывод, что за анализируемый период основные показатели увеличиваются, а косвенные уменьшаются. Это говорит о том, что размеры производства увеличиваются за счет интенсивных факторов: увеличения производительности труда, эффективного использования фондов и т.д.
МУП ТВС «Первомайское» самостоятельно планирует свою деятельность и определяет перспективы развития и спроса на производимую им продукцию, выполняемые работы и оказываемые услуги. Основу планов составляют договоры, заказы, заявки покупателей, заказчиков, в том числе государственных и муниципальных органов.
В заключение организационно-экономической характеристики предприятия необходимо проанализировать финансовые результаты деятельности за последние два года (таблица 4).
Таблица 4 – Уровень и динамика показателей финансовых результатов деятельности МУП ТВС «Первомайское» Первомайского района за 2005г-2006г
| Показатели | 2005г | 2006г | Изменение в 2006г в % к 2005г |
| Выручка от реализации продукции (работ, услуг) без НДС и акцизов, тыс. руб. | 62607 | 75521 | 12914 |
| Себестоимость реализации продукции, тыс. руб. | 74572 | 82295 | 7723 |
| Валовая прибыль(+) (убыток) (-), тыс. руб. | –11965 | –6774 | 5191 |
| Прибыль (+) убыток (-) от продаж, тыс. руб. | –11965 | –6774 | 5191 |
| Прочие доходы, тыс. руб. | 748 | 13409 | 12661 |
| Прочие расходы, тыс. руб. | 2333 | 12877 | 10544 |
| Прибыль (+) убыток (-) (до налогообложения), тыс. руб. | –13550 | –6242 | 7308 |
| Налог на прибыль и иные аналогичные обязательные платежи, тыс. руб. | 942 | – | –942 |
| Чистая прибыль (+) убыток (-) отчетного периода, тыс. руб. | –14492 | –6242 | 8250 |
Анализ данных таблицы 4 показывает, что, в 2006 году финансовые результаты деятельности предприятия улучшаются, так происходит снижение убытка от продаж на 5191 тыс. руб., чистого убытка отчетного года на 8250 тыс. руб. Так как основным видом деятельности предприятия является оказание услуг коммунального характера, которые являются планово-убыточными и затраты на эти виды услуг финансируются из бюджета не в полном объёме, то и деятельность предприятия в целом является планово-убыточной.
Доходы от прочих операций в 2006г увеличились по сравнению с 2005г на 12661 тыс. руб. и, несмотря на то, что прочие расходы также возросли, в целом от прочей деятельности был получен отрицательный результат в виде убытка от прочих операций в сумме 1053 тыс. руб.
Управление предприятием осуществляет директор, назначаемый главой Муниципального Образования путем заключения трудового контракта.
Для обеспечения финансовой деятельности на предприятии создана бухгалтерская служба, возглавляемая главным бухгалтером и состоящая из бухгалтера материальной группы, бухгалтера расчётной группы по зарплате, бухгалтера расчётной группы за потреблённые услуги, бухгалтера по учёту затрат, экономиста. Эта служба ведёт оперативный бухгалтерский и статистический учет на основе документов денежного, материального, имущественного, расчетного характера, служащих основанием для производства бухгалтерских записей. Бухгалтерский учёт ведётся в журнально-ордерной форме, которая совмещает в одном регистре данные синтетического и аналитического учёта. Бухгалтерский учёт автоматизирован частично (зарплата, материалы). Большая же часть программного обеспечения находится в стадии настройки.
МУП ТВС «Первомайское» самостоятельно устанавливает формы и системы оплаты труда, а также другие виды доходов работников, которые согласовываются с вышестоящим органом. Предприятие обеспечивает свое социальное развитие, безопасность и улучшение условий труда, осуществляет обязательное медицинское страхование и социальное обеспечение работников. На предприятии разработан и внедрён коллективный договор, который устанавливает для своих работников и их семей дополнительные гарантии, компенсации и льготы, действует профсоюзная организация.
Контроль над деятельностью предприятия осуществляют соответствующие органы государственного контроля, статистики и собственники имущества в виде регулярного предоставления этим органам отчётности о финансово-экономической деятельности предприятия и наличия и движения имущества и в форме плановых и внезапных проверок.
2.2 Анализ финансового состояния МУП ТВС «Первомайское»
Финансовое состояние хозяйства, его устойчивость и стабильность зависят от результатов его производственной, коммерческой и финансовой деятельности. Устойчивое финансовое положение в свою очередь оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами.
Финансовая устойчивость – характеристика стабильности финансового положения предприятия, обеспечиваемая высокой долей собственного капитала в общей сумме используемых ее финансовых средств. Главной задачей анализа финансовой устойчивости является оценка степени независимости предприятия от заемных источников финансирования.
Оценка уровня финансовой устойчивости предприятия осуществляется с использованием абсолютных и относительных показателей.
Обобщающим абсолютным показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат.
Финансовое состояние МУП «Первомайское» на начало и на конец 2006 года является неустойчивым, так как в ходе анализа (Таблица 5) установлено, что предприятие имеет недостаток собственных оборотных средств, собственных и долгосрочных заемных источников формирования запасов и затрат. Предприятие функционирует с нарушением платежеспособности и вынуждено привлекать для обеспечения статьи «Запасы» краткосрочные кредиты и займы, а также кредиторскую задолженность. Финансовая устойчивость предприятия за анализируемый период улучшается, так как на конец отчетного года происходит уменьшение недостатка собственных оборотных средств, собственных и долгосрочных заемных источников формирования запасов и затрат и увеличивается излишек общей величины основных источников формирования запасов.
Таблица 5 – Определение типа финансовой устойчивости МУП ТВС «Первомайское», тыс. руб.
| Показатель | На начало 2006 года | На конец 2006 года | Изменение (+,-) |
| 1. Источники собственных средств | –14229 | –20471 | –6242 |
| 2. Внеоборотные активы | 100974 | 62183 | –38791 |
| 3. Собственные оборотные средства | –115203 | –82654 | 32549 |
| 4. Долгосрочные кредиты и заемные средства | – | – | – |
| 5. Наличие собственных и долгосрочных заемных источников формирования запасов | –115203 | –82654 | 32549 |
| 6. Краткосрочные кредиты и заемные средства | 129749 | 98528 | –31221 |
| 7. Общая величина основных источников формирования запасов | 14546 | 15874 | 1328 |
| 8. Общая величина запасов | 5824 | 3925 | –1899 |
| 9. Излишек (+), недостаток (-) собственных оборотных средств | –121027 | –86579 | 34448 |
| 10. Излишек (+), недостаток (-) собственных и долгосрочных заемных источников формирования запасов | –121027 | –86579 | 34448 |
| 11. Излишек (+), недостаток (-)общей величины основных источников формирования запасов | 8722 | 11949 | 3227 |
| 12. Тип финансовой устойчивости | неустойчивое | неустойчивое |
Оценка уровня финансовой устойчивости предприятия осуществляется также и на основе финансовых коэффициентов рыночной устойчивости представленных в таблице 6. В процессе анализа коэффициенты рыночной устойчивости изучаются в динамике и сравниваются с оптимальными значениями.
Анализ финансовых коэффициентов по данным таблицы 6 позволяет сделать вывод об общем ухудшении финансовой устойчивости МУП «Первомайское» за анализируемый период. Так, коэффициент автономии на конец 2006г составил 0,5 и уменьшился по сравнению с началом года на 0,23. Это отрицательный фактор для организации, поскольку, чем выше значение этого показателя, тем выше уровень финансовой независимости организации от заемных средств и ниже риск вложения капитала в данную организацию. Коэффициент соотношения заемного и собственного капитала на конец года не соответствует оптимальному значению и говорит о том, что МУП теряет финансовую устойчивость, стабильность и независимость от внешних кредиторов.
Таблица 6 – Динамика финансовых коэффициентов рыночной устойчивости МУП «Первомайское» за 2006 год
| Показатель | Оптимальное значение | На начало года | На конец года | Изменение, (+,-) |
| 1. Коэффициент автономии | ≥0,5 | 0,73 | 0,50 | –0,23 |
| 2. Коэффициент соотношения заемного и собственного капитала | ≤ 1,0 | 0,36 | 1,01 | 0,65 |
| 3. Коэффициент финансовой устойчивости | ≥0,7 | 0,73 | 0,50 | –0,23 |
| 4. Коэффициент постоянного актива | ≤ 1,0 | 1,19 | 1,60 | 0,41 |
| 5. Коэффициент маневренности собственного капитала | 0,2-0,5 | –0,19 | –0,60 | –0,41 |
| 6. Коэффициент обеспеченности оборотных активов собственными оборотными средствами | ≥0,1 | –1,11 | –1,47 | –0,36 |
| 7. Коэффициент обеспеченности запасов собственными оборотными средствами | 0,6-0,8 | –2,77 | –5,95 | –3,18 |
| 8. Коэффициент соотношения оборотных и внеоборотных активов | - | 0,14 | 0,26 | 0,12 |
| 9. Коэффициент реальной стоимости имущества | ≥0,5 | 0,89 | 0,80 | –0,09 |
Коэффициент финансовой устойчивости показывает долю активов, финансируемых за счет устойчивых источников и на конец года он уменьшается, что является отрицательным для предприятия. Коэффициент маневренности собственного капитала на конец года составил –0,6, что по сравнению с началом года меньше на 0,41 и не соответствует оптимальному значению, составляющему 0,2-0,5. Таким образом, он показывает, что МУП «Первомайское» не может поддерживать уровень собственного оборотного капитала и пополнять его в случае необходимости за счет собственных источников.
Коэффициент постоянного актива на конец 2006г составил 1,6 и увеличился за год на 0,41, т.е. наблюдается его рост. Таким образом, организация уменьшает собственные оборотные средства, поскольку наблюдается снижение коэффициента маневренности собственного капитала при одновременном снижении индекса постоянного актива.
Коэффициент обеспеченности собственными оборотными средствами на начало и на конец года не соответствовал оптимальному значению, что является также отрицательным.
Коэффициент реальной стоимости имущества говорит о том, что предприятие в достаточной степени обеспечено средствами производства за рассматриваемый период, так как его значение соответствует норме, но наблюдается снижение этого показателя.
Ликвидность (платежеспособность) баланса – это степень покрытия обязательств предприятия ее активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1≥П1;А2≥П2;А3≥П3;А4≤П4.
Невыполнение одного из неравенств свидетельствует о нарушении ликвидности баланса. При этом недостаток средств по одной группе активов не компенсируется их избытком по другой группе, так как компенсация может быть лишь по стоимости; в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные.
На основании приведенных данных таблицы 7 можно сделать вывод, что для МУП ТВС «Первомайское» за анализируемый период характерны следующие соотношения:
На начало года А1<П1, на конец года А1<П1, то есть наиболее ликвидные активы не могут покрывать наиболее срочные обязательства.
На начало года А2≥П2, наконец года А2≥П2, то есть быстрореализуемые активы могут обеспечить уплату краткосрочных кредитов и займов.
На начало года А3>П3, на конец года А3>П3, то есть медленнореализуемые активы покрывают долгосрочные пассивы.
На начало года А4≥П4, , на конец года А4≥П4, то есть собственный капитал не покрывает внеоборотные активы.
Поэтому на момент составления баланса его нельзя признать ликвидным, так как на начало и конец года два из соотношений групп активов и пассивов не отвечают условиям абсолютной ликвидности баланса.
Таблица 7 – Анализ ликвидности баланса МУП «Первомайское» Первомайского района, тыс. руб.
| Актив | Начало года 2006 | Конец года 2006 | Пассив | Начало года 2006 | Конец года 2006 |
| А1наиболее ликвидные активы | 117 | 242 | П1-наиболее срочные обязательства | 26533 | 38190 |
| А2-быстро реализуемые активы | 7033 | 11397 | П2-краткосрочные пассивы | 4159 | 1020 |
| А3-медленно реализуемые активы | 7396 | 4235 | П3-долгосрочные пассивы | – | – |
| А4-трудно реализуемые активы | 100974 | 62183 | П4-постоянные пассивы | 84828 | 38847 |
Кроме абсолютных показателей для оценки ликвидности рассчитывают следующие относительные показатели (таблица 8). На основе проведённого анализа можно сделать вывод, что в хозяйстве на протяжении анализируемого периода:
Коэффициент текущей ликвидности увеличился 0,06 и составил 0,16, что намного ниже нормы, то есть оборотные активы меньше краткосрочных обязательств и не обеспечивают резервный запас для компенсации убытков и ведения хозяйственной деятельности.
Коэффициент критической ликвидности увеличился на 0,063 и составил 0,118, что ниже нормы, то есть краткосрочная задолженность не может быть погашена за счёт наличных денежных средств и дебиторской задолженности.
Коэффициент абсолютной ликвидности вырос на 0,001 и составил 0,002, что также ниже нормы – это означает, что краткосрочные обязательства не могут быть погашены на дату составления баланса или другую конкретную дату.
Таблица 8 – Динамика финансовых коэффициентов ликвидности баланса МУП «Первомайское» за 2006 год
| Показатель | Оптимальное значение | На начало года | На конец года | Изменение, (+,-) |
| 1. Денежные средства и краткосрочные финансовые вложения | - | 117 | 242 | 125 |
| 2. Краткосрочная дебиторская задолженность | - | 7033 | 11397 | 4364 |
| 3. Прочие оборотные активы | - | 15 | 14 | –1 |
| 4. Запасы | - | 5824 | 3925 | –1899 |
| 5. Краткосрочные обязательства | - | 129749 | 98528 | –31221 |
| 6. Коэффициент абсолютной ликвидности | 0,2-0,7 | 0,0009 | 0,002 | 0,001 |
| 7. Коэффициент критической ликвидности | 0,7-1,0 | 0,055 | 0,118 | 0,063 |
| 8. Коэффициент текущей ликвидности | 1,0-2,0 | 0,10 | 0,16 | 0,06 |
Внешним проявлением финансовой устойчивости предприятия является его платежеспособность. Предприятие считается платежеспособным, если имеющиеся у него денежные средства, краткосрочные финансовые вложения и активные расчеты покрывают его краткосрочные обязательства.
Коэффициент восстановления платежеспособности рассчитывается в том случае, если коэффициент текущей ликвидности имеет значение менее 2 или коэффициент обеспеченности оборотных активов собственными оборотными средствами имеет значение менее 0,1.
В нашем случае, уровень коэффициента текущей ликвидности ниже нормативного значения и коэффициент обеспеченности оборотных активов собственными оборотными средствами не соответствует норме, поэтому необходимо рассчитать коэффициент восстановления платежеспособности на срок 6 месяцев:
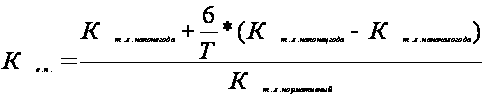 ,
где Ктл - коэффициент ликвидности,
Т – продолжительность анализируемого периода (12 мес.),
6 – период восстановления платежеспособности.
Ктл нормативный = 2.
Таким образом, в МУП «Первомайское» коэффициент восстановления платежеспособности равен:
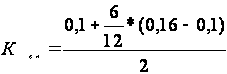 = 0,065 < 1
Коэффициент восстановления платежеспособности, имеющий значение меньше 1, свидетельствует об отсутствие возможности у предприятия восстановить платежеспособность в течение 6 месяцев.
2.3 Анализ использования трудовых ресурсов и фонда оплаты труда в МУП ТВС «Первомайское»
Наибольший удельный вес в составе средств, использованных на потребление, занимает фонд оплаты труда, включаемый в себестоимость продукции. Приступая к анализу использования фонда заработной платы, в первую очередь рассмотрим состав и структуру трудовых ресурсов.
К трудовым ресурсам относятся люди, которые обладают необходимыми знаниями и навыками труда в соответствующей отрасли. От обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, степень использования оборудования, машин, механизмов и как следствие - объем производства продукции, ее себестоимость, прибыль и ряд других экономических показателей.
Таблица 9 – Состав и структура трудовых ресурсов в МУП «Первомайское» за 2004 – 2006 гг.
| Показатели | 2004 год | 2005 год | 2006 год | В среднем за три года, % | Изменения 2006 г.к 2004 г., в % | |||
| Среднегодовая численность, чел. | % | Среднегодовая численность, чел. | % | Среднегодовая численность, чел. | % | |||
| Всего по организации | 541 | 100 | 523 | 100 | 496 | 100 | 100 | 91,68 |
| в т.ч. работники списочного состава | 537 | 99,26 | 511 | 97,71 | 482 | 97,18 | 98,05 | 89,76 |
| из них: | ||||||||
| рабочие постоянные | 520 | 96,12 | 493 | 94,26 | 466 | 93,95 | 94,78 | 89,62 |
|
в том числе, занятые в: -теплоснабжении - водоснабжении -санитарной очистки -вывозе мусора, содержании жилья -бане -ритуальных услугах - прочие |
333 91 47 21 3 1 24 |
61,55 16,82 8,69 3,88 0,55 0,18 4,44 |
342 84 42 11 5 – 9 |
65,39 16,06 8,03 2,10 0,96 – 1,72 |
332 72 37 10 6 – 9 |
66,94 14,52 7,46 2,02 1,21 – 1,81 |
64,63 15,80 8,06 2,67 0,91 0,06 2,67 |
99,69 79,12 78,72 47,62 200,00 – 37,50 |
| служащие | 17 | 3,14 | 18 | 3,44 | 16 | 3,23 | 3,27 | 94,12 |
| из них руководители | 5 | 0,92 | 5 | 0,96 | 5 | 1,01 | 0,96 | 100,00 |
| специалисты | 12 | 2,22 | 13 | 2,49 | 11 | 2,21 | 2,31 | 91,67 |
| Внешние совместители | – | – | 5 | 0,96 | 5 | 1,01 | 0,66 | – |
| Работники, выполнявшие работы по договорам гражданско-правового характера | 4 | 0,74 | 7 | 1,34 | 9 | 1,81 | 1,29 | 225,00 |
Данные таблицы 9 показывают, что структура персонала предприятия за анализируемый период изменилась незначительно.
Основной удельный вес в структуре работников занимают рабочие постоянные, занятые в теплоснабжении, что соответствует основному виду деятельности МУП «Первомайское». В приложении 1 на рис. 1. структура трудовых ресурсов представлена в наглядном виде.
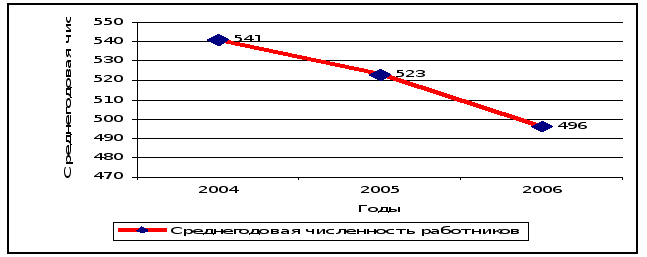
Рис. 1. Динамика численности работников МУП ТВС «Первомайское» за 2004-2006 гг.
На рис. 1 видно, что среднегодовая численность в динамике трех лет снизилась в 2006 году по сравнению с 2004 годом на 8,32% за счет сокращения производственного потенциала на 10,38%, служащих на 5,9% и специалистов на 8,33%. Также наблюдается увеличение привлечения работников для выполнения работ по договорам по сравнению с 2004 годом более чем в 2 раза.
Анализ обеспеченности предприятия работающими необходимо дополнить изучением вопроса текучести кадров.
На производительность труда влияет постоянство кадров на предприятии, поэтому важным вопросом анализа является изучение движения персонала на анализируемый период. Показателями, характеризующими движение рабочей силы, являются необходимый и излишний обороты рабочей силы.
Необходимый оборот обусловлен причинами производственного или общегосударственного характера (увеличение или уменьшение объема производства, призыв в армию, поступление в учебное заведение, уход на пенсию, перевод на другие предприятия и др.).
Излишний оборот (текучесть) - это увольнение работников, не вызванное производственными и общегосударственными причинами (по личному желанию, самовольный уход с работы, за нарушение правил внутреннего порядка или из-за несоответствия квалификации и т. д.).
Расчет показателей движения рабочей силы приведен в таблице 10.
Таблица 10 – Анализ движения рабочей силы в МУП «Первомайское» за 2004-2006 гг.
| Показатели | 2004 год | 2005 год | 2006 год | 2006г. в % к 2004г. | 2006г. в % к 2005г. |
| Среднесписочная численность работников, чел. | 541 | 523 | 496 | 91,68 | 94,84 |
| Принято на предприятии, чел. | 70 | 258 | 221 | 315,71 | 85,66 |
| Выбыло с предприятия, чел. | 88 | 285 | 234 | 265,91 | 82,11 |
| В том числе излишний оборот, чел. | 86 | 204 | 220 | 255,81 | 107,84 |
|
Коэффициент оборота, % - по приему - по выбытию |
12,94 16,27 |
49,33 54,49 |
44,56 47,18 |
344,36 289,98 |
90,33 86,58 |
| Необходимый оборот, % | 0,37 | 15,49 | 2,82 | 762,16 | 18,20 |
| Коэффициент текучести | 15,89 | 39,01 | 44,44 | 279,67 | 113,92 |
Анализируя данные таблицы 10 можно сделать вывод, что коэффициент текучести кадров в 2006 году увеличивается по отношению к 2004 году почти в 3 раза, к 2005 году на 13,92%, что является отрицательным, так как это может негативно сказаться на производительности труда, на профессиональном уровне и навыках рабочей силы. Рост показателя излишнего оборота говорит об увеличении сокращения численности работников за счет их увольнения по собственному желанию, что объясняется неудовлетворительными условиями труда, низким уровнем заработной платы.
Анализ структуры персонала может проводиться по многим параметрам. Наиболее важными параметрами считаются структура численного состава по стажу, полу, профессиональным характеристикам, профессиональной подготовке.
В структуре численности работников (Таблица 11) по полу наибольший удельный вес занимают мужчины в 2006 году – 70,52%. Наблюдается снижение численности работников в 2006 году по сравнению с 2004 годом на 8,32% или 45 человек, в том числе женщин на 4,55%, что в абсолютном отклонении составило 7 человек, мужчин на 9,82 % (38 человек).
Анализируя численность работников по возрасту можно сделать вывод, что наибольший процент наблюдается в группах рабочих от 30 до 40 лет –64,92% , а наименьший процент наблюдается в группах рабочих свыше 60 лет