Анализ кредиторской задолженности
На третьем этапе анализа краткосрочной кредиторской задолженности даётся характеристика её оборачиваемости. Для этого рассчитывается число оборотов и средний период регулирования счетов к оплате (оборачиваемость кредиторской задолженности в днях) за отчётный год, которые в дальнейшем сравниваются с аналогичными показателями за предыдущий год. Существует несколько способов определения показателей оборачиваемости кредиторской задолженности, различающихся по использованной для расчётов базе. В частности, число оборотов может быть рассчитано как отношение дохода от продаж или себестоимости продаж к средней величине кредиторской задолженности. Расчёт данных показателей двумя методами, осуществлённый на основании данных Бухгалтерского баланса и Отчёта о финансовых результатах, представлен в таблице 2.2.3.
Таблица 2.2.3 Анализ оборачиваемости кредиторской задолженности в ООО ТФК «КАМАЗ» на 2006-2007 гг.
| Показатели | 2006 год | 2007 год | Изменение |
| 1. Доход от продаж, тыс. руб. | 39823,9 | 51378,9 | +11555 |
| 2. Себестоимость продаж, тыс. руб. | 25608,7 | 33260,4 | +7651,7 |
| 3. Средняя величина краткосрочных обязательств, тыс. руб. | 4888,9 | 5245,9 | +357 |
| 3. Число оборотов кредиторской задолженности | |||
| 3.1. На базе дохода от продаж |
|
|
+1,65 |
| 3.2. На базе себестоимости продаж |
|
|
+1,10 |
| 4. Период погашения счетов к оплате, дней | |||
| 4.1. На базе дохода от продаж |
|
|
-7,46 |
| 4.2. На базе себестоимости продаж |
|
|
-11,92 |
 =8,14
 =9,79
 =5,24
 =6,34
 =44,23
 =36,77
 =68,70
 =56,78
Как видно
из расчётов,
представленных
в таблице 2.2.3,
соотношение
доходов от
продаж и средней
стоимости
краткосрочных
обязательств
свидетельствует
о положительной
тенденции: если
в предыдущем
году на каждый
лей краткосрочных
долгов приходилось
8,14 руб. доходов
от продаж, то
в отчётном году
– 9,79 руб., то есть
больше приблизительно
на 20% (8,14:9,79 100-100).
Число оборотов кредиторской задолженности, рассчитанное на базе себестоимости продаж намного меньше, чем рассчитанное на базе доходов от продаж. Динамика данного показателя подтверждает ускорение оборачиваемости краткосрочных обязательств. Так, число оборотов увеличилось с 5,24 до 6,34 раза, а средняя продолжительность одного оборота сократилась по сравнению с предыдущим годом на 11,92 дней и составила 56,78 дня. Такая тенденция свидетельствует о том, что предприятие способно своевременно регулировать счета к оплате и другие краткосрочные обязательства.
На заключительном этапе анализа дебиторской задолженности характеризуется её структура по характеру погашения. Для этой цели на основе данных из Приложения к Бухгалтерскому балансу рассчитывается доля текущих обязательств (срок оплаты которых не наступил) и доля просроченных обязательств в разрезе каждого вида кредиторской задолженности.
Таблица 2.2.4 Структура краткосрочной кредиторской задолженности по характеру погашения в ООО ТФК «КАМАЗ»
| Вид задолженности | Всего на конец 2007 года | В том числе | |||
| Срок оплаты которой не наступил | Просроченная | ||||
| До 3 месяцев | От 3 месяцев до 1 года | Свыше 1 года | |||
|
1. Прочие краткосрочные финансовые обязательства, тыс. руб.% |
14,5 100 |
14,5 100 |
|||
| 2. Краткосрочные обязательства по торговым счетам, тыс. руб.% |
1764,8 100 |
223,6 12,67 |
22,1 1,25 |
34,8 1,97 |
1484,3 84,11 |
| 3. Авансы полученные, тыс. руб. % |
508,4 100 |
30,4 5,98 |
478 94,02 |
||
| 4. Обязательства персоналу, тыс. руб.% |
1959 100 |
1956,7 99,88 |
0,2 0,01 |
2,1 0,11 |
|
| 5. Обязательства персоналу по прочим операциям, тыс. руб. % |
6,8 100 |
4,2 61,76 |
1,1 16,18 |
1,5 22,06 |
|
| 6. Обязательства по страхованию, тыс. руб. % |
21,2 100 |
21,2 100 |
|||
| 7. Обязательства по расчётам с бюджетом, тыс. руб.% |
19,3 100 |
19,3 100 |
|||
| 8. Обязательства учредителям и другим участникам, тыс. руб. % |
123,5 100 |
84 68,02 |
39,5 31,98 |
||
| 9. Прочие краткосрочные обязательства, тыс. лев % |
413,3 100 |
413,3 100 |
|||
| Итого, тыс. руб. % |
4830,8 100 |
2668,7 55,25 |
23,4 0,48 |
600,4 12,43 |
1538,3 31,84 |
Как видно из таблицы 2.2.4, 55,25% всей краткосрочной кредиторской задолженности представляют собой задолженность, срок оплаты которой не наступил. Поэтому следует обратить особое внимание на просроченную задолженность. Прочие краткосрочные финансовые обязательства просрочены более года в полном объёме, в сумме 14,5 тыс. руб. Из общей величины краткосрочных обязательств по торговым счетам 1484,3 тыс. руб. или 84,11% просрочены более одного года. Обязательства учредителям и другим участникам просрочены в полном объёме, 39,5 тыс. руб. или 31,98% стоимости данного показателя просрочены более одного года. Стоимость авансов полученных, просроченных от 3 месяцев до донного года, составила 478 тыс. руб. или 94,02% всей стоимости авансов полученных.
1538,3 тыс. руб. или 31,84% стоимости краткосрочной кредиторской задолженности просрочено более одного года. Это негативный момент в деятельности анализируемого предприятия ООО ТФК «КАМАЗ». Несвоевременное погашение (с опозданием) своих долгов чревато тем, что поставщики сырья и материалов будут требовать предоплату.
2.3 Анализ эффективности использования кредиторской задолженности на предприятии
Рентабельность собственного капитала, как отношение чистой прибыли к величине собственного капитала, можно выразить следующим образом:
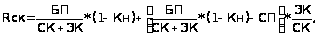 где
БП – балансовая прибыль; СК – собственный капитал; ЗК – заемный капитал; Кн – коэффициент налогообложения (отношение суммы налогов к сумме прибыли); СП – ставка ссудного процента, предусмотренная кредитным договором.
Разность между рентабельностью собственного капитала и рентабельностью всего инвестированного капитала образуется за счет эффекта финансового рычага (ЭФР):
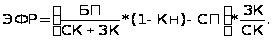
Эффект финансового рычага показывает, на сколько процентов увеличивается рентабельность собственного капитала за счет привлечения заемных средств в оборот предприятия. Он возникает в тех случаях, если рентабельность инвестированного капитала выше ссудного процента.
Положительный эффект финансового рычага возникает, если дифференциал >0. При таких условиях выгодно увеличивать плечо финансового рычага, т.е. долю заемного капитала. Если дифференциал <0, создается отрицательный эффект финансового рычага.
Таблица 2.3.1 Расчет эффекта финансового рычага
| Показатель | 2006 г. | 2007 г. |
| Прибыль балансовая, тыс. руб. | 288 057 | -110 510 |
| Налоги из прибыли, тыс. руб. | 12 987 | 2 942 |
| Коэффициент налогообложения | 0,05 | -0,03 |
| Среднегодовая сумма собственного капитала, тыс. руб. | 814 910,5 | 898 795 |
| Среднегодовая сумма заемного капитала, тыс. руб. | 968 155 | 982 208,5 |
| Плечо финансового рычага | 1,19 | 1,09 |
| Средняя ставка процента за кредит, % | 15 | 20 |
| Дифференциал | 0,004 | -0,260 |
| Эффект финансового рычага, % | 0,507 | -28,447 |
Рентабельность собственного капитала уменьшается на 28,45%, об этом говорит показатель эффективности финансового рычага.
Практически в любом российском учебнике по финансовому менеджменту вы можете найти упоминание «финансового рычага». За редким исключением, после прочтения описания действия этого «финансового рычага» читатель в лучшем случае останется в растерянности, в худшем — усомнится в своих умственных способностях. Мы постараемся избежать подобных крайностей и рассмотрим здесь все возможные выгоды долговой нагрузки (левериджа).
Достаточно часто под выгодами левериджа понимают не создание налоговых щитов, а несколько иной эффект, который называют финансовым левериджем. Этот эффект гласит, что использование долговой нагрузки при прочих равных условиях приводит к тому, что рост прибыли корпорации до уплаты процентных платежей и налогов ведет к более сильному росту показателя прибыли на акцию (EPS — earnings per share).
В качестве меры воздействия финансового левериджа на доходы акционеров корпорации достаточно часто используют степень процентного увеличения прибыли на акцию при данном процентном увеличении операционной прибыли корпорации. Этот показатель называют силой финансового левериджа (DFL — degree of financial leverage) и рассчитывают по следующей формуле:
DFL = Процентное изменение EPS / Процентное изменение EBIT.
2.4 Сравнительный анализ дебиторской и кредиторской задолженности на предприятии
Дебиторская и кредиторская задолженность являются естественными составляющими бухгалтерского баланса предприятия. Они возникают в результате несовпадения даты появления обязательств с датой платежей по ним. На финансовое состояние предприятия оказывают влияние как размеры балансовых остатков дебиторской и кредиторской задолженности, так и период оборачиваемости каждой из них.
Однако балансовые остатки дебиторской и кредиторской задолженности могут служить лишь отправной точкой для исследования вопроса о влиянии расчетов с дебиторами и кредиторами на финансовое состояние. Если дебиторская задолженность больше кредиторской, это является возможным фактором обеспечения высокого уровня коэффициента общей ликвидности. Одновременно это может свидетельствовать о более быстрой оборачиваемости кредиторской задолженности по сравнению с оборачиваемостью дебиторской задолженности. В таком случае в течение определенного периода долги дебиторов превращаются в денежные средства, через более длительные временные интервалы, чем интервалы, когда предприятию необходимы денежные средства для своевременной уплаты долгов кредиторам. Соответственно возникает недостаток денежных средств в обороте, сопровождающийся необходимостью привлечения дополнительных источников финансирования. Последние могут принимать форму либо просроченной кредиторской задолженности, либо банковских кредитов.
Таким образом, оценка влияния балансовых остатков дебиторской и кредиторской задолженности на финансовое состояние предприятия должна осуществляться с учетом уровня платежеспособности (коэффициента общей ликвидности) и соответствия периодичности превращения дебиторской задолженности в денежные средства периодичности погашения кредиторской задолженности.
По существу, выручка от продаж является единственным средством для погашения всех видов кредиторской задолженности. Поступление денежных средств от продаж определяет возможности предприятия по погашению долгов кредиторам. Как правило, большая часть дебиторской задолженности формируется как долги покупателей. Установление с покупателями таких договорных отношений, которые обеспечивают своевременное и достаточное поступление средств для осуществления платежей кредиторам — главная задача управления движением дебиторской задолженности.
Управление движением кредиторской задолженности — это установление таких договорных взаимоотношений с поставщиками, которые ставят сроки и размеры платежей предприятия последним в зависимость от поступления денежных средств от покупателей.
Следовательно, практически речь идет об одновременном управлении движением как дебиторской, так и кредиторской задолженности. Практическое осуществление такого управления предполагает наличие информации о реальном состоянии дебиторской и кредиторской задолженности и их оборачиваемости. Речь идет об оценке движения дебиторской и кредиторской задолженности в данном периоде. Поэтому в качестве исходных данных для такой оценки должны быть приняты долги, относящиеся именно к этому периоду. Иными словами, из балансовых остатков дебиторской и кредиторской задолженности надо исключать долгосрочную и просроченную, т.е. те элементы долгов, превращение которых в денежные средства относятся к другим временным периодам. Оставшаяся после этого часть дебиторской и кредиторской задолженности есть основа для оценки периодичности поступления долгов покупателей, достаточного погашения кредиторской задолженности, а также балансовых остатков дебиторской и кредиторской задолженности на конец периода при условии их оборачиваемости в соответствии с договорными условиями или установленным порядком расчетов.
В конечном счете все это позволяет ответить на вопрос, обеспечивают ли договорные условия расчетов с покупателями и поставщиками потребность предприятия в денежных средствах и достаточный уровень его платежеспособности.
Предприятие ООО ТФК «КАМАЗ» имеет следующие показатели за квартал (тыс. руб.):
1. Выручка от продаж — 20000;
2. Затраты на проданную продукцию — 15 000;
3. Средние балансовые остатки дебиторской задолженности — 8000;
4. Из п. 3 — долгосрочная — 500;
5. Из п. 3 — просроченная — 1000;
6. Средние балансовые остатки кредиторской задолженности — 7000;
7. Из п. 6 — долгосрочная — 500;
8. Из п. 6 — просроченная — 800;
9. Изменение балансовых остатков запасов за период (+, -) – +900.
Исходя из приведенных отчетных данных предприятия, можно определить показатели, характеризующие движение дебиторской и кредиторской задолженности.
Однодневная выручка от продаж составляет 20 000 / 90 = 222,2 тыс. руб. Соответствующая ей дебиторская задолженность равна 8000 - 500 - 1000 = 6500 тыс. руб. Следовательно, средняя оборачиваемость дебиторской задолженности как результат договорных условий расчетов с покупателями составляет 29 дней (6500 / 222,2 = 29,25).
Однодневные затраты на проданную продукцию с учетом изменения остатков запасов равны 15000 + 900/90 = 176,7 тыс. руб. Кредиторская задолженность, относящаяся к оцениваемому кварталу: 7000 – 500-800 = 5700 тыс. руб.
Средняя оборачиваемость кредиторской задолженности, отражающая условия расчетов с поставщиками, расчетов по оплате труда и расчетов с бюджетом, равна 32 дня (5700 / 176,7 = 32,26).
Таким образом, в среднем через каждые 29 дней предприятие получает оплату от дебиторов и через каждые 32 дня обязано платить кредиторам.
Еще раз обращаем внимание читателя на то, что эти средние показатели оборачиваемости сложились как совокупный результат всех договорных условий расчетов с покупателями и поставщиками, а также сроков выплат по фонду оплаты труда и бюджету. Поэтому они могут служить для оценки влияния на финансовое состояние предприятия условий расчетов с покупателями и поставщиками.
Если условия расчетов не нарушаются, то каждые 29 дней предприятие получает денежные средства от покупателей в сумме, равной 6500 тыс. руб., а каждые 32 дня уплачивает кредиторскую задолженность в размере 5700 тыс. руб. Если такие же условия расчетов сохраняются и в последующих кварталах, то можно проследить движение платежей дебиторов и кредиторам и состояние денежных средств на каждую дату платежа дебиторов и платежа кредиторам. При этом можно оценить, порождают ли сложившиеся условия расчетов недостаток средств в обороте или свободные средства в обороте, какова величина названных средств, в течение какого периода времени они имеют место, определить остатки дебиторской и кредиторской задолженности на конец периода, оценить в целом влияние условий расчетов на финансовое состояние предприятия, факторы, формирующие характер этого влияния. В конечном счете оценка всего перечисленного позволяет принимать решения об изменениях условий расчетов с покупателями и поставщиками в пределах имеющихся возможностей.
В следующей таблице показано движение денежных средств под влиянием расчетов с покупателями и поставщиками в условиях нашего примера. Предполагается, что такие условия расчетов действуют в течение двух кварталов.
Таблица 2.4.1 Движение дебиторской и кредиторской задолженности предприятия при соответствии условий расчетов договорным (тыс. руб.) — вариант I
| Порядковый номер дня платежа | Поступление платежей дебиторов | Платежи кредиторам | Свободные средства (+), недостаток средств в обороте (-) |
| 1 | 2 | 3 | 4 |
| 29 | 6500 | — | +6500 |
| 32 | — | 5700 | +800 |
| 58 | 6500 | — | +7300 |
| 64 | — | 5700 | +1600 |
| 87 | 6500 | — | +8100 |
| 90 | — | — | +8100 |
| 96 | — | 5700 | +2400 |
| 116 | 6500 | — | +8900 |
| 128 | — | 5700 | +4000 |
| 145 | 6500 | — | +9700 |
| 160 | — | 5700 | +4000 |
| 174 | 6500 | — | +10 500 |
| 180 | — | — | +10 500 |
Результаты расчета показывают, что взаимоотношения предприятия ООО ТФК «КАМАЗ» с дебиторами и кредиторами, соответствующие условиям расчетов с ними, благоприятны для предприятия: в обороте постоянно присутствуют свободные средства, сумма которых последовательно растет. Однако рост свободных средств не является равномерным: по состоянию на отдельные даты их сумма снижается, а затем снова возрастает. В течение всего периода предприятие может использовать в обороте свободные средства в размере 800 тыс. руб., а в отдельные отрезки времени — значительно большие суммы. В этих условиях предприятие способно погасить просроченную кредиторскую задолженность (800 тыс. руб.), даже если дебиторы не вернут свои просроченные долги (1000 тыс. руб.).
Рассмотрим теперь состояние балансовых остатков дебиторской и кредиторской задолженности и их влияния на уровень коэффициента общей ликвидности. Сравним эти данные на две даты — 90-ый день и 180-й день. Допустим, что к 90-му дню погашена вся просроченная кредиторская задолженность и не возникает в последующем; погашена и не возникает в последующем также вся просроченная дебиторская задолженность. Долгосрочная дебиторская и кредиторская задолженность сохраняется в прежних размерах.
Как видно из данных табл. 2.4.1, на 90-ый день переходящие остатки дебиторской задолженности соответствуют 3 дням (последний платеж дебиторов осуществляется на 87-й день), а кредиторской задолженности — 26 дням (последний платеж кредиторам производится на 74-й день). Таким образом, на конец квартала краткосрочная дебиторская задолженность составит 222,2 x 3 = 666,6 тыс. руб., а краткосрочная кредиторская задолженность — 176,7 x 26 = 4954,2 тыс. руб. Других краткосрочных заемных источников финансирования предприятие не имеет.
Стоимость оборотных активов зависит, кроме краткосрочной дебиторской задолженности, от стоимости запасов, остатков денежных средств и долгосрочной дебиторской задолженности. Но даже не зная стоимости оборотных активов на каждую из рассматриваемых дат, можно предположить, что на конец полугодия уровень коэффициента общей ликвидности будет выше, чем на конец квартала: кредиторская задолженность на конец полугодия ниже, а дебиторская — выше, чем на конец квартала. При этом нет опасности возникновения просроченной кредиторской задолженности, т.к. предприятие имеет большую сумму свободных средств в обороте. Эта сумма, однако снизится на 192-й день до 7800 тыс. руб., т.к. наступит срок расчетов с кредиторами. До следующей даты платежей кредиторам предполагается поступление дебиторской задолженности и свободные средства на некоторое время составят 11 300 тыс. руб. (4800 + 6500 = 11300).
Таким образом, в условиях нашего примера при соблюдении дебиторами договорных сроков платежей предприятие имеет средства для своевременных расчетов с кредиторами и постоянно располагает свободными средствами в обороте.
Столь благоприятные условия обеспечиваются двумя обстоятельствами:
1. Средний однодневный размер выручки от продаж превышает среднюю однодневную сумму затрат на проданную продукцию и прироста балансовых запасов.
2. Дебиторская задолженность оборачивается быстрее кредиторской задолженности.
Влияние каждого из названных обстоятельств на формирование свободных средств в обороте, а, следовательно, на достаточность платежей дебиторов для своевременного погашения кредиторской задолженности неравнозначно. Допустим, что в ООО ТФК «КАМАЗ» изменилось только одно условие: средняя однодневная выручка от продаж меньше средних однодневных затрат и изменения остатков запасов.
Средняя однодневная выручка от продаж — 180 тыс. руб.
Средние однодневные затраты на проданную продукцию с учетом изменения остатков запасов — 230 тыс. руб.
Оборачиваемость краткосрочной дебиторской задолженности (без учета просроченной) — 29 дней.
Оборачиваемость краткосрочной кредиторской задолженности (без учета просроченной) — 32 дня.
Подчеркиваем при этом, что превышение однодневных затрат и изменения остатков запасов над однодневной выручкой необязательно означает убыточность продаж. Оно может означать значительное увеличение балансовых запасов при наличии прибыли от продаж. Это важно иметь в виду при последующем принятии решений о выходе из сложившейся ситуации.
Рассчитаем исходя из условий примера 2 состояние дебиторской задолженности, кредиторской задолженности и денежных средств.
Каждый платеж покупателей равен 180 x 29 = 5220 тыс. руб.; каждый платеж предприятия кредиторам составляет 230 x 32 = 7360 тыс. руб. Даже без расчета ясно, что поступающих от дебиторов денежных средств постоянно недостаточно для своевременных расчетов с кредиторами. Но степень этой недостаточности различна по состоянию на разные даты, что и показано в табл. 2.4.2.
Таблица 2.4.2 Движение дебиторской и кредиторской задолженности предприятия при соответствии условий расчетов договорным (тыс. руб.) — вариант II
| Порядковый номер для платежа | Поступление платежей дебиторов | Платежи кредиторам | Свободные средства (+), недостаток средств в обороте (-) |
| 1 | 2 | 3 | 4 |
| 29 | 5220 | — | +5220 |
| 32 | — | 7360 | -2140 |
| 58 | 5220 | — | +3080 |
| 64 | — | 7460 | - 4280 |
| 87 | 5220 | — | +940 |
| 90 | — | — | +940 |
| 96 | — | 7360 | -6420 |
| 116 | 5220 | — | -1200 |
| 128 | — | 7360 | -8560 |
| 145 | 5220 | — | -3340 |
| 160 | — | 7360 | -10 700 |
| 174 | 5220 | — | -5480 |
| 180 | — | — | -5480 |
Результаты расчета показывают, что в условиях примера 2 в первом квартале недостаток средств в обороте имеет место лишь на некоторые даты, а во втором квартале он практически носит постоянный характер. Таким образом, формируется просроченная кредиторская задолженность со всеми вытекающими из этого последствиями. Ликвидировать ее с помощью даже регулярно поступающих платежей дебиторов в данных условиях невозможно, поэтому скорее всего придется привлекать краткосрочная банковские кредиты.
Таким образом, более быстрая оборачиваемость дебиторской задолженности по сравнению с кредиторской не обеспечила наличие свободных средств в обороте. Единственной причиной недостатка средств для своевременных расчетов с кредиторами стали более низкие суммы платежей дебиторов по сравнению с размерами причитающихся оплат кредиторам.
Однако на основе рассмотренной ситуации нельзя делать вывод, что превышение платежей кредиторам над поступлениями от дебиторов всегда приводит к недостатку средств в обороте, постоянно имеющему место. Даже по данным табл. 2.4.2 видно, что ситуация в I квартале более благоприятной, чем во втором. Наличие свободных средств в обороте или недостаток средств для расчетов с кредиторами определяется сочетанием оборачиваемости дебиторской и кредиторской задолженности и величины каждого платежа дебиторов и кредиторам.
Введем следующие условные обозначения:
Плд — сумма одного платежа дебиторов;
Плк — сумма одного платежа кредиторам.
Код — число полных оборотов дебиторской задолженности;
Кок — число полных оборотов кредиторской задолженности.
Условие наличия свободных средств в обороте можно выразить неравенством:
Плд x Код > Плк x Кок (1)
Противоположный знак неравенства свидетельствует о недостатке средств в обороте на определенную дату.
Число полных оборотов рассчитывается делением порядкового номера дня, на который производится оценка, на число дней одного оборота. Поскольку речь идет о количестве полных оборотов, в качестве Код и Кок принимается только целая часть результата. Например, по состоянию на 90-й день Код = 90 / 29 = 3,10345, а Кок = 90/32 = 2,8125. Соответственно Код = 3, Кок = 2.
Следовательно, на 90-й день соблюдается условие неравенства (1):
5220 x 3 > 7360 x 2
Сумма свободных средств в обороте составляет 5220 x 3 — 7360 x 2 = 940 тыс. руб., что подтверждается и данными стр. 4 табл. 2.4.2.
Аналогичный расчет на 180-й день дает другой результат:
180/29 = 6,2069; 180/32 = 5,625
5220 x 6 < 7360 x 5; 5220 x 6 — 7360 x 5 = -5480 тыс. руб.
Что принципиально изменило финансовое состояние предприятия?
Из сравнения числовых неравенств, соответствующих 90-му и 180-му дням, видно, что количество оборотов дебиторской задолженности увеличилось в 2 раза, а кредиторской — в 2,5 раза. Это и определило отрицательный знак результата. Если бы условия расчетов с дебиторами или кредиторами были несколько иными, можно было бы избежать недостатка средств в обороте и по состоянию на 180-й день.
Попробуем теперь целенаправленно изменить некоторые условия расчетов. Допустим, что число дней оборота дебиторской и кредиторской задолженности практически изменить нельзя. Остается в качестве способа решения проблемы либо увеличение суммы платежей дебиторов, либо уменьшение суммы платежей кредиторам.
Иными словами, речь может идти или об увеличении выручки от продаж, или о снижении затрат на оплаты поставщикам. Остальные элементы кредиторской задолженности практически не поддаются регулированию, т.к. связаны с фондом оплаты труда и налоговыми платежами.
Если решать проблему путем увеличения стоимости продаж, то насколько надо ее увеличить, чтобы устранить недостаток средств в обороте на конец второго квартала? Определим минимальную величину платежа дебиторов, которая при прочих равных условиях приводит хотя бы к нулевому результату и обозначим ее через “X”. Тогда X x 6 = 7360 5; X = 6133,3 тыс. руб. Таким образом, если удается поднять стоимость продаж более чем на 17,5% (6133,3 / 5220 x 100 = 117,5%), проблема будет решена.
Увеличение продаж на 18% при прочих равных условиях приведет к сумме каждого платежа дебиторов 6160 тыс. руб. вместо 5220 тыс. руб. (5220 x 1,18 = 6160).
Отметим, что в рамках данной статьи мы не рассматриваем вопрос о конкретных способах увеличения выручки от продаж. Это будет предметом рассмотрения в последующих статьях.
При увеличении продаж на 18% и сохранении всех остальных условий расчетов с дебиторами и кредиторами значительно изменится. Недостаток средств будет устранен не только на последнюю дату периода, но и на другие даты. Потребность в привлечении дополнительных источников финансирования заметно уменьшится, хотя и не будет снята полностью.
Это подтверждается расчетом, сделанным в следующей таблице 2.4.3.
Таблица 2.4.3 Движение дебиторской и кредиторской задолженности предприятия при соответствии условий расчетов договорным (тыс. руб.) — вариант III
| Порядковый номер дня платежа | Поступление платежей дебиторов | Платежи кредиторам | Свободные средства (+), недостаток средств в обороте (—) |
| 1 | 2 | 3 | 4 |
| 29 | 6160 | — | +6160 |
| 32 | — | 7360 | -1200 |
| 58 | 6160 | — | +4960 |
| 64 | — | 7360 | -2400 |
| 87 | 6160 | — | +3760 |
| 90 | — | — | +3760 |
| 96 | — | 7360 | -3600 |
| 116 | 6160 | — | +2500 |
| 128 | — | 7360 | -4800 |
| 145 | 6160 | — | +1360 |
| 160 | — | 7360 | -6000 |
| 174 | 6160 | — | +160 |
| 180 | — | — | +160 |
Сравнение граф 4 табл. 2.4.2 и 2.4.3 показывает, что увеличение стоимости продаж привело к следующим результатам:
1. Снят недостаток средств в обороте на последнюю дату (что и являлось прямой задачей).
2. Уменьшились периоды, в течение которых недостаток средств в обороте имеет место: при прежних условиях с 96-го по 180-й день недостаток был постоянным; в новых условиях он имеет место максимум в течение 20 дней (с 96-го по 116-й день), остальные периоды короче.
3. Суммы недостатка средств в обороте на все даты, когда они имеют место, значительно снизились.
Обращаем внимание читателя на еще одно важное обстоятельно: проблему не удалось решить полностью, но удалось снять ее остроту даже в условиях сохранившегося превышения сумм платежей кредиторам над платежами, поступающими от дебиторов. Полное снятие недостатка средств в обороте при таком превышении невозможно. Графа 4 табл. 3 показывает, что сумма свободных средств в обороте постоянно снижается, и понятно, что если продолжить расчет на последующие периоды, она исчезнет вовсе.
Поэтому кардинально решить вопрос можно только если выручка от продаж превышает суммарную величину затрат на продажную продукцию и применения остатков запасов. Но и при наличии этого условия небезразлично число оборотов дебиторской и кредиторской задолженности за период. Идеальная ситуация, как уже отмечалось, содержится в табл. 2.4.1. Она обеспечивает превышение левой части неравенства (1) над право на любую дату за счет обоих сомножителей.
Исходя из неравенства (1) и не делая специальных расчетов, можно утверждать, что при сочетании более быстрой оборачиваемости кредиторской задолженности по сравнению с дебиторской и более высокой суммы платежа кредиторам, чем платеж дебиторов недостаток средств в обороте будет иметь место в течение всего периода, пока такая ситуация имеет место, причем сумма недостатка будет последовательно увеличиваться. Поэтому такое сочетание условий желательно не допускать.
Во всех других ситуациях целесообразно регулировать величины, содержащиеся в неравенстве (1), чтобы в пределах имеющихся возможностей устранять недостаток средств в обороте или хотя бы снижать его размер и продолжительность наличия, как это сделано в табл. 2.4.3.
Рассмотрим несколько вариантов сочетания сумм платежей и числа оборотов дебиторской и кредиторской задолженности и влияния этих показателей на состояние средств в обороте.
Таблица 2.4.4 Расчет свободных средств в обороте (недостатка средств) на конец года
| Показатели | Варианты | |||
| I | II | III | IV | |
| 1 | 2 | 3 | 4 | 5 |
| 1. Платеж дебиторов (Плд), т. р. | 2000 | 1600 | 2500 | 1800 |
| 2. Платеж кредиторам (Плк) | 1600 | 2000 | 1800 | 2500 |
| 3. Число дней оборота: | ||||
| а) дебиторской задолженности | 54 | 38 | 54 | 38 |
| б) кредиторской задолженности | 42 | 54 | 42 | 54 |
| 4. Количество полных оборотов: | ||||
| а) дебиторской задолженности (360: стр. 3а) (Код) | 6 | 9 | 6 | 9 |
| б) кредиторской задолженности 9360: стр. 3б) (Кок) | 8 | 6 | 8 | 6 |
| 5. Сумма свободных средств (+), недостатка средств (—) | -800 | +2400 | +600 | +1200 |
Количество полных оборотов рассчитано в таблице исходя из числа дней периода (360) и показанного в стр. 3 числа дней одного оборота. Например, по графе 2 стр. 4а: 360 / 54= 6,666, т.е. 6 полных оборотов.
В приведенных четырех вариантах заложены разные условия расчетов с дебиторами и кредиторами. Но в вариантах, где платеж дебиторов превышает платеж кредиторам, дебиторская задолженность оборачивается медленнее кредиторской (варианты I и III) и наоборот, при более низкой сумме платежа дебиторов по сравнению с размером платежа кредиторам число оборотов дебиторской задолженности выше, чем кредиторской (варианты II и IV).
Такие условия предполагают, что один из сомножителей неравенства (1) компенсируется другим, и это теоретически создает возможность формирования свободных средств в обороте. Однако результат расчета по варианту I дал недостаток средств в обороте, а по остальным вариантам сумма свободных средств значительно различается. Схожесть условий I и III вариантов не приводит к близким результатам по состоянию средств в обороте. Рассмотрим причины этого.
Вариант I: 2000 x