Годовая бухгалтерская работа
Отрицательная величина отклонений, а это -1329,9 тыс. руб. свидетельствует об относительно неблагоприятной ситуации для учреждения, однако только при условии наличия гарантий погашения задолженности, т.е. выделение финансирования вышестоящим органом. К сожалению, зачастую таких гарантий нет. Часть задолженности может тянуться с предыдущих лет, что к тому же обесценивает средства в условиях инфляции. Отрицательное сальдо (или ухудшение сальдо) может быть результатом либо уменьшения доходов, либо увеличения расходов, либо и того и другого одновременно. Кроме того, несмотря на важность таблицы 3.1.2 по её данным нельзя судить об истинном финансовом положении Центра.
3.2 Анализ финансирования и структуры расходов Центра
Анализ финансирования – это анализ системы финансового обеспечения, включающий анализ объёмов, структуры, сроков финансирования и т.д.
При анализе финансирования наибольший интерес представляют следующие моменты:
- структура финансирования по источникам;
- анализ выполнения плана финансирования (исполнения сметы расходов);
- методы финансирования;
Таблица 3.2.1 тыс.руб. Анализ плановой и фактической структуры финансирования за 2008 год ОГУ СО "Комплексный центр социального обслуживания населения г.Черемхово иЧеремховского района"
| Источник финансирования | План финансирования | Фактическое финансирование | ||
| Сумма | Удельный вес | Сумма | Удельный вес | |
| Бюджет | 33194,3 | 98,32 | 31653,7 | 98,25 |
| Предпринимательская деятельность | 567 | 1,68 | 566 | 1,75 |
| ИТОГО | 33761,3 | 100 | 32219,7 | 100 |
Первое, что здесь бросается в глаза, - это разница между плановым 33194,3 тыс. руб. и фактическим финансированием 31653,7 тыс. руб. по бюджетной деятельности, которая составляет 1540,6 тыс. руб. Это связанно, прежде всего, с финансированием Центра, так как данное учреждение является бюджетной организацией, а, следовательно, лишён определённого уровня распределения бюджетных средств. Финансирования Центра в целом зависит от Министерства опеки и попечительства по Иркутской области.
Источником образования доходов по средствам, полученным от предпринимательской деятельности являются платные социальные услуги. Из данной таблицы мы видим, что смета доходов и расходов по данному виду деятельности утверждена в сумме 567 тыс. руб., фактическое исполнение составило 566 тыс. руб. Разница в 1 тыс. руб. переходит остатком на начало 2009 года. В целом большую часть удельного веса в финансировании Центра приходится на долю средств из областного бюджета, а это 98,25 %.
Анализ структуры расходов – понятие, с одной стороны, казалось бы, ясное, но, с другой, достаточно неопределённое. Оно предполагает определение удельного веса расходов. Суть проблемы заключается в том, чтобы четко определить, что взять за целое.
Таблица 3.2.2 тыс.руб. Структура затрат учреждения за 2008 год
| Наименование показателя | Утверждено на год (т.р) | Профинансировано | Отклонения (+;-) | Фактические расходы | Отклонения (+;-) |
| 211 Заработная плата | 24258,6 | 23402 | -856,6 | 24188,6 | -786,6 |
| 212 Прочие выплаты | 753,9 | 670,9 | -83 | 670,9 | |
| 213 Начисление на оплату труда | 6289 | 5979,5 | -309,5 | 6219,3 | -239,8 |
| 221 Услуги связи | 91 | 83,5 | -7,5 | 91 | -7,5 |
| 222 Транспортные услуги | 58 | 46,2 | -11,8 | 57 | -10,8 |
| 223 Коммунальные услуги | 210 | 114,4 | -95,6 | 144,8 | -30,4 |
| 224 Аренда | 78 | 54 | -24 | 78 | -24 |
| 225 Услуги по содержанию имущества | 84 | 84 | 110,5 | -26,5 | |
| 226 Прочие услуги | 462 | 411,5 | -50,5 | 461,7 | -50,2 |
| 227 Прочие расходы | 48 | 41 | -7 | 43,8 | -2,8 |
| 310 Увеличение стоимости основных средств | 45,8 | 28,6 | -17,2 | 131,6 | -103 |
| 340 Увеличение стоимости материальных запасов | 816 | 738,3 | -77,7 | 685,6 | +52,7 |
| ИТОГО | 33194,3 | 31653,9 | -1540,4 | 32882,8 | -1228,9 |
Ежегодно Министерство присылает Центру смету расходов на содержание. Сметы, утвержденные Министерством, не отражают фактической потребности в средствах, в результате чего допускается перерасход.
Как мы видим, самый низкий показатель перерасхода наблюдается по статье "Начисление на оплату труда". Лимиты Центру утверждены по данной статье в сумме 24258,6 тыс. руб. Профинансировали лишь 23402 тыс. руб., а фактические расходы определены в сумме 24188,6 тыс. руб. то есть фактические расходы не превысили лимиты, но вышли за пределы финансирования 786,6 тыс. руб.
В связи с этим соответственно наибольшая сумма расходов приходится на статью "начисление на оплату труда". Перерасход по этой статье составляет 239,8 тыс. руб. Это произошло в результате снижения показателя по заработной плате, соответственно и снизились налоговые отчисления на оплату труда. "Коммунальные услуги" не были дофинансированы в сумме 30,4 тыс. руб.
По статье "Увеличение стоимости материальных запасов" нехватка финансирования составила 52,7 тыс. руб.
В целом на основе проведенного анализа затрат учреждения за 2008 год были сделаны следующие выводы:
Одной из главных финансовых проблем является перерасход выделенных денежных ассигнований. Причиной же перерасхода является сокращение утвержденных лимитов – основного источника дохода Центра.
Анализ кредиторской задолженности
Кредиторская задолженность – это средства, временно привлечённые организацией в порядке кредита (ссуда в денежной или товарной форме на условиях возвратности, срочности и платности) и подлежащие возврату соответствующим юридическим и физическим лицам. Кредиторская задолженность временно используется в обороте организации до момента наступления сроков её погашения.
Проще говоря, кредиторская задолженность – это задолженность социального учреждения перед другими организациями или физическими лицами, т.е. денежные суммы, подлежащие возврату, или потреблённые ресурсы, подлежащие оплате.
Основными источниками возникновения кредиторской задолженности являются:
кредиты, получаемые социальным учреждением в денежной или товарной форме;
неоплаченные ресурсы, потребленные медицинским учреждением (полученные, но неоплаченные товарно - материальные ценности, коммунальные услуги и т.д.);
задолженность по выплате заработной платы;
задолженность по платежам в бюджет и государственные внебюджетные фонды.
Таким образом, кроме взятых кредитов, в общем случае (если оставить в стороне нюансы бухгалтерского учёта) источником кредиторской задолженности является разница между фактическим и кассовыми расходами организации. Однако большое расхождение между фактическими и кассовыми расходами может быть вызвано не только недостатком средств, но и тем, что часть средств учреждения находится без движения на его банковских счетах (или на лицевых счетах в органах Федерального казначейства) Поэтому большой объём текущей кредиторской задолженности не всегда свидетельствует о неблагоприятной финансовой ситуации.
Но важно знать не только абсолютный размер кредиторской задолженности, но и соотношение её с объёмами финансирования, с дебиторской задолженностью и другими финансовыми показателями.
Размер кредиторской задолженности зависит от целого ряда факторов:
от доходов и расходов учреждения.
от доверия поставщиков и возможности приобретения ресурсов (товаров, электроэнергии и т.д.).
от формы собственности производителей социальных услуг и предприятий – поставщиков – коммунальные службы, находящиеся в муниципальной собственности вынуждены мириться с высоким уровнем кредиторской задолженности бюджетных социальных учреждений, полагаясь на взаимозачёты, дотации из бюджета и т.д.
от специфики учреждения и структуры расходов – в социальных учреждениях выше удельный вес затрат на продукты питания, горюче смазочные материалы, соответственно, более вероятна возможность кредиторской задолженности по этим статьям;
от источника и способа финансирования – при финансировании от платных социальных услуг нередко в объёмы финансирования не включают хозяйственные расходы или включаются не полностью, поэтому удельный вес кредиторской задолженности по хозяйственным расходам в общем объёме финансирования по предпринимательской деятельности может быть небольшим. С другой стороны, это ведёт к тому, что при недостатке средств в первую очередь страдают обслуживаемые Центра- поскольку не лечить или не кормить обслуживаемых нельзя, а экономить больше не на чем;
от социальной активности работников – сильные профсоюзы и Ассоциации могут в ряде случаев существенно ограничить рост задолженности по заработной плате и т.д.
При анализе кредиторской задолженности необходимо оценить не только её объём, но и структуру, удельный вес просроченной кредиторской задолженности и т.д. Так, просроченная кредиторская задолженность нередко в конечном итоге приводит к выплате штрафов, санкций и ухудшению финансового положения учреждения.
Поэтому в процессе анализа необходимо изучить состав, давность появления кредиторской задолженности, наличие частоты и причины образования просроченной задолженности поставщикам ресурсов, персоналу учреждения по оплате труда, бюджету, внебюджетным фондам, установить сумму выплаченных санкций за просрочку платежей.
При анализе долгосрочного заёмного капитала интерес представляют сроки востребования долгосрочных кредитов, так как от этого зависит стабильность финансового состояния организации.
При анализе кредиторской задолженности следует учитывать, что она является одновременно источником покрытия дебиторской задолженности. Поэтому в процессе анализа необходимо сравнить сумму дебиторской и кредиторской задолженности. Если первая превышает вторую, то это свидетельствует об иммобилизации собственного капитала в дебиторскую задолженность. Таким образом, анализ структуры собственных и заёмных средств необходим для оценки рациональности формирования источников финансирования деятельности организации и её финансовой устойчивости. Этот момент очень важен, во – первых, для внешних потребителей информации (например, банков и других поставщиков ресурсов) при изучении степени финансового риска и во-вторых, для самого социального учреждения при определении перспективного варианта организации финансов и выработке финансовой стратегии.
Таблица 3.3.1 тыс. руб. Динамика кредиторской задолженности ОГУ СО "КЦСОН г. Черемхово и Черемховского района"
| Источник финансирования | На 01.01.08 | На 01.01.09 | Изменение | |
| Абсолютное | % | |||
| Бюджет | 7650,3 | 8904,9 | +1254,6 | 116,4 |
| Платные услуги | - | 85,4 | +85,4 | - |
| ИТОГО | 7650,3 | 8990,3 | +1340 | 117,51 |
По данным таблицы можно сказать, что в 2008 году произошло увеличение кредиторской задолженности. В целом кредиторская задолженность по всем видам деятельности увеличилась на 1340 тыс. руб., что составило 117,51 %.
Далее рассмотрим состав кредиторской задолженности по статьям
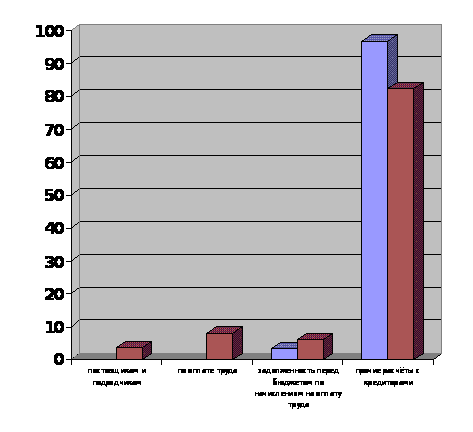
Таблица 3.3.2 тыс. руб. Анализ структуры и динамики кредиторской задолженности ОГУ СО "КЦСОН г.Черемхово и Черемховского района"
| Показатели | На 01.01.08 | На 01.01.09 | Удельный вес в общей сумме кредиторской задолженности (%) | |
| На начало года | На конец года | |||
| Поставщикам и подрядчикам | - | 313,6 | - | 3,5 |
| По оплате труда | - | 725,9 | - | 8,1 |
| Задолженность перед бюджетом по начислениям на оплату труда | 247,7 | 548,2 | 3,2 | 6,1 |
| Прочие расчёты с кредиторами | 7402,6 | 7402,6 | 96,8 | 82,3 |
| ВСЕГО | 7650,3 | 8990,3 | 100 | 100 |
По данным таблицы можно сказать, что наибольшую долю в общей сумме обязательств перед кредиторами составили прочие расчёты, полученные на начало года 96,8 %, а на конец года – 82,3 %. Эта задолженность по пеням и штрафам Налогововой службе, возникшая на основании постановления Мэра Черемховского городского муниципального образования от 31.01.2005 № 34 "О создании Центра социальной защиты населения г. Черемхово в связи с реорганизацией в форме слияния, Управления социальной защиты населения администрации Черемховского городского муниципального образования и Центра социальной помощи для лиц без определённого места жительства и занятий" и перехода из муниципальной собственности в областную. Где Центр является правопреемником по всем обязательствам в отношении всех дебиторов и кредиторов по состоянию на 31.01.2005 года.
В составе обязательств из данных в таблице можно условно выделить задолженность " срочную" (задолженность перед бюджетом по оплате труда и начислениям на заработную плату) в сумме 247,7 тыс. руб. на начало года и 1274 тыс. руб. на конец отчётного периода и "обычную" задолженность поставщикам и подрядчикам удельный вес в общей сумме кредиторской задолженности которой составляет 3,5 %.
Исходя из этого, в начале года доля срочной задолженности в составе обязательств соответствовала 3,2 %, а к концу отчетного периода эта величина составила 14,2 %. Срочная задолженность перед кредиторами возросла на 11%.
В заключении отметим, что Центру целесообразно ежемесячно проводить анализ соотношения между собой дебиторской и кредиторской задолженности, а также динамики этих показателей. Принимать меры по недопущению росту кредиторской задолженности по расходным обязательствам, а именно издать приказы об эффективности использования бюджетных средств.
Кредиторская задолженность ОГУ СО "КЦСОН г. Черемхово и Черемховского района"
Заключение
Годовая бухгалтерская отчетность учреждения служит основным источником информации о его деятельности. Изучение отчетности раскрывает причины достигнутых успехов, а также недостатков в работе организации, помогает наметить пути совершенствования его деятельности. Пользователи бухгалтерской информации по данным отчетности имеют возможность:
• принять решение о целесообразности и условиях ведения дел с тем или иным контрагентом;
• оценить целесообразность приобретения активов того или иного предприятия;
• правильно построить отношения с имеющимися монополистами;
• оценить финансовое положение потенциальных партнеров;
• принять в расчет возможные риски предпринимательства.
Основной задачей бюджетной годовой бухгалтерской отчётности является оценка показателей финансовой отчётности позволяющей не только оценить текущее состояние дел учреждения, но и выяснить, на сколько оно улучшилось или, наоборот, ухудшилось по сравнению с прошлым отчётным периодом.
В Международных стандартах по бухгалтерскому учету говорится, что финансовые отчеты должны быть доступны для понимания. Качественными признаками отчетной информации, которые отделяют "хорошую" информацию от "плохой", являются уместность и достоверность. Отчетная информация считается уместной, если она способна повлиять на стоимостную оценку или на решение, принимаемое в настоящее время. На уместность информации, представленной в бухгалтерской отчетности, оказывает влияние - своевременность, значимость и ценность для прогнозирования.
Целью данной работы являлось на основании анализа состояния и составления годовой бухгалтерской отчётности наметить конкретные пути совершенствования её составления и структуры бухгалтерской отчетности бюджетного учреждения Областного государственного учреждения социального обслуживания "Комплексный центр социального обслуживания населения г. Черемхово и Черемховского района". Из проведённого анализа мы видим, что Центр является юридическим лицом, имеет самостоятельную смету доходов и расходов (бюджетную смету), руководитель данной организации пользуется правом распорядителя, самостоятельно состоит на налоговом учете в качестве налогоплательщика и уплачивает установленные налоги и сборы.
Центр осуществляет:
-анализ уровня социально-бытового обслуживания населения, разработку перспективных планов развития сферы социальной поддержки населения;
-внедрение в практику новых форм социального обслуживания в зависимости от характера нуждаемости населении в социальной поддержке;
-выявление граждан пожилого возраста, лиц без определенного места жительства и определенных занятий; инвалидов и других граждан, нуждающихся в социальной поддержке;
-учёт граждан, нуждающихся в социальной поддержке, определение необходимых им форм и периодичности (постоянно, временно, на разовой основе) её предоставления;
Предметом и целью деятельностью Центра являются:
-оказание семьям и отдельным категориям граждан, попавшим в трудную жизненную ситуацию, помощи в реализации законных прав и интересов, содействие в улучшении их социального и материального положения, а также психологического статуса;
Для достижения целей Центр осуществляет следующее:
-социальное обслуживание на дому (включая социально-медицинское обслуживание);
-стационарное и полустационарное социальное обслуживание;
- социальную реабилитацию в стационарных и полустационарных структурах Центра;
-срочное социальное обслуживание;
-оказание социально-консультативной помощи.
Для дипломной работы проведён анализ финансово-хозяйственной деятельности Центра в результате установлено:
Структурой Центра, утвержденной департаментом социальной защиты населения Иркутской области, предусмотрено 12 отделений социального обслуживания граждан пожилого возраста и инвалидов на дому, отделение срочного социального обслуживания, специализированное отделение социально-медицинского обслуживания на дому граждан пожилого возраста и инвалидов, отделение временного пребывания. Социальное обслуживание на дому осуществляется путём оказания социальных услуг, предусмотренных прейскурантом тарифов на гарантированные государством социальные услуги, предоставляемые на дому гражданам пожилого возраста и инвалидам учреждениями социального обслуживания. За 2008 год Центром обслужено 5845 человек, из них отделением социального обслуживания на дому 1359 человек, отделением срочного социального обслуживания 4449 человек и 37 человек отделением временного пребывания.
Финансовое состояние Центра – это характеристика его платежеспособности, кредитоспособности, использования финансовых ресурсов и капитала, выполнения обязательств перед государством и вторым, хозяйствующим субъектами.
Основной формой при анализе финансового состояния является баланс исполнения сметы расходов и отчет об исполнении сметы расходов бюджетной организации. При изучении, которых установили, что основными источниками доходов Центра являются:
Целевое финансирование из средств областного бюджета.
За счёт средств от предпринимательской и иной приносящей доход деятельности.
Ежегодно Министерство присылает Центру смету расходов на содержание. Сметы, утвержденные Министерством, не отражают фактической потребности в средствах, в результате чего допускается перерасход.
В 2008 году бюджетная смета Центра утверждена в сумме 33194,3 тыс. руб., а фактическое финансирование составило 31653,9 тыс. руб. Отклонения фактических показателей от плановых составили 1540,4 тыс.руб. Это связанно, прежде всего, с финансированием Центра, так как данное учреждение является бюджетной организацией, а, следовательно, лишён определённого уровня распределения бюджетных средств. Финансирования Центра в целом зависит от Министерства опеки и попечительства по Иркутской области. Одной из главных финансовых проблем Центра в отчётном периоде является то, что фактические расходы установлены в сумме 32882,8 тыс.руб. Данные расходы не выходят за пределы утверждённых лимитов, но составляют перерасход фактического финансирования. В результате чего произошел рост кредиторской задолженности. Причиной же перерасхода является сокращение утвержденных лимитов – основного источника дохода Центра.
Источником образования доходов по средствам, полученным от предпринимательской деятельности являются платные социальные услуги. Из данной выпускной квалификационной работы мы видим, что смета доходов и расходов по данному виду деятельности утверждена в сумме 567 тыс. руб., фактическое исполнение составило 566 тыс. руб. Разница в 1 тыс. руб. переходит остатком на начало 2009 года.
В целом большую часть удельного веса в финансировании Центра приходится на долю средств из областного бюджета, а это 98,25 %.
Анализируя кредиторскую задолженность Центра, установили, что задолженность социального учреждения перед другими организациями или физическими лицами, т.е. денежные суммы, подлежащие возврату, или потреблённые ресурсы, подлежащие оплате увеличились за 2008 год по бюджетной деятельности на 1254,6 тыс.руб., от предпринимательской деятельности на 85,4 тыс.руб. Наибольшую долю в общей сумме обязательств перед кредиторами составили прочие расчёты, полученные на начало года 96,8 %, а на конец года – 82,3 %. Эта задолженность по пеням и штрафам Налогововой службе, возникшая на основании постановления Мэра Черемховского городского муниципального образования от 31.01.2005 № 34 "О создании Центра социальной защиты населения г. Черемхово в связи с реорганизацией в форме слияния, Управления социальной защиты населения администрации Черемховского городского муниципального образования и Центра социальной помощи для лиц без определённого места жительства и занятий" и перехода из муниципальной собственности в областную. Где Центр является правопреемником по всем обязательствам в отношении всех дебиторов и кредиторов по состоянию на 31.01.2005 года.
Из проведенного анализа можно сделать вывод, Центру необходимо принять меры по недопущению росту кредиторской задолженности по расходным обязательствам 2009 года, а именно издать приказы об эффективности использования бюджетных средств. Заключить соглашения об урегулировании кредиторской задолженности, ежемесячно проводить анализ уже произведённых расходов и проверять их обоснованность. Отслеживать обеспеченность финансовыми ресурсами статей расходов. Осуществлять контроль за потреблением коммунальных услуг, ограничить переговоры по внутренней и международной связи, сократить расходы по товарно- материальным ценностям, горюче - смазочным материалам и продуктам питания. Ограничить транспортные, командировочные расходы.
Список литературы
Федеральный закон от 21 ноября 1996 г. N 129-ФЗ
"О бухгалтерском учете" (с изменениями от 23 июля 1998 г., 28 марта, 31 декабря 2002 г., 10 января, 28 мая, 30 июня 2003 г., 3 ноября 2006 г.)
3. Федеральный закон от 9 июля 1999 г. N 159-ФЗ "О введении в действие Бюджетного кодекса Российской Федерации" (с изменениями от 9 июля 2002 г., 26 апреля 2007 г.)
4. Федеральный закон от 24 ноября 2008 г. N 204-ФЗ "О федеральном бюджете на 2009 год и на плановый период 2010 и 2011 годов" (с изменениями от 30 декабря 2008 г.)
5. Федеральный закон от 26 апреля 2007 г. N 63-ФЗ "О внесении изменений в Бюджетный кодекс Российской Федерации в части регулирования бюджетного процесса и приведении в соответствие с бюджетным законодательством Российской Федерации отдельных законодательных актов Российской Федерации" (с изменениями от 18 октября, 2, 8 ноября, 1 декабря 2007 г., 24 ноября, 30 декабря 2008 г.)
6. Бюджетный кодекс Российской Федерации. - Новосибирск: Сибирское университетское издательство, 2009. 215с. - 219 с.
7. Гражданский кодекс Российской Федерации: ч. 1-я и 2-я. - М.: Проспект, 2009, 305с. - 312 с.
8. Налоговый кодекс Российской Федерации: ч. 1-я и 2-я. - Новосибирск: Сибирское университетское издание, 2008, 643с.- 645 с.
9. Концепция развития бухгалтерского учёта и отчётности в Российской Федерации на среднесрочную перспективу. Одобрена приказом Министерства финансов Российской Федерации от 01.07.2004 № 180.
10. Приказ Министерства финансов №67н от 22.07.03 "О формах бухгалтерской отчетности организаций".
11. Приказ Министерства финансов Российской Федерации от 30 декабря 2008 года № 148н. "Об утверждении Инструкции по Бюджетному учёту".
12. Приказ № 6 от 01.01.2009 "Об учётной политике Областного государственного учреждения социального обслуживания "Комплексный центр социального обслуживания населения г. Черемхово и Черемховского района"
13. Приказ Министерства социального развития опеки и попечительства Иркутской области № 950 от 21.11.2008 "О предоставлении годовой бюджетной отчётности".
14. Письмо от 18.12.2007 N 42-7.1-15/2.1-419 "О направлении контрольных соотношений к годовой отчетности за 2007 год".
15. Письмо от 28.01.2008 N 42-7.1-17/2.4-25 "О направлении дополнительных контрольных соотношений".
16. Бюджетная система РФ: Учебник / А.С. Нешитой.-5-е изд., испр. и доп. – М.: Дашков и К, 2008. 306с- 308с.
17. Комментарий к бюджетному кодексу Российской Федерации .-вводный.-М.: Юрайт, 2008. 239- 240 с.
18. Белов А.Н. Организация бюджетного учета в учреждениях, М.: Финансы и статистика, 2008. 463с. - 485 с.
19. Белов А.Н. Бухгалтерский учет в учреждениях непроизводственной сферы.- 2-е изд., перераб. и доп.- М.: Финансы и статистика, 2007. 170с- 240с.
20. Бухгалтерский учет и налогообложение в бюджетных организациях: комментарий .- М.М. Жоромская, В.М. Долгая.: Под ред. В.М. Долгая.- 1-е изд., перераб. и доп. - М.: Книжный мир, 2008. 347с.- 356 с.
21. Воробьева Л.Г. Порядок составления бюджетной отчетности за 2008 год. Советник бухгалтера №6 2008, 90с.-92 с.
22. Воробьева Л.Г. Бюджетный учет. Советник бухгалтера, №4, 2008, 98с-92с.
23. Гарнов В.Д. Новая система бюджетного учета: пособие для начинающих - Н.: Сибирь, 2009. 166 с.-186 с.
24. Голощапов В.А. Бюджетный учет. – М., Феникс, 2008.155с.-160с.
25. Детков Е.П. Бюджетный учет. – М., Бухгалтерский учет, 2007.-180с.-188с.
26. Кондраков Н.П., Кондраков И.Н. Бухгалтерский учет в бюджетных организациях.- 4- е изд., перераб. и доп. - М.: ТК Велби. Проспект, 2008. 245с.- 248 с.
27. Куликов А.А. Отчетность бюджетных учреждений.На стол главному бухгалтеру №10 2008, 14с-16 с.
28. Лепешинская М.И. Техника бухгалтерского учета. Бюджетные организации. Экономика и учет.- ежем. журнал рук. и гл. бух., Роспечать,2008.-76с- 80 с.
29. Самбореский В.И. Экономический анализ в бюджетных учреждениях: Пособие.- М.: 2008,- 101с.-106 с.
30. Безруких, В.Б. Ивашкевич, и др.; Бухгалтерский учет под ред. П.С. Безруких. – М., 2008.263с.-265с.
31. В.А. Пипко, В.И. Бухгалтерский (финансовый) учет: учет активов и расчетных операций. 2008. 145с.-146с.
32. Бережной, Л.Н. Булавина и др. Финансы и статистика, 2007. 123с.-138с.
33. Вахрушина М.А. Бухгалтерский управленческий учет: Учебник для вузов. – М., 2009. 139с.-142с.
34. Глушков И.Е. Бухгалтерский учет на современном предприятии. Эффективное пособие по бухгалтерскому учету. М.: Кнорус, Новосибирск.: ЭКОР, 2009 67с.-70с.
35. Абрютина М.С., Грачёв А.В. Анализ финансово-экономической деятельности предприятия. М.: Дело и сервис, 2008. 45с.-69с.
36. Артёменко В.Г., Беллендер М.В. Финансовый анализ. М.: ДИС,2009. 456с.-457с.
37. Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. М.: Финансы и статистика, 2009. 65с.-79с.
38. Бернстайн Л.А. Анализ финансовой отчётности. М.: Финансы и статистика, 2007 48с.-55с.
39. Бухгалтерский анализ: Пер. с анг. Киев: Торгово-издательское бюро ВНУ 2009. 128с.-135с.
40. Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской отчётности. М.: ДИС,2008. 326с.-328с.
41. Ермолович Л.Л. Анализ финансово- хозяйственной деятельности предприятия. Мн.: БГЭУ, 2009 45с.-68с.
42. Стоун Д., Хитчинг К. Бухгалтерский учёт и финансовый анализ: Пер.с англ.С.-Пб.: АОЗТ 2007. 101с.-105с.