Баланс в бухгалтерском учете
Расчёт отпускной суммы:
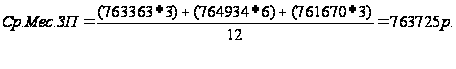
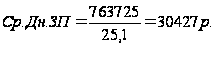
Сумма отпускных = 30427 * 2=730248р.
Задание 6. Расчет оплаты по среднему заработку
Оплата пособий по временной нетрудоспособности
С 1 ноября 1997 года введено в действие Постановление Совета Министров Республики Беларусь от 30 сентября 1997 года № 1290 «Об утверждении Положения о порядке обеспечения пособиями по временной нетрудоспособности». Оно предусматривает ряд новшеств при назначении, исчислении и выплате пособий по государственному социальному страхованию рабочих и служащих. Понятие «непрерывный стаж» упразднено. Пособие по временной нетрудоспособности выплачивается теперь в размере 80% среднего заработка за рабочие дни в первые 6 календарных дней и в размере 100% среднего заработка за последующие рабочие дни нетрудоспособности (пункт 30 Положения).
Пособия в размере 100% среднего заработка с первого дня утраты трудоспособности начисляются следующим работникам за рабочие дни по графику их работы (статья 31):
- инвалидам войны и другим инвалидам, приравненным к ним по льготам;
- участникам ликвидации последствий аварии на Чернобыльской АЭС и лицам, проживающим (работающим) и выехавшим из зон эвакуации;
- воинам-интернационалистам;
- лицам, имеющим на иждивении трех и более детей до 16 лет (учащихся - до 18 лет);
- женам воинов-интернационалистов и вдовам при лечении в реабилитационных центрах;
- донорам в течение 12 месяцев после последней сдачи крови при условии, что в предшествующем календарном году донор-мужчина сдал кровь не менее 5 раз, донор-женщина сдала кровь не менее 3 раз;
- донорам за период нетрудоспособности, наступившей в связи с забором у них органов или тканей;
- лицам из числа круглых сирот, не достигшим возраста 21 года;
- при временной нетрудоспособности в связи с беременностью и родами (но не менее 50% прожиточного минимума за месяц);
- по уходу за больным ребенком в возрасте до 14 лет, ребенком-инвалидом в возрасте до 18 лет (при стационарном лечении);
- по уходу за ребенком до 3 лет и ребенком-инвалидом в возрасте до 18 лет в случае болезни матери либо другого лица, фактически осуществляющего уход за ребенком, при санаторно-курортном лечении детей-инвалидов;
- при временной нетрудоспособности в связи с несчастными случаями на производстве и профессиональными заболеваниями;
- при временной нетрудоспособности, наступившей при выполнении гособязанностей, спасении человеческой жизни, охране государственной и личной собственности.
Пособие по временной нетрудоспособности выплачивается в половинном размере (пункт 32), т.е. за первые 6 дней - 40%, за последующие дни - 50%, в следующих случаях:
- при временной нетрудоспособности от заболеваний или травм, причиной которых явилось употребление алкоголя, наркотиков или токсических веществ;
- при нарушении режима, установленного врачом;
Лица, работающие по договорам подряда, авторским договорам, предприниматели, члены фермерских хозяйств, творческие работники пособие по больничным листкам получают тогда, когда они платят взносы в Фонд (с 14 января 2000 года).
При утрате трудоспособности пособие выплачивается не более 4 месяцев болезни подряд либо с перерывами - не более 5 месяцев за последние 12 месяцев (больным туберкулезом - соответственно 6 и 8 месяцев), а после этих сроков больной направляется на МРЭК (медико-реабилитационную экспертную комиссию). На временных и сезонных работах пособие выплачивается не более 75 календарных дней в году и оно не должно превышать 70% страховой суммы.
Расчёт сумм больничных выплат производится на основании среднедневной ЗП за 2 последних месяца.
Расчёт пособия по временной нетрудоспособности Королько А.Е.
|
Суммы |
Март |
Февраль |
| Оклад | 20,1*31000=623100р. | 20,1*31000=623100р. |
| Премия 30 % | 623100*0,3=186930р. | 623100*0,3=186930р. |
| ЗП | 623100+186930=810030р. | 623100+186930=810030р. |
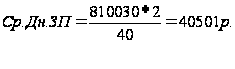
Больничное пособие = 40502 * 0,8 * 4 + 40502 * 2 = 210605 р.
Задание 7. Расчет удержаний из ЗП работников цеха №1
Удержания из заработной платы
Плательщиками подоходного налога являются физические лица:
граждане Республики Беларусь;
иностранные граждане и лица без гражданства, находящиеся на территории Республики Беларусь более 183 дней в календарном году;
иностранные граждане и лица без гражданства, которые не относятся к постоянно находящимся на территории Республики Беларусь.
Объект налогообложения - совокупный доход физических лиц в денежной и натуральной форме, полученный в течение календарного года от источников в РБ и за ее пределами, а доход иностранных граждан и лиц без гражданства, проживающих в Республике Беларусь менее 183 дней в году, - от источников в республике.
В совокупный доход входит сумма доходов, полученных от всех источников за календарный год.
Согласно главе 3 «Инструкции о порядке исчисления и уплаты подоходного налога с физических лиц» от 20 февраля 2002 года 48 видов доходов подоходным налогом не облагаются. В частности:
- пособия по государственному социальному страхованию (по беременности и родам, пособия на детей за каждый месяц, при рождении детей, многодетным семьям), кроме пособий по временной нетрудоспособности самого работника и пособий по уходу за больным ребенком;
- алименты;
- стипендии;
- пенсии;
-денежные пособия и путевки, выдаваемые государством лицам, пострадавшим от аварии на ЧАЭС;
- возмещение вреда при трудовых увечьях ив связи с потерей кормильца;
- материальная помощь и надбавки к пенсиям ранее работавшим на данном предприятии пенсионерам до 20 БВ в течение календарного года;
- профсоюзные путевки, курсовки, подарки, материальная помощь до 20 БВ в календарном году;
- выходные пособия по законодательству Республики Беларусь;
- детские оздоровительные путевки.
Из доходов вычитаются:
- одна БВ за каждый месяц года;
- на содержание детей и иждивенцев - 2 БВ на каждого ребенка до 18 лет и на каждого иждивенца за каждый месяц года (студенты и учащиеся дневной формы обучения).
К иждивенцам относятся:
- дети, на содержание которых взыскиваются алименты;
- лица, находящиеся в отпуске по уходу за детьми до трехлетнего возраста, не имеющие других доходов, кроме пособия на детей.
Кроме подоходного налога из заработной платы производятся и другие удержания:
1) отчисления в пенсионный фонд по ставке 1%;
2) удержания по исполнительным листам: штрафы, алименты и др. (алименты удерживаются из общей суммы доходов, включая премии, пособия за дни нетрудоспособности и др., но после удержания подоходного налога);
3) возмещение материального ущерба (по решению руководителя предприятия или суда);
4) удержания за товары, купленные в кредит;
5) удержания по предоставленным ссудам, займам.
Расчёт удержаний из ЗП работников.
|
ФИО |
Начислено |
Пенсионный налог |
Подоходный налог |
Алименты |
|||
|
% |
Сумма р. |
Кол-во баз.вел. |
Сумма р. |
% |
Сумма |
||
| Белов А.И. | 922870 | 1 | 9228 | 3 | 74688 | - | |
| Королько А.Е. | 589113 | 1 | 5891 | 5 | 58025 | - | |
| Огородник С.В. | 832210 | 1 | 8342 | 1 | 72108 | - | |
| Мелех. В.Т. | 484699 | 1 | 4846 | 3 | 111105 | - | |
| Зеленко С.В. | 611754 | 1 | 6118 | 5 | 42336 | - | |
| Митин Н.К. | 725400 | 1 | 7254 | 3 | 56916 | 25 | 167121 |
| Казак И.И. | 503750 | 1 | 5038 | 3 | 37132 | - | |
| Оверко Я.В. | 290160 | 1 | 2902 | 1 | 25233 | - | |
| Зиновик К.Т. | 417105 | 1 | 4171 | 5 | 23929 | 33 | 129860 |
Расчёт подоходного налога: Пенсионный налог:
| Белов | =(922870-3*31000)*0,09 | Налог = ЗП*0,01 =922870*0,01 |
| Коралько | =(589112+210605-5*31000)*0,09 | 589112*0,01 |
| Огородник | =(832210-1*31000)*0,09 | 832210*0,01 |
| Мелех | =(484699+842800-3*31000)*0,09 | (484699+842800)*0,01 |
| Зеленко | =(611754+13640–5*31000)*0,09 | (611754+13640)*0,01 |
| Митин | =(725400-3*31000)*0,09 | 725400*0,01 |
| Казак | =(503750+1827-3*31000)*0,09 | (503750+1827)*0,01 |
| Оверко | =(290160+21208-1*31000)*0,09 | (290160+21208)*0,01 |
| Зиновик | =(417105+3776-5*31000)*0,09 | (417105+3776)*0,01 |
Сумму начисленной ЗП принимаем из расчётов по первому заданию.
Количество базовых величин принятых к вычету при расчёте подоходного налога зависят от количества детей до 18 лет. На одного ребёнка принимаем по 2 базовые величины (31000 руб.) и по 1 на каждого работника.
Раздел III. Учет материальных ценностей и расчетов с поставщиками
Задание 8. Учет материалов. Понятие и классификация производственных запасов
В процессе производства продукции, выполнения работ и оказания услуг кроме орудий труда используются предметы труда.
В отличие от основных средств эти материальные ценности, как правило, потребляются полностью в одном производственном цикле и их стоимость целиком переносится на изготовленную продукцию (работы, услуги).
Основной задачей бухгалтерского учета производственных запасов является: контроль за поступлением и учетом затрат по их поступлению; контроль за соблюдением норм производственного расхода; обеспечение сохранности; обеспечение разумной экономии средств; правильное распределение материалов по объектам калькулирования.
В зависимости от назначения производственных запасов они подразделяются на следующие группы:
- сырье и основные материалы, которые составляют вещественную основу продукции и являются необходимыми компонентами при ее изготовлении. Сырьем называют продукцию сельского хозяйства и добывающей промышленности (картофель, зерно, хлопок, нефть и т.д.), а материалами - продукцию обрабатывающей промышленности (крахмал, мука, ткань, древесина и т.д.);
- вспомогательные материалы используются для воздействия на сырье и основные материалы (специи, красители в пищевой, промышленности, пуговицы, нитки в швейной промышленности), а также для обслуживания процесса производства (смазочные материалы и др.);
- покупные полуфабрикаты, комплектующие изделия, конструкции и детали, которые уже прошли некоторые стадии обработки, но не являются готовой продукцией, а составляют ее материальную основу (панели для строительства домов и др.);
- топливо для производственных и хозяйственных нужд (бензин, нефть, дизельное топливо, газ, уголь, торф, дрова и др.);
- тара и тарные материалы, используемые для упаковки, хранения, транспортировки готовой продукции и материалов;
- запасные части, используемые для ремонта и замены изношенных деталей машин, оборудования, транспортных средств, а также для учета автомобильных шин в обороте и запасе;
- материалы, переданные в переработку на сторону;
- инвентарь и хозяйственные принадлежности;
- специальная оснастка и специальная одежда на складе;
- специальная оснастка и специальная одежда в эксплуатации.
В соответствии с данной классификацией открываются к активному счету 10 «Материалы» субсчета.
Оценка производственных запасов при их поступлении
Производственные запасы в бухгалтерском учете и отчетности отражаются по фактической себестоимости, в которую включаются:
- сумма, уплаченная поставщику (продавцу) согласно договору поставок (за исключением налога на добавленную стоимость);
- сумма, уплаченная организациям за консультационные услуги по приобретению производственных запасов;
- таможенные пошлины;
- расходы на транспортировку, хранение и доставку, а также на страхование груза в пути следования;
- проценты по кредитам и займам;
- иные затраты (подработка, сортировка, фасовка и др.).
Журнал хозяйственных операций за апрель 2007 года
|
Дата |
Содержание операции |
Сумма, руб |
Корреспонденция |
|
|
1. Поступление материальных ценностей. (Оприходованы на склад поступившие от поставщиков материалы - расчеты с поставщиками не произведены;) |
||||
| 03.04 |
Приходный ордер №64 -поступают доски обрезные в количестве 20 м.куб. по цене 33900 руб. за м.куб. -НДС-18% |
20*33900 = 678000 руб. 678000*0,18 = 122040 |
10 18 |
60 60 |
| 06.04 |
Приходный ордер №65 -стоимость материалов - НДС -18% |
1462822 263308 |
10 18 |
60 60 |
| 06.04 |
Приходный ордер №66 -стоимость материалов - НДС -18% |
372831 67109,58 |
10 18 |
60 60 |
| 07.04 |
Приходный ордер №67 -стоимость материалов - НДС -18% |
1197898 215622 |
10 18 |
60 60 |
| 14.04 |
Приходный ордер №68 -стоимость материалов - НДС -18% |
4762949 857331 |
10 18 |
60 60 |
| 20.04 |
Приходный ордер №69 -стоимость материалов - НДС -18% |
3084746 555254 |
10 18 |
60 60 |
| 28.04 |
Приходный ордер №70 -стоимость материалов - НДС -18% |
3627216 652899 |
10 18 |
60 60 |
| 30.04 |
Приходный ордер №70 -стоимость материалов - НДС -18% |
1589294 286073 |
10 18 |
60 60 |
| Итого по 10-му счету: | 16775756 | 10 | 60 | |
| 2.0тпущены материалы со склада на производство | ||||
| 02.04 |
Требование № 45 от 02.04.2007г.: - древесно-стружечные плиты, м.кв. -фанера 12 мм, м.кв. -клей, кг Итого: |
500*2010=1005000 180*3030=545400 60*1505=90300 1640700 |
20 20 20 |
10 10 10 |
| 06.04 |
Требование № 46 от 06.04.2007г.: -доски обрезные, м.кв. -ткань декоративная, м кв. Итого: |
25*30000=750000 90*8020=721800 1471800 |
20 20 |
10 10 |
| 17.04 |
Требование № 47 от 17.04.2007г. -пластик, м.кв. -краска масленая, кг. Итого: |
500*6424=3212000 80*1455=116400 3328400 |
20 20 20 |
10 10 10 |
| 20.04 |
Требование № 48 от 19.04.2007г.: -стекло утолщенное, м.кв. -шпон лущеный, м. кв. -ручки металлические,шт. -поролон, м. куб. -гвозди, шурупы, кг. -петли мебельные, шт. Итого: |
90*10100=909000 360*10100=3636000 700*606=424200 60*3404=204240 15*1202=18030 900*1202=1081800 6273270 |
20 20 20 20 20 20 |
10 10 10 10 10 10 |
| 25.04 |
Требование № 49 от 24.04.2007г.: - олифа, кг. -гвозди, шурупы, кг. -петли мебельные, шт. -ручки пластмассовые, шт. -древесно-стружечные плиты, м. кв. Итого: |
60*2202=132120 25*1202=30050 200*1202=240400 480*253=121440 1500*2010=3015000 3539010 |
20 20 20 20 20 |
10 10 10 10 10 |
| Итого по 20-му счету: | 16253180 | 20 | 10 | |
Задание 9. Учет расчетов с поставщиками
Поставщики - это предприятия, поставляющие данному предприятию товарно-материальные ценности, электроэнергию, газ, пар, воду й т.д. Подрядчики выполняют для предприятия строительно-монтажные, наладочные, научно-исследовательские и другие работы.
Банки регламентируют формы и правила безналичных расчетов с поставщиками и подрядчиками в соответствии с Банковским кодексом.
Расчеты могут производиться после отгрузки продукции, товаров, услуг, а могут осуществляться в виде предварительной оплаты (предоплаты) в счет будущих поставок товарно-материальных ценностей или оказания услуг.
Безналичные расчеты производятся как за счет имеющихся средств на расчетном счете предприятия, так и кредитов банков.
Платежи осуществляются с согласия плательщика или по его поручению, за исключением случаев, установленных законодательством или правилами расчетов. Плательщик имеет право отказаться от акцепта (платежа) на законных основаниях.
Все платежи осуществляются в порядке очередности поступления документов, кроме бюджетных налогов и оплаты энергоносителей, которые перечисляются в первоочередном порядке, а также заработная плата. Списание средств со счетов плательщиков производится на основе первого экземпляра платежного поручения, на котором стоят подписи руководителя, главного бухгалтера и печать предприятия. Помарки, подчистки, исправления в банковских документах не допускаются.
В расчетных документах должны быть следующие реквизиты:
- наименование расчетного документа, его номер, дата;
- номер и наименование банка плательщика;
- наименование плательщика, номер его счета в банке, учетный номер налогоплательщика;
- наименование получателя средств, номер его счета и наименование банка, назначение и сумма платежа (цифрами и прописью).
Поставщик, отгружая продукцию, товары, материалы, прежде всего выписывает сопроводительный товарный документ -товарно-транспортную накладную, счет-фактуру или счет.
Банковский платежный документ выписывает или поставщик, или плательщик в зависимости от принятой формы, безналичных расчетов.
Платежное требование-поручение представляет собой требование поставщика к покупателю оплатить на основании направленных ему (минуя банк) расчетных и отгрузочных документов стоимость поставленной по договору продукции, выполненных работ и оказанных услуг.
У поставщика учет отгрузок и оплаты отражается по счету 90 «Реализация»:
Д-т90 К-т 43, 45 - при списании фактической себестоимости отгруженных и реализованных товаров;
Д-т51 К-т 90 - при получении выручки от реализации.
У покупателя (плательщика) эти же операции отражаются по счету 60 «Расчеты с поставщиками и подрядчиками».
Аналитический учет по счету 60 ведется строго по каждому поставщику и подрядчику, по каждому отдельному предъявленному счету с тем, чтобы обеспечить возможность получения данных в разрезе:
задолженность каждому поставщику, срок оплаты которых не наступил;
задолженность каждому поставщику по не оплаченным в срок расчетным документам;
по выданным векселям по оплаченным и не оплаченным и другие.
Журнал хозяйственных операций за апрель 2007 года
|
Регистрационный номер |
Номер платежного требования |
Наименование поставщиков |
Вид задолженности |
Сумма руб., без НДС |
Корреспонденция счетов |
|
|
Дебет |
Кредит |
|||||
|
101 102 |
221 623 |
Деревообрабаты-вающий комбинат, г.Бобруйск Стеклозавод, г.Минск |
За материалы За материалы |
727200 1000000 |
60 60 |
51 51 |
Раздел IV. Учет основных средств
Задание 10. Учет поступления и выбытия основных средств
Основные средства представляют собой совокупность вещей, сохраняющих свою материально-вещественную форму, используемых организацией в хозяйственной деятельности в течение длительного (более 12 месяцев) периода, стоимость единицы которых при этом превышает величину, установленную учетной политикой организации в соответствии с законодательством (за исключением объектов, относящихся в соответствии с законодательством к основным средствам вне зависимости от их стоимости).
Постановлением Министерства финансов Республики Беларусь от 23 марта 2004 года № 41 «Об установлении лимита отнесения имущества к отдельным предметам в составе оборотных средств» установлено, что средства труда, относимые к оборотным средствам, стоят в пределах 30 базовых величин за единицу, а ковры и ковровые изделия в пределах 10 базовых величин за единицу (без налога на добавленную стоимость). Такие предметы учитываются на счете 10 «Материалы». Следовательно, орудия труда, стоимость которых более такого лимита, относятся к основным средствам и учитываются на счете 01 «Основные средства».
На счете 01 «Основные средства» отражаются наличие и движение собственных основных средств организации, находящихся в эксплуатации, а также в запасе, на консервации, полученных в аренду (лизинг), доверительное управление.
В состав основных средств входят: здания, сооружения, передаточные устройства, машины и оборудование, вычислительная техника, измерительные и регулирующие приборы и устройства, транспортные средства, инструменты, производственный и хозяйственный инвентарь, рабочий скот, внутрихозяйственные дороги, многолетние насаждения, капитальные затраты по улучшению земель (осушительные, оросительные и другие мелиоративные работы), капитальные вложения в арендованные основные средства, а также земельные участки и объекты природопользования (вода, недра и другие природные ресурсы), приобретенные организацией в собственность.
Не относятся к основным средствам: молодняк животных и животные на откорме, семьи пчел, пушные звери, предметы для выдачи напрокат.
Независимо от срока службы в составе основных средств не учитываются специальные инструменты и приспособления, не имеющие универсального применения и предназначенные для изготовления отдельных видов продукции (пресс-формы и пр.), машины и оборудование, являющиеся продукцией предприятий изготовителей или товарами в торговых организациях, а также быстроизнашивающиеся предметы, служащие менее 12 месяцев независимо от их стоимости.
Учет поступления основных средств
Основные средства на предприятие поступают:
- в результате строительства (сооружения) хозяйственным или подрядным способом. Они принимаются в эксплуатацию в сумме фактически произведенных затрат по акту приемки-передачи основных средств (типовая форма № ОС-1);
- в результате приобретения за плату у юридических и физических лиц и оприходуются по акту приемки-передачи или по акту купли-продажи;
- в результате внесения основных средств учредителями предприятия в виде вклада в уставный фонд по договорной цене - оформляются актом приемки-передачи и актом экспертизы;
- в результате безвозмездного получения от других предприятий и лиц, а также в качестве субсидии правительственного органа - по акту приемки-передачи. Акты составляются на каждый объект или группу однотипных объектов, поступивших одновременно. Для составления актов приемки-передачи директор назначает комиссию. Акт действителен после утверждения его директором.
К акту, прилагаются оправдательные документы на поступление объекта, его цену: товарно-транспортные накладные, счета, закупочные акты, справки и т.д.
В акте приемки-передачи основных средств указывается поставщик (изготовитель), дата ввода в эксплуатацию, первоначальная стоимость, сумма амортизации (для объекта, бывшего в употреблении), норма и шифр амортизации, местонахождение, источник финансирования капитальных вложений (прибыль предприятия, оборотные средства на расчетном счете, кредиты, амортизационный фонд).
На основании акта, бухгалтер заполняет инвентарную карточку на весь период эксплуатации объекта. Каждому объекту присваивается инвентарный номер. Этот номер наносится на объект масляной краской или прикрепляется в виде жетона. Бухгалтер составляет опись карточек.
В случае наличия у одного объекта нескольких частей, имеющих разный срок полезного использования, каждая такая часть учитывается как самостоятельный инвентарный объект.
Инвентарные номера выбывших объектов не могут присваиваться другим объектам в течение 5 лет, начиная с года, следующего за годом списания.
Пообъектный учет основных средств может осуществляться в инвентарной книге с указанием всех необходимых сведений по каждому объекту.
Счета 01 «Основные средства» и кредиту счета 08 «Вложения во внеоборотные активы».
Изменение первоначальной стоимости при переоценке основных средств производится по счету 01 «Основные средства» в корреспонденции со счетом 83 «Добавочный капитал».
Активный счет 08 «Вложения во внеоборотные активы» имеет следующие субсчета:
08-1 «Приобретение земельных участков»;
08-2 «Приобретение объектов природопользования»;
08-3 «Строительство и создание объектов основных средств»;
08-4 «Приобретение объектов основных средств»;
08-5 «Затраты, не увеличивающие стоимость основных средств», т.е. не включаемых в первоначальную цену строящегося или приобретенного объекта основных средств исходя из действующего законодательства;
08-6 «Приобретение и создание нематериальных активов»;
08-7 «Перевод молодняка животных в основное стадо»;
08-8 «Приобретение взрослых животных»;
08-9 «Выполнение научно-исследовательских, опытно-конструкторских и технологических работ» и другие субсчета.
Журнал хозяйственных операций за апрель 2007 года
|
Дата |
Содержание операции |
Сумм, руб. |
Д |
К |
| 05.04 |
Приобретение станка. -стоимость основного средства без НДС -транспортные расходы по доставке ОС -постановка ОС на учет по первоначальной стоимости |
937500–143008 = 794492 140000-21356 = 118644 794492+118644 = 913136 |
08 08 01 |
60 60 08 |
| 18.04 |
Предприятие строит склад хозяйственным способом. - стоимость израсходованных материалов -начислена ЗП строителям -отчисления от ЗП: -в ФСЗН 35% -в Белгосстрах 1% -оприходован объект основных средств |
3820000 1940000 1940000*0,35 = 679000 1940000*0,01 = 19400 3820000+1940000+679000+194000 = 6458400 |
08 08 08 08 01 |
10 70 69 76 08 |
| 25.04 |
Ликвидация ОС: -ЗП за демонтаж станка -отчисления от ЗП -в ФСЗН -в Белгосстрах -поступило от ликвидации -востановительная стоимость списана -сумма амортизации списана -выбытие ОС по остаточной стоимости -начислен НДС (18%) -финансовый результат от ликвидации основного средства (убыток). |
160000 160000*0,35 = 56000 160000*0,01= 1600 339400 698650 532300 698650-532300 = 166350 (698650-339400)*18/118 = 54801 160000+56000+1600+166350+54801-339400 = 99351 |
91 91 91 10 01/6 02 91 91 99 |
70 69 76 91 01 01/6 01/6 68 91 |
Раздел V. Учет затрат на производство и калькулирование себестоимости продукции
Задание 11. Расчет отпускной цены готового изделия
В процессе хозяйственной деятельности используются сырье и материалы, расходуются средства на оплату труда и социальные нужды, имеют место затраты по амортизации основных средств и др.
Себестоимость продукции - это затраты предприятия в денежной форме на ее производство и реализацию.
Документами, которыми должны руководствоваться предприятия в бухгалтерском учете затрат, являются:
1. Закон Республики Беларусь «О бухгалтерском учете и отчетности», введенный в действие с 1 января 2002 года.
2. Действующий план счетов бухгалтерского учета.
3. Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг), вступившие в силу с 1 марта 1998 года.
4. Изменения и дополнения в «Основные положения» с 15 июля 2002 года.
5. Ведомственные нормативные акты министерств.
6. Нормативные законодательные акты Министерства финансов Республики Беларусь.
Статей затрат, видов расходов существует очень много, поэтому надо знать их классификацию по различным признакам.
В зависимости от источников покрытия затраты подразделяются на:
1) включаемые в себестоимость продукции (работ, услуг);
2) операционные расходы (расходы по реализации и выбытию основных средств и иных активов, проценты, уплаченные за кредиты и займы);
3) внереализационные расходы (штрафы, пени и неустойки. уплаченные за нарушение условий договоров, суммы уценки активов, убытки прошлых лет, убытки от стихийных бедствии, пожаров, аварий, курсовые разницы по имуществу и обязательств иностранной валюте и др.);
4) расходы, возмещаемые за счет прибыли, остающейся в распоряжении предприятия после уплаты налогов и сборов;
5) расходы, возмещаемые за счет резервов, капитальных ужений, инвестиций и др.
Затраты, образующие себестоимость продукции (работ, ус-г), группируются в соответствии с экономическим содержанием по элементам затрат:
1. Материальные затраты (за вычетом возвратных отходов);
2. Расходы на оплату труда;
3. Отчисления на социальные нужды (социальное страховали др.);
4. Амортизация основных средств и нематериальных активов.
5. Прочие затраты (налоги и сборы, расходы на рекламу, на подготовку кадров, арендные платежи и др.).
Затраты делятся также по статьям расходов, или калькуляционным статьям, для определения себестоимости единицы продукции (работ, услуг). Перечень статей расходов определяется умственными методическими указаниями. Чаще всего перечень статей бывает следующим:
1. Сырье и материалы.
2. Возвратные отходы (вычитаются).
3. Покупные комплектующие изделия и полуфабрикаты.
4. Услуги производственного характера сторонних организаций.
5. Топливо и энергия на технологические цели.
6. Заработная плата производственных рабочих.
7. Отчисления на социальные нужды.
8. Отчисления и налоги в бюджет.
9. Расходы на подготовку и освоение производства.
10. Расходы на содержание и эксплуатацию оборудования. П. Общепроизводственные (цеховые) расходы.
12. Общехозяйственные (заводские) расходы.
13. Потери от брака.
14. Прочие производственные расходы.
15. Расходы на реализацию (коммерческие расходы).
Из первых 14 статей составляется производственная себестоимость, а с включением в нее расходов на реализацию образуется полная себестоимость продукции.
Классификация затрат по экономическим элементам нужна на этапе планирования с целью определения потребности в материальных, трудовых и денежных ресурсах. Сумма расходов по калькуляционным статьям определяет фактическую себестоимость единицы продукции (изготовленной, выпущенной), поэтому и учет издержек производства ведется по видам вырабатываемой продукции (работ, услуг), что является наиболее важной и сложной частью учетных работ.
Кроме классификации затрат по экономическим элементам и калькуляционным статьям, они подразделяются еще по многим другим признакам:
Расчет калькуляции себестоимости единицы изделия:
| № |
Наименование статьи затрат |
Изделие, шифр |
Д |
К |
|
|
№ 200 |
№ 300 |
||||
| 1 | Сырьё и материалы | 15117500 | 16985000 | 20 | 10 |
| 2 | Вспомогательные материалы | 2268300 | 4872000 | 20 | 10 |
| 3 | Возвратные отходы (вычитаются) | 835200 | 610500 | 10 | 20 |
| 4 | Топливо и энергия на тех. Цели | 1645000 | 2100000 | 20 | 10 |
| 5 | Основная и дополнительная ЗП | 9938000 | 1275200 | 20 | 70 |
| 6 | Отчисления в ФСЗН (35%) | 3478300 | 4463200 | 20 | 69 |
| 7 | Страховые взносы в Белгосстрах | 99380 | 127520 | 20 | 76 |
| 8 | Общепроизводствнные расходы | 12448000 | 9925300 | 20 | 25 |
| 9 | Общехозяйственные расходы | 15317000 | 11724800 | 20 | 26 |
| 10 | Производственная себестоимость | 59476280 | 48186820 | ||
| 11 | Коммерческие расходы | 622741 | 15724800 | 20 | 44 |
| 12 | Полная себестоимость | 60099021 | 63911620 | 43 | 20 |
| Себестоимость единицы изделия | 2403961 | 1278232 | |||
Расчет отпускной цены единицы изделия:
|
№ п/п |
Элементы цены |
Наименование изделия |
|
|
Гарнитура для гостиной |
Набор мебели для кухни |
||
| 1 | Полная себестоимость единицы изделия | 2403961 | 1278232 |
| 2 | Прибыль | 721188 | 383470 |
| 3 | Итого(стр1+2) | 3125149 | 1661702 |
| 4 | Единый платёж | 96654 | 31393 |
| 5 | Итого отпускная цена без НДС(стр3+4+5) | 3221803 | 1713095 |
| 6 | НДС – ставка 18% | 579925 | 308357 |
| 7 | Итого: отпускная цена с НДС | 3801728 | 2021452 |
Задание 12. Учет реализации готовой продукции
Учет выпуска готовой продукции и ее оценка
Готовой продукцией является такая продукция, которая полностью прошла все стадии обработки и укомплектовки, соответствует ГОСТам (техническим условиям), сдана на склад готовой продукции и снабжена сертификатом качества.
Но в состав продукции (работ, услуг) входит не только готовая продукция, но и полуфабрикаты, отпущенные на сторону; работы и услуги промышленного характера (распиловка леса на доски, раскрой кожи и тканей и др.); работы и услуги непромышленного характера (химчистка, стирка белья и др.); строительные, монтажные, транспортные, погрузочно-разгрузочные, проектно-изыскательские, научно-исследовательские работы и услуги и др.
Сдача продукции из цеха на склад готовой продукции оформляется приемосдаточной накладной в двух экземплярах (для цеха и для склада готовой продукции) и подписывается сдающей и принимающей сторонами, а также отделом технического контроля (ОТК). Накладные могут быть разовыми и накопительными (за неделю, декаду, месяц).
Выполненные работы и оказанные услуги оформляются двухсторонним приемосдаточным актом.
В бухгалтерии на основании этих документов ведутся накопительные ведомости выпуска продукции, выполненных работ и услуг. Для учета готовой продукции предназначен активный счет 43 «Готовая продукция».
Согласно Закону «О бухгалтерском учете и отчетности» в балансе готовая продукция должна отражаться по фактической производственной себестоимости.
В бухгалтерском учете готовая продукция (работы, услуги) может оцениваться по одному из следующих вариантов:
1. По фактической производственной себестоимости. Этот вариант используется в индивидуальных и мелкосерийных производствах. Недостаток этого варианта в том, что до окончания отчетного месяца точно себестоимость подсчитать сложно.
2. По плановой (нормативной) производственной себестоимости с отдельным учетом отклонений фактической себестоимости изделий от их стоимости по учетным ценам.
К сумме отклонений на остаток готовой продукции на начало месяца прибавляется сумма отклонений по поступившей на склад в течение данного месяца готовой продукции.
Полученную сумму отклонений надо разделить на остаток продукции на начало месяца с прибавлением оприходованной за месяц продукции по учетным ценам. По полученному проценту отклонений их распределяют на остаток готовой продукции на складе - счет 43 «Готовая продукция» и также в дебет счета 45 «Товары отгруженные» (метод признания реализации по оплате) или счета 90 «Реализация» (метод учета реализации по отгрузке).
3. По продажным (регулируемым или свободным рыночным) ценам без НДС, особенно когда с покупателями-заказчиками заранее оговариваются все условия поставки изготавливаемой продукции.
Плановые, свободные отпускные цены называются учетными ценами. Отклонения фактической себестоимости от учетных цен показывают экономию или перерасход. На счетах 43, 45, 90 записываются при экономии методом «красного сторно», а при перерасходе дополнительной проводкой.
Международными стандартами принято оценивать готовую продукцию по фактической производственной себестоимости, если она ниже возможных рыночных цен ее реализации, а при снижении продажных рыночных цен - по ценам возможной реализации. Возникающие разницы списываются на финансовые результаты данного отчетного периода.
Готовая продукция учитывается по местам хранения и по отдельным ее видам в принятых единицах измерения.
Поступление готовой продукции на склад на основе приемосдаточной накладной отражается бухгалтерской проводкой:
Д-т 43 «Готовая продукция» К-т 20 «Основное производство».
Если готовая продукция направляется на нужды самого предприятия, то ее сразу можно относить на счет 10 «Материалы». Готовая продукция, приобретенная со стороны для комплектации или для продажи, учитывается на счете 41 «Товары»:
Д-т 41 «Товары» К-т 60 «Расчеты с поставщиками и подрядчиками».
Стоимость выполненных работ и оказанных услуг не зачисляется на счет 43, а отражается по мере их реализации на счете 90 «Реализация» или 45 «Товары отгруженные» на основе своей учетной политики:
Д-т 45, 90 К-т 20 «Основное производство».
При необходимости можно использовать счет 40 «Выпуск продукции, работ, услуг». По дебету счета'40 отражается фактическая производственная себестоимость выпущенных из производства продукции, работ, услуг:
Д-т 40 «Выпуск продукции, работ, услуг» К-т 20 «Основное производство», 23 «Вспомогательные производства».
По кредиту счета 40 отражается плановая (нормативная) себестоимость произведенной продукции, сданных работ и оказанных услуг:
Д-т 43 «Готовая продукция», 90 «Реализация», 45 «Товары отгруженные» К-т 40 «Выпуск продукции, работ, услуг».
Сопоставлением дебетового и кредитового оборотов на счет 40 в конце месяца определяется отклонение фактической производственной себестоимости от плановой (нормативной) себестоимости.
Перерасход (превышение фактической себестоимости над нормативной) списывается дополнительной записью:
Д-т 90 «Реализация» К-т 40 «Выпуск продукции, работ, услуг».
Экономия (превышение плановой, нормативной себестоимости над фактической) сторнируется:
Д-т 90 К-т 40.
На конец месяца счет 40 сальдо не имеет (закрывается).
При выполнении работ долгосрочного характера (строительные, научные, проектные, геологические и др.) может применяться счет 46 «Выполненные этапы по незавершенным работам», когда начальные и конечные сроки работ относятся к разным отчетным периодам.
По дебету счета 46 учитывается стоимость законченных этапов работ, принятых по актам приемки-передачи:
Д-т 46 К-т 90.
Одновременно сумма затрат по принятым этапам работ списывается с кредита счета 20 «Основное производство» в дебет счета 90 «Реализация».
Суммы поступивших средств отражаются по каждому этапу работы:
Д-т