Учет и анализ розничного товарооборота ЗАО "Дом торговли Рамонак"
1067200
1622330
1631547
100,6
9217
564347
152,9
2885500
4226020
4371538
103,4
145518
1486038
151,5
ИТОГО за 4 квартал
1294000
1738400
1782732
102,6
44332
488732
ИТОГО ЗА 2 ПОЛУГОДИЕ
2361200
3360730
3414279
101,6
53549
1053079
144,6
ВСЕГО ЗА ГОД
4179500
5964420
6154270
103,2
189850
1974770
147,2
Примечание. Источник: собственная разработкаТаблица 3.2 Удельный вес каждого квартала в годовом объеме
товарооборота ЗАО «Дом торговли Рамонак», %
Кварталы |
Фактически за прошлый 2002 год | Отчетный 2003 год | Отклонение | ||
план |
факт |
от плана |
от прошлого года | ||
| I | 20,0 | 18,8 | 20,4 | +1,6 | +0,4 |
| II | 23,5 | 24,9 | 24,1 | -0,8 | +0,6 |
| III | 25,5 | 27,2 | 26,5 | -0,7 | +1,0 |
| IV | 31,0 | 29,1 | 29,0 | -0,1 | -2,0 |
| ВСЕГО за год | 100 | 100 | 100 | --- | --- |
Примечание. Источник: собственная разработка
По данным прошлого года (2002г.) видно, что товарооборот ЗАО «Дом торговли Рамонак» по кварталам распределялся неравномерно. Наиболее напряженным был IV квартал, наименее – I квартал. Как видно из таблицы 3.1.2 2003 год оказался менее напряженным.
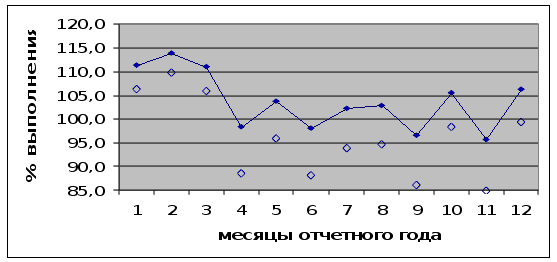
Для оценки равномерности и ритмичности выполнения плана розничного товарооборота целесообразно также составить график его выполнения по месяцам (рисунок 1), определить и проанализировать коэффициенты ритмичности и равномер-ности выполнения плана розничного товарооборота.
 Примечание.
Источник: собственная
разработка
Рисунок 3.1. Равномерность выполнения плана товарооборота по месяцам отчетного 2003 года
Коэффициент ритмичности устанавливают отношением числа периодов, за которые выполнен план, к общему их количеству. Отсюда коэффициент ритмичности выполнения плана розничного товарооборота по месяцам равен:
Критм.= 8:12 = 0,67
Ритмичным выполнение плана розничного товарооборота по месяцам было к сожалению только на 67%.
Для определения коэффициента равномерности необходимо по следующим формулам предварительно рассчитать среднее квадратическое отклонение (б) и коэффициент вариации, или равномерности (v):



 б = е(Х
– Х)2
;
(3.1), V
= б * 100 ,
(3.2),
Кравн.=
100 – v
(3.3)
n Х
где Х – процент выполнения плана товарооборота за каждый месяц;
 Х – процент
выполнения
плана товарооборота
за год;
n – число месяцев;



б = (111,4 – 103,2)2 +(113,8 – 103,2)2 +(111,0 – 103,2)2+(98,4 – 103,2)2+
12

+ (103,7 – 103,2)2+(98,1
– 103,2)2+(102,3
– 103,2)2+(102,9
– 103,2)2+
12

+(96,6 – 103,2)2+(105,5 – 103,2)2+(95,7 – 103,2)2+(106,3 – 103,2)2 =
12


= 405,35 = 5,81;
12
Коэффициент вариации (неравномерности) выполнения плана товарооборота по месяцам отчетного года (2003г.) по ЗАО “Дом торговли Рамонак”:
V = 5,81 х 100 = 5,6
103,2
Следовательно, выполнение плана розничного товарооборота было равномерным только на 94,4% (100,0 – 5,6).
При изучении динамики товарооборота следует сопоставить его не только с фактическими данными предшествующего периода, но и сданными ряда прошлых лет. При анализе динамики розничного товарооборота ЗАО “Дом торговли Рамонак” за 3 года составим таблицу 3.3.
Таблица 3.3 Динамика товарооборота ЗАО “ДТ Рамонак”
за 3 года, тыс. руб.
| Годы |
Розничный товарооборот |
Прирост объема товарооборота, по сравнению с предыдущим годом | Прирост объема товарооборота, по сравнению с базисным годом | Цепные темпы роста товаро-оборота, % | Базисные темпы роста товарообо-рота, % |
| 2001 | 2742300 | ---- | ---- | 100,0 | 100,0 |
| 2002 | 4179500 | +1437200 | +1437200 | 152,4 | 152,4 |
| 2003 | 6154270 | +1974770 | +3411970 | 147,2 | 224,4 |
Примечание. Источник: собственная разработка.
Розничный товарооборот по ЗАО “Дом торговли Рамонак” увеличился за 3 года на 224,4% или на 3411970 тыс. руб.
Среднегодовой темп роста товарооборота может быть определен с помощью логарифмов по формуле средней геометрической:


 Троста=n–1
Хn
Х0 (3.4)
где Троста – среднегодовой темп роста изучаемого показателя (розничного товарооборота) за n-лет;
Хn – изучаемый показатель в отчетном периоде;
Х0 - изучаемый показатель в базисном периоде;
n – число периодов.
Среднегодовой темп роста розничного товарооборота по ЗАО «ДТ Рамонак» за 3 года составил:

Троста=
3-1
6154270
= 1,498 или
149,8%
2742300
После изучения общего объема розничного товарооборота переходят к анализу его состава. По составу розничный товарооборот подразделяется на продажу товаров населению, мелкооптовый их отпуск и другие виды розничной реализации. Продажа товаров населению включает реализацию за наличный расчет и в кредит. Состав товарооборота анализируют как по сравнению с данными планов. так и в динамике. При изучении состава розничного товарооборота составляется таблица 3.4.
Таблица 3.4 Выполнение ЗАО «Дом торговли Рамонак»
плана товарооборота по составу, тыс. руб.
Виды розничной реализации |
Фактически за прошлый год |
Отчетный 2003 год |
В % к прошлому году |
|||||
| сумма, руб. | уд. вес, % | план | факт | % вып. |
||||
| сумма, руб. | уд.вес, % | сумма, руб. | уд.вес, % | |||||
|
Продажа товаров населению ВСЕГО, в т.ч. ----за наличный расчет ---- в кредит |
4088531 4088531 ------ |
97,8 97,8 ----- |
5864350 5864350 ----- |
98,3 98,3 ----- |
6004995 6004995 ----- |
97,6 97,6 ----- |
102,4 102,4 ----- |
146,9 146,9 ----- |
| Мелкооптовый отпуск товаров | 90969 | 2,2 | 100070 | 1,7 | 149275 | 2,4 | 149,2 | 164,1 |
| Др. виды розной реализации | ---- | ----- | ----- | ----- | ----- | ----- | ----- | ------ |
|
ВСЕГО |
4179500 |
100,0 |
5964420 |
100,0 |
6154270 |
100,0 |
103,2 |
147,2 |
Примечание. Источник: собственная разработка
ЗАО «ДТ Рамонак» перевыполнил план продажи товаров населению на 2,4% или на 140645 тыс. руб. (6004995 – 5864350) и перевыполнил план по мелкооптовому их отпуску на 49,2% или на 49205 тыс. руб. (149275 – 100070). Высокими темпами растет реализация товаров в динамике, что вызвано в основном повышением розничных цен. К сожалению, ЗАО «Дом торговли Рамонак» на производит реализацию товаров в кредит. На современном этапе эта форма реализации товаров является прогрессивной. Покупательская способность населения в данный момент очень низкая. Это вызвано нехваткой денежных средств у большей части населения Республики Беларусь. На будущее предприятию было порекомендовано рассмотреть и такую форму реализации товаров, как реализация в кредит, реализацию товаров через палатки, ларьки, киоски, развозную и разносную торговлю. Розничные торговые предприятия должны обеспечивать население всеми необходимыми продовольственными и непродовольственными товарами, обеспечивать бесперебойную торговлю, соблюдать ассортиментный перечень (минимум) в отделах и секциях магазина, удовлетворять спрос покупателей на отдельные товары.
3.2 Анализ влияния основных факторов на изменение
розничного товарооборота
Выполнение плана и динамика розничного товарооборота зависят от трех основных групп факторов:
обеспеченности товарными ресурсами, правильности из распределения и использования;
обеспеченности трудовыми ресурсами и эффективности труда торговых работников;
состояния, развития и эффективности использования материально-технической базы торговли.
Главный фактор успешного развития товарооборота – обеспеченность и рациональность использования товарных ресурсов. Проводя анализ, прежде всего проверяют, как товарные ресурсы обеспечивали успешное выполнение плана и динамику развития розничного товарооборота, удовлетворение спроса покупателей на отдельные товары. Розничный товарооборот зависит от поступления товаров и состояния товарных запасов. На его объем оказывает влияние прочее выбытие товаров. Эта зависимость может быть выражена формулой товарного баланса (3.5):
Зн + П = Р + В + Зк , (3.5)
где Зн – запасы товаров на начало отчетного периода; П – поступление товаров; Р – розничный товарооборот; В – прочее выбытие товаров; Зк – запасы товаров на конец отчетного периода.
Влияние показателей товарного баланса на развитие розничного товарооборота можно определить, применив следующую формулу (3.6):
Р = Зн + П – В – Зк , (3.6)
Следовательно, на выполнение плана и динамику розничного товарооборота положительное влияние оказывают завышенные товарные запасы на начало изучаемого периода (если товары пользуются спросом) и рост поступления товаров, отрицательное – увеличение прочего выбытия и завышенные товарные запасы на конец анализируемого периода.
Анализ товарных ресурсов торгового предприятия начинают с составления и изучения товарного баланса. Причем все показатели отражаются в товарном балансе по розничной стоимости. Если отсутствуют плановые или фактические данные о поступлении товаров, то их можно определить по следующей формуле 3.7:
П = Р + В + Зк
– Зн