Бухгалтерский баланс
- у организации есть и отложенные налоговые активы, и отложенные налоговые обязательства;
- отложенные налоговые активы и отложенные налоговые обязательства учитываются при расчете налога на прибыль.
Организация при сальдировании сумм отложенных налоговых активов и обязательств заполняет баланс следующим образом. Если кредитовый остаток по счету 77 "Отложенные налоговые обязательства" больше дебетового остатка по счету 09 "Отложенные налоговые активы", то по строке 515 отражается сальдо счета 77 за минусом остатка по счету 09. Строка 145 "Отложенные налоговые активы" в этом случае в баланс не включается. И наоборот: если остаток по счету 09 больше, чем сальдо счета 77, заполняется только строка 145 (дебетовое сальдо счета 09 за минусом кредитового сальдо счета 77). В этом случае не нужно включать в баланс строку 515.
Строка 520 "Прочие долгосрочные обязательства"
По этой строке отражаются суммы привлеченных средств, не указанные в строке 510 "Займы и кредиты". Это могут быть кредитовые остатки по счетам:
- 60 "Расчеты с поставщиками и подрядчиками" (сумма долгосрочной кредиторской задолженности, в том числе по выданным векселям);
- 76 "Расчеты с разными дебиторами и кредиторами";
- 62 "Расчеты с покупателями и заказчиками" субсчет "Авансы полученные" (если эти суммы не отражены отдельной строкой).
Строка 590 "Итого по разделу IV"
Строка 590 - итоговая для разд. IV "Долгосрочные обязательства" баланса. В ней приводится вся сумма кредиторской задолженности организации, срок погашения которой по условиям договора превышает 12 месяцев.
Показатель строки 590 формируется как сумма строк баланса:
510 "Займы и кредиты";
515 "Отложенные налоговые обязательства";
520 "Прочие долгосрочные обязательства".
Раздел V "Краткосрочные обязательства"
В этом разделе баланса отражаются суммы кредиторской задолженности, срок погашения которой по условиям договора не превышает 12 месяцев.
В разд. V отражаются суммы краткосрочной кредиторской задолженности организации перед поставщиками (за поставленные товары, выполненные работы и оказанные для организации услуги), покупателями (по полученным от них авансам), учредителями и работниками, перед бюджетом и внебюджетными фондами, заимодавцами и прочими кредиторами. Кроме того, в составе краткосрочных обязательств организации отражаются доходы будущих периодов и резервы предстоящих расходов.
Строка 610 "Займы и кредиты"
В этой строке отражается кредитовое сальдо по счету 66 "Расчеты по краткосрочным кредитам и займам" - остаток задолженности организации по банковским кредитам и займам, полученным от других организаций.
Обратите внимание: по строке 610 отражается остаток полученных кредитов (займов) вместе с начисленными по условиям договора процентами.
Займы и кредиты, которые при их получении классифицировались как долгосрочные, на дату составления отчетности могут быть переведены в разряд краткосрочных, если до момента их погашения осталось менее 12 месяцев и такой перевод предусмотрен в учетной политике организации.
Строка 620 "Кредиторская задолженность"
В этой строке отражается сумма краткосрочной кредиторской задолженности организации (кроме задолженности по кредитам и займам).
В форме баланса, рекомендованной Минфином России в Приказе № 67н, к строке 620 предусмотрены расшифровочные строки. В этих строках отдельно выделяются суммы задолженности:
- перед поставщиками и подрядчиками за полученные от них материальные ценности, оказанные ими услуги, выполненные работы;
- перед работниками организации по начисленной, но невыплаченной заработной плате;
- перед бюджетом по налогам и сборам;
- перед государственными внебюджетными фондами по суммам страховых взносов;
- перед прочими кредиторами.
Рассмотрим каждую из этих строк.
Строка 621 "Поставщики и подрядчики"
В этой строке отражается сумма кредитового сальдо по соответствующим субсчетам таких счетов:
- 60 "Расчеты с поставщиками и подрядчиками", включая сальдо по субсчету "Векселя выданные" (в части краткосрочной задолженности);
- 76 "Расчеты с разными дебиторами и кредиторами".
Показатель этой строки отражает сумму краткосрочной кредиторской задолженности организации, которая образовалась по приобретенным, но неоплаченным товарам (работам, услугам). Кроме того, в строке 621 указывается сумма задолженности перед поставщиками и подрядчиками, которая образовалась по претензиям, выставленным в адрес организации.
Строка 622 "Задолженность перед персоналом организации"
В этой строке отражается кредитовое сальдо счета 70 "Расчеты с персоналом по оплате труда" (за минусом остатка по субсчету "Доходы от участия в капитале"). Это задолженность организации по сумме невыплаченной заработной платы (как текущая, так и просроченная).
Обратите внимание: кредитовое сальдо по счету 71 "Расчеты с подотчетными лицами" (задолженность перед подотчетными лицами) по строке 622 не отражается. Эта сумма указывается отдельно - в строке 625 "Прочие кредиторы" или в дополнительной строке.
Строка 623 "Задолженность перед государственными внебюджетными фондами"
В этой строке отражается кредитовое сальдо по счету 69 "Расчеты по социальному страхованию и обеспечению". Это суммы взносов на обязательное пенсионное страхование и на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний, которые не перечислены во внебюджетные фонды на отчетную дату.
Обратите внимание: сумма единого социального налога по строке 623 не указывается, так как это задолженность перед бюджетом, а не перед внебюджетными фондами.
Суммы начисленных штрафов и пеней (если таковые имеются) по взносам на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний также следует отразить в строке 623.
Если у организации есть переплата по взносам во внебюджетные фонды, дебетовое сальдо по соответствующим субсчетам отражается в активе баланса - по строке 240 "Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты)" и (или) в дополнительной строке разд. II "Оборотные активы".
Строка 624 "Задолженность по налогам и сборам"
В этой строке отражается кредитовое сальдо счета 68 "Расчеты по налогам и сборам". Это величина налогов и сборов, начисленных, но не оплаченных на дату составления бухгалтерской отчетности (кроме сумм, перечисляемых во внебюджетные фонды).
Штрафы и пени по налогам (сборам) отражаются также на счете 68. Соответственно, если у организации есть неоплаченные суммы штрафов и пеней по налогам и сборам (кроме сумм, перечисляемых во внебюджетные фонды), они отражаются по строке 624 баланса.
Обратите внимание: суммы единого социального налога отражаются в балансе по строке 624, а не по строке 623 (независимо от того, на каком счете - 68 или 69 - учитываются расчеты по ЕСН согласно учетной политике). Это объясняется тем, что единый социальный налог относится к федеральным налогам и сборам (ст. 13 НК РФ). При начислении ЕСН возникает задолженность организации перед бюджетом, а не перед внебюджетными фондами.
По строке 624 баланса отражается сумма ЕСН без учета сумм взносов на обязательное пенсионное страхование, то есть за минусом налогового вычета.
Строка 625 "Прочие кредиторы"
В этой строке показываются суммы краткосрочной кредиторской задолженности, не отраженные в других расшифровочных строках к строке 620 "Кредиторская задолженность".
Это может быть кредитовое сальдо по счетам:
- 62 "Расчеты с покупателями и заказчиками" субсчет "Авансы полученные";
- 76 "Расчеты с разными дебиторами и кредиторами" (за исключением сумм, отраженных в других строках баланса);
- 71 "Расчеты с подотчетными лицами";
- 73 "Расчеты с персоналом по прочим операциям".
Как уже говорилось, существенные показатели в балансе следует выделять отдельной строкой. Например, сумма полученных авансов - это существенный показатель. Поэтому сумму полученных от покупателей и заказчиков авансов целесообразно отразить в дополнительной расшифровочной строке.
Письмом Минфина России от 12.11.1996 № 96 установлен порядок отражения в бухгалтерском учете отдельных операций, связанных с налогом на добавленную стоимость и акцизами. Согласно этому Письму НДС с полученных авансов надо отражать проводкой по дебету счета 62 субсчет "Расчеты по авансам полученным" и кредиту счета 68 субсчет "Расчеты по НДС". При отгрузке товаров (выполнении работ, оказании услуг) под этот аванс делается обратная проводка:
Дебет 68 субсчет "Расчеты по НДС" Кредит 62 субсчет "Расчеты по авансам полученным" - принят к вычету НДС, начисленный с полученных авансов
Обратите внимание: по строке 625 отражается сумма полученных авансов без учета НДС, то есть кредитовое сальдо по субсчету "Расчеты по авансам полученным" счета 62, образовавшееся после начисления НДС к уплате в бюджет.
Строка 630 "Задолженность перед участниками (учредителями) по выплате доходов"
В этой строке отражается сальдо счета 75 "Расчеты с учредителями" субсчет 75-2 "Расчеты по выплате доходов". Это сумма непогашенной задолженности организации по причитающимся к выплате дивидендам.
При составлении баланса за I полугодие 2005 г. по этой строке показываются сумму начисленных к выплате дивидендов в случае, если общее собрание акционеров (участников) общества по распределению дивидендов состоялось после того, как была утверждена и представлена по назначению годовая отчетность за 2004 г.
Распределение чистой прибыли на выплату дивидендов отражается бухгалтерской проводкой:
Дебет 84 субсчет "Чистая прибыль отчетного года" Кредит 75 субсчет "Расчеты по дивидендам" - отражена сумма чистой прибыли, направленная на выплату дивидендов.
Если учредитель (участник) общества одновременно является его работником, причитающиеся ему дивиденды и прочие аналогичные выплаты начисляются на счете 70 "Расчеты с персоналом по оплате труда" субсчет "Доходы от участия в капитале". Кредитовое сальдо этого субсчета должно быть отражено по строке 630 [10].
Обратите внимание: заем, полученный организацией от учредителя, в бухгалтерском учете отражается так же, как и любой другой заем, - на счете 66 "Расчеты по краткосрочным кредитам и займам" или 67 "Расчеты по долгосрочным кредитам и займам". В балансе невозвращенная сумма такого займа показывается в составе кредиторской задолженности: по строке 510 (если заем долгосрочный) или по строке 610 (если заем краткосрочный) вместе с начисленными по договору процентами. Строка 630 предназначена только для отражения задолженности перед учредителями по доходам от участия в уставном капитале.
Строка 640 "Доходы будущих периодов"
По строке 640 отражается кредитовое сальдо счета 98 "Доходы будущих периодов". К таким доходам относятся доходы организации, полученные в отчетном году, но относящиеся к будущим отчетным периодам. Это могут быть, например, доходы от продажи проездных билетов или абонементов на следующие периоды. На этом же счете учитываются стоимость безвозмездно полученного имущества, предстоящие поступления по недостачам, выявленным за прошлые годы (если они признаны виновными лицами или присуждены к взысканию судебными органами), причитающиеся суммы страхового возмещения и т.д.
Коммерческие организации, которые получают средства из бюджета или внебюджетных фондов на финансирование каких-либо мероприятий, проектов и т.д., отражают на счете 98 использование сумм целевого финансирования.
Строка 650 "Резервы предстоящих расходов"
В этой строке баланса отражается кредитовое сальдо счета 96 "Резервы предстоящих расходов". Это созданные организацией резервы на предстоящую оплату отпусков, на выплату вознаграждений по итогам года, на гарантийный ремонт и обслуживание, на ремонт основных средств и т.п. На этом же счете учитываются резервы по условным фактам хозяйственной деятельности, по прекращаемой деятельности (резерв под погашение обязательств, под выплату выходного пособия и т.п.).
Резервирование сумм отражается по кредиту счета 96 в корреспонденции со счетами учета затрат на производство (расходов на продажу - для торговых организаций). Расходование сумм созданного резерва отражается по дебету счета 96.
Решение о формировании резервов и (или) об отказе от формирования резервов должно быть зафиксировано в учетной политике.
Обратите внимание: суммы оценочных резервов по строке 650 баланса не отражаются. Сальдо счетов учета оценочных резервов (14 "Резервы под снижение стоимости материальных ценностей", 59 "Резервы под обесценение финансовых вложений", 63 "Резервы по сомнительным долгам") отдельной суммой в балансе не отражаются. Остатки по ним принимаются в уменьшение соответствующих показателей актива баланса:
- сальдо счета 14 уменьшает показатели по строкам 211 "Сырье, материалы и другие аналогичные ценности" и 214 "Готовая продукция и товары для перепродажи";
- сальдо счета 59 уменьшает показатели по строкам 140 "Долгосрочные финансовые вложения" и 250 "Краткосрочные финансовые вложения";
- сальдо счета 63 уменьшает показатели по строкам 230 и 240 "Дебиторская задолженность".
Не отражается по строке 650 также остаток счета 82 "Резервный капитал". Для него предназначена строка 430 разд. III баланса.
Строка 660 "Прочие краткосрочные обязательства"
В этой строке отражается сумма краткосрочных обязательств, которые не вошли в другие строки разд. V баланса.
Обратите внимание: существенные показатели нельзя отражать по строке "Прочие". Если в разд. V бухгалтерского баланса не предусмотрено отдельной строки для того вида краткосрочных обязательств, который есть в организации и признан ею существенным, то для отражения этого показателя нужно ввести в разд. V баланса дополнительную строку. Те краткосрочные обязательства, которые не являются существенными для пользователей, можно отразить в строке 660 "Прочие краткосрочные обязательства".
Строка 690 "Итого по разделу V"
Это итоговая строка для разд. V. В ней отражается сумма всех краткосрочных кредиторских обязательств организации.
Показатель строки 690 формируется как сумма строк разд. V:
- 610 "Займы и кредиты";
- 620 "Кредиторская задолженность";
- 630 "Задолженность перед участниками (учредителями) по выплате доходов";
- 640 "Доходы будущих периодов";
- 650 "Резервы предстоящих расходов";
- 660 "Прочие краткосрочные обязательства".
Итоговая сумма пассивов организации
Строка 700 "Баланс"
Показатель строки 700 равен сумме всех пассивов - капиталов и резервов, долгосрочных и краткосрочных обязательств организации.
По строке 700 отражается сумма строк:
- 490 "Итого по разделу III";
- 590 "Итого по разделу IV";
- 690 "Итого по разделу V".
Обратите внимание: показатель строки 700 пассива баланса должен быть равен значению строки 300 актива баланса.
Раздел "Справка о наличии ценностей, учитываемых на забалансовых счетах"
В справочном разделе баланса указывается информация о ценностях, которые учитываются в бухгалтерском учете на забалансовых счетах. Это ценности, временно находящиеся в распоряжении организации (арендованные основные средства, материальные ценности на ответственном хранении, в переработке и т.п.), условные права и обязательства. Кроме того, на забалансовых счетах учитываются активы и обязательства, списанные с баланса, но за которыми в течение определенного времени необходимо вести контроль.
Строка 910 "Арендованные основные средства"
В этой строке отражается стоимость основных средств, взятых организацией в аренду. Арендованные основные средства организации-арендаторы учитывают на забалансовом счете 001 в оценке, указанной в договоре аренды. Если организация пользуется основными средствами, полученными по договору лизинга, и по условиям договора имущество подлежит учету на балансе лизингодателя, организация-лизингополучатель заполняет также расшифровочную строку 911 "В том числе по лизингу".
Обратите внимание: если в соответствии с договором аренды капитальные вложения в арендованный объект, которые произвел арендатор, являются его собственностью, то эти вложения являются для арендатора отдельным инвентарным объектом (объектами). То есть в этом случае капитальные вложения в арендованный объект основных средств учитываются у арендатора на балансе как собственные основные средства. На забалансовом счете 001 стоимость таких капитальных вложений не учитывается. Соответственно она не отражается в справочном разделе бухгалтерского баланса.
Строка 920 "Товарно-материальные ценности, принятые на ответственное хранение"
В этой строке справочного раздела баланса отражается стоимость товарно-материальных ценностей, которые находятся в организации на ответственном хранении. Это могут быть:
- ценности, полученные хранителем по договору ответственного хранения;
- ценности, которые получены от поставщиков, но организация на законных основаниях отказалась от их оплаты (например, если товары оказались бракованными или присланные поставщиком ТМЦ не соответствуют условиям договора поставки по качеству, количеству, ассортименту и т.п.);
- неоплаченные товарно-материальные ценности, которые уже получены от поставщиков, но по условиям договора право собственности на них переходит к покупателю после оплаты;
- товарно-материальные ценности, приобретенные организациями-посредниками для комитентов (принципалов, доверителей);
- принятые на ответственное хранение по прочим причинам.
Товарно-материальные ценности, принятые на ответственное хранение, учитываются на забалансовом счете 002. На этом же счете организации-поставщики учитывают оплаченные покупателями ТМЦ, которые оставлены на ответственном хранении, оформлены сохранными расписками, но не вывезены.
Товарно-материальные ценности учитываются на счете 002 "Товарно-материальные ценности, принятые на ответственное хранение" в ценах, предусмотренных в договорах, приемо-сдаточных актах и иных первичных документах.
По строке 920 отражается дебетовое сальдо забалансового счета 002 "Товарно-материальные ценности, принятые на ответственное хранение".
Строка 930 "Товары, принятые на комиссию"
В этой строке отражается стоимость товаров, которые приняты на комиссию по комиссионному договору. Товары комитента (принципала, доверителя), принятые для продажи в соответствии с комиссионным договором, учитываются на забалансовом счете 004 "Товары, принятые на комиссию". Учет комиссионных товаров ведется по ценам, указанным в договоре или приемо-сдаточном акте. По строке 930 справочного раздела баланса отражается дебетовый остаток счета 004.
Строка 940 "Списанная в убыток задолженность неплатежеспособных дебиторов"
В этой строке отражается сумма дебиторской задолженности, включенная в состав внереализационных расходов в связи с истечением срока исковой давности и признанная безнадежной к взысканию. После списания безнадежной задолженности с баланса ее нужно в течение пяти лет учитывать на забалансовом счете 007 "Списанная в убыток задолженность неплатежеспособных дебиторов". Это делается для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника. По истечении пяти лет или при возврате должником суммы долга она подлежит списанию с забалансового учета.
По строке 940 справочного раздела баланса отражается дебетовый остаток счета 007 [13].
Строка 950 "Обеспечения обязательств и платежей полученные"
В этой строке отражается дебетовое сальдо одноименного забалансового счета 008. Этот счет предназначен для учета гарантий, полученных организацией в обеспечение выполнения обязательств и платежей, а также обеспечений, полученных организацией под товары, переданные другим организациям (лицам). Учет полученных гарантий и обеспечений ведется в оценке, согласованной сторонами. Если в гарантии не указана сумма, то для бухгалтерского учета она определяется исходя из условий договора. По мере выполнения условий договора, под который была получена гарантия (обеспечение), сумма гарантии (обеспечения) подлежит списанию со счета 008.
Строка 960 "Обеспечения обязательств и платежей выданные"
Эту строку заполняют организации, которые выдавали другим организациям гарантии в обеспечение выполнения обязательств и платежей. Учет выданных обеспечений и гарантий ведется на забалансовом счете 009 "Обеспечения обязательств и платежей выданные". Если сумма выданной гарантии в документах не указана, то она определяется по условиям договора, под который она была выдана. По строке 960 отражается дебетовое сальдо забалансового счета 009.
Строка 970 "Износ жилищного фонда"
Строка 980 "Износ объектов внешнего благоустройства и других аналогичных объектов"
Эти строки справочного раздела баланса заполняются организациями, имеющими основные средства, по которым в соответствии с нормами ПБУ 6/01 "Учет основных средств" не начисляется амортизация. Это, в частности:
- объекты внешнего благоустройства и другие аналогичные объекты (лесного хозяйства, дорожного хозяйства, специализированные сооружения судоходной обстановки и т.п.);
- продуктивный скот, буйволы, волы и олени;
- многолетние насаждения, не достигшие эксплуатационного возраста;
- объекты жилищного фонда (жилые дома, общежития, квартиры и др.).
Обратите внимание: если организация использует объекты жилищного фонда для извлечения дохода, то такие объекты учитываются на счете 03 "Доходные вложения в материальные ценности". Амортизация по ним начисляется в общеустановленном порядке. Поэтому стоимость таких объектов жилого фонда не отражается по строке 970 справочного раздела баланса.
Основные средства некоммерческих организаций, используемые в уставной деятельности, не подлежат амортизации. По основным средствам, которые используются некоммерческой организацией в предпринимательской деятельности, амортизация начисляется в общеустановленном порядке.
Начисление износа по объектам основных средств, не подлежащим амортизации, производится в конце года по установленным нормам амортизационных отчислений. Суммы износа учитываются на забалансовом счете 010 "Износ основных средств". При выбытии указанных объектов основных средств сумма начисленного по ним износа списывается со счета 010.
Организация может ввести в справочный раздел баланса дополнительные строки, чтобы отразить износ по основным средствам, не указанным в строках 970 и 980.
Строка 990 "Нематериальные активы,
полученные в пользование"
В этой строке отражается стоимость чужих объектов интеллектуальной собственности (программного продукта, информационной базы, авторского произведения и т.п.), на которые организация приобрела право неисключительного пользования по лицензионному или иному аналогичному договору. Согласно п. 26 ПБУ 14/2000 нематериальные активы, полученные в пользование, организация-пользователь должна учитывать на забалансовом счете в оценке, принятой в договоре.
Планом счетов не предусмотрен счет для учета такого имущества. Поэтому, если организация получила объект НМА в пользование, она самостоятельно открывает для его учета забалансовый счет. Это должно быть отражено в приказе по учетной политике.
Дополнительные строки справочного раздела
В справочном разделе баланса не предусмотрено строк для отражения целого ряда ценностей, для учета которых Планом счетов установлены отдельные забалансовые счета. К примеру, нет строк для отражения ценностей, учитываемых на счетах 003 "Материалы, принятые в переработку", 005 "Оборудование, принятое для монтажа", 006 "Бланки строгой отчетности" и 011 "Основные средства, сданные в аренду".
Если у организации есть активы и обязательства, которые учитываются на забалансовых счетах, но для которых в рекомендованной Минфином России форме баланса нет отдельных строк, организация вправе добавить дополнительные строки в справочный раздел баланса [15].
2. Практика составления бухгалтерского баланса на примере условной организации ООО "Аляска"
Форма бухгалтерского баланса и порядок формирования строк баланса в соответствии с приказом Минфина РФ от 22 июля 2003 г. N 67н приведены в таблице 1 [14].
Таблица 1
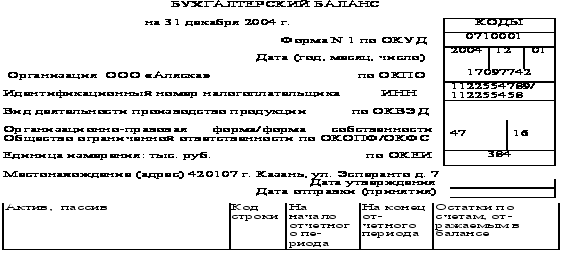
| Актив, пассив | Код строки | На начало отчетного периода | На конец отчетного периода | Остатки по счетам, отражаемым в балансе |
| I. Внеоборотные активы | ||||
| Нематериальные активы (04, 05), | 110 | 12 000 | 11 000 | сч. 04-сч. 05 |
| в том числе: | ||||
| патенты, торговые знаки (знаки обслуживания), иные аналогичные права и активы | 111 | 12 000 | 11 000 | Выборка из сч. 04, 05 |
| организационные расходы | 112 | - | Выборка из сч. 04, 05 | |
| деловая репутация организации | 113 | - | - | То же |
| Основные средства (01, 02, 03), в том числе; | 120 | 80 000 | 90 000 | сч. 01 + сч.03- -сч. 02 |
| земельные участки и объекты природопользования | 121 | - | - | Выборка из сч. 01, сч. 02, сч. 03 |
| здания, машины и оборудование | 122 | 80 000 | 90 000 | То же |
| Незавершенное строительство (07, 08, 16, 60) | 130 | - | 50 000 | сч. 07 + сч. 08 ± ±сч. 16 + + сч. 60 аванс |
| Доходные вложения в материальные ценности (03), | 135 | - | - | сч.03 - сч.02 |
| в том числе: | ||||
| имущество для передачи в лизинг | 136 | - | Выборка из сч. 03, сч. 02 | |
| имущество, предоставляемое по договору проката | 137 | - | - | То же |
| Долгосрочные финансовые вложения (58, 59), | 340 | 30 000 | 10 000 | сч. 58 - сч. 59 |
| в том числе: | ||||
| Инвестиции в дочерние общества | 141 | - | - | Выборка из сч. 58, 59 |
| Инвестиции в зависимые общества | 142 | - | - | То же |
| Инвестиции в другие организации | 143 | - | - | То же |
| займы, предоставленные организациям на срок более 12 месяцев | 144 | - | - | То же |
| прочие долгосрочные финансовые вложения | 145 | 30 000 | 10 000 | То же |
| Прочие внеоборотные активы | 150 | - | - | |
| Итого по разделу I | 190 | 122 000 | 161 000 | |
| II. Оборотные активы | ||||
| Запасы | 210 | 30 000 | 120 000 | сч. 10 + сч.11 + + сч. 15 ± сч.16 + + сч. 20 + сч. 21 + сч. 23 + сч. 29 + сч. 97 + сч. 46 + сч. 43 + сч. 41 + сч. 44 + сч. 45 |
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности (10, 16) | 211 | 15 000 | 60 000 | сч. 10 ± сч. 16 |
| Животные на выращивании и откорме (11) | 212 | сч. 11 | ||
| затраты в незавершенном производстве (издержках обращения) (20, 21, 23, 29, 46, 44) | 213 | 5000 | 20000 | сч. 20 + сч. 21 + + сч. 23 + сч. 29 + сч. 46 + сч. 44 |
| готовая продукция и товары для перепродажи (16, 43, 41) | 214 | 9000 | 30 000 | сч.43 + сч.41 + сч.16 |
| товары отгруженные (45) | 215 | - | 10 000 | сч. 45 |
| расходы будущих периодов (97) | 216 | 1000 | - | сч. 97 |
| прочие запасы и затраты | 217 | - | - | |
| Налог на добавленную стоимость по приобретенным ценностям (19) | 220 | 2000 | 8000 | сч. 19 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), | 230 |
Выборка по сроку сч. 60 + сч. 60 аванс + сч. 62 + сч. 68 + + сч. 71 + сч. 76 |
||
| в том числе: | ||||
| покупатели и заказчики (62, 76, 63) | 231 | - | - |
сч. 62 + сч. 76 – - сч. 63 |
| векселя к получению (62) | 232 | - | - | сч. 62 |
| задолженность дочерних и зависимых обществ (76) | 233 | - | сч. 76 | |
| авансы выданные (60) | 234 | - | - | сч. 60 аванс |
| прочие дебиторы | 235 | - | - |
сч. 60 + сч. 68 + + сч. 69 + сч. 71 + сч. 76 и др. |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты). | 240 | 45 000 | 30 000 | Выборка по сроку сч. 60 + сч. 60 аванс + сч. 62 + сч. 63 + сч. 68 + + сч. 71 + сч. 75 + сч. 76 |
| в том числе: | ||||
| покупатели и заказчики (62, 76, 63) | 241 | 45 000 | 30 000 |
сч. 62 + сч. 76 – - сч. 63 |
| векселя к получению (62) | 242 | - | - | сч. 62 |
| задолженность дочерних и зависимых обществ (76) | 243 | - | - | сч. 76 |
| задолженность участников (учредителей) по взносам и уставный капитал (75) | 244 | - | сч. 75-1 | |
| авансы выданные (60) | 245 | - | - | сч. 60 аванс |
| прочие дебиторы | 245 | - | - |
сч. 60 + сч. 68 + + сч. 69 + сч.71 + + сч. 76 и др. |
| Краткосрочные финансовые вложения (58, 59), | 250 | 7000 | 5000 | сч. 58 - сч. 59 |
| в том числе: | ||||
| займы, предоставленные организациям на срок менее 12 месяцев | 251 | - | - |
Выборка из сч. 58 - сч. 59 |
| собственные акции, выкупленные у акционеров | 252 | - | - | сч. 81 |
| прочие краткосрочные финансовые вложения | 253 | 7000 | 5000 | Выборка из сч. 58 - сч. 59 |
| Денежные средства. | 260 | 25 000 | 36 000 |
сч. 50 + сч. 51 + + сч.52 + сч. 55 + + сч. 57 |
| в том числе; | ||||
| касса (50) | 261 | 5000 | 1000 | сч. 50 |
| расчетные счета (51) | 262 | 20 000 | 35 000 | сч. 51 |
| валютные счета (52) | 263 | сч. 52 | ||
| прочие денежные средства (55, 57) | 264 | - | - | сч. 55 + сч. 57 |
| Прочие оборотные активы | 270 | - | - | |
| Итого по разделу II | 290 | 109 000 | 199 000 | |
| Баланс (сумма строк 190 + 290) | 300 | 231 000 | 360 000 | |
| III. Капитал и резервы | ||||
| Уставный капитал (80) | 410 | 100 000 | 100 000 | сч. 80 |
| Добавочный капитал (83) | 420 | 3000 | 3000 | сч. 83 |
| Резервный капитал (82) | 430 | 1000 | 5000 | сч. 82 |
| в том числе: | ||||
| резервы, образованные в соответствии с законодательством | 431 | 1000 | 5000 | Выборка из сч. 82 |
| резервы, образованные в соответствии с учредительными документами | 432 | - | - | То же |
| Фонд социальной сферы (84) | 440 | - | - | сч. 84 |
| Целевое финансирование и поступления (86) | 450 | - | - | сч. 86 |
| Нераспределенная прибыль прошлых лет (84) | 460 | 25 000 | 25 000 | сч. 84 (по кредиту) |
| Непокрытый убыток прошлых лет (84) | 465 | - | - | сч. 84 (по дебету) |
| Нераспределенная прибыль отчетного года (34) | 470 | - | 103 000 | сч. 84 (по кредиту) |
| Непокрытый убыток отчетного года (84) | 475 | - | - | сч. 84 (по дебету) |
| Итого по разделу III | 490 | 129 000 | 236 000 | |
| IV. Долгосрочные обязательства | ||||
| Займы и кредиты (67) | 510 | - | - | сч. 67 |
| В том числе: | ||||
| кредиты банков, подлежащие погашению более чем через 12 месяцев после отчетной даты | 511 | - | - | сч. 67 |
| займы, подлежащие погашению более чем через 12 месяцев после отчетной даты | 512 | - | - | сч. 67 |
| Прочие долгосрочные обязательства | 520 | - | - | |
| Итого по разделу IV | 590 | - | - | |
| V. Краткосрочные обязательства | ||||
| Займы и кредиты (66) | 610 | - | - | сч, 66 |
| В том числе: | ||||
| кредиты банков, подлежащие погашению в течение 12 месяцев после отчетной даты | 611 | - | - | сч.
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |