Методично-організаційні положення обліку операцій з придбання і використання основних засобів на підприємстві
Розділ 2
Облік операцій з придбання і використання основних засобів на підприємстві
2.1 Особливості обліку основних засобів
Найкращим відображенням особливостей обліку основних засобів на підприємстві є облік між головним підприємством та філією. Розглянемо його детальніше.
Відповідно до п. 5 ст. 8 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.99 р. № 996-XIV (зі змінами та доповненнями, за текстом – Закон № 996-XIV) підприємство може самостійно виділяти на окремий баланс філії, представництва, відділення та інші відокремлені підрозділи, які зобов'язані вести бухгалтерський облік, з наступним включенням їх показників до фінансової звітності підприємства. Ведення бухгалтерського обліку відокремленими підрозділами здійснюється відповідно до єдиної облікової політики головного підприємства, затвердженої в установленому порядку наказом керівника.
При розробці облікової політики підприємства, що має відокремлені підрозділи, доцільно передбачити порядок ведення обліку в підрозділах, а також порядок і строки передачі первинних документів або звітів до головного підприємства.
Порядок взаємодії між головним підприємством й відокремленим підрозділом залежить від того, виділено підрозділ на окремий баланс чи ні.
Під окремим балансом розуміють систему показників (обчислюються та заповнюються підрозділом підприємства), які відображають його фінансово-майновий стан на звітну дату для потреб управління підприємством.
Виділення відокремленого підрозділу (філії) на окремий баланс визначається установчими документами головного підприємства, у тому числі його статутом та положенням про філію.
У разі якщо відокремлений підрозділ не виділяється на окремий баланс, то облік господарських операцій такого відокремленого підрозділу здійснюється головним підприємством. Для зручності підприємство може вводити до синтетичних рахунків окремі субрахунки для обліку інформації про операції, що здійснені в конкретному підрозділі.
Якщо відокремлений підрозділ (філія) виділяється підприємством на окремий баланс, дані первинних документів про господарські операції, а також про господарські операції, що відповідно до законодавства підлягають відображенню на окремому балансі, заносяться до окремих (відкритих для цього відокремленого підрозділу або для відображення господарських операцій з певної діяльності підприємства) регістрів бухгалтерського обліку. За даними окремих регістрів бухгалтерського обліку складаються окремий баланс і відповідні форми фінансової звітності щодо зазначених господарських операцій. Показники окремого балансу і відповідних форм фінансової звітності включаються до балансу підприємства і відповідних форм фінансової звітності юридичної особи, яка згідно з Господарським кодексом України від 16.01.2003 р. № 436-IV (зі змінами та доповненнями) має самостійний баланс.
Для відображення розрахунків головного підприємства з його філіями, іншими виділеними на окремий баланс підрозділами, що не мають статусу юридичної особи, передбачено субрахунок 683 «Внутрішньогосподарські розрахунки».
Відповідно до Інструкції про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затвердженої наказом Мінфіну України від 30.11.99 р. № 291 (зі змінами та доповненнями), на субрахунку 683 «Внутрішньогосподарські розрахунки» ведеться облік внутрішньогосподарських розрахунків з виробничими одиницями і господарствами, виділеними на окремий баланс: за взаємним відпуском матеріальних цінностей; за реалізацією продукції, робіт, послуг; за передачею витрат загально управлінської діяльності; за виплатою заробітної плати працівникам цих господарств та іншими видами розрахунків. Передача активів (основних засобів, готової продукції, товарів тощо) від одного підрозділу (філії) до іншого, виділеного на окремий баланс, відображається за кредитом рахунків обліку відповідних активів і дебетом субрахунку 683 «Внутрішньогосподарські розрахунки», а їх одержання – зворотною кореспонденцією цих рахунків. Сальдо за цим рахунком відображається в окремому балансі філії в пасиві, а головного підприємства – в активі. При цьому сальдо за субрахунком 683 при складанні загального балансу підприємства – юридичної особи має дорівнювати нулю.
Передача головним підприємством об'єкта основних засобів на баланс філії відображається за кредитом рахунків 10 «Основні засоби» і дебетом субрахунку 683 «Внутрішньогосподарські розрахунки». Філією зазначену операцію буде відображено так: Кт 683 Дт 10.
Повернення філією об'єкта основних засобів відображається записом за кредитом рахунків 10 «Основні засоби» і дебетом субрахунку 683 «Внутрішньогосподарські розрахунки». У бухгалтерському обліку головного підприємства зазначену операцію буде відображено зворотним записом.
При передачі та поверненні об'єкта основних засобів потрібно враховувати таке.
Порядок організації бухгалтерського обліку основних засобів визначено Положенням (стандартом) бухгалтерського обліку 7 «Основні засоби», затвердженим наказом Мінфіну України від 27.04.2000 р. № 92 (за текстом – ПБО 7), та Методичними рекомендаціями з бухгалтерського обліку основних засобів, затвердженими наказом Мінфіну України від 30.09.2003 р. № 561 (зі змінами та доповненнями, за текстом – Методичні рекомендації № 561). Відповідно до п. 33 ПБО 7 об'єкт основних засобів вилучається з активів (списується з балансу) у разі його вибуття внаслідок безоплатної передачі або невідповідності критеріям визнання активом. Головне підприємство вилучає зі складу активів (списує з відповідного субрахунку рахунку 10 «Основні засоби») об'єкт основних засобів, що передається, та, починаючи з місяця, наступного за місяцем вибуття такого об'єкта, припиняє нараховувати амортизацію.
Водночас філія, отримавши об'єкт основних засобів, включає його до складу активів (відповідний субрахунок рахунку 10) і, починаючи з місяця, наступного за місяцем отримання об'єкта основних засобів, нараховує амортизацію. Пунктом 26 Методичних рекомендацій № 561 визначено, що нарахування амортизації проводиться щомісяця підприємством, на балансі якого відображено вартість об'єкта основних засобів. Тобто надалі філія продовжуватиме нараховувати амортизацію за методом, який передбачено у наказі про облікову політику головного підприємства.
Нарахування амортизації об'єктів основних засобів відображається філією за кредитом рахунку 13 «Знос (амортизація) необоротних активів» і дебетом рахунків обліку витрат (83 «Амортизація» та/або дебетом рахунків 23 «Виробництво», 91 «Загальновиробничі витрати», 92 «Адміністративні витрати», 93 «Витрати на збут»). Облік нарахування та використання амортизаційних відрахувань здійснюється на рахунку 09 «Амортизаційні відрахування». Роз'яснення з цього приводу надано в листі Мінфіну України «Щодо відображення в бухгалтерському обліку операцій з оренди цілісного майнового комплексу» від 06.09.2005 р. № 31-04200-20-16/18941.
Відповідно до п. 5 Методичних рекомендацій № 561 господарські операції з придбання, введення в експлуатацію, підтримання в робочому стані, поліпшення і вибуття основних засобів оформлюються підприємствами первинними документами.
Передача та повернення об'єкта основних засобів здійснюються на підставі розпорядчого документа (наказу) керівника головного підприємства. Крім того, складається акт приймання-передачі (внутрішнього переміщення) основних засобів (форма № ОЗ-1), на підставі якого вносяться відмітки до Інвентарної картки обліку основних засобів (форма № ОЗ-6).
Приклад. Головним підприємством створено філію, виділену на окремий баланс. Для виконання поставлених перед філією цілей, відповідно до Положення про філію, головне підприємство передало їй на баланс основні засоби строком на два роки первісною вартістю 30000 грн. При цьому за даними бухгалтерського обліку зараховано знос на дату передачі – 5000 грн., залишкова (балансова) вартість основного засобу – 25000 грн.
Філія прийняла основні засоби та після закінчення строку використання повернула їх головному підприємству. При цьому філією за два роки використання основних засобів зараховано знос 10000 грн. (наведені суми є умовними).
Розглянемо, якими записами відображаються ці операції в бухгалтерському обліку головного підприємства та його філії (див. таблицю 2.1).
Таблиця 2.1
| №з/п | Зміст господарської операції | Кореспонденція рахунків | ||||
| Головне підприємство |
Сума, |
Філія | ||||
| Дт | Кт | Дт | Кт | |||
| 1 | Передача | Отримання | ||||
| Первісна вартість основних засобів | 10 | 30000 | 10 | |||
| Сума зносу основних засобів | 131 | 5000 | 131 | |||
| Залишкова вартість основних засобів | 683 | 25000 | 683 | |||
| 2 | Відображення суми зносу основних засобів | 10000 | 23, 91, 92, 93 | 131 | ||
| Отримання | Передача | |||||
| 3 | Первісна вартість основних засобів | 10 | 30000 | 10 | ||
| Сума зносу основних засобів (5000 грн. + 10000 грн.) | 131 | 15000 | 131 | |||
| Залишкова вартість основних засобів (25000 грн. – 10000 грн.) | 683 | 15000 | 683 | |||
Після закінчення кожного звітного періоду відокремлені підрозділи, виділені на окремий баланс, мають подати головному підприємству бухгалтерську звітність, підсумки якої включаються до загального фінансового звіту головного підприємства (юридичної особи).
Доречно нагадати, що обов'язок щодо перевірки стану бухгалтерського обліку у філіях, представництвах, відділеннях та інших відокремлених підрозділах підприємства покладено на головного бухгалтера або особу, на яку покладено ведення бухгалтерського обліку головного підприємства (п. 7 ст. 8 Закону № 996-XIV).
Податковий облік операцій з передачі основних фондів між головним підприємством та філією. Податок на прибуток. Пунктом 2.1 ст. 2 Закону України «Про оподаткування прибутку підприємства» від 28.12.94 р. № 334/94-ВР (зі змінами та доповненнями) до платників податку на прибуток віднесено філії, відділення та інші відокремлені підрозділи платників податку (за текстом – філії), зазначених у пп. 2.1.1 цього пункту, що не мають статусу юридичної особи, розташовані на території іншої, ніж такий платник податку, територіальної громади.
Платник податку, який має такі філії, може прийняти рішення про сплату консолідованого податку та сплачувати податок до бюджетів територіальних громад за місцезнаходженням філій, а також до бюджету територіальної громади за своїм місцезнаходженням, визначений згідно з нормами Закону № 334/94-ВР та зменшений на суму податку, сплаченого до бюджетів територіальних громад за місцезнаходженням філій.
При цьому філії є платником податку на прибуток за своїм місцезнаходженням незалежно від того, чи сплачує така філія податок на прибуток самостійно або консолідовано. Однак при консолідованій сплаті відповідальність за сплату податку, у тому числі сплату штрафних санкцій за невиконання, несвоєчасне виконання або виконання не в повному обсязі зобов'язань зі сплати податку, покладається на головне підприємство.
Належність філії та головного підприємства – юридичної особи до однієї адміністративно-територіальної одиниці визначається відповідно до Закону України «Про місцеве самоврядування в Україні» від 21.05.97 р. № 280/97-ВР (зі змінами та доповненнями). При цьому під адміністративно-територіальною одиницею згідно зі ст. 1 цього Закону, слід мати на увазі область, район, місто, район у місті, селище, село.
Якщо філія та юридична особа розташовані на території однієї адміністративно-територіальної одиниці, то така філія не вважається окремим платником податку на прибуток, а розглядається як єдиний платник податку на прибуток разом з головним підприємством, а її валові доходи, витрати та амортизаційні відрахування відображаються у складі показників декларації платника податку, якому така філія підпорядкована.
Проте незважаючи на те, чи є філія самостійним платником податку на прибуток, вартість такого об'єкта у разі одержання об'єкта основних фондів від головного підприємства не включається до валового доходу філії, оскільки ця операція здійснюється у межах однієї юридичної особи.
А відповідно до пп. 4.1.6 п. 4.1 ст. 4 Закону № 334/94-ВР валовий дохід включає, зокрема, доходи у вигляді сум безповоротної фінансової допомоги, отриманої платником податку в звітному періоді, вартості товарів (робіт, послуг), безоплатно наданих платнику податку в звітному періоді, за винятком випадків, коли такі операції здійснюються між платником податку та його відокремленими підрозділами, що не мають статусу юридичної особи.
Також не матиме наслідків в податковому обліку головного підприємства операція повернення переданого філії майна, наприклад, у зв'язку з її ліквідацією за рішенням засновників.
Водночас статус філії як платника податку впливає на її право зменшувати скоригований валовий прибуток на суму амортизаційних нарахувань, нарахованих на одержані від головного підприємства об'єкти основних фондів.
Згідно з пп. 8.1.1 п. 8.1 ст. 8 Закону № 334/94-ВР під терміном «амортизація» основних фондів і нематеріальних активів розуміють поступове віднесення витрат на їх придбання, виготовлення або поліпшення, на зменшення скоригованого прибутку платника податку в межах норм амортизаційних відрахувань.
Крім того, відповідно до пп. 8.1.2 цього пункту амортизації підлягають витрати на придбання основних фондів і нематеріальних активів для власного виробничого використання.
Отже, філія, яка є самостійним платником податку на прибуток, не має права здійснювати амортизаційні нарахування на одержаний від головного підприємства об'єкт основних фондів і зменшувати на їх суму скоригований прибуток, оскільки цією філією не було пронесено витрат на придбання або виготовлення такого об'єкта.
Щодо можливості філії віднести до складу валових витрат понесені нею витрати на ремонт переданого головним підприємством об'єкта основних фондів у розмірі 10 %, то слід зазначити таке.
Згідно з нормами пп. 8.7.1 п. 8.7 ст. 8 Закону № 334/94-ВР платникам податку надано право протягом звітного періоду віднести до валових витрат будь-які витрати, пов'язані з поліпшенням основних фондів, що підлягають амортизації, у тому числі витрати на поліпшення орендованих основних фондів, у сумі, що не перевищує 10 % сукупної балансової вартості всіх груп основних фондів станом на початок такого звітного періоду.
Витрати, що перевищують зазначену суму, розподіляються пропорційно сумі фактично понесених платником податку витрат на поліпшення основних фондів груп 2 – 4 чи окремих об'єктів основних фондів групи 1 та збільшують балансову вартість основних фондів відповідних груп чи окремих об'єктів основних фондів групи 1 станом на початок розрахункового кварталу.
Враховуючи зазначене, філія, яка є самостійним платником податку на прибуток і не здійснює амортизаційні нарахування на отриманий від головного підприємства об'єкт основних фондів, не може скористатися нормою пп. 8.7.1 п. 8.7 ст. 8 Закону № 334/94-ВР.
Податок на додану вартість. З метою обкладання ПДВ операцій з передачі основних фондів між головним підприємством та філією зазначимо, що філії не є окремими платниками ПДВ.
Зокрема, п. 1.2 ст. 1 Закону України «Про податок на додану вартість» від 03.04.97 р. № 168/97-ВР (зі змінами та доповненнями, за текстом – Закон № 168/97-ВР) визначено коло осіб, які можуть бути зареєстровані як платники ПДВ згідно зі ст. 2 цього Закону. Оскільки філії відповідно до п. 3 ст. 95 Цивільного кодексу України від 16.01.2003 р. № 435-IV (зі змінами та доповненнями) не є юридичними особами, а також не є суб'єктами господарювання, вони не підпадають під визначення платників ПДВ і не можуть бути зареєстровані платниками цього податку.
Роз'яснення з цього питання надавалися ДПА України у листах «Щодо надання роз'яснення окремих питань, які виникають при скасуванні реєстрації філій як платників податку на додану вартість» від 01.12.2008 р. № 24738/7/16-1517,«Щодо внесення змін до листа ДПА України від 01.12.2008 р. № 24738/7/16-1517» від 31.12.2008 р. № 27539/7/16-1517,«Про надання роз'яснення» від 06.04.2009 р. № 7124/7/16-1517.
У цьому разі податковий облік операцій з поставки філіями товарів (послуг) та подання податкової звітності з ПДВ ведеться підприємством – платником ПДВ, до складу якого входять такі філії.
Пунктом 2 Порядку заповнення податкової накладної, затвердженого наказом ДПА України від 30.05.97 р. № 165 (зі змінами та доповненнями), передбачено можливість делегувати філіям право виписки податкової накладної, якщо вони самостійно здійснюють поставку товарів (послуг) та проводить розрахунки з постачальниками/споживачами. Для цього платник податку повинен присвоїти окремий код (номер, шифр) кожній філії та кожному структурному підрозділу, про що письмово довести до відома державного податкового органу за місцем його реєстрації як платника ПДВ. Відповідальність за недотримання вимог цього Порядку філіями та структурними підрозділами несе платник ПДВ.
При складанні податкової накладної філією чи структурним підрозділом платника податку порядковий номер податкової накладної встановлюється з урахуванням присвоєного коду (номера, шифру) і визначається числовим значенням через дріб. У чисельнику номера податкової накладної проставляється порядковий номер, а в знаменнику – код (номер, шифр).
Щодо операцій з передачі основних фондів між головним підприємством та філією цього підприємства, то така операція не є об'єктом оподаткування ПДВ, оскільки вона проводиться в межах балансу одного суб'єкта господарювання і зміни права власності не відбувається (враховуючи визначення терміна «поставка товарів» згідно з п. 1.4 ст. 1 Закону № 168/97-ВР), і тому податкові зобов'язання з ПДВ за зазначеною операцією не нараховуються.
У регістрах податкового обліку з ПДВ така операція не відображатиметься.
2.2 Облік нарахування амортизації основних засобів
Придбані (створені) об'єкти основних засобів зараховуються на баланс по первісній вартості, що складається з наступних витрат:
- суми, які виплачують постачальникам активів і підрядникам за виконання будівельно-монтажних робіт (без непрямих податків);
- реєстраційні збори, державний збір й аналогічні платежі, які здійснюються у зв'язку із придбанням (одержанням) прав на об'єкт основних засобів;
- суми ввізного мита;
- суми непрямих податків у зв'язку із придбанням (створенням) основних засобів, якщо вони не відшкодовуються підприємству; зокрема, у первісну вартість об'єкта включаються сплачені суми ПДВ у випадках:
- коли підприємство не є платником ПДВ;
- якщо передбачається використати придбаний об'єкт у не оподатковуваних ПДВ операціях;
- витрати по страхуванню ризиків доставки основних засобів;
- витрати на транспортування, установку, монтаж, настроювання основних засобів;
- інші витрати, безпосередньо пов'язані з доведенням основних засобів до стану, у якому вони придатні для використання в запланованих цілях.
Особливо відзначається, що у випадку придбання основних засобів за кредитні ресурси нараховані відсотки по кредиту не включаються в первісну вартість об'єкта основних засобів, а є для підприємства витратами періоду.
Вартість (первісна або переоцінена), по якій основні засоби відображаються в балансі, в обов'язковому порядку відображається в примітках до фінансової звітності при розкритті інформації про основні засоби.
Оскільки операції з основними фондами відносяться до інвестиційної діяльності підприємства, то інформацію про розрахунки з постачальниками основних засобів рекомендується оформляти із застосуванням субрахунків:
377 «Розрахунки з різними дебіторами» - для оформлення в обліку перерахованих авансів на придбання основних засобів;
685 «Розрахунки з іншими кредиторами» - для оформлення в обліку операцій у випадку одержання об'єктів основних засобів до оплати.
Таблиця 2.2 Оформлення в обліку операцій по придбанню основних засобів з попередньою оплатою
| Зміст господарської операції | Дт | Kт |
| Постачальник й одержувач - платники ПДВ | ||
| Перераховано аванс в оплату об'єкта, що придбається | 377 | 311 |
| Нараховано податковий кредит по ПДВ | 641 | 644 |
| Отримано об'єкт ОЗ від постачальника | 15 | 685 |
| Списано податковий кредит по ПДВ | 644 | 685 |
| Проведено залік заборгованості по перерахованому авансу | 685 | 377 |
| Придбаний об'єкт уводиться в експлуатацію | 10(11) | 15 |
| Постачальники/або одержувач - неплатники ПДВ | ||
| Перераховано аванс в оплату об'єкта, що придбається | 377 | 311 |
| Отримано об'єкт ОЗ від постачальника | 15 | 685 |
| Проведено залік заборгованості по перерахованому авансу | 685 | 377 |
| Придбаний об'єкт уводиться в експлуатацію | 10(11) | 15 |
Таблиця 2.3 Оформлення в обліку операцій по придбанню основних засобів до оплати
| Зміст господарської операції | Дт | Kт |
| Постачальник й одержувач – платники ПДВ | ||
| Отримано об'єкт основних засобів від постачальника | 15 | 685 |
| Нараховано податковий кредит по ПДВ | 641 | 685 |
| Придбаний об'єкт уводиться в експлуатацію | 10(11) | 15 |
| Перераховано кошти в оплату придбаного об'єкта | 685 | 311 |
| Постачальник й/або одержувач - не платники ПДВ | ||
| Отримано об'єкт основних засобів від постачальника | 15 | 685 |
| Придбаний об'єкт уводиться в експлуатацію | 10(11) | 15 |
| Перераховано кошти в оплату придбаного об'єкта | 685 | 311 |
Таблиця 2.4 Оформлення в обліку операцій по створенню основних засобів
| Зміст господарської операції | Дт | Kт |
| Підприємство - платник ПДВ | ||
| Використання власних матеріалів на виготовлення об'єкта | 15 | 20 |
| Нарахована заробітна плата включається до складу капітальних інвестицій | 15 | 661 |
| Нарахування на фонд оплати праці включаються до складу капітальних інвестицій | 15 | 65 |
| Інші витрати включаються до складу капітальних інвестицій | 15 | 68 |
| Нараховано податковий кредит по ПДВ у сумі податку, сплаченого при придбанні послуг підрядника | 641 | 685 |
| Створений об'єкт уводиться в експлуатацію | 10(11) | 15 |
| Підприємство - неплатник ПДВ | ||
| Використання власних матеріалів на виготовлення об'єкта | 15 | 20 |
| Нарахована заробітна плата включається до складу капітальних інвестицій | 15 | 661 |
| Нарахування на фонд оплати праці включаються до складу капітальних інвестицій | 15 | 65 |
| Інші витрати включаються до складу капітальних інвестицій | 15 | 68 |
| Створений об'єкт уводиться в експлуатацію | 10(11) | 15 |
Розглянемо особливості амортизації основних засобів.
Первісна вартість автомобіля - 10000 грн. Очікуваний строк служби-5 років. Ліквідаційна вартість автомобіля у вигляді матеріалів - 1000 грн.
Отже сума амортизації за рік складе:
або 1800 : 9000 = 20 % щорічно.
Нарахування амортизації за методом прямолінійного списання протягом п'яти років можна відобразити наступним чином.
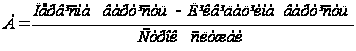 (2.1)
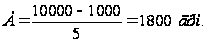
Таблиця 2.5 Економічна сутність нарахування амортизації
| Роки | Первісна вартість | Річна сума амортизації | Накопичений знос | Залишкова вартість |
| 1 | 10000 | 1800 | 1800 | 8200 |
| 2 | 10000 | 1800 | 3600 | 6400 |
| 3 | 10000 | 1800 | 5400 | 4600 |
| 4 | 10000 | 1800 | 7200 | 2800 |
| 5 | 10000 | 1800 | 9000 | 1000 |
Нарахована амортизація відображаєтьься проводкою:
Д 131 «Знос основних засобів»
К 92 «Адміністративні витрати» (оскільки автомобіль є об'єктом загальногосподарського призначення).
Об'єкти основних засобів, внесені в статутний капітал підприємства, зараховуються на баланс по первісній вартості, якою визнається погоджена засновниками (учасниками) їхня справедлива вартість із урахуванням витрат, що враховують при визначенні первісної вартості придбаних засобів. При цьому підприємство не проводить капіталізацію власних к засобів, відповідно в цьому випадку рахунок 15 «Капітальні інвестиції» не застосовується.
Таблиця 2.6 Оформлення в обліку основних засобів, внесених у статутний капітал підприємства
| Зміст господарської операції | Дт | Kт |
| Відображено оголошений розмір статутного капіталу (відповідно до установчих документів) | 46 | 40 |
| Погашено заборгованість засновника (учасника) шляхом внесення в статутний капітал об'єкта основних засобів | 10(11) | 46 |
У випадку придбання основних засобів за рахунок використання коштів цільового фінансування підприємство може відображати капіталізацію таких засобів на рахунку 15 «Капітальні інвестиції» (з виділенням спеціального субрахунку третього порядку). Витрати коштів цільового фінансування в момент придбання основних засобів з рахунку 48 «Цільове фінансування й цільові надходження» списується на рахунок 69 «Доходи майбутніх періодів», відповідно на дату звітності такі витрати будуть враховані в рядку 630 Балансу.
Таблиця 2.7 Оформлення в обліку основних засобів, придбаних за рахунок коштів цільового фінансування (постачальник й одержувач - платники ПДВ)
| Зміст господарської операції | Дт | Kт |
| Отримані на розрахунковий рахунок підприємства кошти цільового фінансування для придбання основних засобів для основного виробництва | 311 | 480 |
| Зроблено перерахування авансу в оплату об'єкта основних засобів | 377 | 311 |
| Нараховано податковий кредит по ПДВ | 641 | 644 |
| Отримано об'єкт основних засобів від постачальника | 15 | 685 |
| Списано податковий кредит по ПДВ | 644 | 685 |
| Проведено залік заборгованості по перерахованому авансу | 685 | 377 |
| Введений в експлуатацію об'єкт основних засобів, придбаний за рахунок коштів цільового фінансування | 10 | 15 |
| Витрати коштів цільового фінансування віднесено на доходи майбутніх періодів | 48 | 69 |
Безкоштовно отримані об'єкти основних засобів зараховуються на баланс по первісній вартості, що дорівнює їхній справедливій вартості на дату одержання з урахуванням витрат, що враховуються при визначенні первісної вартості придбаних засобів. При цьому підприємство не проводить капіталізацію власних коштів, відповідно в цьому випадку рахунок 15 «Капітальні інвестиції» не застосовується.
Таблиця 2.8 Оформлення в обліку безкоштовно отриманих об'єктів основних засобів
| Зміст господарської операції | Дт | Kт |
| Збільшення додаткового капіталу у зв'язку з безкоштовним одержанням об'єкта основних засобів | 10(11) | 424 |
Оформлення в обліку основних засобів, придбаних на умовах фінансової оренди (фінансового лізингу).
Основні засоби, придбані на умовах фінансової оренди (фінансового лізингу), зараховуються на баланс по первісній вартості, що дорівнює справедливій вартості активу, визначеної в договорі фінансового лізингу [17].
Таблиця 2.9 Оформлення в обліку об'єкта основних засобів, придбаного на умовах фінансової оренди (фінансового лізингу)
| Зміст | Дт | Kт |
| Зарахований до складу основних засобів об'єкт, придбаний на умовах фінансової оренди (лізингу) | 10(11) | 531 |
Об'єкт операційної оренди відображається орендарем на за балансовому рахунку 01 «Орендовані необоротні активи» за вартістю, зазначеною в договорі оренди.
Таблиця 2.10 Оформлення в обліку об'єкта основних засобів, отриманого на умовах операційної оренди
| Зміст | Дт | Kт |
| Орендодавець й орендар - платники ПДВ | ||
| Зарахована на забалансовий рахунок вартість об'єкта основних засобів, отриманого за договором операційної оренди | 01 | |
| Нараховано орендну плату по напрямках використання орендованого об'єкта | 23 (91,92,949) | 63 |
| Нараховано податковий кредит по ПДВ | 641 | 63 |
| Орендодавець й/або орендар - не платники ПДВ | ||
| Зарахована на забалансовий рахунок вартість об'єкта основних засобів, отриманого за договором операційної оренди | 01 | |
| Нараховано орендну плату по напрямках використання орендованого об'єкта | 23 (91,92,949) | 63 |
2.3 Облік вибуття основних засобів
Згідно з чинним законодавством підприємства мають право продавати зайві основні засоби, безоплатно передавати іншим підприємствам, установам, організаціям, а також ліквідовувати їх, якщо вони фізично або морально застаріли і ремонт їх неможливий або економічно недоцільний (а також внаслідок аварії, пожежі, стихійного лиха).
Вибуття основних засобів з підприємства оформляється Актом на списання основних засобів (ф. № 03-3), у якому вказується причина вибуття, первинна вартість об'єкта, що вибуває, сума нарахованого зносу, залишкова вартість, витрати, пов'язані з вибуттям (реалізацією, ліквідацією), а також сума одержаного доходу. На підставі оформлених актів роблять відповідні записи в бухгалтерському обліку.
При відображенні господарських операцій, пов'язаних з вибуттям основних засобів, у бухгалтерському обліку підприємств роблять такі записи (таблиця 2.11)
Таблиця 2.11 Основні бухгалтерські проводки обліку вибуття основних засобів із підприємства
|
Зміст господарської операції |
Дебет рахунку |
Кредит рахунку |
|
1 |
2 |
3 |
|
1. Облік операцій по реалізації основних засобів Списано реалізовані об'єкти за залишковою вартістю |
972 «Собівартість реалізованих необоротних активів» |
10 «Основні засоби» |
|
Списана сума зносу, нарахованого по цих об'єктах |
131 «Знос основних засобів» |
Те саме |
|
Зараховано в доход від реалізації необоротних активів суму, яка підлягає сплаті покупцями (дебіторами) за продані їм основні засоби |
377 «Розрахунки з іншими дебіторами» |
742 «Доход від реалізації необоротних активів» |
|
Відображено суму податкового зобов'язання по ПДВ, визначену за встановленою ставкою до суми доходу від реалізації |
742 «Доход від реалізації необоротних активів» |
641 «Розрахунки за податками» |
|
Відображено витрати, пов'язані з реалізацією об'єктів основних засобів |
972 «Собівартість реалізованих необоротних активів» |
66 «Розрахунки з оплати праці», 685 «Розрахунки з іншими кредиторами» та ін. |
|
Зараховано на рахунках підприємства кошти, одержані від покупців за реалізовані основні засоби |
31 «Рахунки в банках» |
377 «Розрахунки з іншими дебіторами» |
|
2. Облік операцій по ліквідації основних засобів Списано ліквідовані об'єкти основних засобів за залишковою вартістю |
976 «Списання необоротних активів» |
10 «Основні засоби» |
|
Списана сума зносу, нарахована по ліквідованих об'єктах основних засобів |
131 «Знос основних засобів» |
Те саме |
|
Зараховано в доход від звичайної діяльності матеріальні цінності, одержані від ліквідованих об'єктів і оприбутковані за цінами можливого використання або реалізації |
20 «Виробничі запаси» (відповідні субрахунки) |
746 «Інші доходи від звичайної діяльності» |
|
Відображена сума податкового зобов'язання по ПДВ, визначена за встановленою ставкою до залишкової вартості ліквідованих об'єктів (у разі ліквідації виробничих основних засобів) |
976 «Списання необоротних активів» |
641 «Розрахунки за податками» |
|
Відображено витрати, пов'язані з ліквідацією об'єктів основних засобів |
Те саме |
66 «Розрахунки з оплати праці», 685 «Розрахунки з іншими кредиторами» та ін. |
|
3. Відображення операцій по безоплатній передачі основних засобів Списано безоплатно передані іншим юридичним особам об'єкти основних засобів за залишковою вартістю |
976 «Списання необоротних активів» |
10 «Основні засоби» |
|
Списано суму нарахованого зносу по переданих об'єктах |
131 «Знос основних засобів» |
Те саме |
|
Відображено суму податкового зобов'язання по ПДВ, визначену за встановленою ставкою до залишкової вартості переданих об'єктів (у разі передачі виробничих основних запасів) |
976 «Списання необоротних активів» |
641 «Розрахунки за податками» |
|
4. Відображення операцій по передачі основних засобів як внесок до статутного капіталу іншого підприємства Списано передані об'єкти основних засобів за залишковою вартістю |
14 «Довгострокові фінансові інвестиції» |
10 «Основні засоби» |
|
Списано нараховану суму зносу по переданих об'єктах |
131 «Знос основних засобів» |
Те саме |
|
Зараховано різницю між залишковою вартістю переданих об'єктів і справедливою вартістю інвестицій |
14 «Довгострокові фінансові інвестиції» |
746 «Інші доходи від звичайної діяльності» |
2.4 Оренда основних засобів
Оренда - це засноване на договорі термінове платне користування майном, необхідним орендарю для здійснення ним підприємницької діяльності.
Оренда може бути операційною та фінансовою. Фінансова оренда - це оренда, яка передбачає передачу всіх ризиків та вигід, пов’язаних з правом користування та володіння активами. Оренда вважається фінансовою, якщо:
- орендар набуває права власності на орендовані активи після закінчення строку оренди;
- орендар має можливість та намір придбати об’єкт оренди за ціною, нижчою за його справедливу вартість на дату придбання;
- строк оренди становить більшу частину строку корисного використання об’єкта оренди [22].
Оперативна оренда – це договір, у результаті укладання якого орендар отримує у платне користування від орендодавця майно на строк, менший строку, за який амортизується 90% вартості об’єкта оренди, визначеної на день укладання договору. Після закінчення строку договору оперативної оренди об’єкт оренди підлягає поверненню власнику і може бути повторно, за договором, переданий у користування орендарю.
Фінансова оренда – це договір, у результаті укладання якого орендар на своє замовлення отримує в платне користування від орендодавця об’єкт оренди на строк, не менший строку, за який амортизується 60% вартості об’єкта оренди, визначеної в день укладання договору [18]. Після закінчення строку договору фінансової оренди орендований об’єкт переходить у власність орендаря або викуповується ним за залишковою вартістю.
Майно, передане за договором оперативної оренди, залишається на балансі орендодавця. У орендаря таке майно обліковується поза балансом. Майно, передане за договором фінансової оренди, зараховується на баланс орендаря. Передачу і повернення орендованого об’єкта оформляється актом приймання-передачі.
При оперативній оренді орендар відображає отриманий об’єкт за дебетом позабалансового рахунку 01 «Орендовані необоротні активи» за вартістю, зазначеною в контракті. Орендна плата відображається в складі витрат звітного періоду за дебетом рахунків 23 «Виробництво», 91 «Загальновиробничі витрати», 92 «Адміністративні витрати», 93 «Витрати на збут». При поверненні об’єкта оренди він списується з кредиту позабалансового рахунку 01.
При фінансовій оренді орендар відображає отриманий об’єкт у складі основних засобів і нараховує по ньому амортизацію.
Товариство, яке