Учёт денежных средств на специальных счетах в банках
Пластиковая карта позволяет ее владельцу оперативно и без проблем получать наличные в любое время суток, контролировать свои расходы за определенные периоды времени и по определенным статьям, расплачиваться картой в определенной степени удобно, а иногда без карты просто трудно обойтись (бронирование гостиниц, аренда машин, оплата через интернет). К тому же пластиковая карта - это престижно.
Что касается кредитной карты, то её достоинство заключаются ещё и в том, что есть возможность совершать операции в кредит, т.е. за счет денежных средств, предоставленных банком - эмитентом в пределах установленного лимита в соответствии с условиями кредитного договора.
Однако у кредитных и других пластиковых карт есть и недостатки. И эти недостатки весьма серьезны. С ними можно жить, их можно минимизировать.
Итак, у пластиковых карт следующие недостатки (каждый одинаково важен):
- полная юридическая незащищенность держателя карты перед банком, который ему эту карту выдает: банк вправе забрать карту практически в любой момент, блокировать ее, увеличить тарифы, возложить все риски и ответственность за спорные ситуации на клиента.
- за пользование картами приходится платить существенные комиссии, не соответствующие реальной ценности (не говоря уже о себестоимости) оказанных услуг и тому, что держатель заплатил бы, если бы операции совершались с наличными деньгами, а не через карточные счета.
- большая цена потери карты и возможность мошеннического использования ваших средств, находящихся на карточном счету.
- в России появилось поколение достаточно квалифицированных злоумышленников, способных изымать деньги из банкоматов по фальшивым пластиковым карточкам. Как уже отмечалось, карточки с магнитной полосой достаточно легко подделать, а PIN-код можно выяснить различными способами. "Пластиковые деньги" нельзя увидеть, нельзя подсчитать без специальной аппаратуры, поэтому, если их украдут, владелец сразу об этом и не узнает. Кроме того, реальные документы, которые можно было бы предъявить, например, в суде, отсутствуют. Нет подписей ответственных за доверенные деньги лиц, и, следовательно, спросить не с кого.
Таким образом, каждый может оценить достоинства и недостатки каждой из форм расчётов и сделать выбор: выгодно её использовать или нет.
Список литературы:
План счетов бухгалтерского учёта
Швецкая В.М., Головко Н.А. Бухгалтерский учёт Ш35 Учебник для вузов. – 2-е изд. – М.: Издательско-торговая корпорация. “Дашков и К”, 2008.-512с.
Кондраков Н.П. К64. Бухгалтерский учёт: учебное пособие. – 5 изд., перераб. и доп. – М: ИНФРА-М, 2008.-717с.-(Высшее образование)
Кувшинов Н.С. К88 Бухгалтерский учёт. Экспресс-курс: учебное пособие/Н.С. Кувшинов.- М.: КНОРУС,2008.-296с.
10 000 и одна проводка/Под ред. Г.Ю. Касьяновой (3-е изд., перераб. и доп.).- М.: ИД “Аргумент”,2006.-876с.
Гражданский кодекс РФ
Гусева Т.М., Шеина Т.Н., Нурмуламедова Х.Ш. Г96 Бухгалтерский учёт: учебно-практическое пособие.-4-е изд., переработ. И доп.-М.: Проспект, 2008.-576с.
Вещунова Н.Л., Фомина Л.Ф. В40 Бухгалтерский учёт: учеб.- М.: ТК Велби, изд-во Проспект, 2005.-672 с.
Приложение 1
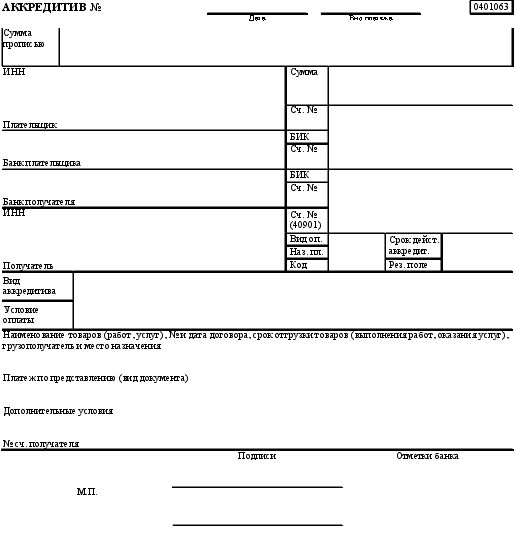
Приложение 2

Приложение 3
| ЖУРНАЛ - ОРДЕР No. 3 | |||||||||||||
| по кредиту cчетов No. 55 "Специальные счета в банках", | |||||||||||||
| No. 56 "Денежные документы", No. 57 "Переводы в пути" | |||||||||||||
| Строка № | Основание (№ документа или выписка) | С крелита 55 в дебет счетов | С крелита 56 в дебет счетов | С крелита 57 в дебет счетов | |||||||||
| № | № | и т.д. | Итого | № | № | и т.д. | Итого | № | № | и т.д. | Итого | ||
| Итого | |||||||||||||
| Сальдо по счёту № 55 | Сальдо по счёту № 56 | Сальдо по счёту № 57 | |||||||||||
| На начало месяца - руб. | На начало месяца - руб. | На начало месяца - руб. | |||||||||||
| На конец месяца - руб. | На конец месяца - руб. | На конец месяца - руб. | |||||||||||
| Аналитические данные | |||||||||
| по счетам № 55 и № 56 | |||||||||
| по счёту № 55 | |||||||||
| Наименование счёта | Срок действия | Сальдо на начало месяца | Обороты по дебету | Обороты по кредиту | Сальдо на конец месяца | ||||
| № документа и дата | Сумма | № документа и дата | Сумма | № документа и дата | Сумма | ||||
| Итого по счёту № 55 | |||||||||
| по счёту № 56 | |||||||||
| Итого по счёту № 56 | |||||||||
50