Разработка плана предприятия на 3 квартал 2007 года
степени точности расчетов затрат и результатов производства;
порядке распределения обязанностей между исполнителями плана.
Рамки стратегического плана почти всегда подвижны, так же, как и сроки получения конечного результата и суммы расходов. Как правило, устанавливается лишь основной ответственный исполнитель, так как при первом этапе еще не ясны ни содержание работ, ни их объемы. Точное адресное распределение заданий по срокам их исполнения, объемам расходов и конечным результатам определяется в текущих и особенно в оперативно-календарных планах.
В целом долгосрочное, текущее и оперативно-календарное планирования взаимосвязаны и представляют собой единую систему планирования. Посредством планирования связывается в единый целостный комплекс весь механизм управления предприятием.
Стратегическое планирование заключается в основном в определении главных целей деятельности предприятия и ориентировано на определение намечаемых конечных результатов с учетом средств и способов достижения поставленных целей и обеспечения необходимыми ресурсами. При этом разрабатываются новые возможности фирмы, например, расширение производственных мощностей путем строительства новых предприятий или приобретения оборудования, изменения профиля предприятия или радикальное изменение технологии. Стратегическое планирование охватывает период в 10-15 лет, имеет отдельные последствия, влияет на функционирование всей системы управления и основывается на огромных ресурсах.
Тактическое планирование заключается в определении промежуточных целей на пути достижения стратегических целей и задач. При этом детально разрабатываются средства и способы решения задач, использование ресурсов, внедрение новой технологии.
Представляет интерес следующее толкование терминов, связанных с планированием:
планомерность – это основа управления;
плановость – это принцип управления;
планирование – важнейшая функция управления;
плановые задачи – метод управления;
разработка и реализация плана – это основное содержание процесса
управления.
Среднесрочный план обычно содержит количественные показатели, в том числе и в отношении распределении ресурсов. В нем приводятся детальные сведения о разбивки по продуктам, данные о капиталовложениях и источниках финансирования. Он разрабатывается в производственных отделениях.
Текущее планирование осуществляется путем детальной разработки оперативных планов для компании в целом и ее отдельных подразделениях в международном масштабе, в частности, программ маркетинга, планов по научным исследованиям, планов по производству материально-техническому снабжению. Основным звеном текущего плана производства является календарные планы, которые представляют собой детальную конкретизацию целей и задач, поставленных стратегическим и среднесрочным планами. Календарные планы производства составляются на основе о наличии заказов, обеспеченности их материальными ресурсами: степени загрузки производственных мощностей их использовании с учетом обусловленных сроков исполнения каждого заказа. В календарных планах производства предусматривается расходы на реконструкцию имеющихся мощностей, замену оборудования, сооружение новых предприятий, обучение рабочей силы. В планы по сбыту продукции и предоставлении услуг включаются показатели по экспорту продукции, заграничному лицензированию, предоставлению технических услуг и обслуживанию
Оперативно-календарное планирование является развернутым продолжением текущего планирования производства. Оно включает:
детализацию текущего плана и доведение его заданий до каждого цеха, отдела или участка;
организацию доставки на рабочие места материалов, топлива, вывоз готовой продукции, организацию контроля качества;
обеспечение сплошного контроля за ходом производственного процесса и оперативное устранение неполадок и сбоев в работе.
Реализация оперативных планов осуществляется через системы бюджетов или финансовых планов, которые составляются обычно на год или на более короткий срок по каждому отдельному подразделению – центру прибыли, а затем консолидируются в единый бюджет или финансовый план предприятия. Бюджет формируется на основе прогноза сбыта, что необходимо для достижения намеченных планов финансовых показателей. При его составлении, прежде всего, учитывается показатели, разработанные в стратегических или оперативных планах. Через бюджет осуществляется взаимосвязь между стратегическим, текущим и другими видами планирования.
Последовательность планирования производства продукции (работ, услуг):
определение остатков нереализованных изделий на начало квартала и на конец квартала;
определение количественного план производства;
установление оптовой цены предприятия
определение объема производства в оптовых ценах предприятия.
План производства продукции (работ, услуг) разрабатывается с целью определения объема продукции в оптовых ценах предприятия, с учетом количественного плана производства и оптовой цены предприятия в рублях.
Применяемые цены при составлении стоимостного плана производства продукции (работ, услуг) – свободная оптовая цена (по протоколу согласования) и отпускные цены.
Составим количественный и стоимостной план производства продукции (работ, услуг):
Таблица 3.
План производства продукции (работ, услуг) на III квартал 2007г.
|
Наименование изделия |
Кол-во продаж шт. |
Остатки нереализованных изделий, шт. |
Количеств-ый план производства, шт. |
Оптовая цена пр-ия, руб. |
Объем пр-ва в оптовых ценах пр-ия, тыс.руб. |
|
|
На начало квартала |
На конец квартала |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Машина 01-13 | 1025 | 60 | 33 | 998 | 40698 | 40617 |
| Машина 01-14 | 1342 | 78 | 45 | 1309 | 46659 | 61077 |
| Машина 01-15 | 645 | 58 | 53 | 640 | 45143 | 28892 |
| Машина 01-16 | 1525 | 125 | 75 | 1475 | 29700 | 43807 |
| ИТОГО: | X | X | X | X | X | 174393 |
Расчет таблицы №3
Графа 1 и 2 согласно плану сбыта
Графа 3 и 4 согласно данным методическим указаниям:
Остатки нереализованной продукции
| Время | машина 01-13 | машина 01-14 | машина 01-15 | машина 01-16 |
| на начало квар | 60 | 78 | 58 | 125 |
| на конец кварт | 33 | 45 | 53 | 75 |
Графа 5 = графа 2 – графа 3 + графа 4
Графа 6 согласно табл.14, гр.21
Графа 7 = графа 5 * графу 6 /1000
С целью обоснования производства продукции (работ, услуг) составляется баланс производственных мощностей.
Необходимые данные приведены ниже:
|
Наименование изделия |
Ед. изм. |
Входная мощность на начало квартала |
Средняя за квартал вводимая мощность |
Средняя за квартал выводимая мощность |
|
1 |
2 |
3 |
4 |
5 |
| Машина 01-13 | шт. | 980 | 90 | 40 |
| Машина 01-14 | шт. | 1320 | 110 | 65 |
| Машина 01-15 | шт. | 650 | 80 | 50 |
| Машина 01-16 | шт. | 1470 | 120 | 70 |
Таблица 4.
Баланс производственных мощностей и их использование по плану на III квартал 2007г.
|
Наименование изделия |
д. изм |
Выпуск по плану производства |
Входная мощ-ть на начало квартала |
Среднеквартальная вводимая мощность |
Среднеквартальная выводимая мощность |
Среднекв. произ-ная мощ-ть |
% использования произв-й мощ-ти |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
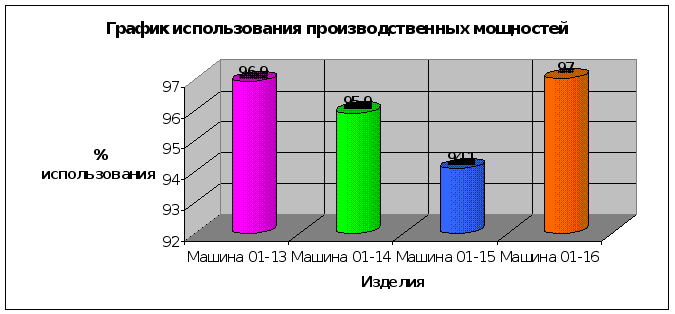
| Машина 01-13 | т.р. | 998 | 980 | 90 | 40 | 1030 | 96,9 |
| Машина 01-14 | т.р. | 1309 | 1320 | 110 | 65 | 1365 | 95,9 |
| Машина 01-15 | т.р. | 640 | 650 | 80 | 50 | 680 | 94,1 |
| Машина 01-16 | т.р. | 1475 | 1470 | 120 | 70 | 1520 | 97,0 |
|
ИТОГО: |
т.р. |
4422 |
4420 |
400 |
225 |
4595 |
96,2 |
Расчет таблицы №4.
Графа 3 = таб. 3 гр. 5
Графа 4 = по данным, приведенным выше гр.3
Графа 5 = по данным, приведенным выше, гр. 4
Графа 6 = по данным, приведенным выше, гр. 5
Среднеквартальная Входная Ср.квартальная Ср.квартальная
произв. мощность = мощность + вводимая мощ-ть - выводимая мощ-ть
гр. 7 = гр.4 + гр.5 - гр.6
% использования Выпуск по плану производства
мощности = Ср.квартальная произв. мощ-ть * 100
гр. 3
гр. 8 = гр. 7 * 100
По данным баланса производственных мощностей построим график использования мощностей
Раздел IV.
Планирование труда и заработной платы.
IV. 1 Содержание плана по труду и зарплате.
Заработная плата производственных рабочих определяется на основе часовых тарифных ставок, зависящих от условий работы, квалификационного разряда и форм оплаты труда. Точное распределение рабочих по разрядам и условиям труда зависит от условий конкретного производства
К основной относится заработная плата, начисленная пропорционально отработанному времени (выполненной работе) по тарифным ставкам, окладам или сдельным расценкам, а так же различные виды премий, надбавок и доплат стимулирующего характера.
К дополнительной заработной плате относится оплата очередных отпусков, вознаграждения за выслугу лет, выходные пособия и др.
Общий фонд заработной платы рабочих (ФЗП) слагается из заработной платы основных и вспомогательных рабочих.
Предприятие от начисленной заработной платы производит обязательные отчисления в пользу государственных внебюджетных фондов.
Служащие – это категория работников, в деятельности которых преобладают те или иные виды умственного труда. В соответствии с действующей Единой номенклатурой должностей служащих к этой категории относятся руководители, специалисты и технические исполнители. Численный состав служащих определяется по штатным расписаниям, разработанным на основе рациональных систем управления, которые зависят от особенностей отрасли и производственной структуры конкретного предприятия
Оплата труда на предприятии является важным элементом затрат в себестоимости продукции. Можно выделить следующие особенности расчетных операций с персоналом предприятия по всем видам начислений и удержаний:
Сжатые и строго определенные сроки на расчеты по оплате труда подготовку всей необходимой документации;
При начислении и выплате суммы заработной платы необходимо руководствоваться значительным числом нормативных актов;
Важное значение имеет точность оформления первичных документов, служащих основанием для расчетов с работниками.
Для организации учета труда, выработки и заработной платы, составления отчетности и контролем за фондом заработной платы и выплатами социального характера весь персонал, например, промышленного предприятия распределяется на три группы: промышлено-производственный, непромышленный и работники несписочного состава (выполняющие работы по договорам подряда и другим договорам гражданско- правового характера).
Кроме того, в отчетности по труду из группы промышленного производственного персонала выделяются две категории - рабочие и служащие (руководители, специалисты и другие служащие) . Показатели численности и состава персонала по указанным группами категориям регламентируются в соответствии с Инструкцией по статистике численности и заработной платы рабочих и служащих. Первичными документами по учету численности персонала и его движения являются приказы о приеме, увольнении или при переводе на другую работу и о предоставлении отпусков.
Предприятия самостоятельно, но в соответствии с законодательством устанавливают штатное расписание, формы и системы оплаты труда, премирования. Различают две основные формы оплаты труда: сдельную (когда в основу расчета берется объем работы и расценка за выполнение его единицы) и повременную (за основу - тарифная ставка за час работы или оклад и отработанное время) . Кроме того, возможно применение разновидностей этих форм (простая повременная, повременно премиальная, прямая сдельная, сдельно премиальная и т.д.).
На основании выбранной системы оплаты труда на предприятии учет ее регламентируется следующими документами:
- выписка из протокола собрания о ставках повременщиков;
- табель учета рабочего времени;
- карточка учета выработки;
- наряды, договора, контракты, трудовые соглашения с визой руководителя о выплате, приказы и др.
Заработная плата выплачивается еженедельно, два раза в месяц, ежемесячно - согласно порядку, установленному на предприятии. При этом в день выплаты заработной платы в банк предоставляются платежные поручения на перечисление подоходного налога, транспортного налога, налога на нужды образовательных учреждений, а также платежи в фонды (пенсионный, медицинского страхования, социального страхования, занятости).
Производственных рабочих принято подразделять на основных (занятых непосредственным изготовлением продукции) и вспомогательных. Заработная плата основных рабочих входит в состав прямых затрат на производство и ее величина используется при укрупненном способе определения себестоимости продукции.
Баланс рабочего времени включает в себя три фонда времени:
календарный – количество календарных дней в планируемом периоде;
номинальный – максимальное число рабочих дней (определяется как разность между календарным фондом и количеством выходных и праздничных дней за соответствующий период);
эффективный – время фактического пребывания рабочего на предприятии (которое получается вычитанием из номинального фонда неиспользуемого рабочего времени в результате отпусков всех видов, болезни и других причин).
Определяя заработную плату, необходимо иметь в виду два понятия: номинальная заработная плата и реальная заработная плата.
Номинальная заработная плата – это сумма денег, полученная работником за час, день, неделю, год.
Реальная заработная плата – это количество товаров и услуг, которые можно приобрести на номинальную заработную плату, т. е. это покупательная способность номинальной заработной платы. Реальная заработная плата зависит от номинальной заработной платы и цен на приобретаемые товары и услуги.
Исходные данные:
(из расчета на год для составления баланса рабочего времени на III квартал 2007 года.)
Продолжительность отпусков – 30 календарных дней, из них 24 дня – рабочих.
Прочие планируемые неявки – 8 дней.
Внутрисменные потери – 2% от продолжительности рабочего дня.
Продолжительность рабочего дня – 8 часов.
Таблица 5.
Балансрабочего времени на III квартал 2007г.
|
№ п/п |
Категория рабочего времени |
Единица измерения |
Результат |
|
1 |
2 |
3 |
4 |
| 1 | Календарный фонд | дн. | 92 |
| 2 | Выходные и праздничные дни | дн. | 27 |
| 3 | Предпраздничные дни | дн. | --- |
| 4 | Номинальный фонд | дн. | 65 |
| 5 | Планируемые неявки - всего | дн. | 8 |
| в т. ч. | |||
| 5.1 | очередные отпуска | дн. | 6 |
| 5.2 | прочие неявки | дн. | 2 |
| 6 | Явочный фонд | дн. | 57 |
| 7 | Внутрисменные потери | час. | 0,16 |
| 8 | Средняя продолжительность рабочего дня | час. | 7,84 |
| 9 | Полезный фонд рабочего времени на одного среднесписочного рабочего | час. | 447 |
Расчет таблицы №5
Ст. 1 = данные по календарю за III квартал 2007г.
Ст. 2 = данные по календарю за III квартал 2007г.
Ст. 4 = ст.1 – ст.2
Ст. 5 = ст.5.1 + ст. 5.2
Ст.5.1 = 24 рабочих дня / 4 квартала = 6 дней в 1 квартал
Ст. 5.2 = 8 дней прочих планируемых неявок / 4 квартала = 2 дня
Ст. 6 = ст. 4 – ст. 5
Ст. 7 = продолжительность рабочего дня * 2% = 8 часов * 2 / 100 = 0,16 час.
Ст. 8 = продолжительность рабочего дня – ст. 7 = 8 часов – 0,16 = 7,84 час.
Ст. 9 = ст. 8 * ст.6 = 7,84 * 57 = 447 час.
План по численности работающих на III квартал 2007г.
Таблица 6.
Расчет трудоемкости продукции и численности основных производственных рабочих (сдельщиков).
|
Виды продук-ции |
Вы-пуск, шт. |
Трудовые затраты на ед.изд. н.ч. |
Трудоем-кость про-дукции на весь выпуск н.ч. |
Коэф-т выпол-нения норм |
Потребное кол-во чел/час. на выпуск продукции |
Полезный фонд рабочего времени, час. |
Численность рабочих сдельщиков, чел |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| Заготовительный цех | |||||||
| Машина 01-13 | 998 | 95 | 94810 | 1,3 | 72931 | 447 | 163 |
| Машина 01-14 | 1309 | 100 | 130900 | 1,3 | 100692 | 447 | 225 |
| Машина 01-15 | 640 | 170 | 108800 | 1,3 | 83692 | 447 | 187 |
| Машина 01-16 | 1475 | 45 | 66375 | 1,3 | 51058 | 447 | 114 |
| ИТОГО: | X | X | 400885 | 1,3 | 308373 | X | 689 |
| Механический цех | |||||||
| Машина 01-13 | 998 | 60 | 59880 | 1,3 | 46061 | 447 | 103 |
| Машина 01-14 | 1309 | 129 | 168861 | 1,3 | 129893 | 447 | 290 |
| Машина 01-15 | 640 | 65 | 41600 | 1,3 | 32000 | 447 | 72 |
| Машина 01-16 | 1475 | 48 | 70800 | 1,3 | 54461 | 447 | 122 |
| ИТОГО: | X | X | 341141 | 1,3 | 262416 | X | 587 |
| Сборочный цех | |||||||
| Машина 01-13 | 998 | 97 | 96806 | 1,3 | 74466 | 447 | 166 |
| Машина 01-14 | 1309 | 60 | 78540 | 1,3 | 60415 | 447 | 135 |
| Машина 01-15 | 640 | 79 | 50560 | 1,3 | 38892 | 447 | 87 |
| Машина 01-16 | 1475 | 85 | 125375 | 1,3 | 96442 | 447 | 216 |
| ИТОГО: | X | X | 351281 | 1,3 | 270216 | X | 604 |
|
ВСЕГО: |
X |
X |
1093307 |
1,3 |
841005 |
X |
1880 |
Расчет таблицы № 6
Гр. 2 = таб. 4 гр.3
Гр. 4 = гр. 2 * гр. 3
Гр. 6 = гр. 4 / гр. 5
Гр. 7 = таб.5 ст.9
Гр. 8 = гр. 6 / гр. 7
Численность вспомогательных рабочих
Принимаем согласно общемашиностроительным нормам обслуживания:
Инструментальный цех – 130 чел.
Ремонтно-механический – 135 чел.
Численность кладовщиков:
Заготовительный цех – 3 чел.
Механический цех – 3 чел.
Сборочный цех – 3 чел.
Инструментальный цех – 3 чел.
Ремонтно-механический цех – 3 чел.
Численность комплектовщиков:
Механический цех – 7 чел.
Сборочный цех – 12 чел.
Ремонтно-механический – 3 чел.
Численность распределителей работ:
Заготовительный цех – 16 чел.
Механический цех – 11 чел.
Уборщики, ученики, работники охраны – 38 чел.
Численность служащих:
(руководителей, специалистов, прочих) по нормативам по следующим функциям:
Технико-экономическое планирование – 10 чел.
Бух. учет и финансовая деятельность – 15 чел.
Комплектование и подготовка кадров – 4 чел.
Материально-техническое снабжение и сбыт – 11 чел.
Организация труда и зарплаты – 5 чел.
Технологическая подготовка производства – 14 чел.
Конструкторская подготовка производства – 12 чел.
Оперативно-производственное планирование – 6 чел.
Охрана труда и техника безопасности – 2 чел.
Прочие функции – 5 чел.
Руководители – 20 чел.
Прочие служащие – 10 чел.
Численность работающих непромышленной группы – 50 чел.
В основных цехах:
Премии – 30%, доплаты – 10%, дополнительная зарплата – 12%.
Средний разряд вспомогательных рабочих:
в заготовительном цехе – 3,4
в механическом цехе – 3,3
в сборочном цехе – 3,2
в инструментальном – 3,8
в ремонтно-механическом – 4,2
Для расчета фонда зарплаты вспомогательных рабочих примем:
Премии – 25%, доплаты – 10%, дополнительная зарплата – 12%
В заготовительном цехе работы с тяжелыми условиями труда.
Часовые ставки повышены на 14%.
Фонд з/п прочих вспомогательных рабочих (уборщики, ученики) составляет 300000 руб. Фонд з/п служащих (руководителей, специалистов и прочих) определяем по месячным должностным окладам с учетом надбавок.
Таблица 7.
Своднаяведомость работающих по плану на III квартал 2007г.
|
№ п/п |
Группы и категории работающих |
Численность, чел. |
|
1 |
2 |
3 |
|
I 1 1.1 1.2 2. 2.1 2.2 2.3 II |
Промышленно-производственный персонал в том числе: рабочие из них - основные - вспомогательные служащие из них - руководители - специалисты - прочие служащие Непромышленная группа |
2361 2247 1880 367 114 20 84 10 50 |
|
ВСЕГО: |
2411 |
План по оплате труда на III квартал 2007г.
В этом подразделе необходимо определить фонд зарплаты по категориям работающих и фонд оплаты труда с учетом отчислений от прибыли.
Фонд зарплаты каждой категории работающих определяем в соответствии с принятой системой оплаты труда:
а) основных производственных рабочих – по сдельным расценкам с учетом премий и доплат;
б) вспомогательных рабочих – по тарифным ставкам с учетом премий и доплат;
в) служащих (руководителей, специалистов и прочих) – по месячным должностным окладам с учетом установленных надбавок.
IV.2 Расчет фонда заработной платы.
Часовые тарифные ставки рабочих 1 разряда, принятые на предприятии, руб.:
- для сдельщиков – 28 руб.
- для повременщиков – 27 руб.
Тарифные коэффициенты приведены в таблице 8.
Рассчитаем тарифные ставки у повременщиков и сдельщиков (расчет таблицы №8):
Повременщики
I 1,0 * 27 = 27,0 руб.
II 1,1 * 27 = 29,7 руб.
III 1,22 * 27 = 32,94 руб.
IV 1,36 * 27 = 36,72 руб.
V 1,56 * 27 = 42,12 руб.
VI 1,82 * 27 = 49,14 руб.
Сдельщики
I 1,0 * 28 = 28 руб.
II 1,1 * 28 = 30,8 руб.
III 1,22 * 28 = 34,16 руб.
IV 1,36 * 28 = 38,08 руб.
V 1,56 * 28 = 43,68 руб.
VI 1,82 * 28 = 50,96 руб.
Таблица 8.
Тарифные ставки.
|
Разряд |
I |
II |
III |
IV |
V |
VI |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Тарифный коэффициент | 1,0 | 1,1 | 1,22 | 1,36 | 1,56 | 1,82 |
| Повременщики | 27 | 29,7 | 32,94 | 36,72 | 42,12 | 49,14 |
| Сдельщики | 28 | 30,8 | 34,16 | 38,08 | 43,68 | 50,96 |
Средний разряд работ (для производственных рабочих):
по машинам 01-13 – 4,2
по машинам 01-14 – 4,4
по машинам 01-15 – 3,9
по машинам 01-16 –