Учетная политика предприятия
ВСЕРОССИЙСКИЙ ЗАОЧНЫЙ
ФИНАНСОВО-ЭКОНОМИЧЕСКИЙ ИНСТИТУТ
КАФЕДРА РЕГИОНАЛЬНОЙ ЭКОНОМИКИ И УПРАВЛЕНИЯ
КУРСОВАЯ РАБОТА
по дисциплине «Бухгалтерский учет»
Тема
«Учетная политика предприятия»
Содержание
Введение
1. Краткая организационно-экономическая характеристика ООО «Кит-Плюс»
2. Экономическая характеристика ООО «КИТ-ПЛЮС»
3. Организация бухгалтерского (финансового) учета на предприятии
4. Учетная политика предприятия
5. Учёт расчётов с покупателями и заказчиками, с поставщиками и подрядчиками, прочими дебиторами и кредиторами
Заключение
Список используемой литературы и источников
Введение
Для правильного руководства деятельностью предприятия необходимо располагать полной, точной, объективной, своевременной и достаточно детальной экономической информацией. Это достигается ведением хозяйственного учета. В зависимости от характера данных, методов их получения и способов группировки хозяйственный учет делится на три вида: оперативный, статистический и бухгалтерский.
Оперативный учет организуется на местах совершения хозяйственных операций (филиал, склад). Соответствующая информация может поступать непосредственно во время совершения хозяйственной операции, как по телефону, так и в устной форме, на дисплей без документального оформления. Полученные данные используются для повседневного, текущего руководства и управления деятельностью предприятия (выполнение договоров, прием и отгрузка товара, реализация).
Для статистического учета используется информация о структуре основных средств, доходах и численности работающих и другие сведения с целью анализа и прогнозирования. Статистика применяет выборочный метод наблюдения и регистрации, использует результаты оперативного и бухгалтерского учета.
В отличие от оперативного и статистического бухгалтерский учет представляет собой сплошное, непрерывное, взаимосвязанное отражение хозяйственной деятельности предприятия на основе документов. В случае бухгалтерского учета хозяйственные средства и операции с ними регистрируются все без исключения (сплошной учет), изменение состояния хозяйственных средств и процессов отражается непрерывно и в хронологической последовательности (непрерывный учет), все хозяйственные операции своевременно оформляются документами. В основе хозяйственной деятельности предприятия лежат процессы приобретения, хранения и реализации товаров. Поэтому основными целями учета в торговле являются: контроль за сохранностью товаров, своевременное представление руководству предприятия информации о товарообороте и валовом доходе, о состоянии товарных запасов и эффективности их использования. Кроме того, любое предприятие не является некой самодостаточной системой и постоянно взаимодействует с другими экономическими субъектами, что соответственно находит своё отражение в бухгалтерском учёте. В частности это касается расчётов с покупателями и заказчиками, поставщиками и подрядчиками, прочими дебиторами и кредиторами.
Для достижения этих целей решается целый комплекс бухгалтерских задач:
• проверка правильности документального оформления товарных операций, своевременное и правильное отражение их в учете;
• контроль за товарными запасами, выявление неходовых, залежалых и недоброкачественных товаров;
• контроль за финансовыми показателями (размер прибыли, источники поступления средств и порядок их расходования, оборотные средства, капитальные вложения, отчисления от прибыли и т. д.)
• за правильностью расчетов с поставщиками и покупателями, за своевременным поступлением платежей в бюджет, за правильностью использования банковских кредитов;
• учет расходования фонда заработной платы, выявление соотношения между ростом эффективности труда и средней заработной платой;
• выявление возможности для снижения издержек обращения и повышения рентабельности производства (издержки обращения покрываются за счет торговых наценок, включаемых в цену товара, но за счет наценки образуется и прибыль; поэтому, чем ниже уровень издержек обращения, тем большая часть торговой наценки идет на образование прибыли);
• контроль за наличием и движением материальных ценностей и денежных средств. Для правильного и своевременного учета должны быть установлены четкие разграничения материальной ответственности должностных лиц за вверенные им ценности, а также своевременно и качественно необходимо проводить инвентаризации и ревизии.
Указанные задачи бухгалтерского учета решаются на каждом предприятии.
1. Краткая организационно-экономическая характеристика ООО «Кит-Плюс»
Предприятие - ООО «Кит-Плюс» расположено по адресу: 610014 г. Киров, ул. Щорса, д. 95, к.107. Юридический адрес ООО «КИТ-ПЛЮС», зарегистрированный в учредительских документах: 610017, г.Киров, ул.Молодой гвардии, 67. Компания является обществом с ограниченной ответственностью с частной формой собственности. Является юридическим лицом, имеет обособленное имущество, расчетный счет №40702810800000000847 в ЗАО ПЕРВЫЙ ДОРТРАНСБАНК г. Кирова, бланки и печати со своими наименованиями.
Общество с ограниченной ответственностью «Кит-Плюс» было зарегистрировано Регистрационно-лицензионной палатой города Кирова 13 января 2000 года, присвоен регистрационный номер 5041.
14 января 2000 года в соответствии с предоставленными учредительными документами Кировский областной комитет государственной статистики включил ООО "Кит-Плюс" в состав Единого государственного регистра предприятий и организаций всех форм собственности и хозяйствования (ЕГРПО) и присвоил коды ОК ТЭИ: Общероссийский классификатор предприятий и организаций (ОКПО) – 52338211; общероссийский классификатор объектов административно-территориального деления (ОКАТО): 33401361000 – Кировская область Киров Ленинский район; общероссийский классификатор органов государственного управления (ОКОГУ): 49013 – предприятия, учрежденные гражданами; общероссийский классификатор отраслей народного хозяйства (ОКОНХ): 71200 – розничная торговля; 71100 – розничная торговля.
Общероссийский классификатор форм собственности (ОКФС): 16 – частная собственность. Общероссийский классификатор организационно-правовых форм (ОКОПФ): 65 – общества с ограниченной ответственностью.
В соответствии с положениями части первой Налогового кодекса Российской Федерации, принятого Федеральным законом от 31 июля 1998 года № 146-ФЗ, Инспекцией Министерства Российской Федерации по налогам и сборам по городу Кирову 18 января 2001 года выдано Свидетельство о постановке на учет в налоговом органе юридического лица, образованного в соответствии с законодательством Российской Федерации по месту нахождения на территории Российской Федерации. ООО «Кит-Плюс» присвоен идентификационный номер налогоплательщика (ИНН) 4345001309 с кодом причины постановки на учет (КПП) 434501001.
В 2002 году в соответствии с Федеральным законом «О государственной регистрации юридических лиц» на основании предоставленных сведений в Единый государственный реестр юридических лиц внесена запись о юридическом лице и ООО «Кит-Плюс» зарегистрировано за основным государственным регистрационным номером (ОГРН) 1024301329997 (дата внесения записи 10 ноября 2002 года).
В связи с принятием и введением в действие с 1 января 2003 года согласно постановлению Госстандарта России от 06.11.2001 454-ст Общероссийского классификатора видов экономической деятельности (ОКВЭД) сообщаем, что на основании переходных ключей ОКОНХ-ОКВЭД, разработанных Минэкономразвития России, и имеющихся данных статистической отчетности определен код основного вида деятельности по ОКВЭД:
51.64 Оптовая торговля офисными машинами и оборудованием
Начиная с 2001 года ООО «Кит-Плюс» занимается деятельностью в сфере оптовой торговли компьютерами, офисной техникой и расходными материалами. Оказывает услуги по ремонту компьютеров, офисной технике, прокладке локальных сетей. Предприятие работает с юридическими лицами и частными предпринимателями, имеет постоянных клиентов и находит новых. Положение ООО «Кит-Плюс» достаточно устойчиво.
Численность работающих на предприятии – 5 человек: генеральный директор, коммерческий директор, главный бухгалтер, инженер-системотехник, специалист по ремонту офисной техники.
Органами управления обществом являются:
• общее собрание Общества;
• генеральный директор.
Общее собрание является высшим органом управления Обществом и обеспечивает реализацию всех прав и обязанностей Общества и его членов. Генеральный директор осуществляет руководство деятельностью.
Общество с ограниченной ответственностью «Кит-Плюс» в соответствии с Федеральным законом № 88-ФЗ от 14.06.95 г. «О государственной поддержке малого предпринимательства в РФ», является субъектом малого предпринимательства, т.к. одновременно отвечает следующим условиям:
1. Доля, участия РФ, субъектов РФ, общественных и религиозных организаций (объединений), благотворительных и иных фондов в уставном капитале не превышает 25 % и составляет ноль.
2. Доля уставного капитала, принадлежащая одному или нескольким юридическим лицам, не являющимися субъектами малого предпринимательства, не превышает 25 % и составляет ноль.
3. Средняя численность работников за отчетный период не превышает, установленных законом, предельных уровней и составляет пять человек.
Общество осуществляет оперативный учет своей деятельности, ведет бухгалтерскую и статистическую отчетность в установленном порядке и несет ответственность за ее достоверность. Бухгалтерский учет на предприятии осуществляется по Плану счетов бухгалтерского учета, утвержденного Приказом Минфина РФ от 31.10.2000г. №94н.
Далее представлена организационная структура ООО «Кит-Плюс» (рис. 1).
Рисунок 1. Структура ООО «Кит-Плюс»
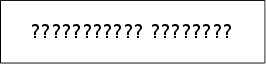




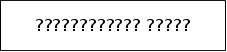

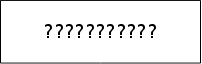




Данная схема управления отражает подчиненность персонала компании, а также принцип организации управления в компании. Как видно из Рисунка 1, в компании введена линейная структура управления, то есть нижестоящее звено полностью подчиняется одному вышестоящему руководителю. Такая схема предельно эффективна и отражает преимущества малого предприятия в управлении, такие как обеспечение экономичности, оперативности, надежности и оптимальности управления. Но при этом требует от руководителя глубокого профессионализма
2. Экономическая характеристика ООО «КИТ-ПЛЮС»
ООО «КИТ-ПЛЮС» самостоятельно распоряжается имеющимися финансовыми средствами. Контроль финансово-хозяйственной деятельности общества осуществляют налоговые, финансовые, и другие государственные органы.
Налогообложение общества осуществляется в соответствии с законодательством РФ по стандартной системе налогообложения.
Имущество ООО «КИТ-ПЛЮС» составляют основные и оборотные средства, а также материальные ценности, стоимость которых отражается на балансе предприятия. ООО «КИТ-ПЛЮС» самостоятельно устанавливает размер средств, направляемых на оплату труда, осуществляет их распределение, устанавливает систему оплаты труда и ее размер.
Состояние производственного потенциала - важнейший фактор эффективной деятельности предприятия. Бухгалтерская отчетность позволяет достаточно подробно проанализировать наличие, состояние и изменения важнейшего ресурса предприятия, основных фондов. Поскольку ООО «Кит-Плюс» является молодым предприятием, то собственных основных фондов у него не много. А так же сказывается специфика деятельности ООО «Кит-Плюс». Поскольку предприятие занимается оптовой торговлей, то наличие большого количества производственных основных фондов необязательно.
Для анализа наличия и структуры основных средств составляется Таблица 1 Данные Таблицы 1 позволяют сделать вывод о том, что основные фонды увеличились на 62 тыс. рублей или на 206 % по отношению к 2002 году.
Увеличение суммы основных средств произошло за счет покупки оборудования и прочих основных средств.
За анализируемый период приобретено нового оборудования на сумму 62 тыс. рублей, что позволяет значительно увеличить производственную мощность предприятия.
В структуре производственных фондов произошли следующие изменения: доля машин и оборудования выросла с 53% в 2002 году, до 66% в 2004 году, доля прочих основных средств уменьшилась с 47% в 2002 году до 34 % в 2004 году.
Таблица 1. Состав и структура основных фондов ООО «Кит-Плюс»
| Наименование показателя | 2002 г. | 2003 г. | 2004 г. | Изменения с 2002 по 2004 | ||||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
Тыс. руб. |
% |
Тыс. руб. |
% | |
|
Всего основных фондов: (первоначальная стоимость) |
30 | 100 | 54 | 100 | 92 | 100 | +62 | +206 |
| В том числе: | ||||||||
|
Производственные: (по первоначальной стоимости) |
30 | 100 | 54 | 100 | 92 | 100 | +62 | +206 |
| Из них: | ||||||||
|
Б) машины и оборудование |
16 | 53 | 40 | 74 | 61 | 66 | +45 | +280 |
| В) прочие | 14 | 47 | 14 | 26 | 31 | 34 | +17 | +142 |
Для оценки технического состояния и движения основных фондов предприятия рассчитывается ряд показателей, таких как коэффициент ввода (прироста) основных фондов, коэффициент выбытия, коэффициент износа и коэффициент годности.
Они исчисляются по данным годовой бухгалтерской отчетности и представлены в Таблице 2.
Сравнивая коэффициенты ввода и выбытия основных производственных фондов, можно сделать следующий вывод: на протяжении всех трех лет коэффициент ввода существенно превышал коэффициент выбытия. Коэффициент выбытия равен 0, поскольку оборудование новое и используется с полной загрузкой в течение всего рабочего времени. Это еще раз подтверждает сделанное ранее предположение о том, что предприятие вкладывает средства в улучшение условий труда, с целью повышения эффективности.
Коэффициент износа увеличился с 0,06 в 2003 году, до 0,15 в 2004 году, т.е. оборудование подлежит амортизации и в течение года сумма амортизации увеличилась.
Таблица 2. Показатели основных производственных фондов
| Наименование показателя | Условное обозначение | 2002 г. | 2003 г. | 2004 г. |
|
1.Коэффициент обновления |
Кобн | 1 | 0,4 | 0,4 |
|
Коэффициент выбытия |
Квыб | - | - | - |
|
3. Коэффициент износа |
Киз | - | 0,06 | 0,15 |
|
Коэффициент годности |
КГОД | 1 | 0,96 | 0,91 |
Произошло уменьшение коэффициента годности с 1 в 2002 году, до 0,91 в 2004 году, это так же связано с начислением амортизации на основные средства. Он характеризует неизношенную часть основных средств, т.е. долю их стоимости, которая еще не перенесена на продукт, и определяется отношением остаточной стоимости к первоначальной стоимости основных средств.
Далее при оценке использования ресурсов на предприятии следует провести анализ эффективности использования оборотных средств. От рационального размещения оборотного капитала и эффективности его использования в значительной мере зависит успех предприятия. При общей оценке оборотных активов в целом надо выявить изменения их за 3 года; определить их структуру; установить удельный вес оборотных активов в составе всего имущества. Все эти показатели представлены в Таблице 3.
Общая сумма оборотных активов увеличилась за три года на 486 тыс. рублей или 17,1%. Это произошло за счет увеличения товарных запасов на складе. За два года наблюдается увеличение объемов продаж, расширение ассортимента предлагаемых товаров, следовательно, и увеличение объема товаров, подготовленных для продажи, находящихся на складе предприятия. Увеличилась и валюта баланса, так как предприятие постепенно и неуклонно увеличивает обороты, со 116 тысяч рублей в 2002 до 527 тысяч рублей в 2004 году, что больше на 511 тысяч рублей. Предприятие торговое, поэтому удельный вес оборотных активов в сумме валюты баланса составляет подавляющий процент: 74% в 2002 году и неуклонно растет до 91,1% в 2004 году. Причем основная часть оборотных средств это товарные запасы и НДС. Если в 2002 году товарный запас предприятия был нулевой, и предприятие работало исключительно под заказ, то в 2004 году товарный остаток составил 559 тысяч рублей, что составило 89% всех активов предприятия.
Таблица 3. Анализ оборотных активов ООО «Кит-Плюс»
| Оборотные активы | 2002 г. | 2003 г. | 2004 г. |
Изменения 2001 - 2003 (+;-) |
||||
|
Тыс. руб. |
% |
Тыс. руб. |
% |
Тыс. руб |
% |
Тыс. Руб. |
% | |
|
1. Оборотные активы - всего |
86 | 74 | 301 | 85 | 573 | 91,1 | +486 | +17,1 |
| в том числе: | ||||||||
| 1.1. Запасы и НДС | - | - | 227 | 64 | 559 | 89 | +559 | +89 |
| 1.2. Дебиторская | ||||||||
|
Задолженность (до 12 мес.) |
81 | 70 | 2 | 0,5 | 13 | 2 | -68 | -68 |
| 1.3. Краткосрочные | ||||||||
|
финансовые вложения |
- | - | - | - | - | - | - | - |
|
1.4. Денежные средства |
6 | 4 | 72 |
20,5 |
1 | 0,1 | -5 | -3,9 |
|
1.5. Прочие оборотные |
- | - | - | - | - | - | - | - |
| средства | ||||||||
| 2. Валюта баланса | 116 | 100 | 353 | 100 | 627 | 100 | +511 | X |
Поскольку предприятие работает в основном под заказ и с предоплатой, то дебиторская задолженность незначительная, причем она погашается в течение одного – двух месяцев. У предприятия нет долгосрочных кредиторских задолженностей. Денежные средства предприятия постоянно находятся в обороте, поэтому денежных средств на счетах и в кассе практически не бывает. Все это указывает на положительную динамику размещения активов.
Однако наличие большого товарного остатка имеет как положительные, так и отрицательные моменты. Существует риск затаривания, когда товар не пользуется спросом и лежит мертвым грузом на складе. Поскольку рынок компьютерной техники очень разнообразен, необходимо четко сопоставлять предложение новинок компьютерной техники и спрос на эту технику. Предприятие придерживается политики поставки качественной продукции, которая имеет соответствующую цену. Но зачастую покупатели предпочитают брать технику, имеющую более низкие характеристики, но и стоящую значительно ниже. Перед работниками стоит задача донести до покупателя непреложную истину, что качественная техника дает возможность более полного и беспроблемного ее использования. В то время как дешевая техника имеет ограниченный спектр использования и зачастую не вырабатывает свой ресурс, ломается и тем самым не позволяет быстро и качественно выполнять работу.
Очень важно проанализировать оборачиваемость текущих активов. Как видно из Таблицы 4 имеет место снижение оборачиваемости оборотных активов в целом, и в том числе, имеет место снижение оборачиваемости запасов (с 17 до 16). А по денежным средствам и дебиторской задолженности имеет место увеличение оборачиваемости оборотных активов. Оборотные активы в целом совершили 14,3 оборота в отчетном году, в то время как за прошлый год этот показатель равен 19,9 оборота. В связи с этим, продолжительность одного оборота увеличилась на 7 дней и составила 25 дней вместо 18 дней в прошлом году. Оборачиваемость запасов ускорилась на 1,5 дня, дебиторской задолженности снизилась на 3,6 дня, а денежных средств на 1,6 дня.
Таблица 4.Оборачиваемость оборотных активов ООО «Кит-Плюс»
|
Наименование показателя |
Средние остатки (тыс. руб.) |
Коэффициент оборач. |
Продолжительность одного оборотного цикла (в днях) |
||||
| 2003 | 2004 | 2003 | 2004 | 2003 | 2004 |
Отклон. (+;-) |
|
|
1.Выручка от продаж |
3864 | 6276 | X | X | X | X | X |
|
1.Оборотных активов в целом. 1.1. Запасы 1.2. Дебиторская задолженность 1.3. Денежные средства |
301 227 2 72 |
573 559 13 1 |
19,9 17 93,1 99 |
14,3 16 836,8 172 |
18 21 4 3,6 |
25 22,5 0,4 2 |
+7 +1,5 -3,6 -1,6 |
|
3. Прибыль от продаж (убыток) |
390 | 927 | +537 | ||||
|
3. Чистая прибыль (убыток) |
39 | 40 | +1 | ||||
|
4. Рентабельность оборотных активов |
0,1 | 0,14 | +0,04 | ||||
|
5. Прибыль на 1 руб. выручки от продаж |
0,01 | 0,006 | -0,004 | ||||
В 2004 году ООО «Кит-Плюс» получило чистой прибыли 40 тысяч рублей, что выше прибыли в 2003 году всего на 1 тысячу рублей. Не смотря на то, что выручка от продаж возросла на 2412 тысяч рублей, что на 62% больше, чем в 2003 году, чистая прибыль увеличилась всего на 2%. Это связано с увеличением коммерческих расходов.
При анализе капитала предприятия нужно изучить структуру капитала в целом, а также структуру собственного и заемного капитала. Динамика и структура капитала ООО «Кит-Плюс» указана в Таблице 5. Данная таблица показывает изменения в размере капитала предприятия и его структуре: уменьшилась сумма как собственного, так и заемного. Структура капитала изменилась незначительно. Так, величина собственного капитала предприятия в 2002 году составляла 17%, а в 2004 году - 16%, что снизило удельный вес собственного капитала всего на 1%. В свою очередь величина заемного капитала увеличилась с 83% до 84%.
Таблица 5. Структура капитала предприятия ООО «Кит-Плюс»
| 2002 г. | 2003 г. | 2004г. |
Изменения 2002 - 2004 |
|||||
| Капитал | ||||||||
| Тыс. | % | Тыс. | % | Тыс. | % | Тыс. | % | |
| руб. | руб. | руб. | руб. | |||||
|
1.Собственный капитал |
20 | 17 | 59 | 17 | 99 | 16 | +79 | -1 |
|
2.Заемный капитал |
96 | 83 | 294 | 83 | 528 | 84 | +432 | +1 |
|
3.Общая сумма |
||||||||
|
Капитала (стр.700) Стр1+стр2. |
116 | 100 | 353 | 100 | 627 | 100 | +511 | - |
Далее рассмотрим состав кредиторской задолженности, которая отражена в таблице 6.
Таблица 6. Состав и структура кредиторской задолженности
|
Наименование показателя |
Абсолютная величина, тыс. руб. |
Удельный вес, % |
Изменения (+;-) | |||
| 2002 | 2004 | 2002 | 2004 | В абсол | В удельн. | |
|
Кредиторская задолженность. В том числе: Поставщики и подрядчики |
95 90 |
72 64 |
100 94 |
100 89 |
-23 -26 |
-5 |
|
Задолженность перед персоналом |
1 |
3 |
1 |
4 |
+2 |
+3 |
|
Задолженность перед государственными внебюдж. фондами |
1 |
1 |
1 |
1 |
- |
- |
|
Задолженность по налогам и сборам |
3 | 4 | 4 | 6 | 1 | +2 |
Наибольший удельный вес в составе кредиторской задолженности занимают и в 2002 году и в 2004 году задолженность поставщикам и подрядчикам (94 % и 89 % соответственно). Задолженность по налогам и сборам в общем объеме кредиторской задолженности не значительная (4% и 6% соответственно), как и задолженность перед внебюджетными фондами и перед персоналом по оплате труда. Поскольку коллектив предприятия небольшой, а предприятие имеет постоянную прибыль, то заработная плата работникам выплачивается своевременно, без задержек. Приказом по предприятию срок выплаты заработной платы утвержден 15 числа месяца следующего за месяцем начисления заработной платы.
3. Организация бухгалтерского (финансового) учета на предприятии
Задачи, стоящие перед бухгалтерским учетом в торговом предприятии, могут быть выполнены только при правильной его организации. Недостатки в организации бухгалтерского учета вызывают отставание учета, запаздывание представления отчетности и другой информации. Наличие больших разрывов во времени между моментом возникновения учетно-экономической информации и моментом ее использования препятствует повышению экономической эффективности деятельности торговых предприятий. Недостатки в организации учета приводят к его запутанности, созданию условий для хищения материальных ценностей и других злоупотреблений, увеличению расходов на содержание учетного персонала.
В ООО «Кит-Плюс» бухгалтерский учет осуществляется Главным бухгалтером, который также выполняет обязанности бухгалтера-кассира, кассира-операциониста, работника отдела кадров. Поэтому ведение бухгалтерского учета не может осуществляться в полном соответствии с требованиями.
Главный бухгалтер подписывает документы, связанные с приемом и выдачей денежных средств, товарно-материальных ценностей, кредитные, расчетные и денежные обязательства. Без подписи главного бухгалтера денежные и расчетные документы, финансовые и кредитные обязательства считаются недействительными и не должны приниматься к исполнению.
4. Учетная политика предприятия
ОБЩИЕ ПОЛОЖЕНИЯ.
Бухгалтерский учет в ООО «КИТ-Плюс» ведется согласно Положению о бухгалтерском учете и отчетности в Российской Федерации и другими нормативными документами с учетом последующих изменений и дополнений в них.
Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется сплошным методом на основе натуральных измерителей и в денежном выражении.
Основными задачами являются формирование полной и достоверной информации деятельности организации и ее имущественном положении, необходимой внутренним пользователям бухгалтерской отчетности - руководителям предприятия, участникам и собственникам имущества организации, а также внешними инвесторами, кредиторами и другими пользователями бухгалтерской отчетности:
обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для контроля за соблюдением законодательства Российской Федерации при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств использованием материальных, трудовых и финансовых ресурсов и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами;
предотвращение отрицательных результатов, хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости.
ВЫБРАННЫЕ ВАРИАНТЫ МЕТОДА УЧЕТА.
Типовые формы бухгалтерской отчетности и инструкции о порядке заполнения этих форм разрабатываются и утверждаются Министерством Финансов Российской Федерации.
Организация составляет бухгалтерскую отчетность, отражающую состав имущества и источники его формирования, включая имущество производственно-хозяйственных структурных подразделений, а также филиалов и представительств, выделенных на отдельный баланс и не являющихся юридическими лицами.
Отчетным годом для организации считать период с 1 января по 31 декабря включительно.
Информация, содержащаяся в бухгалтерской отчетности, основывается на данных синтетического и аналитического учета. Данные вступительного баланса должны соответствовать данным утвержденного заключительного баланса за период, предшествующий отчетному.
Изменения в бухгалтерской отчетности, относящиеся как к текущему, так и к прошлому году (после ее утверждения), производятся в отчетности составляемой за отчетный период, в котором были обнаружены искажения ее данных, с указаниям даты исправления.
Далее следуют пункты 2.6, 2.7, 2.8, 2.9 поясняющие учёт долгосрочным инвестиций, капитальных вложений, капитального строительства, финансовых вложений; основных средств; нематериальных активов и материально-производственных запасов соответственно.
Группировка затрат на расходы на продажу, а также формирование финансовых результатов производиться путем использования в учете прямых затрат.
Периодом определения финансового результата является конец отчетного периода.
Выручка от реализации товаров, работ, услуг отражается по отгрузке товаров, работ, услуг покупателям (заказчикам).
Для исчисления НДС, налога с продаж, налога на пользователей автодорог по отгрузке товаров, работ, услуг покупателям (заказчикам)
Для исчисления налога на прибыль по отгрузке товаров, работ, услуг покупателям (заказчикам)
Отчетным периодом по НДС является квартал при ежемесячной выручке от реализации товаров, работ, услуг за минусом НДС и НП не более 1 000 000 рублей, при превышении ежемесячной выручки свыше 1 000 000 рублей отчетным периодом является месяц превышения существующего ограничения.
Отгруженные товары, сданные работы и оказанные услуги отражаются в бухгалтерском балансе по фактической себестоимости, включающей наряду с производственной себестоимостью затраты, связанные с реализацией продукции, работ, услуг, возмещаемых договорной ценой. Ценности, на которые цена в течение года снизилась, либо которые морально устарели или частично потеряли свое первоначальное качество, отражаются в бухгалтерском балансе на конец отчетного года по цене возможной реализации, если она ниже первоначальной стоимости заготовления (приобретения), с отнесением разницы в ценах на финансовые результаты организации.
Затраты, произведенные организацией в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются отдельной статьей как расходы будущих периодов и подлежат списанию в течение периода, к которому они относятся.
В составе собственного капитала организации учитываются уставный, добавочный и резервный капитал, нераспределенная прибыль и прочие резервы.
Чистая прибыль организации распределяется и используется по порядку определенному учредительным документом.
ВАРИАНТЫ ТЕХНИКИ УЧЕТА.
Бухгалтерский учет предприятия ведется по журнально-ордерной форме.
Бухгалтерский учет на предприятии ведется способом двойной записи с применение Плана счетов.
3.3 Порядок проведения инвентаризации материальных ценностей производиться в соответствии с приказом руководителя.
ОРГАНИЗАЦИЯ БУХГАЛТЕРСКОГО УЧЕТА.
4.1 Ответственность за организацию бухгалтерского учета в организациях, соблюдения законодательства при выполнении хозяйственных операций несут руководители организации.
Руководитель организации может в зависимости от объема учетной работы:
учредить бухгалтерскую службу как структурное подразделение, возглавляемое главным бухгалтером;
ввести в штат должность бухгалтера;
передать на договорных началах ведение бухгалтерского учета централизованной бухгалтерии, специализированной организации или бухгалтеру-специалисту;
вести бухгалтерский учет лично.
4.2 Главный бухгалтер обеспечивает контроль и отражение на счетах всех хозяйственных операций. Главный бухгалтер подписывает совместно с руководителем документы, служащие основанием для приемки денежных средств и расчетно-кредитных обязательств. Главный бухгалтер не имеет право принимать к исполнению и оформлению документы, противоречащие и нарушающие договорную и финансовую дисциплину.
Далее следующий план счетов (табл. 7) является составной частью учётной политики.
Таблица 7. Рабочий план счетов
| Наименование счета |
Номер счета |
Номер наименование субсчета |
| Основные средства | 01 | По видам основных средств |
| Амортизация основных средств | 02 | |
| Нематериальные активы | 04 | По видам нематериальных активов |
| Амортизация нематериальных активов | 05 | |
| Вложения во внеоборотные активы | 08 | 1 Приобретение объектов ОС |
| 2 Приобретение объектов НМА | ||
| Материалы | 10 | 1 Сырье и материалы |
| 2 Покупные п/фабрикаты и комплектующие изделия | ||
| 3 топливо | ||
| 4 инвентарь и хоз. принадлежности | ||
| 5 прочие материалы | ||
| Налог на добавленную стоимость | 19 | 1 НДС при приобретении ОС |
| 2 НДС по приобретенным НМА | ||
| 3 НДС по МПЗ | ||
| Товары | 41 | Товары на складах |
| Расходы на продажу | 44 | |
| Касса | 50 | |
| Расчетные счета | 51 | |
| Расчеты с поставщиками и подрядчиками | 60 | Расчеты с поставщиками и подрядчиками |
| Расчеты с покупателями и заказчиками | 62 | Расчеты с покупателями и заказчиками |
| Расчеты по краткосрочным кредитам | 66 | |
| Расчеты по долгосрочным кредитам | 67 | |
| Расчеты по налогам и сборам | 68 | По видам налогов и сборов |
| Расчеты по социальному страхованию | 69 | 1 по социальному страхованию |
| 2 по пенсионному обеспечению | ||
| 3 по обязательному медицинскому страхованию | ||
| Расчеты с персоналом по оплате труда | 70 | |
| Расчеты с подотчетными лицами | 71 | |
| Расчеты по предоставленным займам | 73 | 1 по предоставленным займам |
| 2 по возмещению материального ущерба | ||
| Расчеты с учредителями | 75 | 1 по вкладам в уставный капитал |
| 2 по выплате доходов | ||
| Расчеты с разными дебиторами и кредиторами | 76 | 1 разными дебиторами и кредиторами |
| Уставный капитал | 80 | |
| Резервный капитал | 82 | |
| Нераспределенная прибыль (непокрытый убыток) | 84 | |
| Продажи | 90 | |
| Прочие доходы и расходы | 91 | 1 Прочие доходы |
| 2 Прочие расходы | ||
| Недостачи и потери от порчи ценностей | 94 | |
| Расходы будущих периодов | 97 | По видам расходов |
| Доходы будущих периодов | 98 | |
| Прибыли и убытки | 99 |
Учетная политика ООО «КИТ-Плюс» утверждена Генеральным директором Шерстневым Д. Н.
5. Учёт расчётов с покупателями и заказчиками, с поставщиками и подрядчиками, прочими дебиторами и кредиторами
Учёт расчётов с покупателями и заказчиками.
Покупатели и заказчики – это организации, приобретающие произведённую продукцию, товары, прочие ценности, потребляющие оказываемые им услуги и выполненные работы. Для обобщения информации о расчётах за продукцию, товары, работы и услуги предназначен счёт 62 «Расчёты с покупателями и заказчиками».
Счёт 62 дебетируется в корреспонденции со счетами 90, 91 на суммы, предъявленные в расчётных документах за выполненные работы, оказанные услуги, поставленные товары, продукцию. В контексте гражданского законодательства счёт 62 предназначен для учёта обязательств организации по оплате продукции, товаров, работ услуг, возникающих в связи с продажей продуктов труда сторонним организациям.
Поступление денежных средств в оплату продукции, товаров, работ, услуг отражается по дебету счетов учёта денежных средств (50, 51, 52) в корреспонденции со счётом 62. Указанные записи производятся как в случаях погашения задолженности покупателей и заказчиков, так и при поступлении денежных средств в порядке предварительной оплаты (авансов). На счёте 62 отражают курсовые