Бухгалтерский учет на предприятии ООО "Жилье для вас"
По отраслям и видам деятельности основные средства классифицируют на: основные средства сельскохозяйственных, промышленных, торговых, транспортных организаций и т.д.
В условиях становления и дальнейшего развития социально ориентированной рыночной экономики задачами бухгалтерского учета основных средств являются:
в правильное документальное оформление и своевременное отражение в учете поступления, внутреннего перемещения, выбытия и ремонтов основных средств;
контроль за сохранностью каждого объекта основных средств, рациональным и эффективным его использованием;
правильное начисление и использование амортизации;
правильные и своевременные расчеты с бюджетом;
прочие.
Основные средства могут оцениваться по первоначальной, восстановительной, остаточной и ликвидационной стоимости.
Первоначальная стоимость формируется исходя из затрат по приобретению или строительству основного средства, а также расходов по его доставке и установке.
Восстановительная стоимость формируется исходя из стоимости приобретения, восстановления или создания основного средства в ценах текущего периода. '
Остаточная стоимость представляет собой разницу между первоначальной (восстановительной) стоимостью основного средства л суммой начисленной по нему амортизации.
Ликвидационная стоимость эквивалентна стоимости, которую можно получить по истечении срока полезного использования основного средства при продаже его целиком, или стоимость имущества, полученного в результате его демонтажа и разборки.
В текущем учете основные средства отражаются по первоначальной стоимости (при вводе их в эксплуатацию) или восстановительной стоимости (после их переоценки). В бухгалтерском балансе основные средства отражаются только по остаточной стоимости.
2.2 Документное оформление и учет поступления основных средств
Поступление основных средств в организацию оформляется актом приема-передачи основных средств (форма № ОС-1), который составляется постоянно действующей комиссией. Комиссия назначается распоряжением или приказом руководителя организации. В акте приема-передачи основных средств указывается наименование объекта, его краткая характеристика, первоначальная стоимость, сумма амортизации (если данный объект был в эксплуатации раньше). К акту прилагается техническая документация. Заверенный подписями членов комиссии и угвержденный руководителем организации, он сдается в бухгалтерию.
Если объект основных средств поступил в организацию впервые, то на основании акта приема-передачи основных средств ему присваивается инвентарный номер и открывается инвентарная карточка (форма № ОС-6). Инвентарная карточка является регистром аналитического учета, в котором на основании представленных в бухгалтерию первичных документов отражается информация по движению, ремонтам, реконструкции, дооценки основного средства в течение всего срока эксплуатации в данной организации.
В организациях, где основных средств немного, их учет ведется не на карточках, а в инвентарной книге (форма № ОС-66).
Синтетический учет ведется на активном синтетическом счете 01 (Основные средства". Операции по поступлению основных средств приведены в табл.1.
Таблица 1. Учет операций по поступлению основных средств
| № п/п | Содержание операции | Корреспондирующие счета | Сумма, руб. | ||
| дебет | кредит | частная | общая | ||
| 1 1.1 1.2 1.3 1.4 1.5 1.6 | Приобретены основные средства у другого предприятия (поставщика): | ||||
| Акцептован счет поставщика за оборудование, требующее монтажа: — на сумму счета без НДС — сумму НДС по счету | 07 19 | 60 60 | 30000 6 000 | 36000 | |
| Акцептован счет транспортной организацией за доставку: — на сумму счета без НДС — сумму НДС по счету | 08 19 | 60 60 | 1 000 200 | 1200 | |
| Приобретенное оборудование передано для монтажа | 8 | 7 | 30000 | ||
| Начислена заработная плата рабочим за установку и монтаж оборудования | 8 | 70 | 1000 | ||
| Отнесены на затраты суммы ЕСН | 8 | 69 | 260 | ||
| Основное средство введено в эксплуатацию | 1 | 8 | 31260 | ||
| 2 2.1 2.2 | Основные средства получены безвозмездно (от юридических, физических лиц по договору дарения или в качестве субсидии от правительственных фондов): | ||||
| Отражено поступление основных средств по рыночным ценам: — на сумму без НДС — сумму НДС по счету | 08 19 | 98 98 | 16700 3 300 | 20000 | |
| Основное средство введено в эксплуатацию | 1 | 8 | 16700 | ||
| 3 | Основные средства внесены в качестве вклада в уставный капитал от учредителей: | ||||
| 3.1 | Отражено поступление от учредителей оборудования, не требующего монтажа | 8 | 75 | 15000 | |
| 3.2 | Основные средства введены в эксплуатацию | 1 | 8 | 15000 | |
2.3 Учет амортизационных отчислений
Основные средства в процессе использования постепенно теряют свои первоначальные свойства, а значит, и стоимость в результате физического и морального износа.
Физический износ — это потеря материально-вещественных качеств 1 свойств под действием физических и химических факторов. Физически изношенные объекты можно частично восстанавливать, производя их ремонт, модернизацию или реконструкцию, но осуществлять такие затраты рекомендуется только после оценки их экономической целесообразности.
Моральный износ характеризуется ситуацией, когда достижения научно-технического прогресса в области производства средств производства позволяют в современных условиях выпускать принципиально новое, более технологичное и высокопроизводительное оборудование, чем то, которое имеется в распоряжении организации, либо точно такое же оборудование, которое имеется на предприятии, но по более дешевым ценам.
Развитие интеграционных процессов, усиление зависимости экономики и экологии, а также осознание этих тенденций всеми субъектами хозяйствования выдвигают новую экономическую категорию — экологический износ оборудования, одну из разновидностей морального износа. Он возникает, когда применяется техника, не соответствующая экологическим стандартам и нормативам. Экологическое устаревание машин связано с выпуском и применением техники, обеспечивающей более рациональное использование природных ресурсов и уменьшение загрязнения окружающей среды. Частичный экологический износ проявляется тогда, когда новые машины производятся уже с учетом возросших экологических и социальных требований, в то время как в организации еще допускается эксплуатация старых машин. Полный экологический износ техники наступает в том случае, когда оборудование уже нельзя эксплуатировать ввиду его полного несоответствия экологическим стандартам и нормам или его эксплуатация приводит к возникновению таких экологических обязательств, которые несопоставимы с размером полученной прибыли.
Денежная (стоимостная) оценка изношенной в результате эксплуатации части основных средств, включаемая в себестоимость продукции или относящаяся на издержки обращения, называется амортизацией,
Амортизационные отчисления включают механизм постепенного погашения стоимости основных средств в оборотные средства организации, которые в свою очередь используются для восстановления изношенных основных средств путем нового строительства, приобретения и капитального ремонта.
В соответствии с ПБУ 6/01 по всем видам основных средств устанавливаются дифференцированные нормы амортизационных отчислений исходя из срока их полезного использования'. Этот срок определяется применительно к каждому основному средству, по данным технической документации (технических паспортов), а при ее отсутствии — путем оценки технического состояния объекта в соответствии с законодательством.
При многосменной работе основных средств, использовании их в условиях агрессивной среды к норме амортизационных отчислений может применяться повышающий коэффициент (но не выше "3").
По некоторым видам основных средств амортизация не начисляется (например, по объектам, относящимся к фильмофонду, к сценическо-постановочным средствам, к экспонатам животного мира в зоопарках и пр.; по объектам основных средств, стоимость которых с течением времени не изменяется: земельным участкам, объектам природопользования и пр.).
2.4 Учет затрат на ремонт основных средств
Для поддержания основных средств в рабочем состоянии периодически проводят их ремонт. По объему и характеру проведения ремонты делятся на текущие, средние, капитальные.
Текущим ремонтом считается такой, который связан с устранением незначительных повреждений или поломок (частичная смена узлов, деталей, покраска).
Капитальным считается ремонт, периодичностью более одного года, при котором, как правило, производится полная разборка основного средства с заменой или восстановлением всех изношенных частей, узлов конструкции, деталей.
Например, в зданиях и сооружениях при капитальном ремонте производится смена изношенной конструкции и деталей или замена их на более прочные и экономичные (за исключением полной замены основных конструкций, срок службы которых в данном объекте является наибольшим).
В отличие от капитального средний ремонт производится с периодичностью менее одного года, но по сложности и характеру работ близок к капитальному.
Ремонты могут осуществляться хозяйственным либо подрядным способом. Необходимость проведения капитального и среднего ремонта, их объем и сроки устанавливаются комиссией путем детального обследования конкретного объекта и составления ведомостей дефекта. На основании этих ведомостей составляется смета расходов.
Затраты на проведение всех ремонтных работ относятся на себестоимость выпускаемой продукции и не увеличивают первоначальную стоимость основных средств. В учете делаются записи на основании таких первичных документов, как: наряды; акты о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств (форма № ОС-3).
2.5 Инвентаризация и переоценка основных средств
Инвентаризация основных средств — это проверка фактического наличия, технического состояния, использования по местам хранения и эксплуатации основных средств организации и их соответствия учетным данным.
Инвентаризация производится: перед составлением годового баланса; при проведении до оценки; смене материально ответственного лица, руководителя, главного бухгалтера; реорганизации, ликвидации предприятия; установлении факта недостач, хищений (или подозрении об их совершении); проведении документальных проверок (ревизии, аудита и пр.); необходимости установить ущерб от стихийных бедствий, аварий и т.д.
Инвентаризация основных средств проводится не реже одного раза в год комиссией, назначаемой руководителем организации. До начала инвентаризации проверяются наличие и состояние инвентарных карточек (книг), технических паспортов и других документов, производится сверка регистров аналитического и синтетического учета. Выявленные при этом отклонения уточняются и исправляются.
У материально ответственного лица берется расписка в том, что все закрепленные за ним ценности и все не сданные в бухгалтерию первичные документы предъявлены комиссии и других ценностей и документов у него нет.
Затем комиссия проверяет фактическое наличие объектов по местам их эксплуатации и инвентаризации и делает записи в инвентаризационную опись (форма № ИНВ-1) с указанием полного наименования и инвентарного номера каждого основного средства.
Не учтенные ранее объекты, а также те объекты, по которым отсутствуют данные об их основных технических показателях, записывают в опись с полной технической характеристикой. По непригодным к эксплуатации и восстановлению основным средствам составляется отдельная опись.
В конце инвентарной описи содержится типографическим способом нанесенный текст расписки, которая берется у материально ответственного лица в том, что все представленные основные средства комиссией проверены и внесены в опись правильно, претензий к комиссии нет, а все ценности, указанные в описи, взяты им на ответственное хранение.
Инвентарную опись подписывают все члены комиссии и сдают ее в бухгалтерию, где после проверки правильности оформления, подсчета итогов в сличительной ведомости (форма № ИНВ-18) сопоставляют фактические и учетные данные по наличию основных средств и определяют результат инвентаризации; излишек или недостачу.
По каждому факту отклонения с материально ответственного лица берется объяснительная записка.
Согласно законодательству выявленные при инвентаризации излишки основных средств приходуются, а недостача или порча взыскивается с виновных, а при отсутствии таковых относится на финансовый результат.
3. Учет расчетов с персоналом по оплате труда
3.1 Формы и системы оплаты труда, виды заработной платы
Заработная плата является мерой труда и, по определению классической экономики, стоимостью товара — рабочей силы,
Если в основе меры труда лежит количество отработанного времени и квалификация работника, то используется повременная форма оплаты труда, если количество и качество произведенной продукции, выполненных работ, оказанных услуг, — то сдельная.
Кроме того, повременная форма оплаты труда применяется: для тех категорий работников, труд которых не поддается нормированию (руководителей, специалистов и т.д.); в ситуации, когда важным считается стимулировать не выработку, а высокое качество работы; для работников, у которых содержание и интенсивность труда часто меняются и поэтому невозможно или экономически нецелесообразно устанавливать для них конкретные нормы выработки.
Сдельная форма оплаты труда является преобладающей и в зависимости от организации трудового процесса может быть индивидуальной или коллективной (бригадной).
Сдельная и повременная формы оплаты труда имеют свои системы. Повременная форма оплаты труда — простую повременную и повременно-премиальную. Сдельная форма оплаты труда — простую сдельную, косвенно-сдельную, сдельно -премиальную, сдельно-прогрессивную и аккордную (аккордно-премиальную).
При простой повременной системе оплаты труда величина заработной платы зависит от фактически проработанного времени и тарифной ставки (оклада). Сумма заработной платы рассчитывается по формулам
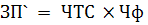 ;
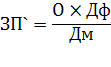
где ЗП' — сумма заработной платы работника за фактически отработанное
время;
ЧТО — часовая тарифная ставка;
О -7- оклад работников;
Чф — количество фактически отработанных часов;
Таким образом, если работнику установлен месячный оклад, то за полностью отработанное число рабочих дней месяца ему начисляется этот оклад. Если отработан неполный месяц, то заработная плата рассчитывается исходя из фактически отработанных дней месяца.
Более широкое распространение получила повременно-премиальная система, так как она позволяет стимулировать производительность и качество труда. Помимо заработка, рассчитываемого как при простой повременной системе оплаты труда, она включает в себя систему премирования за достижение тех или иных показателей работы. Размер и условия выплаты премий оговариваются в специальных документах, разрабатываемых каждой организацией на основе законодательства (например, в коллективном трудовом договоре, который заключается между администрацией (собственником), трудовым коллективом и профсоюзной организацией; в контракте, который заключается между работником и администрацией (собственником); в положении о премировании и т.п.). Сумма заработной платы рассчитывается по формулам
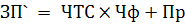 ;
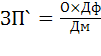 +
Пр,

где Пр — сумма премии, причитающейся работнику.
Прямая сдельная является наиболее простой системой оплаты труда. Условием ее применения считается наличие такой организации производства и системы нормирования, при которой труд каждого работника может быть учтен по количеству и качеству, выполнение норм выработки продукции и объема работ (услуг) находятся в прямой зависимости от усилий работника, а сама работа систематически проверяется. Сумма заработной платы рассчитывается по формуле
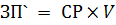 H,
где СР — сдельная расценка за одно изделие;
 H
— количество
выпущенных
изделий.
Сдельная расценка может быть единичной или комплексной для определения заработка бригады. При применении комплексной расценки определяется заработок бригады в целом, который затем распределяется между ее членами с учетом квалификации, отработанного времени и трудового вклада каждого. В расчетах используется один из двух способов распределения:
пропорционально коэффициентам соответствующих разрядов;
пропорционально тарифным ставкам сдельщиков соответствующих разрядов.
Считается, что простая сдельная система оплаты труда недостаточно стимулирует рост производительности и качества труда, поэтому на практике ее часто применяют в сочетании с системой премий.
Сдельно-премиальная система в отличие от простой сдельной предусматривает, что рабочему помимо заработной платы по основным расценкам за выполнение и перевыполнение заранее установленных количественных и качественных показателей работы (экономию сырья, отсутствие брака и т.д.) начисляется премия. Порядок и размеры премирования оговариваются и закрепляются в тех же документах, что и при повременно-премиальной системе. Сумма заработной платы рассчитывается по формуле:
H
 .
Сдельно-прогрессивная система оплаты труда основана на том, что труд работника за выпуск продукции в пределах установленных нормами объемов оплачивается по обычным расценкам, а при выработке сверх норм — по повышенным. Сумма заработной платы рассчитывается по формуле:
ЗП`
= СР1
 VH1
+
СР2
 VH2
+ …+ СРj
 VHj
.
где СР1 —• сдельная расценка за одно изделие, выпущенное в пределах норм;
СР2 … СРj — сдельные расценки за одно изделие, выпущенное сверх норм;
VH1 -— количество выпущенных изделий в пределах норм;
VH2 …VHj — количество выпушенных изделий сверх норм.
Косвенно-сдельная система оплаты труда применяется для некоторых категорий вспомогательных рабочих, а также для персонала, обслуживающего оборудование и рабочие места (например, для наладчиков, уборщиков и т.д.). Размер их заработной платы зависит от показателей работы рабочих-сдельщиков, которых они обслуживают.
Аккордная система применяется для оплаты работ с длительным производственным циклом. При этом заработная плата устанавливается за весь объем работ, а не за каждую операцию или единицу изделия. Еще до начала работ рабочие получают аккордный наряд, где указывается объем работ, сумма заработной платы за его выполнение и сроки, а также суммы премий за сокращение сроков сдачи и высокое качество работ. Внутри бригады сумма заработной платы и премий может распределяться пропорционально отработанному времени, с учетом коэффициента трудового участия каждого члена бригады.
Порядок применения той или иной системы труда к конкретному работнику оговаривается в трудовом договоре, а общий порядок, принятый в организации, утверждается приказом (распоряжением) руководителя в положении об оплате труда.
При планировании и учете затрат на производство заработная плата делится на основную и дополнительную.
Основной является та часть, которая начисляется работникам за выполненные работы или фактически отработанное время. К ней относится: оплата по тарифным ставкам, оплата по сдельным расценкам, премии за выполнение и перевыполнение плановых показателей и высокое качество работы, доплаты за работу в сверхурочное и ночное время, праздничные дни, оплата простоя и брака не по вине работника и т.д.
К дополнительной заработной плате относятся все установленные законодательством выплаты сверх основной заработной платы за не проработанное в организации время. Например: заработная плата за время отпуска, вознаграждение за выслугу лет, выходное пособие при увольнении, оплата рабочего времени, затраченного на выполнение государственных и общественных обязанностей, оплата льготных часов подростков, оплата пособий по временной нетрудоспособности, перерывов в работе кормящих матерей.
Основная и дополнительная заработная плата входят в фонд оплаты труда. В него не входят: премии и вознаграждения разового характера, выплачиваемые за счет прибыли предприятия, а также прочие выплаты (например, оплата командировочных расходов).
Различают тарифную и нетарифную системы оплаты труда.
Основополагающее значение в организации оплаты труда в организациях имеет тарифная система, которая позволяет учесть условия "туда и квалификацию работника. Она включает следующие основные
элементы: тарифно-квалификационный справочник; тарифный разряд; тарифную сетку; тарифную ставку.
Тарифно-квалификационный справочник содержит квалификационные характеристики основных работ соответствующей отрасли, требования к труду; критерии качества и перечень навыков, которыми должен владеть работник (например, стаж, уровень образования), На основании тарифно-квалификационного справочника работнику присваивают тарифный разряд, и чем он выше, тем выше квалификация.
Тарифный разряд — это величина, отражающая уровень профессиональной подготовки работника.
Тарифная сетка представляет собой шкалу тарифных разрядов и соответствующих им тарифных коэффициентов, определяющих соотношение оплаты труда работников различных групп в зависимости от их квалификации. Тарифная сетка состоит из определенного числа тарифных коэффициентов. Каждый тарифный разряд отражает степень сложности, точности и ответственности за выполняемую работу, а тарифный коэффициент показывает, насколько уровень оплаты труда работника данной квалификации превышает уровень оплаты работ, выполняемых работником 1 -го разряда.
Тарифная ставка (оклад) — это фиксированный размер оплаты труда работника за выполнение нормы труда (трудовых обязанностей) определенной сложности (квалификации) за единицу времени.
С помощью тарифной ставки определяется гарантированный минимальный размер оплаты труда1 работника той или иной квалификации в единицу времени (час, месяц).
3.2 Основные документы, используемые для учета труда и начисления заработной платы
Данные о затратах рабочего времени, объеме выполненных работ и оказанных услуг, количестве и качестве готовой продукции оформляются документами, систематизируются и обобщаются в бухгалтерском учете, и именно этот вид учета является основным источником информации как для внутренних, так и для внешних пользователей.
Данные о наименовании структурных подразделений организации, профессиях (должностях) сотрудников, количестве штатных единиц, окладах и надбавках отражаются в штатном расписании организации (форма № Т-3), которое утверждается приказом руководителя.
Поступление на работу, перемещение и выбытие личного состава учитывается в отделе кадров. Если гражданин поступает на работу впервые, то на основании приказа о приеме на работу (форма № Т-1) работодателем оформляется страховое свидетельство государственного пенсионного страхования. Кроме того, отдел кадров выписывает на его имя трудовую книжку, которая является основным документом, характеризующим деятельность работника. Она содержит информацию о характере выполняемой работы, общем трудовом стаже и является основанием для назначения отдельных видов социальных выплат (например, пенсии). Все записи в трудовую книжку производятся на основании приказов руководителя организации, в ее специальный раздел заносятся сведения о вознаграждениях и премировании работника. При увольнении трудовая книжка выдается работнику в тот же день с внесением соответствующей записи.
В отделе кадров заполняют также личную карточку сотрудника (форма № Т-2).
Одновременно с оформлением приказа с работником заключают трудовой договор (контракт), где указывают условия его работы в организации, права и обязанности сторон.
Принятому в организацию работнику присваивается табельный номер, который впоследствии, наряду с его фамилией, именем и отчеством, указывается во всех первичных документах.
Табельный номер используется в качестве кода работника при обработке документов с помощью вычислительной техники.
На каждый отдел, бригаду или другое структурное подразделение в начале месяца открывается табель учета рабочего времени, который заполняют в одном экземпляре. В нем содержится список работников данного подразделения, ежедневно указывается количество отработанных часов, с помощью специальной системы кодов число неявок и их причины, подсчитываются итоги за первую и вторую половину месяца. В конце месяца табель подписывают и сдают в бухгалтерию. В структуре табелей, используемых в организации, имеются некоторые различия. Так, если учет ведут вручную, то используется табель учета рабочего времени (форма № Т-12), если с применением вычислительной техники — то используется табель учета рабочего времени (форма № Т-13). Руководство организацией табельного учета возложено на бухгалтерию. Непосредственно в подразделениях его ведут начальники отделов, табельщики, бригадиры и т.п.
Для учета труда и начисления заработной платы рабочим-сдельщикам необходима следующая информация: в каком производстве и в каком количестве выпущена продукция; кем выпущена продукция и какое количество времени затрачено на ее изготовление; какова величина сдельной расценки за единицу выпущенной продукции.
В зависимости от характера и технологических особенностей производства, формы организации труда, уровня автоматизации учетного процесса и т.д. применяются различные формы типовых документов для учета выработки рабочих-сдельщиков.
В индивидуальных и мелкосерийных производствах,, а также при разовых (ремонтных)работах в качестве первичного документа по учету выработки используется наряд (форма № Т-40 или Т-41). Он открывается планово-диспетчерскими службами в соответствии с производственной программой до начала работ на одного работника (индивидуальный наряд) или на бригаду (коллективный наряд).
Наряд может быть разовый, т.е. выписанный на одно задание, или многострочный, накопительный, т.е. выписанный на смену, неделю, декаду, месяц. После выполнения работ и их приемки в наряде делаются записи о фактической выработке (количестве и качестве выпущенной продукции). По окончании работ наряд "закрывают" — подсчитывают итоги, заверяют соответствующими подписями и сдают в бухгалтерию для начисления заработной платы.
Для учета выработки в серийных производствах в качестве первичных документов используют маршрутные листы (форма № Т-23) и рапорты о выработке (форма № Т-28).
Маршрутные листы применяются в организациях, где изделия до готовности проходят несколько взаимосвязанных технологических операций. При обработке партии деталей или полуфабрикатов маршрутный лист выписывается на первую операцию и сопровождает эту партию в течение всех последующих технологических операций, обеспечивая, таким образом, контроль за ее движением и сохранностью. Выполненные работы по операционно принимаются работником отдела технического контроля (ОТК) и в маршрутном листе фиксируется количество годных и забракованных изделий.
Брак может быть исправимый и окончательный. Окончательный брак оформляется актом (извещением) о браке (форма № Т-46). Потери предприятия от окончательного брака взыскиваются с виновных. На исправимый брак акт не составляется. Забракованные изделия, возвращенные работникам для исправления брака, сопровождаются отрывным талоном, который следует за этими изделиями по всем стадиям технологической обработки.
Согласно ст. 156 ТК РФ, брак не по вине работника оплачивается наравне с годными изделиями. Полный брак по вине работника оплате не подлежит. Частичный брак по вине работника оплачивается по пониженным расценкам в зависимости от степени годности продукции. Все затраты по исправлению брака могут быть взысканы с виновных.
Рапорты о выработке используют в организациях, где продолжительность изготовления изделий не превышает одной смены. В них учитывается выработка бригады или отдельного работника. Для определения трудового вклада каждого работника бухгалтерия открывает карточки учета выработки, а также карточки учета заработной платы (форма № Т-56).
На полностью автоматизированных производствах функции рабочих сводятся к управлению технологическим процессом и оперативному контролю. Поэтому такой труд оплачивается не по сдельным расценкам, а за фактически отработанное время.
В производстве бывают ситуации, когда возникают различные отступления от нормальных условий труда (работа во вредных условиях, сверхурочное и ночное время), которые в соответствии с законодательством оплачиваются дополнительно. Для их документального оформления заполняется листок на доплату (форма № Т-48). Он выписывается на каждый вид доплат отдельному работнику или бригаде.
На выполнение работ, не предусмотренных технологическим процессом, выписывается сигнальный документ — наряд с красной линией по диагонали.
Бездействие в рабочее время техники и персонала рассматривается как простой. Целодневный простой отражается в табеле рабочего времени. Внутрисменные простои оформляются листком о простое или актом (форма № Т-16), если их продолжительность свыше 1 мин на конвейерных или в поточных производствах и свыше 5 мин при других условиях труда, с указанием причин и виновников.
Простой по вине работников не оплачивается. Простой по вине работодателя оплачивается за фактически проработанное время или выполненную работу, но не ниже средней заработной платы работника, рассчитанной за тот же период времени или за выполненную работу. При невыполнении норм труда (должностных обязанностей) по причинам, не зависящим от работодателя и работника, за работником сохраняется не менее двух третей тарифной ставки (оклада) (ст. 155 ТК РФ).
3.3 Учет начисления и оплаты отпусков
Порядок, предоставления, начисления и оплаты отпусков регламентируется Трудовым кодексом Российской Федерации (гл. 19), согласно которому предусматриваются следующие виды: ежегодный оплачиваемый отпуск, ежегодный дополнительный оплачиваемый отпуск (в том числе за особый характер работы; работникам с ненормированным рабочим днем; работникам, занятым на работах с вредными и (или) опасными условиями труда; учебный и пр.), отпуск по беременности и родам, по уходу за ребенком, отпуск без сохранения заработной платы.
Оплачиваемый отпуск должен предоставляться работнику ежегодно.
Право на использование отпуска за первый год работы возникает у работника по истечении шести месяцев его непрерывной работы в данной организации. По соглашению сторон оплачиваемый отпуск работнику может быть предоставлен и до истечения шести месяцев. В некоторых случаях он предоставляется в обязательном порядке по заявлению работника (например, женщинам — перед отпуском по беременности и родам или непосредственно после него; работникам в возрасте до 18 лет; работникам, усыновившим ребенка (детей) в возрасте до трех месяцев, и в других случаях, предусмотренных федеральными законами).
Отпуск за второй и последующие годы работы может предоставляться в любое время рабочего года в соответствии с очередностью предоставления ежегодных оплачиваемых отпусков, установленной в данной организации. Очередность предоставления отпуска устанавливается администрацией организации по согласованию с профсоюзным комитетом. График предоставления отпусков (форма № Т-7) должен быть составлен и утвержден не позднее 5 января текущего года. В исключительных случаях, при согласии работника, отпуск может быть перенесен на следующий год.
Продолжительность ежегодных основного и дополнительных оплачиваемых отпусков работников исчисляется в календарных днях и, согласно ст. 120 ТК РФ, максимальным пределом не ограничивается. Нерабочие праздничные дни, приходящиеся на период отпуска, в число календарных дней отпуска не включаются и не оплачиваются. Как правило, ежегодный оплачиваемый отпуск предоставляется продолжительностью 28 календарных дней, за исключением удлиненных основных отпусков, предоставляемых инвалидам (30 дней), работникам детских учреждений (48 дней), педагогам (48 дней) и некоторым другим категориям сотрудников. При исчислении общей продолжительности ежегодного оплачиваемого отпуска дополнительные оплачиваемые отпуска суммируются с ежегодным основным оплачиваемым отпуском.
Лицам, работающим по совместительству, ежегодный оплачиваемый отпуск предоставляется одновременно с отпуском по основной работе. Если на работе по совместительству работник не отработал шести месяцев. то отпуск предоставляется авансом. Если на работе по совместительству продолжительность ежегодного оплачиваемого отпуска работника меньше, чем продолжительность отпуска по основному месту работы, то работодатель по просьбе работника предоставляет ему отпуск без сохранения заработной платы соответствующей продолжительности.
Если имеется производственная необходимость, с согласия работника его могут отозвать из отпуска, предоставив оставшуюся часть в другое время. Во время отпуска работник не может быть переведен на другую работу или уволен без его согласия, кроме случая ликвидации организации. Однако сам работник может написать заявление об уходе.
Расчет суммы заработной платы за время отпуска осуществляется на основании приказа о предоставлении отпуска сотруднику (форма № Т-6) — в бухгалтерии оформляют унифицированную записку-расчет о предоставлении отпуска сотруднику (форма № Т-60).
Оплата за дни отпуска производится из расчета среднедневного заработка за три календарных месяца1, предшествовавших месяцу ухода в отпуск.
Сумма заработной платы работника за время отпуска, согласно ст. 139 ТК РФ, рассчитывается по формуле:
ДО
=
 :