Методы начисления амортизации основных средств
Если запасы, которые ранее были уценены, остаются на балансе, а причины, которые привели к их уценке, больше не существуют, такие запасы оценивают по новой балансовой стоимости, которая является наименьшей из двух оценок: себестоимостью или пересмотренной чистой стоимостью реализации. При этом на сумму увеличения стоимости запасов соответственно уменьшают издержки отчетного периода.
2.10 Раскрытие информации о запасах в примечаниях к финансовым отчетам
В примечаниях к финансовым отчетам следует раскрывать:
а) учетную политику, принятую предприятием для оценки запасов, включая использованные формулы себестоимости;
б) общую балансовую стоимость запасов и балансовую стоимость отдельных групп запасов согласно их классификации предприятием;
в) балансовую стоимость запасов, отображенных по чистой стоимости реализации;
г) сумму любого сторнирования ранее списанной стоимости запасов в результате увеличения их чистой стоимости реализации, которое признается как доход определенного периода;
д) обстоятельства или события, которые привели к сторнированию ранее списанной стоимости запасов;
е) балансовую стоимость запасов, ранее переданных в залог для обеспечения обязательств.
3. Практическая часть
3.1 Задание
1. Составить журнал учета хозяйственных операций.
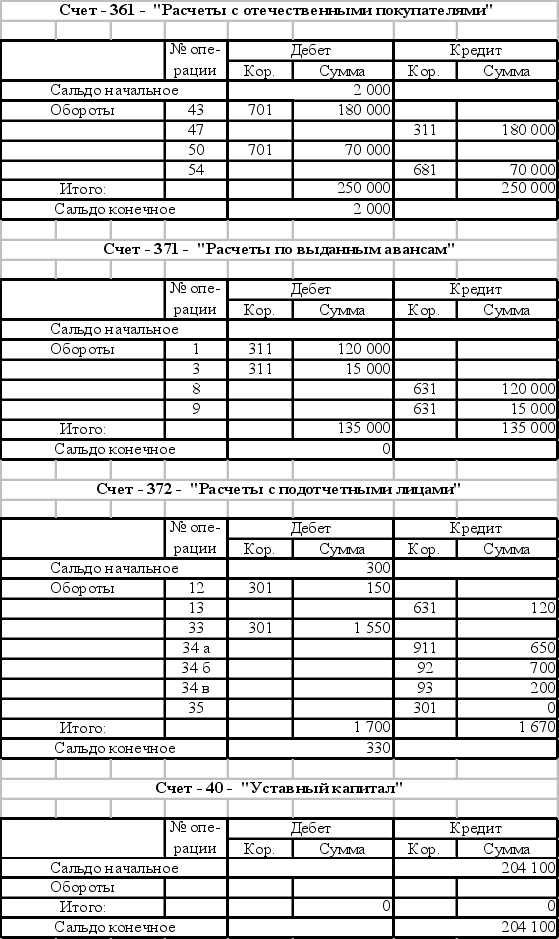
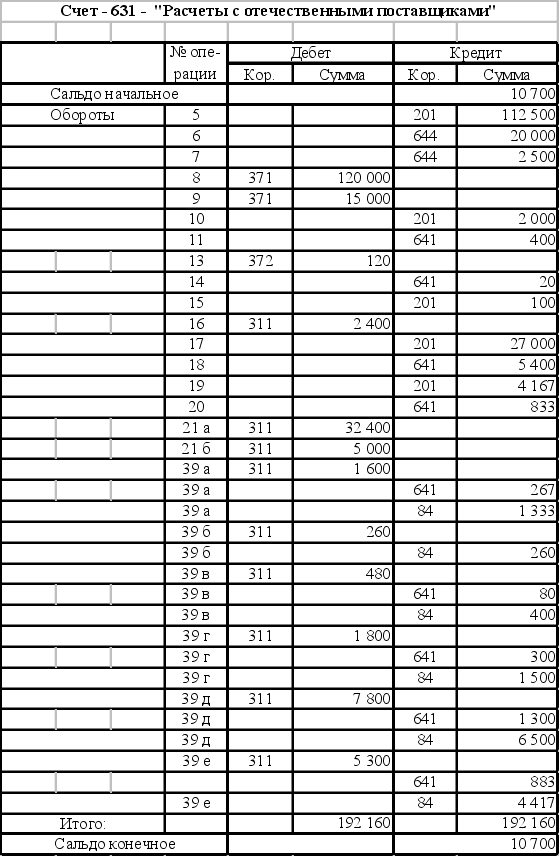
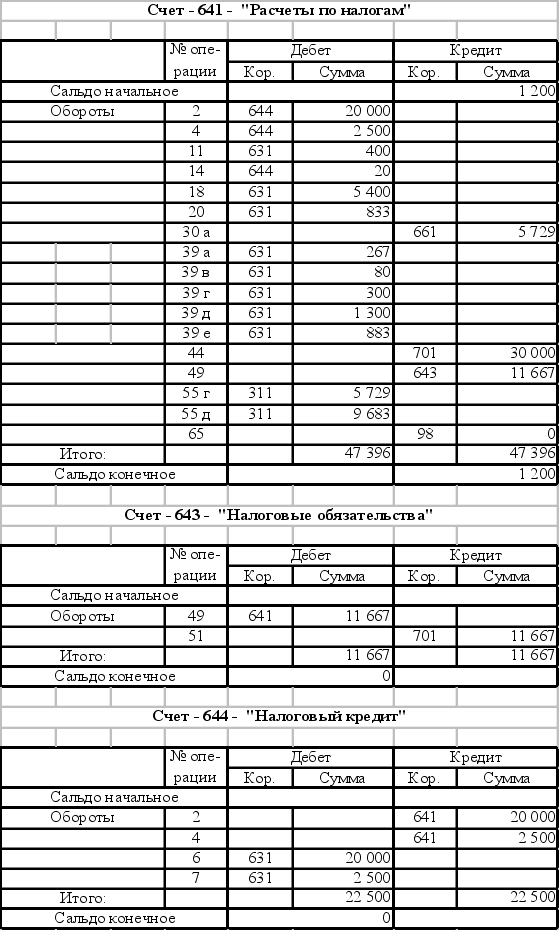
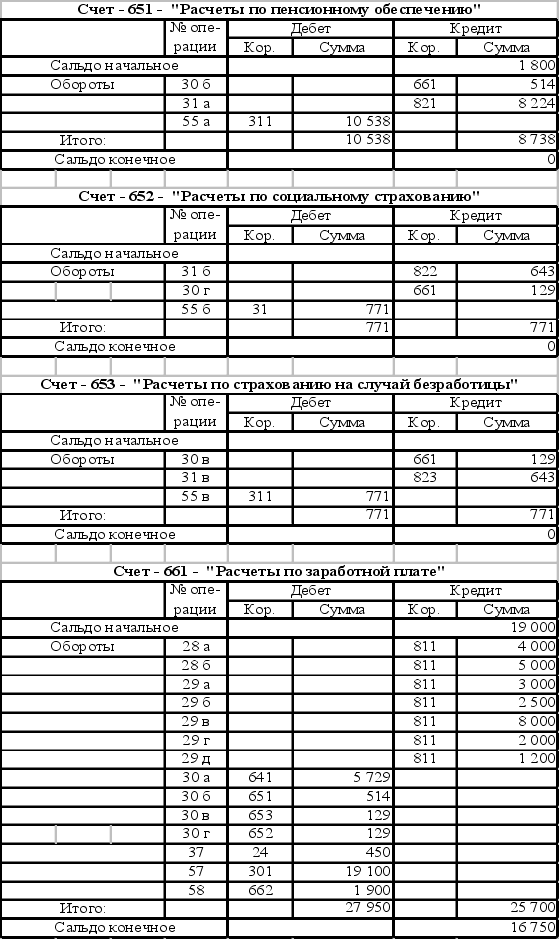
2. Открыть синтетические счета и отразить на них хозяйственные операции.
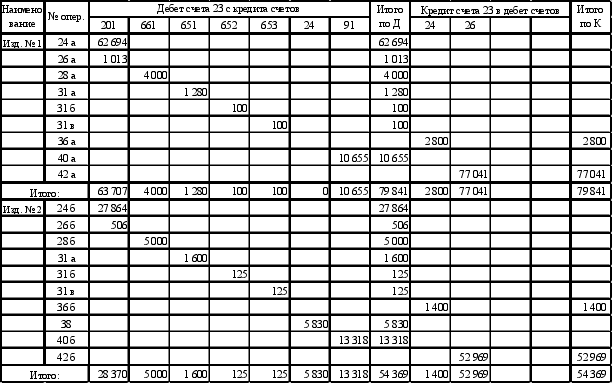
3. Открыть счета аналитического учета к синтетическому счету№23 "Производство".
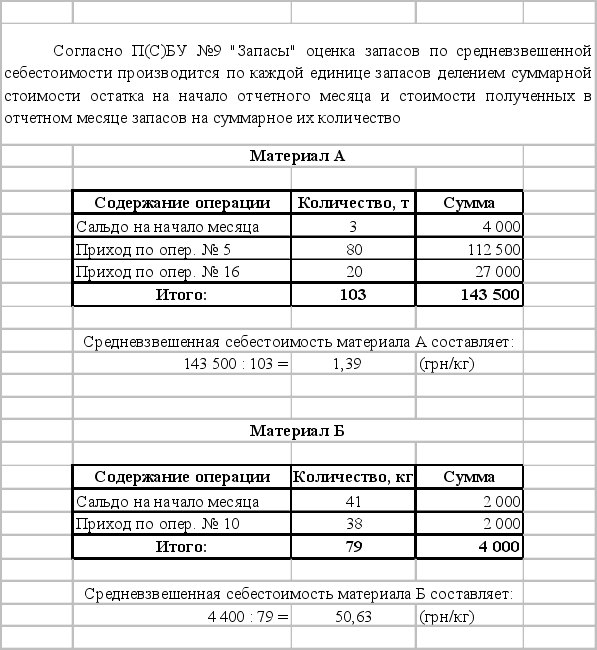
4. Определить средневзвешенную стоимость материалов.
5. Составить расчетно-платежную ведомость.
6. Рассчитать отчисления на социальное страхование.
7. Определить убытки от брака.
8. Распределить общепроизводственные расходы по видам продукции.
9. Составить оборотную ведомость по синтетическим счетам.
10. Заполнить формы финансовой отчетности Ф1, Ф2, Ф3.
3.2 Исходные данные
| № сч. | 2 |
| 10 | 80000 |
| 13 | 18000 |
| 201 | 6000 |
| 26 | 150000 |
| 36 | 2000 |
| 372 | 300 |
| 30 | 1700 |
| 31 | 85000 |
| 63 | 10700 |
| 64 | 1200 |
| 65 | 1800 |
| 661 | 19000 |
| 662 | 1000 |
| 441 | 50200 |
| 40 | 204100 |
| 60 | 19000 |
| 325000 |
3.3 Остатки на счетах
Расшифровка остатков на счете №201 "Сырье и материалы" на 1.03.2006
| Вариант | 2 |
| Материал А: | |
| Количество (т) | 3 |
| Сумма (грн) | 4000 |
| Материал Б: | |
| Количество (кг) | 41 |
| Сумма (грн) | 2000 |
| Всего по счету 201 (грн) | 6000 |
Исходные данные для распределения общепроизводственных затрат
| Вариант | 2 |
| 1. База распределения при нормальной мощности (основная заработная плата производственных рабочих) | 11000 |
| 2. Общепроизводственные затраты при нормальной мощности, в т. ч.: | 29300 |
| Переменные, грн | 21200 |
| Постоянные, грн | 8100 |
3.3 Журнал учета хозяйственных операций
| № | Содержание операции | Документ | Коресп. счета | Сумма, грн. | |
| Д | К | ||||
| 1 | Осуществлена предоплата поставщику за материал А | Платежное поручение, Журнал-ордер №1,3 | 371 | 311 | 120 000 |
| 2 | Отображена сумма налогового кредита по НДС | Налоговая накладная, Ж/о №3 | 641 | 644 | 20 000 |
| 3 | Осуществлена предоплата за транспортные услуги по материалу А | Ж/о№3 | 371 | 311 | 15 000 |
| 4 | Отображена сумма налогового кредита по НДС по транспорту | Ж/о№1,3 | 641 | 644 | 2 500 |
| 5 | Оприходовано на склад материал А, по первоначальной стоимости сумма (без НДС) | Приходный ордер, Ж/о№3,5 | 201 | 631 | 112 500 |
| 6 | Списана сумма налогового кредита по НДС | Ж/о№3 | 644 | 631 | 20 000 |
| 7 | Списана сумма НДС по транспортним расходам | Ж/о№3 | 644 | 631 | 2 500 |
| 8 | Осуществлен зачет задолженности с поставщиком | Ж/о№3 | 631 | 371 | 120 000 |
| 9 | Осуществлен зачет задолженности с транспортной организацией | Ж/о№3 | 631 | 371 | 15 000 |
| 10 | Получен на склад материал Б | Приходный ордер, Ж/о№3,5 | 201 | 631 | 2 000 |
| 11 | Отражена сумма НДС по материалу Б | Ж/о№3 | 641 | 631 | 400 |
| 12 | Выдано из кассы под отчет т. Иванову | Ж/о№1,3, расх. - касс. Ордер | 372 | 301 | 150 |
| 13 | Оплачено из подотчетных сумм за доставку материала Б | Ж/о№3 | 631 | 372 | 120 |
| 14 | Отображена сумма налогового кредита по НДС | Ж/о№3 | 641 | 631 | 20 |
| 15 | Включена в первоначальную стоимость материала Б сумма транспортных затрат | Ж/о№5,3 | 201 | 631 | 100 |
| 16 | Оплачена задолженность поставщику за материал Б | Ж/о№1,3 | 631 | 311 | 2 400 |
| 17 |
Оприходован на склад материал А (сумма без НДС) |
Приходный ордер, Ж/о№3,5 | 201 | 631 | 27 000 |
| 18 |
Отображена сумма налогового кредита по НДС |
Ж/о№3 | 641 | 631 | 5 400 |
| 19 | Железнодорожный тариф за доставку материала А (за вычетом НДС) | Ж/о№3,5 | 201 | 631 | 4 167 |
| 20 | Отображен налоговый кредит по НДС по транспортированию материала А | Ж/о№3 | 641 | 631 | 833 |
| 21 | Уплачена стоимость материала А: | Ж/о№1,3 | |||
| а) поставщику | 631 | 311 | 32 400 | ||
| б) железнодорожный тариф | 631 | 311 | 5 000 | ||
| 22 | Бесплатно полученные запасные части (справедливая стоимость) | Ж/о№5,6 | 207 | 745 | 2 000 |
| 23 | Отражен доход от бесплатно полученных запасных частей | Ж/о№6,7 | 745 | 793 | 2 000 |
| 793 | 441 | 2 000 | |||
| 24 | Отпущен материал А на: | Требование, лимитно-заборные карты, ж/о№5 | |||
| а) изделие №1, т | 45 | ||||
| грн. | 801 | 201 | 62 694 | ||
| 23 | 801 | 62 694 | |||
| б) изделие №2, т | 20 | ||||
| грн. | 801 | 201 | 27 864 | ||
| 23 | 801 | 27 864 | |||
| в) исправление брака, т | 2 | ||||
| грн. | 801 | 201 | 2 786 | ||
| 24 | 801 | 2 786 | |||
| г) общепроизводственные нужды, т | 2 | ||||
| грн. | 801 | 201 | 2 786 | ||
| 911 | 801 | 2 786 | |||
| д) общехозяйственные расходы, т | 3 | ||||
| грн. | 801 | 201 | 4 180 | ||
| 911 | 801 | 4 180 | |||
| е) обеспечение сбыта продукции, т | 1 | ||||
| грн. | 801 | 201 | 1 393 | ||
| 93 | 801 | 1 393 | |||
| 25 | Отпущены запасные части на ремонт технологического оборудования | ѕ | 806 | 207 | 1 400 |
| 911 | 806 | 1 400 | |||
| 26 | Списан материал Б на производство продукции | ѕ | |||
| а) изделие №1, кг | 20 | ||||
| 801 | 201 | 1 013 | |||
| 23 | 801 | 1 013 | |||
| б) изделие №2, кг | 10 | ||||
| 801 | 201 | 506 | |||
| 23 | 801 | 506 | |||
| 27 | Отпущен материал Б на | ѕ | |||
| а) расходы по охране труда, кг | 2 | ||||
| 801 | 201 | 101 | |||
| 911 | 801 | 101 | |||
| б) эксплуатацию и обслуживание оборудования, кг | Ж/о№5 | 5 | |||
| 801 | 201 | 253 | |||
| 911 | 801 | 253 | |||
| в) содержание административных зданий, кг | Ж/о№5 | 1 | |||
| 801 | 201 | 51 | |||
| 92 | 801 | 51 | |||
| 28 | Начислена заработная плата за производство | Расчетно- | |||
| а) изделие №1 | платежная ведомость | 811 | 661 | 4 000 | |
| 23 | 811 | 4 000 | |||
| б) изделие №2 | 811 | 661 | 5 000 | ||
| 23 | 811 | 5 000 | |||
| 29 | Начислена заработная плата | Расчетно-платежная ведомость | |||
| а) цеховому персоналу | 811 | 661 | 3 000 | ||
| 911 | 811 | 3 000 | |||
| б) работникам по ремонту и эксплуатации оборудования | 811 | 661 | 2 500 | ||
| 911 | 811 | 2 500 | |||
| в) административно-управленческому персоналу | 811 | 661 | 8 000 | ||
| 92 | 811 | 8 000 | |||
| г) работникам отдела сбыта | 811 | 661 | 2 000 | ||
| 93 | 811 | 2 000 | |||
| д) работникам за исправление брака (изделие №2) | 811 | 661 | 1 200 | ||
| 24 | 811 | 1 200 | |||
| 30 | Расчет з/п по расчетно-платежной ведомости работников основного производства | Расчетно-платежная ведомость | |||
| а) подоходный налог | Ж/о№5 | 661 | 641 | 5 729 | |
| б) сбор в пенсионный фонд | 661 | 651 | 514 | ||
| в) сбор на соц. страхование на случай безработицы | 661 | 653 | 129 | ||
| г) сбор на социальное страхование на случай временной нетрудоспособности | 661 | 652 | 129 | ||
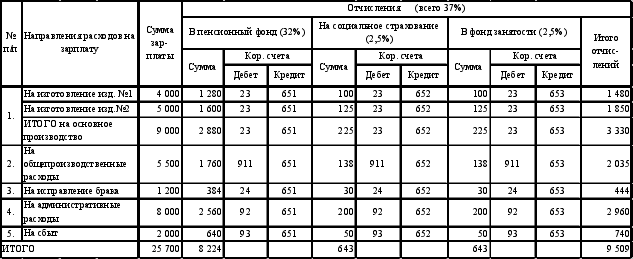
| 31 | Начислено на фонд оплаты труда работников, указанных п.28, 29. | Расчетно-платежная ведомость | |||
| а) сбор в пенсионный фонд | Ж/о№5 | 821 | 651 | 8 224 | |
| Производство | 23 | 821 | 2 880 | ||
| Брак в производстве | 24 | 821 | 384 | ||
| Общепроизводственные расходы | 911 | 821 | 1 760 | ||
| Административные расходы | 92 | 821 | 2 560 | ||
| Расходы на сбыт | 93 | 821 | 640 | ||
| б) сбор в фонд социального страхования | 822 | 652 | 643 | ||
| Производство | 23 | 822 | 225 | ||
| Брак в производстве | 24 | 822 | 30 | ||
| Общепроизводственные расходы | 911 | 822 | 138 | ||
| Административные расходы | 92 | 822 | 200 | ||
| Расходы на сбыт | 93 | 822 | 50 | ||
| в) сбор на социальное страхование на случай безработицы | 823 | 653 | 643 | ||
| Производство | 23 | 823 | 225 | ||
| Брак в производстве | 24 | 823 | 30 | ||
| Общепроизводственные расходы | 911 | 823 | 138 | ||
| Административные расходы | 92 | 823 | 200 | ||
| Расходы на сбыт | 93 | 823 | 50 | ||
| 32 | Насчитана амортизация | Ж/о№4,5 | |||
| а) основных средств общепроизводственного назначения | 831 | 131 | 1 200 | ||
| 911 | 831 | 1 200 | |||
| б) административных зданий | 831 | 131 | 1 400 | ||
| 92 | 831 | 1 400 | |||
| в) технологического оборудования | 831 | 131 | 1 260 | ||
| 911 | 831 | 1 260 | |||
| г) складов готовой продукции | 831 | 131 | 1 000 | ||
| 93 | 831 | 1 000 | |||
| 33 |
Получены ден. средства из кассы предприятия на командировочные расходы |
Расходный кассовый ордер, ж/о№1,3 | 372 | 301 | 1 550 |
| № | Содержание операции | Документ | Коресп. счета | Сумма, грн. | |
| Д | К | ||||
| 34 | Списаны средства на командировки | Авансовый отчет | |||
| а) цеховому персоналу | 911 | 372 | 650 | ||
| б) административного персонала | 92 | 372 | 700 | ||
|
в) работников отдела сбыта |
Ж/о№5,3 | 93 | 372 | 200 | |
| 35 | Возвращены в кассу неиспользованные денежные средства | Приходный кассовый ордер | 301 | 372 | 0 |
| 36 | Списана фактическая себестоимость забракованной продукции | Акт, ж/о№5 | |||
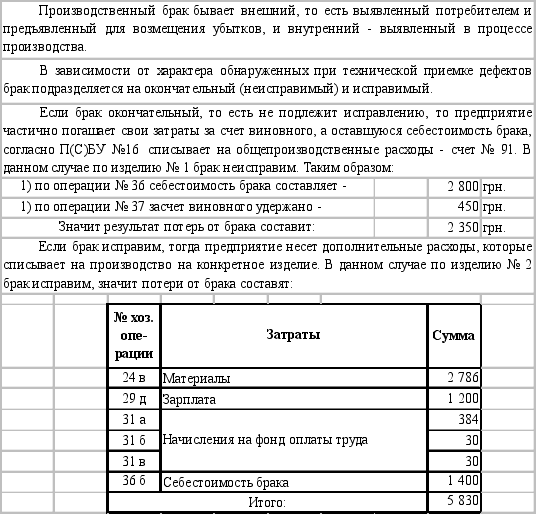
| а) изделие №1 | 24 | 23 | 2 800 | ||
| б) изделие №2 | 24 | 23 | 1 400 | ||
| 37 | Удержано из заработной платы работников за брак | Ж/о№5, расчетная ведомость | 661 | 24 | 450 |
| 38 | Списаны убытки от брака | Ж/о№5 | 84 | 24 | 5 830 |
| 911 | 24 | 2 350 | |||
| 23 | 84 | 5 830 | |||
| 39 | Оплачена стоимость услуг сторонних организаций | Счета, Ж/о№1,3,5 | |||
| а) услуги телефонной связи | 631 | 311 | 1 600 | ||
| 641 | 631 | 267 | |||
| 84 | 631 | 1 333 | |||
| 92 | 84 | 1 333 | |||
| б) расчетно-кассовое обслуживание банковским учреждением | 631 | 311 | 260 | ||
| 84 | 631 | 260 | |||
| 93 | 84 | 260 | |||
| в) услуги по сертификации продукции | 631 | 311 | 480 | ||
| 641 | 631 | 80 | |||
| 84 | 631 | 400 | |||
| 93 | 84 | 400 | |||
| г) услуги по рекламе продукции | 631 | 311 | 1 800 | ||
| 641 | 631 | 300 | |||
| 84 | 631 | 1 500 | |||
| 93 | 84 | 1 500 | |||
| д) услуги по отоплению и освещению цехов | 631 | 311 | 7 800 | ||
| 641 | 631 | 1 300 | |||
| 84 | 631 | 6 500 | |||
| 911 | 84 | 6 500 | |||
| е) услуги по отоплению и освещению административных зданий | 631 | 311 | 5 300 | ||
| 641 | 631 | 883 | |||
| 84 | 631 | 4 417 | |||
| 92 | 84 | 4 417 | |||
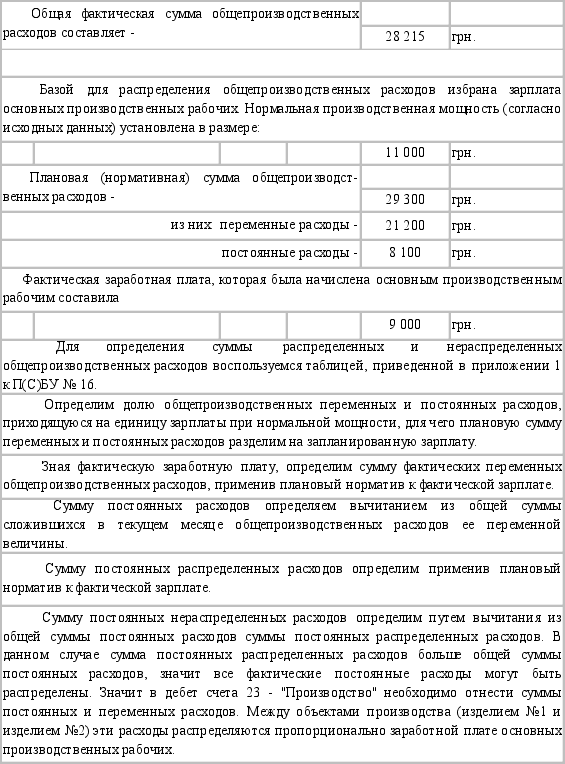
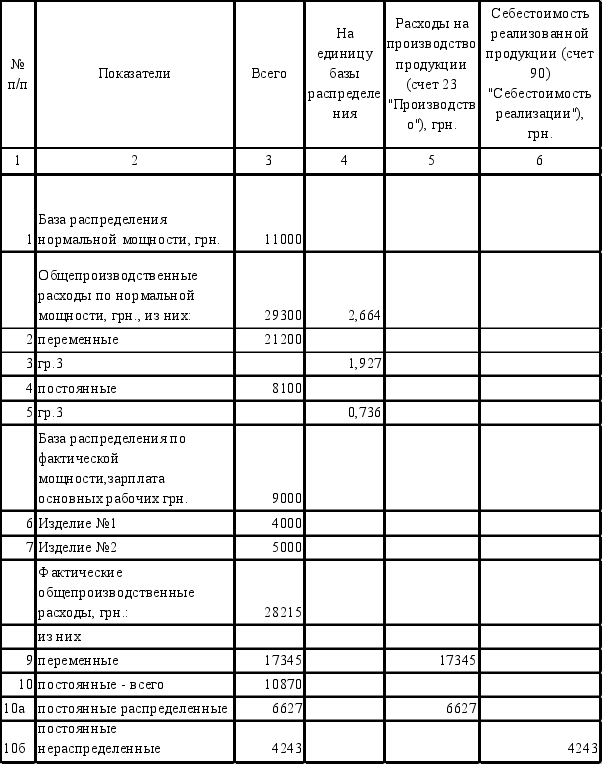
| 40 | Между объектами производства распределены общепроизводственные расходы, в т. ч.: | Ж/о№5 | |||
| а) изделие №1 | 23 | 911 | 10 655 | ||
| б) изделие №2 | 23 | 911 | 13 318 | ||
| 41 | Списаны нераспределенные постоянные общепроизводственные расходы | Ж/о№5,6 | 901 | 911 | 4 243 |
| 79 | 901 | 4 243 | |||
| 42 | Списана фактическая себестоимость готовой продукции | Ж/о№5 | |||
| а) изделие №1 | 26 | 23 | 77 041 | ||
| б) изделие №2 | 26 | 23 | 52 969 | ||
| 43 | Отгруженная продукция покупателям (с НДС) | Ж/о№3,6, расх. накл. | 361 | 701 | 180 000 |
| 44 | Отображено налоговое обязательство по НДС | Ж/о№3,6 нал. накл. | 701 | 641 | 30 000 |
| 45 | Списана себестоимость реализованной продукции | Ж/о№5 | 901 | 26 | 144 000 |
| 46 | Сформирован финансовый результат от реализации продукции | Ж/о№5,6 | |||
| а) списана себестоимость реализованной готовой продукции | 79 | 901 | 144 000 | ||
| б) списан доход от реализации готовой продукции | 701 | 79 | 150 000 | ||
| 47 | Получена на текущий счет оплата за реализованную продукцию | Платежное требование, Ж/о№1,3 | 311 | 361 | 180 000 |
| 48 | Получена на текущий счет предоплата за продукцию (с НДС) | Ж/о№1,3 | 311 | 681 | 70 000 |
| 49 | Отображено налоговое обязательство по НДС | Ж/о№3 | 643 | 641 | 11 667 |
| 50 | Отгружена продукция по предоплате | Расх. накл, Ж/о№3,6 | 361 | 701 | 70 000 |
| 51 | Списана сумма налоговых обязательств по НДС | Ж/о№3,6, нал. накл. | 701 | 643 | 11 667 |
| 52 | Списана себестоимость реализованной готовой продукции | Ж/о№5 | 901 | 26 | 56 000 |
| 53 | Сформирован финансовый результат от реализации продукции | Ж/о№5,6 | |||
| а) списана себестоимость реализованной готовой продукции | 79 | 901 | 56 000 | ||
| б) списан доход от реализации готовой продукции | 701 | 79 | 58 333 | ||
| 54 | Осуществлен зачет задолженности с покупателями | Ж/о№3 | 681 | 361 | 70 000 |
| 55 | Перечислено с текущего счета | Плат. поруч. | |||
| а) в пенсионный фонд | Ж/о№1,3 | 651 | 311 | 10 538 | |
|
б) в фонд социального страхования |
652 | 311 | 771 | ||
| в) в фонд страхования на случай безработицы | 653 | 311 | 771 | ||
| г) налог на прибыль | 641 | 311 | 5 729 | ||
| д) НДС | 641 | 311 | 9 683 | ||
| 56 | Получены денежные средства в кассу с текущего счета для выплаты заработной платы | Прих. касс. ордер | 301 | 311 | 21 000 |
| 57 | Выплачена заработная плата работникам за февраль | Расч. - плат. ведомость | 661 | 301 | 19 100 |
| 58 | Депонированная заработная плата | Ж/о№5 | 661 | 662 | 1 900 |
| 59 | Сумма депонированной заработной платы сдана в банк | Ж/о№1 | 311 | 301 | 1 900 |
| 60 | Общая сумма административных издержек списана на финансовые результаты операционной деятельности | Ж/о№5,6 | 79 | 92 | 18 861 |
| 61 | Общая сумма сформированных затрат на сбыт списана на финансовые результаты операционной деятельности | Ж/о№5,6 | 79 | 93 | 7 493 |
| 62 | Получен на расчетный счет краткосрочный кредит банка | Ж/о№1,2 | 311 | 60 | 28 000 |
| 63 | Начислены проценты за начисленный кредит | Ж/о№3,5 | 951 | 684 | 790 |
| 64 | Списаны суммы начисленных процентов за кредит | Ж/о№5,6 | 79 | 951 | 790 |
| 65 | Начислен налог на прибыль по данным бухучета | Ж/о№3,5 | 98 | 641 | 0 |
| 66 | Определен и списан финансовый результат по счету 79 прибыль (убыток) | Ж/о№6,7 | 441 | 79 | 23 053 |
| 67 | Начислены дивиденды по итогам квартала (10%) | Ж/о№7,3 | 443 | 671 | 2 915 |
| 68 | Создан резервный капитал в соответствии с уставными документами за счет нераспределенной прибыли (5%) | Ж/о№7 | 443 | 43 | 1 457 |
3.4 Синтетические счета
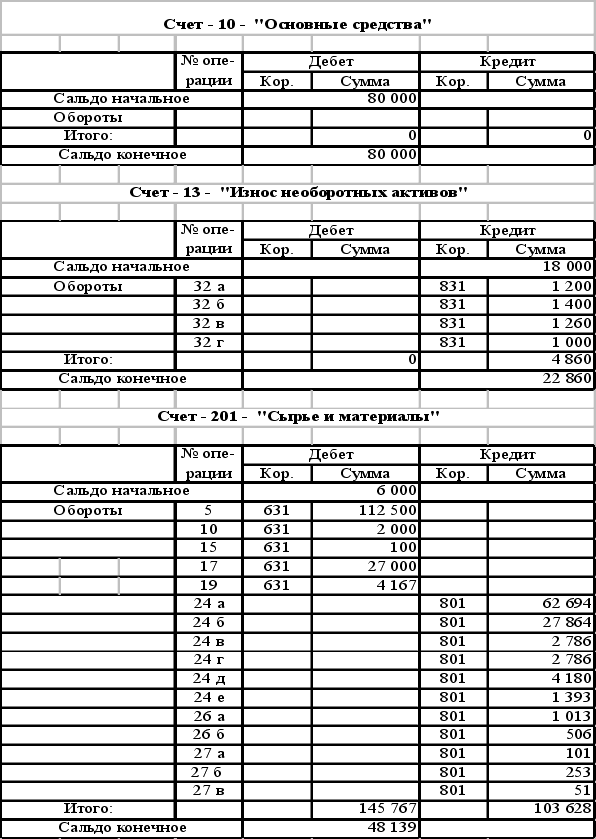
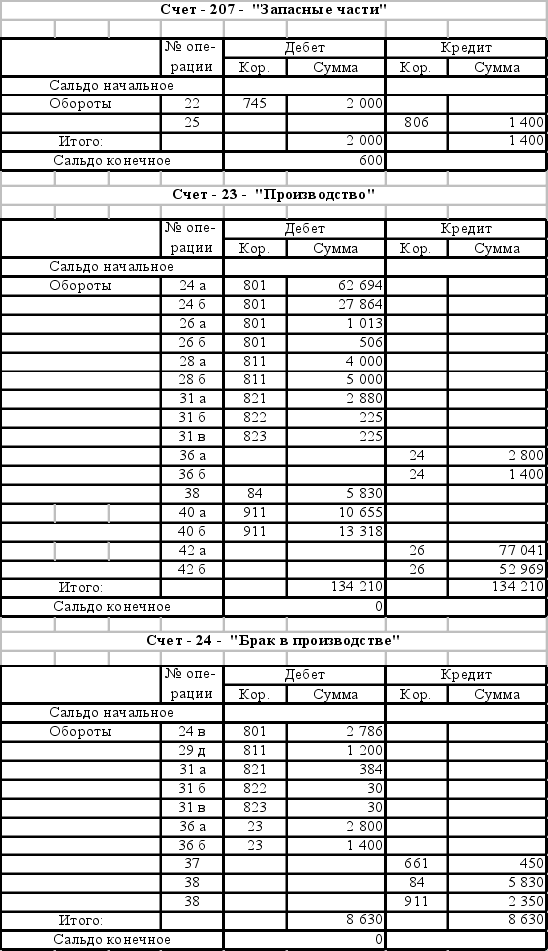
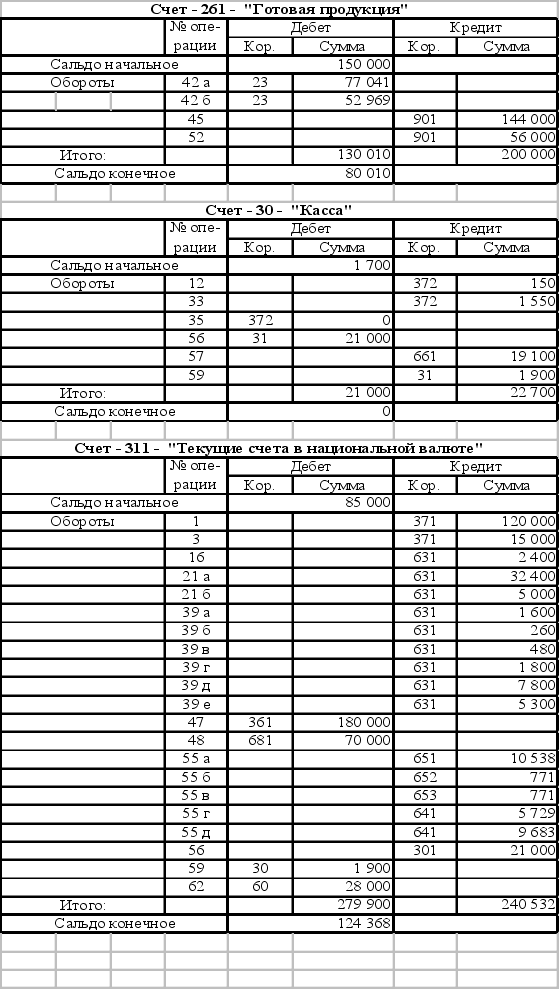
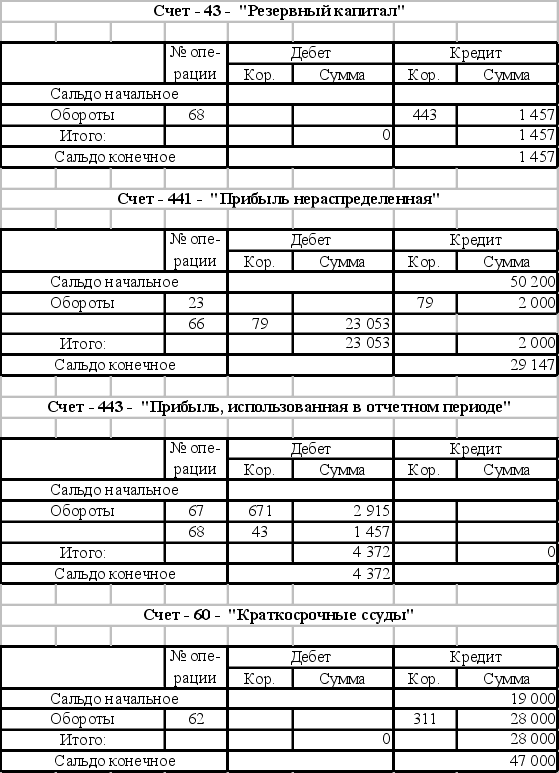
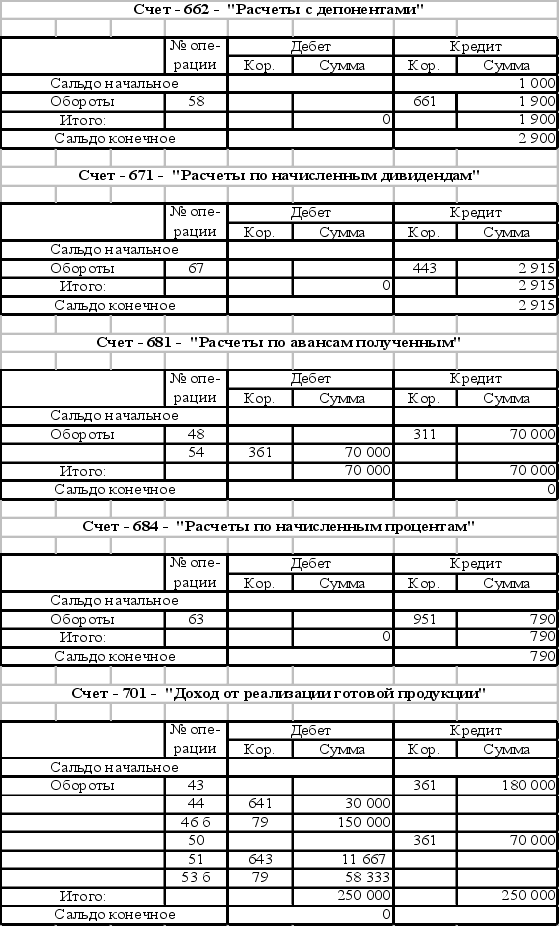
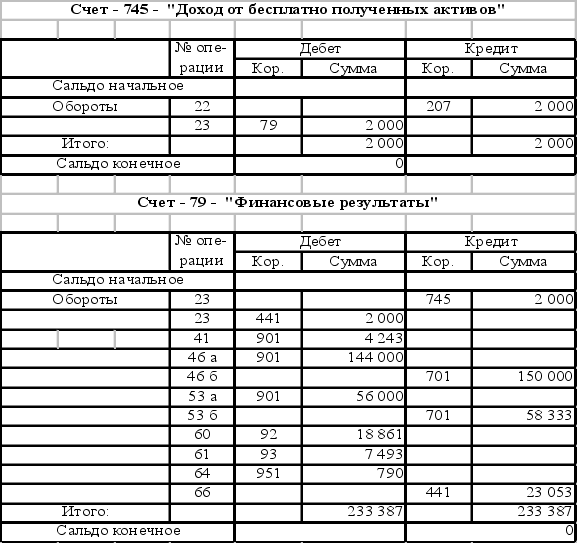
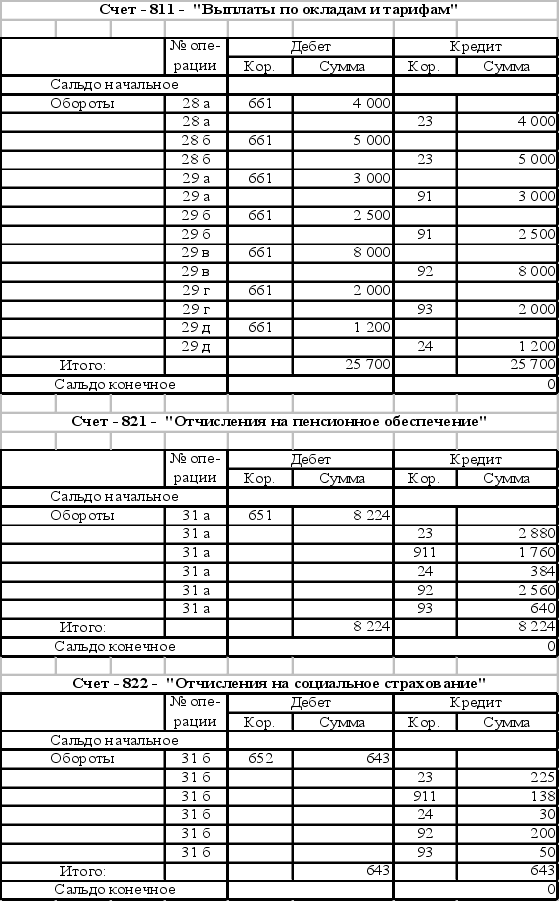
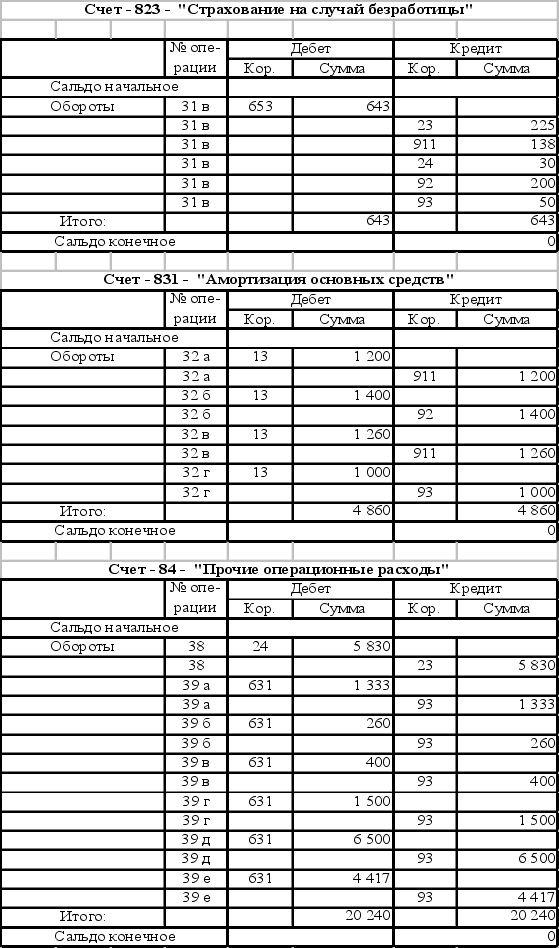
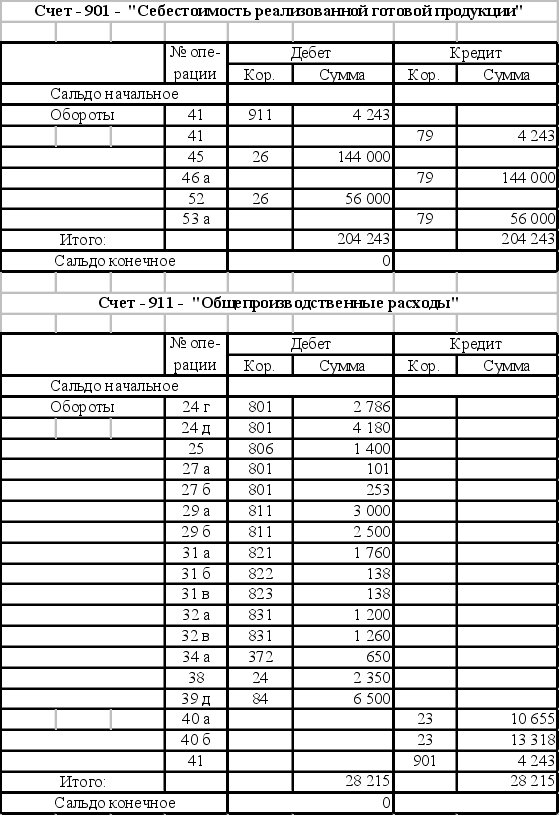
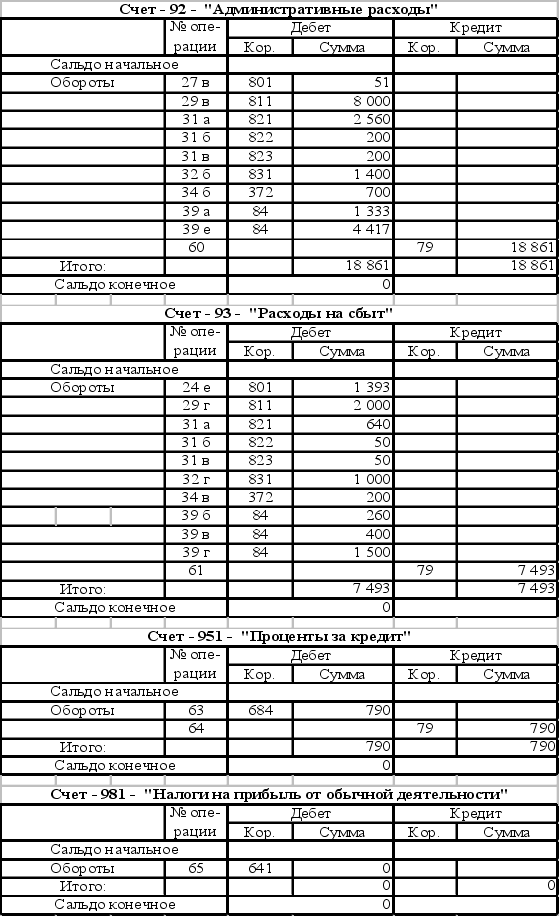 3.5
Аналитические
счета к счету
№ 23 “Производство"
3.6 Определение средневзвешенной стоимости материалов
3.7 Расчетно-платежная ведомость
| № | ФИО | Начис-ленная з/п | Удержано | Итого удержано | К выплате | ||||
| Подоходный налог | Пенсион-ный фонд | Фонд занятости | Социальное страхование | Брак | |||||
| 1 | А | 1300 | 273,55 | 26 | 6,5 | 6,5 | 25 | 337,55 | 962,45 |
| 2 | Б | 900 | 165,55 | 18 | 4,5 | 4,5 | 25 | 217,55 | 682,45 |
| 3 | В | 700 | 125,55 | 14 | 3,5 | 3,5 | 75 | 221,55 | 478,45 |
| 4 | Г | 1200 | 243,55 | 24 | 6 | 6 | 279,55 | 920,45 | |
| 5 | Д | 900 | 165,55 | 18 | 4,5 | 4,5 | 50 | 242,55 | 657,45 |
| 6 | Е | 2100 | 553,55 | 42 | 10,5 | 10,5 | 100 | 716,55 | 1383,45 |
| 7 | Ж | 700 | 125,55 | 14 | 3,5 | 3,5 | 146,55 | 553,45 | |
| 8 | З | 1200 | 243,55 | 24 | 6 | 6 | 50 | 329,55 | 870,45 |
| 9 | И | 2000 | 513,55 | 40 | 10 | 10 | 573,55 | 1426,45 | |
| 10 | К | 1000 | 185,55 | 20 | 5 | 5 | 215,55 | 784,45 | |
| 11 | Л | 900 | 165,55 | 18 | 4,5 | 4,5 | 80 | 272,55 | 627,45 |
| 12 | М | 700 | 125,55 | 14 | 3,5 | 3,5 | 146,55 | 553,45 | |
| 13 | Н | 900 | 165,55 | 18 | 4,5 | 4,5 | 192,55 | 707,45 | |
| 14 | О | 1900 | 473,55 | 38 | 9,5 | 9,5 | 45 | 575,55 | 1324,45 |
| 15 | П | 1950 | 493,55 | 39 | 9,75 | 9,75 | 552,05 | 1397,95 | |
| 16 | Р | 2350 | 653,55 | 47 | 11,75 | 11,75 | 724,05 | 1625,95 | |
| 17 | С | 1800 | 433,55 | 36 | 9 | 9 | 487,55 | 1312,45 | |
| 18 | Т | 900 | 165,55 | 18 | 4,5 | 4,5 | 192,55 | 707,45 | |
| 19 | У | 1100 | 213,55 | 22 | 5,5 | 5,5 | 246,55 | 853,45 | |
| 20 | Ф | 1200 | 243,55 | 24 | 6 | 6 | 279,55 | 920,45 | |
| Итого | 25700 | 5729,00 | 514,00 | 128,50 | 128,50 | 450,00 | 6950,00 | 18750,00 | |
Отчисления по подоходному налогу:
До 17 грн.: не облагается;
17…85 грн.: 10% от суммы, превышающей 17 грн.;
86-170 грн.: 6,8 грн. +15% от суммы, превышающей 85 грн.;
171-1020 грн.: 19,55 грн. +20% от суммы, превышающей 170 грн.;
1021-1700 грн.: 189,55 грн. +30% от суммы, превышающей 1021 грн.;
Свыше 1701 грн.: 393,55 грн. +40% от суммы, превышающей 1700 грн.;
Отчисления в пенсионый фонд: 2% от начисленной з/п.
Отчисления на страхование от безработицы: 0,5% от начисленной з/п.
Отчисления на социальное страхование: 0,5% от начисленной з/п.
 3.8 Начисления
на фонд заработной
платы
3.9 Определение убытков от брака
 3.10
Распределение
общепроизводственных
расходов по
видам продукции
3.11 Оборотная ведомость
| № счета | Наименование | Входящее сальдо | Обороты | Исходящее сальдо | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 10 | Основные средства | 80 000 | 80 000 | ||||
| 131 | Износ необоротных активов | 18 000 | 4 860 | 22 860 | |||
| 201 | Сырье и материалы | 6 000 | 145 767 | 103 628 | 48 139 | ||
| 207 | Запасные части | 2 000 | 1 400 | 600 | |||
| 23 | Производство | 134 210 | 134 210 | 0 | 0 | ||
| 24 | Брак в производстве | 8 630 | 8 630 | 0 | 0 | ||
| 26 | Готовая продукция | 150 000 | 130 010 | 200 000 | 80 010 | ||
| 30 | Касса | 1 700 | 21 000 | 22 700 | 0 | ||
| 311 | Счета в банках | 85 000 | 279 900 | 240 532 | 124 368 | ||
| 361 | Расчеты с покупателями и заказчиками | 2 000 | 250 000 | 250 000 | 2 000 | ||
| 371 | Расчеты с разными дебиторами | 135 000 | 135 000 | 0 | 0 | ||
| 372 | Расчеты с подотчетными лицами | 300 | 1 700 | 1 670 | 330 | ||
| 40 | Уставный капитал | 204 100 | 204 100 | ||||
| 43 | Резервный капитал | 1 457 | 1 457 | ||||
| 441 | Прибыль нераспределенная | 50 200 | 23 053 | 2 000 | 29 147 | ||
| 443 | Прибыль, использованная в отчетном периоде | 4 372 | 4 372 | ||||
| 60 | Краткосрочные ссуды | 19 000 | 28 000 | 47 000 | |||
| 631 | Расчеты с поставщиками и подрядчиками | 10 700 | 192 160 | 192 160 | 10 700 | ||
| 641 | Расчеты по налогам | 1 200 | 47 396 | 47 396 | 1 200 | ||
| 643 | Налоговые обязательства | 11 667 | 11 667 | 0 | 0 | ||
| 644 | Налоговый кредит | 22 500 | 22 500 | 0 | 0 | ||
| 651 | Расчеты по пенсионному обеспечению | 1 800 | 10 538 | 8 738 | 0 | ||
| 652 | Расчеты по социальному страхованию | 771 | 771 | 0 | 0 | ||
| 653 | Расчеты по страхованию на случай безработицы | 771 | 771 | 0 | 0 | ||
| 661 | Расчеты по заработной плате | 19 000 | 27 950 | 25 700 | 16 750 | ||
| 662 | Расчеты с депонентами | 1 000 | 1 900 | 2 900 | |||
| 671 | Расчеты по начисленным дивидендам | 2 915 | 2 915 | ||||
| 681 | Расчеты по авансам полученным | 70 000 | 70 000 | 0 | 0 | ||
| 684 | Расчеты по начисленным процентам | 790 | 790 | ||||
| 701 | Доход от реализации готовой продукции | 250 000 | 250 000 | 0 | 0 | ||
| 745 | Доход от безвозмездно полученным активам | 2 000 | 2 000 | 0 | 0 | ||
| 79 | Финансовые результаты | 233 387 | 233 387 | 0 | 0 | ||
| 801 | Расходы сырья и материалов | 103 628 | 103 628 | 0 | 0 | ||
| 806 | Расходы запасных частей | 1 400 | 1 400 | 0 | 0 | ||
| 811 | Выплаты по окладам и тарифам | 25 700 | 25 700 | 0 | 0 | ||
| 821 | Отчисления на пенсионное обеспечение | 8 224 | 8 224 | 0 | 0 | ||
| 822 | Отчисления на социальное страхование | 643 | 643 | 0 | 0 | ||
| 823 | Страхование на случай безработицы | 643 | 643 | 0 | 0 | ||
| 831 | Амортизация основных средств | 4 860 | 4 860 | 0 | 0 | ||
| 84 | Прочие операционные расходы | 20 240 | 20 240 | 0 | 0 | ||
| 901 | Себестоимость реализованной готовой продукции | 204 243 | 204 243 | 0 | 0 | ||
| 91 | Общепроизводственные расходы | 28 215 | 28 215 | 0 | 0 | ||
| 92 | Административные расходы | 18 861 | 18 861 | 0 | 0 | ||
| 93 | Расходы на сбыт | 7 493 | 7 493 | 0 | 0 | ||
| 951 | Проценты за кредит | 790 | 790 | 0 | 0 | ||
| 981 | Налог на прибыль от обычной деятельности | 0 | 0 | ||||
| Итого: | 325 000 | 325 000 | 2 429 721 | 2 429 721 | 339 819 | 339 819 | |
3.12 Баланс предприятия (Форма №1)
| АКТИВ | код строки | на начало отчетного периода | на конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. Необоротные активы | |||
| Нематериальные активы: | |||
| остаточная стоимость | 010 | - | - |
| первоначальная стоимость | 011 | - | - |
| износ | 012 | - | - |
| Незавершенное строительство | 020 | - | - |
| Основные средства | |||
| остаточная стоимость | 030 | 62 000 | 57 140 |
| первоначальная стоимость | 031 | 80 000 | 80 000 |
| износ | 032 | (18 000) | (22 860) |
| Долгосрочные финансовые инвестиции | |||
| учитываемы по методу участия в капитале др. п/п | 040 | - | - |
| другие финансовые инвестиции | 045 | - | - |
| Долгосрочная дебиторская задолженность | 050 | - | - |
| Отсроченные налоговые активы | 060 | - | - |
| Другие необоротные активы | 070 | - | - |
| Всего по разделу I | 080 | 80 000 | 80 000 |
| II. Оборотные активы | |||
| Запасы: | |||
| производственные запасы | 100 | 6 000 | 48 739 |
| животные на выращивании и откорме | 110 | - | - |
| незавершенное производство | 120 | - | - |
| готовая продукция | 130 | 150 000 | 80 010 |
| товары | 140 | - | - |
| Векселя полученные | 150 | - | - |
| Дебиторская задолженность за товары, работы, услуги | |||
| чистая реализационная стоимость | 160 | 2 000 | 2 000 |
| первоначальная стоимость | 161 | - | - |
| резерв сомнительных долгов | 162 | - | - |
| Дебиторская задолженность по расчетам | |||
| с бюджетом | 170 | 0 | |
| по выданным авансам | 180 | - | - |
| по начисленным доходам | 190 | - | - |
| по внутренним расчетам | 200 | - | - |
| Другая текущая дебиторская задолженность | 210 | 300 | 330 |
| Текущие финансовые инвестиции | 220 | - | - |
| Денежные средства и их эквиваленты | |||
| в национальной валюте | 230 | 86 700 | 124 368 |
| в иностранной валюте | 240 | - | - |
| Другие оборотные активы | 250 | - | - |
| Всего по разделу II | 260 | 245 000 | 255 447 |
| III. Расходы будущих периодов | 270 | - | - |
| БАЛАНС | 280 | 325 000 | 335 447 |
| ПАССИВ | код строки | на начало отчетного периода | на конец отчетного периода |
| 1 | 2 | 3 | 4 |
| I. Собственный капитал | |||
| Уставный капитал | 300 | 204 100 | 204 100 |
| Паевой капитал | 310 | - | - |
| Дополнительный вложенный капитал | 320 | - | - |
| Другой дополнительный капитал | 330 | - | - |
| Резервный капитал | 340 | 0 | 1 457 |
| Нераспределенная прибыль (непокрытый убыток) | 350 | 50 200 | 24 775 |
| Неоплаченный капитал | 360 | - | - |
| Изъятый капитал | 370 | 18 000 | 22 860 |
| Всего по разделу I | 380 | 272 300 | 253 192 |
| II. Обеспечение последующих расходов и платежей | |||
| Обеспечение выплат персоналу | 400 | - | - |
| Другие обеспечения | 410 | - | - |
| Целевое финансирование | 420 | - | - |
| Всего по разделу II | 430 | 0 | 0 |
| III. Долгосрочные обязательства | |||
| Долгосрочные кредиты банков | 440 | - | - |
| Другие долгосрочные финансовые обязательства | 450 | - | - |
| Отсроченные налоговые обязательства | 460 | - | - |
| Другие долгосрочные обязательства | 470 | - | - |
| Всего по разделу III | 480 | 0 | 0 |
| IV. Текущие обязательства | |||
| Краткосрочные кредиты банков | 500 | 19 000 | 47 000 |
| Текущая задолженность по долгосрочным обязательствам | 510 | - | - |
| Векселя выданные | 520 | - | - |
| Кредиторская задолженность за товары, работы, услуги | 530 | 10 700 | 10 700 |
| Текущие обязательства по расчетам | |||
| по полученным авансам | 540 | 790 | |
| с бюджетом | 550 | 1 200 | 1 200 |
| по внебюджетным платежам | 560 | - | - |
| по страхованию | 570 | 1 800 | 0 |
| по оплате труда | 580 | 20 000 | 19 650 |
| с участниками | 590 | 2 915 | |
| по внутренним расчетам | 600 | - | - |
| Другие текущие обязательства | 610 | - | - |
| Всего по разделу IV | 620 | 52 700 | 82 255 |
| V. Доходы будущих периодов | 630 | - | - |
| БАЛАНС | 640 | 325 000 | 335 447 |
3.13 Отчет о финансовых результатах (Форма №2)
| I. Финансовые результаты | |||
| Статья | код строки | за отчетный период | за предыдущий период |
| 1 | 2 | 3 | 4 |
| Доход (выручка) от реализации продукции | 010 | 250 000 | |
| Налог на добавленную стоимость | 015 | (41 667) | |
| Акцизный сбор | 020 | - | |
| 025 | - | ||
| Прочие вычеты из дохода | 030 | - | |
| Чистый доход (выручка) от реализации продукции | 035 | 208 333 | |
| Себестоимость реализованной продукции | 040 | (204 243) | |
| Валовые: | |||
| прибыль | 050 | 4 091 | |
| убыток | 055 | ||
| Прочие операционные доходы | 060 | - | |
| Административные затраты | 070 | (18 861) | |
| Затраты на сбыт | 080 | (7 493) | |
| Прочие операционные затраты | 090 | - | |
| Финансовые результаты от операционной деятельности: | |||
| прибыль | 100 | ||
| убыток | 105 | (22 263) | |
| Доход от участия в капитале | 110 | - | |
| Другие финансовые доходы | 120 | - | |
| Прочие доходы | 130 | 2 000 | |
| Финансовые затраты | 140 | (790) | |
| Потери от участия в капитале | 150 | - | |
| Прочие затраты | 160 | - | |
| Фин. результаты от обычной деятельн. до налогообложения: | |||
| прибыль | 170 | ||
| убыток | 175 | (21 053) | |
| Налог на прибыль от обычной деятельности | 180 | 0 | |
| Финансовые результаты от обычной деятельности: | |||
| прибыль | 190 | ||
| убыток | 195 | (21 053) | |
| Чрезвычайные: | |||
| прибыль | 200 | - | |
| убыток | 205 | - | |
| Налоги с чрезвычайной прибыли | 210 | - | |
| Чистые: | |||
| прибыль | 220 | 50 200 | |
| убыток | 225 | (21 053) | |
| II. Элементы операционных затрат | |||
| Наименование показателя | код строки | за отчетный период | за предыдущий период |
| 1 | 2 | 3 | 4 |
| Материальные затраты | 230 | 105 028 | |
| Расходы на оплату труда | 240 | 25 700 | |
| Отчисления на социальные мероприятия | 250 | 9 509 | |
| Амортизация | 260 | 4 860 | |
| Прочие операционные затраты | 270 | 20 240 | |
| Всего | 280 | 165 337 | |
| III. Расчет показателей прибыльности акций | |||
| Наименование статьи | код строки | за отчетный период | за предыдущий период |
| 1 | 2 | 3 | 4 |
| Среднегодовое количество простых акций | 300 | - | |
| Скорректированное среднегодовое количество простых акций | 310 | - | |
| Чистая прибыль, приходящаяся на одну простую акцию | 320 | - | |
| Скорректированная чистая прибыль на одну простую акцию | 330 | - | |
| Дивиденды на одну простую акцию | 340 | - | |
3.14 Отчет о движении денежных средств (Форма №3)
| Статья | код строки | за отчетный период | |
| поступление | расход | ||
| 1 | 2 | 3 | 4 |
| I. Движение средств в результате операционной деятельности | |||
| Прибыль (убыток) от обычной деятельности до налогообложения | 010 | - | 22 263 |
| Корректирование на: | - | - | |
| - амортизацию необоротных активов | 020 | 4 860 | х |
| - увеличение (уменьшение) обеспечения | 030 | - | - |
| - убыток (прибыль) от нереализованных курсовых разниц | 040 | - | - |
| - убыток (прибыль) от неоперационной деятельности | 050 | 2 000 | |
| Расходы на уплату процентов | 060 | 790 | х |
| Прибыль (убыток) от опер. деятельности до изменения в об. активах | 070 | 16 193 | |
| Уменьшение (увеличение): | |||
| - оборотных активов | 080 | 27 221 | 0 |
| - расходов будущих периодов | 090 | - | - |
| Увеличение (уменьшение): | |||
| - текущих обязательств | 100 | 29 555 | 0 |
| - доходов будущих периодов | 110 | - | - |
| Денежные средства от операционной деятельности | 120 | 0 | 40 582 |
| Уплаченные: | |||
| - проценты | 130 | х | 0 |
| - налоги на прибыль | 140 | х | 0 |
| Чистое движение средств до чрезвычайных событий | 150 | 40 582 | |
| Чистое движение средств от чрезвычайных событий | 160 | - | - |
| Чистое движение средств от операционной деятельности | 170 | 40 582 | |
| Статья | код строки | за отчетный период | |
| поступление | расход | ||
| II. Движение средств в результате инвестиционной деятельности | |||
| Реализация: | |||
| - финансовых инвестиций | 180 | - | х |
| - необоротных активов | 190 | - | х |
| - имущественных комплексов | 200 | - | |
| Полученные: | |||
| - проценты | 210 | - | х |
| - дивиденды | 220 | - | х |
| Другие поступления | 230 | - | х |
| Приобретение: | |||
| - финансовых инвестиций | 240 | х | - |
| - необоротных активов | 250 | х | - |
| - имущественных комплексов | 260 | х | - |
| Другие платежи | 270 | х | - |
| Чистое движение средств до чрезвычайных событий | 280 | - | - |
| Чистое движение средств от чрезвычайных событий | 290 | - | - |
| Чистое движение средств от инвестиционной деятельности | 300 | - | - |
| III. Движение средств в результате финансовой деятельности | |||
| Поступление собственного капитала | 310 | - | х |
| Полученные займы | 320 | - | х |
| Другие поступления | 330 | - | х |
| Погашение займов | 340 | х | - |
| Уплаченные дивиденды | 350 | х | 2 915 |
| Другие платежи | 360 | х | - |
| Чистое движение средств до чрезвычайных событий | 370 | - | - |
| Чистое движение средств от чрезвычайных событий | 380 | - | - |
| Чистое движение средств от финансовой деятельности | 390 | - | - |
| Чистое движение средств за отчетный период | 400 | 37 668 | |
| Остаток средств на начало года | 410 | 86 700 | х |
| Влияние изменения валютных курсов на остаток средств | 420 | ||
| Остаток средств на конец года | 430 | 124 368 | х |
Заключение
Анализ практической части данной курсовой работы позволяет сделать ряд заключений по поводу работы рассматриваемого предприятия в текущем месяце:
Месячный оборот по счетам составил 2 429 721 грн.;
Балансовая стоимость активов за месяц возросла на 10 447 грн., главным образом за счет роста денежных средств на банковских счетах и роста производственных запасов;
Предприятием была выпущена продукция на сумму 208 333 грн. (без НДС);
Убыток по итогам месяца составил 21 053 грн., который был покрыт за счет остатка на 441 счете, т.е. прибыли, полученной в предыдущие месяцы квартала. Наибольшее влияние на эту сумму оказала значительная себестоимость выпускаемой продукции (204 000 грн.), высокие административные расходы (18 861 грн) и расходы на сбыт (7 493 грн.);
По итогам месяца увеличилось количество производственных запасов (с 6 000 грн. до 48 739 грн., т.е. на 42 739 грн.), но сократилось количество готовой продукции (со 150 000 грн. до 80 010 грн., т.е. на 69 990 грн.);
Возросли текущие обязательства предприятия с 52 700 грн. до 82 555 грн, или на 29 855 грн., главным образом за счет краткосрочного банковского кредита (28 000 грн);
По итогам квартала были выплачены дивиденды в размере 10% или 2 915 грн).
Т.о., работу анализируемого предприятия по итогам месяца нельзя назвать удовлетворительной.
Список использованных источников
С.Ф. Голов, В.М. Костюченко. Бухгалтерський облiк за мiжнародними стандартами: приклади та коментарi. Практичний посiбник. - К.: Лiбра, 2005. - 840с.
Грабова Н.Н., Добровский В.Н. Бухгалтерский учет в производственных и торговых предприятиях, 2000: Учеб. пособие для студентов вузов/Под ред. Н.В. Кужельного. - К.: А.С.К., 2005. - 624с.
Стандарты бухгалтерского учета в Украине // Все о бухгалтерском учете. - 2005. - №37 (583).
Порядок составления финансовой отчетности: постатейно // Все о бухгалтерском учете. - 2006. - №9 (676).
Н.М. Ткаченко. Бухгалтерський фiнансовий облiк на пiдприємствах України. - К.: А.С.К., 2006.
Г.О. Паршин Бухгалтерський облік: основи теорії та практики. К.: “Знання", 2000.
М.С. Пушкар Національні стандарти бухгалтерського обліку України. Тернопіль: “Лілея", 2000.
Сопко В.В., Завгородній В.П. Організація бухгалтерського обліку, контролю та аналізу. К.: КНЕУ, 2000.
Мус Т., Ханш манн Р. Бухгалтерский учет. Основы - задания - решения. К.: КНЕУ, 2000.
Мэтьюс М.Р. Теория бухгалтерского учета: Учебник. М.: ЮНИТИ, 1999.