Практика на торговом предприятии
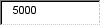
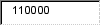
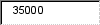
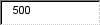
I. Анализ финансового положения организации
1. Структура имущества организации и источников его формирования
|
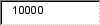
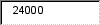
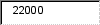
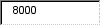
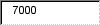
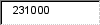
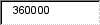
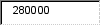
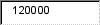
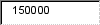
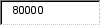
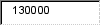
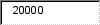
Показатель Значение показателя Изменение на начало руб. в % к валюте баланса на конец руб. в % к валюте баланса (гр.4-гр.2) руб. (гр.4 : гр.2)раз 1 2 3 4 5 6 7 Актив 1. Иммобилизованные средства 122000 52.8 161000 44.7 +39000 1.32 2. Текущие активы, всего 109000 47.2 199000 55.3 +90000 1.83 в
том числе: 24000 10.4 90000 25.0 +66000 3.75 в том числе: -производственные запасы; 15000 6.5 60000 16.7 +45000 4.00 - готовая продукция (товары). 9000 3.9 30000 8.3 +21000 3.33 затраты в незавершенном производстве (издержках обращения) и расходах будущих периодов; 6000 2.6 20000 5.6 +14000 3.33 НДС по приобретенным ценностям 2000 0.9 8000 2.2 +6000 4.00 3. Ликвидные активы, всего 77000 33.3 81000 22.5 +4000 1.05 из
них: 32000 13.9 41000 11.4 +9000 1.28 - дебиторская задолженность (срок платежа по которой не более года); 45000 19.5 30000 8.3 -15000 0.67 - товары отгруженные. 0 0 10000 2.8 +10000 Пассив 1. Собственный капитал 129000 55.8 236000 65.6 +107000 1.83 2. Заемный капитал, всего 0 0 0 0 0 из
них: 0 0 0 0 0 в
том числе: 0 0 0 0 0 - краткосрочные кредиты и займы, всего 0 0 0 0 0 в
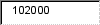
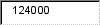
том числе: 0 0 0 0 0 3. Привлеченный капитал 102000 44.2 124000 34.4 +22000 1.22 Валюта баланса 231000 100.0 360000 100.0 +129000 1.56 |
2. Расчет чистых активов организации
|
Показатель Значение показателя Изменение на начало руб. в % к валюте баланса на конец руб. в % к валюте баланса (гр.4-гр.2) руб. (гр.4 : гр.2)раз 1 2 3 4 5 6 7 Чистые активы 129000 55.8 236000 65.6 +107000 1.83 Уставный капитал 100000 43.3 100000 27.8 0 1.00 Превышение чистых активов над уставным капиталом 29000 12.6 136000 58.9 +107000 4.69 |
3. Определение
неудовлетворительной
структуры
баланса организации,
по методике
Федерального
управления
по делам о
несостоятельности
(банкротстве)
(утв. распоряжением
от 12 августа
1994 г. N 31-р)
|
Показатель Значение показателя на конец отчетного периода Нормативное значение Соответствие фактического значения нормативному Коэффициент текущей ликвидности 1.6 не менее 2 Не соответствует Коэффициент обеспеченности собственными средствами 0.38 не менее 0,1 Cоответствует Поскольку рассчитанные выше коэффициенты одновременно не приняли нормативное значение, рассчитывается коэффициент восстановления (утраты) платежеспособности: Коэффициент восстановления (утраты) платежеспособности 1.3 не менее 1 Значение коэффициента показывает на наличие у организации реальной возможности восстановить свою платежеспособность. |
4. Анализ финансовой устойчивости организации
4.1. Анализ финансовой устойчивости по величине излишка (недостатка) собственных оборотных средств:
|
Показатель собственных оборотных средств (СОС) Значение показателя на конец отчетного периода в руб. Излишек (недостаток) СОС ( = СОС минус запасы и затраты) СОС1 (рассчитан без учета долгосрочных и краткосрочных пассивов) 75000 -45000 СОС2 (рассчитан с учетом долгосрочных пассивов) 75000 -45000 СОС3 (рассчитан с учетом и долгосрочных, и краткосрочных пассивов) 199000 79000 |
Поскольку из трех показателей собственных оборотных средств положительное значение имеет только рассчитанных по последнему варианту (СОС3), финансовое положение организации можно характеризовать как неустойчивое.
4.2. Анализ прочих показателей финансовой устойчивости организации:
|
Показатель Значение показателя Описание показателя и его нормативное значение на начало отчетного периода на конец отчетного периода 1. Коэф-т автономии 0.56 0.66 Отношение
собственного
капитала к
общей сумме
капитала. 2. Коэф-т отношения заемных и собственных средств 0.79 0.53 Отношение заемного капитала к собственному. Оптимальное значение: 1. 3. Коэф-т покрытия инвестиций 0.56 0.66 Отношение
собственного
капитала и
долгосрочных
обязательств
к общей сумме
капитала. 4. Коэф-т маневренности собственного капитала 0.05 0.32 Отношение собственных оборотных средств к источником собственных и долгосрочных заемных средств. 5. Коэф-т мобильности оборотных средств 0.47 0.55 Отношение оборотных средств к стоимости всего имущества. 6. Коэф-т обеспеченности материальных запасов 0.23 0.68 Отношение
собственных
оборотных
средств к величине
материально-производственных
запасов. 7. Коэф-т обеспеченности текущих активов 0.06 0.38 Отношение
собственных
оборотных
средств к текущим
активам. 8. Коэф-т краткосрочной задолженности 1.00 1.00 Отношение краткосрочной задолженности к сумме общей задолженности. |
Коэффициент автономии (1) организации на конец квартала составил 0.66 . Данный коэффициент характеризует степень независимости организации от заемного капитала. Полученное здесь значение полностью соответствует норме.
Значение коэффициента заемных средств (2), показывающий соотношение заемного и собственного капитала, по экономическому смыслу полностью соответствует коэффициенту автономии (1) и показывает, что в данном случае величина собственного капитала превышает величину заемного.
Значение коэффициента покрытия инвестиций равно 0.66 , что соответствует критическому значению.
Коэффициент маневренности собственного капитала (4) показывает, какая часть собственных средств организации находится в мобильной форме, позволяющий относительно свободно маневрировать этими средствами. Считается, что хорошая финансовая устойчивость организации характеризуется значением 0,5-0,6. В данном случае значение показателя составляет 0.32 .
Судя по коэффициенту мобильности оборотных средства (5) доля оборотных средств во всем имуществе организации поставляет 55 %.
Краткосрочная задолженность в общей сумме обязательств организации составляет на конец года 100 % , причем пропорция не изменилась с начала года.
5. Анализ ликвидности
5. 1. Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения:
|
Активы по степени ликвидности На конец отч. периода , руб. Прирост с нач. года, % Норм. соотно-шение Пассивы по сроку погашения На конец отч. периода, руб. Прирост нач. года, % А1. Высоколиквидные активы (ден. ср-ва + краткосрочные фин. вложения) 41000 +28.1 >= П1. Наиболее срочные обязательства (привлеченные средства) (текущ. кред. задолж.) 124000 +21.6 А2. Быстрореализуемые активы (краткосрочная деб. задолженность) 30000 -33.3 >= П2. Среднесрочные обязательства (краткосроч. кредиты и займы) 0 А3. Медленнореализуемые активы (долгосроч. деб. задол. + прочие оборот. активы – РБП – НДС к зачету) 120000 +313.8 >= П3. Долгосрочные обязательства 0 А4. Труднореализуемые активы (внеоборотные активы) 161000 +32.0 <= П4. Постоянные пассивы (собственный капитал– РБП – НДС к зачету) 228000 +81.0 |
5.2. Расчет коэффициентов ликвидности:
|
Показатель ликвидности Значения показателя в руб. Расчет, рекомендованное значение на начало отч. периода на конец отч. периода 1. Коэф-т текущей (общей) ликвидности 1.07 1.60 Отношение
текущих активов
к краткосрочным
обязательствам
(П1+П2). 2. Коэф-т быстрой (промежуточной) ликвидности 0.75 0.57 Отношение
ликвидных
активов к
краткосрочным
обязательствам
(П1+П2). 3. Коэф-т абсолютной ликвидности 0.31 0.33 Отношение
высоколиквидных
активов к
краткосрочным
обязательствам
(П1+П2). |
Даже при поступлении денег по дебиторской задолженности организация не сможет полностью рассчитаться с кредиторами по краткосрочным обязательствам (только на 57 %).
II. Анализ эффективности деятельности организации
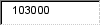
По данным отчета о прибылях и убытках организации прибыль в отчетном квартале составила 103000 руб.
Это на 312.0 % больше, чем на начало года.
1. Анализ рентабельности
|
Показатель рентабельности Значения показателя, коп. Изменение, за отч. период На начало периода Величина прибыли на каждый рубль, вложенный в производство и реализацию продукции (работ, услуг), коп. 65 41 +24 Величина прибыли в каждом рубле выручки от реализации продукции (работ, услуг), коп. 39 29 +10 Величина чистой прибыли на рубль всех расходов организации, коп. 47 24 +23 |
|
Показатель рентабельности Значение показателя в руб. за отч. период Расчет показателя Рентабельность производственных фондов 1.01 Отношение прибыли от продаж к среднегодовой стоимости ОС и МПЗ Рентабельность активов 0.35 Отношение чистой прибыли к среднегодовой стоимости активов Рентабельность собственного капитала 0.56 Отношение чистой прибыли к среднегодовой величине собственного капитала |
Поскольку за отчетный период получена прибыль от продаж и прибыль от прочих операций, все коэффициенты рентабельности имеют положительное значение. На сколько успешны результаты деятельности организации сказать лишь сравнив полученные данные с аналогичными для других организаций отрасли. Однако сам факт безубыточной работы уже положительно характеризует состояние дел в организации.
2. Расчет показателей оборачиваемости
|
Показатель оборачиваемости Значения показателя в отч. периоде, коэф-т Продолжительность оборота в отч. периоде в днях Оборачиваемость
активов 0.9 95 Оборачиваемость
собственного
капитала 1.53 59 Оборачиваемость
дебиторской
задолженности 7.5 12 Оборачиваемость
задолженности
за реализованную
продукцию
(работы, услуги) 7.5 12 |
Показатели оборачиваемости рассчитываются как отношение выручки от продажи к величине различных активов и обязательств. Поскольку для расчета используется среднее за отчетный период значение активов и обязательств, на основании одной формы №1 нельзя получить эти значения за прошлый период. Поэтому полученные здесь значения показателей оборачиваемости следует сравнить с аналогичными данными из предыдущего аналитического отчета.
III. Прогноз банкротства
Для оценки степени близости предприятия к банкротству рассчитывается показатель Z-счет Альтмана на конец отчетного периода:
Z-счет = 1,2К1 + 1,4К2 + 3,3К3 + 0,6К4 + К5 , где
|
Коэф-т Расчет Значение Множитель Произведение (3 х 4) 1 2 3 4 5 К1 Отношение оборотного капитала к величине всех активов 0.55 1,2 0.66 К2 Отношение нераспределенной прибыли и фондов спец. назначения к величине всех активов 0.36 1,4 0.50 К3 Отношение фин. результата от продаж к величине всех активов 0.31 3,3 1.01 К4 Отношение уставного капитала к заемному капиталу 0.81 0,6 0.48 К5 Отношение выручки от продаж к величине всех активов 0.78 1 0.78 Z-счет Альтмана: 3.43 |
Степень вероятности банкротства по критерию Z-счета:
|
Значение Z-счета Вероятность банкротства 1,8 и менее очень высокая 1,81 — 2,7 высокая 2,71 — 2,9 существует возможность 3,0 и выше очень низкая |
Расчет коэффициента Z-счет Альтмана показывает, что в ближайшее время банкротство организации не грозит.
Задание 11. Особенности упрощенной системы налогообложения, учета и отчетности для субъектов малого предпринимательства
30 день.
Упрощенная система налогообложения является специальным налоговым режимом, предусмотренным для субъектов малого предпринимательства. Применение упрощенной системы налогообложение регламентируется следующими нормативными документами:
Налоговый кодекс РФ (часть I);
Федеральный закон от 29.12.1995 г. № 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства";
Приказ Минфина РФ от 22 февраля 1996 г. № 18 "О форме книги учета доходов и расходов и порядке отражения в ней хозяйственных операций субъектами малого предпринимательства, применяющими упрощенную систему налогообложения, учета и отчетности".
Субъекты упрощенной системы налогообложения.
Федеральным законом от 29 декабря 1995 года № 222-ФЗ "Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства" предприятиям, которые в соответствие с законом "О поддержке малого предпринимательства" являются субъектами малого предпринимательства, предоставлено право перейти на упрощенную систему налогообложения.
Субъекты малого предпринимательства имеют право перейти на упрощенную систему налогообложения, учета и отчетности если выполняются одновременно два условия:
в течение года, предшествующего кварталу, в котором произошла подача заявления на право применения упрощенной системы, совокупный размер валовой выручки данного налогоплательщика не превысил суммы 100 000 минимальных размеров оплаты труда (МРОТ). МРОТ принимается таким, каким он был на первый день квартала, в котором было подано заявление. На сегодняшний день МРОТ составляет 100 рублей, то есть размер валовой выручки не должен превышать 10 млн. рублей в год;
действие упрощенной системы налогообложения, учета и отчетности распространяется на предприятия и индивидуальных предпринимателей с предельной численностью работающих (включая работающих по договорам подряда и иным договорам гражданско-правового характера) до 15 человек независимо от вида осуществляемой ими деятельности. Предельная численность работающих для предприятий включает численность работников филиалов и подразделений.
Вновь созданное предприятие, подавшее заявление на применение упрощенной системы, считаются субъектами упрощенной системы налогообложения с того квартала, в котором они были зарегистрированы.
Не распространяется действие упрощенной системы на организации, занятые производством подакцизной продукции, организации, созданные на базе ликвидированных структурных подразделений действующих предприятий и хозяйствующие субъекты других категорий, для которых Минфином России установлен особый порядок ведения бухгалтерского учета и отчетности.
Объекты налогообложения.
Применение упрощенной системы налогообложения, учета и отчетности предприятиями, подпадающими под действие указанного выше Федерального закона, предусматривает замену уплаты совокупности установленных законодательством Российской Федерации:
федеральных налогов (НДС, налог на операции с ценными бумагами, отчисления на воспроизводство минерально - сырьевой базы, налог на прибыль организаций, налог на пользователей автодорог);
региональных налогов (налог на имущество организаций, дорожный налог; налог с продаж и др.);
местных налогов и сборов (налог на рекламу, земельный налог и др.) уплатой единого налога, исчисляемого по результатам хозяйственной деятельности организаций за отчетный период.
В то же время для организаций, применяющих упрощенную систему налогообложения, учета и отчетности, сохраняется действующий порядок уплаты таможенных платежей, государственных пошлин, лицензионных сборов, единого социального налога.
Объектом обложения единым налогом организаций по упрощенной системе налогообложения, учета и отчетности устанавливается один из показателей:
совокупный доход, полученный за отчетный период;
валовая выручка, полученная за отчетный период.
Причем выбор объекта налогообложения осуществляется органом государственной власти субъекта Российской Федерации.
Валовая выручка исчисляется как сумма выручки, полученной от реализации товаров (работ, услуг), продажной цены имущества, реализованного за отчетный период, и внереализационного дохода.
Валовая выручка исчисляется по формуле:
ВВ = ВРП + ВРИ + ВД,
где ВВ - валовая выручка;
ВРП - выручка от реализации продукции (работ, услуг);
ВРИ - выручка от реализации имущества;
ВД - внереализационный доход.
Совокупный доход исчисляется как разница между валовой выручкой и суммой затрат на производство. Однако состав затрат, который используется при исчислении совокупного дохода, установленный п.2 ст.3 Закона "Об упрощенной системе налогообложения, учета и отчетности", существенно отличается от состава затрат, который применяется в отношении предприятий, работающих по общепринятой системе налогообложения.
Ставки единого налога.
Ставки единого налога по упрощенной системе налогообложения устанавливаются двумя законодательными актами, которые указаны выше: Федеральным законом "Об упрощенной системе налогообложения, бухучета и отчетности для субъектов малого предпринимательства" и Законом субъекта федерации "О порядке налогообложения субъектов малого предпринимательства, применяющих упрощенную систему".
В федеральный бюджет – в размере 10 % от совокупного дохода;
В бюджет субъектов федерации и местный бюджет – в суммарном размере не более 20 % от совокупного дохода.
Если объектом налогообложения является валовая выручка, то в федеральный бюджет подлежит внести 3,33 % от суммы валовой выручки, а в бюджет РФ и местный бюджет – 6,67 % от валовой выручки.
Расчет единого налога осуществляется ежеквартально нарастающим итогом с начала года. Следовательно, объект обложения определяется также нарастающим итогом с начала года.
Порядок применения упрощенной системы налогообложения.
Официальным документом, дающим право применения упрощенной системы налогообложения является патент, выдаваемый на один календарный год налоговыми органами по месту постановки организаций на налоговый учет.
Форма патента установлена Приказом Госналогслужбы России от 24 января 1996 г. N ВГ-3-02/5 и является единой на всей территории Российской Федерации.
Патент выдается налоговыми органами на основе письменного заявления, подаваемого не позднее, чем за один месяц до начала очередного квартала, при соблюдении следующих условий:
если общее число работников, занятых на предприятии, не превышает установленной предельной численности (не более 15 человек);
если предприятие не имеет просроченной задолженности по уплате налогов и иных обязательных платежей за предыдущий отчетный период;
если предприятием своевременно сданы необходимые расчеты по налогам и бухгалтерская отчетность за предыдущий отчетный период;
если совокупный размер валовой выручки соответствует установленному законодательством размеру (100 000 МРОТ)
если предприятие соответствует критериям, установленным для субъектов малого предпринимательства;
Решение о переходе организации на упрощенную систему налогообложения, учета и отчетности или мотивированный отказ от этого выносится налоговым органом в пятнадцатидневный срок со дня подачи заявления. По истечении срока действия патента по заявлению организации налоговый орган выдает патент на очередной (годичный) срок действия с регистрацией новой Книги учета доходов и расходов.
За отчетный период (квартал) по итогам хозяйственной деятельности организация представляет в налоговый орган в срок до 20-го числа месяца, следующего за отчетным периодом, расчет подлежащего уплате единого налога с зачетом оплаченной стоимости патента. При представлении в налоговый орган указанных документов организация предъявляет для проверки патент, Книгу учета доходов и расходов, кассовую книгу, а также платежные поручения об уплате единого налога за отчетный период (с отметкой банка об исполнении платежа). Таким образом, срок уплаты единого налога - не позднее 20 числа месяца, следующего за отчетным периодом.
Если в течение года валовая выручка субъекта малого предпринимательства превысит стотысячекратный минимальный размер оплаты труда, то он по-прежнему будет применять упрощенную систему налогообложения. И только при подаче заявления на право применения упрощенной системы на следующий год налоговые органы смогут отказать в выдаче нового патента, ссылаясь на данную норму закона.
При превышении предельной численности работающих налогоплательщики переходят на общепринятую систему налогообложения начиная с квартала, следующего за кварталом, в котором должен быть представлен отчет. Отчет предоставляется в срок до 20-го числа месяца, следующего за отчетным периодом.
Если превышение предельного уровня среднесписочной численности произошло в I квартале, то возврат на принятую ранее систему налогообложения осуществляется, начиная с III квартала. При этом последний отчет по упрощенной системе представляется за первое полугодие.
Соответственно если превышение предельного уровня численности было допущено за 9 месяцев и за год, то переход на общепринятую систему налогообложения должен быть осуществлен начиная с 1 января года, следующего за отчетным.
Приказом ГНС РФ от 24 января 1996 г. № ВГ-3-02/5 "Об утверждении форм документов, необходимых для применения упрощенной системы налогообложения, учета и отчетности субъектами малого предпринимательства", утверждены документы, необходимые для реализации вышеназванного Федерального закона, в частности:
Форма № 1. Заявление на выдачу патента;
Форма № 2. Решение о выдаче патента;
Форма № 3. Решение об отказе в выдаче патента;
Форма № 4. Патент на право применения упрощенной системы налогообложения, учета и отчетности субъектом малого предпринимательства;
Форма № 5. Дубликат патента на право применения упрощенной системы налогообложения, учета и отчетности субъектом малого предпринимательства;
Форма № 6. Заявление об отказе