Экономическая сущность оборотных активов как объектов бухгалтерского учета
КУРСОВАЯ РАБОТА
по дисциплине
Теория бухгалтерского учета
на тему
Экономическая сущность оборотных активов как объектов бухгалтерского учета
Новополоцк, 2008
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
ГЛАВА 1
1.1 Актуальность выбранной темы
1.2 Эволюция представлений в определении «оборотных активов»
1.3 Экономическая сущность оборотных активов
ГЛАВА 2
2.1 Условие практического задания
2.2 Решение практического задания
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
ВВЕДЕНИЕ
В условиях развития рыночной экономики, возрастающей конкуренции усложняются экономические процессы в народном хозяйстве и усиливается потребность в обосновании решений, касающихся текущей деятельности каждого хозяйствующего субъекта. К одним из важнейших из них относятся решения, связанные с формированием и использованием оборотных активов, являющихся основой нормального функционирования каждого отдельного субъекта. От решения этого вопроса зависит экономическое положение и состоятельность предприятий, их доходность, возможность укрепления и обновления материально-технической базы, обеспечение эффективного расширенного воспроизводства, достижение конкурентоспособности предприятий в новых рыночных условиях, увеличение доходов предприятий и решение обострившихся социально-экономических проблем. Наиболее краткое понятие оборотных активов характеризует их как часть имущества, выступающую в материальной и финансовой форме, постоянно находящуюся в хозяйственном обороте предприятие.
Объект исследования - оборотный активы.
Предмет исследования – экономическая сущность оборотных активов.
Цель курсовой работы состоит в изучении особенностей экономической сущности оборотных активов как объектов бухгалтерского учета.
Для достижения указанной цели ставились и решались следующие задачи:
рассмотреть эволюцию представлений в определении экономической категории «оборотные активы»;
провести сравнительный анализ определений понятия оборотных активов;
вывести новое определение понятия оборотных активов, путем обобщения существующих определений;
раскрыть экономическую сущность оборотных активов, а также особенности их кругооборота.
Методологической и теоретической основой курсовой работы явились научные труды классиков экономической теории, работы отечественных и зарубежных ученых, нормативные и правовые. В процессе исследования применялись методы научной абстракции, анализа и синтеза, дедукции и индукции.
ГЛАВА 1
1.1 АКТУАЛЬНОСТЬ ВЫБРАННОЙ ТЕМЫ
Производство является неотделимой частью общества, т.к. оно удовлетворяет возрастающие потребности людей. Но не одно предприятие не будет производить без отдачи своей работы. А именно предприятию необходим определенный финансовый результат производства – прибыль. Но основу любого производственного процесса составляет материальная и финансовая база, обеспечивающая непрерывность процесса производства и реализации. В обеспечении непрерывности и ритмичности процесса производства и обращения заключается основное экономическое назначение оборотных активов предприятия. Актуальность данной темы основывается на том, что выявление экономической сущности оборотных активов позволяет изучить их особенности и выработать на их основе план организации оборотных активов на предприятии, включающий определение потребности в оборотных средствах, их состава, структуры, источников формирования, а также регулирование и управление использованием оборотных средств. В свою очередь организация оборотных активов обуславливает ритмичность, слаженность и высокую результативность работы предприятия, его экономическое положение и состоятельность, доходность, возможность укрепления и обновления материально-технической базы, обеспечение эффективного расширенного воспроизводства, достижение конкурентоспособности в новых рыночных условиях, увеличение доходов и решение обострившихся социально-экономических проблем.
1.2 ЭВОЛЮЦИЯ ПРЕДСТАВЛЕНИЙ В ОПРЕДЕЛЕНИИ «ОБОРОТНЫХ АКТИВОВ»
С целью проведения сравнительного анализа предлагается изучить объект исследования с разных точек зрения. Чтобы определить экономическую сущность оборотных активов, необходимо разобраться в определении экономической категории «оборотные активы».
Таблица 1.2.1 – Эволюция представлений в определении экономической категории «оборотные активы»
| Автор | Определение понятия «оборотные активы» | «Вещ-ная» | Моне-тарная | Смешан-ная | |||||||||||
| трактовка капитала | |||||||||||||||
| 1 | 2 | 3 | 4 | 5 | |||||||||||
|
Ф.Кенэ (физиократы) |
Оборотный капитал по Кенэ – издержки, производимые ежегодно на земледельческие работы. [9]. Впервые обосновывается деление авансируемого капитала на части (основной и оборотный капитал), различающиеся по продолжительности оборота. Оборотный капитал представлен в качестве «ежегодных авансов», стоимость которых ежегодно возмещается целиком. Физиократы считали, что «ежегодные авансы» составляют часть производительного капитала, которым ошибочно считали только лишь капитал, вложенный в земледелие и создающий «чистый продукт». |
+ |
|||||||||||||
| Классическая буржуазная экономическая наука А.Смит | Вводит категорию оборотный капитал (деньги, жизненные средства (запасы), сырые материалы и частично обработанные (незавершенное производство, полуфабрикаты), готовые изделия (товары)), который относится не только к одной специальной форме капитала, к капиталу фермера, а вообще ко всякой форме производительного капитала. Рассматривал оборотный капитал как товарный, или торговый. «Это - капитал в форме, присущей процессу обращения, т.е. той смене форм, которая совершается при посредстве обмена (смена вещества и смена владельца), следовательно, это – товарный и денежный | + | |||||||||||||
| Д.Рикардо, Дж.Ст. Милль |
капитал в противоположность производительному капиталу, т.е. той форме капитала которая присуще процессу производства.» [9]. Экономическая сущность капитала заключалась в добавочной стоимости (прибыли) текущего оборота. Оборотный капитал отождествляли с затратами на покупку рабочей силы. |
+ | |||||||||||||
| К.Маркс |
Открыл оборотный капитал как часть производительного капитала, которая авансируется на покупку предметов труда и рабочей силы, т.е. выделяет его только на производственной стадии. Оборотный капитал - вещественные составные части капитала, которые целиком переносят свою стоимость, кроме переменного капитала, авансируемый на рабочую силу и создающий новую стоимость, на продукт в течение одной производственной фазы, не сохраняют своей потребительской формы и их приходится заменять новыми экземплярами для каждого нового процесса труда. Экономическая сущность проявляется в самом его движении – кругообороте. [11] |
+ | |||||||||||||
|
Концепция финансового менеджмента Дж.К. Ван. Хорн, Л.А. Бернстайн, Р.Н. Холт, Э.С. Хендриксен, Н.Р. Вейцман, Н.С. Лунский, Н.А.Блатов |
Эволюция представлений об оборотном капитале тесно связана с развитием взглядов А.Смита и К.Маркса, во многом ориентируясь на стадию производства и обращения. Но с развитием теории доходности капитала оборотный капитал – это капитал, находящийся на стадии обращения, а также часть производительного капитала, как правило, включая амортизацию. | + | |||||||||||||
| Конец ХХ века |
Термин «оборотный капитал» приобрел широкое распространение в английских странах. Под ним понимается часть имущества фирмы, которое часто используется в течение одного производственного периода. При широком использовании категории оборотный капитал, для отражения текущей (фрагментной) формы его нахождения |
+ | |||||||||||||
| обычно используется разновидность активов – оборотные активы. Оборотные активы структурируются по степени ликвидности – продолжительности периода кругооборота и перехода в денежную форму. | |||||||||||||||
| Современная западная экономическая теория | Не выделяет понятие оборотного капитала. На практике под оборотным капиталом понимаются общие текущие активы, включающие наряду с оборотным производительным капиталом и элементы капитала, обращения, товарный и денежный капитал. | + |
|||||||||||||
| Бухгалтерский баланс [10] | Оборотные активы – это имущество, способное превращаться в денежные средства в течение одного производственного цикла. | + |
|||||||||||||
| Н.В. Кожарская |
Оборотный капитал – оборотные средства минус краткосрочные обязательства (кредиторская задолженность к погашению в течение одного года) Оборотные активы – активы, которыми компания владеет непродолжительное время и которые, как ожидается, будут обращены в деньги в будущем. |
+ | |||||||||||||
| И.М. Лемешевский | Оборотный капитал – та часть капитала, которая израсходована на приобретение предметов труда и в течение одного кругооборота полностью возмещает свою стоимость. | + | |||||||||||||
| Энциклопедический словарь | Оборотный капитал – средства (фонды) предприятия (фирмы, компании), которые сравнительно легко трансформируются в наличные деньги. | + | |||||||||||||
| Н.А. Васильева, Т.А. Матеуш, М.П. Миронов | Оборотные средства – важнейший элемент производства, обеспечивающий его необходимыми финансовыми ресурсами и обуславливающий непрерывность функционирования предприятия; сумма денежных средств, авансируемых для создания оборотных производственных фондов и фондов обращения. | + | |||||||||||||
| М.И. Ткачук | Оборотные активы – часть имущества, выступающая в материальной и финансовой форме, постоянно находящаяся в хозяйственном обороте. | + |
|||||||||||||
Примечание. Источник: собственная разработка.
Из таблицы явно прослеживаются три трактовки капитала. Первый подход заключается в «вещной» трактовке капитала, заключающейся его ассоциации с капитальными благами, производимыми самой экономической системой, для того чтобы применить их в качестве факторов производства для дальнейшего изготовления потребительских и других товаров. Второй подход заключается в монетарной трактовке капитала, определяющей капитал как денежную стоимость и признающей его начальной формой деньги. И третий подход называется смешанный, т.к. совмещает в себя два предыдущих. Согласно МСФО понятие «оборотные активы» отождествляются с оборотным капиталом, поскольку формирование величины и структуры оборотных активов тесно взаимосвязано с их финансированием. А это означает что, для непрерывности производственно-коммерческой деятельности на предприятиях различных форм собственности необходимы инвестиции в оборотные активы. Явления и процессы, которые происходят в оборотном имуществе, одновременно отражаются в пассиве баланса, т.е. соответствующих источникам финансирования. Например, приобретение материалов и сырья автоматически порождает возникновение финансовых обязательств за их поставку, в свою очередь оплата этих обязательств снижает сальдо денежных средств на счетах в банке и кассе предприятия и одновременно уменьшает величину необходимого заемного капитала для покрытия платежей. При реализации готовой продукции может увеличиться сумма дебиторской задолженности и возрасти необходимость в заемных ресурсах. Своевременное поступление денежных средств влияет на рост доходов и собственных финансовых ресурсов предприятия. [8 с 6].
Таким образом, процесс формирования величины и структуры оборотных активов становиться одновременно процессом формирования капитала для финансирования оборотного имущества. Постоянное изменение формы оборотных активов и их тесная связь с источниками финансирования в некоторой степени оправдывает отождествление понятия «оборотный капитал» с текущими активами (оборотными средствами). Что касается отождествления «оборотных активов» с «оборотными средствами», то нужно уточнить: эти понятия обозначают одно и то же. В общей установленной классификации все имущество делится на две группы: основное и оборотное, которое в бухгалтерском балансе белорусских предприятий (утв. Постановлением Министерства финансов Республики Беларусь от 17 февраля 2004г.) отражается в виде внеоборотных и оборотных активов. [8 с 6]. Отсюда, и исходит отождествление. Таким образом, из таблицы можно вывести определение оборотных активов в узком и широком смысле. Объединив мнение всех указанных в таблице авторов, получаем оборотные активы в узком смысле как часть имущества, принадлежащая предприятию и обладающая определенными характеристиками. В широком смысле оборотные активы – одна из составных частей имущества предприятия, постоянно находящаяся в имущественной и финансовой формах и обуславливающая непрерывность функционирования предприятия, а также способная превращаться в денежные средства в течение одного производственного цикла и полностью возмещать свою стоимость.
1.3 ЭКОНОМИЧЕСКАЯ СУЩНОСТЬ ОБОРОТНЫХ АКТИВОВ
Определить экономическую сущность оборотных активов поможет само определение экономической категории «оборотные активы». Поэтому остановимся на составляющих указанного во втором пункте главы определения. Оборотные активы в имущественной форме (рис. 1.3.1) представляют собой затраты авансируемого в них капитала. Их содержание определяется с высоким финансовым риском, поскольку запасы материалов могут быть не востребованы, готовая продукция не продана вовремя. Большой удельный вес в активах могут занимать расчеты, возникающие в связи с реализацией продукции, порождающие дебиторскую задолженность, так как от момента оформления документов до получения денег за поставленные товары и оказанные услуги требуется определенное время.
Период, в котором происходит кругооборот оборотных активов (от начальной до конечной денежной формы), характеризует их полный оборот. Его длительность отражается на количестве дней, когда элементы оборотного капитала происходят постепенно все стадии движения и возвращаются к первоначальному, а именно к денежной форме. (рис. 1.3.2.)




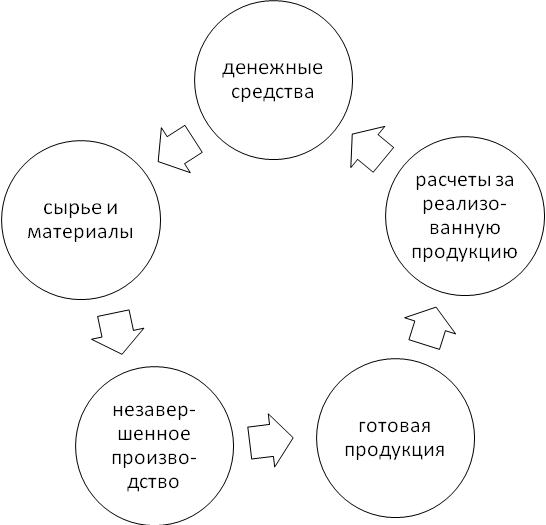

Рис. 1.3.2 - Кругооборот оборотных активов.
К. Маркс является одним из первых, кто вложил огромный вклад в процесс формирования категории «оборотный капитал», раскрыв процесс кругооборота через процессы авансирования и создания стоимости. Он также справедливо отметил, что сущность оборотного капитала в самом его движении – кругообороте.
Процесс кругооборота по К.Марксу включает три стадии:
приобретение товара (акт обращения) Д-Т;
производственное потребление приобретенных товаров и формирование товара большей стоимости П-Т’;
акт обращения – превращения товара в деньги Т’- Д’.
В современной учебной литературе рассматривают аналогичные К.Марксу стадии кругооборота. Рассмотрим их более подробно.
Как видно из рисунка 1 , кругооборот начинается с авансирования стоимости в денежной форме на приобретение необходимых материальных ценностей для производства (например, сырье, материалы, топливо и другие средства производства) – первая стадия цикла. В результате денежные средства принимают форму производственных запасов, выражая переход из сферы обращения в сферу производства. Стоимость при этом не расходуется, а авансируется, так после завершения кругооборота она возвращается. Завершением первой стадии прерывается товарное обращение, но не кругооборот. На второй стадии кругооборота осуществляется процесс производства, где создается новый продукт, несущий в себе перенесенную и вновь созданную стоимость. Создание готовой продукции осуществляется на основе использования производственных запасов и человеческого труда. Авансируемая стоимость снова меняет свою форму – из производственной она переходит в товарную. И на третьей стадии происходит реализация произведенной готовой продукции (работ, услуг) и получение денежных средств. Здесь оборотные средства вновь переходят из сферы производства в сферу обращения. Стоимость из товарной формы переходит в денежную. Разница между суммой денежных средств, затраченных на изготовление и реализацию продукции (работ, услуг) и полученных от реализации производственно продукции (работ, услуг), составляет денежные накопления предприятия. (по К.Марксу вновь созданная стоимость.) Закончив один кругооборот, оборотные средства вступают в новый, тем самым осуществляется их непрерывный оборот. Именно постоянное движение оборотных активов является основой бесперебойного процесса производства и обращения. (К.Маркс: «…кругооборот капитала совершается нормально лишь до тех пор, пока его различные фазы без задержек переходят одна в другую»). Таким образом, кругооборот может совершаться только при наличии определенной авансированной стоимости в денежной форме. Вступая в кругооборот, она уже не покидает его, последовательно меняя функциональные формы. Отсюда получается, что оборотные активы функционируют одновременно в сфере производства и в сфере обращения, проходя все стадии кругооборота: снабжение, производство и сбыт (реализация).
Анализ кругооборота оборотных активов теперь позволяет объяснить суть вышеуказанных трактовок ученых в определении оборотных активов: «вещная» и «монетарная» трактовка. Две эти трактовки верны, но не стоит категорически придерживаться только одной. Т.е. оборотные активы прежде всего выступают как стоимостная категория. Они в буквальном смысле не являются материальными ценностями, так как из них нельзя производить готовую продукцию. Однако между тем нельзя в прямом смысле называть их денежными средствами. Средства, занятые в производстве и в обращении, не следует отождествлять с деньгами. Денежные средства являются посредником в движении активов. Являясь же стоимостью в денежной форме, оборотные средства уже в процессе кругооборота принимают форму производственных запасов, незавершенного производства, готовой продукции и затем снова принимают денежную форму. Но в отличие от товарно-материальных ценностей оборотные активы не расходуются, не затрачиваются, не потребляются, а авансируются, возвращаясь после окончания одного кругооборота и вступая в последующий. Продолжительность нахождения оборотных средств на каждой стадии кругооборота неодинакова и зависит от технологических свойств сырья и готовой продукции, длительности производственного цикла, особенностей материально-технического снабжения и сбыта продукции. Для того чтобы первоначально израсходованные деньги возвратились предприятию, требуется определенное время на превращение запасов в готовую продукцию, а также погашение задолженности по расчетам с покупателями, т.е. получение денег за реализованные товары или услуги. Одновременно следует учитывать отсрочку времени покрытия финансовых обязательств, которая сокращает потребность в денежных средствах на их погашение и тем самым уменьшает необходимость в оборотном капитале. Изучение сущности оборотных активов позволяет вывести их основные признаки, к которым относятся:
высокая скорость оборота, что определяется кратковременностью оборота;
оборотные средства не расходуются, а только авансируются и, пройдя три фазы индивидуального кругооборота фондов, возмещаются из выручки от продажи товаров и вновь возвращаются в оборот предприятия в денежной форме;
постоянное изменение формы;
непрерывность движения;
большинство элементов оборотных средств отличаются высокой степенью ликвидности, т.е. легкостью превращения в деньги;
оборотные активы – стоимостная категория не простого, а расширенного воспроизводства, т.е. направление части чистой прибыли на пополнение оборотных активов. ( К.Маркс: «Если в конце кругооборота денежный капитал получен в большем объеме, чем авансирован, то такой процесс называется расширенным воспроизводством»);
выполняют две функции: производственную и расчетную.
Выполняя производственную функцию, оборотные активы, авансируясь в оборотные производственные фонды, поддерживают непрерывность процесса производства и переносят свою стоимость на производственный продукт. По завершению производства оборотные активы переходят в сферу обращения в виде фондов обращения, где выполняют вторую функцию, состоящую в завершении кругооборота и превращения оборотных средств из товарной формы в денежную.[6, с 187]
Итак, экономическая сущность оборотных активов заключается, прежде всего, в кругообороте. Т.е. постоянное возобновление оборотных активов является необходимым условием непрерывности производства.
Но известно, что любое предприятие производит с целью получения финансового результата, а именно с целью получения прибыли. Отсюда вытекает, что экономическая сущность оборотных активов заключается в создании новой стоимости или в конце каждого оборота оборотные активы должны увеличиваться на величину прибавочного продукта.
Чем быстрее оборотные активы пройдут все стадий кругооборота, тем быстрее будет получена прибыль. Поэтому для эффективного функционирования предприятия большую роль играет скорость оборота оборотных активов. На повышение их оборачиваемости могут способствовать эффективные управленческие действия, направленные на:
уменьшение объема запасов посредством оптимизации их формирования, более рационального использования;
ускорение времени реализации готовой продукции посредством расширения маркетинговых действий, содействующих увеличению рынков сбыта и спроса на изготовленные товары и услуги;
выбор эффективных форм безналичных расчетов и взыскания платежей, обеспечивающих своевременное погашение дебиторской задолженности. Достижению этого также могут содействовать предоставленные скидки и другие формы поощрения за досрочное погашение коммерческого кредита;
увеличение сроков выполнения финансовых обязательств, прежде всего, перед поставщиками сырья и материалов.[71,с 200].
Ритмичность, слаженность и высокая результативность работы предприятия во многом зависит от обеспеченности оборотными активами. Недостаток средств, авансируемых на приобретение материальных запасов, может привести к сокращению производства, невыполнение производственной программы. Излишнее отвлечение средств в запасы, превышающие действительную потребность, приводит к омертвлению ресурсов, неэффективному их использованию. Дебиторская задолженность характеризует отвлечение средств из оборота данного предприятия и использование их дебиторами в своем обороте. Неудовлетворительная организация сбыта готовой продукции ведет к повышению доли готовой продукции на складе (затовариванию), отвлечению значительной части оборотных средств из оборота, снижению объема реализации, а следовательно, и прибыли. Напротив, хорошо организованная система сбыта продукции, выпуск товаров по заказам потребителей, налаженный механизм отгрузки не позволяют оборотным средствам задерживаться на этой стадии кругооборота. [3, с 63].
Со временем потребности в оборотных активах меняются в результате изменения текущей деятельности предприятия и в результате изменения внешних условий работы. Это означает, что решения, касающиеся оборотных активов, предприятию приходится принимать постоянно. И эти управленческие действия должны быть направлены на рациональное формирование и использование оборотных активов и одновременно на ускорение их оборачиваемости. Но при этом следует обращать внимание и на источники их финансирования, непосредственно связанные с их созданием и содержанием. Рациональная структура источников финансирования оборотных средств не только обеспечивает снижение затрат на их привлечение, но и содействует своевременному погашению текущих финансовых обязательств. Таким образом, оборотные активы являются основой непрерывного функционирования предприятия. Но поскольку оборотные активы включают как материальные, так и денежные ресурсы, то от их организации и эффективности использования зависит не только процесс материального производства, но и финансовая устойчивость предприятия.
ГЛАВА 2
2.1 УСЛОВИЕ ПРАКТИЧЕСКОГО ЗАДАНИЯ
На основании остатков по счетам (таблица 2.1.1) составить баланс на начало отчетного периода.
Открыть счета бухгалтерского учета, отразить остатки на начало периода, обороты за отчетный месяц и определить сальдо на конец месяца. Расшифровка остатков синтетических счетов 10 «Материалы», 60 "Расчеты с поставщиками и подрядчиками", 71 "Расчеты с подотчетными лицами", 62 "Расчеты с покупателями и заказчиками" представлена в таблицах 2, 3, 4, 5 соответственно.
Открыть аналитические счета к синтетическим счетам:
60 "Расчеты с поставщиками и подрядчиками"
71 "Расчеты с подотчетными лицами"
62 "Расчеты с покупателями и заказчиками".
На основании хозяйственных операций составить хронологический журнал регистрации операций.
Составить оборотные ведомости аналитического учета по форме к счетам:
60 "Расчеты с поставщиками и подрядчиками"
62 "Расчеты с покупателями и заказчиками"
71 "Расчеты с подотчетными лицами".
Составить оборотную ведомость синтетического учета за месяц.
Заполнить бухгалтерский баланс на начало и конец месяца по установленной форме.
Заполнить приходный кассовый ордер № 15 по операции № 20 от 7 февраля. Для заполнения руководствоваться Постановлением Министерства финансов Республики Беларусь 19.04.2001 № 43 с изменениями и дополнениями.
Заполнить расходный кассовый ордер № 8 по операции № 23 от 10 февраля. Для заполнения руководствоваться Постановлением Министерства финансов Республики Беларусь 19.04.2001 № 43 с изменениями и дополнениями.
Заполнить ТТН на получение холодильной установки по операции № 1. Для заполнения руководствоваться Постановлением Министерства финансов Республики Беларусь 14.05.2001 № 53 с изменениями и дополнениями.
Заполнить счет-фактуру по НДС № 5 от 2.02.2008 за перевозку холодильной установки (операция № 4). Для заполнения руководствоваться Постановлением Министерства финансов Республики Беларусь 05.06.2003 № 91 с изменениями и дополнениями. Счет-фактура за перевозку холодильной установки № 32 от 2.02.2008
Таблица 2.1.1 - Остатки по счетам бухгалтерского учета на начало отчетного периода, руб.
| Счет | Наименование счетов | дебет | кредит |
| 01 | Основные средства | 882 630 | |
| 02 | Амортизация основных средств | 131 310 | |
| 04 | Нематериальные активы | 127 080 | |
| 05 | Амортизация нематериальных активов | 37 620 | |
| 10 | Материалы | 427 500 | |
| 18 | Налог на добавленную стоимость | 85 500 | |
| 20 | Основное производство | 22 950 | |
| 43 | Готовая продукция | 540 000 | |
| 50 | Касса | 31 950 | |
| 51 | Расчетный счет | 810 000 | |
| 60 | Расчеты с поставщиками и подрядчиками | 315 630 | |
| 62 | Расчеты с покупателями и заказчиками | 260 280 | |
| 67 | Кредиты банка | 360 000 | |
| 68 | Расчеты с бюджетом | 119 790 | |
| 69 | Расчеты по социальному страхованию и обеспечению | 54 450 | |
| 70 | Расчеты с персоналом по оплате труда | 207 900 | |
| 71 | Расчеты с подотчетными лицами | 16 290 | |
| 75 | Расчеты с учредителями | 153 360 | |
| 76 | Расчеты с прочими кредиторами и дебиторами | 78 660 | |
| 80 | Уставной капитал | 1 893 960 | |
| 99 | Прибыль (Убыток) | 158 220 | |
| Итого |
3 357 540 |
3 357 540 |
Таблица 2.1.2 - Расшифровка остатков синтетического счета 10 «Материалы»
|
№ п/п |
Наименование материалов |
Ед. изм |
Цена руб. |
Количество |
Сумма, руб. |
| 1. | Мука | кг | 1100 | 105 | 115 500 |
| 2. | Сахар | кг | 2000 | 156 | 312 000 |
| ИТОГО: | 427 500 |
Таблица 2.1.3 - Расшифровка остатков синтетического счета 62 «Расчеты с покупателями и заказчиками»
| № п/п | № счета, дата | Наименование заказчика | Сумма (руб) |
| 1. |
№ 111 21/7 -2008 |
ООО "Аура" | 110 000 |
| 2. |
№ 112 24/7 - 2008 |
ООО "Строй-комплект" | 98 000 |
| 3. |
№ 113 27/7 - 2008 |
ООО "Восток" | 52 280 |
| ИТОГО: | 260 280 |
Таблица 2.1.4 - Расшифровка остатков синтетического счета 71 «Расчеты с подотчетными лицами»
|
№ п/п |
Ф.И.О., должность | Дата выдачи аванса, документ | Сумма, руб. |
| 1. | Рук. организ. Кукушкин А.И. |
26/7 - 2008 РКО № 74 |
9 000 |
| 2. | Зав. склад. Власенко Н.А. |
29//7 - 2008 РКО № 79 |
3 000 |
| 3. | Бухгалтер Завало Н.А. |
30/7 – 2008 РКО № 81 |
4 290 |
| ИТОГО: | 16 290 |
Таблица 2.1.5 - Расшифровка остатков синтетического счета 60 «Расчеты с поставщиками и подрядчиками»
| № п/п | Документ | Наименование поставщика | Сумма, руб. |
| 1. | № 319, 10/7 - 2008 | ООО "Свет" | 290 000 |
| 2. | № 64, 24/7 - 2008 | ООО "Заря" | 25 630 |
| ИТОГО: | 315 630 |
Сальдо на конец месяца по счёту 20 “ Основное производство” = 14 000 руб.
2.2 РЕШЕНИЕ ПРАКТИЧЕСКОГО ЗАДАНИЯ
На основании данных об остатках на начало отчетного периода составим баланс на начало года (таблица 2.2.1).
Таблица 2.2.1 – Бухгалтерский баланс
БУХГАЛТЕРСКИЙ БАЛАНС
на ____________________ 20___г.
| КОДЫ | ||||
| Форма 1по ОКУД | 0502070 | |||
| Дата (год, месяц, число) | ||||
| Организация | по ОКЮЛП | |||
| Учетный номер плательщика | УНП | |||
| Вид деятельности | по ОКЭД | |||
| Организационно-правовая форма | по ОКОПФ | |||
| Орган управления | по СООУ | |||
| Единица измерения | по ОКЕИ | |||
| Адрес | ||||
| Контрольная сумма | ||
| Дата утверждения |
| Дата отправки | |
| Дата принятия |
|
Актив Код строки На начало года На конец отчетного периода 1 2 3 4 I. ВНЕОБОРОТНЫЕ АКТИВЫ Основные средства: первоначальная стоимость 101 882 630 1 632 630 амортизация 102 131 310 247 310 остаточная стоимость 110 751 320 1 385 320 Нематериальные активы: первоначальная стоимость 111 127 080 127 080 амортизация 112 37 620 37 620 остаточная стоимость 120 89 460 89 460 Доходные вложения в материальные ценности: первоначальная стоимость 121 амортизация 122 остаточная стоимость 130 Вложения во внеоборотные активы 140 В том числе: незавершенное строительство 141 Прочие внеоборотные активы 150 ИТОГО по разделу I 190 840 780 1 474 780 II. ОБОРОТНЫЕ АКТИВЫ Запасы и затраты 210 990 450 1 518 850 В том числе: сырье, материалы и другие аналогичные активы 211 427 500 721 700 животные на выращивании и откорме 212 затраты в незавершенном производстве и полуфабрикаты 213 22 950 14 000 расходы на реализацию 214 готовая продукция и товары для реализации 215 540 000 783 150 товары отгруженные 216 выполненные этапы по незавершенным работам 217 расходы будущих периодов 218 прочие запасы и затраты 219 Налоги по приобретенным товарам, работам, услугам 220 85 500 325 980 Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) 230 В
том числе: 231 прочая дебиторская задолженность 232 Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) 240 276 570 1 153 290 В
том числе: 241 260 280 1 060 000 поставщиков и подрядчиков 242 90 290 по налогам и сборам 243 по расчетам с персоналом 244 16 290 3 000 разных дебиторов 245 прочая дебиторская задолженность 249 Расчеты с учредителями 250 153 360 153 360 В
том числе: 251 прочие 252 153 360 153 360 Денежные средства 260 841 950 849 710 В том числе:денежные средства на депозитных счетах 261 Финансовые вложения 270 Прочие оборотные активы 280 ИТОГО по разделу II 290 2 347 830 4 001 190 БАЛАНС (190+290) 300 3 188 610 5 475 970 Пассив Код строки На начало года На конец отчетного периода 1 2 3 4 III. КАПИТАЛ И РЕЗЕРВЫ Уставный фонд 410 1 893 960 1 893 960 Собственные акции (доли), выкупленные у акционеров (учредителей) 411 Резервный фонд 420 В том числе:резервные фонды, образованные в соответствии с законодательством 421 резервные фонды, образованные в соответствии с учредительными документами 422 Добавочный фонд 430 Чистая прибыль (убыток) отчетного периода 440 158 220 417 711 Нераспределенная (неиспользованная) прибыль (непокрытый убыток) 450 Целевое финансирование 460 Доходы будущих периодов 470 ИТОГО по разделу III 490 2 052 180 2 311 671 IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Долгосрочные кредиты и займы 510 360 000 360 000 Прочие долгосрочные обязательства 520 ИТОГО по разделу IV 590 360 000 360 000 V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Краткосрочные кредиты и займы 610 Кредиторская задолженность 620 776 430 804 299 В том числе:перед поставщиками и подрядчиками 621 315 630 375 000 перед покупателями и заказчиками 622 949 720 по расчетам с персоналом по оплате труда 623 207 900 207 900 по прочим расчетам с персоналом 624 30 710 по налогам и сборам 625 119 790 394 509 по социальному страхованию и обеспечению 626 54 450 288 000 по лизинговым платежам 627 перед прочими кредиторами 628 78 660 558 460 Задолженность перед участниками (учредителями) 630 В том числе:по выплате доходов, дивидендов 631 прочая задолженность 632 Резервы предстоящих расходов 640 Прочие краткосрочные обязательства 650 ИТОГО по разделу V 690 776 430 2 804 299 БАЛАНС (490+590+690) 700 3 188 610 5 475 970 Из строки 620: долгосрочная кредиторская задолженность 701 краткосрочная кредиторская задолженность 702 Активы и обязательства, учитываемые за балансом Код строки На начало года На конец отчетного периода 1 2 3 4 Арендованные (в том числе полученные в пользование, лизинг) основные средства 001 Товарно-материальные ценности, принятые на ответственное хранение 002 Материалы, принятые в переработку 003 Товары, принятые на комиссию 004 Оборудование, принятое для монтажа 005 Бланки строгой отчетности 006 Списанная в убыток задолженность неплатежеспособных дебиторов 007 Обеспечения обязательств и платежей полученные 008 Обеспечения обязательств и платежей выданные 009 Амортизационный фонд воспроизводства основных средств 010 Основные средства, сданные в аренду (лизинг) 011 Нематериальные активы, полученные в пользование 012 Амортизационный фонд воспроизводства нематериальных активов 013 Потеря стоимости основных средств 014 Руководитель ________________ _________________________ (подпись) (инициалы, фамилия) Главный бухгалтер ________________ _________________________ (подпись) (инициалы, фамилия) «__» ________________ 20__ г. Составим на основании произошедших за отчетный период хозяйственных операций журнал регистрации хозяйственных операций, с указанием их содержания, корреспондирующих счетов и суммы (таблица 2.2.2). Таблица 2.2.2 - Журнал регистрации хозяйственных операций № опе-рации содержание операции Дебет Кредит Сумма, руб. 1 Поступила холодильная установка от ОАО "Агат" (по отпускным ценам) без НДС 08 60 «Агат» 600 000 2 НДС по полученной холодильной установке 18 60 «Агат» 108 000 3 Согласно счету-фактуре за перевозку холодильной установки автотранспортной организации ООО «Белавто» начислено (счет 76 «Расчеты с прочими дебиторами и кредиторами») 08 76 150 000 4 НДС по транспортным услугам 18 76 27 000 5 Перечислена с расчетного счета в полной сумме оплата ОАО "Агат" 60«Агат» 51 708 000 6 Зачет НДС уплаченного поставщику 18 18 108 000 7 В отчетном месяце холодильная установка введена в эксплуатацию (определить первоначальную стоимость) 01 08 750 000 8 Поступило сливочное масло по накладной от ООО "Свет" (учет материалов по средневзвешенным ценам) 100 кг 10«Масло» 60 «Свет» 250 000 9 НДС по поступившим материалам 18 60 «Свет» 45 000 10 Поступила мука по накладной от ООО "Заря" (учет материалов по средневзвешенным ценам) 120 кг 10 «Мука» 60 «Заря» 156 000 НДС по поступившим материалам 18 60 «Заря» 28 080 11 Для изготовления продукции со склада в основное производство отпущены материалы в том числе: 20 10 111 800 масло сливочное 15 кг 20 10«Масло» 37 500 мука 45 кг 20 10«Мука» 54 300 сахар 10 кг 20 10 «Сахар» 20 000 12 начислена заработная плата за месяц основным производственным рабочим по производству 20 70 540 000 13 Отчисления в фонд социальной защиты населения 20 69 189 000 14 Отчисления по обязательному страхованию от несчастных случаев на производстве и проф.заболеваний (0,3%) 20 76 1 620 15 начислена заработная плата за месяц администрации предприятия 26 70 260 000 16 Отчисления в фонд социальной защиты населения 26 69 91 000 17 Отчисления по обязательному страхованию от несчастных случаев на производстве и проф.заболеваний (0,3%) 26 76 780 18 Удержан подоходный налог 70 68 64 000 19 Удержаны отчисления в пенсионный фонд 70 69 8 000 20 В кассу с расчетного счета По чеку № 666461 получены деньги на выплату заработной платы 50 51 728 000 21 Выдана из кассы заработная плата рабочим и служащим согласно расчетной ведомости № 1 за январь месяц 70 50 640 000 22 Депонирована не полученная в срок заработная плата рабочих и служащих 70 76 88 000 23 На расчетный счет по объявлению на взнос наличными возвращена депонированная заработная плата 51 50 88 000 24 Согласно авансового отчета списаны командировочные расходы: 26 71 руководителя организации Кукушкина А.И. 26 71 «Кукушкин» 22 000 бухгалтера Машкова И.С. 26 71 «Машкова» 22 000 25 Начислена амортизация: Машин и оборудования производственного назначения 20 02 80 000 Основных средств, используемых в административных целях 26 02 36 000 26 Акцептован счет сторонней организации за теплоснабжение 26 76 60 000 НДС 18 76 10 800 27 Начислен арендный платеж за текущую аренду помещения офиса 26 76 120 000 НДС 18 76 21 600 28 В конце месяца списаны общехозяйственные расходы 20 26 611 780 29 Оприходована на склад из производства готовая продукция по фактической себестоимости (рассчитать) 43 20 1 543 150 30 Списана реализованная готовая продукция по фактической себестоимости (учет по отгрузке) 90/2 43 1 300 000 31 Отражена задолженность покупателю (ООО "Аура") за реализованную продукцию 62 «Аура» 90/1 1 950 000 32 Оплачены с расчетного счета расходы по отправке готовой продукции покупателям 44 51 60 000 33 Списаны коммерческие расходы на себестоимость реализованной готовой продукции 90/2 44 60 000 34 Начислен НДС 90/3 68 297 458 35 Рассчитаны отчисления в Республиканский бюджет, 2% 90/5 68 33 051 36 Отражен финансовый результат 90/9 99 259 491 37 Получены на расчетный счет денежные средства от покупателей 51 62 ООО "Аура" 51 62 «Аура» 1 000 000 ООО "Строй-комплект" 51 62 «Строй- комплекс» 800 000 ООО "Восток" 51 62 «Восток» 300 000 38 Перечислены с расчетного счета следующие платежи: Платежи в бюджет 68 51 119 790 Фонд социальной защиты населения 69 51 54 450 Поставщикам ООО "Свет" 60 «Свет» 51 210 000 ООО "Заря" 60 «Заря» 51 300 000 |
Для учета движения средств, источников и процессов откроем синтетические, а там, где необходимо и аналитические, счета, с указанием остатков на начало, оборотов за отчетный период, составленных на основании хозяйственных операций, и остатков на конец года. Остатки на конец года