Учёт уставного капитала
Дебет 75-1 «Расчеты по вкладам в уставный (складочный) капитал» Кредит 50 «Касса», 51 «Расчетные счета» и др. — отражена выплата собственникам причитающейся доли.
Законом «Об акционерных обществах» предусмотрено право приобретать размещенные акции по решению общего собрания акционеров об уменьшении уставного капитала в целях сокращения их общего количества, если это предусмотрено уставом общества.
Общество также вправе приобретать размещенные акции по решению совета директоров. Приобретенные акции погашаются (аннулируются) при их приобретении.
Общество с ограниченной ответственностью может приобретать доли в своем уставном капитале только в случаях, предусмотренных Законом «Об обществах с ограниченной ответственностью».
Если уставом общества уступка доли участника общества третьим лицам запрещена, а другие участники отказываются от ее приобретения, общество обязано приобрести по требованию участника принадлежащую ему долю (часть доли).
Доля, принадлежащая обществу, в течение одного года со дня ее перехода к обществу по решению общего собрания участников должна быть распределена между всеми участниками общества пропорционально их долям в уставном капитале либо продана всем (некоторым) участникам общества или третьим лицам (если это не запрещено уставом общества).
Проданная доля должна быть оплачена в течение одного года со дня ее перехода к обществу.
Нераспределенная или непроданная часть доли должна быть погашена с соответствующим уменьшением уставного капитала.
Бухгалтерский учет наличия и движения собственных акций (долей), выкупленных обществом у акционеров (участников) для их последующей перепродажи или аннулирования, ведется на счете 81 «Собственные акции (доли)».
При выкупе акций (долей) на сумму фактических затрат производится запись:
Дебет 81 «Собственные акции (доли)» Кредит 50 «Касса», 51 «Расчетные счета».
При аннулировании акций (долей) в бухгалтерском учете отражается уменьшение уставного капитала на номинальную стоимость аннулированных акций (долей):
Дебет 80 «Уставный капитал» Кредит 81 «Собственные акции (доли)».
Уменьшение уставного капитала отражается в учете только после государственной регистрации изменений, внесенных в учредительные документы.
Если акции (доли) были приобретены по ценам выше (ниже) их номинальной стоимости, то возникающая разница включается в операционные расходы или доходы. В учете при этом составляются записи:
Дебет 91-2 «Прочие расходы» Кредит 81 «Собственные акции (доли)» — на сумму превышения фактических затрат на приобретение над номинальной стоимостью выкупленных и аннулированных акций (долей);
Дебет 81 «Собственные акции (доли)» Кредит 91-1 «Прочие доходы» — на сумму превышения номинальной стоимости над суммой фактических затрат на приобретение выкупленных и аннулированных акций (долей).
2.3 Аудит уставного капитала
Планирование аудиторской проверки уставного капитала осуществляется на основе сводного общего плана с сводной программы аудита экономического субъекта.
В таблице представим план аудита учредительных документов и расчетов с учредителями в состав работ по которому входит и аудит формирования уставного капитала.
Таблица 4
Общий план аудита учредительных документов и расчетов с учредителями
| № п/п | Планируемые виды работ | Период проведения | Исполнитель |
| 1 | 2 | 3 | 4 |
| 1 | Аудит учредительных документов | В течении года | Иванов В.В. |
| 2 | Аудит формирования уставного капитала | В течении года | Иванов В.В. |
| 3 | Аудит расчетов с учредителями | В течении года | Иванов В.В. |
| 4 | Аудит начислений, удержания и перечисления налогов и иных обязательных платежей | В течении года | Иванов В.В. |
Программу аудита формирования уставного капитала представим в таблице
Таблица 5
Программа аудита формирования уставного капитала
| Проверяемое предприятие | ОАО «Тяжмехпресс» | ||||
| Период аудита | с 01.01.2008 по 30.01.2008 | ||||
| Количество человеко-часов | 32 | ||||
| Руководитель аудиторской группы | Тихонова Н.В. | ||||
| Состав аудиторской группы | Дмитриева К.А. | ||||
| Планируемый аудиторский риск | 4% | ||||
| Планируемый уровень существенности |
Качественно – соответствие нормативным актам Количественно - 3% |
||||
| № | Перечень аудиторских процедур по разделам аудита | Проверяемые документы | Период проведения | Исполнитель | |
| 1. | Ознакомление с учредительными документами, проверка их соответствия требованиям законодательства. | Устав, учредительный договор. Документы, подтверждающие право владения имуществом, вносимым в качестве вклада в Уставный капитал. | 14.01.08 | Тихонова Н.В. | |
| 2. | Проведение проверки данных бухгалтерской отчетности. |
-Бухгалтерский баланс(Ф N1), раздел "Оборотные активы", статья "Задолженность участников (учредителей) по взносам в уставный капитал" , "Капитал и резервы", - Отчет об изменениях капитала (ф. N 3): • раздел I "Капитал" • раздел IV "Изменение капитала", |
14.01.08 | Тихонова Н.В. | |
| 3. | Изучение регистров синтетического учета. | регистры синтетического и аналитического учета, Главная книга. журнал - ордер N 12 и ведомость аналитического учета по счету 85 «Уставный капитал». Регистры по счету 75 « Расчеты с учредителями». | 14.01.08 | Тихонова Н.В. | |
| 4. | Ознакомление с организационными документами |
устав, учетная политика организации, свидетельство о государственной регистрации; приказы и распоряжения; справки о постановке на учет в налоговом органе, лицензии на виды деятельности, подлежащие лицензированию в соответствии с законодательством; |
22.01.08 | Дмитриева.К.А. | |
| 5. | Проверка соблюдения требований об обязанности вклада в уставный капитал. | Регистры синтетического и аналитического учета счета 80 и 75. | 22.01.08 | Дмитриева.К.А. | |
| 6. | Проверка учетных записей по формированию Уставного капитала. | Сверка тождества данных в учете отчетности и учредительных документах. (подтверждающие документы ПКО,накладные,акты) | 22.01.08 | Дмитриева.К.А. | |
| 7. | Проведение инвентаризации с участием аудитора | Регистры по счету 80 "Уставный капитал",первичные документы, | 26.01.08 | Дмитриева.К.А. | |
Была проведена проверка соответствия ряда совершенных ОАО «Тяжмехпресс» финансово-хозяйственных операций применимому законодательству исключительно для того, чтобы получить достаточную уверенность в том, что бухгалтерская отчетность не содержит существенных искажений. Результаты проведенной проверки показывают, что совершенные финансово-хозяйственные операции осуществлялись ОАО «Тяжмехпресс» во всех существенных отношениях в соответствии с нормативным актом, регулирующим бухгалтерский учет.
При проведении аудита ОАО «Тяжмехпресс» за 2007 год аудиторской фирмой существенных нарушений и нестандартных ситуаций при осуществлении учета и формирования уставного капитала не обнаружено. В целом система бухгалтерского учета и внутреннего контроля ОАО «Тяжмехпресс» может считаться эффективной.
Рекомендации: более тщательно проводить инвентаризацию, более внимательно оформлять организационные и бухгалтерские документы. Аналитический учета по счету 80 «Уставный капитал» необходимо организовать таким образом, чтобы обеспечить формирование информации по учредителям организации, стадиям формирования капитала. Проконтролировать полноту внесения вкладов учредителей по взносам в уставный капитал. Следовательно, в рабочем плане Счетов целесообразно предусмотреть соответствующие аналитические счета.
В ходе проверки были проведены процедуры по проверки сроков внесения уставного капитала и суммы указанные в данных документах.
На основании проверки данных документов отклонения не обнаружены.
3. Рекомендации по совершенствованию учета уставного капитала на предприятии
3.1 Применение средств автоматизации при учете уставного капитала
Термин «1С:Предприятие» обозначает систему ПО, в которую входят и платформа, и наборы прикладных решений (разного масштаба и разной отраслевой специфики), а также различных методик. Поэтому как про средство разработки правильно говорить именно про платформу «1С:Предприятие». Как и для многих современных платформ, для «1С:Предприятия» трудно провести определенную границу между собственно инструментом разработки и «исполняющей системой», поскольку они образуют единое целое. Фактически платформа и есть средство разработки, но работает она как на этапе создания программ, так и при их выполнении. С точки зрения принятой в мире терминологии здесь хорошо подходит слово framework, но, к сожалению, у него нет удачного русского аналога.
Заметим, что существенная часть систем автоматизации бизнеса имеет свой встроенный инструментарий разработчика. Мы не готовы предлагать какие-то универсальные критерии по поводу того, что считать встроенным инструментарием, а что средством разработки. Платформу «1С:Предприятие» мы можем считать средством разработки на основании того, что она реально (и достаточно массово) используется не только как средство настройки поставляемых фирмой «1С» прикладных решений, но и как средство создания новых прикладных решений (как с использованием типовых фрагментов, так и без них). При этом оно применяется и для создания тиражных решений, и для разработки индивидуальных решений «под заказ».
В общем, тот факт, что платформа «1С:Предприятие» полноправно (наравне с другими популярными средствами) участвует в выборе инструментов при реализации проектов, и является, с нашей точки зрения, практическим критерием, по которому ее можно считать средством разработки. Разумеется, заказчик, использующий решение на платформе «1С:Предприятие» (горизонтальное, вертикальное или индивидуальное), работает прежде всего именно с системой автоматизации бизнеса, а инструмент разработки он получает в виде дополнительной возможности, позволяющей посмотреть, как устроена бизнес-логика приложения, и при необходимости изменить ее и дополнить.
Массовое использование платформы для создания прикладных бизнес-программ не было случайным событием. Изначально при создании системы ставилась задача обеспечения инструментария, полностью отчуждаемого от команды разработчиков фирмы «1С» и обладающего всеми атрибутами тиражного средства разработки. Достаточно сказать, что у разработчиков прикладных решений «1С» нет никаких «секретных» инструментов или методических материалов. Они используют те же средства и ту же литературу, что и любой другой специалист, имеющий дело с «1С:Предприятием».
Разумеется, «1С:Предприятие» — не универсальное, а специализированное (предметно-ориентированное) средство разработки. Конечно, ни один инструмент не может претендовать на решение всех мыслимых проблем, однако универсальные средства разработки ориентированы на достаточно широкий спектр задач, а платформа «1С» — на задачи автоматизации бизнеса.
Говоря о системе 1С: предприятие 8 в широком смысле, можно сказать, что она представляет собой совокупность четырех составляющих (рис. 1.):
- технологической платформы;
- прикладных решений различного масштаба и различной направленности, созданных на основе технологической платформы;
- методологии создания прикладных решений;
- информационно-технологической поддержки пользователей и разработчиков.
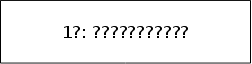



Рис. 2. Структура 1С: Предприятие 8
Такая архитектура продиктована, прежде всего, теми задачами, которые призвана решать система 1С: Предприятие.
Во-первых, система должна обеспечивать высокий уровень адаптируемости прикладных решений под требования заказчика.
Во-вторых, система должна обеспечивать изменение готового прикладного решения разработчиком, не участвовавшим в его создании. Это особенно важно для прикладных решений в сфере экономических задач, где существенная часть разработчиков не создает собственные прикладные решения, а дорабатывает и развивает существующие типовые решения.
В-третьих, система должна обеспечивать эффективное использование компьютерных технологий и платформ, не требуя, при этом, глубоких специальных знаний от разработчика.
В-четвертых, система должна обеспечивать стандартизацию разработки.
Таким образом, можно сказать, что 1С:Предприятие не является универсальным средством программирования. Система обладает достаточно широкими возможностями, однако ее архитектура и конкретная реализация механизмов и технологий платформы продиктована, прежде всего, необходимостью решения специализированных задач по созданию бизнес-приложений и требованиями, предъявляемыми к самой системе.
Основным концептуальным решением, отличающим систему 1С: Предприятие 8 от универсальных средств программирования, является четкое разделение на платформу и прикладное решение.
Прикладное решение 1С: Предприятия является самостоятельной сущностью и может выступать в качестве отдельного программного продукта. Однако создание, модификация и собственно функционирование прикладного решения невозможны без использования технологий и механизмов платформы. Поэтому платформа поставляется с каждым комплексом 1С: Предприятия.
Для модификации прикладных решений не требуется использовать какие-либо отдельные программные продукты – все средства разработки входят в состав технологической платформы.
Можно сказать, что технологическая платформа состоит из двух составляющих:
- среда исполнения;
- среда разработки.
Таким образом, обеспечивается высокий уровень адаптируемости прикладных решений под требования заказчика.
Прикладные решения 1С:Предприятия не пишется в прямом смысле этого слова на языке программирования. При создании прикладных решений 1С:Предприятия используется более абстрактная технология – технология метаданных.
Метаданные представляют собой иерархическую структуру объектов, полностью описывающую все прикладное решение. Среда исполнения 1С:Предприятия исполняет, «проигрывает» метаданные, аналогично тому, как оперативная система код привычной программы.
Отличительной особенностью технологии метаданных является использование визуального конструирования прикладного решения. Вместо кропотливого написания кода разработчик просто добавляет визуальными средствами новый объект метаданных в прикладное решение и получает сразу же описания нужных типов, структур данных, описаний наборов прав, связи между объектами, информацию об особенностях их поведения, визуального представления и т.д.
Платформа 1С: Предприятия 8 позволяет выделить в прикладном решении отдельные части – подсистемы, - в совокупности представляющие все прикладное решение. Подсистемы могут иметь иерархическую структуру, то есть одна подсистема может включать в себя несколько других подсистем.
Для формирования уставного капитала в программе 1С: Предприятие 8 необходимо с помощью операции Проводки - «Операция (бухгалтерский и налоговый учет) ввести данные о учредителях и размере уставного капитала.
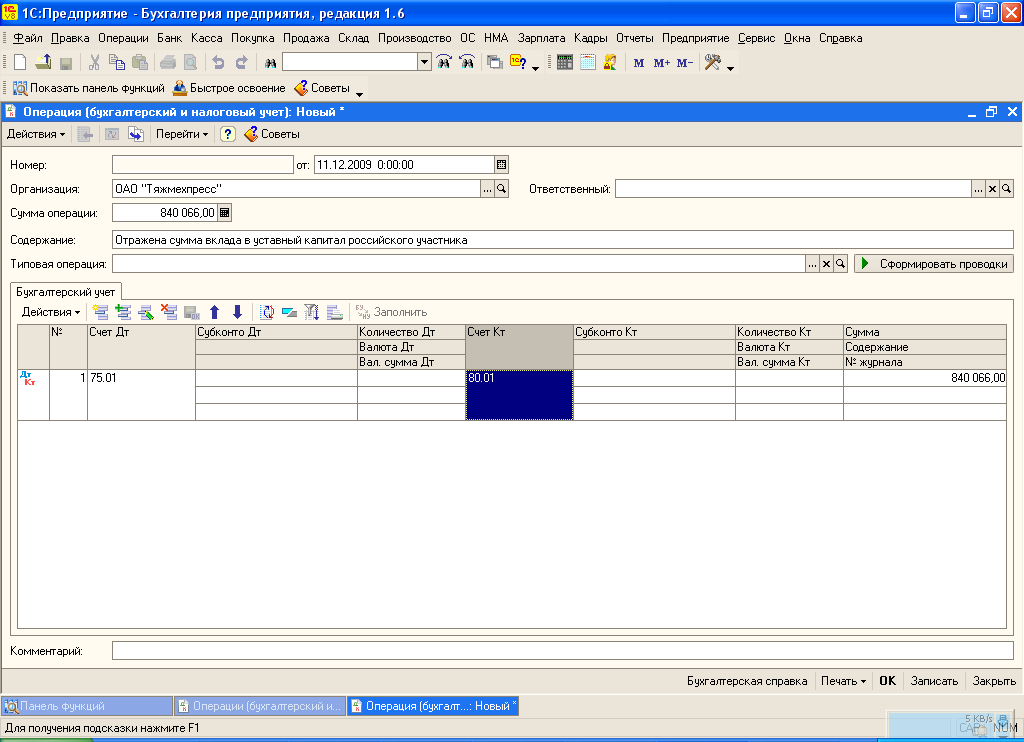
Рис. 3. Формирование уставного капитала на предприятии ОАО Тяжмехпресс»
Данная операция совершается один раз при формировании уставного капитала.
Каждый объект метаданных, описывающих данное прикладное решение, может быть отнесен к одной или нескольким другим подсистемам. Таким образом, в терминах подсистем можно описать всю структуру прикладного решения.
В дальнейшем это описание можно использовать в различных средствах разработки, например для автоматического формирования прав на основе подсистем или для автоматического построения интерфейсов пользователей.
Важной особенностью системы 1С: Предприятие 8 является то, что для описания структуры прикладного решения разработчик использует не произвольные, а строго определенные объекты метаданных.
3.2 Введение дополнительного контроля за учетом изменения уставного капитала
Система внутреннего контроля – это политика и процедуры (средства внутреннего контроля), принятые руководством субъекта для содействия в достижении целей руководства субъекта, предусматривающие:
- упорядоченное и эффективное ведение финансово-хозяйственной деятельности, включая строгое следование политике руководства субъекта;
- обеспечение сохранности активов;
- предотвращение и обнаружение фактов мошенничества и ошибок;
- точность и полноту бухгалтерских записей;
- своевременную подготовку достоверной финансовой информации.
Таким образом СВК представляет собой совокупность организационной структуры, методик и процедур, принятых руководством экономического субъекта в качестве средств для упорядоченного и эффективного ведения хозяйственной деятельности, которая в том числе включает организованные внутри данного экономического и его силами надзор и практику.
Система СВК предусматривает наличие:
- компетентного, заслуживающего доверия персонала с четко определенными правами и обязанностями;
- разделение соответствующих обязанностей;
- соблюдение необходимых процедур при совершении операций;
- контроля за сохранностью документации;
- фактического контроля над активами и документацией;
- независимой проверкой выполнения обязанностей.
Оценим систему внутреннего контроля ОАО «Тяжмехпресс» с помощью теста, представленного в таблице 6.
Таблица 6
Тестирование системы внутреннего контроля ОАО «Тяжмехпресс»
| Наименование процедуры контроля | Конечные задачи процедуры контроля | Возможные методы проведения процедуры контроля на предприятии | Оценка наличия ВК | |
| + | - | |||
| 1 | 2 | 3 | 4 | 5 |
|
1. Контроль законности совершения операции и создания первичного документа |
Все хозяйственные операции совершаются и фиксируются в учете с письменного разрешения руководства или уполномоченных на то лиц | Систематическая проверка первичной документации на наличие необходимых подписей службой внутреннего контроля | X | |
| Отказ в принятии документа в обработку работниками бухгалтерии без соответствующих подписей | X | |||
| Отказ конкретных исполнителей в исполнении хозяйственной операции без соответствующих письменных распоряжений | X | |||
| 2. Формальная проверка документации | Весь массив первичных документов в части наличия необходимых реквизитов отвечает требованиям законодательства о бухгалтерском учете | Систематическая проверка службой внутреннего контроля наличия всех обязательных реквизитов в документах | X | |
| Контроль со стороны работников бухгалтерии, обрабатывающих конкретные документы, за правильностью оформления документов | X | |||
| 3. Соответствие первичной документации регистрируемым оперативным фактам | Достижение уверенности в том, что на каждую операцию составлен документ, верно зафиксировавший совершенный оперативный факт | Систематическая проверка службой внутреннего контроля соответствия созданных и полученных первичных документов экономическому смыслу операции | X | |
| Арифметический и логический контроль со стороны работников бухгалтерии, обрабатывающих документацию, за соответствием совершенной операции оформленному оправдательному документу | Х | |||
| 4. Контроль полноты регистрации первичных документов | Достижение уверенности, что все первичные документы на предприятии будут введены и обработаны | Проверка службой внутреннего контроля полноты регистрации документов в учетных регистрах | Х | |
| Единая нумерация первичной документации, контроль со стороны бухгалтерии за отклонениями в нумерации документов, ведение журналов регистрации первичных учетных документов | X | |||
| 5. Контроль точности регистрации и обработки первичных документов | Точный количественный и качественный перенос данных из документа в систему учета | Проверка службой внутреннего контроля соответствия занесения данных из первичного документа в систему бухгалтерского учета | Х | |
| Использование средств автоматизированного учета | Х | |||
| Обязательная контировка первичных документов бухгалтером, производящим их обработку | Х | |||
| 6. Контроль своевременности регистрации и обработки первичных документов | Достижение уверенности в том, что принцип временной определенности на предприятии соблюдением | Проверка службой внутреннего контроля соответствия даты документа дате его регистрации в учетном регистре | X | |
| Проведение инвентаризации и сверок расчетов с целью установления реальности числящихся в учете сумм на определенную дату | X | |||
| Система поощрений и наказаний за выполнение бухгалтером — исполнителем своих обязанностей, в том числе за своевременность регистрации документов | X | |||
| 7. Контроль документопотоков | Достижение уверенности в том, что на предприятии исполняются действующие графики документооборота | Проверка службой внутреннего контроля исполнения функций персонала, задействованного в системе документооборота в соответствии с действующими графиками | Х | |
| Контроль со стороны бухгалтерии за сроками оборота документов | X | |||
| 8. Контроль организации обработки и регистрации документов (с точки зрения защиты информации) | Достижение уверенности в том, что в процесе регистрации и обработки информации, вся первичная документация будет защищена от несанкционированного доступа | Проверка службой внутреннего контроля организации хранения документов в процессе текущей деятельности | X | |
| Определение круга лиц, имеющих право доступа к той или иной документации, контроль со стороны работников бухгалтерии за документами, находящимися у них на обработке | X | |||
| Определение круга лиц, имеющих право доступа к той или иной документации, контроль со стороны работников бухгалтерии за документами, находящимися у них на обработке | X | |||
| 10. Контроль организации хранения документов | Достижение уверенности в том, что в организованной системе хранения документов не будет допущено утери или исправления первичной документации на протяжении всего срока ее хранения | Проверка службой внутреннего контроля соблюдения требований нормативных актов в части организации архивной службы | X | |
| Контроль со стороны бухгалтерии за соблюдением сроков сдачи документации в архив и сроков хранения первичной документации | X | |||
| Инвентаризация дел в архивах | X | |||
| 11. Контроль за правильностью отражения | Достижение уверенности в том, что все операции по расчетам с поставщиками и | Использование на предприятии автоматизированных средств обработки данных, в которых реализована возможность автоматического формирования корреспонденции счетов по типовым операциям | X | |
| операций на счетах бухгалтерского учета | подрядчиками будут отражены на соответствующих экономическому смыслу совершенной операции счетах бухгалтерского учета | Контроль со стороны службы внутреннего контроля и главного бухгалтера (или другого ответственного лица) за правильностью произведенных на счетах учета записей | X | |
| Разработка типовых корреспонденции счетов без дальнейшего контроля за их соблюдением | X | |||
Таким образом, тестирование показало, что уровень организации внутреннего контроля за правильностью организации учета расчетов с подотчетными лицами в ОАО «Тяжмехпресс» соответствует объемам и характеру деятельности предприятия.
Итак, подводя итоги оценки системы внутреннего контроля можно сделать вывод, что существующая в настоящее время система внутреннего контроля обеспечивает в должной степени выполнения своих задач на предприятии ОАО «Тяжмехпресс».
3.3 Введение международных стандартов при аудите уставного капитала
Аудит и сопутствующие ему услуги имеют признание во всех экономически развитых странах в связи с тем, что недостоверная отчетность не имеет для пользователя экономического смысла и может вызвать финансовые потери. Аудиторы признают «достоверной» финансовую отчетность, отвечающую требованиям МСФО. Аудиторы и бухгалтеры, являясь лицами бухгалтерской профессии, объединены в МФБ с целью координации на мировом уровне деятельности профессиональных организаций в области учета, финансовой отчетности и аудита.
Исторически аудит представлял собой ревизию, или ежегодную проверку работы подведомственных структур. Король проверял герцогов и принцев, герцоги и принцы — своих лордов и шерифов и так далее вниз по феодальной лестнице. Начальные активы, уплата податей, проданная продукция — все должно было быть учтено и проконтролировано.
В системе экономических отношений аудит за более чем 150-летний период прошел несколько качественных стадий развития. Каждая из них соответствовала определенному уровню развития экономических отношений, поскольку, как любой вид управленческой деятельности, аудит выполняет функции, которые востребованы экономической средой.
Акционерами и банкирами не ограничивается круг пользователей, которым необходима непредвзятая финансовая информация. Можно определить и другие группы пользователей, которые имеют особый набор информационных потребностей.
Сейчас в результатах аудита заинтересованы не только собственники, но и экономический субъект как самостоятельная хозяйствующая единица. Ни один солидный западный банк не предоставит кредита клиенту, не имеющему проаудированной бухгалтерской отчетности. Ни один серьезный инвестор не будет иметь дело с организацией, отчеты которой за ряд предшествующих лет не проверены авторитетным аудитором.
Во всех экономически развитых странах аудиту придается большое значение, так как он ориентирован на собственников, которым и представляется аудиторское заключение.
В условиях развитых экономических отношений целью аудита не является поиск конкретных ошибок и отклонений. Цель аудита (как признают сегодня аудиторы развитых стран) - формирование мнения о достоверности бухгалтерской отчетности во всех существенных аспектах. Для достижения этой цели применяется широкий спектр специфических подходов, процедур и методов, требования к которым сформулированы в таких регламентирующих документах, как Правила или Стандарты аудита.
Определение различных групп пользователей и их информационных нужд уточняет природу востребованности аудита (мнения аудитора) и сопутствующих услуг. Современные экономисты конца XX - начала XXI в. отмечают возникновение кризиса в аудите, которое выражается во все возрастающем недоверии к мнению аудиторов об отчетности. Кроме того, заключения аудиторов по отчетности подтверждают лишь то, что происходило на предприятии несколько месяцев назад, а за время проверки вся хозяйственная деятельность могла претерпеть значительные изменения. Такие мнения звучат убедительно, однако отсутствие мнения о достоверности отчетности усиливают риски недобросовестности и злоупотреблений управляющих.
В современной российской экономике собственный капитал организации выступает как важнейшая экономическая категория и является основой деятельности любого хозяйствующего субъекта. Он представляет собой совокупность имущества, прав и денежных средств, необходимых организации для осуществления ее уставной деятельности, покрытия убытков, создания новых видов имущества.
Один из элементов управления собственным капиталом - система бухгалтерского учета, которая должна отвечать современным требованиям развития экономики России и международным стандартам бухгалтерского учета и отчетности.
Национальные стандарты учета и отчетности разрабатываются каждой страной самостоятельно. Этой задачей занимаются различные органы - в одних с
Существует несколько международных стандартов финансовой отчетности, затрагивающих вопросы учета капитала: МСФО 1 «Представление финансовой отчетности», МСФО 8 «Учетная политика, изменения бухгалтерских оценок и ошибки», МСФО 12 «Налоги на прибыль», МСФО 32 «Финансовые инструменты: раскрытие и представление информации», МСФО 33 «Прибыль на акцию», МСФО 37 «Резервы, условные обязательства и условные активы». МСФО определяют капитал как оставшуюся долю активов компании после вычета всех ее обязательств.
Анализ содержания Принципов МСФО применительно к учету капитала свидетельствует о том, что в балансе западных компаний капитал разделен на три основные статьи: средства, внесенные акционерами; нераспределенная прибыль; резервы, сформированные из нераспределенной прибыли, а также резервы, представляющие собой корректировки, обеспечивающие поддержание капитала.
Средства, внесенные акционерами, представляют собой инвестированный капитал, составляющими которого являются уставный и добавочный капитал, в части эмиссионного дохода. Нераспределенная прибыль и резервы составляют накопленный капитал, возникший в процессе функционирования организации.
В составе вложенного капитала выделены две статьи: номинальная стоимость акций и добавочный капитал. Номинальная стоимость акций составляет юридический капитал организации. Компания может выпускать акции, имеющие номинальную стоимость и не имеющие ее. Если компания при выпуске акций получает большую, чем номинал, сумму, то она называется «добавочный капитал», или «добавочный капитал сверх номинала». Таким образом, второй статьей вложенного капитала является добавочный капитал, под которым следует понимать прирост собственного капитала в результате разницы между продажной и номинальной стоимостью акций (эмиссионный доход), возникшей при инвестировании капитала.
Следующим компонентом собственного капитала является чистая прибыль, не распределенная между акционерами, а реинвестированная в организацию и представляющая собой заработанный капитал. Источником формирования заработанного (накопленного) капитала является положительный конечный финансовый результат, выявленный за отчетный период, за минусом установленных в соответствии с законодательством Российской Федерации налоговых и иных аналогичных платежей по налогу на прибыль.
В международной и национальной практике для составления финансовой отчетности в отдельную составляющую собственного капитала выделены резервы, которые обычно классифицируются по четырем основным характеристикам:
- резервы капитала, включая фонд переоценки стоимости, и резервы поступления доходов в будущем (различные дотации и безвозмездные поступления активов);
- нормативные резервы (установленные законодательством) и ненормативные резервы (решение об образовании которых принимается самой организацией);
- распределяемые и нераспределяемые резервы: первые могут распределяться между акционерами (иногда они создаются только для этих целей); вторые не подлежат распределению вплоть до ликвидации организации;
- целевые и общие резервы: первые предусматривают их использование на строго установленные цели, вторые не имеют выраженной целевой установки.
В МСФО 1 определен объем информации о капитале компании, которая подлежит обязательному раскрытию в бухгалтерском балансе или в пояснениях (примечаниях) к нему. В соответствии с параграфом 74 компания с акционерным капиталом должна раскрыть следующую информацию.
Для каждого класса акционерного капитала показываются:
- количество акций, разрешенных к выпуску;
- количество акций, выпущенных и полностью оплаченных, а также выпущенных, но не оплаченных полностью;
- номинальная стоимость одной акции либо указание, что акции не имеют номинальной стоимости;
- выверка количества акций по состоянию на начало и конец отчетного года;
- права, привилегии и ограничения, присущие классу, включая ограничения на распределение дивидендов и возврат капитала;
- количество акций компании, находящихся у самой компании или ее дочерних либо ассоциированных компаний; согласно разъяснению SIC-16 «Акционерный капитал - вновь приобретенные собственные долевые инструменты (казначейские акции)» предусматривается отражение этих акций в качестве вычета из капитала;
- количество акций, зарезервированных для выпуска по опционам и контрактам на продажу, включая условия и суммы.
Для каждого капитала (в том числе добавочного капитала) в составе капитала компании описываются его вид и назначение. При этом имеются в виду фонды (reserves), создаваемые в соответствии с уставом компании или требованиями законодательства, в частности налогового. Хотя сам термин «фонд» не определен в стандартах, очевидно, что в данном случае речь не идет о резервах, покрываемых понятием «обязательства» (гарантийные или пенсионные) и признаваемых расходами компании. Раскрытие назначения капитала предполагает указание на любые ограничения в отношении использования или распределения его. Если законодательством, уставом компании или решением ее акционеров установлены какие-то ограничения на использование нераспределенной прибыли или фондов, то компания должна раскрыть конкретные условия таких ограничений для каждой составляющей капитала.
Раскрывается сумма дивидендов, предложенных или объявленных к выплате после отчетной даты, но до того, как финансовая отчетность была разрешена к выпуску.
Раскрывается сумма дивидендов по любым кумулятивным привилегированным акциям, не признанная в отчетности.
Согласно параграфу 86 МСФО 1 компания должна раскрыть движение каждой составляющей капитала в отчетном периоде (остаток на начало периода, отдельные статьи увеличения и уменьшения, остаток на конец отчетного периода). Данная информация приводится в отчете о движении капитала или в пояснениях.
Компании, не имеющие акционерного капитала (например, партнерства, товарищества), должны раскрывать информацию о своем капитале в объеме, аналогичном указанному выше. Такие компании обязательно должны показать движение в отчетном периоде по каждой категории участия в капитале, а также права, привилегии и ограничения, присущие каждой категории.
Заключение
Необходимость стабилизации и усовершенствования структуры производства в условиях российской действительности вызывает необходимость рассмотрения проблемы эффективности управления использованием финансовых ресурсов предприятия.
В нынешних условиях конкурентной борьбы, когда предприятие постоянно пересматривает структуру бизнеса, руководство должно иметь ясное представление об имущественном положении организации, о механизме управления ее ресурсами, как одного из главных элементов, влияющих на увеличение объема производства, повышения отдачи созданного производственного потенциала, снижения себестоимости, на рост рентабельности производства, накопления предприятия, на эффективность его деятельности в целом.
Эффективное использование финансовых ресурсов тесно связано с повышением качества обслуживания покупателей, поскольку в условиях рыночной конкуренции быстрее реализуется и пользуется спросом высококачественная продукция.
Использование в курсовой работе данных реального предприятия придает ей практический характер, поэтому работа может быть использована финансовой и бухгалтерского службой организации при решении вопросов учета суставного капитала.
Три теоретических вопроса курсовой работы формируют полное и обширное представление по выбранной теме.
Работа написана с использованием законодательных, нормативных документов, специальной литературы и периодической печати, содержащей информацию по изучаемому вопросу.
Список литературы
Конституция РФ (принята всенародным голосованием 12 декабря 1993 г.)
Гражданский кодекс Российской Федерации (ГК РФ) (части первая, вторая, третья и четвертая) (принят Гос. Думой 26 января 1996г. № 14-ФЗ, с изм. от 24.07.2007 г.)
Налоговый кодекс Российской Федерации (НК РФ) (принят Гос. Думой 05 августа 2000г. № 117-ФЗ с изм. от 24 июля 2007 г.)
Федеральный закон от 21 ноября 1996 г. № 129-ФЗ «О бухгалтерском учете» (с изменениями от 3 ноября 2006 г.)
Приказ Минфина РФ от 22.07.2003 г. № 67н «О формах бухгалтерской отчетности организаций» ( с изм. от 18 сентября 2006 г.)
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. Утверждено приказом Минфина РФ от 29.07.98 №34н (с изменениями от 26 марта 2007 г.)
План счетов бухгалтерского учета и инструкция по его применению, утвержденный Приказом МФ РФ № 94н от 31.10.2000 г. (с изм. от 18 сентября 2006 г.) с кратким комментарием руководителя Департамента методологии бухгалтерского учета и отчетности А.С. Бакаева. М.: «Информационное агентство ИПБ – БИНФА», 2001.
Аудит в России. Законодательство. Стандарты. – М.: Инвест Фонд, 2007. – 192 с.
Аудит: Учебник ./ Под ред. Проф. В.И.Подольского. – М.: Аудит, Юнити, 2008. – 746 с.
Безруких П.С. Бухгалтерский учет. Учебное пособие. - М.: Инфра-М, 2006. – 480 с.
Бланк И.А. Управление активами. - К.: Ника-центр, Эльга, 2006 – 720 с.
Бухгалтерский учет: Учебник для студентов вузов / И.П. Бабаев, В.А. Комиссарова, Бородин; Под ред. проф. ЮА Бабаева, проф. И.П. Комиссаровой. - М.: Юнити-Дана, 2006. - 527 с.
Данилевский Ю.А., Шапигузов С.М., Ремизов Н.А., Старовойтова Е.В. Аудит: Учеб. пособие – М.: ИД ФБК ПРЕСС, 2008. - 243с.
Козлова Е.П., Бабченко Т.Н., Галанина Е.Н., Бухгалтерский учет в организациях. М.: Финансы и статистика, 2007. - 752 с.
Кондраков Н.П. Бухгалтерский учет. Учебное пособие. – М: Инфра-М, 2006. – 717 с.
Лытнева Л.А., Малявкина Л.И.,