Аналіз обліку витрат виробництва
Зміст
Вступ
1. Теоретичні основи обліку витрат виробництва і виходу картоплі
2. Стан організації обліку витрат виробництва і виходу картоплі в Агрофірмі “Косівщинська”
2.1 Організаційно - економічна характеристика господарства
2.2 Організація первинного і зведеного обліку витрат на виробництво і виходу картоплі в господарстві
2.3 Організація аналітичного і синтетичного обліку витрат на виробництво і виходу картоплі
2.4 Калькулювання собівартості картоплі
3. Шляхи вдосконалення обліку витрат на виробництво і виходу картоплі в Агрофірмі “Косівщинська”
3.1 Шляхи вдосконалення первинного і зведеного обліку
3.2 Вдосконалення аналітичного та синтетичного обліку витрат на виробництво
3.3 Шляхи вдосконалення обліку бівартості картоплі в Агрофірмі “Косівщинська”
Висновки
Список використаної літератури
Додатки
Вступ
Будь яке підприємство або фірма намагається отримати якомога більший дохід від своєї діяльності, а отже прагне не тільки продати свій товар за максимально високою ціною, а скоротити свої витрати на виробництво й реалізацію продукції. Тому однією з важливих функції підприємства (фірми) є мінімізація витрат виробництва.
Облік виробничих затрат повинен бути організований так, щоб існувала можливість оперативно впливати на зниження собівартості, встановлювати фактори, які впливають на рівень собівартості і виявляти додаткові резерви її зниження.
Для кожного господарства відповідно до спеціалізації важливо встановити таку структуру засобів виробництва, яка б забезпечувала найбільший вихід валової та товарної продукції при низькій собівартості.
Визначення оптимального поєднання основних і допоміжних галузей, промислових підприємств і промислів вимагає формування відповідного виробничого потенціалу на основі досягнень науково-технічного прогресу з метою підвищення ефективності його функціонування, використовуючи ринкові механізми, що передбачає в сільському господарстві не просто використання техніки, а й створення системи машин. Остання повинна враховувати можливості й специфіку виробництва кожного виду продукції в їх поєднанні, виходячи з принципу максимального використання робочих машин, агрегатів транспортних засобів. Дуже важливо також забезпечувати максимальну кількість необхідних засобів виробництва в критичні строки з тим, щоб виконати всі роботи в оптимальний період і не допустити втрат врожаю внаслідок, наприклад, несвоєчасної оранки, боронування або затримки під час посіву чи збирання врожаю. Тому в сільському господарстві необхідна більш висока насиченість його засобами виробництва, більш висока фондо- і енергоозброєність праці.
У зв'язку з тим, що відтворення в аграрному секторі економіки обумовлене природними процесами, роботи технологічного циклу з вирощування сільськогосподарських культур і догляду за тваринами розподілені протягом усього року з інтервалами, які визначаються природою, причому природні фактори значно коригують календарні плани проведення сільськогосподарських робіт.
Метою даної роботи являється обґрунтування основних шляхів вдосконалення обліку витрат на виробництво продукції овочевих культур, зокрема картоплі, в сільськогосподарському підприємстві.
Відповідно до поставленої мети в роботі були визначені такі основні задачі:
дати загальну характеристику теоретичних основ обліку витрат на виробництво продукції овочевих культур, зокрема картоплі;
проаналізувати законодавчі акти та вимоги щодо регулювання поставленого питання;
дати оцінку організаційно - економічних умов підприємства;
розкрити основні питання обліку витрат на виробництво продукції овочевих культур ;
на основі аналізу висвітлити проблеми обчислення собівартості продукції овочевих культур на підприємстві.
Інформаційну базу роботи склали законодавчі та нормативні акти Верховної Ради і Кабінету Міністрів України, нормативні документи, які регламентують діяльність сільськогосподарських підприємств в Україні. Була зроблена оцінка та аналіз звітності підприємства, яке було обране об'єктом дослідження, з тією метою, щоб знайти нові шляхи вдосконалення обліку витрат на виробництво продукції овочевих культур.
Основними видами господарської діяльності Птахорадгоспу “Мирний” (Косівщинський) Сумського району Сумської області, яке було обрано об’єктом дослідження. являються рослинництво, тваринництво, промислове виробництво. Крім того підприємство має на балансі дитячий садок, школу та житловий фонд.
1. Теоретичні основи організації обліку сільськогосподарського виробництва продукції рослинництва та витрат на виробництво овочевих культур
Сільське господарство є галуззю матеріального виробництва, що виробляє продукцію рослинного і тваринного походження, які, в свою чергу, є продуктами харчування для населення і сировиною для промисловості.
Сільськогосподарська галузь має дві відмінні особливості в порівнянні з іншими галузями матеріального виробництва.
Процес виробництва має сезонний характер і поєднується з природним процесом росту рослин і тварин.
Переважна частина основних і оборотних активів сільськогосподарського підприємства має здатність до самовідновлення.
Майже всі відмінні особливості ведення бухгалтерського обліку на підприємствах сільськогосподарського виробництва є прямим наслідком вказаних галузевих особливостей. Для підприємств сільськогосподарського виробництва вітчизняним законодавством передбачено винятковий режим оподаткування, який дещо відрізняється від оподаткування інших підприємств.
Бухгалтерський облік в сільському господарстві ведеться за єдиними з іншими галузями народного господарства принципами з застосуванням нового Плану рахунків, затвердженого Наказом МФУ № 291 від 30.11.2009 року, де виділяються рахунки специфічні тільки для сільського господарства (с/г).
Складність ведення бухгалтерського обліку в с/г полягає в тому , що в с/г велика кількість виробництв, облік в яких повинен вестись окремо (тваринництво, рослинництво, промислові виробництва, допоміжні виробництва і т.д.)
Перед обліком процесу виробництва стоять такі завдання:
Обмін і контроль за випуском продукції по її обсягу, асортименту, якості та виконання договорів-замовлень по цих показниках;
Обмін на виробництво і контроль за дотриманням кошторисів затрат;
Калькулювання собівартості продукції і контроль за виконанням плану собівартості;
Виявлення не використаних резервів на виробництво і контроль за недопущенням втрат у виробництві [11].
Для розв’язання цих завдань необхідно, щоб введення обліку затрат забезпечувало порівняння планових і фактичних показників собівартості.
До собівартості відносять:
витрати безпосередньо зв’язані з виробництвом продукції, обумовлені технології і організації виробництва, включаючи витрати на управління;
витрати на підготовку виробництва (на освоєння нових видів продукції);
витрати на удосконалення технології та організації виробництва, які здійснюються в ході виробничого процесу;
витрати на покращання умов праці і техніки безпеки підвищення кваліфікації працівників підприємства;
витрати зв’язані зі збутом продукції [6].
Крім витрат, які включаються в собівартість продукції, підприємства несе ще витрати, які покриваються за рахунок спеціальних джерел: прибутку (штрафи, пеня, % за кредит), фонду економічного стимулювання і спецпризначення (затрати на капітальний ремонт), капіталовкладень. Всі витрати на виробництво ґрунтують по таких ознаках:
по економічній ролі в процесі виробництва;
по способу включення затрат у виробництво;
залежно від об’єму виробництва;
по однорідності складу;
по видах витрат – елементам і статтям витрат;
по місцю виникнення – виробництвам, цехам, дільницям;
по видах продукції, робіт і послуг – калькулюючим об’єктам
по етапах виробничого процесу;
по календарних періодах [10].
Групування затрат по статтях калькуляції показує призначення окремих видів затрат у собівартості продукції. Для контролю за складом затрат по місцях їх здійснення і виявлення собівартості по видах виготовленої продукції необхідно знати не тільки, що затрачено в процесі виробництва, але і на які цілі (куди, на що). Ці затрати проведені, тобто їх треба враховувати по напрямах, відношенню до технологічного процесу. Такий облік затрат дає можливість аналізувати собівартість по її складових частинах і окремих видах продукції. Перелік калькуляційних статей встановлюється галузевими інструкціями.
По календарних періодах виробничі затрати діляться на поточні, тобто постійні (щоденні) і одночасові тобто однократні або ті, що проводяться рідше ніж 1 раз в місяць. Чіткий розподіл затрат виробництва на поточні і єдиночасові має велике значення для правильного щомісячного обчислення собівартості продукції.
Під нормою витрат розуміють мінімальну кількість матеріальних, грошових і трудових витрат на виготовлення конкретного виду продукції [9].
Спочатку визначають рівень економічності підприємства. Не обґрунтоване нормативне господарство може призвести до підвищення нормативної собівартості, а отже, до нереального прогнозування. При вивченні нормативного господарства на промислових підприємствах встановлено, що планові норми вищі за передбачені в технологічній карті на 18-20%. У сільському виробництві цей процент значно вищий.
Звичайно за умов, коли формуються і приймаються в розрахунок при попередньому калькулюванні завищені норми витрат, створюється неправильне уявлення про витрати на одиницю даної продукції, а виявлені на останній стадії обліку відхилення від встановлених норм часто призводять до самозаспокоєності.
Встановлення реальних, оптимальних, але напружених норм витрат по окремих видах продукції - важлива початкова стадія калькулювання, на якій вишукують резерви, визначають економічну ефективність роботи підприємства. Тому тільки науково обґрунтовані норми можуть стати базою калькулювання як основної роботи на попередній стадії нормативного методу обліку витрат на підприємстві.
За умов правильної організації і ведення економічного процесу фактичні витрати не повинні перевищувати нормативних. Відхилення від нормативної собівартості можуть траплятись лише при зміні встановленої технології або виявленні прихованих резервів.
На наступній стадії нормативного обліку в процесі виробництва виявляють відхилення від установлених норм витрат, які виникають внаслідок невиконання передбаченої нормативною калькуляцією системи організації роботи на підприємстві.
У зв’язку з періодичним переглядом витратних норм обов’язкові перегляд і зміни нормативної калькуляції. Нормативну калькуляцію здійснюють за діючими на початок місяця нормами. У промисловості у зв’язку з цим обов’язковою при застосуванні нормативного методу є переоцінка незавершеного виробництва.
Оскільки норми витрат змінюються, як правило, з початку нового місяця, оцінені залишки незавершеного виробництва минулого місяця у витратах виробництва визначають за одними нормами, а поточні - за іншими. Це може призвести до неправильного обчислення фактичної собівартості продукції. Щоб запобігти цьому, обов’язково в умовах нормативного методу перераховують витрати, які значаться у незакінченому виробництві, за нормами, встановленими на початок даного місяця. Різниця між перерахованими і початковими витратами становить суму змінених норм, яку при обчисленні фактичної собівартості треба відносити на весь випуск продукції за звітний період.
Знаючи фактичну собівартість продукції, суму обчислених відхилень і розрахункових змін норм, легко знайти фактичну собівартість випущеної або виробленої продукції. Вона складатиметься з нормативної собівартості, відхилень від цих норм і їх змін.
При цьому треба враховувати, що обчислення фактичної собівартості таким способом і здійснення оперативного контролю за витратами виробництва при цьому методі стають можливими лише за умови роздільного відображення в первинному обліку витрат за встановленими нормами і відхилень від цих норм. Для цього витрати списують на виробництво у межах встановлених норм на підставі звичайних документів, складених у момент здійснення господарської операції на основі технологічної карти, тоді як виявлені в процесі виробництва відхилення від встановлених норм витрат складають спеціальні сигнальні документи (можливо, із смугою іншого кольору) за підписом відповідальних осіб, які дозволили ці витрати.
При калькулюванні продукції сільськогосподарського виробництва необхідно керуватися “Методичними рекомендаціями з планування . обліку і калькулювання собівартості продукції (робіт, послуг) сільськогосподарських підприємств”, затвердженими Наказом Міністерства аграрної політики України № 132 від 18.05.2008р.
Обчислення фактичної собівартості - заключний етап обліку процесу виробництва . В с/г під час складання заключної калькуляції із загальної суми витрат на вирощування або виготовлення певної культури мінусується вартість побічної продукції (ВПП).
Вартість побічної продукції визначається в рослинництві за нормативно-розрахунковими витратами на збирання, транспортування, пресування, скиртування, та інші види робіт, пов’язані із заготівлею побічної продукції (ПП), за собівартістю коренів кормових буряків тощо.
Слід зазначити, що загальновиробничі витрати у сільському господарстві не поділяються на постійні і змінні, вони щомісячно розподіляються за об’єктами калькулювання пропорційно сумі прямих витрат без вартості насіння, кормів, матеріалів і напівфабрикатів.
Об’єкти калькулювання продукції рослинництва представлені в таблиці 1.1.
Таблиця 1.1.
Об’єкти планування та обліку виробничих витрат і визначення собівартості основних видів продукції рослинництва
| Об’єкти обліку витрат | Об’єкти калькулювання | Одиниця калькулювання |
| Зернові та зернобобові культури | зерно, зернові відходи | 1 центнер |
| Соняшник на зерно | насіння | - // - |
| Льон-довгунець | насіння, соломка | - // - |
| Буряки цукрові, кормові | коренеплоди | - // - |
| Картопля | картопля | - // - |
| Овочі відкритого ґрунту | овочі | - // - |
| Кукурудза на силос і зелений корм | зелена маса | - // - |
| Сіяні трави | сіно, насіння, зелена маса | - // - |
| Силосування | силос | 1 тонна |
| Сінажування | сінаж | - // - |
| Посів озимих на зерно | виконані роботи | 1 гектар |
Витрати і вихід продукції рослинництва обліковують на синтетичному рахунку 23 - “Виробництво” на окремому субрахунку 1, тобто рахунок 231 – рослинництво:
по Дт - протягом року обліковуються витрати на виробництво,
по Кт - списується вихід продукції за плановою собівартістю на протязі року з доведенням в кінці року до рівня фактичної собівартості.
Протягом року одержана від врожаю продукція рослинництва (вироблена продукція тваринництва) обліковується за її плановою собівартістю, яка в кінці року доводиться до рівня фактичної методом визначення калькуляційних різниць, рис.1
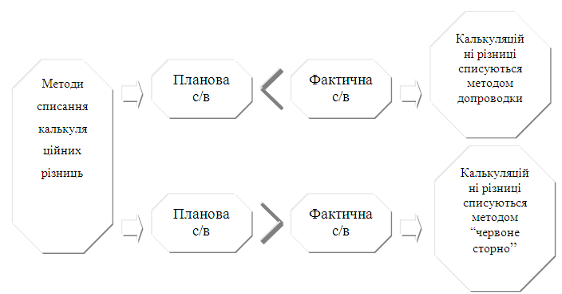
Рис. 1 Методи списання калькуляційних різниць в с/г
Наведемо методику розрахунку собівартості картоплі.
Картопля
 (1)
де:
С - собівартість 1 ц картоплі,
В - витрати на вирощування і збирання,
Взк - вартість картоплі, згодованої худобі (оцінюється за с/в кормових буряків,
К - кількість повноцінної продукції.
Основні бухгалтерські проводки з обліку витрат і виходу продукції рослинництва представлено в таблиці 1.2
Таблиця 1.3.2.
Схема бухгалтерських записів на рахунку 231 – рослинництво
| Зміст господарської операції | Дт | Кт |
| Списані затрати поточного року, згідно технології, на вирощування та збирання культур: | ||
| вартість витраченого на посів насіння | 231 | 208 |
| вартість внесених мінеральних добрив, гербіцидів | 231 | 208 |
| вартість нафтопродуктів | 231 | 203 |
| сума нарахованої заробітної плати | 231,91,92,93 | 661 |
| суми обов’язкових нарахувань на заробітну плату | 231,91,92,93 | 651-653,656 |
| суми нарахованого резерву відпусток | 231,91,92,93 | 471 |
| вартість послуг власного автотранспорту | 231 | 23 |
| розподілені загальновиробничі витрати рослинництва | 231 | 91 |
| суми витрат на відрядження | 91,92,93 | 372 |
| витрати бджільництва, віднесені на рослинництво (запилення окремих культур) | 231 | 232 |
| Нараховано фіксований сільськогосподарський податок | 91 | 641 |
| Витрати на охорону праці і техніку безпеки | 91 | 685 |
| Податковий кредит з ПДВ | 641 | 685 |
| Витрати на опалення, освітлення, водопостачання | 91,92,93 | 685 |
| Податковий кредит з ПДВ | 641 | 685 |
| Знос основних засобів | 91,92,93 | 131 |
| Аудиторські, юридичні послуги, почтові, телефонні, телеграфні витрати | 92 | 685 |
| Податковий кредит з ПДВ | 641 | 685 |
| Орендна плата | 92 | 684 |
| Податковий кредит з ПДВ | 641 | 684 |
| Витрати з нарахування податків, зборів, платежів | 92 | 641,642 |
| Оприбуткована від врожаю основна продукція | 271 | 231 |
|
|
208,271 | 231 |
| Вартість зеленого корму на випасі худоби | 232 | 231 |
| Списано витрати від стихійного лиха | 991 | 231 |
| Списано на фінансові результати: | ||
| адміністративні витрати | 791 | 92 |
| витрати на збут | 791 | 93 |
| втрати від стихійного лиха | 791 | 991 |

 Оприбуткована
побічна продукція
2. Стан організації обліку витрат виробництва картоплі
2.1 Організаційно - економічна характеристика господарства
Птахорадгосп “Мирний” Сумського району організований як колективне господарство по виробництву сільськогосподарської продукції, зокрема продукції птахівництва. Але окрім вищезгаданої продукції в господарстві виробляється велика кількість продукції рослинництва, серед якої не останнє місце займає картопля.
Розташоване підприємство в 15 км від міста Суми, має з ним гарний зв’язок дорогами з твердим покриттям. Господарство має водопровідно – каналізаційні мережі. Розташування земель поряд Косівщинського водосховища дає можливість розвивати землеробство.
Найближча залізнично станція Суми знаходиться в 25 км від господарства та станція Суми-товарна – в 34 км.
Район, де знаходиться господарство, розташований в північній частині Лівобережної України, яка в цілому характеризується помірним кліматом: літо тепле зі значною кількістю опадів. зима не дуже холодна. Основними видами ґрунтів є чорноземи глибокі малогумузні. Таким чином, грунтово-кліматичні умови сприятливі для вирощування основних видів сільськогосподарської продукції.
Для зберігання продукції призначені велика кількість складів. З метою безпосередньої переробки продукції на місцях її виготовлення на території господарства розташований невеликий цех по переробці овочів.
Обрана організаційно-виробнича структура господарства є доцільною та сприяє більш ефективному управління виробничо-господарською діяльністю, оперативному управлінню та контролю за виробничими процесами в структурних підрозділах.
Галузеву структуру та рівень спеціалізації господарства розглянемо на основі даних про реалізацію товарної продукції в 2009 році:
Таблиця 2.1.1
Розмір и структура товарної продукції Птахорадгоспу “Мирний” в 2007 - 2009 рр.
| Вид продукції | 2007 р. | 2008 р. | 2009 р. | Відхилення | ||||
| виручка тис. грн. | стуктура % | виручка, тис. грн. | структура % | виручка тис. грн | Структура % | виручка тис грн | Структура % | |
| Продукція рослинництва | 30,9 | 36,6 | 37,6 | - 6,7 | ||||
| в т.ч. картопля | 5 | 0,9 | 11 | 2,3 | 13 | 2,2 | + 8 | + 1,3 |
| Разом по рослинництву | 529 | 100 | 478 | 100 | 589 | 100 | + 60 | |
| Продукція тваринництва в т.ч. птиця | 652 | 46,1 82,5 | 266 | 39,6 51,5 | 643 | 52,6 78,2 | - 9 | + 6,5 - 4,3 |
| Велика рогата худоба | 579 | 208 | 516 | - 63 | ||||
| Свині | 73 | 58 | 127 | + 54 | ||||
| Молоко цільне | 136 | 17,2 | 250 | 48,4 | 180 | 21,7 | + 44 | + 4,5 |
| Інша | 2 | 0,3 | 1 | 0,1 | 1 | 0,1 | + 1 | - 0,2 |
| Разом по тваринництву | 790 | 100 | 517 | 100 | 824 | 100 | + 34 | |
| Промислова продукція | 347 | 20,2 | 286 | 21,9 | 74 | 4,7 | - 273 | -15,5 |
| Реалізація іншої продукції, робіт і послуг | 48 | 2,8 | 24 | 1,9 | 80 | 5,1 | + 32 | + 2,3 |
| Всього | 1714 | 100 | 1305 | 100 | 1567 | 100 | - 147 | |
Як свідчать дані таблиці 2.1.1, найбільшу питому вагу в структурі товарної продукції господарства в середньому за 2007 – 2009 рр. займає продукція тваринництва. Менша частка припадає на реалізацію продукції рослинництва. Питома вага іншої продукції займає значно меншу частку, з цим пов’язане надання господарством робіт і послуг на сторону. Виходячи з того, що питома вага від реалізації основного виду товарної продукції в середньому більше 50%, можна стверджувати, що підприємство є вузькоспеціалізованим і за аналізований період спостерігається зменшення виручки від реалізації на 23,9 %. Причиною цього є скорочення об’єму реалізації внаслідок зменшення валового виробництва. спостерігається процес поглиблення спеціалізації в господарстві, що може призвести до значного економічного підйому.
Важливим показником в характеристиці природно – економічних умов господарства є забезпеченість трудовими ресурсами, для аналізу якої можна застосувати приведені нижче дані.
Про розмір і структуру землекористування можна судити з таблиці 2.1.2.
Таблиця 2.1.2.
Склад і структура земельного фонду
| Види ґрунтів | Площа, га | Структура, % | Відхилення (+,-)2009 р. від 2007 р. | ||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | ||
| Загальна площа | 4624 | 4630 | 4133 | 100 | 100 | 100 | - 491 |
| Сільгоспугіддя | 3888 | 3882 | 3689 | 84,1 | 83,7 | 89,3 | - 200 |
| з них- рілля | 2784 | 2317 | 2706 | 71,6 | 59,7 | 73,4 | - 78 |
| - сіножаті | 639 | 1110 | 632 | 16,4 | 28,6 | 17,1 | - 07 |
| - пасовища | 453 | 455 | 351 | 11,7 | 11,7 | 9,5 | - 102 |
| - інші | 12 | - | 0,3 | - | - | - 12 | |
| Площа лісу | 471 | 518 | 421 | 10,2 | 11,2 | 10,2 | - 50 |
| Ставки і водойма | 33 | 50 | 23 | 0,7 | 1,1 | 0,5 | -10 |
За даними таблиці видно, що загальна земельна площа, закріплена за господарством, зменшилась в 2009 р. порівняно з 2007 р. на 491 га. Це відбулося за рахунок реорганізації господарства та розпалювання його земель в наслідок відокремлення паїв робітників.
Загальний розмір сільгоспугідь скоротився на 200 га як наслідок зменшення площ ріллі, сіножаті і пасовищ на 78; 7 і 102 га відповідно. Поряд з цим в господарстві за аналізуємий період відбулася передача площ лісу, водоймищ сільській раді, розмір яких складав 50 і 10 га відповідно.
2.2 Організація первинного і зведеного обліку витрат на виробництво в господарстві
Облік в бухгалтерії Птахорадгоспа “Митний” повністю автоматизований та ведеться за допомогою програми 1С: Підприємство 7.7. Але кількісно-сумовий облік на місцях (складах, коморах, машинно-тракторному парку) ведеться вручну.
Насіння і садивний матеріал, мінеральні, мікро- і бактеріальні, а також органічні добрива, засоби захисту рослин від шкідників і хвороб в Птахорадгоспі “Мирний” обліковують за лімітно-забірними картками і накладними внутрішньогосподарського призначення.
Витрати насіння, садивного матеріалу, добрив оформляють відповідними актами одночасно з фактичним їх використанням. Інформація цих актів є основою для відповідних записів у “Журнал обліку прямих витрат по технологічних процесах у рослинництві” і у “Звіті про рух матеріальних цінностей”, а також для відображення у загальному вигляді у “Виробничому звіті по рослинництву ”.
Облік витрат нафтопродуктів в Птахорадгоспі “Мирний” ведуть у “Лімітно - забірних картках” або накладних і одночасно фіксують в облікових і дорожніх листках. На основі “Звіту про рух палива і мастильних матеріалів” складають “Зведений звіт про рух палива і мастильних матеріалів”.
Основними нормативними документами на право витрат інших матеріальних цінностей, малоцінних і швидкозношуваних предметів і спецодягу є “Лімітно-забірна картка”, “Накладна внутрішньогосподарського призначення”. Ці документи використовують тоді, коли в них потрібно відобразити оперативні витрати, пов’язані з порушеннями в технологічному процесі виробництва.
Для відображення витрат по статті “Роботи і послуги ” допоміжних і обслуговуючих виробництв наприкінці місяця узагальнюють у “Виробничому звіті по допоміжних підприємствах, утриманню і експлуатації машинно - тракторного парку” і переносять на об’єкти калькуляції рослинництва. Ці витрати попередньо систематизують в листках-розшифровках”, в яких накопичують та розподіляють витрати по кожному допоміжному і обслуговуючому підприємству відповідно до виконаних обсягів робіт і послуг.
Облік витрат і робіт машинно - тракторного парку здійснюють в “Облікових листках трактористів - машиністів”, “Дорожніх листках трактора”, “Книжках бригадира з обліку праці і виконаних робіт”, “Облікових листках змінних і внутрішньозмінних простоїв”, “Нагромаджуваних відомостях обліку використання машинно-тракторного парку” та інших, на підставі яких складають “Виробничий звіт по допоміжних підприємствах утриманню і експлуатації машинно-тракторного парку” . Дані цих виробничих звітів є підставою для записів по дебету рахунку 23 з обліку основного виробництва.
Загальновиробничі витрати відносять на витрати виробництва по об’єктах калькуляції щомісяця. Підсумки витрат за нормою обчислюють і записують у “Виробничому звіті по рослинництву” по об’єктах калькуляції в графу “Нормативи витрат”.
Первинним документом обліку виходів на роботу, відпрацьованого часу і нарахованої заробітної плати у виробничих підрозділах є “Табель обліку робочого часу”. В ньому щодня записують кількість відпрацьованого часу кожним членом підрозділу в своєму колективі, поза ним і залученими зі сторони.
Нараховані суми в резерв на оплату відпусток і відрахувань на соціальне страхування обліковують у “Виробничому звіті по рослинництву” у процентах до підсумкових сум заробітної плати.
Затрати праці і витрати на заробітну плату водіїв, трактористів у межах структурних підрозділів і по господарству в цілому обліковують у “Нагромаджувальній відомості обліку використання машинно-тракторного парку” , підсумкові дані якої щомісяця переносять у “Журнал обліку робіт, послуг по технологічних процесах у рослинництві”. В цей журнал записують також дані з книжок та облікових листків праці і виконаних робіт та “Нагромаджувальних відомостей обліку використання машинно-тракторного парку”.
В кінці місяця дані по витратам (об’єктам аналітичного обліку) групується в Журналі – ордері № 10 с-г та у зведених відомостях № 10 с-г.
Таблиця 2.2.1.
Призначення облікових реєстрів
| Обліковий реєстр | Призначення | Відображення оборотів | |
| За дебетом | За кредитом | ||
| ЖО№10 За деякими рахунками ведуться окремі аналітичні відомості | Облік витрат на виробництво (обіг), а також деяких витрат, що здійснюються за рахунок інших джерел. Додатками до ЖО № 10 є аналітичні відомості, наприклад: | х | Ведеться тільки за кредитом у розрізі кожного з рахунків, зазначених в табл. 1, в дебет статей витрат і інших джерел |
| — відомість розрахунків з персоналом з оплати праці; | Аналітична відомість поіменного обліку працівників з відображенням сум відрахувань і фактичних виплат | Синтетичний реєстр обліку нарахованої заробітної плати | |
| — відомості обліку виробничих запасів, МШП, товарів тощо | Аналітична відомість обліку надходження ТМЦ | Синтетичний реєстр обліку вибуття ТМЦ | |
| — відомість розрахунків за соціальним страхуванням; | Аналітична відомість обліку видів платежів з відображенням оплат, що фактично відбулися | Синтетичний реєстр обліку нарахованих платежів | |
| — інші відомості | |||
2.3 Організація аналітичного і синтетичного обліку витрат на виробництво картоплі
Синтетичний облік витрат обліку продукції сільського господарства ведуть на рахунку 23 “Виробництво”. Рахунок 23 “Виробництво” призначений для узагальнення інформації про витрати на виробництво продукції (робіт послуг).
За дебетом рахунка 23 “Виробництво” відображуються прямі, матеріальні, трудові та інші витрати, а також виробничі накладні витрати та втрати від браку продукції, за кредитом – суми фактичної виробничої собівартості завершеної виробництвом продукції (у дебет рахунків 26,27), виконаних робіт та послуг (у дебет рахунка 90). За кредитом субрахунків обліку витрат допоміжних (підсобних) виробництв, з виконання некапітальних робіт у кореспонденції з дебетом рахунків 11 “Інші необоротні матеріальні активи”, 22 “Малоцінні та швидкозношувані предмети” та субрахунків обліку витрат основного виробництва списується собівартість виготовлених у допоміжних (підсобних) виробництвах виробів, споруд, робіт, послуг (інструменту, енергії, пари, транспортних і ремонтних послуг тощо).
В Птахорадгоспі “Мирний” застосовуються слідуючи субрахунки: 231 “Рослинництво”, 232 “Тваринництво”, 233 “Промислове виробництво”, 2341 “Ремонтна майстерня”, 2342 “Автотранспорт”, 2343 “Гужовий транспорт”, 2344 “Енергозабезпечення”, 2345 “Теплозабезпечення”, 2346 “Водозабезпечення”, 235 “Утримання машинотракторного парку”, 236 “Фіксований сільськогосподарський податок”, а також відкритий субрахунок 2312 “Картопля”.
Аналітичний облік за рахунком 23 “Виробництво” ведеться за видами виробництв, за статтями витрат і видами або групами продукції, що виробляється. Рахунок 27 “Продукція сільськогосподарського виробництва” призначено для обліку й узагальнення інформації про наявність та рух сільськогосподарської продукції. Продукція сільськогосподарського виробництва поточного року обліковується за плановою собівартістю, яку в кінці звітного періоду доводять до фактичної собівартості. Підприємства, які не обчислюють собівартість продукції, наприклад фермерські господарства, беруть її на облік за поточними (діючими на момент складання звітності) цінами. Різниця між фактичною і плановою собівартістю готової продукції, яка виявляється наприкінці року, відноситься пропорційно на рахунок продукції і на інші рахунки, на які ця продукція була списана протягом року.
За дебетом рахунка 27 “Продукція сільськогосподарського виробництва” відображається надходження сільськогосподарської продукції, за кредитом – вибуття сільськогосподарської продукції внаслідок продажу, безоплатної передачі тощо. На цьому рахунку обліковують продукцію, одержану від власних рослинницьких, тваринницьких та промислових підрозділів підприємства, яка призначена для продажу на сторону та для іншого невиробничого споживання (видачі й продажу працівникам, передачі в невиробничу сферу, наприклад в дитячі садки, їдальні тощо); продукцію яка призначена для споживання в тваринницьких підрозділах як корми або для виробництва кормів у кормоцехах; продукцію, яка вирощена для годівлі худоби, наприклад зелену масу, корм, плоди тощо, а також побічну продукцію та відходи, одержані при доведенні товарної продукції та насіння до належних кондицій; насіння та посадкового матеріалу, включаючи саджанці, призначені для закладання та ремонту власних насаджень. Відкриваються слідуючи субрахунки:
271 “Готова продукція власного виробництва”, 272 “Корми власного виробництва”, 273 “Насіння власного виробництва”, 274 “Органічні добрива”.
Аналітичний облік продукції сільськогосподарського виробництва ведеться за видами продукції.
Рахунок 90 “Собівартість реалізації” призначено для узагальнення інформації про собівартість реалізованої готової продукції, товарів, виконаних робіт, наданих послуг. За дебетом рахунка 90 “Собівартість реалізації” відображається виробнича собівартість реалізованої готової продукції, робіт, послуг; фактична собівартість реалізованих товарів (без торгових націнок), за кредитом – списання в порядку закриття дебетових оборотів на рахунок 79 “Фінансові результати”.
Адміністративні витрати, витрати на збут та інші операційні витрати не включаються до складу виробничої собівартості готової продукції, а тому інформація про такі витрати узагальнюється на рахунках обліку витрат звітного періоду – 92 “Адміністративні витрати”, 93 “Витрати на збут”, 94 “Інші витрати операційної діяльності”.
Рахунок 91 Загальновиробничі витрати” призначено для обліку виробничих накладних витрат на організацію виробництва та управління цехами, дільницями, відділеннями, бригадами та іншими підрозділами основного й допоміжного виробництва, а також витрат на утримання та експлуатацію машин і устаткування. За дебетом рахунка 91 ”Загальновиробничі витрати” відображається сума визначених витрат, за кредитом – щомісячне, за відповідним розподілом, списання на рахунки 23 “Виробництво” та 90 “Собівартість реалізації”.
Відкриті слідуючи субрахунки: 911 “Загальновиробничі витрати рослинництва”, 912 “ Загальновиробничі витрати тваринництва”.
Аналітичний облік ведеться за місцями виникнення, центрами і статтями (видами) витрат.
На рахунку 92 “Адміністративні витрати” відображаються загальногосподарські витрати пов’язані з управлінням та обслуговуванням підприємства.
За дебетом рахунка 92 “Адміністративні витрати” відображається сума визнаних адміністративних витрат, за кредитом – списання на рахунок 79 “Фінансові результати”.
До загальногосподарських витрат, зокрема, належать витрати на утримання адміністративно-управлінського персоналу, витрати на службові відрядження, витрати на утримання основних засобів, інші матеріальні необоротні активи загальногосподарського призначення (оренда, амортизація, ремонт, комунальні послуги), охорона, юридичні витрати, сума податків, зборів (обов’язкових платежів).
Аналітичний облік ведеться за статтями витрат.
На рахунку 93 “Витрати на збут” ведеться облік витрат, пов’язаних із збутом (реалізацією, продажем) продукції, товарів, робіт і послуг.
За дебетом рахунка відображається сума визнаних витрат на збут. За кредитом – списання на рахунок 79 “Фінансові результати”.
До витрат на збут, зокрема, належать витрати пакувальних матеріалів, транспортування продукції, товарів за умовами договору, витрати на маркетинг та рекламу, витрати на оплату праці й комісійні продавцям, торговим агентам, працівникам відділу збуту, амортизація, ремонт та утримання основних засобів, інших матеріальних активів, що використовуються для забезпечення збуту продукції, товарів, робіт і послуг.
На початку року в Птахорадгоспі “Мирний” на кожну культуру або групу культур, вид чи вікову групу тварин відкривають окремий аналітичний рахунок (замовлення). Прямі витрати (заробітна плата, насіння, корми та ін.) обчислюють у межах відкритих раніше аналітичних рахунків з обліку витрат на окремі культури в рослинництві, види і вікові групи - в тваринництві, а непрямі витрати (загальновиробничі і загальногосподарські), як правило, розподіляють пропорційно до заробітної плати робітників. На відміну від промисловості, де обчислюють собівартість продукції щомісяця і послідовно здійснюють розподіл непрямих витрат, у сільському господарстві цей розподіл здійснюють лише раз на рік.
Витрати рослинництва обліковують відповідно до номенклатури об’єктів обліку витрат. Для кожного виду продукції відкривають окремий аналітичний рахунок. Витрати за місяць і наростаючим підсумком записують на підставі журналу виконаних робіт або первинних документів.
Таблиця 2.3.1.
Кореспонденція рахунків з обліку непрямих витрат на виробництво продукції рослинництва в Птахорадгоспі “Мирний”
| № п/п | Зміст господарської діяльності | Кореспонденція рахунків | |
| Дебет | Кредит | ||
| 1 | Згідно розрахунку списуються в кінці року загальновиробничі витрати | 231 | 911 |
| 2 | Нарахована амортизація основних засобів загальногосподарського призначення | 911,912 | 131 |
| 3 | Списуються МШП на витрати, пов’язані з організацією виробництва | 911,912 | 22 |
| 4 | Списуються витрати, пов’язані з організацією виробництва, раніше враховані як витрати майбутніх періодів | 911,912 | 39 |
| 5 | Списуються витрати на забезпечення виплат відпускних працівникам, пов’язаним з організацією виробництва | 911,912 | 47 |
| 6 | Відображується збільшення загальновиробничих витрат на суму збільшення заборгованості за довгостроковими позиками | 91,912 | 50 |
| 7 | Відображується вартість виконаних підрядчиками робіт, пов’язаних з організацією виробництва | 911,912 | 63 |
| 8 | Нарахована заробітна плата робітникам, які пов’язані з організацією виробництва | 911,912 | 66 |
| 9 | Зроблені нарахування на заробітну плату робітників, що пов’язані з організацією виробництва в Пенсійний фонд | 911,912 | 651 |
| 10 | Зроблені нарахування на заробітну плату робітників, що пов’язані з організацією виробництва в фонд соціального страхування | 911,912 | 652 |
| 11 | Зроблені
нарахування
на заробітну
плату робітників,
що пов’язані
з організацією
виробництва
в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||