Учетные регистры, их виды и содержание
Д-т сч. 62 «Расчеты с покупателями и заказчиками»
К-т сч. 90 «Продажи» - на себестоимость забракованной продукции по продажным ценам;
Д-т сч. 90 «Продажи»
К-т сч. 43 «Готовая продукция» - на фактическую себестоимость возвращенной продукции;
Д-т сч. 90 «Продажи»
К-т сч. 68 «Расчеты по налогам и сборам» - на сумму ранее начисленных налогов (акциз, НДС);
Д-т сч. 90 «Продажи»
К-т сч. 99 «Прибыли и убытки» - на величину прибыли
Или
Д-т сч. 99 «Прибыли и убытки»
К-т сч. 90 «Продажи» - на величину убытка;
Д-т сч. 43 «Готовая продукция»
К-т сч. 20 «Основное производство» - на фактическую себестоимость забракованной продукции
На забракованную продукцию составляется следующая проводка:
Д-т сч. 28 «Брак в производстве»
К-т сч. 20 «Основное производство» - на фактическую себестоимость забракованной продукции.
Если продукция была оплачена, то составляется также сторнировочная запись:
Д-т сч. 51 «Расчетные счета»
К-т сч. 62 «Расчеты с покупателями и заказчиками» - на ранее поступившую сумму оплаты.
Одновременно на эту же сумму создается кредиторская задолженность:
Д-т сч. 51 «Расчетные счета»
К-т сч. 76 «Расчеты с разными дебиторами и кредиторами».
В том случае, когда выручка от продажи определяется по моменту оплаты продукции, в учете делаются следующие сторнировочные записи:
Д-т сч. 45 «Товары отгруженные»
К-т сч. 43 «Готовая продукция» - на фактическую себестоимость возвращенной продукции;
Д-т сч. 43 «Готовая продукиця»
К-т сч. 20 «Основное производство» - на фактическую себестоимость забракованной продукции.
На забракованную продукцию составляется следующая запись:
Д-т сч. 28 «Брак в производстве»
К-т сч. 20 «Основное производство» - на фактическую себестоимость забракованной продукции.
Кроме того, по оплаченной продукции составляются сторнировочные записи:
Д-т сч. 90 «Продажи»
К-т сч. 45 «Товары отгруженные» - на фактическую себестоимость проданной продукции;
Д-т сч. 90 «Продажи»
К-т сч. 68 «Расчеты по налогам и сборам» - на сумму начисленных налогов (акциз, НДС);
Д-т сч. 90 «Продажи»
К-т сч. 99 «Прибыли и убытки» - на величину прибыли
Или
Д-т сч. 99 «Прибыли и убытки»
К-т сч. 90 «Продажи» - на величину убытка;
Д-т сч. 51 «Расчетные счета»
К-т сч. 90 «Продажи» - на сумму полученных от покупателей средств
Одновременно на эту же сумму создается кредиторская задолженность:
Д-т сч. 51 «Расчетные счета»
К-т сч. 76 «Расчеты с разными дебиторами и кредиторами»
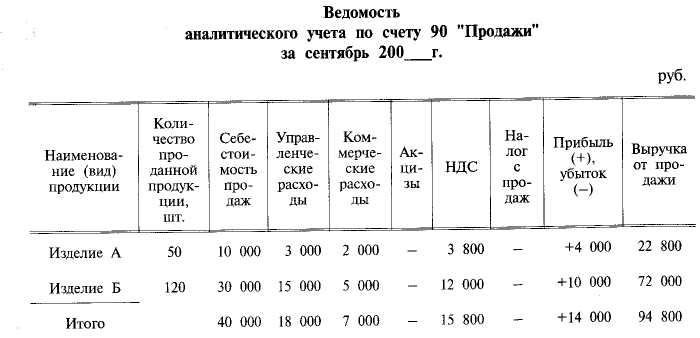
Аналитический учет продаж. В развитие синтетического учета, который ведется на счете 90 "Продажи", осуществляется аналитический учет по видам (наименованиям) продукции. По каждому виду (наименованию) продукции отражается фактическая производственная себестоимость, управленческие расходы, расходы на продажу, начисленные налоги, поступившая выручка. Аналитический учет может вестись в ведомости по следующей форме (табл. 5).
Таблица 5.
Список использованной литературы
Теория бухгалтерского учета: задачи, ситуации, тесты М. 2004
Астахов В.П. Теория бухгалтерского учета Ростов н/Д 2004
Белов А.А. Бухгалтерский учет. Теория и практика М. 2004
Врублевский Н.Д. Учет выпуска и продаж продукции в промышленности М. Бухгалтерский учет 2002
Карпова О. В. Теория бухгалтерского учета: сборник задач и хозяйственных ситуаций М. Ростов н/Д 2004
Кутер М. И. Теория бухгалтерского учета М. 2004
Никитин В.М. Теория бухгалтерского учета М. 2002
Середа К.Н. Экспресс-курс: новое в бухгалтерском учете Ростов н/Д 2001