Учёт и анализ затрат на оплату труда (на примере ОАО "Полярнинский хлебозавод")
К дополнительной заработной плате относятся все установленные законодательством выплаты за непроработанное в организации время: заработная плата за время отпуска, компенсация за неиспользованный отпуск при увольнении, выходное пособие при увольнении, оплата за время выполнения государственных обязанностей, оплата перерывов в работе кормящих матерей и т.д.
Перечень выплат, осуществляемых организацией в целях проведения государственного статистического наблюдения по труду, определяется постановлением Государственного комитета Российской Федерации по статистике от 24.11.2000 г. № 116, который подразделяется на:
1) фонд заработной платы;
2) выплаты социального характера;
3) расходы, не учитываемые в фонде заработной платы и выплатах социального характера.
В состав фонда заработной платы включаются:
- оплата за отработанное время ( начисленная по тарифным ставкам, и окладам; начисленная за выполненную работу по сдельным расценкам; стоимость продукции, выданная в порядке натуральной оплаты; премии и вознаграждения, носящие регулярный или периодический характер; стимулирующие доплаты и надбавки за профессиональное мастерство, совмещение профессий и должностей и т.п.; ежемесячные и ежеквартальные вознаграждения за выслугу лет, стаж работы; компенсационные выплаты, связанные с режимом работы и условиями труда; выплаты, обусловленные районным регулированием оплаты труда; доплаты за работы во вредных или опасных условиях и на тяжелых работах; доплаты за работу в ночное время, выходные и праздничные дни; оплата сверхурочной работы; суммы индексации (компенсация, пени) за несвоевременную выплату заработной платы и в связи с повышением стоимости жизни, полевое довольствие, оплата за дни отгулов и др.);
- оплата за неотработанное время (за дни сдачи крови и отдыха, предоставляемого после каждого дня сдачи крови; ежегодных и дополнительных отпусков; льготных часов подростков; учебных отпусков; труда работников, привлекаемых к выполнению государственных обязанностей; и др.);
- единовременные поощрительные и другие выплаты (разовые премии; вознаграждения по итогам работы за год; годовое вознаграждение за выслугу лет или стаж работы; материальная помощь, предоставленная всем или большинству работников; дополнительные выплаты при предоставлении ежегодного отпуска; денежная компенсация за неиспользованный отпуск и др.);
- оплата питания, жилья, топлива (стоимость бесплатно предоставленных жилья и коммунальных услуг, топлива или денежной компенсации для них).
К выплатам социального характера относятся:
- доплаты к пенсиям работающим в организации, единовременные пособия уходящим на пенсию, выплачиваемые за счет средств организации, выходное пособие при прекращении трудового договора;
- страховые платежи, уплачиваемые организацией по договорам личного, имущественного и иного страхования в пользу своих работников, а также взносы на добровольное медицинское страхование работников;
- оплата путевок работникам и членам их семей, расходы по оплате услуг организациям здравоохранения;
- возмещение платы родителей за детей в дошкольных учреждениях, в группах здоровья, занятий в спортивных секциях, а также оплата расходов по протезированию;
- компенсация женщинам, находившимся в частично оплачиваемом отпуске по уходу за ребенком (без пособий по социальному страхованию),
- материальная помощь, предоставленная по семейным обстоятельствам, на погребение и т.п.;
- суммы, выплаченные в возмещение вреда, причиненного работникам увечьем, профессиональным заболеванием либо иным повреждением здоровья, связанным с исполнением ими трудовых обязанностей, а также иждивенцам погибших;
- оплата проезда к месту работы транспортом общего пользования, специальными маршрутами, ведомственным транспортом, оплата стоимости проезда работников и членов их семьи к месту отдыха и обратно;
- оплата подписки на газеты, журналы, оплата услуг связи в личных целях;
- суммы, выплаченные уволенным работникам на период трудоустройства в связи с реорганизацией или ликвидацией организации, сокращением численности или штата работников;
- стоимость подарков и билетов на зрелищные мероприятия детям работников за счет средств организации и др.
К расходам, не учитываемым в фонде заработной платы и выплатах социального характера относятся:
- суммы, предоставленные работникам для первоначального взноса или на частичное (полное) погашение кредита, предоставленное на жилищное строительство и др.;
- стоимость выданных бесплатно форменной одежды, обмундирования, выданной спецодежды и спецобуви, остающихся и личном постоянном пользовании у работников;
- единый социальный налог, взносы на обязательное социальное страхование от несчастных случаев на производстве и прочих профессиональных заболеваний;
- командировочные расходы;
- расходы при переводе работников на работу в другие местности;
- выплата дивидендов, процентов, по долевым паям;
- государственные пособия работникам, имеющим детей счет бюджетных средств;
- компенсация работнику материальных затрат за использование автомобилей в служебных целях, представительские расходы;
- расходы по оформлению служебных заграничных паспор и получению виз и др.
Эти выплаты финансируются из различных источников, основными из которых являются:
- себестоимость продукции, работ, услуг, т. е. издержки производства и обращения;
- средства фондов специального назначения, собственные средства;
- целевое финансирование.
На основании первичных документов регистров аналитического учета распределяется с кредита счета 70 "Расчеты с персоналом по оплате труда"в дебет счетов:
Счет 20,23,25,26,28,97 и др. - отражается начисленная заработная плата по фонду оплаты труда;
Счет 69 "Расчеты по социальному страхованию и обеспечению" - отражаются начисленные выплаты социального характера;
Счет 91 "Прочие доходы и расходы" - включение в оплату труда стоимости коммунальных услуг, доплаты работникам, предусмотренные законодательством
Счет 84 "Нераспределенная прибыль, непокрытый убыток" - начисления дивидендов учредителям – работникам предприятия и выплат за счет нераспределенной прибыли;
Счет 97 "Расходы будущих периодов" - начисленная заработная платы, относящаяся к будущим периодам.
В соответствии со второй частью НК РФ ( глава №24) 01.01.2001 г. введен единый социальный налог, зачисляемый в государственные внебюджетные фонды - Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации и фонды обязательного медицинского страхования Российской Федерации в целях мобилизации средств для реализации права граждан на государственное пенсионное и социальное обеспечение и медицинскую помощь.
Объектом налогообложения для исчисления налога признаются выплаты, вознаграждения и иные доходы, начисляемые работодателями в пользу работников по всем основаниям.
Детальный перечень объектов налогообложения, налоговая доходы, не подлежащие налогообложению, налоговые льготы изложены во второй части НК РФ.
Сумма налога исчисляется налогоплательщиком отдельно в отношении каждого фонда и определяется как соответствующая процентная доля налоговой базы.
Для учета расчетов по взносам на социальное страхование, в Пенсионный фонд и на медицинское страхование используется пассивный счет 69 "Расчеты по социальному страхованию и обеспечению", который имеет следующие субсчета:
1) "Расчеты по социальному страхованию";
2) "Расчеты по пенсионному обеспечению";
3) "Расчеты по обязательному медицинскому страхованию".
Начисленные суммы в Фонд социального страхования, Пенсионный фонд, в фонды обязательного медицинского страхования относят в дебет тех счетов, на которые отнесена начисленная оплата труда, и в кредит счета 69 "Расчеты по социальному страхованию и обеспечению" в разрезе субсчетов.
Аналогично распределяются начисленные отчисления в фонд обязательного страхования от несчастных случаев на производстве.
2. Анализ организации труда и заработной платы на ОАО ''Полярный хлебозавод''
2.1 Организационно – экономическая характеристика предприятия
Открытое Акционерное Общество ''Полярный хлебозавод'' расположен в Мурманской области, в городе Полярный.
1. Предприятие было создано в августе 1960 года, в июне 1996 году (приказом №226 от 13.06.96 г.) хлебозавод ''Полярный'' зарегистрирован как ОАО ''Полярный хлебозавод''.
2. Полное официальное наименование Общества: Открытое Акционерное Общество ''Полярный хлебозавод''. Сокращенное наименование Общества - ОАО ''Полярный хлебозавод''.
Основными целями деятельности Общества являются следующие:
- удовлетворение потребностей Мупгорторга г. Скалистый, детских садов №№ 1 ; 3; 46 г. Скалистого, магазина № 1 г. Видяево, детского сада № 5 поселка Оленья Губа, школ № 276; 277; 278; 279 города Скалистого и поселка Оленья Губа; детских садов города Полярного и магазина поселка Кувшинская Салма хлебобулочными и кондитерскими изделиями;
- получение прибыли от реализации продукции и услуг Общества.
Общество уполномочено проводить любую деятельность, способствующую выполнению цели Общества в рамках законодательных норм Российской Федерации. Сюда относятся экспортные сделки, также открытие и распоряжение валютными счетами.
Предметом деятельности Общества является:
1) производство готовой хлебобулочной продукции и полуфабрикатов;
2) производство кондитерских изделий;
3) складирование, отгрузка и транспортировка готовой продукции;
4) реализация продукции в городах: Полярный, Гаджиево, Оленья Губа, поселка Кувшинская Салма;
5) осуществление экспортных операций;
6) оказание платных юридических услуг;
7) организация точек общественного питания.
Отдельными видами деятельности, перечень которых определяется Федеральным Законом Общество может заниматься только на основании специального разрешения (лицензии).
Общество является юридическим лицом и действует на основании законодательных актов Российской Федерации. Правовое положение Общества и права, обязанности его участников определяются Уставом, учредительным договором, Гражданским кодексом Российской Федерации, Федеральным законом ''Об акционерных обществах''.
Комплекс оборудования, компьютерного контроля в технологических циклах известных финских и норвежских фирм как: Cefla, Nordic, Omga обеспечивает высокий уровень качества продукции.
Связи по договорам поставки сырья и реализации продукции.
Сырье для производства продукции предприятие ''Полярный хлебозавод'' закупает: мука - Мурманский комбинат хлебопродукции, ЗАО ''Сырец'' г. Белгород; дрожжи, пищевые красители, лимонная кислота, ароматизаторы - ООО ''Логос'' г. Воронеж; растительное и сливочное масло - ОАО ''Пищекомбинат'' г. Санкт-Петербург; сахар - ЗАО ''Бриз'' г. Москва.
Были заключены договора на реализацию хлебобулочных и кондитерских изделий с Мупгорторгом г. Полярного, магазинами № 2; 5 г. Видяево.
Предприятие ОАО ''Полярный хлебозавод'' выпускает следующую продукцию: хлеб приморский, хлеб пшеничный вс, батон нарезной 1 сорт, плетенка с кунжутом вс, батончик сд. вс, булка ''Салют'' вс, булка ''Фантазия'' вс, булка ''Сайка Полярная'' вс, булка "Витушка" сд. вс, булка "Плюшка Новомосковская" вс, булка "Хлебец докторский" вс, хлебушек с кунжутом, хлеб "Кумужинский", хлеб "Соловецкий", булка "Черкизовская" 1-ый сорт, хлеб "Зерновой", булка с повидлом, булка с курагой, булочное облепиховое изделие, булочка "Рожок" с орехами вс, булочки "Роглики" с маком вс, булочки "Слоеные" с начинкой, батончик с изюмом, хлеб ржаной диабетический; а так же кондитерские изделия: пирожные: кекс, кекс с изюмом, корзиночка, бисквитное, "Валентина", "Картошка", "Бригантина", "Сюрприз"; торты: "Полено", "Сказка", "Бригантина", "Киевский", "Медовый", "В лесу", "Рулет", "Подарочный", "Рыжик", "Слоеный", "Птичье молоко", "Детский", "Пеле", "Пикантный".
2.2 Назначение и задачи анализа расходов на оплату труда
Анализ труда и заработной платы должен быть ориентирован на решение таких целей управления, как: организация набора рабочей силы; подготовка кадров; правильная организация труда; определение численности и состава работающих на предприятии; анализ структуры персонала; анализ движения рабочей силы; оценка использования рабочего времени; установление фактов и причин его непроизводительного использования; измерение и изучение динамики производительности труда; ее факторный анализ; выявление резервов дальнейшего ее повышения и более эффективного использования трудовых ресурсов.
Основная задача анализа использования труда на предприятии состоит в том, чтобы выявить все факторы, препятствующие росту производительности труда, приводящие к потерям рабочего времени и снижающие заработную плату персонала. Заключительным этапом анализа является выработка предложений по мобилизации выявленных резервов.
Информационная база анализа - это первичная учетная документация по труду: договоры, контракты, приказы (распоряжения) о приеме на работу и прекращении трудового договора, личная карточка, записка о предоставлении отпуска, табель учета использования рабочего времени и расчета заработной платы, наряды на выполнение работ, нормы, расценки, листки доплат и простоев, расчетно-платежные ведомости, платежные ведомости, лицевые счета и другие документы. Отметки в табеле учета использования рабочего времени о причинах неявок на работу, о работе неполный рабочий день, о сверхурочной работе и других отступлениях от нормальных условий работы должны быть сделаны только на основании документов, оформленных надлежащим образом (листки нетрудоспособности, листки о простоях, справки о выполнении государственных и общественных обязанностей и т.д.). Источниками информации для анализа являются: статистическая отчетность отдела кадров по движению рабочих, отчет по труду, форма 5 к балансу и другая отчетность, связанная с трудовыми ресурсами предприятия. Основные планово-нормативные документы - это баланс рабочего времени, план по фонду оплаты труда и фонду материального поощрения, где содержатся данные о потребности в рабочей силе и источниках ее обеспечения, подготовке кадров, высвобождении рабочих, повышении квалификации работающих, повышении производительности труда по факторам, трудоемкости производственной программы, нормативы по труду и заработной плате, фонд оплаты труда по категориям, смета материальных поощрении, положения о премировании работников.
1) Анализ форм и систем оплаты труда
При оплате труда рабочих применяются, как правило, тарифные ставки, оклады, бестарифная система. Вид, система оплаты, размеры ставок, окладов, 'система премирования определяются каждой организацией самостоятельно и фиксируются в коллективных договорах и других нормативных актах. Оплата труда руководителей, специалистов, как правило, производится на основе должностных окладов, в процентах от выручки или дохода, в долях от прибыли.
При приеме на работу все условия оформляются в трудовом договоре .
Для усиления материальной заинтересованности работников устанавливаются системы премирования. Премирование осуществляется на основе положений, утвержденных администрацией по согласованию с трудовым коллективом. Основные формы оплаты труда приведены ниже:
Повременная система оплаты труда
1.1 Простая повременная
1.2 Повременно-премиальная
1.3 Контрактная (за отработанное время)
Сдельная система оплаты труда
2.1 Прямая сдельная
2.2 Сдельно- премиальная
2.3 Сдельно - прогрессивная
2.4 Аккордная
Анализ начинают с изучения форм и систем оплаты труда по соответствующим нормативным документам предприятия (данные для расчетов взяты для условного предприятия).
Анализ можно провести по схеме, представленной в таблице 2.1.
Таблица 2.1. Анализ форм и систем оплаты труда
| Формы оплаты труда | Темп роста оплаты труда | Темп роста про изводительности труда | Соотношение темпов роста средней зарплаты и производительности труда |
| Повременно | 1,2 | 1,2 | 1.0 |
| Сдельно | 1,3 | 1,2 | 92,3 |
| Повременно-премиальная | 1,25 | 1,2 | 96,0 |
Рассмотрим состав фонда оплаты труда в разрезе категорий работников и видов оплаты в таблице 2.2.
Таблица 2.2. Состав фонда оплаты труда работников по категориям и видам выплат
| Виды выплат | Рабочие | Служащие | Всего | |||
| Руб. | % | Руб. | % | Руб. | % | |
| Оплата труда по сдельным расценкам : | ||||||
| - по прямой сдельной | 125000 | 36 | - | - | 125000 | 30 |
| - по премиально- сдельной | 27000 | 7,7 | - | - | 27000 | 6,5 |
| Премии сдельщикам | 45000 | 13 | - | - | 45000 | 11 |
| Повременная оплата труда | 130000 | 37 | 49000 | 72 | 179000 | 43 |
| Премии повременщикам | 20000 | 5,4 | 19000 | 28 | 39000 | 9,5 |
| Итого по предприятию : | 347000 | 100 | 68000 | 100 | 415000 | 100 |
Чтобы установить отклонения по сдельной заработной плате основных рабочих, необходимо рассмотреть всю ее совокупность по видам, принимая во внимание и сдельную заработную плату учеников. Сводку непроизводительных выплат по фонду оплаты труда можно представить в виде таблицы 2.3.
Таблица 2.3. Сводка непроизводительных выплат по фонду заработной платы, руб
| Виды непроизводительных выплат | Рабочие | Служа щие | Всего | |
| Основ ные | Вспомо гательные | |||
| Оплата за исправление брака | 15000 | 17000 | - | 32000 |
| Переплаты по отдельным операциям | 13000 | 12000 | - | 25000 |
| Повышение численности и фонда оплаты труда при повременной оплате труда | _ | .. | 26000 | 26000 |
| Доплаты за изменение условий труда | 21000 | - | 12000 | 33000 |
| Оплата простоев | 6000 | 3000 | - | 9000 |
| Прочие выплаты | 14000 | 2000 | 5000 | 21000 |
Основные факторы изменения фонда заработной платы можно представить в следующем виде:
1. Изменение численности
Изменение самой численности
Изменение структуры персонала
2. Изменение времени работы
2.1 Время нормальной работы
2.2 Сверхурочные часы
3. Изменение ставок заработной платы
3.1 Изменение самих ставок
3.2 Изменение условий премирования
3.3 Изменение доплат к основным расценкам
Средняя заработная плата определяется исходя из фонда оплаты труда работников списочного состава и суммы материального поощрения.
Уровень средней заработной платы изучается дифференцированно по каждой категории персонала (данные для расчетов взяты с условного предприятия).
Трудовые доходы работников предприятия определяются их личным трудовым вкладом в достижение определенных результатов работы предприятия.
Доход работника состоит из трех элементов: 1) фонд заработной платы; 2) выплаты социального характера; 3) расходы, не относящиеся к фонду заработной платы и выплатам социального характера.
1.Фонд заработной платы включает:
а) оплату за отработанное время (заработная плата, начисленная работникам по тарифным ставкам и окладам за отработанное время), по сдельным расценкам ( в процентах к выручке от реализации продукции выполнения работ и оказания услуг), стоимость продукции, выданной в порядке натуральной оплаты, премии и вознаграждения (включая стоимость натуральных премий), носящие регулярный или периодический характер независимо от источников их выплаты и т.д.);
б) оплату за неотработанное время (ежегодных и дополнительных отпусков (без денежной компенсации за неиспользованный отпуск), дополнительно предоставленных по коллективному договору (сверх предусмотренных законодательством) отпусков работникам, льготных часов подростков, учебных отпусков, предоставленных работникам, обучающимся в образовательных учреждениях);
в) единовременные поощрительные выплаты (разовые) премии, независимо от источников их выплат, вознаграждения по итогам работы за год, годовое вознаграждение за выслугу лет (стаж работы), материальная помощь, предоставленная всем или большинству работников, и т.д.);
г) выплаты на питание, жилье, топливо, оплату (полную или частичную) стоимости питания, в том числе в столовых, буфетах, в виде талонов, предоставления его по льготным ценам или бесплатно (сверх предусмотренной законодательством).
2. Выплаты социального характера:
а) надбавки к пенсиям работающим на предприятии, единовременные пособия уходящим на пенсию ветеранам труда, выплачиваемые за счет средств предприятия;
б) страховые платежи (взносы), уплачиваемые предприятием по договорам личного, имущественного и иного страхования в пользу своих работников за счет средств предприятия;
в) взносы на добровольное медицинское страхование работников за счет средств предприятия и т.д.
3. Расходы, не относящиеся к фонду заработной платы и выплатам социального характера:
а) доходы (дивиденды, проценты) по акциям членов трудового коллектива и вкладам членов трудового коллектива в имущество предприятия, учреждения, организации, начисленные к выплате работникам;
б) предоставленные предприятием, учреждением, организацией трудовые и социальные льготы работникам (оплата дополнительно предоставленных по коллективному договору (сверх предусмотренных законодательством) отпусков работникам, в том числе женщинам, воспитывающим детей; надбавка к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда; оплата проезда членов семьи работника к месту использования отпуска и обратно (в соответствии с законодательством для предприятий, расположенных в районах Крайнего Севера, приравненных к ним местностям и в отдаленных районах Дальнего Востока); стипендии студентам и учащимся, направленным предприятиями, организациями на обучение в высшие и средние специальные учебные заведения, выплачиваемые за счет средств предприятия, организации и т.д.).
Анализ состава дохода работников проводится в динамике, а в отчетном году - по сравнению с плановой сметой.
По данным такого характера изучают изменение дохода по сравнению с плановой сметой и прошлым годом и изменение структуры дохода. Далее подробно анализируют каждый элемент дохода работников. Наибольшую часть составляет фонд оплаты труда.
В составе дохода работников наибольшее внимание уделяют составу фонда заработной платы в целом, в том числе оплате за отработанное время по сдельным расценкам, тарифным ставкам и окладам, и др., за неотработанное время отпусков ежегодных и дополнительных и др. и поощрительным выплатам - это премии, вознаграждения по итогам года, материальная помощь и др. Структура доходов работников приведена ниже таблица 2.4
Таблица 2.4 Структура доходов работников
| Состав средств на потребление | Отчетный год | Предыдущий год | Отклонение | |||
| Руб. | % | Руб. | % | Руб. | % | |
| Фонд заработной платы работников предприятия | 1660000 | 91,8 | 1592000 | 89,4 | +68000 | +2,4 |
| Выплаты социального характера | 100000 | 5,5 | 116000 | 6,5 | -16000 | -1 |
| Расходы, не относимые к фонду заработной платы и выплатам социального характера | 48000 | 2,7 | 72000 | 4,1 | -24000 | -1,4 |
| Итого доход | 1808000 | 100 | 1780000 | 100 | +28000 | - |
Политику оплаты труда на предприятии характеризует относительный показатель - коэффициент дохода на одного работника предприятия (Кдох):
Кдох = Е дох./ Ч, (2.1.)
Где: Е дох - сумма дохода, Ч - среднесписочная численность
Влияние деловой политики предприятия на оплату труда характеризует коэффициент доходности на одного работника ( К.див) :
Кдив = Е див. / Ч, (2.2.)
Где: Е див -сумма дивидендов, Ч — среднесписочная численность
Социальную политику характеризует уровень социальных льгот (Ксоц):
Ксоц=Есоц. / Ч, (2.3.)
Где Е соц. - сумма социальных льгот, Ч - среднесписочная численность.
2.3 Анализ использования заработной платы на ОАО "Полярный хлебозавод"
Анализ соблюдения норматива затрат заработной платы на 1 руб. продукции.
Предприятие формирует по установленному нормативу фонд заработной платы в зависимости от конечных результатов работы. Фонд заработной платы образуется, как правило, по нормативу к натуральным или стоимостным показателям продукции. Единый фонд оплаты труда включает фонд заработной платы и фонд материального поощрения.
Фонд оплаты труда можно проанализировать с помощью блок – схемы рис. 2.2
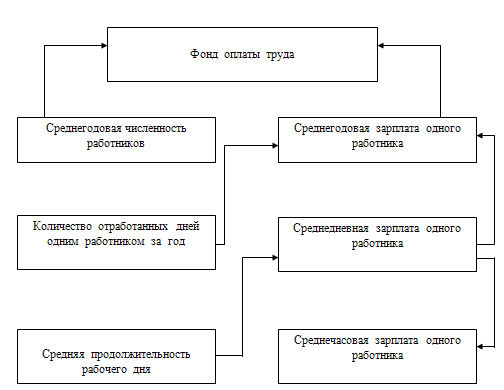
Рис. 2.2 Блок – схема факторной системы фонда оплаты труда.
Анализ динамики заработной платы.
Анализ показателей заработной платы проводится по данным статистического отчета (форма № 2-т) в разрезе таких показателей, как фонда заработной платы (с учетом и без учета выплат из фонда материального поощрения), среднемесячный уровень заработной платы одного работника (с учетом и без учета выплат из фонда материального поощрения), расчетный среднемесячный заработок одного работника, затраты заработной платы на рубль продукции. При анализе фактические данные сравниваются с данными за предшествующие годы и с планом (таблица 2.5)
Таблица 2.5 Анализ показателей заработной платы
| Показатели | Год |
2005 в % к 2006 |
|
| 2005 | 2006 | ||
|
1.Среднемесячная заработная плата одного работника ППП, руб.: по плану темп роста к предыдущему году, % фактически темп роста к предыдущему году, % |
9520 436.8 9720 408.4 |
9500 399.2 10800 444.4 |
99,8 91,6 111,1 10,9 |
|
2.Среднемесячная заработная плата одного работника ППП с учетом выплат из фонда материального поощрения, руб.: по плану темп роста к предыдущему году, % фактически темп роста к предыдущему году, % |
11720 480.8 11940 459.2 |
12400 423.2 13700 459.6 |
105,8 88,0 114,7 100,1 |
|
3.Затраты заработной платы работников ППП на руб. продукции, коп.: по плану темп роста к предыдущему году, % фактически темп роста к предыдущему году, % |
48.880 406.8 49.040 408.0 |
51.120 418.4 50.320 410.4 |
104,6 102,8 102,6 102,1 |
| 4.Фонд заработной платы работников ППП, тыс. руб. | 93.52 | 96.64 | 103,3 |
При оценке выполнения установленного норматива заработной платы на рубль продукции с начала анализируемого периода производится сравнение норматива и фактических затрат заработной платы на рубль продукции по каждому году анализируемого периода и размеров отклонений фактических данных от установленных нормативов (экономия по сравнению с нормативом или его повышением в абсолютном выражении и процентах).
Анализ абсолютной и относительной экономии по фонду заработной платы.
Абсолютная экономия (перерасход) фонда заработной платы выявляется путем сопоставления фактически начисленного фонда заработной платы с плановым фондом; разность характеризует использование фонда заработной платы.
а) процент выполнения плана по использованию фонда заработной платы (расчет выполнен по фонду ППП);
б) абсолютная экономия (перерасход) фонда заработной платы работников ППП;
в) абсолютная экономия (перерасход) фонда заработной платы, вызванная изменением среднегодовой заработной платы;
г) абсолютная экономия (перерасход) фонда заработной платы, вызванная изменением численности ППП.
Данные об абсолютной экономии (перерасходе) дают правильное представление об использовании фонда заработной платы в тех случаях, когда предприятие выполняет задания по объему производства в точном соответствии с планом. При перевыполнении или недовыполнении плана абсолютная экономия недостаточно полно характеризует использование планового фонда заработной платы. Поэтому следует определять относительную экономию (перерасход) планового фонда заработной платы с учетом фактического выполнения плана по объему производства и производительности труда.
Относительная экономия фонда заработной платы определяется путем сопоставления фактического фонда заработной платы с базисным фондом, скорректированным на темп роста объема продукции.
При оценке использования фонда заработной платы в условиях отклонения фактических данных о производстве от плановых (базовых) производится корректировка плановых (или базовых) показателей на степень увеличения физического объема производства продукции с учетом достигнутого роста производительности труда.
Расчет общей суммы фактической экономии по фонду заработной платы служит основой для дальнейшего анализа условий образования и использования этой экономии.
Анализ состава выплат из фонда заработной платы.
Состав фонда заработной платы рабочих предприятия проанализируем с использованием данных статистического отчета по труду (форма № 2-т). Доплаты сдельщикам в связи с изменением условий работы, за работу в сверхурочное время и оплата целодневных простоев и часов внутрисменного простоя относятся к непроизводительным выплатам.
Анализ использования заработной платы и труда.
Проанализируем степень влияния использования труда на объем продукции, используя данные таблицы 2.6
Таблица 2.6 Анализ производительности труда
| Показатели | 2005 год | 2006 год |
Отклонение (+ ; - ) |
темп роста, % |
| Продукция, тыс. руб. | 179200 | 356684 | + 177484 | 199 |
| Среднегодовая численность производственного персонала, чел. | 130 | 158 | + 28 | 129 |
| Среднегодовая выработка продукции на одного работающего, тыс. руб. | 1828.4 | 2830.8 | + 1002.4 | 155 |
По данным табл. 2.6 рассчитаем влияние факторов:
а) влияние среднегодовой численности производственного персонала на среднегодовую выработку продукции:
2830.8 * 28 + (1002.4 * 28) : 2 = 93296 тыс. руб.;
б) изменение производительности труда:
158 * 1002.4 + (1002.4 * 28) : 2 = 172412.8 тыс. руб.
Суммарное влияние факторов составило: 265708.8 тыс. руб.
Прирост продукции в 2006 году по сравнению с предшествующим 2005 годом составил 52,6% (93296 : 177484 *100), он обеспечен за счет увеличения численности работающих на 21,0% и на 79,0 % (265708.8 : 177484 * 100) в результате повышения производительности труда.
Важнейшим условием повышения эффективности производства является более быстрый рост производительности труда по сравнению с ростом заработной платы. Это соотношение обеспечивает экономию себестоимости продукции по элементу заработной платы.
По данным (таблицы 2.7) проведем анализ эффективности использования средств на оплату труда.
Таблица 2.7 Расчет показателей интенсификации хлебозавода "Полярный"
| Показатели | 2005 год | 2006 год | отклонение (+ ; -) | темп роста, % |
| 1. Продукция в сопоставимых ценах без НДС, тыс. руб. | 64100 | 95076 | +30976 | 148,3 |
|
2. Производственный персонал: а)численность, чел. б)оплата труда с начислениями, руб. |
130 11940 |
158 13700 |
+ 28 + 1760 |
128,6 114,7 |
| 6. Производительность труда руб. | 654.08 | 754.56 | +100.48 | 115,4 |
| 7. Продукция на 1 руб. зарплаты | 21.474 | 27.7588 | +6.2848 | 129,3 |
1. Определим абсолютное отклонение в величине оплаты труда:
13700 – 11940 = + 1760 руб.
Оно составило 1760 рублей при сравнении величины оплаты труда 2006 года с 2005 годом, в 2006 году произошло повышение оплаты труда, что сделало труд на хлебозаводе более привлекательным в сравнении с другими предприятиями пищевой промышленности города Полярный.
2. Рассчитаем относительное отклонение в оплате труда, показывающее влияние использования средств по элементу оплаты труда на себестоимость продукции:
13700 – 11940 * 1,483 = - 2610.08 тыс. руб.
Оно составило 2610.08тыс. руб., что свидетельствует об улучшении использования средств по элементу оплаты труда, то есть себестоимость продукции уменьшилась, а величина оплаты труда возросла.
Проанализируем относительное отклонение за 2006 год по сравнению с 2005 годом: 13700 – 11940 * 1,027 = + 1807.52 тыс. руб.,
Перерасход составил 1807.52тыс. руб. и экономия по элементу оплаты труда в себестоимости продукции могла бы составить не 1001 тыс. руб., а 802.56 тыс. руб. Исходя из полученных результатов можно сделать вывод, что на протяжении двух лет, а именно в 2005 - 2006 году, повышалась величина фонда оплаты труда и соответственно увеличивалась себестоимость продукции.
Относительная экономия ресурсов на примере использования рабочей силы в 2006 году по сравнению с 2005 годом. Сравнивая среднегодовую численность работающих в 2006 году с численностью работников в 2005 году, то получим относительную экономию: - 28 человек (158 – 130 (1,483). Если умножить сэкономленную численность работающих на среднегодовую заработную плату в 2006 году, то получим относительную экономию численности работающих, выраженную в их заработной плате, которая составила - 200 тыс. руб. это общий результат интенсификации в использовании трудовых ресурсов. Относительная экономия оплаты труда: 13700 – 11940 * 1,483 = 4008 тыс. руб.
Анализ и оценка трудового потенциала предприятия .
В табл. 2.8 приводятся основные показатели, характеризующие трудовой потенциал хлебозавода.
Таблица 2.8 Основные показатели, характеризующие трудовой потенциал предприятия по структуре и динамике
| Показатели | 2005 год | 2006 год | Изменение в % к базисно му году |
| Среднесписочная численность персонала –всего, чел. | 130 | 158 | 131,6 |
|
В том числе среднесписочная численность промышленно-производственного персонала Из них: рабочие руководители, специалисты, служащие |
354 280 74 |
460 364 96 |
130,7 130,0 112,50 |
|
Распределение рабочих по характеру выполнения производственных операций, чел: основные рабочие вспомогательные рабочие |
210 70 |
265 99 |
164,3 118,2 |
|
Состав работников основной деятельности по полу, чел. мужчины в том числе рабочие женщины в том числе рабочие |
12 10 76 74 |
21 17 94 91 |
175,0 170,0 123,7 123,0 |
|
Состав основных производственных рабочих по стажу работы на предприятии, чел. до года от года до 2 лет включительно от 2 до 5 лет включительно 5 лет и свыше |
3 10 16 27 |
2 14 18 29 |
66,7 140,0 112,50 107,40 |
|
Возрастной состав основных производственных рабочих,чел. до 18 лет от 18 до 25 лет от 26 до 36 лет 37 лет и старше |
1 12 21 22 |
2 14 23 24 |
200,0 116,7 109,5 109,10 |
| Фондовооруженность рабочих, тыс. руб./чел. | 131 | 200 | 152,7 |
| Численность рабочих, занятых на немеханизарованных участках, чел. | 24 | 21 | 87,5 |
|
Состав работников по образовательному уровню, чел: рабочие, имеющие: общее среднее образование среднее техническое образование руководители, специалисты и служащие, имеющие: высшее образование среднее техническое образование практики |
1 10 59 21 4 |
- 6 85 24 3 |
- 60,0 144,1 114,3 75,1 |
|
Распределение вспомогательных рабочих по характеру механизации труда, чел.: управление машиной, механизмом выполнение операций при помощи механизированного инструмента |
2 - |
2 - |
- - |
|
Квалификационный состав рабочих, чел.: 1 – 2 разрядов 3 – 4 разрядов 5-6 и более высоких разрядов |
10 12 48 |
18 18 55 |
180,0 150,1 114,6 |
Из приведенных данных видно, что численность персонала за анализируемый период увеличилась на 28 человек, или на 131,6 %. В общей численности работников ППП составлял в 2005 и 2006 году соответственно 89,8 и 91,3 %, в том числе: рабочие 71,4 и 72,2 % и служащие 11,2 и 10,3 %. Изменения произошли в структуре рабочих по характеру выполнения производственных операций (вспомогательные, основные рабочие). Если в 2005 году удельный вес вспомогательных рабочих составлял 14,3 %, то в отчетном году 18,3 %. За этот период произошло снижение удельного веса основных рабочих (с 57,1 %