Информационные системы в бухгалтерском учете
Флаг применения положений ПБУ 18/02 "Учет расчетов по налогу на прибыль" не устанавливается для субъектов малого предпринимательства, имеющих право не применять это ПБУ. Автоматический учет требований ПБУ 18/02 определяет:
сопоставление данных в оценке стоимости активов и обязательств по БУ и по НУ и отражение разниц в проводках по счетам плана счетов по налогу на прибыль по виду учета "ПР" и "ВР";
расчет постоянных налоговых активов и обязательств, отложенных налоговых активов и обязательств при закрытии периода с помощью документа "Закрытие месяца".
Закладка "Производство"
На этой закладке указываются элементы учета производственных расходов для бухгалтерского и налогового учета.
Счета 20,23
На закладке "Счета 20,23" устанавливается порядок распределения расходов основного и вспомогательного производства на себестоимость выпуска готовой продукции, работ и услуг.
Для выпущенной продукции, работ и услуг, оказанных сторонним заказчикам и собственным производственным подразделениям, проводится автоматический расчет себестоимости продукции.
Продукция
Производственные расходы целиком относятся на себестоимость выпущенной продукции, если в подразделении выпускается одна номенклатурная позиция каждого вида (каждой номенклатурной группы). Если выпускается несколько номенклатурных позиций одного вида, то отнесение производственных расходов на себестоимость продукции проводится пропорционально плановым ценам ее выпуска.
Услуги, оказанные сторонним заказчикам
Производственные расходы относятся на себестоимость услуг, оказанных сторонним заказчикам, аналогично выпущенной продукции, если указан способ "По плановой себестоимости выпуска".
Производственные расходы всех продразделений целиком относятся на себестоимость услуг, оказанных сторонним заказчикам, если указан способ "По выручке", и расходы, и выручка отнесены на одну номенклатурную группу. В таких случаях поддерживается только одноэтапное производство.
Услуги, оказанные собственным подразделениям
Производственные расходы относятся на себестоимость услуг, оказанных собственным подразделениям, аналогично выпущенной продукции, если указан способ "По плановой себестоимости выпуска".
Если услуга одного вида оказывается нескольким собственным подразделениям и измеряется в специальных показателях (кв.метрах, куб.метрах, кило Джоулях), то отнесение производственных расходов на себестоимость услуги проводится пропорционально этим специальным показателям, если указан способ "По объему выпуска".
Счета 25,26
На закладке "Счета 25,26" устанавливается порядок распределения общехозяйственных и общепроизводственных расходов на расходы основного и вспомогательного производства.
В налоговом учете такой порядок распространяется только на прямые общехозяйственные и общепроизводственные расходы.
Выпуск продукции и услуг
Выпуск продукции, работ и услуг может учитываться на счете 40 "Выпуск продукции (работ, услуг)". Тогда при проведении документов "Отчет производства за смену", "Акт оказания услуг производственного характера" создается проводка с кредита счета 40 в дебет счета 43 "Готовая продукция" по плановой стоимости выпуска. Проводка с кредита счета учета расходов основного и вспомогательного производства в дебет счета 40 по фактической стоимости выпуска создается при закрытии месяца.
Переделы
На закладке "Переделы" устанавливается способ определения порядка производственных переделов. Поддерживается ручной способ указания порядка переделов, в таком режиме возможен учет выпуска с использованием счета 40, и автоматический способ. При применении автоматического способа первым переделом считаются такие комбинации счетов учета затрат, подразделений и номенклатурных групп, на затраты которых относились только те активы и обязательства, которые не производились в закрываемом месяце. Вторым переделом считаются такие комбинации, на затраты которых были списаны активы и обязательства, произведенные на первом переделе и т.д.
Закладка "Налог на прибыль"
Закладка заполняется, если организация ведет деятельность, доходы и расходы по которой учитываются для исчисления налоговой базы по налогу на прибыль.
На закладке указываются следующие сведения:
Выбирается один из двух вариантов порядка отражения в налоговом учете расходов по налогам с фонда заработной платы (ФОТ):
на счетах расходов на оплату труда;
на счетах, соответствующих счетам бухгалтерского учета.
Если расходы по налогам с ФОТ и расходы на оплату труда относятся на одни и те же затраты, то следует выбрать первый вариант. Второй вариант выбирается в том случае, если, например, затраты на оплату труда относятся на прямые расходы, а затраты по выплате взносов в ПФР — на косвенные расходы.
Выбирается метод распределения тех косвенных расходов, которые невозможно отнести к конкретному виду деятельности, на виды деятельности, облагаемые и не облагаемые налогом на прибыль, а также указывается база распределения таких расходов в соответствии со ст.272 НК РФ.
Закладка "Предприниматель"
Для индивидуальных предпринимателей предусмотрено несколько специализированных элементов учетной политики, которые указываются на закладке "Предприниматель":
"Характер деятельности" и "Номенклатурная группа (вид товаров, работ, услуг)" - значения, использующиеся при проведении документов конфигурации для отнесения хозяйственной операции к определенному характеру деятельности и номенклатурной группе. Указанные значения используются только в тех случаях, когда в самом документе не содержится сведений о том, к какому характеру деятельности и номенклатурной группе он относится.
"Предприниматель ведет учет по нескольким видам деятельности" - флажок, который следует установить, если предприниматель осуществляет несколько видов деятельности и по каждому из них ведет отдельный том Книги учета.
Ссылка "Виды деятельности предпринимателя" предназначена для перехода к списку видов деятельности.
Закладка "УСН"
Эта закладка отображается в форме настройки учетной политики налогового учета, если на закладке "Основная" установлен флаг "Применяется упрощенная система налогообложения (УСН)". На закладке указываются следующие сведения:
Объект налогообложения УСН: Доходы или Доходы, уменьшенные на величину расходов.
Дата перехода на УСН - проставляется для организаций, переходящих с обычной системы налогообложения на упрощенную.
Контроль положений переходного периода - проставляется для организаций, переходящих с обычной системы налогообложения на упрощенную.
Сторнировать доходы при возврате авансов покупателю - определяет порядок отражения в книге учета доходов и расходов операции возврата аванса покупателю. Если флаг установлен, сумма возврата аванса отражается как сторно доходов, если флаг снят, то как расходы.
Расходы принмаются при наступлении следующих событий - группа реквизитов предназначенная для определения порядка признания расходов (состава событий, наступление которых является обязательным условием для признания расхода уменьшающим налоговую базу). При заполнении параметров учетной политики эти настройки можно оставить без изменения.
Закладка "ЕНВД"
Эта закладка отображается в форме настройки учетной политики налогового учета, если на закладке "Основная" установлен флаг "Организация является плательщиком единого налога на вмененный доход (ЕНВД)". На закладке указываются следующие сведения:
Флаг "Розничная орговля облагается ЕНВД" устанавливается для организаций розничная торговля, которых облагается ЕНВД.
Через гиперссылку доступен список счетов бухгалтерского учета по деятельности, облагаемой ЕНВД.
Закладка "НДФЛ"
Особенности исчисления НДФЛ. Выбора способа учета стандартных налоговых вычетов при исчислении НДФЛ.
Закладка "НДС"
Налоговый период по НДС (месяц или квартал).
Момент определения налоговой базы НДС (с 01.01.2006г. только "по отгрузке" в соответствии с п.1 ст. 167 НК РФ).
Наличие операций без НДС или с НДС 0% - если соответствующий флаг установлен, то включается возможность "увязки" вычетов по НДС с конкретными операциями реализации, что требует ст. 170 НК РФ (для операций реализации, не облагаемых НДС) или ст. 172 НК РФ (особые условия вычетов при осуществлении операций по реализации, по которым применяется нулевая ставка НДС); в частности, тогда используется механизм партионного учета запасов для целей НДС.
Закладка "Общие"
Определяется необходимость начисления НДС по отгрузке без перехода права собственности (начисление НДС возможно с 01.10.2006г.):
если флаг "Начислять НДС по отгрузке без перехода права собственности" установлен, производится начисление НДС при отгрузке (отражается документом "Реализация товаров и услуг" с видом операции "Отгрузка без перехода права собственности");
если флаг снят, то начисление НДС производится позднее, при отражении реализации отгруженных товаров (документ "Реализация отгруженных товаров").
Устанавливается порядок учета расчетов с поставщиками при частичной оплате документа поставки за товары: можно указать, что сначала считаются оплаченными ценности, по которым НДС не может быть принять к вычету, или наоборот, по которым может быть принят к вычету.
Задается порядок расчетов с покупателями при частичной оплате по документу реализации товаров, облагаемых НДС по ставке 0% и по прочим ставкам: можно считать, что товары по ставке 0% оплачиваются в последнюю очередь или в первую очередь.
Производится настройка отражения суммовых разниц в учете НДС — суммовых разниц при начислении НДС и суммовых разниц при определении вычетов по НДС. В нижней части формы расположены две группы реквизитов "Суммовые разницы при начислении НДС" и "Суммовые разницы при определении вычетов по НДС", в каждой из которых присутствую два флага "Учитывать положительные разницы" и "Учитывать отрицательные разницы". При установке флажков необходимо учитывать следующие особенности:
если отключить учет суммовых разниц при определении вычетов по НДС, то вся сумма (включая корректировку по НДС), дополнительно уплаченная поставщику в результате изменения курса, отразится в налоговом учете, как прочие внереализационные расходы (или доходы при отрицательных разницах);
если отключить учет суммовых разниц при начислении НДС, то вся сумма, дополнительно полученная от покупателя в результате изменения курса, отразится в налоговом учете, как прочие внереализационные доходы (или расходы при отрицательных разницах).
Закладка "Без НДС и 0%"(доступна при установленном флаге "Организация осуществляет реализацию без НДС или с НДС 0%")
Задается способ отражения в бухгалтерском учете НДС по приобретенным ТМЦ при их использовании для операций, не облагаемых НДС (при перемещении или списании). По таким операциям НДС в бухгалтерском учете может быть включен в стоимость, списан на расходы или отражен аналогично отражению в налоговом учете с учетом положений п.3 ст. 170 НК РФ. В соответствии с п.3 ст. 170 НК РФ, начиная с 2006 года в случае, если на момент отнесения на деятельность, не облагаемую НДС, НДС был принят к вычету, производится списание НДС на расходы (начиная с 20 мая 2006 года такие операции отражаются в книге продаж), если НДС не был принят к вычету ранее - производится включение НДС в стоимость. По операциям до 2006 года производится включение НДС в стоимость вне зависимости от текущего состояния НДС.
Определяется способ начисления НДС при невозможности подтверждения правомерности применения ставки НДС 0% при реализации: выделение суммы НДС из выручки по расчетной ставке или начисление НДС сверху.
Сумма амортизационной премии будет включена в состав расходов автоматически при первом начислении амортизации по данному основному средству документом «Закрытие месяца».
Документ «Передача оборудования в монтаж» предназначен для включения стоимости оборудования и комплектующих, требующих монтажа, в расходы, формирующие первоначальную стоимость объектов основных средств.В реквизите «Объект строительства» выбирается объект внеоборотных активов, в первоначальную стоимость которого необходимо включить стоимость оборудования и комплектующих. Выбор производится из справочника «Объекты строительства».
В реквизите «Статья затрат» указывается статья учета затрат на монтаж объекта основных средств из справочника «Статьи затрат».
Табличная часть документа заполняется номенклатурой и количеством переданных в монтаж оборудования и комплектующих.
По кнопке "Печать" можно сформировать печатную форму «Акта о приемке оборудования» по типовой межотраслевой форме №ОС-15.
Операция отражается в бухгалтерском и налоговом учете.
Документ "Модернизация ОС" предназначен для отражения в учете модернизации (реконструкции) основных средств для целей бухгалтерского и налогового учета.
В шапке документа вносятся сведения об объекте строительства, с которого списываются затраты по модернизации, для бухгалтерского и налогового учета - счет учета затрат, а так же суммы модернизации, отдельно для каждого из видов учета.
Сумму модернизации можно получить автоматически - при нажатии кнопки "Рассчитать суммы" суммы модернизации заполнятся автоматически по данным учета на момент формирования документа. При необходимости эти суммы можно откорректировать вручную.
В табличной части "Основные средства" указываются объекты основных средств, которые модернизируются (реконструируются).
Для более быстрого заполнения табличной части документа необходимо воспользоваться кнопкой "Подбор".
После формирования списка основных средств необходимо воспользоваться кнопкой "Заполнить" для заполнения табличной части информацией об объектах основных средств по данным учета, существующим на момент введения документа а также для распределение сумм модернизации.
Для быстрого заполнения табличной части однотипными объектами основных средств, имеющими одинаковые наименования, нужно ввести в табличную часть хотя бы один такой объект. Затем следует воспользоваться кнопкой Заполнить в командной панели табличной части. При выборе в выпадающем меню пункта По наименованию табличная часть будет заполнена объектами основных средств, имеющими такое же наименование, как у введенного первоначально.
При автоматическом заполнении суммы модернизации распределяются равными долями по всем объектам, перечисленным в табличной части.
Если модернизируются (реконструируются) объекты, для которых амортизация начисляется пропорционально выпущенной продукции (работ, услуг), то необходимо указать общий объем выпуска продукции (работ, услуг) с учетом модернизации (реконструкции) объектов.
При проведении документа эти сведения записываются в регистр и используются документом "Закрытие Месяца" при начислении амортизации в месяце, следующем за месяцем отражения модернизации.
Документ "Подготовка к передаче ОС" используется если сделка по передаче основного средства подлежит государственной регистрации.
Выбывающие объекты выбираются из справочника "Основные средства". Для каждого объекта основных средств указывается текущая балансовая стоимость, сумма накопленной на начало месяца амортизации, расчетная сумма амортизации, которая должна быть доначислена за текущий месяц.
Для более быстрого заполнения табличной части документа необходимо воспользоваться кнопкой "Подбор".
После формирования списка основных средств, подготавливаемых к передаче необходимо воспользоваться кнопкой "Заполнить" для заполнения табличной части информацией об объектах основных средств по данным учета, сумма амортизации за текущий месяц определяется расчетным путем в документе.
При проведении документа по каждой строке будут сформированы проводки по бухгалтерскому и налоговому учету (если в документе указано что он отражается в этих видах учета): • по доначислению амортизации, если это необходимо; • по списанию амортизационных начислений и балансовой стоимости на счет 01.09 "Выбытие основных средств".
Дополнительно в регистрах сведений снимается флаг начисления амортизации по перечисленным в документе объектам учета.
Доначисленная амортизация распределяется по регистрам учета затрат, аналогично документу "Закрытие месяца".
После того, как необходимые регистрационные документы получающей стороной получены, необходимо ввести документ "Передача ОС".
Для быстрого заполнения табличной части однотипными объектами основных средств, имеющими одинаковые наименования, нужно ввести в табличную часть хотя бы один такой объект. Затем следует воспользоваться кнопкой Заполнить в командной панели табличной части. При выборе в выпадающем меню пункта По наименованию табличная часть будет заполнена объектами основных средств, имеющими такое же наименование, как у введенного первоначально.
Документ «Списание ОС» предназначен для отражения в учете выбытия основного средства в связи с моральным и физическим износом, а также при ликвидации в связи с чрезвычайной ситуацией.
бухгалтерскому учету;
налоговому учету.
Выбывающие объекты выбираются из справочника "Основные средства".
Для каждого объекта основных средств указывается текущая балансовая стоимость, сумма накопленной на начало месяца амортизации, расчетная сумма амортизации, которая должна быть доначислена за текущий месяц.
Для более быстрого заполнения табличной части документа необходимо воспользоваться кнопкой "Подбор".
После формирования списка основных средств, подготавливаемых к передаче необходимо воспользоваться кнопкой "Заполнить" для заполнения табличной части информацией об объектах основных средств по данным учета, сумма амортизации за текущий месяц определяется расчетным путем в документе.
Для быстрого заполнения табличной части однотипными объектами основных средств, имеющими одинаковые наименования, нужно ввести в табличную часть хотя бы один такой объект. Затем следует воспользоваться кнопкой Заполнить в командной панели табличной части. При выборе в выпадающем меню пункта По наименованию табличная часть будет заполнена объектами основных средств, имеющими такое же наименование, как у введенного первоначально.
Отражение в бухгалтерском учете
Если основное средство было списано на затраты организации при принятии к учету, устанавливается флаг "Списано при принятии (БУ)".
При списании основного средства необходимо оформить акт о списании объекта основных средств. Для этого следует нажать на кнопку "ОС-4".
При списании с учета каждого из перечисленнных в табличной части основных средств для объектов, которые не были списаны на расходы при принятии к учету, формируются проводки:
• по доначислению амортизации, если это необходимо; • по списанию амортизационных начислений и балансовой стоимости на счет 01.09 "Выбытие основных средств".• по списанию остаточной стоимости объекта на указанный в форме счет учета расходов.
Дополнительно в регистрах сведений снимается флаг начисления амортизации по перечисленным в документе объектам учета.
Доначисленная амортизация распределяется по регистрам учета затрат, аналогично документу "Закрытие месяца".
В налоговом учете списание основных средств отражается так же, как и в бухгалтерском.
В качестве счета учета расходов при списании основных средств по налоговому учету по умолчанию предлагается счет 91.02.07 "Внереализационные расходы".
По правилам бухгалтерского учета инвентаризация основных средств обязательно проводится в следующих случаях:
один раз в три года перед составлением годовой бухгалтерской отчетности (кроме имущества, инвентаризация которого проводилась не ранее 1 октября отчетного года)
при передаче основных средств в аренду, выкупе, продаже, при смене материально-ответственных лиц, при выявлении фактов хищения, злоупотребления или порчи основных средств в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями, при реорганизации или ликвидации организации.
Цель инвентаризации основных средств заключается в выявлении фактического наличия основных средств и проверке соответствия данных бухгалтерского учета по количеству и стоимости основных средств фактическому наличию таких объектов в количественном и стоимостном выражении и последующем отражении в учете принятия обнаруженных объектов и (или) выбытия не обнаруженных.
Инвентаризация проводится на основании приказа (постановления, распоряжения) о проведении инвентаризации (форма ИНВ-22) инвентаризационной комиссией, которая утверждается руководителем организации. Реквизиты приказа о проведении инвентаризации и состав комиссии отражается в первичных документах по инвентаризации.
Данные учета заполняются по данным информационной базы при помощи кнопки «Заполнить» в командной панели табличной части «Основные средства».
Выявленные в ходе инвентаризации объекты основных средств можно добавить в табличную часть при помощи кнопки «Добавить» в командной панели.
Для основных средств, по которым не заполнены данные учета, можно ввести фактическую стоимость.
Фактическая стоимость основных средств, числящихся в учете, считается равной учетной. Редактировать ее нельзя.
Документ «Инвентаризация ОС» в бухгалтерском и налоговом учете не отражается, однако по результатам инвентаризации возможно проведение следующих операций:
Принятие к учету основных средств, по которым в результате инвентаризации выявлен излишек. Такие основные средства по правилам бухгалтерского учета подлежат оприходованию по текущей рыночной стоимости и отнесению на финансовые результаты организаций в качестве внереализационных доходов. Для этого необходимо использовать документ «Принятие к учету ОС» с видом операции «по результатам инвентаризации»
Списание основных средств, по которым в результате инвентаризации выявлена недостача. Стоимость списываемых основных средств относится на виновных лиц. Если таковые не установлены либо во взыскании с них отказано судом, стоимость недостающих основных средств списывается на издержки производства и обращения. Для этого следует воспользоваться документом «Списание ОС»
Изменение местонахождения основных средств, по которым в результате инвентаризации выявлена недостача в одном подразделении и излишек в другом. Для этого нужно использовать документ «Перемещение ОС»
Результаты инвентаризации должны быть отражены в учете и отчетности того месяца, в котором была закончена инвентаризация, а по годовой инвентаризации – в годовом бухгалтерском отчете.
Документ «Инвентаризация ОС» формирует печатные формы инвентаризационной ведомости (форма ИНВ-1) и сличительной ведомости (форма ИНВ-18).
Инвентарная книга учета объектов основных средств по форме ОС-6б (утверждена постановлением Госкомстата России от 21 января 2003 г. № 7) используется малыми предприятиями для учета наличия объектов основных средств, а также их движения внутри организации.
Инвентарная книга ведется в бухгалтерии организации в одном экземпляре.
Записи в инвентарной книге делаются на основании следующих документов:
Принятие к учету ОС
Перемещение ОС
Передача ОС
Списание ОС
Инвентарная книга может быть сформирована за любой период, а также без указания периода (в этом случае в книгу попадает информация за весь период деятельности организации).
При формировании инвентарной книги доступны два вида отбора. Во-первых, можно выбрать подразделение (в инвентарную книгу попадут записи по основным средствам, относящихся к выбранному подразделению). Во-вторых, можно задать отбор по материально-ответственному лицу (в этом случае будут отобраны операции только с теми ОС, которые числятся за выбранным МОЛ). Используя отбор, можно построить инвентарную книгу по каждому подразделению и (или) материально-ответственному лицу организации.
Наконец, существует возможность выбрать лицо, ответственное за заполнение книги. Его должность, фамилия и инициалы, а также табельный номер будут отражены на первой странице инвентарной книги. Эта возможность отключается, если установлен отбор по материально-ответственному лицу, поскольку оно и будет являться ответственным за ведение инвентарной книги.
Справочник "Способы отражения расходов по амортизации (погашению стоимости)"
Справочник предназначен для ведения списка возможных способов отражения расходов по амортизации (погашению стоимости) в затратах предприятия.
Затраты по амортизации ОС и НМА (погашению стоимости специальной одежды и специальной оснастки) могут быть распределены по нескольким статьям затрат и объектам аналитики (например, по нескольким подразделениям организации) в определенной пропорции.
Табличная часть
В табличной части элемента справочника указываются направления распределения расходов по амортизации (погашению стоимости). Каждое из них вводится отдельной строкой. Для каждого направления нужно указать счета бухгалтерского и налогового учета и соответствующую аналитику, по которой должна распределяться сумма амортизации.
Для правильного распределения суммы амортизации по заданным направлениям в табличной части элемента справочника нужно установить соответствующие значения коэффициентов распределения в поле "К".
При отражении рассчитанной суммы амортизации в учете программа суммирует значения заданных коэффициентов, а затем распределяет сумму амортизации пропорционально величине каждого коэффициента.
Справочник «ЕНАОФ»
Справочник «ЕНАОФ» содержит классификатор основных средств, по которым установлены стандартные шифры и годовые нормы амортизационных отчислений. По этому справочнику классифицируются основные средства, для которых рассчитывается износ.
Для автотранспорта используются нормы амортизационных отчислений в процентах от стоимости автомобиля в расчете на 1000 км пробега.
Износ основных средств отражается в бухгалтерском учете в соответствии с ПБУ 6/01 «Учет основных средств».
Справочник «ОКОФ»
Справочник «ОКОФ» представляет собой общероссийский классификатор основных фондов. Справочник используется для классификации основных средств и определения амортизационной группы в соответствии с Постановлением от 1 января 2002 г. N1 Правительства РФ «О классификации основных средств, включаемых в амортизационные группы».
Кроме того, классификация по ОКОФ используется при переоценке основных средств.
Справочник «Объекты строительства»
Справочник «Объекты строительства» используется в бухгалтерском и налоговом учете для ведения аналитического учета по строящимся (модернизируемым, реконструируемым, монтируемым) объектам основных средств.
Документ "Выработка ОС" используется при выбранном способе амортизации ОС "пропорционально объему продукции (работ)" для фиксирования объема продукции, произведенной в текущем месяце.
При способе списания стоимости ОС "пропорционально объему продукции (работ)" начисление амортизации производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта ОС и предполагаемого объема продукции (работ) за весь срок полезного использования объекта ОС.
При заполнении документа "Принятие к учету ОС" на закладке "Бухгалтерский учет" следует выбрать способ начисления амортизации "пропорционально объему продукции (работ)" , указать параметр выработки и предполагаемый объем выработки.
Для того, чтобы при закрытии месяца амортизация рассчитывалась исходя из объема продукции, произведенной в отчетном периоде (месяце), его следует зафиксировать в документе "Выработка ОС".
При этом количество документов "Выработка ОС" в отчетном периоде не имеет значения, т.к. программа будет анализировать суммарный объем выработки за отчетный период (месяц). Допустимо фиксировать объем выработки за отчетный период как одним документом, так и несколькими.
Табличная часть
В табличной части документа "Выработка ОС" указывается:
основное средство, по которому фиксируется выработка;
параметр выработки;
объем выработки;
единица измерения.
Документ "Изменение состояния ОС"
Документ позволяет изменить состояние основного средства по бухгалтерскому учету.
При изменении состояния можно изменить и состояние начисления или не начисления амортизации на период пребывания ОС в этом состоянии. Состояние начисления амортизации можно изменить также и для налогового учета.
Для изменения состояния начисления амортизации по объектам необходимо установить флаг "Влияет на начисление амортизации".
Документ дополнен механизмом событий (напоминание).
Данный документ не формирует никаких проводок, он лишь изменяет значение соответствующих ресурсов регистров сведений, хранящих информацию об основных средствах.
Для быстрого заполнения табличной части однотипными объектами основных средств, имеющими одинаковые наименования, нужно ввести в табличную часть хотя бы один такой объект. Затем следует воспользоваться кнопкой Заполнить в командной панели табличной части. При выборе в выпадающем меню пункта По наименованию табличная часть будет заполнена объектами основных средств, имеющими такое же наименование, как у введенного первоначально.
Документ «Изменение параметров начисления амортизации» предназначен для отражения изменений в регистре сведений об объектах основных средств для целей бухгалтерского и налогового учета.
В документ вносятся новые сведения об объектах основных средств (например, новый срок полезного использования в случае его изменения, стоимость для начисления амортизации или объем продукции(работ) и т.п.).
Для налогового учета основных средств, при использовании нелинейного метода начисления амортизации, можно установить или снять признак начисления амортизации по базовой стоимости, если установить флаг "Изменять параметры начисления по базовой стоимости НУ".
Для более быстрого заполнения табличной части документа необходимо воспользоваться кнопкой "Подбор".
После формирования списка основных средств, подготавливаемых к передаче необходимо воспользоваться кнопкой "Заполнить" для заполнения табличной части информацией об объектах основных средств по данным учета, существующим на момент введения документа.
Для быстрого заполнения табличной части однотипными объектами основных средств, имеющими одинаковые наименования, нужно ввести в табличную часть хотя бы один такой объект. Затем следует воспользоваться кнопкой Заполнить в командной панели табличной части. При выборе в выпадающем меню пункта По наименованию табличная часть будет заполнена объектами основных средств, имеющими такое же наименование, как у введенного первоначально.
При проведении документа эти сведения записываются в регистр сведений и используются документом "Закрытие месяца" при начислении амортизации в месяце, следующем за месяцем изменения параметров.
Данный документ не формирует никаких проводок, он лишь изменяет значение соответствующих ресурсов регистров сведений, хранящих информацию об основных средствах.
Для изменения остальных характеристик учета основных средств (например - способа отражения расходов по амортизации, графиков начисления амортизации и пр.) используются другие документы - "Изменение графиков амортизации ОС", "Изменение способов отражения расходов по амортизации"
1С:Бухгалтерия 8 автоматизирует самые трудоемкие и сложные бухгалтерские расчеты. Большинство из них выполняется специальной завершающей процедурой "Закрытие месяца". Программа сама сделает все необходимые расчеты и сформирует проводки.
Амортизация и погашение стоимости
Амортизационная премия по налогу на прибыль
С 2006 г. в НК РФ предусмотрено включение в состав расходов при определении налоговой базы по налогу на прибыль до 10% первоначальной стоимости основных средств при первом начислении амортизации для целей налогового учета (так называемая амортизационная премия). При этом начисление амортизации в данном случае будет производиться исходя из первоначальной стоимости, уменьшенной на сумму амортизационной премии.
Аналогичные правила могут применяться и к затратам на модернизацию основных средств, до 10% которых разрешается включать в состав расходов при первом начислении амортизации исходя из изменившейся в результате модернизации первоначальной стоимости основного средства.
Для отражения амортизационной премии в программе «1С:Бухгалтерия 8.0» необходимо в электронном документе «Принятие к учету ОС» на закладке «Налоговый учет» установить флажок «Включить капитальные вложения в состав расходов по п. 1.1 ст. 259 НК РФ» и указать процент первоначальной стоимости, который будет включен в состав расходов при первом начислении амортизации по основному средству (рис. 2).
Программа позволяет рассчитать сумму амортизационной премии, и при первом начислении амортизации по этому основному средству эта сумма будет автоматически включена в состав расходов. Амортизация будет начисляться исходя из уменьшенной первоначальной стоимости основного средства.
Подобная методика применяется и при модернизации основного средства. Достаточно указать сумму амортизационной премии, а ее начисление и дальнейший расчет амортизации будут выполнены автоматически.
Включение части первоначальной стоимости основного средства в состав расходов допускается только в налоговом учете, поэтому это влечет возникновение временных разниц согласно требованиям ПБУ 18/02. После того как в налоговом учете амортизационная премия будет отражена в составе текущих расходов, в бухгалтерском учете будут признаны отложенные налоговые обязательства по основным средствам, а при перенесении стоимости этих основных средств на расходы посредством амортизации автоматически отразится погашение отложенных налоговых обязательств (документ «Закрытие месяца»).
2. Учет вложений в основные средства
Учет затрат, формирующих первоначальную стоимость объектов основных средств, в программе ведется на счете 08 «Вложения во внеоборотные активы» с использование субсчетов 08.01 «Приобретение земельных участков», 08.02 «Приобретение объектов природоиспользования», 08.03 «Строительство объектов основных средств» и 08.04 «Приобретение отдельных объектов основных средств» Рис.10
Аналитический учет на субсчетах 08.01, 08.02 и 08.03 ведется по отдельным объектам вложений (субконто1) и в разрезе статей затрат (субконто2). Первый аналитический разрез поддерживается с помощью справочника «Объекты строительства», второй (с признаком «Только обороты») – с помощью справочника «Статьи затрат».4
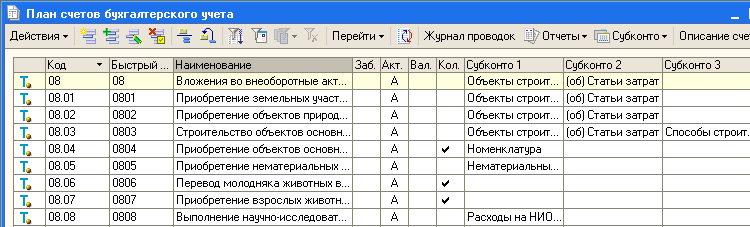
Рис.10
Для выполнения минимальных требований нормативных документов по бухгалтерскому учету вложений во внеоборотные активы в справочнике «Статьи затрат» рекомендуется открыть группу «Вложения в основные средства» с элементами:
строительные работы
реконструкция
буровые работы
монтаж оборудования
оборудование, требующее монтажа
оборудование, не требующее монтажа
инструменты и инвентарь, предусмотренные сметами на капитальное строительство
проектно-изыскательные работы
прочие затраты по капитальным вложениям5
Для целей подсистемы учета НДС на счете 08.03 дополнительно ведется аналитический учет по способу строительства «Подрядный» или «Хозспособ».
Иначе построен аналитический учет затрат на приобретение отдельных объектов основных средств. На субсчете 08.04 для аналитического учета используется справочник «Номенклатура», при этом учет ведется не только в стоимостных, но и в натуральных показателях. Кроме того, на этом субсчете может быть открыт аналитический учет по местам хранения, либо только в натуральном выражении, либо дополнительно в стоимостном выражении. Выбор модели учета производится в форме обработки «Настройка параметров учета». При этом следует иметь в виду, что учет по местам хранения автоматически вводится одновременно на всех счетах, где аналитический учет ведется с использованием справочника «Номенклатура». Также следует отметить, что при отключении складского учета все данные аналитического учета по этому разделу будут потеряны.
Для отражения операций с основными средствами в конфигурации имеется широкий спектр документов. С их помощью отражается:
поступление оборудования
приобретение отдельных объектов, не требующих монтажа
выполнение строительно-монтажных работ
принятие объектов ОС к бухгалтерскому и налоговому учету
перемещение ОС внутри организации
модернизация ОС
списание и выбытие ОС с баланса организации
Для отражения в программе операций поступления в организацию ОС, как требующих, так и не требующих монтажа предназначен универсальный документ «Поступление товаров и услуг».
Сначала с этим документом работают на складе, где заполняют экранную форму, на бумажный носитель выводят приходный ордер, а документ просто записывают в информационную базу; затем – в бухгалтерии, где проверяют правильность заполнения реквизитов, после чего проводят (формируют записи на счетах учета).
В списке документов «Поступление товаров и услуг» -Меню «Основная деятельность» - пункт «Покупка» - подпункт «Поступление товаров и услуг» клавишей Ins открываем форму нового документа. Рис116
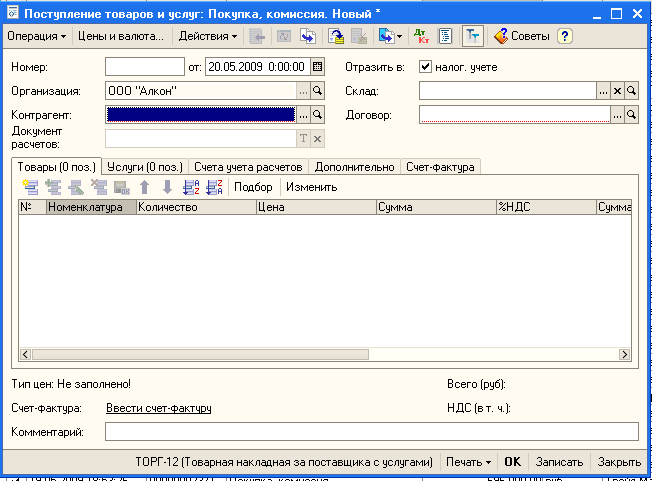
Рис.11
При создании нового документа на поступление товаров и услуг программа автоматически заполняет отдельные поля значениями по умолчанию, в том числе установленными для текущего пользователя.
В частности, программа присваивает документу номер и указывает дату его создания.
Для каждой организации предприятия документы «Поступление товаров и услуг» в течение года нумеруются автоматически в порядке возрастания их номеров. Начинается номер документа с префикса организации (если он задан). В поле «от» по умолчанию проставляется рабочая дата (совпадает с системной датой компьютера или датой, установленной в режиме «Параметры» меню «Сервис» главного меню программы). Дату можно изменить вручную.
Реквизиты склада