Организация бюджетного цикла организации
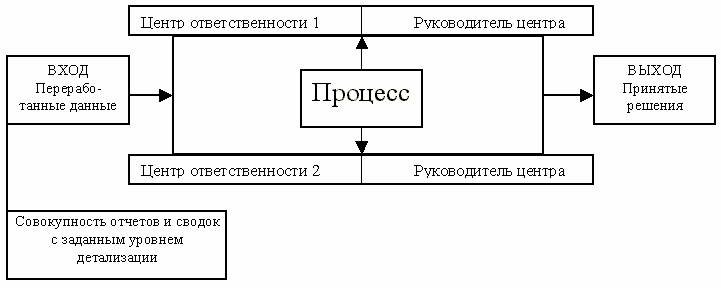
Рис. 1. Управленческий подход к формированию системы управленческого анализа
Данный подход раскрывает непосредственно управленческий аспект, то есть принятие решения в процессе управленческого анализа. Его отличительной особенностью является то, что он не раскрывает внутреннего механизма управленческого анализа. Данный недостаток исправляется вторым — учетным подходом, который представлен на рис. 2 описывая соответственно концепцию управленческого анализа.
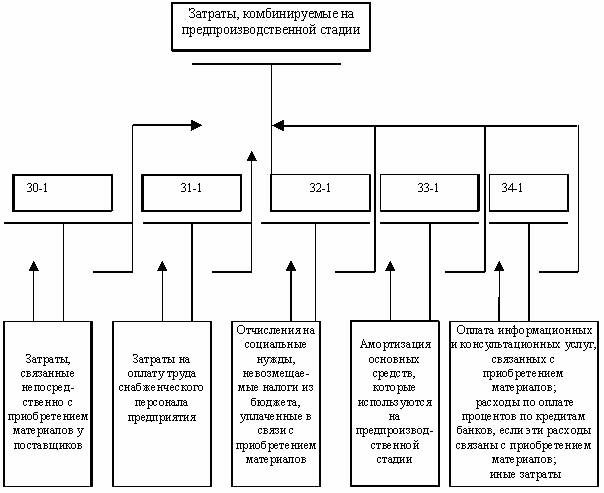
Рис. 2 Система управленческого анализа на предпроизводственной стадии
Рассмотренный подход к организации управленческого анализа не учитывает затраты, связанные с организацией управленческого процесса. Данный вид расходов невозможно отнести к конкретной стадии распределения и анализа затрат, поэтому их необходимо распределять между стадиями затрат. Одним из способов является отнесение долями на каждую соответствующую стадию обратно пропорционально ее вкладу в образование себестоимости единицы изделия. Данный этап управленческого анализа затрат не относится к предпроизводственному, производственному и постпроизводственному анализу. Управленческий процесс является сопровождающим процессом, поэтому ему соответствует отдельный этап управленческого анализа. Процесс распределения затрат на управление на предприятиях молочной промышленности представлен на рис. 3.
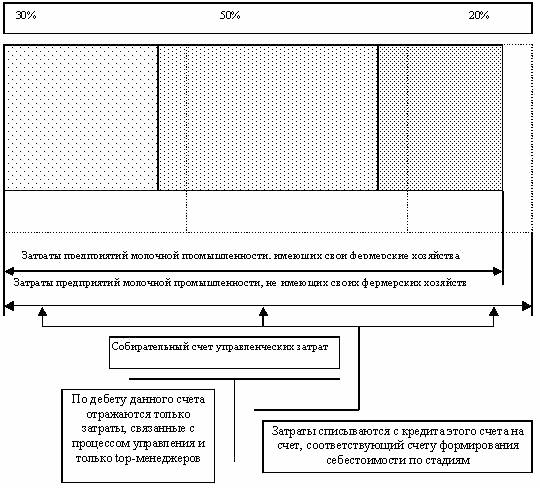
Рис.3. Распределение управленческих расходов
После проведения управленческого анализа затрат, применяя учетный подход, необходимо, используя общенаучные методы (индукция), перейти к общеаналитической модели управленческого анализа. В основу трансформации аналитических данных положены общие методы управленческого анализа. По нашему мнению, можно использовать комплексную экономическую модель, описанную Колином Друри, которая соединяет анализ затрат и ценовую политику организации, в итоге характеризуя прибыль.
Данная модель основана на CVP-анализе, которая представлена на рис. 4. На рисунке показана, как и предполагается в модели, кривая общих поступлений, являющаяся нелинейной. Из этого следует, что предприятие может реализовывать больше выпускаемой продукции только при уменьшении цены реализации единицы продукции, поэтому общие поступления от реализации пропорционально выпуску продукции не возрастают. Чтобы увеличить объем реализации, требуется снизить цену реализации единицы продукции, в результате чего кривая общих поступлений будет подниматься не так круто; а в конце концов она пойдет вниз. Это происходит из-за того, что здесь влияние снижения цены начинает превышать эффект от увеличения объема реализации.
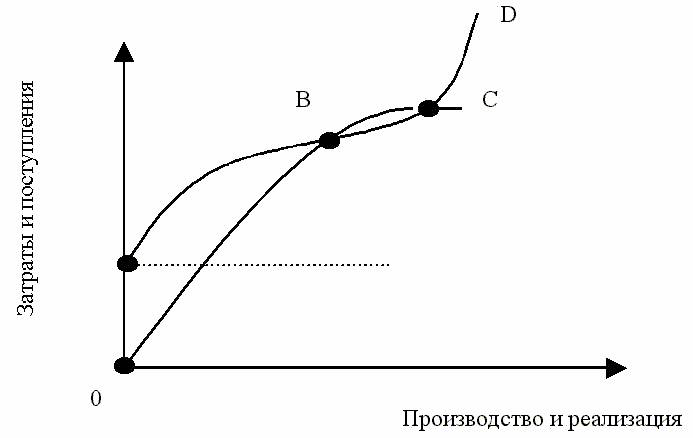
Рис. 4. Комплексная экономическая модель К. Друри
Кривая общих затрат AD показывает, что между точками А и В общие затраты при низких уровнях объема производства сначала резко возрастают. Это отражает трудности эффективного управления в таком режиме работы предприятия, который рассчитан на гораздо более высокий объем производства. Между точками В и С кривая общих затрат начинает выравниваться и поднимается не так круто. Это свидетельствует, что теперь предприятие в состоянии эксплуатировать оборудование в экономически эффективных масштабах производства и может использовать преимущества от специализации труда и непрерывных графиков основного производственного процесса. Ближе к верхней границе диапазона возможного объема производства кривая общих затрат между точками С и D снова начинает подниматься более круто, так как в этой области затраты на единицу продукции возрастают. Это происходит потому, что выпуск продукции за один час работы основных работников, если предприятие эксплуатируют с нагрузкой выше проектного уровня, уменьшается: возникают узкие места в организации производства, графики основного производственного процесса становятся более напряженными, чаще случаются поломки и выход оборудования из строя. В итоге затраты на единицу выпущенной продукции увеличиваются, вызывая резкий подъем кривой общих затрат.
Горизонтальная пунктирная линия, начинающаяся в точке А, показывает затраты на обеспечение основных действующих производственных мощностей и, по мнению ученых-экономистов, является интерпретацией общих постоянных издержек компании. Управленческий анализ данной ситуации показывает, что форма кривой общих поступлений такова, что пересекается с кривой совокупных издержек в двух точках, то есть существуют два уровня выхода продукции, при которых общие затраты равны общим поступлениям, или есть две точки безубыточности.
3.2 Формирование финансового бюджета
Для практического использования в системе управления формированием затрат и издержек целесообразно выделить и рассмотреть классификацию затрат с учетом вида расходов – по статьям калькуляции и элементам затрат.
Анализ себестоимости продукции по статьям и элементам затрат осуществляется сравнением сумм по статьям затрат за ряд лет и определением сумм отклонений в абсолютных и относительных показателях. На основании таких данных можно сделать вывод об имеющихся тенденциях, сложившихся на данном предприятии.
В отличие от статей калькуляции, группировка которых носит рекомендательный характер, затраты, образующие себестоимость продукции (работ, услуг), группируются в соответствии с их экономическим содержанием по общепринятым элементам.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера производства (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Произведем анализ себестоимости по элементам затрат по ООО «КХ Нива» (таблица 3.1).
Таблица 3.1 Анализ себестоимости по элементам затрат ООО «КХ Нива» за 2007-2009 гг.
| Элемент затрат | Сумма, тыс. руб. | Структура затрат, % | ||||||||
| 2007г. | 2008г | 2009г. | Изменение (+, -) | 2007г. | 2008г | 2009г. | Изменение (+, -) | |||
| 2008 г к 2007 г | 2009 г к 2008 г | 2008 г к 2007 г | 2009 г. К 2008 г. | |||||||
| Материальные затраты | 7024 | 7892 | 4793 | 868 | -3099 | 51,9 | 68,9 | 54,9 | 17 | -14 |
| Заработная плата | 1149 | 1468 | 1328 | 319 | -140 | 8,5 | 12,8 | 15,2 | 4,3 | 2,4 |
| Отчисления в фонды | 417 | 532 | 353 | 115 | -179 | 3,1 | 4,6 | 4,0 | 1,5 | -0,6 |
| Амортизация основных средств | 151 | 170 | 152 | 19 | -18 | 1,1 | 1,5 | 1,7 | 0,4 | 0,2 |
| Прочие затраты | 4796 | 1395 | 2104 | -3401 | 709 | 35,4 | 12,2 | 24,1 | -23,2 | 11,9 |
| Полная себестоимость | 13537 | 11457 | 8730 | -2080 | -2727 | 100,0 | 100,0 | 100,0 | - | - |
Как видно из таблицы, в 2008 году произошло снижение себестоимости продукции предприятия на 2080 тыс. руб. по сравнению с 2007 годом в связи с сокращением выпуска товарной продукции предприятия.
По сравнению с 2007 годом себестоимость продукции в 2009 году уменьшилась на 2727 тыс. руб. или на 23,8%, это произошло в основном в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы основными элементами себестоимости молочной продукции являются материальные затраты и прочие затраты.
Материальные затраты в анализируемом периоде составили: 2007 год – 51,9%, 2008 год – 68,9%, 2009 год – 54,9%. В составе материальных затрат основную долю составляет сырье, то есть молоко, закупаемое у сельскохозяйственных производителей и у населения.
Структура элементов затрат, свидетельствует, что производство ООО «КХ Нива» очень материалоемкое. Наибольший удельный вес в структуре себестоимости составляют материальные затраты, причем в 2008 году их удельный вес возрос на 17%, а в 2009 году их доля снизилась на 14%, что связано с уменьшением объема производства завода.
Анализ данных таблицы показывает, что в структуре элементов затрат на производство произошли значительные изменения. В 2009 г. увеличилась доля прочих затрат, также возрос удельный вес затрат на заработную плату, амортизация основных фондов. Доля прочих расходов велика из-за большого веса в них таких расходов как содержание помещений, аренда оборудования, налога на землю, содержание охраны.
Удельный вес заработной платы в структуре затрат увеличился за 2007-2009 гг. на 6,7%. Доля амортизационных отчислений в структуре себестоимости в 2009 году возросла на 0,6% по сравнению с 2007 годом.
Важный обобщающий показатель себестоимости продукции – затраты на рубль продукции, который выгоден тем, что очень универсальный: может рассчитываться в любой отрасли производства и наглядно показывает прямую связь между себестоимостью и прибылью. Определяется он отношением общей суммы затрат на производство и реализацию продукции к себестоимости произведенной продукции в действующих ценах. В системе показателей экономической эффективности производства анализируются такие показатели, как производство продукции на 1 рубль затрат, а также снижение затрат на 1 рубль реализованной продукции (таблица 3.2).
Таблица 3.2 Анализ затрат на 1 рубль товарной и реализованной продукции за 2007-2009 гг. ООО «КХ «Нива»
| Показатели | 2007 г. | 2008 г. | 2009 г. | Отклонения | Темп роста, % | ||
| 2008 г. К 2007 г. | 2009 г. К 2008 г. | 2008 г. К 2007 г. | 2009 г. К 2008 г. | ||||
| Объем производства товарной продукции, тыс. руб. | 14925 | 13955 | 10199 | -970 | -3756 | 93,5 | 73,1 |
| Объем реализованной продукции, работ, услуг, тыс. руб. | 17352 | 18419 | 19578 | 1067 | 1159 | 106,2 | 106,3 |
| Полная себестоимость товарной продукции, тыс. руб. | 13537 | 11457 | 8730 | -2080 | -2727 | 84,6 | 76,2 |
| Себестоимость реализованной продукции, работ, услуг, тыс. руб. | 14085 | 15633 | 17615 | 1548 | 1982 | 111,0 | 112,7 |
| Затраты на 1 рубль товарной продукции, работ, услуг, коп. | 90,7 | 82,1 | 85,6 | -8,6 | 3,5 | 90,2 | 104,3 |
| Затраты на 1 рубль реализованной продукции, работ, услуг, коп. | 81,2 | 84,9 | 90,0 | 3,7 | 5,1 | 104,6 | 106,0 |
Данные таблицы 3.2 говорят о том, что себестоимость затрат на 1 рубль произведенной (товарной) продукции сложилась ниже уровня 2007 года на 9,8% и составила в 2008 году 0,82 руб. против 0,91 руб., и выше уровня 2007 года на 4,3% и составила в 2009 году 0,86 руб. Таким образом, на протяжении анализируемого периода себестоимость на 1 рубль произведенной продукции имеет тенденцию к уменьшению благодаря опережающему росту доходов над ростом затрат.
По данным таблицы 3.2 видно, что в течение анализируемого периода наблюдается рост себестоимости реализованных товаров и услуг, и темп роста себестоимости выше темпа роста выпущенных и реализованных продукции и работ.
В 2008-2009 гг. наблюдаем рост затрат на рубль реализованной продукции в силу превышающего темпа роста себестоимости реализованной продукции над темпами роста объемов реализации продукции. Причем темп роста показателей 2009 года по отношению к предыдущему году составил: себестоимости 112,7%, объема реализованной продукции 106,3%. В данном случае имеем ухудшение показателей в отчетном году по сравнению с прошлым годом. В итоге затраты на 1 рубль реализованной продукции за период 2007-2009 гг. возросли на 8,8 коп.
Следовательно, вывод следующий – имеется ухудшение соотношения показателей себестоимости и объема реализуемой продукции в течение 2009 года. При дальнейшем совершенствовании хозяйственной деятельности предприятия, оно сможет выйти на уровень 2008 года, а затем постепенно и улучшить данные показатели.
3.3 Организация контроля исполнения бюджета
ЗАО КИС, с 2000 года специализируется в области управленческого консалтинга, бюджетирования, внедрения автоматизированных систем в средних и крупных компаниях с серийным и/или массовым типом производства. ПМК КИС:Бюджетирование является Windows/Internet решением в области управления эффективностью бизнеса (BPM - Business Performance Management) на платформе MS SQL сервера, используемой для оптимизации ресурсного бизнес планирования и формирования бюджета предприятия.
Клиенты получат следующие выгоды от использования продукта:
- основанная оценка принимаемых бизнес решений – моделируются производства любой сложности и любого объема номенклатурных позиций.
- Обоснованное ценообразование – инновационные и классические методики калькулирование производственной и коммерческой себестоимости.
- Действенное управление затратами – целевое отнесение затрат как на стадии планирования, так и при осуществлении контроля исполнения бюджета.
- Совокупность операционных и финансовых бюджетов – варианты бюджета рассчитываются по любому горизонту и интервалам планирования.
- Автоматизация процедуры формирования и согласования бюджета предприятия.
Благодаря использованию ПМК КИС:Бюджетирование заказчики увеличат производительность труда сотрудников в бюджетном процессе, снизят риски совершения ошибок, повысят качество бизнес планирования, контроля, и, как следствие, снизят затраты на производство продукции.
ПМК КИС:Бюджетирование предоставляет клиентам следующее основное преимущество: бюджет предприятия формируется как сбалансированная система коммерческих, производственных, инвестиционных, хозяйственных и, только в конечном итоге, финансово-экономических планов развития предприятия.
В отличие от других продуктов, в которых бюджетирование представляет собой систему планирования, контроля и анализа денежных потоков, наш программно-методический комплекс определяет денежные потоки в результате расчета удовлетворения потребностей покупателей и заказчиков с учетом альтернатив производства и ресурсных ограничений (производственных мощностей, персонала, карт замены, рецептуры продукции, страховых запасов, незавершенного производства, лимитов поставщиков и других факторов).
Функциональные возможности:
В ПМК КИС:Бюджетирование реализованы следующие возможности для оптимизации ресурсного бизнес планирования и формирования бюджета предприятия:
Регламентация бюджетного процесса, выдача бюджетных поручений и контроль исполнительской дисциплины;
Консолидация данных и формирование бюджета холдинга, группы предприятий, исключение внутрихолдинговых оборотов;
Планирование объема продаж и реализации продукции, работ, услуг. Формирование бюджета продаж в разрезе заданной аналитики (потребители, виды доходов, ассортиментные группы и др.);
Расчет производственной программы и контроль взаимной увязки показателей с учетом ресурсных ограничений;
Планирование расхода сырья и материалов, складских запасов. Формирование бюджета закупок материальных ресурсов для текущей деятельности;
Планирование косвенных затрат и их распределение на объекты калькулирования. Расчет себестоимости, формирование плановой сметы затрат и калькуляции продукции;
Планирование инвестиционной деятельности, анализ бюджета капитальных вложений;
Прогнозирование данных с учетом индексации и дефляторов;
Моделирование различных версий бюджетных поручений, поддержка нескольких вариантов бюджета;
Подготовка бюджетной отчетности, настройка и конструирование отчетных финансовых документов;
Загрузка фактической информации по данным бухгалтерского учета для анализа выполнения бюджетных показателей;
Анализ ожидаемых результатов по основным направлениям экономическо-финансовой деятельности предприятия;
Ведение и управление едиными корпоративными справочниками;
По результатам Всероссийского конкурса за 2009 год ПМК КИС:Бюджетирование в числе «100 лучших товаров России». Эта победа - заслуженная оценка высокого качества Программно-Методического Комплекса КИС:Бюджетирование и всей системы менеджмента качества ЗАО КИС: от производства до технической и методической поддержки пользователей.
3.4 Рационализация бюджетного цикла
Становление системы управленческого учета и анализа - один из ключевых компонентов совершенствования системы корпоративного управления на российских предприятиях. В рамках задачи по совершенствованию системы Минэкономразвития России провело анализ международного опыта, а также опрос российских предприятий по проблемам внедрения управленческого учета. Опрос проходил в рамках совместного проекта Минэкономразвития России и ТАСИС.
Согласно результатам, большинство крупных и средних компаний применяют те или иные элементы системы управленческого учета в своей практике. Крупные российские предприятия уже сейчас проводят работы по внедрению комплексных систем управленческого учета и анализа, осуществляя самостоятельную разработку с использованием международного опыта. Поскольку вопросы формирования системы управленческого учета находятся исключительно в ведении руководства предприятия, данная сфера не может быть предметом государственного регулирования.
В связи с этим по заказу Минэкономразвития России были разработаны методические рекомендации по управленческому учету, которые призваны дать дополнительный импульс внедрению в России наиболее эффективных инструментов управления.
Настоящие методические рекомендации по ведению управленческого учета разработаны с целью оказания помощи руководителям организаций независимо от их организационно-правовых форм и форм собственности по проведению мероприятий, направленных на формирование полной, оперативной и достоверной информационной и аналитической базы принятия обоснованных управленческих решений, а также для осуществления оперативного контроля за эффективностью использования ресурсов организации, и носят рекомендательный характер.
Методические рекомендации по ведению управленческого учета включают следующие разделы:
- Цели и задачи управленческого учета
- Основы управленческой отчетности
В приложение к настоящим рекомендациям вынесены:
- Основные различия между финансовым и управленческим учетом
- Глоссарий управленческого учета
- Примерные формы управленческой отчетности.
В данном разделе более подробно будут рассмотрены такие аспекты управленческого учета, как основные компоненты системы управленческого учета в организации, основные процессы, обеспечивающие формирование и функционирование системы управленческого учета, и факторы, оказывающие влияние на организацию системы управленческого учета в организациях.
1. Основные компоненты системы управленческого учета в организации.
Для организации и ведения управленческого учета на предприятии необходима классификация процессов и технологий в соответствии с систематикой управленческого учета.
В соответствии с международной практикой базовыми компонентами системы управленческого учета и анализа на предприятиях являются:
- учет и управление затратами;
- разработка оценочных и сравнительных показателей деятельности;
- планирование оперативной производственной, финансовой и инвестиционной деятельности (включая бюджетирование).
В систему управленческого учета и анализа включают также прогнозирование внутренних и внешних факторов, оказывающих влияние на деятельность предприятия, а также составление управленческой отчетности.
Система учета и управления затратами дает руководству организации:
- информацию о том, где, когда и в каких объемах расходуются ресурсы организации;
- прогноз изменения расходования ресурсов организации при изменении параметров и условий деятельности организации;
- возможность на основе полученной информации обеспечить максимально высокий уровень отдачи от использования ограниченных ресурсов.
Система учета и управления затратами должна учитывать внешние требования в части налогового законодательства, согласоваться с корпоративными принципами, а также опираться на стандарты функциональной деятельности. Последнее, особенно значимо для производственных предприятий, так как расчет производственной себестоимости связан с особенностями технологических процессов. Это справедливо и для операционной себестоимости в торговом бизнесе.
Показатели деятельности лежат в основе планирования работы подразделений и делегирования ответственности на предприятии. Для реализации соответствующих управленческих функций менеджерами всех уровней, необходимы правила делегирования полномочий, правила распределения ответственности в структуре управления организаций. При этом важность рассматриваемой подсистемы не зависит от принятого похода к построению системы управления (иерархического, дивизионного или матричного).
Чем сложнее управленческая структура, тем большее значение имеет правильный выбор системы показателей деятельности, правильное функционирование системы, то есть своевременное определение показателей и эффективность их с точки зрения отражения задач, стоящих перед каждым подразделением.
Поскольку в каждой организации можно выделить несколько различных бизнес процессов, для каждого направления хозяйственной деятельности обычно формируются специальные, присущие только ему формы управленческой отчетности, управленческих данных и моделей, а, следовательно, и специализированная форма управленческого учета. При этом в каждой организации есть и общий управленческий учет, стандартная управленческая отчетность и показатели деятельности. В качестве примеров специализированных сфер применения управленческого учета в зависимости от бизнес-процессов можно привести следующие:
- закупки, складирование;
- производство;
- продажи;
- управление финансовыми инструментами;
- управление инвестициями;
- управление транспортными потоками;
- холдинговое управление.
2. Основные процессы, обеспечивающие формирование и функционирование системы управленческого учета.
Среди основных процессов, реализация которых лежит в сфере деятельности экономиста-специалиста по управленческому учету, формирующих базу системы управленческого учета и анализа, можно выделить следующие:
1. Идентификация, измерение и накопление данных.
2. Анализ, подготовка и интерпретация информации
3. Разработка и технологическое внедрение информационной системы
Процесс идентификации заключается в определении, классификации и оценке хозяйственных операций и других экономически значимых событий с целью последующего отражения соответствующей информации в системе управленческого учета.
Процесс измерения предусматривает представление данных о хозяйственных операциях, других произошедших или потенциально возможных экономически значимых событиях в количественном выражении. Такое представление может основываться и на оценочных расчетах.
Под накоплением понимается упорядоченное и последовательное отражение и классификация хозяйственных операций и других экономически значимых событий в соответствующих учетных регистрах.
Процесс анализа информации предполагает определение круга пользователей и задач для реализации отчетной деятельности, а также выявление взаимосвязи этой деятельности с другими экономически значимыми событиями и ситуациями. Цель процесса - предоставление более адекватной отчетной информации.
Подготовка и интерпретация учетных и/или плановых данных сводятся к согласованию этих данных по определенным признакам. Цель - предоставление логически связанной и обоснованной информации, включающей, если это уместно, аналитические и прогнозные заключения.
Экономистам рекомендуется интерпретировать в разрезе различных аналитических систем все возможные виды внутренней и внешней информации об организации (например, ее клиентах и ресурсах) и ее деятельности (направлениях бизнеса); сообщать о влиянии, которое поступающая или планируемая информация может оказать на работу компании; делать заключение о значимости и достоверности данных.
В современном управленческом учете широко используются информационные технологии, что предполагает создание на предприятии информационной системы для целей управленческого учета, соответствующей запросам руководства предприятия, его владельцев и акционеров.
В ходе конструирования и разработки полноценной информационной системы управления необходимо реализовать следующие задачи:
- определить результаты, которые пользователи должны получать из системы;
- указать, какие данные необходимо вводить в систему для получения требуемых результатов;
- разработать требования к системе обработки, преобразующей данные на входе в информацию на выходе;
- обеспечить управление и безопасность на уровне баз данных.
Для обеспечения отбора, накопления, передачи, анализа и сохранности информации необходимо применять современные методики и оборудование. Поэтому экономисты- специалисты в области управленческого учета или члены команды по внедрению управленческого учета должны владеть современными информационными технологиями и автоматизированными методиками ведения учета для их применения в обработке и управлении информацией. Например:
- программное обеспечение (приложения), реализующие основные учетные функции и управление базами данных, методы финансового планирования и принятия решений, такие как модели оптимизации использования активов и распределения ресурсов;
- сетевые и коммуникационные системы.
3. Факторы, оказывающие влияние на организацию системы управленческого учета в организациях.
В зависимости от целей долгосрочного развития организации и стратегии по их достижению, а также информационных потребностей менеджеров различных уровней и направлений, построение системы управленческого учета в различных организациях имеет свои особенности.
Среди ключевых факторов, обуславливающих особенности построения системы управленческого учета в организациях, можно назвать следующие:
- особенности нормативно-правового регулирования деятельности организации;
- характер деятельности (производственная сфера, торговля, выполнение работ, оказание услуг);
- масштаб деятельности (операций);
- организационная структура (отдельное предприятие, консолидированная группа и так далее);
- внутренние стандарты деятельности (стандарты корпоративного управления, стандарты качества);
- наличие и характеристики систем информационного обеспечения для целей управления (например, программное обеспечение, позволяющее создавать большие базы данных и управлять интегрированной базой данных).
Выводы и предложения
Планируя деятельность предприятия, руководитель должен учитывать поведение затрат при изменении объема производства. Для этого затраты классифицируются по трем видам: постоянные, переменные и смешанные.
Управление затратами подразумевает целый комплекс мероприятий, направленных на снижение и контроль затрат.
Необходимым условием увязки систем бюджетирования и управления затратами является наличие единого органа управления — бюджетного комитета.
Курсовая работа построена на материалах ООО «КФ «Нива». Коллективное хозяйство «Нива» находится в селе Мещеряково Граховского района Удмуртской Республики и обрабатывает 12 тысяч гектаров земли, обеспечивает 450 пайщиков необходимыми кормами для личных подсобных хозяйств.
В 2008 году было переработано 1319,3 тонн молока против 1378,3 тонн молока в 2007 году. Процент переработки молока на предприятии составил в 2008 году 55%. Отправлено молока на ОАО «Можгасыр» на 6,21 % меньше, чем в 2007 году.
В 2009 году снизился объем переработанного молока на 716,7 тонн или более чем в 2 раза, процент переработки молока составил в 2009 году 23%. В связи с этим возросли суммы отправленного молока на ОАО «Можгасыр» на 773,7 тонн по сравнению с 2008 годом.
Общий объем поступления молока несколько снизился в 2008 году на 112,9 тонн по сравнению с 2007 годом и возрос на 57 тонн в 2009 году по сравнению с предыдущим периодом.
В ООО «КХ Нива» учет затрат и выхода продукции молочного стада ведется в производственном отчете по животноводству устаревшей формы, где оп каждой группе животных с подразделением по фермам ведется учет затрат и отражается выход продукции (молока, приплода) в плановой оценке. Каждый месяц по статьям затрат определяют итог, так же как по количеству полученной продукции. Затем выводят итоги за год: итого фактических затрат на производство молока за год, валовой надой молока и его стоимость в оценке по плановой себестоимости, итоговое количество и стоимость полученного за год приплода.
По сравнению с 2008 годом себестоимость продукции в 2009 году уменьшилась на 2727 тыс. руб. или на 23,8%, это произошло в основном в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы основными элементами себестоимости молочной продукции являются материальные затраты и прочие затраты.
Становление системы управленческого учета и анализа - один из ключевых компонентов совершенствования системы корпоративного управления на российских предприятиях. В рамках задачи по совершенствованию системы Минэкономразвития России провело анализ международного опыта, а также опрос российских предприятий по проблемам внедрения управленческого учета. Опрос проходил в рамках совместного проекта Минэкономразвития России и ТАСИС.
Согласно результатам, большинство крупных и средних компаний применяют те или иные элементы системы управленческого учета в своей практике. Крупные российские предприятия уже сейчас проводят работы по внедрению комплексных систем управленческого учета и анализа, осуществляя самостоятельную разработку с использованием международного опыта. Поскольку вопросы формирования системы управленческого учета находятся исключительно в ведении руководства предприятия, данная сфера не может быть предметом государственного регулирования. В связи с этим по заказу Минэкономразвития России были разработаны методические рекомендации по управленческому учету, которые призваны дать дополнительный импульс внедрению в России наиболее эффективных инструментов управления.
Список использованной литературы
Налоговый кодекс Российской Федерации. Часть I. 146-ФЗ от 31.07.98.
Налоговый кодекс Российской Федерации. Часть II. 117-ФЗ от 05.08.2000.
Адамов Н.А. Методологическая основа организации учета затрат и калькулирования себестоимости продукции.- М.: 2008
Барнгольц С.Б., Мельник М.В. Методология экономического анализа деятельности хозяйствующего субъекта: Учебное пособие. - М.: Финансы и статистика, 2008
Белоусов Р.А., Куликов А.Г. Совершенствование управления производством и повышение его эффективности. - М.: ЮНИТИ, 2007
Бочаров В.В. Финансовое моделирование. - СПб.: Питер", 2008
Гранатуров В.М. Экономический риск: сущность, методы измерения, пути снижения. - М.: Дело и Сервис", 2006
Глущенко В.В., Глущенко И.И. Разработка управленческого решения.- Железнодорожный; 2006
Друри К. Введение в управленческий и производственный учет: Пер. с англ. / Под ред. С.А. Табалиной. - М.: Аудит, ЮНИТИ, 2007
Карпова Т.П. Основы управленческого учета. - М.: Инфра-М, 2007
Ковалев В.В., Соколов Я.В. Основы управленческого учета. - СПб: Лист, 2009
Круглов М.И. Стратегическое управление компанией: Учебник для Вузов. - М.: Русская Деловая литература, 2006
Левин В.С. Контроль издержек производства в условиях нормативного учета. - М.: Финансы и статистика, 2006
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности: Учебное пособие. - М.: ЮНИТИ-ДАНА, 2006
Николаева С.А. Управленческий учет. - М.: Информационное агентство "ИПБ-БИНФА, 2008
Решетова Н.Н. Управленческий учет. – М.: Финансы и статистика, 2009
Самочкин В.Н., Пронин Ю.Б. и др. Гибкое развитие предприятия: Эффективность и бюджетирование. - М.: Дело, 2009
Томпсон А.А., Стрикленд АДж. Стратегический менеджмент. - М.: ЮНИТИ, 2007
Уолш К. Ключевые показатели менеджмента. Как анализировать, сравнивать и контролировать данные, определяющие стоимость компании / Пер. с англ. - М.: Дело, 2008
Приложение 1
Таблица 3.2.1
Данные по статьям коммерческих расходов 2006-2008гг
| Показатели | 2006год | 2007год | 2008год | |||
| переменные | постоянные | переменные | постоянные | переменные | постоянные | |
| Расходы на транспортировку продуктов, сырья, тыс. руб. | 38 | - | 18 | - | 16 | - |
| Расходы на аренду складских помещений, транспорта, тыс. руб. | - | 1175 | - | 894 | - | 1381 |
| Расходы на оплату труда, тыс. руб. | 1898 | 813 | 1875 | 786 | 1871 | 802 |
| Единый налог, тыс. руб. | 323 | 139 | 326 | 139 | 363 | 156 |
| Расходы на ремонт основных средств, тыс. руб. | - | - | - | - | - | 19 |
| Потери от недостачи, порчи при хранении, транспортировке товарно-материальных ценностей в пределах норм естественной убыли, тыс. руб. | 1 | - | 2 | - | 24 | - |
| Амортизация имущества, тыс. руб. | - | 114 | - | 143 | - | 102 |
| Расходы на рекламу, тыс. руб. | 8 | - | - | - | - | - |
| Налоги и сборы, тыс. руб. | - | 132 | - | 129 | - | 209 |
| Прочие расходы, тыс. руб. | 110 | 101 | 40 | 37 | 89 | 83 |
| Итого расходов, тыс. руб. | 2538 | 2648 | 2369 | 2175 | 2363 | 2753 |
Приложение 2
Таблица 3.2.3
Динамика расходов на продажу по статьям за 2006-2008гг.
| № п/п | Показатели | 2006год | 2007год | 2008год | Темп роста, % | |
|
|
2007/2006 | 2008/2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
|
Расходы на транспортировку продуктов, сырья, тыс. руб. | 38 | 18 | 16 | 47,37 | 88,89 |
|
|
Расходы на топливо, газ и электроэнергию для производственных нужд, тыс. руб. | 174 | 47 | 1 | 27,01 | 2,13 |
|
|
Расходы на аренду и содержание зданий, сооружений, помещений, оборудования и транспорта, тыс. руб. | 1175 | 894 | 1381 | 76,09 | 154,47 |
|
|
Расходы на оплату труда, тыс. руб. | 2711 | 2661 | 2673 | 98,16 | 100,45 |
|
|
Единый налог, тыс. руб. | 462 | 465 | 519 | 100,65 | 111,61 |
|
|
Расходы на ремонт основных средств, тыс. руб. | - | - | 19 | 0 | 0 |
|
|
Потери от недостачи, порчи при хранении, транспортировке товарно-материальных ценностей в пределах норм естественной убыли, тыс. руб. | 1 | 2 | 24 | 200,00 | 1200 |
|
|
Амортизация имущества, тыс. руб. | 114 | 143 | 102 | 125,44 | 71,33 |
|
|
Расходы на рекламу, тыс. руб. | 8 | - | - | 0 | 0 |
|
|
Налоги и сборы, тыс. руб. | 132 | 129 | 209 | 97,73 | 162,02 |
|
|
Прочие расходы, тыс. руб. | 211 | 77 | 172 | 36,49 | 223,38 |
|
|
Итого расходов, тыс. руб. | 5186 | 4544 | 5116 | 87,62 | 112,59 |
Размещено на