Учет материально-производственных запасов
Расчеты с поставщиками ООО «Элитстройцентр» производят независимо от того, поступили материалы на склад или находятся в пути. Материалы считаются находящиеся в пути, если они оплачены, но до конца месяца не поступили. Такие материальные ценности приходуют условно проводкой: Д-10 К-60.
На счете 60 задолженность отражается в пределах сумм акцепта. При обнаружении недостач по поступившим материалам, несоответствие цен обусловленных договором, и арифметических ошибок счет 60 кредитуют на соответствующую сумму в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами», субсчет 2 «Расчеты по претензиям». Субсчет «Расчеты по претензиям» предназначен для обобщения информации о расчетах по претензиям, предъявленным поставщикам, а также по предъявленным им, признанным и присужденным штрафам, пеням и неустойкам, Этот счет дебетуется на суммы причиненного ущерба по вине поставщиков материалов, а кредитуется на суммы поступивших платежей в корреспонденции со счетами учета денежных средств или расчетов. Суммы неудовлетворенных претензий или не подлежащих взысканию, относятся на те счета, с которых они были приняты на учет.
Сумма НДС включается поставщиками счета на оплату и отражается у ООО «Элитстройцентр» по дебету счета 19 «Налог на добавленную стоимость по приобретенным ценностям » и кредиту счета 60. Затраты на оплату процентов по кредитам поставщиков за приобретенные материалы отражаются по дебету счет 10 «Материалы» и кредиту счета 60 «Расчеты с поставщиками и подрядчиками».
Погашение задолженности перед поставщиками на ООО «Элитстройцентр» отражается по дебету счета 60 и кредиту счетов учета денежных средств (51,51,55) или кредитов банков (66,67). Порядок бухгалтерских записей зависит от применяемых форм расчетов.
Помимо указанных расчетов на счет 60 «Расчеты с поставщиками и подрядчиками» отражают выданные авансы по закупаемым материалам суммовые и курсовые разницы, а также прекращение обязательств.
Выданные авансы учитывают по дебету счета 60 с кредита счетов учета денежных средств (51,52 и др.).
Прекращения обязательств (по мимо надлежащего исполнения) может осуществляться по следующим основаниям: при зачете взаимных требований, новаций, прощения долга, ликвидации юридического лица (ст.410, 414,415, 419 ПС РФ).
Прекращение обязательств при зачете взаимных требований отражают по дебету счета 60 и кредита счетов 62 «Расчеты с покупателями и заказчиками» или счета 76 «Расчеты с разными дебиторами и кредиторами».
Прощение долга по существу является одним из видов дарения. Прощенная сумма долга является внереализационным доходом и отражается по дебету счета 60 и кредиту счета 91 «Прочие доходы и расходы».
При прекращении обязательств новацией происходит замена одного обязательства другим. Эта замена на синтетических счетах не отражается; осуществляется заметки в аналитическом учете ООО «Элитстройцентр».
Прекращение обязательств вследствие ликвидации юридического лица и предписание кредиторской задолженности, по которой истек срок исковой давности, учитывают по дебету счета 60 и кредиту счета 91 «Прочие доходы и расходы». Кредиторской называют задолженность ООО «Элитстройцентр» другим организациям, работникам и лицам, которые называются кредиторами. Общий срок исковой давности установлен в три года (ГК РФ, ст. 196). Для отдельных видов требований законом могут быть установлены специальные сроки исковой давности, сокращенный или более длительный по сравнению с общим сроком. Списание кредиторской задолженности, по которой истек срок исковой давности, осуществляют по результатам проведенной инвентаризации письменного обоснования и приказа руководителя Если при приеме материалов установлена недостача материалов по вине поставщика, то составляется акт и поставщику направляется претензионное письмо (или претензия) на сумму недостающих средств.
Правильность и своевременность оприходования материалов контролируется материальным отделом бухгалтерии ООО «Элитстройцентр» путем сличения приходных документов с расчетными документами поставщиков.
Рассмотрим пример поставки материалов. В ноябре 2007г. на ООО «Элитстройцентр»поступили : пена «Пеносил голд», профиль КВЕ –(227) номенклатурный номер 796 (согласно приходному ордеру ф № М-4№209) в количестве 800 шт. на сумму 41600 руб от ООО «Кримелте ТК». Общая сумма по счету-фактуре 228314,1 При приемке пены установлен брак в количестве 29 шт. на сумму 1508 р., на сумму которой предъявлена претензия. В бухгалтерском учете данная операция была отражена следующими проводками:
Дебет 60.1 «Расчеты с поставщиками в рублях» Кредит 51 «Расчетные счета» на сумму 226806,1 руб. (оплачен счет ООО «Кримелте ТК»);
Дебет 10.1 «Сырье и материалы» Кредит 60.1 «Расчеты с поставщиками в рублях» на сумму 192208,56 р. (Отражена покупная стоимость материалов без НДС)
- Дебет 19.3 «НДС по приобретенным МПЗ» Кредит 60.1 «Расчеты с поставщиками в рублях» на сумму34597,54. (отражен НДС);
Дебет 68.2 «НДС» Кредит 19.3 «НДС по приобретенным МПЗ» на сумму 34597,54 р. (возмещен НДС, указанный в счет - фактуре);
Дебет 76.2 «Расчеты по претензиям» Кредит 60.1 «Расчеты с поставщиками в рублях» на сумму 1508 р. (при приемке установлен брак в на которую выставлена претензия).
Дебет 51 «Расчетные счета» Кредит 76.2 «Расчеты по претензиям» - 1508 руб.
Учет расчетов с поставщиками о деятельности, которой составляется бухгалтерская отчетность, ведется на счете 60 "Расчеты с поставщиками и подрядчиками" автоматизировано. При этом на основании выписок банка составляются машинограммы синтетического и аналитического учета по каждому счету, применяемому для учета расчетов с поставщиками. Эти машинограммы служат основанием для разработки машинограмм -оборотных ведомостей по счетам, по итоговым данным которых делаются записи в главную книгу.
Отрицательным в учете расчетов с поставщиками является несвоевременное оформление документов по поступлению материалов.
Отпуск материалов в производство осуществляют на основании требования-накладной. Пример – по требованию – накладной № 153 21.11.07г с основного склада бригаде сборщиков отпущены материалы в соответствии с указанными наименованиями и номенклатурными номерами.
Дебет 20 «Основное производство»К 10.1. «Сырье и материалы» 807,81 отпущено по покупной стоимости без учета НДС, так как учет на складе ведется по учетным ценам.
В декабре 2007г на предприятии проданы малопригодные для выполнения монтажных работ материалы (шифер )по балансовой стоимости 10000 руб Договорная цена продажи – 15000руб. расходы, связанные с продажей 1200 руб. так как осуществление торговли не является предметом деятельности ООО «Элитстройцентр» выручку от продажи отражаеи на счете 91-1 «Прочие доходы». В бухгалтерском учете сделаны проводки:
Дебет 91-2 «Прочие расходы» Кредит 10 «Сырье и материалы» – 10000руб, списаны материалы по учетным ценам;
Дебет 91-2 «Прочие расходы» Кредит 44 «Расходы на продажу»– 1200 руб., списаны расходы на продажу;
Дебет 62 «Расчеты с покупателями и заказчиками» Кредит 91 «Прочие доходы» – 15000 руб., отражена договорная стоимость продажи;
Дебет 91 «Прочие расходы» Кредит 68 «Расчеты с бюджетом по налогам и сборам»- 2288,14 руб., начислен НДС;
Дебет 99 «Прибыли и убытки» Кредит 91 «Прочие доходы» – 1511,86руб., отражен финансовый результат – прибыль.
Списание материалов со счетов учета запасов может осуществляться в следующих случаях:
пришедшие в негодность, по истечении сроков хранения;
морально устаревшие;
вследствие чрезвычайных обстоятельств (пожаров, стихийных бедствий).
Для учета и расходования ГСМ планом счетов бухгалтерского учета предусмотрен счет 10 «Материалы». Рабочим планом счетов предприятия к счету 10 «Материалы» открыт субсчет 3 «Топливо», где учитывается наличие и движение нефтепродуктов, предназначенных для эксплуатации транспортных средств. Бухгалтерский учет этих расходов осуществляется в соответствии с требованиями ПБУ 5/01 «Учет материально – производственных запасов», утвержденное приказом Минфина России от 09.06.2000г. №44н.
ГСМ приходуются на счет 10 «Материалы» субсчет 3 «Топливо» по фактической себестоимости без НДС (п.5,6 ПБУ 5/01). При этом учет ГСМ ведут по видам, местам хранения и материально ответственным лицам, а также по водителям, маркам автобусов и т.д. 10/3 «ГСМ на складе». Автобаза имеет оборудованные помещения для хранения ГСМ, поэтому на этом субсчете учитывают наличие и движение нефтепродуктов всех видов, полученных для эксплуатации автотранспорта, в пунктах заправки (стационарных или передвижных) и хранилищах. Соответственно бухгалтерия сделает запись по дебету счета 10.3 «Нефтепродукты на складе» и кредиту счетов 60 «Расчеты с поставщиками и заказчиками», 71 «Расчеты с подотчетными лицами», 76 «Расчеты с разными дебиторами и кредиторами»:
Дебет сч. 10/3 «ГСМ на складе»
Кредит сч. 60 «Расчеты с поставщиками и подрядчиками» 12000 руб.
- оприходованы поступившие ГСМ на склад от поставщика
Дебет сч. 19/3 «НДС по приобретенным материально – производственным запасам»
Кредит сч. 60/2 «Расчеты с поставщиками и подрядчиками» - 2160 руб.
отражен НДС по приобретенным материально – производственным запасам
Дебет сч. 60/2 «Расчеты с поставщиками и подрядчиками»
Кредит сч. 51 «Расчетный счет» - 14160 руб.
Основанием для записи по дебету субсчета 10/3 служат первичные документы (счета – фактуры, накладные), согласно которым материально – ответственное лицо проверяет и приходует поступившие ГСМ на склад, а бухгалтерия делает соответствующие записи.
В ООО приобретаются специальные талоны на нефтепродукты (бензин, дизельное топливо), которые затем выдаются под отчет работникам для заправки автотранспорта. Стоимость таких талонов отражается в учете общества на счете 10.3
Юридическое лицо – плательщик НДС вправе принять «входной» НДС к вычету при наличии счета-фактуры, оформленного в соответствии с требованиями статьи 169 НК РФ, и подтверждающего документа, в котором сумма налога выделена отдельной строкой. Так как принять НДС к вычету по кассовым чекам АЗС невозможно, то организация вправе заключить договора с организациями, торгующими бензином и по истечении отчетного периода получать от них счет-фактуры.
Сырьё и материалы списываются для выполнения работ одним из четырёх методов:
по себестоимости каждой единицы;
по средней себестоимости;
по себестоимости первых по времени закупок (метод ФИФО);
по себестоимости последних по времени закупок (метод ЛИФО) (отменен с1.01. 2008 г)
По себестоимости каждой единицы оценивают материально-производственные запасы, используемые организацией в особом порядке (драгоценные металлы, драгоценные камни и т. д.), или запасы, которые не могут быть обычным способом заменены на другие.
Средняя себестоимость определяется по каждому виду запасов как частное от деления общей себестоимости вида запасов на их количество, соответственно складывающихся из себестоимости и количества по остатку на начало месяца и по запасам, поступившим в течение месяца.
Метод оценки по себестоимости каждой единицы и метод оценки по средней себестоимости являются традиционными для отечественной учётной практики.
При методе ФИФО применяют правило: первая партия на приход – первая в расход. Это означает, что независимо от того, какая партия сырья или материалов отпущена в производство, сначала списывают запасы по себестоимости первой закупленной партии, затем второй и т. д. В порядке очерёдности.
При методе ЛИФО применяют обратное правило: последняя партия в приход - первая в расход. Это означает, что сначала списывают запасы по себестоимости последней партии, затем предпоследней и т. д.
Учётной политикой ООО «Элитстройцентр» установлено, что сырьё и материалы списываются в производство по средней себестоимости.
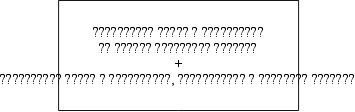
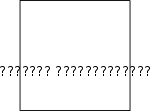
При списании этим способом бухгалтерия определяет среднюю себестоимость единицы сырья и материалов.
Этот показатель определяется по формуле:
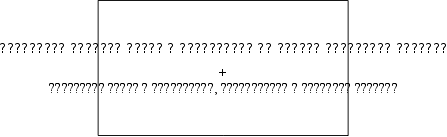
:=
Чтобы установить стоимость материалов, которая подлежит списанию, средняя себестоимость единицы умножается на общее количество списанных сырья и материалов. бухгалтерия должна списать на себестоимость изготовления труб.
Сначала определим среднюю себестоимость единицы вида материалов ( краски, отпускаемой в банках), которая составит:
(24542,38руб. + 26169,5 руб. + 22881,36 руб. + 1350 руб.) : (1000 шт + 1000 шт + 1000 шт + 50 шт) = 24,57 руб.
Стоимость, подлежащая списанию, составит:
24,57 руб. * 2500 шт. = 61425 руб.
При списании делается запись:
Д-т 20 «Основное производство» К-т 10-1 «Материалы» 61425руб. – списаны материалы для выполнения работ.
Можно сделать вывод, что движение материалов происходит ежедневно и отражаться в учете оно должно своевременно. Это вызывает необходимость использовать в текущем учете материалов условные или учетные цены.
Применение учетных цен в условиях компьютерной обработки информации значительно упрощает и облегчает учетную работу. Оперативные и учетные работники привыкают к ним, что ограничивает возможность ошибок.
Отражение операции по движению материалов в учете ООО «Элитстройцентр» в кратком виде представлено в приложении в табличной форме.
2.4. Налоговый учет хозяйственных операций по материальным
ценностям на предприятии ООО «Элитстройцентр»
Общие принципы налогообложения в Российской Федерации устанавливает Налоговый кодекс Российской Федерации (часть первая) от 31.07098г.№146-ФЗ, принятый Государственной Думой 16.07.98г.
Под налогом понимается обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства или муниципальных образований.
Налоговый учет материальных расходов следует вести, основываясь на тех же первичных документах, что используются в бухгалтерском учете. К ним прежде всего относятся расчетные и сопроводительные документы, которые выдают поставщики материалов: платежные поручения, счета, товарно-транспортные накладные, спецификации и сертификаты и т.д.
На предприятии ООО «Элитстройцентр» используют типовые формы первичных документов, утвержденные постановлением Госкомстата России от 30.10.97 №71 А, например, приходный ордер (форма № М-4), акт о приемке товаров (форма № М-7), накладную (форма № М-И), накладную на отпуск материалов на сторону (форма М-15), карточку учета материалов (форма № М-17). Для целей налогового учета в эти формы первичных документов вводятся дополнительные реквизиты. Например, вводятся дополнительные графы и отдельно указывается стоимость материалов, которая будет использоваться при расчете налога на прибыль.
Для расчета суммы материальных расходов, определяется стоимость материальных ценностей, которые в эти расходы входят. Эта стоимость складывается из цены материалов и затрат на их приобретение, уплаченных посредническим организациям.
В целях налогообложения стоимость сырья и материалов отражается в налоговых регистрах, разработанные МНС России.
На предприятии ООО «Элитстройцентр» по хозяйственным операциям заготовления материальных ценностей, кроме налога на прибыль исчисляют НДС, подоходный налог и все иные налоги от выручки; используя для формирования размера объектов налогообложения сумму оборотов по кредиту счета 90 «Продажи».
НДС по материальным ценностям на ООО «Элитстройцентр» учитывают на субсчете 19-3 «Налог на добавленную стоимость по приобретенным материально-производственным запасам» счета. 19 «Налог на добавленную стоимость по приобретенным ценностям».
Порядок учета НДС по материальным ценностям зависит от их назначения (на производственные нужды, непроизводственные нужды, в продажу, безвозмездную передачу).
В расчетных документах поставщиков по поступившим материальным ценностям отдельно выдается сумма НДС.
Сумму НДС ООО «Элитстройцентр»отражают по дебету счета 19 «Налог на добавленную стоимость», по субсчету «Налог на добавленную стоимость по приобретенным материально-производственным запасам», с кредита счета 60 «Расчеты с поставщиками и подрядчиками».
В зависимости от направления расхода материальных ценностей сумма НДС, учтенная на субсчете 19-3, подлежит зачету в счет платежей ООО «Элитстройцентр» НДС в бюджет (при использовании материальных ценностей на производственные нужды) или списанию на счета реализации (при продаже) и соответствующих источников покрытия (при безвозмездной передаче).
По товарам, работам и услугам, использованным при изготовлении продукции и осуществлении операций, которые освобождены от НДС, суммы НДС, уплаченные поставщикам, зачету не подлежат, а относятся на счета издержек производства и обращения ООО «Элитстройцентр».
При использовании материальных ресурсов для непроизводственных нужд сумму НДС, приходящуюся на эти ресурсы, списывают с кредита счета 19 (субсчет 3) в дебет источников покрытия непроизводственных затрат, на счет 91 «Прочие доходы и расходы».
При продаже материальных ресурсов приходящуюся на проданные материалы долю НДС списывают с кредита субсчета 3 счета 19 в дебет счета 91 «Прочие доходы и расходы».
Налог на доходы физических лиц исчисляется в случае, если ООО «Элитстройцентр» приобретает материальные ценности по договорам купли-продажи. Тогда в договорах должны быть отражены необходимые реквизиты: фамилия, имя, отчество продавца, его паспортные данные, адрес постоянного места жительства, а также факт регистрации физического лица в качестве предпринимателя.
ООО ведет учет расчетов с физическими лицами при приобретении у них материальных ценностей, для того чтобы иметь данные о совокупных выплаченных суммах с налога года, обеспечивающих правильное исчисление и удержание подоходного налога.
Итак, налоговый учет хозяйственных операций по материальным ценностям на предприятии осуществляется согласно Налоговому кодексу Российской Федерации с применением типовых форм первичной документации.
2.5 Автоматизация бухгалтерского учета на предприятии ООО
«Элитстройцентр»
В условиях рыночной экономики благополучие любого предприятия зависит от правильной организации системы управления. Правильно организованная система управления дает возможность не только выявить отклонения от принятых и утвержденных правил, процедур, законоположений, но и дать оценку причинам этих отклонений и сформировать необходимые управляющие воздействия. Комплексное решение этих задач невозможно без широкомасштабного использования современных средств вычислительной техники и программного обеспечения. Внедрение системы компьютерной обработки данных, как правило, предполагает существенное сокращение управленческого и контрольного персонала путем передачи его функций персоналу, обслуживающему систему.
На предприятии ООО «Элитстройцентр» для учета применяется конфигурация «1.С: Бухгалтерия. Версия 7.7».
Пакет информации по управлению материальных ценностей для всех работ имеет один вход. Взаимодействие с пакетом начинается с парольной защиты, которая проверяет санкционированный доступ пользователя для выполнения операций. Пользователями данной программы являются главный бухгалтер, зам.гл.бухгалтера, бухгалтер материального отдела, кассир, бухгалтер по налогам, бухгалтер-расчетчик и планово-экономический отдел.
На предприятии ООО «Элитстройцентр» персональные компьютеры объединяются в локальные сети. Это позволяет сотрудникам обмениваться информацией.
Для учета материальных ценностей реализуются следующие операции: ввод с документов по приходу, расходу и перемещению материалов; накопление и распределение отклонений; получение ведомостей аналитического учета, инвентаризационных описей, движения материальных ценностей; синтетического учета.
Организация учета материальных ценностей на предприятии зависит от того, где размещаются автоматизированные рабочие места - в структурных подразделениях (где осуществляется документирование операций) или только в бухгалтерии.
На предприятии ООО «Элитстройцентр» рабочие места автоматизированы только в бухгалтерии. Программный комплекс автоматизированного рабочего места в бухгалтерии обеспечивает автоматизацию следующих функций:
- контроль и вычислительную обработку первичных документов, принятых от материально ответственных лиц;
- систематизацию и обобщение данных аналитического учета;
- формирование и распределение отклонений от учетных цен материалов;
- отображение информации.
Операции по движению материальных ценностей выполняются работниками подразделений организации и оформляются типовыми междуведомственными или специализированными формами. Бухгалтерский персонал осуществляет контроль за правильностью оформления документации.
Поскольку на предприятии ООО «Элитстройцентр» работа не предусматривает организацию АРМ на складах, неавтоматизированными остаются следующие функции:
документирование хозяйственных операций по движению материалов;
аналитический учет материальных ценностей по количеству на складах в соответствии с порядком хранения материалов;
отображение выходной информации по складу;
- сверка данных складского учета с данными бухгалтерского учета.
Материально ответственное лицо периодически сдает первичные документы и их реестр работнику бухгалтерии. Принятые документы подвергаются контролю. В установленные сроки материально ответственное лицо сверяет данные складского учета с данными бухгалтерского учета.
К основным документам, отражающим переменную информацию, относятся: приходный ордер, акт о приемке материалов, счет-фактура, товарно-транспортная накладная, накладная на внутреннее перемещение, накладная на отпуск материалов на сторону, акт на списание материальных ценностей.
Взаимосвязь документов переменной информации с документами базы данных можно представить в виде схемы
Выходная информация отображается на бумажном носителе и на видеограмме. На бумажном носителе выводится фрагмент ведомости с дисплея.
В условиях автоматизации бухгалтерского учета материальных ценностей целесообразно обеспечить автоматическую сверку данных складского и бухгалтерского учета. Такую возможность можно реализовать при автоматизации складского учета.
При автоматизации склада снижается трудоемкость процесса и повышается достоверность. Системы компьютерной обработки данных не допускают технических и счетных ошибок, и в этом смысле они значительно «аккуратнее», чем ручные системы. Отсутствие автоматизированного рабочего места на складе предприятия также осложняет работу кладовщика, осуществляющего приход и расход материальных ценностей и работу бухгалтера материального отдела, который затрачивает много времени на обработку документации.
Таким образом, отсутствие автоматизации на складе ООО «Элитстройцентр» является большим недостатком. Поэтому, руководству предприятия необходимо решить вопрос об автоматизации склада, это позволит сократить затраты рабочего времени на обработку информации и улучшить качество учета материальных ценностей. Организация внутреннего контроля хранения товарно-материальных ценностей.
Глава 3 Организация внутреннего контроля хранения товарно-
материальных ценностей
3.1. Цели внутреннего контроля, основные направления и процедуры
внутреннего контроля
Цели внутреннего контроля хранения МПЗ заключаются в следующем:
• минимизация потери запасов в результате краж, злоупотреблений,
порчи, непроизводительного расходования;
• обеспечение эффективного взаимодействия с отделами сбыта, снабжения и производственными отделами.
Преимущественные направления внутреннего контроля хранения МПЗ заключаются в следующем:
• должны приниматься меры, снижающие вероятность потерь, хищений и неэффективного использования запасов;
• должны быть гарантии, что запасы не могут использоваться или не могут быть перемещены без должного отражения в учете;
• должно быть обеспечено правильное формирование себестоимости запасов;
• в бухгалтерской отчетности имеющиеся запасы должны быть отражены в правильной оценке;
• должно быть достигнуто соответствие учетных остатков, показанных в регистрах аналитического учета, результатам инвентаризации.
Основные направления внутреннего контроля снабжения заключаются в следующем:
Должны приниматься меры, предупреждающие возникновение кредиторской задолженности в отношении товаров, покупка которых не была санкционирована;
Кредиторская задолженность не должна отражаться до момента получения товаров и предоставления услуг;
Санкционированная (и только санкционированная) кредиторская задолженность должна соответствующим образом анализироваться и отражаться;
Необходимо производить разделение обязанностей между лицами, выполняющими следующие функции; заказ товарно-материальных ценностей, их закупка, получение и приемка и окончательная оплата; главная цель такого разделения обязанностей – предупреждение злоупотреблений в результате сговора.
Сфера запасов обширна и зачастую сложна. Поэтому приведенное здесь описание наиболее часто встречающихся аспектов внутреннего контроля подразделено на ряд элементов:
• внутренний контроль МПЗ;
• заказ МПЗ;
• получение МПЗ;
• регистрация МПЗ;
• хранение запасов;
• отпуск МПЗ в производство.
1. Внутренний контроль МПЗ
1. Операции с запасами и незавершенным производством представляют особую важность для большинства предприятий.
По традиции служба внутреннего контроля заинтересована в предотвращении любых потерь запасов. Однако в последнее время внимание все в большей степени обращается на увеличение выгодности основного и вспомогательного производств.
Роль внутреннего контроля при анализе складских операций наиболее важна для оценки эффективности системы повторных заказов, обеспечения сохранности запасов и незавершенной продукции, обеспечения эффективности анализа отклонений, являющегося основным видом контроля за себестоимостью продукции.
2. Большинство предприятий и организаций нашей страны, в том числе и исследуемое применяют оперативно-бухгалтерский метод учета материалов с использованием современной вычислительной техники.
Этот метод характеризуется:
• оперативностью и бухгалтерской достоверностью количественного учета на складах, который ведется материально ответственными лицами в складских карточках или других регистрах;
• осуществлением систематического контроля работников бухгалтерии непосредственно в местах хранения за правильностью и своевременностью документирования складских организаций по движению материалов, а также ведения складского учета;
• предоставлением бухгалтерам права проверять соответствие фактических остатков материалов в натуре данным текущего складского
учета;
• осуществлением бухгалтерского учета материальных ценностей в
денежном выражении по учетным ценам (плановой себестоимости, планово-расчетным ценам, оптовым ценам) в разрезе синтетических счетов,
субсчетов, мест хранения — складов и кладовых (материально ответственных лиц) и групп материалов, а при обработке документов на ЭВМ — также в разрезе номенклатурных номеров;
• систематическим подтверждением органической связи между
оперативным складским и бухгалтерским учетом, сверкой показателей количественного и суммового учета путем сопоставления остатков материалов по данным складского учета, оцененных по принятым учетным ценам, с остатками материалов по данным бухгалтерского учета.
При этом основными задачами учета МПЗ, решить которые позволяет оперативно-бухгалтерский метод, являются:
• правильное и своевременное документальное отражение операций
и обеспечение достоверных данных по заготовлению, поступлению и отпуску материалов;
• контроль за сохранностью материалов в местах хранения и на всех
этапах их движения;
• контроль за соблюдением установленных норм запасов;
• систематический контроль за использованием материалов в
производстве на базе технически обоснованных норм их расходования;
• своевременное выявление ненужных и излишних материалов
для их реализации в соответствии с существующим порядком и мероприятиями, разрабатываемыми на предприятиях и стройках.
3. Необходимыми предпосылками действенного контроля за сохранностью МПЗ являются:
• наличие должным образом оборудованных складов и кладовых или специально приспособленных площадок (для материалов открытого хранения), проведение надлежащей специализации складов;
• размещение материалов по секциям складов, а внутри них — по отдельным группам и типо-, сорто- размерам материалов (в штабелях, стеллажах, на полках и т.п.) таким образом, чтобы обеспечить возможность их быстрой приемки, отпуска и проверки наличия; в местах хранения каждого вида материала следует прикреплять ярлык с указанием данных о находящемся здесь материале;
• оснащение мест хранения материалов необходимым весовым хозяйством, измерительными приборами и мерной тарой, обеспечивая их периодическое освидетельствование и клеймение;
• внедрение централизованной доставки материалов с базисных складов в производственные помещения (цехи) по согласованным графикам;
• сокращение излишних промежуточных складов и кладовых;
• организация, там где это необходимо и целесообразно, участков раскроя материалов;
• установление круга лиц, ответственных за приемку и отпуск материальных ценностей (заведующих складами, кладовщиков, экспедиторов и др.), за правильное и своевременное оформление этих операций, а также за сохранность вверенных им материальных ценностей; заключение с этими лицами в установленном порядке письменных договоров о материальной ответственности; увольнение и перемещение материально ответственных лиц по согласованию с главным бухгалтером предприятия;
• определение перечня должностных лиц, которым предоставлено право подписывать документы на получение и отпуск со складов материалов, а также выдавать разрешения (пропуска) на вывоз с предприятия материальных ценностей.
4. Для обеспечения правильной и рациональной организации учета материалов также необходимо:
• применять номенклатуры-ценники на материалы (п. 4 ПБУ 5/01 «Учет материально-производственных запасов»). В целях улучшения учета целесообразно определить надлежащее количество учетных групп материалов, избегая при этом чрезмерного их укрупнения и добиваясь приближения их к перечням в статистической отчетности, а также предусматривать номенклатурах-ценниках округление учетных цен на материалы, обеспечивая при этом требования, предъявляемые к учету и контролю материальных ценностей. В отдельных случаях без ущерба для контроля и с разрешения министерства и ведомства может допускаться укрупнение номенклатурных номеров путем объединения в один номенклатурный номер нескольких размеров, сортов и видов однородных материалов, имеющих незначительные колебания в ценах; в этом случае учетной ценой является средняя цена; при этом на складах материалы должны храниться и учитываться в разрезе позиций, подвергшихся объединению;
• установить четкую систему документооборота и строгий порядок
оформления операций по движению материальных ценностей;
• проводить в установленном порядке инвентаризации, а также контрольные выборочные проверки остатков материалов и своевременно отражать в бухгалтерском учете результаты этих инвентаризаций и проверок;
• разрабатывать и постоянно совершенствовать нормы хранения запасов, отпуска и расходования материалов;
• внедрять средства автоматизации учета.
5. Все операции, связанные с поступлением, перемещением и отпуском материальных ценностей, должны оформляться первичными документами типовых унифицированных форм.
Первичные документы могут быть многострочными (на несколько номенклатурных номеров) или однострочными (на один номенклатурный номер). При наличии вычислительных машин целесообразно применять многострочные документы. Однострочные документы выписываются тогда, когда совершается операция с материалом только одного номенклатурного номера.
Первичные документы надлежит выписывать в минимальном числе экземпляров.
Первичные документы на получение и отпуск материалов должны быть заранее пронумерованы, надлежащим образом оформлены и должны иметь соответствующие подписи. Такую нумерацию целесообразно производить в централизованном порядке на небольших предприятиях и в децентрализованном (по цехам, складам, отделам) — на крупных.
6.