Бухгалтерский учет финансовых вложений на предприятии
4. Курсовой (рыночной) стоимости - цене, по которой реально покупается ценная бумага.
5. Ликвидационной стоимости - стоимости реализуемого имущества ликвидируемой организации в фактических ценах, выплачиваемой на одну акцию.
6. Выкупной стоимости – стоимости, которую выплачивает акционерное общество при выкупе собственных акций у акционеров, либо при выкупе отзывных акций и облигаций.
7. Учетной стоимости - стоимости, по которой ценная бумага числится в учете (на балансе организации) в данный момент времени. В качестве учетной стоимости может использоваться фактическая себестоимость, номинальная стоимость или рыночная стоимость.
Номинальная стоимость в качестве учетной может применяться по отдельным видам ценных бумаг. Такой вид оценки используется по долговым ценным бумагам.
В случае их приобретения по цене, отличной от их номинальной стоимости, организация - инвестор может принять решение о доведении фактической стоимости указанных ценных бумаг до их номинальной стоимости. Доведение покупной стоимости до номинальной производится равномерно (ежемесячно) в течение срока обращения ценных бумаг с отнесением разницы между этими стоимостями на финансовые результаты.
Организации могут также использовать оценку по рыночной стоимости части своих вложений в акции других организаций, котирующиеся на бирже или специальных аукционах, котировки которых регулярно публикуются, в случае, если по состоянию на 31 декабря отчетного года их фактическая стоимость выше рыночной (котировочной) стоимости. Указанное изменение оценки котирующихся акций производится не прямым, а косвенным способом, путем образования резерва под обесценение вложений в ценные бумаги.
Оценка ценных бумаг иностранных эмитентов, а также ценных бумаг других эмитентов, выраженных в иностранной валюте, производится в их рублевом эквиваленте, который определяется путем пересчета их стоимости в иностранной валюте в рубли по курсу Центрального банка Российской Федерации, действующему на дату получения права собственности на ценные бумаги.
При выбытии (продаже, обмене) ценных бумаг могут применяться следующие методы их оценки:
- по стоимости единицы каждой ценной бумаги (или одного вида);
- по средней стоимости;
- по стоимости последних по времени закупок (ЛИФО);
- по стоимости первых по времени закупок (ФИФО).
Как правило, методы оценки ЛИФО и ФИФО используются организациями, являющимися профессиональными участниками рынка ценных бумаг.
Таким образом, рынок финансовых вложений можно охарактеризовать как многообразный в связи с тем, что на нем обращается большое количество инвестиционных ресурсов.
1.3 Характеристика ООО «х»
ООО «ххх» создано на основании Гражданского Кодекса РФ и зарегистрировано в 1997 году. Целью создания Общества является получение прибыли, а также – осуществление иной деятельности, направленной на достижение целей Общества и не противоречащей действующему законодательству.
Срок деятельности общества неограничен.
Участником Общества выступает физическое лицо.
Предметом деятельности ООО «ххх» является:
торгово-закупочная деятельность, в том числе оптовая и розничная торговля продовольственными и промышленными товарами;
организация сети торговых предприятий, выполнение экспедиционных и транспортных работ, необходимых для реализации продукции;
коммерческое посредничество и представительство;
оказание снабженческих, сбытовых услуг по приобретению продукции, товаров, сырья, материалов, оборудования, специальной техники;
маркетинговая, консультационная и информационная деятельность: маркетинговые услуги, проведение независимых консультаций, аттестация экспертиз различных видов деятельности, информационное обслуживание партнеров и клиентов;
организация деятельности в области транспорта: организация автостоянок, сервисного обслуживания для парковки автомобилей, ремонт автотранспорта, организация комплекса перевозочных услуг гражданам и организациям;
посредническая деятельность, финансовые, валютные операции, экспорт и импорт продукции, организация протокольной службы;
научная, техническая, конструкторская деятельность: изготовление, пусконаладочные работы и сервисное обслуживание систем, приборов, реализация научных, конструкторских, проектных разработок и изготовление опытных образцов;
рекламно-корректорские и иллюстративно-графические работы, съемки и показ видео и кинофильмов, организация и проведение шоу, выступлений, выставок, конкурсов, экскурсионно-туристический сервис;
издательско-полиграфическая, печатная, редакционно-издательская, брокерская, дилерская деятельность;
деятельность в области строительства, ремонта и реконструкции: проведение строительно-монтажных работ, строительство, реконструкция, ремонт, эксплуатация всех видов и типов строений, разработка проектно-строительной документации на строительство, реконструкцию, ремонт, техническое перевооружение, проведение изыскательских работ по обследованию земельных участков;
осуществление иной деятельности, не противоречащей действующему законодательству.
ООО «ххх» имеет самостоятельный баланс, расчетные и иные банковские счета. Участники Общества несут ответственность в доле своих вкладов. Общество может создавать самостоятельно и совместно с другими фирмами дочерние структуры и филиалы. Основу планирования деятельности общества составляют решения Генерального директора, а также хозяйственные договоры, заключенных с потребителями, покупателями, поставщиками. Реализация продукции, выполнение работ и оказание услуг осуществляется по ценам и тарифам, устанавливаемым Обществом самостоятельно.
Уставный капитал Общества составляет 8400 рублей. Увеличение уставного капитала производится путем дополнительных взносов учредителями в соответствии с законодательством. Решение об изменении уставного капитала принимается общим собранием Общества.
Общее собрание участников является высшим органом управления ООО «ххх», оно принимает решения по следующим вопросам:
изменение устава, размера уставного капитала;
образование исполнительных органов и прекращение их полномочий;
утверждение годовых отчетов, бухгалтерского баланса и распределение прибыли;
реорганизация и ликвидация Общества;
назначение Генерального директора, прекращение его полномочий;
прием в состав Общества новых участников, приобретение долей и др.
Имущество Общества составляют основные фонды и оборотные средства. Общество может пользоваться привлеченными средствами: кредитами, займами, а также средствами от выпуска облигаций. Прибыль организации подлежит налогообложению в общеустановленном порядке.
Чистая прибыль поступает в полное распоряжение Общества и распределяется по его рассмотрению. Она может направляться на создание резервного капитала, и покрытию убытка, на увеличение уставного капитала.
ООО «ххх» осуществляет учет результатов работ, контроль за ходом производства, ведет оперативный, бухгалтерский, статистический и налоговый учет. Ведение бухгалтерского учета и составление бухгалтерской отчетности должно соответствовать законодательству в области бухгалтерского учета в РФ: ФЗ « О бухгалтерском учете», Положению по ведению бухгалтерского учета и бухгалтерской отчетности, бухгалтерским стандартам.
Ответственность за состояние бухгалтерского учета в Обществе возложена на главного бухгалтера. Годовая бухгалтерская отчетность составляется главным бухгалтером, документооборот – Генеральным директором Общества.
Из всей совокупности видов деятельности организация выбрала операции с ценными бумагами из-за возможности получения большой прибыли в максимально короткий отрезок времени от операций по акциям, из-за довольно быстрого роста их курса.
В подтверждении этого хочу привести таблицу доходности ценных бумаг за период с 28.10.1999 по 28.10.2000 (Таблица 1).
Данные таблицы взяты из архива торговой системы РТС по итогам за 1999-2000 г.
Доходность рассчитывалась по следующей формуле:
|
d= P2 – P1 – |
изменение стоимости ценной бумаги за период с момента покупки (t1) по цене P1 до момента продажи (t2) по цене P2 |
|
d x 365 x 100 _ D= P1 x (t2 - t1) |
доходность ценной бумаги в годовом измерении с момента покупки (t1) до момента продажи (t1) |
Таблица 1
Доходность ценных бумаг, проценты в год
|
Эмитент |
Вид |
С 28.10.99 по 29.11.99 |
С 28.10.99 по 29.08.00 |
|||
|
Цена на 28.10 $ |
Цена на 28.10 $ |
Цена на 28.10 $ |
||||
|
НК Лукойл |
оа |
7,99 |
133,05 |
8,95 |
144,38 |
16,65 |
|
па |
7,2 |
249,51 |
3,9 |
382,98 |
12,4 |
|
|
Мосэнерго |
оа |
0,0272 |
134,19 |
0,0304 |
110,98 |
12,4 |
|
РАО Норильский никель |
оа |
3,09 |
409,74 |
4,2 |
306,52 |
10,2 |
|
па |
2,58 |
362,52 |
3,4 |
336,64 |
9,1 |
|
|
Сбербанк |
оа |
22,5 |
405,56 |
30,5 |
177,02 |
52,4 |
|
Па |
0,265 |
215,21 |
0,315 |
120,64 |
0,505 |
|
|
Сургутнефтегаз |
оа |
0,166 |
195,83 |
0,1945 |
183,77 |
0,395 |
|
Па |
0,043 |
397,89 |
0,058 |
379,5 |
0,1655 |
|
|
РАО ЕЭС |
оа |
0,0578 |
337,45 |
0,0749 |
270,8 |
0,1753 |
|
Па |
0,0224 |
305,52 |
0,0284 |
308,64 |
0,0743 |
|
|
РАО Газпром |
Оа |
0,15 |
228,13 |
0,18 |
152,75 |
0,322 |
Приобретение ценных бумаг Обществом пришлось на 1997год и в то время структура рынка выглядела следующим образом (см. График 1):
График 1
С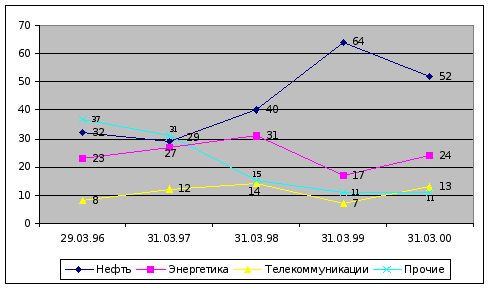
труктура
рынка в процентах
Еще хотелось бы отметить, что на 1997 год зарегистрирован самый высокий, с истории открытия Фондовой Биржи РТС, индекс РТС1 (почти 600 пунктов), что очень четко характеризует сложившуюся ситуацию на рынке в то время (см. график 2).
График 2
И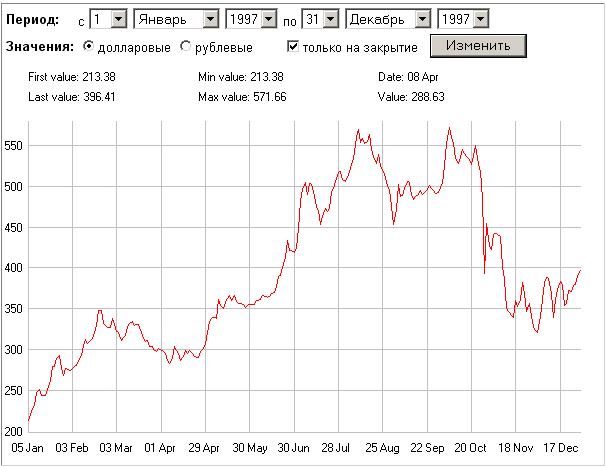
ндекс
РТС с 01.01.97 по 31.12.97
В 1998 произошел кардинальный перелом, еще до августовского кризиса наблюдался ощутимый спад, минимальной отметки индекс РТС достиг к концу сентября и составлял около 40 пунктов (во время открытия биржи 01 сентября 1995 он составлял 100 пунктов).
На сегодняшний день рынок находится на подъеме, и достиг уровня июня 1997 года (порядка 420 пунктов) (График 3), ситуация на нем относительно стабильная, и никаких ощутимых предпосылок для кардинального ухудшения ситуации не наблюдается.
График 3
И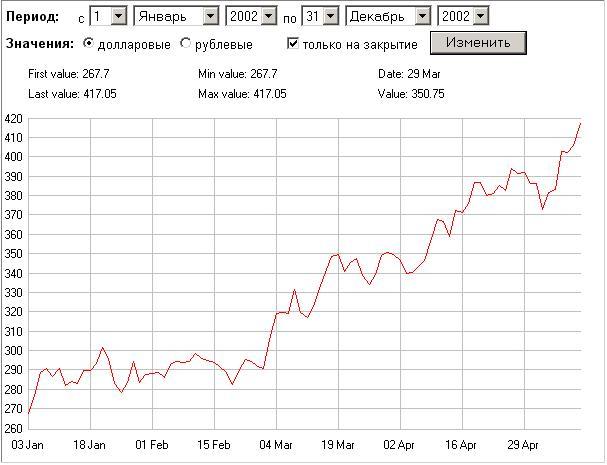
ндекс
РТС с 01.01.02 по 15.05.02
Современное состояние рынка тесно связанно с электронной торговлей ценными бумагами через интернет. Начало широкого распространения Интернет-трейдинга приходится на середину 90-х годов. Лидерство в данной области принадлежит СЩА, но наиболее динамичным является все-таки европейский рынок. На российский рынок ценных бумаг Интернет-трейдинг в полноценном виде пришел лишь в начале 2000 года. На этот период пришлись кардинальные преобразования в инфраструктуре фондового рынка. Необходимо было урегулировать и упорядочить новые формы торговли, и уже к концу 2000 года более 30% от всего объема операций с ценными бумагами, совершаемых на ММВБ, приходится на Интернет-операции.
В российские ценные бумаги осуществляют инвестиции прежде всего иностранные фонды, которые пришли в Россию еще на заре приватизации. Их присутствие было значимым для становления фондового рынка. Доля западных вложений в российские предприятия в то время превышала 95% от всех инвестиций на фондовом рынке. Ситуация кардинально изменилась после финансового кризиса 1998 года, когда стал наблюдаться массовый исход иностранцев. Поэтому в 1999 году произошел рост инвестиций внутренних. Благодаря подъему активизировался и частный инвестор. С его интересами на рынке стали считаться, с ним теперь связаны надежды на дальнейший рост внутренних инвестиций.
Частные инвесторы, работающие на российском внутреннем рынке, характеризуются общими чертами:
частный инвестор умен и разборчив, он осторожно подходит к выбору объектов инвестиций, тщательно взвешивает все «за» и «против»;
частный инвестор, в большинстве своем, не финансовый гений и, поэтому, предпочитает не связываться с высоко спекулятивными играми, например с торговлей на валютном рынке, или с заумными инструментами типа фьючерсов и опционов, оставляя их профессионалам;
частный инвестор имеет высшее или незаконченное высшее образование, не обязательно экономическое. Познания в экономике и финансах могут быть получены им как в студенческом возрасте, так и приобретены жизненным опытом или в процессе самообразования;
частный инвестор – человек вполне сознательного возраста. До 20-ти лет в инвестиции еще рано, в после 50-ти - уже тяжело. Здесь требуются железные нервы и здоровый оптимизм;
частный инвестор в России – пока что мужчина. В отличие от американских домохозяек в России не каждая женщина дойдет до такой эмансипации;
частный инвестор – это представитель «среднего класса» по своим социальным характеристикам. Это активная позиция, ярко выраженный интерес к происходящему в стране и в мире. Стремление самореализоваться материально и духовно;
частный инвестор – это представитель «среднего класса» и по своим доходам, он имеет стабильный заработок.
Гл. 2 Бухгалтерcкий учет финансовых вложений у инвестора.
2.1 Синтетический и аналитический учет вложений в корпоративные ценные бумаги, уставные капиталы других обществ.
Среди ценных бумаг, обращающихся в настоящее время на рынке, больше всего акций. Владельцами акций могут быть организации и физические лица, называемые акционерами.
Акции выпускаются акционерным обществом. Эти ценные бумаги удостоверяют внесение средств в уставный капитал, который складывается из номинальной стоимости акций.
Уставный капитал определяет минимальный размер имущества акционерного общества, гарантирующий интересы кредиторов. В счет взноса в уставный капитал акционеры могут передавать денежные средства, земельные участки, материально-производственные ресурсы, авторские, патентные права и другие материальные и нематериальные активы, имеющие денежную оценку, т.е. неденежные вклады.
Неденежные вклады вносятся в уставный капитал только после проведения учредителями (участниками) их денежной оценки. Если неденежный вклад вносится в уставный капитал акционерного общества или общества с ограниченной ответственностью и его объявленная стоимость превышает сумму, эквивалентную 200 МРОТ, то такая оценка должна производиться независимым оценщиком.
Стоимость акции всегда имеет денежное выражение и не зависит от формы оплаты вклада. При этом уставный капитал не отождествляется со стоимостью имущества, переданного акционерами, которая может быть больше или меньше размера уставного капитала.
Акция всегда бессрочна и неделима, независимо от того, кому и на каких правах принадлежит. А принадлежать акция может как одному, так и нескольким лицам.
Любая акция - это денежный документ, поэтому должна содержать следующие обязательные реквизиты:
- наименование акционерного общества и его адрес;
- наименование документа - акция, а также порядковый номер и дату выпуска;
- вид акции (простая или привилегированная) и ее номинальную стоимость;
- наименование держателя акции (для именной);
- срок выплаты дивидендов;
- подпись руководителя исполнительного органа управления акционерного общества (председателя правления, директора и т. п.).
Акция как документ состоит из двух частей: собственно акции и купонного листа, который содержит купоны, необходимые для получения дивидендов.
В ходе эмиссии и размещения акций бухгалтеру необходимо правильно учесть информацию о состоянии акционерного капитала.
Рассматриваемый вид финансовых вложений принимается инвестором к учету в размере его доли в уставном капитале. В случае приобретения акций затратами, образующими финансовые вложения, являются:
- суммы, уплачиваемые эмитенту (продавцу);
- суммы, уплачиваемые организациям и физическим лицам за информационные и консультационные услуги, связанные с приобретением акций;
- вознаграждения, уплачиваемые посредникам, с участием которых приобретены акции;
- расходы, связанные с начислением (уплатой) процентов по заемным средствам, используемым на приобретение акций, до принятия их к учету;
- иные расходы, непосредственно связанные с приобретением акций.
Так в 1997 г. ООО «ххх» приобрело пакет обыкновенных акций ОАО «РАО ЕЭС России», в связи с чем произошли затраты следующего характера: стоимость акций по рыночной цене 0,46 центов за 1 штуку, уплата процентов за пользование кредита, оплата услуг физического лица по гарантии кредита. О чем были сделаны соответствующие записи в бухгалтерских регистрах. Однако журналы регистрации ценных бумаг не ведутся, что не соответствует требованиям аналитического учета. Величина приобретенных акций была отражена во II разделе бухгалтерского баланса (Приложение 1)
В новом Плане с четов не получил закрепления введенный с 1 июля 1997 года порядок, предусматривавший использование счета 08 «Вложения во внеоборотные активы», субсчет «Вложения в ценные бумаги», для предварительного учета фактических затрат по приобретению ценных бумаг. Теперь эти затраты отражаются непосредственно на счете 58 « Финансовые вложения» в момент перехода к инвестору права на акции:
а) при предварительной оплате расходов по приобретению ценных бумаг:
Дебет 76, субсчет «Авансы выданные. Покупная стоимость ценных бумаг», Кредит 51 – перечислен аванс продавцу ценных бумаг;
Дебет 76, субсчет «Услуги по приобретению ценных бумаг», Кредит 51 – оплачены услуги по приобретению ценных бумаг;
Дебет 58, субсчет 1 «Паи и акции» (2 «Долговые ценные бумаги»), Кредит 76 , субсчет «Авансы выданные. Покупная стоимость ценных бумаг», субсчет «Услуги по приобретению ценных бумаг», - оприходованы ценные бумаги в сумме фактических затрат на их приобретение ;
б) в случае последующей оплаты расходов по приобретению ценных бумаг:
Дебет 58, субсчет 1 «Паи и акции» (2 «Долговые ценные бумаги»), Кредит 76 субсчет «Авансы выданные. Покупная стоимость ценных бумаг», субсчет «Услуги по приобретению ценных бумаг», - оприходованы ценные бумаги в сумме фактических затрат на их приобретение;
Дебет 76, субсчет «Авансы выданные. Покупная стоимость ценных бумаг», субсчет «Услуги по приобретению ценных бумаг», Кредит 51 – оплачена стоимость ценных бумаг и услуг по их приобретению.
Надо отметить, что неприменение счета 08 «вложения во внеоборотные активы» имеет свои отрицательные моменты: сделки при электронной торговле оформляются задним числом и документарными вопросами ведают «бэк-офисы», которые и предоставляют необходимые бумажные носители (Приложение 2), до этого момента бухгалтер должен где-то «укладывать» информацию о затратах по приобретению финансовых вложений, поэтому предыдущая методика мне кажется более разумной.
Поскольку любое приобретение акций акционерного общества означает приобретение части уставного капитала, постольку их покупка на вторичном рынке является для приобретающей стороны формально таким же вложением в уставный капитал, как если бы эти акции были приобретены при создании акционерного общества. Поэтому в рамках Плана счетов любое приобретение акций рассматривается как вложение в уставный капитал акционерного общества: на субсчете 58-1 «Паи и акции» учитываются наличие и движение инвестиций в акции акционерных обществ, уставные капиталы других организаций и т.п.
Внесение вклада в уставный капитал хозяйственного общества (в случае с ОАО или ЗАО это делается путем приобретения их акций) отражается следующим образом:
Дебет 76, субсчет «Авансы выданные», Кредит 51 – перечислены средства в оплату вклада в уставном капитале;
Дебет 58, субсчет 1 «Паи и акции», Кредит 76 – оприходован вклад в уставный капитал.
Дата и документ, на основании которого вклад в уставный капитал должен быть поставлен на учет в качестве финансового вложения, зависят прежде всего от типа хозяйственного общества, а кроме того, и от некоторых других обстоятельств.
Если речь идет об ООО, то искомый момент определяется тем, в какой ситуации вносится вклад в уставный капитал:
при учреждении общества это будет момент его государственной регистрации в порядке, установленном федеральным законом о государственной регистрации юридических лиц (п.3 ст.2 Закона об обществах с ограниченной ответственностью);
при увеличении уставного капитала за счет дополнительных вкладов его участников и вкладов третьих лиц, принимаемых в общество, - день государственной регистрации соответствующих изменений в учредительных документах общества органом, осуществляющем государственную регистрацию юридических лиц (п. 1.2 ст. 19 Закона об обществах с ограниченной ответственностью);
при приобретении доли у участников ООО – момент письменного уведомления общества о состоявшейся уступке доли (части доли) в уставном капитале общества с представлением доказательств такой уступки (п.6 ст. 21 Закона об обществах с ограниченной ответственностью).
Дата и документ, на основании которого ставится на учет финансовое вложение при внесении вклада в уставный капитал ОАО или ЗАО, зависят от того, в какой форме выпущены приобретаемые инвестором акции – документарной или бездокументарной:
при документарной форме акций – на дату на дату передачи владельцу акций их сертификата (который и будет необходим первичным документом) после внесения приходной записи по лицевому счету приобретателя в реестре акционеров;
при бездокументарной форме акций – в момент внесения приходной записи или по счету депо приобретателя (в случае учета прав на ценные бумаги у лица, осуществляющего депозитарную деятельность), или по лицевому счету приобретателя в случае учета прав на ценные бумаги в системе ведения реестра на основе выписки по соответствующему счету (ст. 28,29 Закона о рынке ценных бумаг).
Так в ООО «ххх» имеется выписка со счета депо в Московском центральном депозитарии и реестр (Приложение 3).
При этом каждое акционерное общество обязано обеспечить ведение и хранение реестра акционеров:
до 01 января 2002 года – не позднее одного месяца с момента государственной регистрации общества (п.2 ст. 44 Закона об акционерных обществах);
с 01 января 2002 года – с момента государственной регистрации общества ( п.32 ст.1, ст.2 Закона № 120-ФЗ).
Согласно действующему законодательству вклад в уставный капитал хозяйственного общества может быть внесен не только денежными средствами, но и продукцией собственного производства, товарами и иным имуществом организации-вкладчика, включая имущественные права. Причем в отношении акционерных обществ с 01 января 2002 года эта возможность сужена, так как неденежными средствами будет допускаться только оплата акций, распределяемых среди учредителей общества при его учреждении, и дополнительных акций, размещаемых посредством подписки (п.27 ст. 1, ст.2 Закона № 120-ФЗ).
В бухгалтерском учете огранизации-инвестора внесение вклада в уставный капитал неденежными средствами отражается следующими проводками:
Дебет 76 Кредит 90, 91 – передано имущество в качестве вклада в уставный капитал;
Дебет 90, 91 Кредит 41, 43, 01 субсчет «Выбытие основных средств», 08, 04, 10, 58 – списана балансовая (остаточная) стоимость имущества.
При этом в случае внесения вклада основными средствами предварительно делаются проводки:
Дебет 01, субсчет «Выбытие основных средств», Кредит 01 – списана первоначальная стоимость основных средств;
Дебет 02 Кредит 01, субсчет «Выбытие основных средств», - списана амортизация.
В случае внесения вклада нематериальными активами предварительно делается проводка:
Дебет 05 Кредит 04 – списана амортизация;
Дебет 90, 91 Кредит 70, 69, 76 – учтены расходы, связанные с передачей имущества;
Дебет 58, субсчет 1 «Паи и акции», Кредит 76 – оприходован вклад в уставный капитал.
При этом с 2000 года использование счета 90 «Продажи» или 91 «Прочие доходы и расходы» определяется не только характером передаваемых ценностей (при передаче продукции и товаров – счет 90 «Продажи», при передаче иного имущества – счет 91 «Прочие доходы и расходы»), но и тем, является ли участие в уставных капиталах других организаций предметом деятельности организации-инвестора (п. 5 ПБУ 9/99, п.5 ПБУ 10/99).
Таким образом, внесение, например, головной организацией хозяйственной структуры в уставный капитал входящих в холдинг организаций основных средств должно отражаться у материнской компании по счету 90 «Продажи».
Однако независимо от порядка отражения в бухгалтерском учете передача любого имущества в качестве вклада в уставный капитал не является реализацией (подпункт 4 п. 3 ст. 39 НК РФ) и, следовательно, не облагается НДС (подпункт 1 п. 2 ст. 146 НК РФ) и налогом на пользователей автомобильных дорог (как следует из п. 2 ст. 5 Закона о дорожных фондах, объектом данного налога является доход от реализации товаров, продукции, работ, услуг).
Денежная оценка имущества, вносимого в оплату акций при учреждении акционерного общества, производится по соглашению между учредителями. При оплате дополнительных акций неденежными средствами денежная оценка имущества, вносимого в оплату акций, осуществляется советом директоров (наблюдательным советом) общества (п. 3 ст. 34 Закона об акционерных обществах).
Денежная оценка неденежных вкладов в уставный капитал ООО, вносимых участниками общества и принимаемыми в общество третьими лицами, утверждается решением общего собрания участников общества, принимаемым всеми участниками общества единогласно (п. 1 ст. 15 Закона об обществах с ограниченной ответственностью).
Таким образом, возможна ситуация, когда указанные оценки не будут совпадать с балансовой стоимостью передаваемого имущества по данным бухгалтерского учета передающей стороны. В связи с этим возникает вопрос об отражении этих оценок в бухгалтерском учете и, следовательно, возможности появления в нем финансового результата от операции внесения (оплаты) вклада в уставный капитал неденежными средствами:
Дебет 90-9 «Прибыль/убыток от продаж», 91-9 «Сальдо прочих доходов и расходов» (99 «Прибыли и убытки») Кредит 99 «Прибыли и убытки» (90-9 «Прибыль/убыток от продаж», 91-9 «Сальдо от прочих доходов и расходов»).
При обсуждении этого вопроса следует иметь в виду, что внесение вклада в уставный капитал не является безвозмездной передачей вносимого имущества – взамен, в оплату этого имущества вносящая сторона получает некий объем имущественных прав, состоящий прежде всего в праве на получение определенной части прибыли, заработанной обществом, и определенной части его имущества в случае ликвидации общества ( не так давно вывод о небезвозмездном характере вкладов в уставный капитал, казалось бы, очевидный с момента введения в действие части первой ГК РФ (01 января 1995 года), вынужден был подтвердить Президиум ВАС РФ – см. постановление от 08.08.2000 №1248/00).
Так величина дивидендов, полученных ООО «ххх» за 1998 год подтверждена именной ведомостью на выплату дивидендов (Приложение 4).
Имущественные же права (права требования к обществу), которые оплачивает инвестор, делая вклад в уставный капитал, согласно гражданскому законодательству являются полноправным видом имущества (ст. 128 ГК РФ).
К решению вопроса об оценке этого имущества в бухгалтерском учете возможны два подхода:
традиционный, без учета требований ПБУ 9/99.
Согласно п. 1 ст. 11 Закона о бухгалтерском учете оценка имущества, приобретенного за плату, осуществляется путем суммирования фактически произведенных расходов на его покупку (при этом обращаем внимание на то, что понятие «имущество» имеет в бухгалтерском учете тот же смысл, что и в гражданском законодательстве, поскольку результаты хозяйственных операций, которые призван фиксировать бухгалтерский учет, устанавливаются по правилам гражданского законодательства). Применительно к финансовым вложениям приведенная норма Закона о бухгалтерском учете выражается известной формулой: «финансовые вложения принимаются к учету в сумме фактических затрат для инвестора» (п. 44 Положения по ведению бухгалтерского учета).
С точки зрения концепции «исторической стоимости», на которую в принципе были ориентированы и Закон о бухгалтерском учете, и Положение по ведению бухгалтерского учета, затраты инвестора на оплату вклада в уставный капитал неденежными средствами равны покупной (остаточной) стоимости передаваемого имущества, то есть существует жесткая однозначная зависимость оценки стоимости получаемого имущества от стоимости выбывающего имущества. Следовательно, при отсутствии затрат на передачу имущества дебетовые и кредитовые обороты по счету 90»Продажи» и/или 91 «прочие доходы и расходы» равны между собой, и финансовый результат отсутствует.
Пример.
При учреждении ЗАО организация передала в качестве вклада в уставный капитал материальные ресурсы балансовой стоимостью 1200 (800) руб., то есть организация получила акции номинальной стоимостью 1200 (800) руб.
Эта операция в бухгалтерском учете организации отразится следующим образом:
Дебет 76 Кредит 91 – 1000 р. – определена задолженность ЗАО по передаче акций в сумме фактических затрат на их приобретение;
Дебет 91 Кредит 10 – 1000р. – списана балансовая стоимость материальных ресурсов;
Дебет 58, субсчет «Паи и акции», Кредит 76 – 1000 р. – оприходован вклад в уставной капитал ЗАО.
с учетом требований ПБУ 9/99.
При оплате взноса в уставный капитал инвестор получает от общества некий вид имущества – имущественные права. Следовательно оплата взноса в уставный капитал неденежными средствами является операцией, при которой доход инвестора имеет также неденежную форму, то есть обе стороны – и инвестор, и получающая инвестиционный взнос организация используют свои обязательства по данной сделке в неденежной форме (можно сказать, что имеет место товарообменная или бартерная сделка, - в зависимости от характера передаваемых (вещи или права) и получаемых (акции или доли и паи) ценностей).
Порядок оценки получаемого по таким сделкам имущества («по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами), в том числе в связи с участием в уставных капиталах других организаций, установлен п. 6.3 ПБУ 9/99: «Величина поступления и (или) дебиторской задолженности по договорам, предусматривающим исполнение обязательств (оплату) неденежными средствами, принимается к бухгалтерскому учету по стоимости товаров (ценностей), полученных или подлежащих получению организацией. Стоимость товаров (ценностей), полученных или подлежащих получению организацией, устанавливаются исходя из цены, по которой в сравнимых обстоятельствах обычно организация определяет стоимость аналогичных товаров (ценностей).
Таким образом, внешне оценка стоимости получаемого имущества никак не зависит от стоимости выбывающего имущества. Однако, поскольку в рыночной экономике в принципе предполагается равенство рыночных ценностей приобретаемого и передаваемого имущества, получается, что стоимость приобретаемого имущества будет равна рыночной стоимости передаваемого имущества. Иными словами, ПБУ 9/99, по сути, модифицирует понятие «фактические затраты», в соответствии с которыми согласно Закону о бухгалтерском учете должна оцениваться стоимость приобретаемого за плату имущества: это уже не реальные прошлые, а возможные сегодняшние затраты – как если бы мы реализовали свое имущество за деньги и на них приобрели нужное нам имущество. Такая модификация – следствие выдвижения на первый план вместо концепции «исторической стоимости» концепции «справедливой стоимости» как дающей пользователям бухгалтерской отчетности более точное представление об имущественном состоянии и результатах хозяйственной деятельности организации.
Если применить установленный ПБУ 9/99 порядок к оценке вклада в уставный капитал, то стоимость полученных акций (долей, паев) или соответствующая дебиторская задолженность будет определятся обычной ценой их приобретения на рынке в момент учреждения общества. Эта цена равна установленной обществом цене «размещения» акций (долей), в общем случае идентичной их номинальной стоимости. Иначе говоря, и применительно к финансовым вложениям «сумма фактических затрат для инвестора» будет равна в данном случае не традиционно понимаемой стоимости приобретения (остаточной стоимости) имущества, передаваемого в оплату взноса в уставный капитал, а сумме денежных средств, необходимых для получения этого взноса на рынке.
С учетом сказанного если вернуться к примеру то он будет выглядеть так:
Дебет
91