Бухгалтерский финансовый учет в производственной организации
Операция 29.
Расчет стоимости ткани, отпущенной в пошивочный цех и на устранение брака. Расчет произведем в таблице 6.
Таблица 6
Ведомость расчета стоимости отпущенных материалов (ткани) в производство по методу средней стоимости единицы
| Показатель | Единица измерения | Количество | Покупная цена, | Стоимость партии, руб. | ТЗР, руб. | Фактическая стоимость, руб. |
| руб./ед.изм. | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Остаток на 1.01.20ХХ | м | 5000 | 50 | 250000 | 50000 | 300000 |
| Поступило за месяц: | ||||||
| 1-я партия | м | 5000 | 55 | 275000 | 15000 | 290000 |
| 2-я партия | м | 3000 | 48 | 144000 | 10000 | 154000 |
| 3-я партия | м | 4000 | 52 | 208000 | 18800 | 226800 |
| Итого за месяц | м | 12000 | 627000 | 43800 | 670800 | |
| Итого с остатком | м | 17000 | 877000 | 93800 | 970800 | |
| Средняя стоимость единицы, руб. / ед. изм. | 57,11 | |||||
| Отпущено за месяц: | ||||||
| на пошив курток | м | 8000 | Х | Х | Х | 456847 |
| на пошив комбинезонов | м | 6000 | Х | Х | Х | 342635 |
| на исправление брака | м | 5 | Х | Х | Х | 286 |
| Итого отпущено | м | 14005 | Х | Х | Х | 799768 |
| Остаток на 01.02.20ХХ | м | 2995 | 171032 | |||
Операция 37.
Рассчитать и списать ТЗР, приходящиеся на прочие материалы. Расчет произведем в таблице 7.
Таблица 7
Расчёт фактической себестоимости заготовки прочих материалов, среднего процента ТЗР по ним и стоимости отпущенных в производство материалов
| Показатель | Единица измерения | Количест-во, м. | Цена, руб | Стоимость по ценам, руб | Сумма ТЗР, руб | Фактичес-кая стои-мость, руб |
| Остаток прочих материалов на 01.01.0Х | 38000 | 2000 | 40000 | |||
| Поступило за месяц | 9500 | 900 | 10400 | |||
| Итого с остатком | 47500 | 2900 | 50400 | |||
| Средний процент ТЗР | 6,11 | |||||
| Отпущено за месяц: | ||||||
| На пошив курток | 6000 | 366 | 6366 | |||
| На пошив комбинезонов | 4000 | 244 | 4244 | |||
| На общепроизводрасходы | 3500 | 214 | 3714 | |||
| На общехозяйственные расходы | 800 | 49 | 849 | |||
| В транспортный цех | 1600 | 98 | 1698 | |||
| Итого отпущено | 15900 | 971 | 16871 | |||
| Остаток прочих материалов на 01.02.20ХХ | 31800 | 1941 | 33741 | |||
Операция 38.
Рассчитать и списать ТЗР, приходящиеся на бензин, отпущенный в транспортный цех.
Таблица 8
Расчёт фактической себестоимости заготовки бензина, среднего процента ТЗР по нему и стоимости отпущенного в производство бензина
| Показатель | Единица измерения | Количество | Цена, руб | Стоимость по ценам, руб | Сумма ТЗР, руб | Фактическая стоимость, руб |
| Остаток бензина на 01.01.20ХХ | л | |||||
| Поступило за месяц | 32300 | 2500 | 34800 | |||
| Итого с остатком | 32300 | 2500 | 34800 | |||
| Средний процент ТЗР | 7,74 | |||||
| Отпущено за месяц: | ||||||
| В транспортный цех | 20000 | 1548 | 21548 | |||
| Итого отпущено | 20000 | 1548 | 21548 | |||
| Остаток бензина на 01.02.20ХХ | 12300 | 952 | 13252 | |||
Операции 60 и 63.
Начисление заработной платы производится в соответствии с принятой в организации системой оплаты труда. В затраты на производство начисленная заработная плата включается следующим образом:
непосредственно на счет основного производства (счет 20) – прямая заработная плата;
на счет общепроизводственных расходов – заработная плата обслуживающего и управленческого персонала цехов;
на счет общехозяйственных расходов – заработная плата обслуживающего и управленческого персонала управления организации;
на счет потерь от брака – заработная плата по исправлению брака.
По суммам начисленной заработной платы производится начисление страховых взносов (ставки страховых взносов установить в соответствии с действующим законом):
страховых взносов в Фонд социального страхования (2,9 % от заработной платы);
страховых взносов в Фонд медицинского страхования (3,1% от заработной платы);
страховых взносов в Пенсионный фонд (20% от заработной платы);
страховых взносов по обязательному страхованию от несчастного случая и профессиональных заболеваний (процент устанавливается в зависимости от отрасли профессионального риска; в курсовом проекте – 1% от заработной платы).
Суммы начисленных заработной платы и социальных налогов и их распределение отразим в таблице 9.
Таблица 9
Ведомость распределения заработной платы и страховых взносов
| Включено | Дебет счетов | Начислено зарплаты (кредит сч. 70) | Отчисления на социальные нужды (кредит сч. 69) | ||||
| в затраты | (№ № счетов) | В ПФ | В ФСС | В ФСС | В ФМС | ИТОГО | |
| На пошив курток | 20-1 | 450000 | 90000 | 13050 | 4500 | 13950 | 121500 |
| На пошив комбинезонов | 20-2 | 300000 | 60000 | 8700 | 3000 | 9300 | 81000 |
| На исправление брака | 28 | 5000 | 1000 | 145 | 50 | 155 | 1350 |
| В общепроизвод-ственные расходы | 25 | 90000 | 18000 | 2610 | 900 | 2790 | 24300 |
| Транспортного цеха | 23 | 95000 | 19000 | 2755 | 950 | 2945 | 25650 |
| В общехозяйственные расходы | 26 | 125000 | 25000 | 3625 | 1250 | 3875 | 33750 |
| ИТОГО | 1065000 | 213000 | 30885 | 10650 | 33015 | 287550 | |
Операция 65.
Распределить и списать затраты транспортного цеха. Предположим, что транспортный цех оказал услуги пошивочному цеху – 4000 т/км и управлению – 1000 т/км.
Транспортный цех является цехом, выпускающим однородную продукцию (тонно-километры), поэтому все его затраты рассматриваются как прямые и учитываются по дебету счета 23. Себестоимость единицы продукции транспортного цеха определяется делением всех затрат за отчетный месяц на количество продукции, отпущенной потребителям. Выявленные затраты списываются со счета 23 и распределяются между потребителями пропорционально количеству выполненных транспортных услуг. Обобщение информации по затратам транспортного цеха производится в табл.10, а распределение услуг транспортного цеха производится в таблице 11.
Таблица 10
Ведомость 12. Затраты транспортного цеха за январь 20ХХ г.
| Дебетуемые счета | Кредитуемые счета (номера счетов) | Итого | |||||
| № счета | Код статьи | Наименование статьи расходов | 10 | 70 | 69 | 02 | |
| 23 | 1 | Материалы | 23246 | 23246 | |||
| 23 | 2 | Заработная плата рабочих | 95000 | 95000 | |||
| 23 | 3 | Страховые взносы | 25650 | 25650 | |||
| 23 | 4 | Амортизация | 20000 | 20000 | |||
| Итого по счету 23 | 23246 | 95000 | 25650 | 20000 | 163896 | ||
Таблица 11
Распределение затрат вспомогательного производства
| Потребители | Объём услуг, | Фактические затраты | |
| т/км | Процент | Сумма | |
| распределения | |||
| Пошивочный цех | 4000 | 80 | 131117 |
| Управление организации | 1000 | 20 | 32779 |
| ИТОГО: | 5000 | 100 | 163896 |
Операция 66.
Распределить и списать общепроизводственные расходы. Расходы, учтенные на счете 25, списываются по окончании отчетного периода в дебет счета 20 по видам продукции с кредита счета 25.
Затраты, включаемые в общепроизводственные расходы, собираются в табл. 12, а распределение затрат производится в табл. 13.
Таблица 12
Ведомость общепроизводственных расходов пошивочного цеха, руб.
| Дебетуемые счета | Кредитуемые счета (номера счетов) | Итого | |||||||
| № | Код статьи | Наименование статьи | 02 | 10 | 60Р | 69 | 70 | 23 | |
| сч. | |||||||||
| 25 | 1 | Амортизация произ-водственного оборудования | 80000 | 80000 | |||||
| 25 | 2 | Материалы | 3714 | 3714 | |||||
| 25 | 3 | Ремонт обо-рудования | 40000 | 40000 | |||||
| 25 | 4 | Заработная плата | 90000 | 90000 | |||||
| 25 | 5 | Отчисления на соц нужды | 24300 | 24300 | |||||
| 25 | 6 | Услуги транспортного цеха | 131117 | 131117 | |||||
| Итого по счету 25 | 80000 | 3714 | 40000 | 24300 | 90000 | 131117 | 369130 | ||
Таблица 13
Распределение общепроизводственных расходов
| Вид изделий |
База распределения (согласно учётной политике) |
Общепроизводственные расходы | |
| Процент распределения | Сумма | ||
| Куртки | 456847 | 57,12 | 210856 |
| Комбинезоны | 342635 | 42,84 | 158142 |
| Брак | 286 | 0,04 | 132 |
| ИТОГО | 799768 | 100,00 | 369130 |
Операция 71.
Установим цены на куртки – 960 руб., на комбинезоны – 718 руб./шт. Определим выручку:
- куртки – 1900*960 = 1824000 руб.
- комбинезоны – 1600*718 = 1148800 руб.
НДС:
- куртки – 1824000/1,18*0,18 = 278237 руб.
- комбинезоны – 1148800/1,18*0,18 = 175241 руб.
К операции 73, 74.
При организации учета на счете 43 готовой продукции по фактической производственной (цеховой) себестоимости синтетический (ежедневный) отпуск конкретных наименований изделий производится, как правило, по учетным ценам. В качестве учетной цены возьмем учетную себестоимость.
К операции 84.
По окончании каждого месяца сопоставляются дебетовый оборот по субсчету 91-2 с кредитовым оборотом по субсчету 91-1. Выявленный результат представляет собой прибыль или убыток за месяц.
Дебетовый оборот – 641900 руб.
Кредитовый оборот – 500900 руб.
Следовательно, сумма убытка, полученного за месяц равна 141000 руб.
Она списывается Дт99 – Кт91.
К операции 85.
По окончании каждого месяца сопоставляется сумма дебетового оборота по субсчетам с 90-2, 90-3, 90-4 с кредитовым оборотом по субсчету 90-1. Выявленный результат представляет собой прибыль или убыток от продаж за месяц.
Дебетовый оборот – 2854802 руб.
Кредитовый оборот – 3015387 руб.
Следовательно, сумма прибыли, полученной за месяц равна 160585 руб.
Она списывается Дт90 – Кт99.
К операции 86.
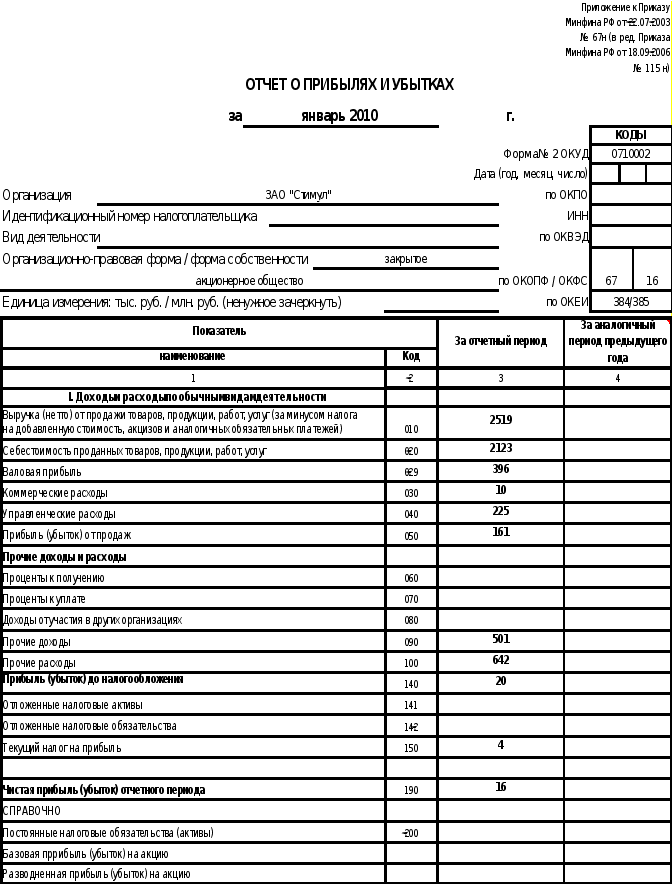
Прибыль за месяц равна:
160585 – 141000 = 19585 руб.
Налог на прибыль по ставке 20% равен:
19585*0,2 = 3917 руб.
Чистая прибыль равна:
19585 – 3917 = 15668 руб.
Глава 4. Оборотные ведомости по синтетическим и аналитическим счетам
Далее необходимо составить оборотно-сальдовую ведомость по счетам синтетического учета. В отличие от простейшего пробного баланса, состоящего из двух граф (сальдо конечное по дебету и сальдо конечное по кредиту), оборотная ведомость представляет форму динамического баланса, предусматривающего шесть граф.
Оборотно-сальдовая ведомость (оборотно-сальдовый баланс) составляется на конец месяца на основании данных по каждому синтетическому счету: остатков (сальдо) на начало месяца, оборотов за месяц и остатков на конец месяца (данные для составления можно взять из «самолетиков» по соответствующим счетам»). Оборотно-сальдовую ведомость можно составить только по синтетическим счетам либо в разрезе субсчетов.
В ведомости записываются все используемые на предприятии синтетические счета. На каждый счет отводится отдельная строка, в которой указывают начальное сальдо, обороты по дебету и кредиту и конечное сальдо. Если по счету не было движения за отчетный период, то указывают только начальное и конечное сальдо. Чтобы проверить, правильно ли составлен оборотно-сальдовый баланс, следует знать такие правила:
- итог дебетовых начальных и сальдо по счетам должен равняться итогу кредитовых начальных сальдо;
- итог дебетовых оборотов за период должен равняться итогу кредитовых оборотов;
- итог дебетовых конечных сальдо по счетам должен равняться итогу конечных кредитовых сальдо.
Составление оборотно-сальдовой ведомости основано на применении двойной записи. Двойная запись в бухгалтерском учете позволяет контролировать правильность отражения хозяйственных операций. Поскольку каждая сумма находит отражение по дебету одного счета и кредиту другого счета, то итог оборотов по дебету всех счетов должен равняться итогу оборотов по кредиту всех счетов. Если такого равенства нет, то это означает, что в записях по счетам допущены ошибки, которые необходимо найти и исправить. Таким образом, двойная запись является одним из приемов обеспечения постоянного балансового обобщения показателей, отражающих оборот активов организации во взаимосвязи с источниками их формирования.
Данные оборотно-сальдовой ведомости об остатках по счетам используются при составлении бухгалтерского баланса.
Таблица 14
Оборотно-сальдовая ведомость за январь 20ХХ г.
| Код | Наименование синтетического счета | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| счета | |||||||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 01 | Основные средства | 7 396 600 | 959000 | 640000 | 7 715 600 | ||
| 02 | Амортизация основных средств | 2 200 000 | 90000 | 110000 | 2 220 000 | ||
| 04 | Нематериальные активы | 55537 | 111100 | 166 637 | |||
| 05 | Амортизация нематериальных активов | 10000 | 600 | 10 600 | |||
| 08 | Вложения во внеоборотные активы | 1070100 | 1070100 | 0 | |||
| 10 | Материалы | 340 000 | 716300 | 838487 | 217 813 | ||
| 19 | Налог на добавленную стоимость по приобретенным ценностям | 331722 | 331722 | 0 | |||
| 20 | Основное производство | 125 000 | 2350094 | 2340094 | 135 000 | ||
| 23 | Вспомогательные производства | 163896 | 163896 | 0 | |||
| 25 | Общепроизводственные расходы | 369130 | 369130 | 0 | |||
| 26 | Общехозяйственные расходы | 225478 | 225478 | 0 | |||
| 28 | Брак в производстве | 6767 | 6767 | 0 | |||
| 43 | Готовая продукция | 1 000 000 | 2382681 | 2378282 | 1 004 400 | ||
| 44 | Расходы на продажу | 0 | 10300 | 10300 | 0 | ||
| 50 | Касса | 10000 | 708500 | 710100 | 8 400 | ||
| 51 | Расчетные счета | 4906666 | 3592800 | 4436496 | 4 062 970 | ||
| 60 | Расчеты с поставщиками и подрядчиками | 1 100 000 | 3212436 | 2160462 | 48 026 | ||
| 62 | Расчеты с покупателями и заказчиками | 600000 | 3473400 | 3572800 | 500600 | ||
| 66 | Расчеты по краткосрочным кредитам и займам | 500000 | 1900 | 501 900 | |||
| 68 | Расчеты по налогам и сборам | 200 000 | 531722 | 662422 | 330 700 | ||
| 69 | Расчеты по социальному страхованию и обеспечению | 300 800 | 310800 | 287550 | 277 550 | ||
| 70 | Расчеты с персоналом по оплате труда | 700 000 | 816000 | 1075000 | 959 000 | ||
| 71 | Расчеты с подотчетными лицами | 5000 | 10100 | 15100 | 0 | ||
| 75 | Расчеты с учредителями | 27 | 300 | 273 | |||
| 76 | Расчеты с разными дебиторами и кредиторами | 22000 | 15260 | 35260 | 42 000 | ||
| 80 | Уставный капитал | 5 000 000 | 5 000 000 | ||||
| 82 | Резервный капитал | 402 203 | 402 203 | ||||
| 83 | Добавочный капитал | 1 000 000 | 1 000 000 | ||||
| 84 | Нераспределенная прибыль (непокрытый убыток) | 3 003 800 | 300 | 3 003 500 | |||
| 90 | Продажи | 3015387 | 3015387 | 0 | |||
| 91 | Прочие доходы и расходы | 641900 | 641900 | 0 | |||
| 96 | Резервы предстоящих расходов | 0 | |||||
| 99 | Прибыли и убытки | 144917 | 160586 | 15668 | |||
| Итого: | 14 438 803 | 14 438 803 | 25 260 118 | 25 260 118 | 13 811 421 | 13 811 421 |
Далее составим оборотно-сальдовые ведомости по аналитическим счетам к счетам 10, 20, 60, 68, 69. Оборотно-сальдовая ведомость может составляться и по счетам аналитического учета.
Главным отличием ее от оборотно-сальдовой ведомости по синтетическим счетам заключается в том, что в ней нет попарного равенства итогов.
Итоги оборотно-сальдовой ведомости по аналитическим счетам, связанным с конкретным синтетическим счетом, должны быть равны итогам по этому синтетическому счету.
Таблица 15
Оборотно-сальдовая ведомость по аналитическим счетам к счету 10
| № счета | Субсчет | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 10 | Ткань | 300000 | 670800 | 799768 | 171032 | ||
| 10 | Топливо | 32300 | 20000 | 12300 | |||
| 10 | Прочие материалы | 38000 | 9800 | 16200 | 31600 | ||
| 10 | ТЗР по прочим материалам | 2000 | 900 | 971 | 1929 | ||
| 10 | ТЗР по топливу | 2500 | 1548 | 952 | |||
| Итого: | 340000 | 0 | 716300 | 838487 | 217813 | 0 | |
Таблица 16
Оборотно-сальдовая ведомость по аналитическим счетам к счету 20
| № счета | Субсчет | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 20 | Куртки | 80000 | 1378470 | 1398470 | 60000 | ||
| 20 | Комбинезоны | 45000 | 971624 | 941624 | 75000 | ||
| Итого: | 125000 | 0 | 2350094 | 2340094 | 135000 | 0 | |
Таблица 17
Оборотно-сальдовая ведомость по аналитическим счетам к счету 60
| № счета | Субсчет | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 60 | ОАО "Триумф" | 800000 | 1142200 | 342200 | 0 | ||
| 60 | ОАО ”Невская мануфактура” | 300000 | 300000 | 0 | |||
| 60 | ОАО "Надежда" | 181720 | 181720 | 0 | |||
| 60 | ЗАО "Восход" | 266680 | 266680 | 0 | |||
| 60 | Посредническая организация | 11564 | 11564 | 0 | |||
| 60 | Нефтебаза №1 | 38350 | 38350 | 0 | |||
| 60 | ООО "Золотая нить" | 8260 | 8260 | 0 | |||
| 60 | Транспортная организация | 64782 | 64782 | 0 | |||
| 60 | Поставщик агрерата для раскроя | 1062000 | 1062000 | 0 | |||
| 60 | Продавец патента | 129800 | 129800 | 0 | |||
| 60 | Рекламная компания | 7080 | 7080 | 0 | |||
| 60 | Ремонтная организация | 48026 | 48026 | ||||
| Итого: | 0 | 1100000 | 3212436 | 2160462 | 0 | 48026 | |
Таблица 18
Оборотно-сальдовая ведомость по аналитическим счетам к счету 68
| № счета | Субсчет | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 68 | НДС | 100000 | 431722 | 543478 | 211756 | ||
| 68 | НДФЛ | 100000 | 100000 | 115027 | 115027 | ||
| 68 | Налог на прибыль | 3917 | 3917 | ||||
| Итого: | 0 | 200000 | 531722 | 662422 | 0 | 330700 | |
Таблица 19
Оборотно-сальдовая ведомость по аналитическим счетам к счету 69
| № счета | Субсчет | Сальдо на начало месяца | Оборот за месяц | Сальдо на конец месяца | |||
| дебет | кредит | дебет | кредит | дебет | кредит | ||
| 69 | Расчеты по страховым взносам, уплачиваемым в Фонд социального страхования | 40000 | 50000 | 30885 | 20885 | ||
| 69 | Расчеты по страховым взносам по обязательному страхованию от несчастного случая и профессиональным заболеваниям | 8000 | 8000 | 10650 | 10650 | ||
| 69 | Расчеты по страховым взносам по обязательному пенсионному страхованию | 224000 | 224000 | 213000 | 213000 | ||
| 69 | Расчеты по страховым взносам, уплачиваемым в Фонд медицинского страхования | 28800 | 28800 | 33015 | 33015 | ||
| Итого: | 0 | 300800 | 310800 | 287550 | 0 | 277550 | |
Глава 5. Бухгалтерский баланс и Отчет о прибылях и убытках
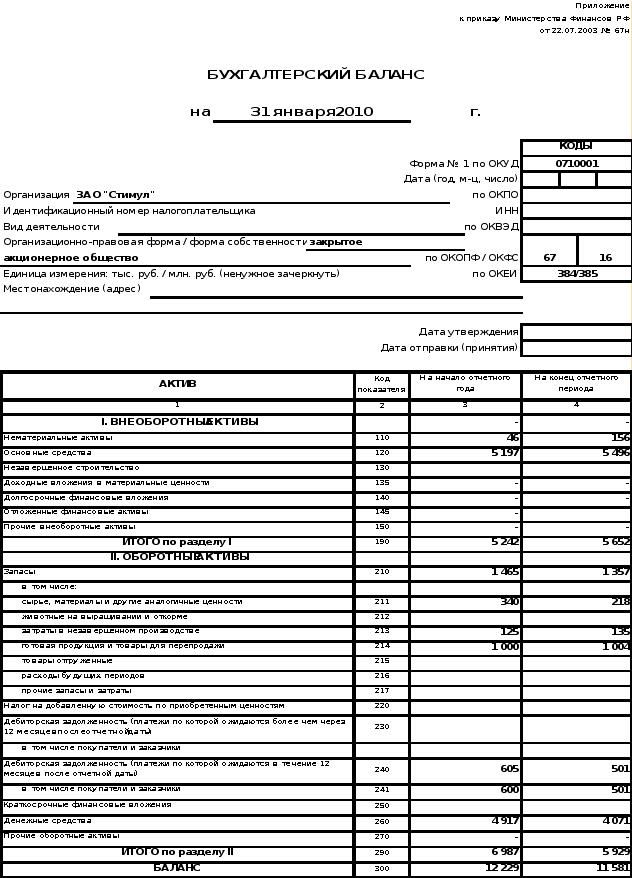
Далее составим бухгалтерский баланс за месяц по установленной форме. Бухгалтерский баланс - основная форма бухгалтерской отчетности. Он характеризует имущественное и финансовое состояние организации на отчетную дату. В балансе отражаются остатки по всем счетам бухгалтерского учета на отчетную дату. Эти показатели приводятся в бухгалтерском балансе в определенной группировке. Бухгалтерский баланс делится на две части: актив и пассив. Сумма активов баланса всегда равна сумме пассивов баланса.
В актив баланса включены два раздела: раздел I "Внеоборотные активы" и раздел II "Оборотные активы". В пассиве баланса три раздела: раздел III "Капитал и резервы", раздел IV "Долгосрочные обязательства" и раздел V "Краткосрочные обязательства". Каждый из разделов баланса состоит из подразделов (групп статей), в которых отражаются виды активов и обязательств организации. Подразделы включают в себя отдельные статьи - строки, предназначенные для расшифровки показателей баланса.
Конкретная структура бухгалтерского баланса определена в разделе IV ПБУ 4/99 "Бухгалтерская отчетность организации".
Актив баланса
Любая собственность предприятия - машины и оборудование, недвижимость, финансовые вложения, задолженность дебиторов и т.д. - является его активами. Это все то, что можно обратить в денежные средства. В активе баланса отражается стоимость имущества организации в разбивке по его составу и направлениям размещения. Актив баланса состоит из двух разделов: раздел I "Внеоборотные активы" и раздел II "Оборотные активы".
Раздел I "Внеоборотные активы"
В разделе "Внеоборотные активы" баланса отражается информация об активах организации, которые используются для извлечения прибыли в течение длительного времени. Это нематериальные активы, основные средства, доходные вложения в материальные ценности, финансовые вложения, отложенные налоговые активы и прочие внеоборотные активы организации.
К оборотным активам относятся материально-производственные запасы (сырье, материалы, товары, затраты в незавершенном производстве, расходы будущих периодов и т.п.), НДС по приобретенным ценностям, долгосрочная и краткосрочная дебиторская задолженность, краткосрочные финансовые вложения, денежные средства.
В строке 300 отражается сумма всех активов организации - как внеоборотных, так и оборотных. Показатель строки 300 формируется как сумма строк 190 "Итого по разделу I" и 290 "Итого по разделу II".
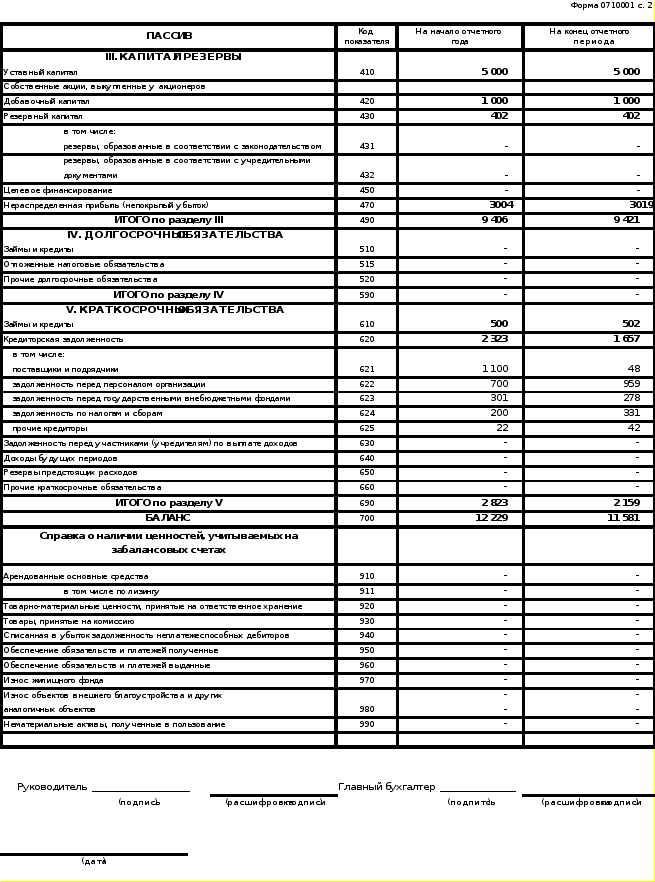
Пассивы организации - это источники формирования ее активов. К ним относятся капиталы, резервы, а также кредиторские обязательства, возникшие у организации в процессе ведения хозяйственной деятельности.
Пассив баланса состоит из трех разделов:
раздел III "Капитал и резервы"; раздел IV "Долгосрочные обязательства"; раздел V "Краткосрочные обязательства".
Раздел III "Капитал и резервы"
В первом разделе пассива баланса отражается величина собственного капитала организации. Это уставный, добавочный и резервный капитал, нераспределенная прибыль и прочие капитализируемые резервы.
Раздел IV "Долгосрочные обязательства"
В этом разделе отражаются суммы займов, кредитов и т.п., полученных организацией на срок более года и не погашенных на отчетную дату. В разделе IV отражается также величина отложенных налоговых обязательств организации. Все остальные суммы долгосрочной кредиторской задолженности отражаются в отдельной строке.
В разделе V отражаются суммы краткосрочной кредиторской задолженности организации перед поставщиками (за поставленные товары, выполненные работы и оказанные для организации услуги), покупателями (по полученным от них авансам), учредителями и работниками, перед бюджетом и внебюджетными фондами, заимодавцами и прочими кредиторами. Кроме того, в составе краткосрочных обязательств организации отражаются доходы будущих периодов и резервы предстоящих расходов.
Показатель строки 700 равен сумме всех пассивов - капиталов и резервов, долгосрочных и краткосрочных обязательств организации.
По строке 700 отражается сумма строк:
490 "Итого по разделу III";
590 "Итого по разделу IV";
690 "Итого по разделу V".
Бухгалтерский баланс представлен в Прил. 1.
Отчет о прибылях и убытках - это документ, который раскрывает финансовые результаты деятельности организации за отчетный период. В Отчете о прибылях и убытках (далее - Отчет, форма N 2) отражаются финансовые результаты деятельности организации за отчетный период и аналогичный период предыдущего года.
Учет и отражение в отчетности доходов и расходов регламентированы ПБУ 9/99 "Доходы организации" и ПБУ 10/99 "Расходы организации".
Суммы доходов, расходов и финансовые результаты рассчитываются для отражения в форме N 2 нарастающим итогом с начала года до конца отчетного периода.
Все расходы организации, а также показатели, имеющие отрицательные значения, в Отчете показывают в круглых скобках.
Если организация занимается несколькими видами деятельности, в форме N 2 можно показать доходы и расходы по каждому из них или привести необходимые разъяснения в пояснительной записке.
Те доходы и расходы, которые организация считает существенными (и по количественному, и по качественному признаку), тоже должны отражаться отдельно. Соответствующие статьи Отчета в этом случае расшифровываются дополнительно введенными строками "в том числе" или "из них". Некоторые виды доходов и расходов можно расшифровать в специальном разделе формы N 2 "Расшифровка отдельных прибылей и убытков". Организация вправе выбрать, что больше отвечает ее потребностям: заполнение этого раздела или введение дополнительных строк в основную таблицу.
Составляется Отчет по данным счетов 90 "Продажи", 91 "Прочие доходы и расходы", 99 "Прибыли и убытки".
Отчет о прибылях и убытках ЗАО «Стимул» за январь представлен в Прил. 2.
Заключение
Данный курсовой проект является закреплением изученного материала за 2 семестра по важнейшему предмету – Бухгалтерский учет. В ходе его выполнения были достигнуты такие результаты как:
Закрепление правил составления корреспондирующих счетов
Закрепление знаний по составлению и заполнению журнала хозяйственных регистраций
В курсовой работе были применены знания по составлению оборотных ведомостей и т.д.
Что выполнено:
Составлен бухгалтерский баланс
Составлен отчет о прибылях и убытках
Приложение 1
Приложение 2