Финансовая отчетность и анализ ее основных показателей
– выпущенный капитал увеличился за 2007 год на 1414172 тыс. тг и составляет 1824269 тыс. тг на конец 2007 года. (Приложение А);
– нераспределенный доход за 2006 год составил 3347794 тыс. тенге, который уменьшился в 2007 году на 937213 тыс. тенге и составил 2410581 тыс. тенге, в 2007 году составил 708237 тыс. тенге.
Таким образом, доля капитала в 2007 году относительно 2006 года уменьшилась на 13,5% по отношению к валюте баланса.
Структура заемных средств в течение 3 лет претерпела для предприятия некоторые изменения. Так доля текущих обязательств уменьшилась с 22,3% в 2006 г. до 13,8% в 2007 году. За этот период предприятие увеличило долю долгосрочных обязательств, а именно займов банков. В 2006 году займы банков составили 25,2%, которые увеличились в 2007 году на 3325135 тыс. тг и составили 47,2% в 2007 году, изменение составило 22%. Текущие обязательства в 2007 году уменьшаются в структуре на 8,5%.
Одним из основных критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия рассчитывать по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Для оценки ликвидности предприятия привлекаются данные бухгалтерского баланса. Информация, отраженная в первом разделе баланса, характеризует величину текущих активов в начале и в конце отчетного периода. Сведения о краткосрочных обязательствах предприятия содержатся в четвертом разделе баланса.
Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят разнородные оборотные средства, среди которых имеются как легко реализуемые, так и трудно реализуемые для погашения внешней задолженности. В то же время в составе краткосрочных пассивов могут быть выделены обязательства различных степеней срочности. Поэтому, одним из способов оценки ликвидности является сопоставление определенных элементов активов и пассивов между собой. С этой целью обязательства предприятия группируются по степени их срочности, а его активы – по степени ликвидности, то есть реализуемости. [17, c. 30]
Так, наиболее срочные обязательства предприятия, срок оплаты которых наступает в текущем месяце, сопоставляются с величиной активов, обладающих максимальной ликвидностью, то есть денежные средства, легко реализуемые ценные бумаги. При этом часть срочных обязательств, остающихся не покрытыми, должны уравновешиваться менее ликвидными активами – дебиторской задолженностью предприятия с устойчивым финансовым положением, легко реализуемыми запасами и другое.
Проведем анализ изменений в составе имущества и источников его формирования АО ИП «Эфес Караганда пивоваренный завод». Данные поместим в таблице 4.
Таблица 4 – Горизонтальный анализ агрегированного баланса АО ИП «Эфес Караганда пивоваренный завод» и источники его формирования за период 2006–2007 года
| Наименование статей баланса | 2006 г. | 2007 г. | Изменение (гр. 3 – гр. 2) | |||
| Статьи актива | ||||||
| Денежные средства и краткосрочные финансовые вложения | 124192 | 759592 | 635400 | |||
| Краткосрочная дебиторская задолженность | 1396971 | 2441005 | 1044034 | |||
| Запасы | 1072591 | 1780068 | 707477 | |||
| Долгосрочные активы | 4567962 | 5878583 | 1310621 | |||
| Баланс | 7161716 | 10859248 | 3697532 | |||
| Статьи пассива | ||||||
| Текущие обязательства | 1600161 | 1495598 | -104563 | |||
| Долгосрочные обязательства | 1803665 | 5128800 | 3325135 | |||
| Капитал | 3757891 | 4234850 | 476959 | |||
| Баланс | 7161716 | 10859248 | 3697532 | |||
| Примечание: составлено автором по данным бухгалтерского баланса АО ИП «Эфес Караганда пивоваренный завод» | ||||||
По данным таблицы 4 следует, что денежные средства в 2007 году увеличиваются на 635400 тыс. тг относительно 2006 года. За 2007 год наблюдается прирост дебиторской задолженности на 1044034 тыс. тенге относительно 2006 года. Запасы увеличиваются на 707477 тыс. тенге. При этом происходит увеличение долгосрочных активов на 1310621 тыс. тенге. В структуре пассивов наблюдается уменьшение текущих обязательств на 104563 тыс. тенге, долгосрочные обязательства увеличиваются в 2007 году на 3325135 тыс. тенге и составляют 5128800 тыс. тенге, при этом происходит увеличение капитала на 476959 тыс. тенге.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих активов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока текущие активы превышают краткосрочные обязательства или пока оно ликвидно. По данным таблицы 4 проведем расчет оборотного капитала за 2006–2007 г. (таблица 5)
Таблица 5 – Динамика оборотного капитала АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 г.
| № п/п | Показатели | 2006 | 2007 | Отклонения (гр. 5 – гр. 4) | |
| 1 | Текущие активы | 2593754 | 4980665 | 2386911 | |
| 2 | Краткосрочные обязательства | 1600161 | 1495598 | -104563 | |
| 3 | Оборотный капитал (1–2) | 993593 | 3485067 | 2491474 | |
| Примечание: составлено автором по данным бухгалтерского баланса АО ИП «Эфес Караганда пивоваренный завод» | |||||
Из таблицы 5 видно, что предприятие увеличивает в 2007 году текущие активы на 2386911 тыс. тенге, при этом краткосрочные обязательства сокращаются на 104563 тыс. тенге. Следовательно, предприятие за 2006–2007 году увеличивает собственный оборотный капитал на 2491474 тыс. тенге, что положительно характеризует деятельность предприятия.
В практике аналитической работы также используют систему относительных показателей ликвидности, которые рассчитываются по следующим формулам. [16, c. 254]
Коэффициент абсолютной ликвидности:
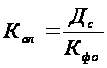 (1)
где Кал – коэффициент абсолютной ликвидности;
Дс – денежные средства;
Кфв – краткосрочные финансовые обязательства.
Коэффициент быстрой ликвидности:
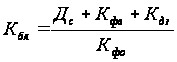 (2)
где Кбл – коэффициент быстрой ликвидности;
Дс – денежные средства;
Кдз – краткосрочная дебиторская задолженность;
Кфв – краткосрочные финансовые вложения;
Кфо – краткосрочные финансовые обязательства.
Коэффициент текущей ликвидности:
 (3)
где Ктл – коэффициент текущей ликвидности;
Та – текущие активы;
Ко – краткосрочные обязательства.
Данные показатели позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода.
Рассчитаем показатели ликвидности для АО ИП «Эфес Караганда пивоваренный завод» и оформим результаты расчета в таблице 6.
Таблица 6 – Показатели ликвидности АО ИП «Эфес Караганда пивоваренный завод» за период 2006–2007 г.
| Показатели | 2006 | 2007 | Отклонения (гр. 3 – гр. 2) |
| Коэффициент абсолютной ликвидности | 0,08 | 0,5 | +0,42 |
| Коэффициент быстрой ликвидности | 0,95 | 2,1 | +1,15 |
| Коэффициент текущей ликвидности | 1,6 | 3,3 | +1,7 |
| Примечание: составлено автором по данным финансовой отчетности АО ИП «Эфес Караганда пивоваренный завод» | |||
Для наглядно представления динамики относительных коэффициентов ликвидности за 2006–2007 г. составим диаграмму. (Рисунок 1)
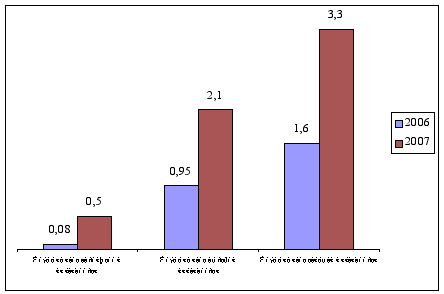
Рисунок 1 – Динамика показателей ликвидности АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 г.
На основе таблицы 6 и рисунка 1, можно увидеть тенденцию роста ликвидности предприятия. Так по данным АО ИП «Эфес Караганда пивоваренный завод» коэффициент абсолютной ликвидности составляет 0,5 на 2007 год, т.е. увеличивается на 0,42 относительно 2006 года.
Таким образом, предприятие может погасить свои обязательства в срочном порядке, так как теоретически достаточным значением для коэффициента абсолютной ликвидности является значение 0,2. В связи с этим, можно считать его ликвидным по составлению на конец 2007 года.
Показатель быстрой ликвидности представляет собой большой интерес для кредиторов АО ИП «Эфес Караганда пивоваренный завод». Нормативное значение данного показателя больше или равно 0,7. Значение показателя у предприятия на 2006–2007 год выше теоретического значения, за 2007 год данный показатель значительно вырос и составляет на конец 2007 года – 2,1.
Коэффициент текущей ликвидности позволяет установить, в какой степени кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормативными считаются значения этого показателя, находящиеся в пределах от двух до трех. Как видно, данный коэффициент за 2006 год не соответствует нормативным значениям 1,6. Однако за 2007 год происходит увеличение коэффициента на 1,7, т.е. на 2007 год коэффициент текущей ликвидности составляет 3,3, что является результатом увеличения текущих активов, при уменьшении краткосрочных обязательств за данный период.
Признание предприятия неплатежеспособным не означает признание его несостоятельным, не влечет за собой наступления гражданско-правовой ответственности собственника. Это лишь зафиксированное состояние финансовой неустойчивости, направленное на обеспечение оперативного контроля за финансовым состоянием предприятия и заблаговременного осуществления мер по предупреждению несостоятельности, а также для стимулирования предприятия к самостоятельному выходу из кризисного состояния.
В связи с этим целесообразно рассчитать коэффициент утраты платежеспособности по формуле:
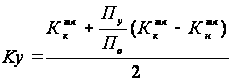 (4)
где Кктл – фактическое значение коэффициента текущей ликвидности на конец отчетного периода;
Кнтл – фактическое значение коэффициента текущей ликвидности на начало отчетного периода;
Пу – установленный период восстановления платежеспособности в месяцах (3 месяца).;
По-отчетный период;
Кнормтл = 2,0.
Значение коэффициента утраты платежеспособности больше 1 означает наличие у предприятия реальной возможности не утратить платежеспособность в течение ближайших трех месяцев. Если коэффициент утраты платежеспособности менее 1, то это свидетельствует о том, что у предприятия в ближайшие 3 месяца имеется возможность утратить платежеспособность, т.е. оно не сможет выполнить обязательства перед кредиторами.
Для АО ИП «Эфес Караганда пивоваренный завод» по данным на 01.01.2008 года коэффициент утраты платежеспособности равен:
Куп = (3,3+ 3/12 (3,3 – 1,6)) / 2 = 1,8
Таким образом, АО ИП «Эфес Караганда пивоваренный завод» имеет реальную возможность не утратить платежеспособность в течение ближайших трех месяцев.
Признаки кризиса в деятельности предприятия обнаруживаются, прежде всего, в показателях ликвидности и финансовой устойчивости. Поэтому финансовый анализ начинается с анализа именно этих показателей.
К числу основных показателей финансовой устойчивости предприятия относятся: коэффициент независимости; коэффициент финансовой устойчивости; коэффициент финансирования.
Коэффициент независимости определяется отношением собственного капитала ко всему авансированному капиталу по следующей формуле: [8, c. 32]
 (5)
где: Кн – коэффициент независимости;
Ск – капитал;
Вб – авансированный капитал (итог, валюта баланса, т.е. общая сумма финансирования).
Рост его свидетельствует об увеличении финансовой независимости предприятия, снижении риска финансовых затруднений в будущих периодах.
Достаточно высоким уровнем коэффициента независимости считается отношение собственного капитала к валюте баланса, равное 0,5 – 0,6. В этом случае риск кредиторов сведен к минимуму: продав половину имущества, сформированную за счет собственных средств, предприятие сможет погасить свои долговые обязательства, даже если вторая половина, в которую вложены заемные средства, будет по каким-то причинам обесценена.
Коэффициент зависимости характеризует долю обязательств предприятия в общей сумме капитала предприятия. Данный коэффициент рассчитывается по формуле:
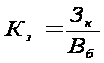 (6)
где: Кз - коэффициент зависимости;
Зк – привлеченный капитал;
Вб – авансированный капитал (итог, валюта баланса).
Чем выше эта доля, тем больше зависимость предприятия от внешних источников финансирования.
Следующим показателем, характеризующим финансовую устойчивость предприятия, является коэффициент финансирования, представляющий собой отношение собственного капитала к привлеченному капиталу, который рассчитывается по формуле:
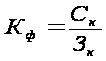 (7)
где: Кф – коэффициент финансирования;
Ск – собственный капитал;
Зк – заемный (привлеченный) капитал.
Чем выше уровень этого коэффициента, тем для банков и инвесторов надежнее финансирование.
Коэффициент показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая – за счет заемных. Ситуация, при которой величина коэффициента финансирования < 1 (большая часть имущества предприятия сформирована за счет заемных средств), может свидетельствовать об опасности неплатежеспособности и нередко затрудняет получение кредита.
Одним из важных показателей, характеризующих степень независимости (автономности) предприятия, является коэффициент финансовой устойчивости, или, как его еще называют, коэффициент покрытия инвестиций. Он характеризует долю собственных и долгосрочных заемных средств в общем (авансированном) капитале, т.е. определяется по формуле:
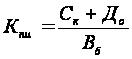 (8)
где: Кпи – коэффициент финансовой устойчивости;
До – долгосрочные обязательства (долгосрочные кредиты и займы);
Вб – валюта баланса.
Это более мягкий показатель по сравнению с коэффициентом автономии. В западной практике принято считать, что нормальное значение коэффициента равно около 0,9, критическим считается его снижение до 0,75.
Определим значения всех коэффициентов для АО ИП «Эфес Караганда пивоваренный завод» на 2006–2007 года. Рассчитанные коэффициенты отобразим в таблице 7.
Таблица 7 – Коэффициенты финансовой устойчивости АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 г.
| Показатели | 2006 г. | 2007 г. | Отклонения |
| Коэффициент независимости | 0,52 | 0,4 | -0,12 |
| Коэффициент зависимости | 0,48 | 0,6 | +0,12 |
| Коэффициент финансирования | 1,1 | 0,64 | -0,46 |
| Коэффициент финансовой устойчивости | 0,77 | 0,86 | +0,09 |
По данным таблицы 7 можно сделать следующие выводы: коэффициент независимости характеризует долю средств, вложенных собственниками в общую стоимость имущества предприятия. Значение данного коэффициента по предприятию понизилось на конец 2007 года. Отклонение составило 0,12, что отрицательно характеризует финансовую устойчивость предприятия. Коэффициент финансовой устойчивости или стабильности, показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. Коэффициент финансовой устойчивости увеличивается на 0,09. Коэффициент финансирования показывает, какая часть деятельности предприятия финансируется за счет собственных средств, а какая за счет заемных. Коэффициент финансирования уменьшается на 46% в 2007 году.
Далее определим, какая часть собственных источников средств вложена в наиболее мобильные активы, то есть которыми можно относительно маневрировать.
Для этого рассчитываем коэффициент маневренности, который определяется как отношение оборотного капитала к капиталу по формуле:
 (9)
где Кмк – коэффициент маневренности капитала;
Сок – собственный оборотный капитал;
Ск – совокупный капитал.
Коэффициент маневренности капитала показывает, какая часть капитала находится в обороте, т.е. в той форме, которая позволяет свободно маневрировать этими средствами. Коэффициент должен быть достаточно высоким, чтобы обеспечить гибкость в использовании собственных средств предприятия.
Коэффициент маневренности капитала АО ИП «Эфес Караганда пивоваренный завод» составляет:
на 2006 год: Коэффициент маневренности = 993593 / 3757891= 0,26;
на 2007 год: Коэффициент маневренности = 3485067 / 4234850= 0,82.
По данным расчета видно, что за период 2006–2007 года у предприятия наблюдается тенденция к повышению маневренности капитала.
Основные технико-экономические показатели АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 год, приведены в таблице 8.
 Таблица
8 – Основные
технико-экономические
показатели
работы предприятия
«Темир-Арка»
за 2006–2007 гг.
| Наименование показателей | Ед. изм. | 2006 г. | 2007 г. | Изменения | |
| абсолютные, тыс. тг | темп роста, % | ||||
| Доход от реализации продукции и оказания услуг | тыс. тг. | 6056332 | 7546042 | 1489710 | 124,6 |
| Себестоимость продукции | тыс. тг. | 3476022 | 3903593 | 427571 | 112,3 |
| Прибыль (убыток) за период от продолжаемой деятельности | тыс. тг. | 447 758 | 574 218 | 126460 | 128,2 |
| Численность персонала всего | чел. | 235 | 249 | 14 | 106,0 |
| Фонд зарплаты, всего | тыс. тг. | 75427 | 105442 | 30015 | 139,8 |
| Средняя з/плата ППП | тг. | 26747 | 35288 | 8541 | 131,9 |
| Примечание: составлено автором по данным финансовой отчетности АО ИП «Эфес Караганда пивоваренный завод» | |||||
По данным таблицы 8 видно, что за 2007 год доход от реализации повысился на 1489710 тыс. тг и темп роста составил 124,6%. Также наблюдается рост по всем показателям представленным в таблице в том числе и себестоимость продукции. Положительным моментом является повышение средней заработной платы производственного персонала на на 8541 тыс. тг, т.е. 131,9%. Таким образом за отчетный год производственная и финансовая ситуация на предприятии несколько улучшилась. Повысились темпы роста объема производства и реализации продукции, а также темпы роста прибыли.
3.2 Анализ деловой активности и рентабельности предприятия
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Как уже было выяснено ранее, отдельные виды активов предприятия имеют различную скорость оборота. Динамику изменения рассчитанных показателей оборачиваемости текущих активов за период 2006–2007 года отобразим в таблице 9.
Таблица 9 – Динамика показателей оборачиваемости текущих активов АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 г.
| Наименование показателей | 2006 | 2007 | Отклонения |
| Выручка от реализации без НДС, тыс. тенге | 6056332 | 7546042 | +1489710 |
| Средняя величина текущих активов, тыс. тенге | 2185248 | 3787210 | +1601962 |
| Средняя величина совокупных активов, тыс. тенге | 6580904 | 9010482 | +2429578 |
| Коэффициент оборачиваемости текущих активов (стр. 1 / стр. 2) | 2,77 | 1,99 | -0,78 |
| Коэффициент оборачиваемости совокупных активов (стр. 1 / стр. 3) | 0,92 | 0,84 | -0,08 |
| Продолжительность оборота текущих активов, (360/стр. 4) дни | 130 | 181 | +51 |
| Продолжительность оборота совокупных активов, (360/стр. 5) дни | 391 | 429 | +38 |
| Примечание: составлено автором по данным финансовой отчетности АО ИП «Эфес Караганда пивоваренный завод» | |||
Как видно из таблицы 9, продолжительность оборота текущих активов увеличилась на 51 дней, то есть средства, вложенные в 2007 году в текущие активы, проходят полный цикл и снова принимают денежную форму на 51 день больше, чем в 2006 году.
Результат деятельности предприятия также оценивается системой показателей, основным из которых является рентабельность, определяемая как отношение прибыли к одному из показателей функционирования предприятия. Это позволяет выявить не только общую экономическую эффективность работы предприятия, но и оценить другие стороны его деятельности.
Исследуем систему показателей эффективности деятельности предприятия. Наиболее интересными показателями являются рентабельность активов, рентабельность текущих активов, рентабельность инвестиций, рентабельность капитала, рентабельность реализованной продукции.
Коэффициент рентабельности активов имущества:
 (10)
где Ра – рентабельность активов (имущества) предприятия;
Чд – чистая прибыль
Сва – средняя величина активов предприятия.
Рентабельность текущих активов:
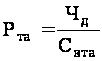 (11)
где Ра – рентабельность текущих краткосрочных активов (имущества) предприятия;
Чд – чистая прибыль;
Свта – средняя величина текущих активов предприятия.
Рентабельность инвестиций:
 (12)
где Ри – рентабельность инвестиций;
Ддн – прибыль до уплаты налогов;
Ко – краткосрочные обязательства предприятия.
Рентабельность капитала:
 (13)
где Рск – рентабельность капитала;
Чд – чистая прибыль;
Ск – капитал предприятия.
Рентабельность реализованной продукции:
 (14)
где Ррп – рентабельность реализованной продукции;
Чд – чистая прибыль;
Врп – выручка от реализации продукции.
Значение коэффициента рентабельность реализованной продукции показывает, какой доход имеет предприятие с каждого тенге реализованной продукции. Тенденция к его снижению может быть и «красным флажком» в оценке конкурентоспособности предприятия, поскольку позволяет предположить сокращение спроса на его продукцию. Рассчитаем данные показатели для АО ИП «Эфес Караганда пивоваренный завод» за 2007 год и результаты расчета отобразим в таблице 9.
Таблица 10 – Показатели эффективности деятельности АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 года
| Показатель | Назначение | 2006 | 2007 |
| Рентабельность активов | Показывает, какой доход получает предприятие с каждого тенге, вложенного в активы | 6,3 | 3,9 |
| Рентабельность текущих активов | Показывает, какой доход имеет предприятие с каждого тенге, вложенного в текущие активы | 18,9 | 9,4 |
| Рентабельность инвестиций | Отражает эффективность использования средств, инвестированных в предприятие | 25,9 | 29,9 |
| Рентабельность капитала | Указывает на величину дохода, получаемого с каждого тенге, вложенного в предприятие | 11 | 8,4 |
| Рентабельность реализованной продукции | Показывает, какой доход, имеет предприятие с каждого тенге реализации | 9,3 | 5,9 |
| Примечание: составлено автором по данным финансовой отчетности АО ИП «Эфес Караганда пивоваренный завод» | |||
Согласно таблицы 10 можно составить диаграмму, отражающую динамику показателей эффективности деятельности АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 года. (Рисунок 2)
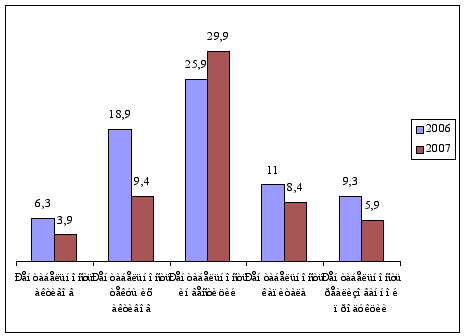
Рисунок 2 – Динамика показателей эффективности деятельности АО ИП «Эфес Караганда пивоваренный завод» за 2006–2007 года.
Данные таблицы 10 и диаграммы представленной на рисунке 2 позволяют составить аналитическое заключение о финансовом состоянии предприятия. Предприятию АО ИП «Эфес Караганда пивоваренный завод с каждого тенге средств, вложенных в совокупные активы, в 2007 году получило прибыли на 3,9%. Эффективность использования текущих активов предприятия составила 9,4%. В 2007 году рентабельность капитала составила 8,4%. Интерес для анализа представляет также показатель рентабельности реализованной продукции. На каждый тенге реализованной продукции предприятие в отчетном году получило 5,9% прибыли. Анализируемое предприятие АО ИП «Эфес Караганда пивоваренный завод» для получения чистой прибыли в размере 357644 тысяч тенге при величине выручки от реализации 6056332 тысяч тенге предприятие задействовало в 2007 году текущие активы в размере 3787210 тысяч тенге (в среднем). Обеспечивая интересы государства, собственников и персонала предприятий, рентабельность является одним из важнейших показателей оценки эффективности деятельности предприятия в условиях рыночной экономики. Высокий уровень рентабельности дает преимущество любому предприятию в привлечении инвестиций, в получении кредитов, в выборе поставщиков и др., что определяет конкурентоспособность, а также степень его независимости от неожиданного изменения рыночной конъюнктуры.
В заключение приведенного анализа финансового состояния составляется итоговая таблица показателей, характеризующих финансовое положение АО ИП «Эфес Караганда пивоваренный завод» за период 2006–2007 года.
Таблица 11 – Сводная оценка финансового состояния АО ИП «Эфес Караганда пивоваренный завод», 2006–2007 года
| Показатели | 2006 год | 2007 год | Изменения |
| 1. Распределение активов (в% к валюте баланса – нетто): | |||
| 1.1 Краткосрочные активы | 36,2 | 45,9 | +9,7 |
| 1.2 Долгосрочные активы | 63,8 | 54,1 | -9,7 |
| 2. Распределение источников средств, % | |||
| 2.1 Заемные | 47,5 | 61 | +13,5 |
| 2.2 Собственные | 52,5 | 39,0 | -13,5 |
| 3. Ликвидность и платежеспособность | |||
| 3.1 Отношение текущих активов к краткосрочным обязательствам | 1,6 | 3,3 | +1,7 |
| 3.2 Отношение ликвидных активов к краткосрочным обязательствам | 0,08 | 0,5 | +0,42 |
| 4. Оборачиваемость, дн. | |||
| 4. 1 Совокупность активов | 391 | 429 | +38 |
| 4.2 Текущих активов | 130 | 181 | +51 |
|
5. Рентабельность, % |
|||
| 5.1 Реализованной продукции | 9,3 | 5,9 | -3,4 |
| 5.2 Собственного капитала | 11 | 8,4 | -2,6 |
| 5.3 Текущих активов | 18,9 | 9,4 | -9,5 |
| 5.4 Совокупных активов | 6,3 | 3,9 | -2,4 |
Таким образом, в результате проведенного анализа можно сделать следующие выводы. В структуре источников имущества предприятия капитал в начале года составлял 52,5%, но к концу года его доля понизилась и составила 39%.
Ликвидность предприятия АО ИП «Эфес Караганда пивоваренный завод» характеризуется следующими соотношениями: величина коэффициента покрытия значительно увеличивается к концу 2007 года, что связано с увеличением оборотных средств в сравнении с ростом краткосрочных обязательств; коэффициент срочности также вырос в 2007 году и соответствует теоретическим значениям. Следовательно предприятие ликвидно.
Деловая активность предприятия, т.е. оборачиваемость активов на предприятии в 2007 году характеризуется понижением в сравнении с 2006 годом: – на 51 день увеличился период оборота текущих активов, на 38 дней – совокупных активов.
Динамика показателей эффективности деятельности предприятия характеризуется следующим: в 2007 году рентабельность реализованной продукции составила 5,9%, капитала 8,4%, текущих активов – 9,4%, а совокупных активов – 3,9%.
В целом результаты оценки финансовой устойчивости предприятия АО ИП «Эфес Караганда пивоваренный завод» позволяют сделать вывод о том, что деятельность предприятия и в целом состояние его финансовой устойчивости можно охарактеризовать, как неудовлетворительное, потому что показатели финансовой устойчивости, имеют тенденцию уменьшения на конец 2007 года, или имеют значения ниже рекомендуемых.
3.3 Проблемы модернизации и аналитичности финансовой отчетности
В Республике Казахстан продолжается интенсивное развитие экономики и, как следствие, возникает необходимость пересмотра ранее действовавших нормативных актов и разработка новой законодательной базы. Одной из таких систем, находящихся в процессе реформирования, является бухгалтерская учетная система Республики Казахстан. Целью введения МСФО в отечественную систему бухгалтерского учета как основы информационной базы является сведение к минимуму национальных различий отчетности и обеспечение надежности информации для принятия решений различными пользователями. [6, c. 3]]
В течение последних лет в Казахстане проводится реформа системы бухгалтерского учета. Две главные задачи реформы: создание отчетности, отвечающей требованиям рыночной экономики (полезность при управлении и финансовом и экономическом анализе); создание отчетности, понятной зарубежным инвесторам (и, соответственно, способствующей их привлечению).
Задачами реформы являются:
создать систему стандартов учета и отчетности, которые гарантировали бы предоставление полезной информации пользователям, в первую очередь – инвесторам;
обеспечить согласованность реформ с основными тенденциями гармонизации стандартов на международном уровне;
оказать методическую помощь организациям в понимании и внедрении реформированной модели бухгалтерского учета.
Использование МСФО предполагает:
превращение экономики Казахстана в органическую составляющую мировой хозяйственной системы (макроэкономическая установка на привлечение иностранных инвестиций, выход казахстанских хозяйствующих субъектов на мировые рынки капитала, совместный бизнес);
возможность использовать мировой опыт формулирования правил, принимаемых большинством государств, для создания в кратчайшие сроки эффективно работающей системы, обеспечивающей потребности рыночной экономики.
С точки зрения бизнесмена, который пытается наладить в Казахстане производство, реализовать проект или установить партнерские отношения с казахстанским предприятием, МСФО выполняют две важные функции: они позволяют оценить и передать информацию. Прежде чем вложить капитал, инвестор должен оценить степень риска и уметь управлять им. Немаловажный момент – возможность информировать инвесторов и / или высшее руководство о меняющемся финансовом положении предприятия.
В Казахстане существуют риски, которые выходят за рамки обычных параметров коммерческого анализа рентабельности. Налоговые обязательства выражены недостаточно четко, и контроль за их исполнением осуществляется нерегулярно. Другими словами, наблюдается отсутствие качественной отчетности, информационной прозрачности и, в конечном итоге, ответственности.
Компании, использующие МСФО, смогут найти новые источники капитала и привлечь новых партнеров для повышения своей эффективности. Эти предприятия получат доступ к информации о финансовом состоянии потенциальных иностранных партнеров и дополнительный инструментарий, позволяющий усовершенствовать выбор таких партнеров.
Среди причин, по которым для казахстанских компаний важно использовать МСФО, можно отметить следующие:
любым предприятиям, стремящимся в среднесрочной перспективе привлечь финансовые ресурсы путем продажи акций или получения кредитов, отчетность в соответствии с МСФО предоставит понятную информацию о финансовых показателях за предыдущие периоды, а также значительные преимущества. Возобновление крупного кредитования возможно при использовании высококачественных стандартов. Предприятия, составляющие отчетность согласно МСФО в течение двух и более лет, окажутся первыми претендентами на получение кредитов;
всем казахстанским предприятиям необходимо провести анализ своей коммерческой деятельности с целью повышения ее эффективности в условиях экономического спада. При анализе финансовых результатов именно МСФО обеспечивают достоверную базу для признания доходов и затрат, оценки активов. Переход на МСФО существенно расширит возможности руководства компаний в области управления и предоставит значительное преимущество перед конкурентами. Национальное законодательство служит стержнем государственного регулирования бухгалтерского учета. Национальное законодательство – совокупность общеобязательных правовых актов, издаваемых органами государственной власти с соблюдением определенных процедур установленной формы.
Как известно, 28.02.2007 г. был принят новый Закон Республики Казахстан «О бухгалтерском учете и финансовой отчетности» №234-III, который вступил в силу с 24.03.07 г. и обозначил очередной этап в реформировании учетной системы Республики Казахстан. Кроме этого, уполномоченный орган Республики Казахстан по вопросам бухгалтерского учета и аудита – Министерство финансов Республики Казахстан подготовило ряд нормативных актов, регулирующих внедрение этой системы, формальный срок применения которой определен с 01.01.2008 г. [6, с. 24].
Основными документами реформированной национальной системы бухгалтерского учета и финансовой отчетности в Республике Казахстан по состоянию на 1 января 2008 года считаются:
Закон Республики Казахстан «О бухгалтерском учете и финансовой отчетности» от 28 февраля 2007 года №234.
Национальные стандарты финансовой отчетности НСФО №1 и НСФО №2, утвержденные и зарегистрированные в установленном порядке.
Приказ Министерства Финансов Республики Казахстан «Об утверждении Правил ведения бухгалтерского учета» от 22 июня 2007 года №221.
Приказ Министерства Финансов Республики Казахстан «Об утверждении Типового плана счетов бухгалтерского учета» от 23 мая 2007 года №185.
Приказ Министерства Финансов Республики Казахстан «Об утверждении форм регистров бухгалтерского учета» от 21 июня 2007 года №215.
Приказ Министерства Финансов Республики Казахстан «Об утверждении форм первичных учетных документов» от 21 июня 2007 года №216.
Международные стандарты финансовой отчетности и интерпретации к ним:
Международные стандарты бухгалтерского учета (МСБУ – IAS);
Международные стандарты финансовой отчетности (МСФО – IFRS);
интерпретации ПКИ (SIC и IFRIC).
Концепции по подготовке и составлению финансовой отчетности по НСФО и МСФО.
Организационно-распорядительные корпоративные документы субъекта, в т. ч. учетная политика, инструкции, указания, руководства, приказы, положения и т.п., касающиеся формирования и применения системы учета и отчетности в конкретной деятельности, разработанные и утвержденные в установленном порядке.
В процессе трансформации бухгалтерского учета при переходе на МСФО, предприятию необходимо пересмотреть учетную политику и график документооборота, отражающий движение первичных документов, поскольку информация о фактах финансово-хозяйственной деятельности предприятия, которые могли иметь существенное влияние на мнение пользователей финансовой отчетности, в соответствие с МСФО должна быть надежной, нейтральной, осмотрительной, полной и отражать экономическое содержание событий и операций.
Дальнейшее развитие системы бухгалтерского учета и финансовой отчетности необходимо осуществлять в целях повышения качества, прозрачности и сопоставимости информации, формируемой в бухгалтерском учете и финансовой отчетности в соответствии с МСФО по следующим основным направлениям:
– подготовка и переподготовка специалистов, занятых организацией и ведением бухгалтерского учета, аудитом финансовой отчетности;
– упрощение порядка ведения бухгалтерского учета и составления финансовой отчетности для субъектов малого и среднего предпринимательства;
– изменение системы регулирования бухгалтерского учета и финансовой отчетности на основе международного опыта;
– участие в международном процессе развития бухгалтерского учета и аудита.
Необходимость перехода на Международные стандарты финансовой отчетности определяется общей политикой государства и стратегией реформ, ориентированных на построение рыночной экономики в Казахстане [19, с. 4].
Следовательно, интегрирование Казахстана в мировую экономику требует включения норм или отдельных документов международных общественных организаций в казахстанское право и придания им статуса нормативных правовых