Облік готівкових та касових операцій приватного підприємства "Індустрія Клімату"
Коефіцієнт швидкої ліквідності - цей коефіцієнт за смисловим значенням аналогічний коефіцієнту покриття, тільки він обчислюється для вужчого кола поточних активів, коли з розрахунку виключено найменш ліквідну їх частину - виробничі запаси. Коефіцієнт швидкої ліквідності у 2008 р. в порівнянні з нормативним значенням є досить низьким, який характеризує, що підприємство не мало високої платіжної спроможності, а у 2007р. його значення характеризує високу ліквідність підприємства. Коефіцієнт показує, що за умови вчасного проведення розрахунків з дебіторами підприємство в 2007р. могло оплатити 77% поточних зобов’язань, в 2008 р. – 43%.
Коефіцієнт абсолютної ліквідності - фінансовий коефіцієнт, що характеризує здатність компанії, фірми достроково погасити кредиторську заборгованість. Розраховується як відношення коштів і короткострокових фінансових вкладень до суми найбільш термінових і короткострокових зобов'язань. У 2008 р. коефіцієнт абсолютної ліквідності відповідає нормативному значенню, це означає, що підприємство в 2008 р. могло за необхідності погасити 1% своїх поточних зобов’язань, в 2007 р. – 0%.
Чистий оборотний капітал – це різниця між поточними активами та поточними зобов'язаннями, який в 2007 та 2008 рр. становив 0,60 тис. грн. та 0,82 тис. грн.,що є недостатнім показником для підприємства, але враховуючи, що підприємство новостворене і показник чистого оборотного капіталу веде до збільшення.
Аналіз ліквідності доповнюється аналізом платоспроможності, яка характеризує спроможність підприємства своєчасно й повністю виконати свої платіжні зобов'язання, які випливають із кредитних та інших операцій грошового характеру, що мають певні терміни сплати. Аналіз платоспроможності підприємства доцільно здійснювати як за поточний, так і на прогнозований період. Поточну платоспроможність доцільно оцінювати на підставі звітного балансу, порівнюючи платіжні засоби з терміновими зобов'язаннями з використанням платіжного календаря. Здійснимо аналіз платоспроможності підприємства (табл.2.2):
Таблиця 2.2
Аналіз платоспроможності ПП «Індустрія Клімату»
за 2007–2008 рр.
| Назва показника | Розрахункова формула | Нормативне значення | Роки | Абсолютні відхилення | |
| 2007 | 2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Коефіцієнт платоспроможності (автономії) |
Ф.1р.380 Ф.1р.640 |
>0,5 | 0,11 | 0,18 | 0,7 |
| Коефіцієнт фінансування |
Ф.1(р.430+р.480+ +620+р.630)__ Ф.1р.380 |
<1 зменшення |
8,44 | 6,48 | -1,96 |
| Коефіцієнт забезпеченості власними оборотними засобами |
Ф.1(р.260-р.620) Ф.1р.620 |
>0,1 | 0,01 | -0,18 | -0,19 |
| Коефіцієнт маневреності власного капіталу |
Ф.1(р.260-р.620) Ф.1р.380 |
>0 збільшення |
0,03 | -0,8 | -0,83 |
Наведемо розраховані показники платоспроможності підприємства за 2007-2008 роки у вигляді діаграми (рис. 2.3) і проаналізуємо їх.
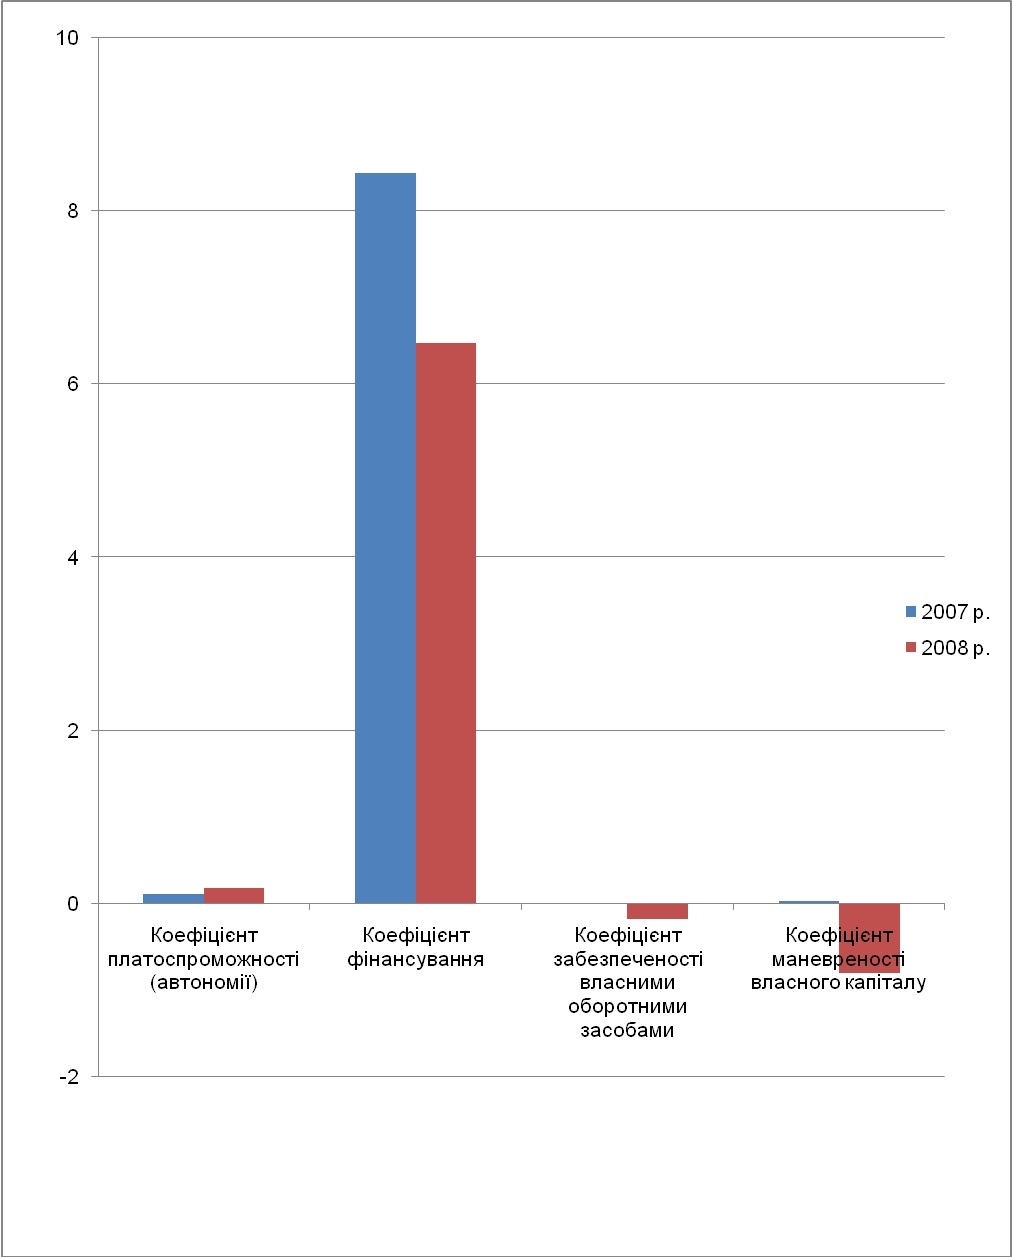
Рис. 2.3. Показники платоспроможності коштів ПП «ІндустріяКлімату» у 2007- 2008 рр.
Коефіцієнт платоспроможності (автономії) розраховується як відношення власного капіталу підприємства до підсумку балансу підприємства і показує питому вагу власного капіталу в загальній сумі коштів, авансованих в його діяльність.
Підприємство є неплатоспроможним. Коефіцієнт автономії має тенденцію до зростання, але є занизьким у порівнянні з нормативним значенням.
Коефіцієнт фінансування розраховується як співвідношення залучених і власних засобів і характеризує залежність підприємства від залучених засобів, він також є негативним для ПП «Індустрія Клімату», оскільки має зависоке у порівнянні з нормативним значення. Поряд з цим спостерігається позитивна тенденція до зниження цього коефіцієнта.
Коефіцієнт забезпеченості власними оборотними коштами розраховується як відношення величини чистого оборотного капіталу до величини оборотних активів підприємства і показує забезпеченість підприємства власними оборотними коштами. Для ПП «Індустрія Клімату» в загальному він є низьким. В 2007 р. підприємство було забезпечене власними оборотними засобами на 1%, а в 2008 р не мало змоги забезпечити себе оборотними засобами.
Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні кошти, а яка – капіталізована. Коефіцієнт маневреності власного капіталу розраховується як відношення чистого оборотного капіталу до власного капіталу, у порівнянні з нормативним значенням для ПП «Індустрія Клімату» у 2007р. він є вищим від нормативного, тобто підприємство частину власного капіталу використовувало для фінансування поточної діяльності, а 2008р. підприємство не мало змоги використовувати кошти власного капіталу. Отже, враховуючи чистий оборотний капітал можна сказати, що підприємство розвивається, оскільки ми бачимо збільшення оборотного капіталу, хоча в цілому платоспроможність підприємства у 2008 році відносно менша порівняно з 2007 роком.
РОЗДІЛ 3. ОРГАНІЗАЦІЯ БУХГАЛТЕРСЬКОГО ОБЛІКУ ГОТІВКОВИХ ТА КАСОВИХ ОПЕРАЦІЙ
3.1 Порядок документального оформлення готівкових та касових операцій у ПП «Індустрія Клімату»
Підприємству «Індустрія клімату» постійно необхідна готівка для забезпечення ефективної діяльності. Готівка є абсолютно ліквідним активом, тому необхідний постійний контроль і облік касових операцій. Касові операції оформляють прибутковими та видатковими касовими ордерами, типові форми і порядок заповнення яких затверджено наказом Міністерства статистики України від 15 грудня.2004 р. № 637 «Про затвердження типових форм первинного обліку касових операцій». Відповідно до цього Положення, ПП «Індустрія Клімату» для здійснення розрахунків готівкою має касу.
Каса – це приміщення або місце, що призначене для приймання, видачі та зберігання готівкових коштів, інших цінностей та касових документів, де ведеться касова книга. Відповідальність за обладнання каси, доставку та зберігання коштів несуть керівники підприємств та установ. Касир – це матеріально відповідальна особа, на яку покладено функції щодо видачі – приймання готівки. На приватному підприємстві «Індустрія клімату» не передбачено такої посади, як касир, тож ці уповноваження надаються головному бухгалтеру підприємства.
Призначення на посаду касира відбувається на підставі наказу керівника установи, який одночасно із зарахуванням на роботу касира укладає з ним договір про повну матеріальну відповідальність та ознайомлює його з Положенням № 637. Операції з готівкою здійснюються на підприємстві посадовою особою. До умов зберігання готівки на підприємстві пред'являють жорсткі вимоги. Касова книга – це обліковий реєстр, призначений для обліку касових операцій кассиром (Додаток Д 6) . ПП «Індустрія Клімату» веде одну касову книгу для обліку касових операцій із готівкою у національній валюті. Якщо гроші надходять до каси підприємства з установи баку, наприклад на заробітну плату, то касир, одержавши такі гроші виписує прибутковий касовий ордер. Прибутковий касовий ордер (форма № КО-1) застосовується для оформлення надходження грошей в касу при обробці інформації як з використанням обчислювальної техніки, так і без неї. Видатковий касовий ордер (форма № КО-2) застосовується для оформлення видачі грошей з каси при обробці інформації. Він виписується в одному екземплярі бухгалтером і підписується керівником підприємства. Якщо ж кошти надходять за реалізовану продукцію, то на підставі документів про відпуск такої продукції (накладні, товарно-транспортні накладні) виписується прибутковий касовий ордер. Якщо із каси підприємства виплачується заробітна плата, премії або якійсь інші виплати, то вони здійснюються на підставі платіжних відомостей. Разові виплати на відрядження, відпускні здійснюються на підставі видаткових касових ордерів. На відміну від прибуткового касового ордеру видатковий підписується не тільки головним бухгалтером, а й керівником підприємства. На підставі звіту касира бухгалтер відображає в обліку записи по руху коштів в касі окремо по видах валют. Звіт касира – це документ, який передається касиром до бухгалтерії і являє собою відривний листок касової книги з доданими до нього прибутковими і видатковими касовими документами. Видаткові касові ордери, що оформлені на платіжних відомостях, реєструються після видачі грошей. Усі надходження та видача готівки підприємства обліковуються в касовій книзі (форма № КО-4), яка застосовується для обліку руху грошей в касі. Документи на видачу готівки мають підписувати керівник і головний бухгалтер або особи, які на це уповноважені. До видаткових ордерів можуть додаватися заява на видачу готівки, розрахунки тощо. У разі видачі окремій фізичній особі готівки за видатковим документом касир вимагає пред'явити паспорт чи документ, що його замінює, записує його найменування і номер, ким і коли він виданий. Фізична особа розписується у видатковому документі про одержання готівки із зазначенням одержаної суми (гривень - словами, копійок - цифрами), використовуючи чорнило або кулькову ручку з темним чорнилом. Якщо видатковий документ складений на видачу готівки кільком особам, то одержувачі також пред'являють паспорти чи документи, що їх замінюють, і розписуються у відповідній графі документа.
Видача готівки особам, яких немає в штатному розписі підприємства, проводиться за видатковими касовими ордерами (Додаток Д 3) , що виписуються окремо на кожну особу, або за окремою відомістю. Видачу готівки касир проводить тільки особі, зазначеній у видатковому документі. Якщо видача готівки проводиться за дорученням, оформленим у встановленому порядку згідно з чинним законодавством, у тому числі й особи, що не має змоги в зв'язку з хворобою або з інших поважних причин поставити розпис власноручно, то в тексті ордера після прізвища, імені та по батькові одержувача готівки бухгалтерія зазначає прізвище, ім'я та по батькові особи, якій доручено одержати готівку. Якщо видача готівки проводиться за відомістю, то перед розписом про одержання грошей касир робить у ній напис: "За довіреністю". Довіреність залишається у касира і додається до видаткового касового ордера або відомості.
Видача готівки з каси підприємства для здавання її до установи банку оформляється видатковим касовим ордером з відображенням цієї операції в касовій книзі. Документом, що свідчить про здавання виручки до установи банку, є квитанція до об'яви на внесення готівки за підписами бухгалтера і касира установи банку, засвідчена печаткою (штампом) установи банку. Документом, що свідчить про здавання виручки інкасаторам банку, є копія супровідної відомості за підписом інкасатора, засвідчена печаткою (штампом) установи банку. Виплати, що пов'язані з оплатою праці, проводяться касиром підприємства за видатковими касовими ордерами на кожного одержувача. Аналогічно може оформлятися й одноразова видача готівки на оплату праці (у разі відпустки, хвороби тощо), а також видача депонованих сум і готівки під звіт на витрати, пов'язані із службовими відрядженнями, кільком особам. Після видачі заробітної плати на загальну суму виданої заробітної плати складається один видатковий касовий ордер, дата і номер якого проставляються на кожній платіжній (розрахунково-платіжній) відомості.
Після закінчення трьох робочих днів, які встановлені для виплати заробітної плати, касир повинен: - у платіжній відомості проти прізвища осіб, яким не здійснено виплату, проставити штамп або робить надпис “Депоновано”; скласти реєстр депонованих сум; у кінці відомості зазначити фактично виплачену суму та недоотриману суму виплати, яка підлягає депонуванню, звірити ці суми із загальним підсумком за платіжною відомістю і засвідчити надпис своїм підписом.
Депоновані суми, що підлягають здаванню в банк, оформлюються шляхом складання одного загального видаткового касового ордера. На операцію зі здачі грошей до банку, крім видаткового касового ордера, касир також оформлює об’яву на внесок готівкою. Цей документ складається з трьох частин:
- верхня частина (об’ява) залишається в банку;
- середня частина (квитанція) передається касиру;
- нижня частина (ордер) також повертається касирові разом із випискою банку після зарахування грошей на поточний (реєстраційний) рахунок.
У прибуткових і видаткових касових ордерах зазначається підстава для їх складання і перелічуються додані до них документи. Видача прибуткових касових ордерів і видаткових документів на руки особам, що вносять або одержують готівку, забороняється. Прибуткові касові ордери ( Додаток Д 11) або видаткові документи одразу ж після одержання або видачі за ними готівки підписуються касиром, а на доданих до них документах ставиться штамп або напис "Оплачено" із зазначенням дати (число, місяць, рік). Прибуткові та видаткові касові ордери до передавання в касу реєструються бухгалтерією в журналі реєстрації прибуткових і видаткових касових документів. Видаткові касові ордери, що оформлені на підставі платіжних (розрахунково-платіжних) відомостей на виплати, пов'язані з оплатою праці, реєструються після здійснення цих виплат .
Реєстрація прибуткових і видаткових касових документів здійснюється за допомогою комп'ютерних засобів, які забезпечують формування і роздрукування потрібних касових документів. При цьому в документі "Вкладний аркуш журналу реєстрації прибуткових і видаткових касових ордерів", який формується і роздруковується за відповідний день, забезпечується також формування даних для обліку руху коштів за цільовим призначенням.
Касові документи після складання касиром звіту та його оброблення в бухгалтерії комплектуються в хронологічному порядку, нумеруються, переплітаються в окремі папки та зберігаються протягом 36 місяців після закінчення календарного року матеріально відповідальною особою, на яку покладено обов'язок зберігання документів, в окремому сейфі або спеціальному приміщенні, що передається під охорону. Винесення з приміщення, що охороняється, касових документів дозволяється лише в окремих випадках і тільки за письмовим дозволом керівника або головного бухгалтера.
До кінця робочого дня документи обов'язково повертають. Довідки за касовими документами (підписані керівником і головним бухгалтером) видаються відповідним органам на їхню вимогу у випадках, передбачених чинним законодавством України. З метою забезпечення здійснення розрахунків готівкою підприємство повинно мати касу, а його керівники мають обладнати касу та забезпечити надійне зберігання готівкових коштів у ній. Якщо з вини керівників не були створені належні умови для забезпечення схоронності коштів під час їх зберігання і транспортування, то вони несуть за це відповідальність у встановленому чинним законодавством України порядку. Зберігання в касі готівки та інших цінностей, що не належать цьому підприємству, забороняється.
Про аванси, одержані для оплати праці, касир зобов'язаний скласти звіт у встановлений строк з урахуванням дня їх одержання. До закінчення цього строку касири зобов'язані щоденно здавати в касу залишки готівки, яка не видана за платіжними (розрахунково-платіжними) відомостями.
Готівка здається в опечатаних касирами сумках, пакетах тощо старшому касиру під розпис у книзі обліку прийнятих та виданих касиром грошей із зазначенням сум.
До касових операцій відносять операції, пов'язані з отриманням і використовуванням готівки безпосередньо з каси підприємства. Дії підприємства по веденню касових операцій строго регламентовані.
ПП « Індустрія Клімату» самостійно встановлює ліміт каси виходячи із розрахунку суми готівки за три місяці поспіль, розділивши на відповідну кількість робочих днів цих місяців.
Підприємство самостійно може переглядати ліміт каси при необхідності. Перелік касових операцій, що оформляються прибутковим касовим ордером, наведено в табл. 3.1
Таблиця 3.1
Касові операції, що оформляються прибутковим касовим ордером у ПП «Індустрія Клімату»
| Господарська операція | Підстава | Кредит рахунка |
| Надійшла готівкова виручка | Довідка-заява про прийняття виручки | 70 |
|
Одержання з банку до каси: - на виплату зарплати; - для видачі на господарські потреби; - витрати на відрядження; |
Чек із чекової книжки |
31 |
| Повернення невикористаних підзвітних сум | Авансовий звіт | 372 |
| Внесення коштів на погашення нестачі за результатами інвентаризації | Акт результатів інвентаризації та витяг із протоколу зборів комісії | 375 |
| Внесок до статутного капіталу | Виписка із статуту або витяг з протоколу зборів | 46 |
| Внесення надлишку грошей за результатами інвентаризації каси | Акт результатів інвентаризації та витяг з протоколу зборів комісії | 719 |
Перелік касових операцій, що оформляються видатковим касовим ордером, наведено в табл. 3.2
Таблиця 3.2
Касові операції, що оформляються видатковим касовим ордером ПП «Індустрія Клімату»
| Господарська операція | Підстава | Дебет рахунка |
| Готівкова виручка здана до банку: самостійно | Квитанція банку | 311, 312 |
| Видано під звіт на господарські потреби і відрядження | Заява з візою керівника або наказ | 372 |
| Виплата зарплати, грошових допомог із фонду оплати праці | Розрахунково-платіжна або платіжна відомість | 661 |
| Видана працівникам позика | Двосторонній договір | 377 |
| Внесення коштів на рахунки в банку для погашення нестач за результатами інвентаризації | Акт результатів інвентаризації та витяг із протоколу зборів комісії | 311, 312 |
| Внесення на поточний рахунок внеску працівників за путівку | Протокол комісії з ССзТВП | 311 |
| Внесення на поточний рахунок внеску до статутного капіталу | Виписка із статуту або витяг із протоколу зборів | 311 |
| Внесення надлишку грошей за результатами інвентаризації каси на поточний рахунок | Акт результатів інвентаризації та витяг із протоколу зборів комісії | 311 |
Видача грошей із каси, не засвідчена підписом одержувача у видатковому касовому ордері, на виправдання залишку готівки в касі не приймається. Ця сума вважається недостачею і стягується з касира. Готівка, не підтверджена прибутковими касовими ордерами, вважається надлишком каси і зараховується до прибутку підприємства.
Прибутковий касовий ордер і квитанцію до нього, а також видатковий касовий ордер бухгалтер заповнює чітко, без виправлень, навіть тих, що застережені. В цих документах зазначається підстава для їх складання і наводиться перелік документів, що додаються. Видача прибуткового та видаткового касових ордерів або документів, що їх заміняють, на руки особам, які вносять або одержують гроші, забороняється. Приймання та видача грошей здійснюються лише у день складання касових ордерів.
Якщо підприємство буде в касі зберігати кошти в іноземній валюті, їх облік буде обліковуватися в окремій книзі за видами валют. Записи у касовій книзі здійснюються у двох примірниках (через копіювальний папір) чорнилом темного кольору, кульковою або чорнильною ручкою. Перші примірники залишаються в касовій книзі. Другі примірники повинні бути відривними і є звітами касира. Обидва екземпляри нумеруються однаковими номерами. Записи касових операцій починаються на лицьовій стороні невідривної частини листа (після рядка «залишок на початок дня»).
Підчистки та не оговорені виправлення в касовій книзі забороняються. Зроблені виправлення засвідчуються підписами касира і головного бухгалтера.
Записи в касовій книзі касир робить одразу після отримання чи видачі грошей за кожним ордером. Щоденно наприкінці робочого дня він підводить підсумки за день, виводить залишок грошей у касі на наступне число і передає в бухгалтерію як звіт касира другий примірник з прибутковими та видатковими документами під розписку в касовій книзі. Бланк звіту в кінці операцій за день не відривається. ПП «Індустрія Клімату»при здійсненні касових операцій з готівкою могла б забезпечити постійну наявність у своїх касах розмінної монети різних номіналів (не менше 5% від суми встановленого для підприємства ліміту залишку готівки в касі) для видання клієнтам (покупцям). Отже, підприємство дотримується порядку оформлення прийому та видачі готівки в касу. Кожний прибутковий та видатковий ордер підписується відповідними особами та реєструються в журналах, а також відображають всі господарські операції пов’язані з готівкою в касовій книзі на день їх здійснення.
3.2 Синтетичний та аналітичний облік готівкових та касових операцій у ПП «Індустрія Клімату»
Одержані касові звіти й документи обробляються. Кожний запис перевіряється по суті, звіряється з первинним документом, відтак у кожному документі та у звіті проставляється шифр синтетичного рахунка і субрахунків, що кореспондують з рахунком 30 «Каса». Залишок грошей на початок дня за звітом касира бухгалтер звіряє із залишком грошей на кінець дня, виведеним у попередньому звіті, й перевіряє правильність виведених оборотів і залишків.
Синтетичний облік наявності руху грошових коштів у касі ведеться на рахунку 30 «Каса», записи на якому здійснюють на підставі перевірених звітів касира загальними підсумками за день в журналі-ордері № 1 (по кредиту) і відомість № 1 (по дебету).
Рахунок 30 «Каса» ведеться за субрахунками: 301 «Каса в національній валюті», 302 «Касса в ноземній валюті».
Крім готівки в касі можуть зберігатися грошові документи і бланки суворої звітності.
До грошових документів належать, зокрема, акції, облігації й інші цінні папери; путівки в будинки відпочинку і санаторії; поштові марки, проїзні квитки тощо. Надходження і видача здійснюються за прибутковими та видатковими касовими ордерами і відображаються на рахунку 331 «Грошові документи в національній валюті» .Аналітичний облік грошових документів ведеться за їх видами.
Бланки суворого обліку, які знаходяться на зберіганні і видаються під звіт (бланки товаросупровідних документів тощо), обліковуються на забалансовому рахунку 08 «Бланки суворого обліку». Аналітичний облік ведеться по кожному виду бланків із зазначенням даних про місце зберігання, нумерації, кількості і вартості таких бланків.
ПП «Індустрія Клімату» використовує лише такі субрахунки 301 «Каса в національній валюті» і 311 «Поточний рахунок в національній валюті». За дебетом субрахунку 301 "Каса в національній валюті" відображається надходження грошових коштів до каси підприємства, за кредитом - виплата (витрачання) готівки. Розрахунки з покупцями відбуваються в готівковій формі. І саме надходження грошових коштів від них є для фірми основним каналом надходження. Основні господарські операції, які здійснюються в касі підприємства наведено у табл. 3.3.
Таблиця 3.3
Облік грошових коштів у касі ПП «Індустрія Клімату»
| Зміст господарської операції | Кореспондуючі рахунки | |
| Дт | Кт | |
|
Одержано готівку в погашення: - довгострокової заборгованості |
301 | 18 |
| - заборгованості від покупців в оплату раніше відвантаженої продукції, товарів, послуг | 301 | 36 |
| - винної особи, підзвітних осіб, працівників в погашення раніше виданих безвід-соткових позик | 301 | 37 |
| Одержано кошти з банку в касу | 301 | 31 |
| Повернуто зарплату, надлишково видану працівникам | 301 | 66 |
| Одержано готівкою виручку від продажу товарів | 301 | 70 |
| Оплачено готівкою витрати на монтаж або ремонт основних засобів | 15 | 301 |
| Передано гроші з каси до банку | 311 | 301 |
| Зараховано на поточний рахунок виручку, здану касиром | 31 | 301 |
| Проведено передоплату за газети та журнали | 39 | 301 |
| Погашено заборгованість перед постачальниками та підрядниками | 63 | 301 |
| -заборгованість перед фондами соціального страхування та Пенсійним фондом | 65 | 301 |
| Виплачено заробітну плату працівникам підприємства | 66 | 301 |
| Погашено готівкою заборгованість перед кредиторами | 68 | 301 |
| Оплачено готівкою витрати фірми | 91-95, 97 | 301 |
Аналітичний облік ведеться касиром, що забезпечує реалізацію функції збереження майна власника. Найбільш достовірний аналітичний облік ведеться в звіті касира, де відображається кожна господарська операція з руху грошових коштів у касі.
Отже, аналітичний облік фінансових результатів повинен бути організований так, щоб за підсумком кожного звітного періоду із аналітичного обліку фінансових результатів можна було взяти підсумкові дані і перенести їх на відповідну статтю Звіту про фінансові результати.
3.3 Інвентаризація грошових коштів на ПП «Індустрія Клімату»
Грошові кошти є найбільш ліквідними активами підприємства, а грошові операції носять масовий характер і охоплюють практично всі сфери господарської діяльності підприємства, а тому грошові кошти є найбільш вразливими до порушень і зловживань. Основними документами, які підлягають вивченню під час перевірки касових операцій, є касова книга, звіти касира, прибуткові та видаткові касові ордери (ПКО, ВКО), журнал реєстрації ПКО, журнал реєстрації ВКО, журнал реєстрації депонованих сум, авансові звіти з підтверджуючими документами, виправдувальні документи тощо, а також регістри синтетичного обліку і звіти (журнал-ордер № 1, відомість до журналу-ордеру № 1а, Головна книга, звіт про рух грошових коштів, баланс .
Інвентаризація каси проводиться в присутності касира і головного бухгалтера, (в разі виникнення кількох кас потрібно опечатувати їх, щоб уникнути можливості покрити нестачу в одних касах за рахунок грошей інших). Під час проведення інвентаризації необхідно звернути увагу на:
- наказ керівника підприємства про призначення касира;
- наявність договору про повну матеріальну відповідальність касира підприємства;
- умови зберігання готівки в касі;
- повноту і своєчасність оприбуткування грошових коштів за чеками у банку;
- правильність оформлення прибуткових (ПКО) і видаткових (ВКО) касових ордерів та наявність усіх необхідних реквізитів;
- погашення видаткових і прибуткових ордерів відповідними штампами;
- правильність виведення арифметичних підсумків у платіжних відомостях ;
- визначення депонованих сум, а також розрахунків за видатковими чеками;
- дотримання ліміту готівки в касі.
Під час перевірок з'ясовується структура підприємства, кількість відкритих поточних рахунків у підприємства в установах банків, наявність податкового боргу у підприємства, результати раніше здійснених перевірок, дотримання ними порядку ведення операцій з готівкою. Перевірка безпосередньо за місцезнаходженням підприємства здійснюється на підставі документів, визначених чинним законодавством за певний період - квартал, півріччя, рік тощо (але не менше ніж за три місяці). ПП «Індустрія Клімату» обов’язково один раз в квартал проводить інвентаризацію каси підприємства. Проводячи інвентаризацію каси, потрібно дати розписку у тому, що всі прибуткові та видаткові документи на грошові кошти включені до звіту касира і на момент інвентаризації каси неоприбуткованих і несплачених коштів немає. Підрахунок грошових коштів проводиться суцільним способом по кожній купюрі окремо, про що робляться записи в покупюрній відомості. Запис і підрахунок коштів проводиться комісією і касиром окремо. Причому безпосередній підрахунок купюр робить сам касир, комісія не має права брати грошові кошти та перераховувати їх. На підставі проведення інвентаризації складається акт інвентаризації каси за формою, що визначена додатком 1 до «Положення про порядок ведення касових операцій». У разі виявлення нестачі або залишків коштів касир дає письмове пояснення про причини таких явищ. Сума виявлених залишків оприбутковується, про що виписується ПКО на загальну суму виявлених залишків. Виявлені нестачі відносяться на винних осіб. У випадках непогодження касира відшкодувати суму нестач подається позов до суду. До позовної заяви додається акт інвентаризації готівки в касі, письмове пояснення касира та інші службові розписки, через які сталися нестачі готівки в касі. Відповідальність за дотримання порядку ведення операцій з готівкою покладається на головного бухгалтера ПП «Індустрія Клімату». Особи, винні в порушенні порядку ведення операцій з готівкою, притягуються до відповідальності в установленому чинним законодавством порядку.
У разі виявлення порушень установленого порядку ведення операцій з готівкою органи державної податкової служби України застосовують до порушників штрафні санкції на підставі подання контролюючих органів згідно з Указом Президента України від 06.11.2008р. № 436/95 "Про застосування штрафних санкцій за порушення норм з регулювання обігу готівки" (із змінами і доповненнями).
Якщо порушень не виявлено, то службовими особами, які проводили перевірку, складається довідка довільної форми, у якій зазначаються назва підприємства, термін перевірки, посилання на чинне законодавство, згідно з яким проводилася перевірка, питання, які були перевірені, яка підписується службовими особами, які проводили перевірку, а також керівником та головним бухгалтером підприємства. Керівник підприємства має право під час складання акта перевірки не погодитися з результатами перевірки і надати щодо цього відповідні обгрунтовані зауваження (пояснення) у письмовій формі, які додаються до акта. Результати перевірки дотримання порядку ведення касових операцій розглядаються керівництвом підприємства, як правило, у триденний строк після її закінчення.
Під час перевірок ведення касової книги і касових документів здійснюється контроль за виконанням підприємством вимог цього Положення, що пов'язані з веденням касової книги та оформленням операцій з приймання та видачі готівки з каси, веденням форм первинної облікової документації. Під час перевірок з'ясовується наявність у підприємства касової книги, а також відповідність її оформлення вимогам наказу Мінстату. Крім того, перевіряється правильність ведення касової книги, оформлення в ній касових операцій із приймання і видачі готівкових коштів (у тому числі за строками), відповідність зазначених у ній сум про прийняту до каси або видану з каси готівку даним прибуткових і видаткових касових ордерів (типові форми відповідно КО-1 і КО-2, якість і своєчасність записів касира згідно із зазначеними в касовій книзі касовими документами, наявність підпису бухгалтера, який перевірив записи в касовій книзі за кількістю отриманих ним касових ордерів, правильність підрахунку в касовій книзі фактичних залишків готівки в касі на кінець дня тощо. Перевіряється також правильність заповнення всіх реквізитів прибуткових і видаткових касових ордерів (проставлення потрібних дат, номерів, сум, підстав для їх виписки, наявність підписів службових осіб і одержувачів коштів, печаток, штампів, розписів про отримання готівки, правильність оформлення депонованих сум тощо).
Виявлені в результаті перевірки порушення і висновки про ведення касової книги та касових документів зазначаються в розділі і акта перевірки. Під час перевірки Оприбуткування надходжень готівки, особлива увага приділятися встановленню повноти та своєчасності оприбуткування касою підприємства готівкових надходжень, одержаних у результаті здійснення підприємством господарської діяльності (за реалізовану продукцію, продані товари, виконані роботи, надані послуги і за позареалізаційні операції). Під час перевірки аналізується загальний стан касових оборотів надходжень готівки з кас банку до кас підприємства на підставі банківських виписок за поточними рахунками підприємства. Звіряються банківські виписки (за сумами коштів, що одержані з банку, і датами) та відповідні записи в касовій книзі з даними прибуткових касових ордерів. У разі потреби можуть також порівнюватися дані корінців грошових чеків з виписками банку. Під час перевірки контролюючими органами повного і своєчасного оприбуткування коштів, що надійшли до каси підприємства від здійснення господарської діяльності, записи в касовій книзі звіряються за сумами та строками з даними відповідних прибуткових касових ордерів (із залученням у разі потреби таких виправдувальних документів: товарних і касових чеків, розрахункових квитанцій, квитанцій до прибуткових касових ордерів, рахунків-фактур, товарно-транспортних і податкових накладних тощо). Крім того, для контролю за повним і своєчасним оприбуткуванням готівки контролюючі органи можуть застосовувати відповідні зустрічні документальні перевірки, що здійснюються безпосередньо на підприємствах-покупцях (замовниках), які сплатили готівкові копіти, шляхом залучення відповідних первинних документів та взаємного звіряння касових документів отримувачів готівки з даними покупців. Під час перевірки контролюючі органи можуть брати до уваги те, що за наявності в касі підприємства готівки, яка не підтверджена прибутковими касовими ордерами, вона вважається неоприбуткованою в касі та зараховується в дохід підприємства.
Дотримання встановлених лімітів каси: для визначення понадлімітних залишків готівки в касі порівнюються записи про фактичні її залишки в касі за касовою книгою з установленим ПП «Індустрія Клімату» лімітом каси за кожний день незалежно від того, здійснювалися в цей день касові обороти (надходження і витрати готівки) чи ні. Якщо в періоді, що перевіряється, виявлено перевищення ліміту каси, то визначаються, протягом якого часу (у днях) і які понадлімітні суми не здавалися в установлені строки до банку і з якої причини, а також загальна сума понадлімітних залишків.
Метою перевірки дотримання порядку видачі готівки під звіт та її використання є здійснення контролю за дотриманням підприємства встановленого порядку