Аудит финансовых результатов на предприятии
Но не только временные границы определяют альтернативность целей финансового анализа, они зависят от целей конкретных пользователей финансовой информации.
Источниками информации для анализа являются данные формы № 2 «Отчет о прибылях и убытках» и раздела № 6 «Расходы по обычным видам деятельности» формы № 5.
Отчет о прибылях и убытках отражает ступенчатый порядок формирования конечного финансового результата деятельности организации в отчетном году - чистой прибыли. В этой форме соблюдается принцип сбалансированности доходов и расходов предприятия за отчетный год.
Анализ финансовых результатов осуществляется по двум направлениям: анализ поступления средств и их расходования. Организация считается прибыльной, если ее доходы превышают расходы, направленные на получение этих доходов.
При анализе используется метод сравнительной оценки финансовых показателей, как наиболее эффективный.
Финансовый результат деятельности Закрытого акционерного общества «Гагаринконсервмолоко» оценивают в абсолютных и относительных показателях.
Чистая прибыль (нераспределенная прибыль (убыток) отчетного периода) является основным абсолютным показателем безубыточности функционирования организации.
Результативность деятельности предприятия за ряд лет характеризует относительный показатель рентабельности (прибыльности), который исчисляется и анализируется в динамике. Прибыльность означает жизнеспособность предприятия в долгосрочной перспективе, но не как ее способность погашать долги. Однако исследование показателя прибыли во взаимосвязи с показателями выручки от продаж, затрат, активов, собственного акционерного (уставного) капитала представляет возможность оценить эффективность деятельности Закрытого акционерного общества «Гагаринконсервмолоко» привлечению дополнительного капитала и заемных средств. Показатель рентабельности (прибыльности) оценивает величину прибыли, полученной с каждого рубля средств, вложенных в активы и деятельность предприятия.
Рост прибыли создает финансовую базу для самофинансирования, расширенного воспроизводства, решение проблем социального и материального поощрения персонала. Прибыль является также важнейшим источником формирования доходов бюджета (федерального, республиканского, местного) и погашения долговых обязательств организации перед банками, другими кредиторами и инвесторами.
Таким образом показатели прибыли являются важнейшими в системе оценки результативности и деловых качеств предприятия, степени его надежности и финансового благополучия, как партнера.
Развитие рыночных отношений повышают ответственность и самостоятельность предприятия в выработке и принятии управленческих решений по обеспечению эффективности деятельности.
Значение прибыли обусловлено тем, что с одной стороны, она зависит в основном от качества работы предприятия, повышает экономическую заинтересованность его работников в наиболее эффективном использовании ресурсов, так как прибыль – основной источник производственного и социального развития предприятия, а с другой стороны – она служит важнейшим источником формирования государственного бюджета.
Таким образом, в росте прибыли заинтересовано как предприятие, так и государство.
Чтобы управлять прибылью необходимо проводить объективный системный анализ формирования, распределения и использования прибыли, который позволит выявить резервы его роста.
Такой анализ важен для внутренних так и для внешних субъектов, поскольку рост прибыли определяет рост потенциальных возможностей предприятия, повышает степень его деловой активности, увеличивает размеры дохода учредителей и собственников.
Таким образом основными задачами анализа являются:
оценка прогноза прибыли;
изучение состава и структуры прибыли в динамике;
выявление и измерение влияния факторов формирующих прибыль;
разработка рекомендации по наиболее эффективному формированию и использованию прибыли с учетом перспективы развития предприятия.
2.3 Анализ формирования финансового результата деятельности Закрытого акционерного общества "Гагаринконсервмолоко"
Прежде чем составить аудиторское заключение необходимо проанализировать формирование финансового результата.
аудит риск финансовый
Таблица 1
Анализ формирования финансового результата деятельности Закрытого акционерного общества «Гагаринконсервмолоко» за 9 месяцев 2008-2009 годы
| Наименование показателя | Абсолютное значение, тысяч рублей | Относительное значение, в процентах к прибыли до налогообложения | 2009 год к 2008 году | |||
|
9 месяцев 2008 г. |
9 месяцев 2009 г. |
9 месяцев 2008 г. |
9 месяцев 2009 г. |
Тысяч рублей |
% | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
|
1. Выручка (нетто) от продажи продукции, в том числе от продажи (розничная торговля) |
151575 5335 |
129252 6203 |
- - |
- - |
- 22323 +868 |
85,3 116,3 |
|
2. Себестоимость продукции, в том числе розничная торговля |
123588 5365 |
117844 6205 |
- - |
- - |
- 5744 +840 |
95,4 115,7 |
| 3. Валовая прибыль | 27987 | 11408 | в 135,3 раза | в 376,8 раза | - 16579 | 40,8 |
| 4. Коммерческие расходы | 778 | 868 | - | - | +90 | 111,6 |
| 5. Управленческие расходы | 5749 | 6844 | - | - | +1095 | 119,0 |
| 6. Прибыль (убыток) от продаж | 21460 | 3696 | 103,0 | 122,0 | - 17764 | 17,2 |
| 7. Проценты к получению | - | 360 | - | - | +360 | - |
| 8. Проценты к уплате | 1057 | 1049 | - | - | - 8 | 99,2 |
| 9. Прочие доходы | 294 | 363 | - | - | +69 | 123,5 |
| 10. Прочие расходы | 6 | 332 | - | - | +326 | в 55,3 раза |
| 11. Прибыль (убыток) до налогообложения | 20691 | 3028 | 100 | 100 | - 17662 | 14,6 |
| 12.Текущий налог на прибыль | 7129 | 697 | - | - | -6432 | 9,8 |
| 14.Чистая прибыль (убыток) отчетного периода | 13241 | 2331 | 64,0 | 77,0 | -10910 | 17,6 |
Проанализировав формирование финансового результата деятельности ЗАО «Гагаринконсервмолоко» за 9 месяцев 2008 и 2009 годов, мы видим, чистая прибыль отчетного периода можно рассматривать как результирующую величину, что свидетельствует об эффективности финансово-хозяйственной деятельности исследуемого предприятия, хотя эта прибыль за 9 месяцев 2009 года снижается. Себестоимость проданной продукции также снижается: за 9 месяцев 2009 года по сравнению с 9 месяцами 2008 года на 5744 тысячи рублей или на 4,6 процента.
За 9 месяцев 2009 года себестоимость проданной продукции составляет 117844 тысячи рублей, чистая прибыль предприятия – 2331 тысяча рублей, то есть каждый рубль, израсходованный в отчетном периоде на производство молочной продукции приносил ЗАО «Гагаринконсервмолоко» 2331 тысяч рублей:117844тысячи рублей=0,02 рубля чистой прибыли, что соответствует 2 процентам рентабельности.
По сравнению с 9 месяцами 2008 года чистая прибыль ЗАО «Гагаринконсервмолоко» уменьшилась на 82,4 процента. Рентабельность продукции, исчисленная в приведенном выше порядке, также уменьшилась, как в отчетном, так и в предшествовавшем ему периодах размеры чистой прибыли не зависит от каких-либо форс-мажорных обстоятельств.
На ЗАО «Гагаринсконсервмолоко» не было утрат, связанных со стихийными бедствиями, пожарами, авариями, потерь, обусловленных отчуждением имущества на государственные нужды (чрезвычайных расходов, а следовательно не имелось оснований или компенсаций (чрезвычайных доходов).
Прибыль до налогообложения также как чистая прибыль значительно снизилась за 9 месяцев 2009 года по сравнению с 9 месяцами 2008 года, на 17662 тысячи рублей или на 85,4 процента. Величина прибыли от продаж больше по сравнению с величиной прибыли до налогообложения (за 9 месяцев 2008 года составляет 21460 тысяч рублей, а за 9 месяцев 2009 года - 3696 тысяч рублей) ведет к негативным выводам и требует детального рассмотрения.
Валовая прибыль как исходный результирующий показатель представляет интерес в сравнении с показателем прибыли до налогообложения, поскольку при сопоставлении значений показателей выявляется роль и значимость дополнительных расходов, осуществленных сверх затрат на производство.
Очевидно, что при активном исследовании, имеющихся материальных финансовых ресурсов, обоснованном вложении свободных средств в активы перспективных производств и ценных бумаг следовало ожидать более высоких значений показателя прибыли до налогообложения по сравнению со значением валовой прибыли. Однако на исследуемом закрытом акционерном обществе «Гагаринконсервмолоко» наблюдается обратная картина.
За 9 месяцев 2008 года показатель валовой прибыли превысил показатель прибыли до налогообложения на 35,3 процента, а за 9 месяцев 2009 года – в 376,8 раза, иначе говоря средства, дополнительно вкладываемые или реинвестированные предприятием в иные, отличные от уставных, виды деятельности, в совокупности с коммерческими расходами превосходили и во много в исследуемом периоде, дополнительно, полученные от этого дохода.
Что касается основного критерия оценки «затраты-результаты» на ЗАО «Гагаринконсервмолоко» размеры валовой прибыли, приходящейся на один рубль затрат – себестоимости проданной продукции в 2009 году по сравнению с 2008 годом уменьшилась на 5744 рубля или на 4,6 процента.
Одной из основных задач анализа финансовых результатов является анализ и оценка уровня и динамики показателя прибыли. Важные показатели финансовых результатов в деятельности предприятия для данного анализа представлены в форме № 2 «Отчет о прибылях и убытках» годовой и квартальной бухгалтерской отчетности.
Для анализа и оценки уровня и динамики показателей прибыли составим таблицу.
Таблица 2
Анализ уровня и динамики показателей прибыли Закрытого акционерного общества "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы.
|
№ п.п |
Показатели |
9 месяцев 2008 года |
9 месяцев 2009 года |
Процент к базисному значению |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Выручка от продаж, без налога на добавленную стоимость, акцизов и аналогичных обязательных платежей, тысяч рублей | 151575 | 129252 | 85,3 |
| 2 | Себестоимость проданных товаров, продукции, работ, услуг, тысяч рублей | 123588 | 117844 | 95,4 |
| 3 | Прибыль от продаж, тысяч рублей | 21460 | 3696 | 17,2 |
| 4 | Результаты от прочих доходов и расходов, тысяч рублей | -769 | -668 | - |
| 5 | Бухгалтерская прибыль, тысяч рублей | 20691 | 3028 | 14,6 |
| 6 | Чистая прибыль, тысяч рублей | 13241 | 2331 | 17,6 |
Данные таблицы 2 показывают, что на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяце 2009 года наблюдаются невысокие результаты деятельности по сравнению с 9 месяцами 2008 года.
Прибыль от продаж снизилась на 82,8 процента и составила 3696 тысяч рублей за 9 месяцев 2009 года. Это произошло из-за снижения объема продаж.
Результаты от операционной деятельности отрицательные и составили за 9 месяцев 2008 года - 769 тысяч рублей, а за 9 месяцев 2009 года - 668 тысяч рублей. И поэтому такие результаты ведут к уменьшению бухгалтерской прибыли на 85,4 процента, а следовательно и уменьшению чистой прибыли на 82,4 процента. Также отрицательным фактором снижения прибыли явилось уменьшение прибыли от продаж.
Данные анализа прибыли от прочей реализации представлены в таблице.
Таблица 3
Анализ динамики и структуры прочих доходов и расходов на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы.
| №пп | Показатели | Абсолютное значение, тысяч рублей | Удельный вес в общей сумме доходов, процентов | ||||
|
9 месяцев 2008 года |
9 месяцев 2009 года |
Отклонение (+,-) |
9 месяцев 2008 года |
9 месяцев 2009 года |
Отклонение (+,-) |
||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Прочие доходы, в том числе: |
294 | 363 | +69,0 | 100 | 100 | х | |
| 1 | От реализации основных средств | 120 | 170 | +50,0 | 40,8 | 46,8 | +6,0 |
| 2 | От реализации товарно-материальных ценностей | 4 | 2 | -2,0 | 1,4 | 0,6 | -0,8 |
| 3 | Другие виды доходов | 170 | 191 | +21 | 57,8 | 52,6 | -5,2 |
|
Прочие расходы, в том числе: |
6 | 332 | +326,0 | 100 | 100 | Х | |
| 1 | По содержанию законсервированных мощностей | 2 | 3,1 | +1,1 | 33,3 | 0,9 | -32,4 |
| 2 | Другие виды расходов | 4 | 328,9 | +324,9 | 66,7 | 99,1 | +32,4 |
На основании данных таблицы 3 проанализировали динамику и структуру прочих доходов и расходов и пронаблюдали, что доходы на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы увеличились на 69 тысяч рублей или на 23,5 процентов. На это повлияло увеличение следующих показателей: суммы доходов от реализации основных средств на 50 тысяч рублей и от других видов доходов на 21 тысячу рублей или 12,3 процента.
И прочие расходы значительно возросли - на 326 тысяч рублей или в 55,3 раза. Это произошло за счет увеличения расходов по содержанию законсервированных мощностей на 1,1 тысяч рублей или на 55 процентов за 9 месяцев 2009 года по сравнению 9 месяцев 2008 года и составили соответственно 3,1 и 2 тысячи рублей. Но значительное увеличение прочих расходов произошло из-за роста других видов расходов - на 324,9 тысячи рублей или в 8222,5 раза в период 9 месяцев 2009 года по сравнению с 9 месяцев 2008 года.
Анализ прибыли от реализации (продажи) продукции
Основную часть прибыли предприятие получает от реализации продукции. На объем прибыли от продажи продукции оказывают влияние 6 факторов: объем продаж продукции, ее структура, уровень производственной себестоимости, уровень коммерческих и управленческих расходов, уровень среднереализованных цен.
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли.
Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме реализации, то сумма прибыли возрастет, и наоборот – при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшается.
Себестоимость продукции и прибыль находятся в обратнопропорциональной зависимости: снижение себестоимости приводит к соответствующему росту прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямопропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок, используя данные таблицы.
Таблица 4
Анализ влияния факторов на изменение прибыли от продаж на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы.
|
№ пп |
Показатели | 9 месяцев 2008 года | 9 месяцев 2009 года | Отклонение (+,-) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Выручка от продажи продукции (без налога на добавленную стоимость, акцизов и других отчислений от выручки), тысяч рублей | 151575 | 129252 | -22323 |
| 2 | Себестоимость проданной продукции, включая коммерческие и управленческие расходы, тысяч рублей | 130115 | 125556 | -4559 |
| 3 | Прибыль от продаж, тысяч рублей. | 21460 | 3696 | -17764 |
Прибыль за 9 месяцев 2008 года = Выручка за 9 месяцев 2008 года – Себестоимость за 9 месяцев 2008 года = 151575– 130115= 21460 (тысяч рублей).
Прибыль условная 1 = Выручка за 9 месяцев 2009 года – Себестоимость за 9 месяцев 2008 года = 129252-130115=-863 (тысяч рублей).
Изменение прибыли за счет выручки от проданной продукции
-863 – 21460= -22323 (тысяч рублей).
За счет уменьшения реализованной продукции на 22323 тысячи рублей прибыль уменьшилась на 863 тысячи рублей.
Прибыль за 9 месяцев 2009 года = Выручка за 9 месяцев 2009 года – Себестоимость за 9 месяцев 2009 года = 129252 – 125556= 3696 (тысяч рублей).
Изменение прибыли за счет себестоимости проданной продукции
3696 – (-22323) = 26015 (тысяч рублей).
А за счет уменьшения себестоимости на 4559 тысяч рублей прибыль увеличилась на 26015 тысяч рублей.
Общее изменение
-22323 – (-4559) = -17764 (тысячи рублей)
В результате всех изменений прибыль от продаж снизилась на 17764 тысячи рублей.
Анализ рентабельности производства основных видов продукции
Показатель рентабельности характеризует эффективность работы предприятия в целом, окупаемость затрат, рентабельность производства основных видов продукции, доходность различных направлений деятельности:
- производственный,
предпринимательский,
инвестиционный.
Проведем анализ уровня рентабельности и финансового результата по основным видам продукции.
Таблица 6
Анализ уровня рентабельности и финансового результата основных видов продукции на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы.
№ пп |
Наименование продукции | Фактические затраты, тыс. рублей | Выручка от продажи продукции, тыс. рублей | Финансовый результат (прибыль, убыток), тыс. руб. | Уровень рентабельности, процентов |
Отклонение (+,-) |
||||
|
9 мес. 2008 года |
9 мес. 2009 года | 9 мес. 2008 года | 9 мес. 2009 года | 9 мес. 2008 года | 9 мес. 2009 года | 9 мес. 2008 года | 9 мес. 2009 года | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| 1 | Сухое молоко, 25 % жирности | 165332 | 165184 | 190169 | 185120 | 24837 | 19936 | 15,0 | 12,0 | -3,0 |
| 2 | Масло «Крестьянское» | 13418 | 8174 | 13690 | 8649 | 272 | 475 | 2,0 | 5,8 | +3,8 |
| 3 | Цельномолочная продукция (в пересчете на молоко) | 10609 | 12882 | 11676 | 14146 | 1067 | 1264 | 10,0 | 9,8 | -0,2 |
| 4 | Майонез | 169 | 171 | 198 | 205 | 29 | 34 | 16,0 | 20,0 | +4 |
| 5 |
Сухое обезжиренное молоко, 0,05 % жирности |
6659 | 1599 | 6744 | 1648 | 85 | 49 | 1,0 | 3,0 | +2 |
Анализируя уровень рентабельности основных видов продукции на Закрытом акционерном обществе "Гагаринконсервмолоко", мы видим, что производство основных видов продукции рентабельно.
Наибольший уровень рентабельности мы получаем от производства майонеза. Рентабельность составила 20 процентов за 9 месяцев 2009 года, по сравнению с аналогичным периодом прошлого года она возросла на 4 процента и прибыли получили на 7 тысяч рублей больше, хотя и возросла себестоимость на 2 тысячи рублей, что произошло из-за роста закупочной цены на растительное масло, которое входит в состав для изготовления майонеза.
Также высокий уровень рентабельности сухого молока, хотя и произошло снижение в период 9 месяцев 2009 года по сравнению с 9 месяцами 2008 года на 3 процента и составил 12 и 15 процентов соответственно.
Снижение рентабельность сухого молока произошло из-за увеличения производства сухого молока из давальческого сырья.
Масло «Крестьянское» стало более рентабельным в период 9 месяцев 2009 года по сравнению 9 месяцами 2008 года на 3,8 процента и составила 5,8 и 2,0 процентов соответственно. Затраты снизились, а финансовый результат – то есть прибыль увеличился – это говорит об эффективности производства масла «Крестьянское».
Цельномолочная продукция также рентабельна, хотя и наблюдается незначительное ее снижение на 0,2 процентов в период 9 месяцев 2009 года по сравнению с 9 месяцами 2008 года, которое составило соответственно 9,8 и 10,0 процентов. Здесь мы наблюдаем, увеличение прибыли от производства цельномолочной продукции на 197 тысяч рублей.
Сухое обезжиренное молоко имеет небольшой процент рентабельности, так как производится из привозного обрата, который имеет высокую закупочную цену.
Анализ показателя рентабельности
В экономическом анализе существует система показателей рентабельности, которую условно разделяют на две группы: показатели рентабельности деятельности предприятия и показатели рентабельности активов.
Для показателей рентабельности, приведенных в следующей таблице не существует критериальных значений. Они используются при анализе тенденций в соотношении прибыли и других показателей за ряд лет.
Анализ рентабельности и финансовых показателей в целом имеет существенное значение для определения стратегии развития предприятия, критериев повышению эффективности деятельности и окупаемости вложений в активы.
Таблица 7
Анализ показателей рентабельности деятельности и активов на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы.
|
№ пп |
Наименование показателя | Расчетная формула | 9 месяцев 2008 года | 9 месяцев 2009 года | Абсолютное изменение (+,-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Рентабельность основной деятельности |
|
0,16 | 0,03 | -0,13 |
| 2 | Рентабельность продаж |
|
0,14 | 0,03 | -0,11 |
| 3 | Рентабельность внеоборотного капитала |
|
0,32 | 0,06 | -0,26 |
| 4 | Рентабельность оборотного капитала |
|
0,28 | 0,06 | -0,22 |
| 5 | Рентабельность совокупных активов |
|
0,15 | 0,03 | -0,12 |
| 6 | Рентабельность акционерного капитала |
|
1,21 | 0,22 | -0,99 |
| 7 | Рентабельность собственного капитала |
|
0,19 | 0,04 | -0,15 |
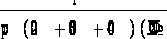


Анализируя таблицу 7, мы видим, что рентабельность основной деятельности за 9 месяцев 2008 года показывает, что на рубль затрат предприятию приходится лишь 16 копеек прибыли. В период же 9 месяцев 2009 года значение показателя снизилось значительно – на 13 копеек и составило 3 копейки прибыли. На уменьшение показателя рентабельности повлиял опережающий рост себестоимости по сравнению с темпом роста прибыли от продаж. В следствие неэффективности основной деятельности снижается показатель рентабельности продаж. Его значение свидетельствует о том, что на один рубль полученной выручки от продажи приходится 3 копейки прибыли, что на 11 копеек меньше аналогичного показателя в период 9 месяцев 2008 года.
Эффективность использования внеоборотного капитала 9 месяцев 2009 года сократилась по сравнение с 9 месяцев 2008 года в 5,3 раза. Несмотря на то, что осуществлялись дополнительные финансовые влияния в основной капитал, он не стал приносить предприятию больше доходов.
Коэффициент рентабельности оборотного капитала, связанный с замедлением оборачиваемости активов, характеризует неэффективность использования организацией своих оборотных средств, показывая, какой объем чистой прибыли обеспечивается каждым рублем активов.
В этой связи в период 9 месяцев 2009 года только 6 копеек прибыли обеспечивали оборотные средства предприятия, что на 22 копейки меньше показателя в период 9 месяцев 2008 года .
Снижение рентабельности акционерного и собственного капитала является отрицательной тенденцией. Рентабельность акционерного капитала снизилась в период 9 месяцев 2009 года по сравнению с 9 месяцев 2008 года на 99 копеек. А рентабельность собственного капитала снизилась на 15 копеек за 9 месяцев 2009 года и составила 0,04, что говорит о неудовлетворительности использования капитала или недостаточном привлечении заемного капитала.
На основании значений показателей таблицы «Анализ показателей рентабельности деятельности и активов» деятельность Закрытого акционерного общества "Гагаринконсервмолоко" оценивается как не стабильное.
Анализ коэффициентов финансовых результатов
Задачей анализа коэффициентов финансовых результатов деятельности Закрытого акционерного общества "Гагаринконсервмолоко" является выявление тенденция изменения деловой активности, определяемой через оборачиваемость и рентабельность предприятия.
Таблица 8
Анализ коэффициентов финансовых результатов на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 –2009 годы
| № пп | Наименование коэффициента | Расчетная формула | 9 месяцев 2008 года | 9 месяцев 2009 года | Абсолютное изменение (+,-) |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Рентабельность всего капитала предприятия |
|
0,25 | 0,04 | -0,21 |
| 2 | Рентабельность перманентного капитала |
|
0,31 | 0,05 | -0,26 |
| 3 | Коэффициент общей оборачиваемости капитала |
|
1,79 | 1,51 | -0,28 |
| 4 | Коэффициент оборачиваемости мобильных средств |
|
3,56 | 2,99 | -0,57 |
| 5 | Коэффициент оборачиваемости материальных оборотных средств |
|
6,91 | 4,38 | -2,53 |
| 6 | Коэффициент оборачиваемости готовой продукции |
|
9,44 | 5,52 | -3,92 |
| 7 | Коэффициент оборачиваемости дебиторской задолженности |
|
17,40 | 18,39 | +0,99 |
| 8 | Коэффициент среднего срока оборота дебиторской задолженности, в днях |
|
20,98 | 19,85 | -1,13 |
| 9 | Коэффициент оборачиваемости кредиторской задолженности |
|
13,19 | 11,38 | -1,81 |
| 10 | Коэффициент среднего срока оборота кредиторской задолженности, в днях |
|
27,68 | 32,09 | +4,41 |
| 11 | Коэффициент фонда отдачи внеоборотных активов |
|
3,6 | 3,03 | -0,57 |
| 12 | Коэффициент оборачиваемости собственного капитала |
|
2,27 | 1,94 | -0,33 |

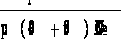


Анализируя данные таблицы 8, мы видим, что на Закрытом акционерном обществе "Гагаринконсервмолоко" за 9 месяцев 2008 – 2009 годы коэффициент рентабельности всего капитала предприятия уменьшился с 0,25 в период 9 месяцев 2008 года до 0,4 в период 9 месяцев 2009 года на 0,21.
Это говорит о снижении эффективности использования имущества предприятия.
Коэффициент оборачиваемости мобильных средств также снизился на 0,57 и составил за 9 месяцев 2008 года 3,56, а за 9 месяцев 2009 года 2,99 – это свидетельствует о снижении эффективности использования мобильных средств.
Одновременно снизилась эффективность использования материальных оборотных средств с 6,91 в период с 9 месяцев 2008 года до 4,34 в период 9 месяцев 2009 года, за счет увеличения затрат в незавершенном производстве.
Коэффициент рентабельности перманентного капитала уменьшился на 0.26 за 9 месяцев 2009 года по сравнению с 9 месяцев 2008 года в силу отсутствия долгосрочных кредитов и уменьшения доли собственного капитала.
Несмотря на увеличение скорости оборота дебиторской задолженности (с 17,40 до 18,39) и уменьшении кредиторской задолженности (с 13,19 до 11,38) при сравнении анализируемых периодов. Средний срок оборота дебиторской задолженности за 9 месяцев 2008 года составляет 20,98 дня, а за 9 месяцев 2009 года - 19,85 дня, что меньше на 1,13 дня, в то врем как средний срок оборота кредиторской задолженности составляет 27,68 дня в период 9 месяцев 2008 года и 32,09 в период 9 месяцев 2009 года, что больше на 4,41 дня, таким образом Закрытое акционерное общество «Гагаринконсервмолоко» расплачивается по своим обязательствам.
Коэффициент оборачиваемости готовой продукции снизился в период 9 месяцев 2009 года на 3,92 по сравнению с 9 месяцев 2008 года и составил 5,52 и 9,44 соответственно. Это говорит о том, что не вся готовая продукция реализуется со склада.
Снижение фонда отдачи в период 9 месяцев 2008 года с 3,6 до 3,03 в период 9 месяцев 2009 года вызван относительным увеличением внеоборотных активов в общей величине активов Закрытого акционерного общества "Гагаринконсервмолоко".
Коэффициент оборачиваемости собственного капитала также снизился на 0,33 и составил за 9 месяцев 2008 года 2,27, а за 9 месяцев 2009 года - 1,94, это происходит из-за снижения доли собственных средств.
Анализ коэффициентов финансовых результатов свидетельствует об общем снижении рентабельности и деловой активности Закрытого акционерного общества "Гагаринконсервмолоко".
Аудиторское заключение Закрытого акционерного общества "Гагаринконсервмолоко"
«Аудиторское заключение» по финансовой бухгалтерской отчетности.
Аудитор
Студентка 5 курса Московского Государственного университета технологий и управления
Михайлова Т.Н.
Место нахождения: 215010, город Гагарин, улица Строителей, 84.
Аудируемое лицо
Закрытое акционерное общество «Гагаринконсервмолоко»
Место нахождения: 215010, город Гагарин, улица Молодежная, 1.
Закрытое акционерное общество «Гагаринконсервмолоко» зарегистрировано постановлением Главы администрации Гагаринского района (свидетельство о регистрации серия СГ – 92 № 293 от 30.10.92 г.)
Мною проведен аудит прилагаемой финансовой (бухгалтерской) отчетности предприятия Закрытого акционерного общества "Гагаринконсервмолоко" за период с 1 января по 30 сентября 2009 года включительно.
Финансовая (бухгалтерская) отчетность предприятия Закрытого акционерного общества "Гагаринконсервмолоко" состоит из:
бухгалтерского баланса;
отчета о прибылях и убытках,
Ответственность за подготовку и представление этой финансовой (бухгалтерской) отчетности несет исполнительный орган организации Закрытого акционерного общества "Гагаринконсервмолоко".
Моя обязанность заключается в том, чтобы выразить мнение о достоверности во всех существенных отношениях данной отчетности и соответствии порядка ведения бухгалтерского учета законодательству Российской Федерации на основе проведенного аудита. Мною проведен аудит в соответствии с:
федеральным законом «Об аудиторской деятельности»;
федеральными правилами (стандартами) аудиторской деятельности в соответствии с Федеральным Законом «Об аудиторской деятельности» Постановлением Правительства Российской Федерации от 23.09.02 г. № 696;
внутренними правилами (стандартами) аудиторской деятельности;
правилами (стандартами) аудиторской деятельности аудитора;
нормативными актами органа, осуществляющего регулирование деятельности аудируемого лица.
Аудит планировался и проводился таким образом, чтобы получить разумную уверенность в том, что финансовая (бухгалтерская) отчетность не содержит существенных искажений. Аудит проводился на выборочной основе и включал в себя изучение на основе тестирования доказательств, подтверждающих значение и раскрытии в финансовой (бухгалтерской) отчетности информации о финансово-хозяйственной деятельности, оценку принципов и методов бухгалтерского учета, правил подготовки финансовой (бухгалтерской) отчетности, определение главных оценочных значений, полученных руководством аудируемого лица, а также оценку общего представления о финансовой (бухгалтерской) отчетности. Я предлагаю, что проведенный аудит предоставляет достаточные основания для выражения моего мнения о достоверности во всех существенных отношениях финансовой (бухгалтерской) отчетности и соответствии порядка ведения бухгалтерского учета законодательству Российской Федерации.
В результате проведенного аудита мною установлены нарушения по ведению бухгалтерского учета, а именно:
Общая характеристика состояния бухгалтерского учета и отчетности
Положения о бухгалтерии не имеется. Отсутствует утвержденный Генеральным директором график предоставления документов в бухгалтерию, необходимых для ведения бухгалтерского учета, с указанием сроков и лиц, ответственных за их выполнение.
Правильность распределения затрат между себестоимостью и операционными и внереализационными расходами
Неправильно относились на счет 26 «Общехозяйственные расходы», затраты, подлежащие отнесению на счет 99 «Прибыли и убытки».
Начисление процентов по кредитам банка производилось в дебет счета 99 «Прибыли и убытки» не в корреспонденции со счетом 66 «Расчета по краткосрочным кредитам и займам», а в корреспонденции со счетом 51 «Расчетные счета» по мере их оплаты.
Учет кассовых операций
Бухгалтерии предприятия рекомендуется обратить внимание на следующее: в расходных ордерах в ряде случаев отсутствуют подписи директора или главного бухгалтера, в ряде случаев в доверенностях на право получения денег отсутствует подпись лица, получившего доверенность.
Учет расчетов с подотчетными лицами
Необходимо обратить внимание, что в соответствии с пунктом 11 Письма ЦБ РФ № 40 «Порядок ведения кассовых операций в РФ» выдача денежных средств под отчет осуществляется в размерах и на срок, определенный руководителем. Рекомендуется оформить приказ руководителя с указанием сотрудников, которым предполагается выдавать денежные средства под отчет и срока, в течении которого подотчетное лицо должно отчитаться, либо каждую выдачу денежных средств под отчет сопровождать разрешительным письмом руководителя.
При приобретении азотной кислоты у ОАО «Азот» в приложениях к авансовому отчету в приходных ордерах отсутствует печать.
Документальное оформление операций с основными средствами
В соответствии со статьей 9 Федерального Закон Российской Федерации от 21.ноября 1996 года « 129-ФЗ «О бухгалтерском учете» все хозяйственные операции, проводимые предприятием, должны оформляться оправдательными документами. На проверяемом предприятии из оправдательных документов, предусмотренных для бухгалтерского учета основных средств только частично заполняются акты приема-передачи устаревшей формы, а не № ОС –1. В них не указан срок полезного использования объектов, норма амортизации, инвентарный номер, шифр, нет подписи и печати. Инвентарные карточки учета основных средств № ОС-6 ведутся только на компьютере, амортизационные ведомости тоже. Рекомендуется оформить указанные документы на бумажных носителях с соответствующими подписями.
Учет реализации
Не были проведены через счета