Аудит расчетов по зарплате и ЕСН на примере ОАО АФ "Аудитинформ-Брянск"
Раскрыв сущность социального страхования и обеспечения, его учет и систему внутреннего контроля рассмотрим теоретические основы методики проведения аудита по социальному страхованию и обеспечению во второй главе ВКР.
ГЛАВА 2. АУДИТОРСКАЯ ПРОВЕРКА РАСЧЕТОВ ПО СОЦИАЛЬНОМУ СТРАХОВАНИЮ И ОБЕСПЕЧЕНИЮ
Согласно Международными стандартами аудиторской деятельности, аудит финансовой отчетности - это предоставление возможности аудитору выразить мнение в отношении того, подготовлена ли финансовая отчетность, во всех существенных отношениях, в соответствии с установленными основными принципами финансовой отчетности.
В РФ аудиторская проверка определяется как предпринимательская деятельность по независимой проверке бухгалтерского учета и финансовой (бухгалтерской) отчетности организаций и индивидуальных предпринимателей (аудируемые лица).
Основы организации и проведения аудиторской проверки в РФ регламентируются ФЗ РФ «Об аудиторской деятельности», стандартами аудиторской деятельности и методиками, а также договором, заключенного между аудируемым лицом и аудиторской организацией.
Цель аудита расчетов по социальному страхованию и обеспечению является составление мнения о достоверности данных финансовой (бухгалтерской) отчетности, подтверждение правильности расчетов, своевременности перечисления средств в бюджет, выполнение требований законодательных и нормативных актов при осуществлении расчетов с бюджетом по социальному страхованию и обеспечению.
Аудиторская проверка расчетов с бюджетом по социальному страхованию и обеспечению осуществляется в три основных этапа:
1. Процедуры подготовки и планирования аудита;
2. Процедуры, выполняемые в ходе аудита по существу;
3. Заключительные процедуры [20. с. 116-129].
2.1 Подготовка и планирование аудиторской проверки
Процедуры подготовки и планирования аудиторской проверки расчетов по социальному страхованию и обеспечению следующие.
1. Знакомство с деятельностью аудируемого лица, его системами бухгалтерского учета и внутреннего контроля.
Источники информации: выписка из общего план аудиторской проверки; нормативные документы аудиторской организации: Налоговый кодекс. 2005г. 2 часть, Закон РФ от 28 июня 1991г. №1499-1 «О медицинском страховании граждан в Российской Федерации», Федеральный закон РФ от 15 декабря 2001г. № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации», Федеральный закон от 24 июля 1998г. № 125 ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний», Закон РФ от 16 июля 1999г. № 165-ФЗ «Об основах обязательного социального страхования», внутренние документы аудируемого лица.
Порядок выполнения следующий: описываем основные параметры деятельности аудируемого лица в рабочих документах или получаем копии внутренних документов аудируемого лица, где они описаны, а также описываем системы бухгалтерского учета и внутреннего контроля аудируемого лица в рабочих документах или получаем копии внутренних документов аудируемого лица, где они описаны.
2. Проверка наличия у аудируемого лица законодательных и нормативных актов по организации бухгалтерского учета и внутреннего контроля по социальному страхованию и обеспечению [16. с. 235-267].
Источники информации: Налоговый кодекс. 2005г. 2 часть, Закон РФ от 28 июня 1991г. №1499-1 «О медицинском страховании граждан в Российской Федерации», Федеральный закон РФ от 15 декабря 2001г. № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации», Федеральный закон от 24 июля 1998г. № 125 ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний», Закон РФ от 16 июля 1999г. № 165-ФЗ «Об основах обязательного социального страхования»; вопросники тестирования; накопленный практический опыт аудитора.
Критерий оценки – содержание законодательных и нормативных актов по организации бухгалтерского учета и внутреннего контроля проверяемого раздела финансовой отчетности.
Порядок выполнения: проверить наличие у аудируемого лица законодательных и нормативных актов, регламентирующих порядок ведения бухгалтерского учета, составление отчетности, определить уровень компетентности сотрудников аудируемого лица путем их опроса. Подготовить и составить рабочий документ.
3. Первоначальная оценка влияния контрольной среды на эффективность процедур внутреннего контроля.
Источники информации:
- Рабочие документы, составленные по результату ознакомления с деятельностью и системой внутреннего контроля предприятия;
- Законодательные и нормативные документы, регламентирующие организации деятельности предприятия;
- Сведения, полученные в результате общения с руководством и сотрудниками предприятия.
Порядок выполнения:
- На основе анализа полученной информации определен уровень влияния контрольной среды на эффективность применяемых процедур внутреннего контроля.
- Подготовить и составить рабочий документ.
4. Оценка применимости выбранной учетной политики [37].
Источник информации:
- Приказ об учетной политике предприятия.
- Сведения, полученные в результате общения с руководством и сотрудниками;
- Документация по системе бухгалтерского учета.
Порядок выполнения:
- оценить соответствие учетной политики требованиям нормативных документов.
- выявленные расхождения фиксируются в рабочем документе.
Осуществить опрос сотрудников аудируемого лица, ответственных заведение бухгалтерского учета в области социального страхования и обеспечения и зафиксировать результаты рабочим документом.
Источники информации: нормативные документы аудиторской организации; результат знакомства с деятельностью аудируемого лица; результат проверки наличия законодательных и нормативных актов у аудируемого лица.
Порядок выполнения: для каждого ответственного лица за ведение бухгалтерского учета, составление отчетности, а также контролю проверяемого раздела отчетности составить опросные листы. Произвести тестирование знаний сотрудников аудируемого лица, ответственных за организацию и осуществление бухгалтерского учета, составление отчетности и внутреннего контроля. Результаты опроса оформить рабочим документом.
5. Проверяем начальные остатки по счету 69 «Расчеты по социальному страхованию и обеспечению»
Источники информации: расчетно-плановые ведомости, платежные ведомости, расходные кассовые ордера, платежные поручения, ведомости, журнал-ордер, главная книга, отчетность
Все документы берутся за аудируемый и предшествующий аудируемому период.
Критерий оценки – подтверждение соблюдения аудируемым лицом предпосылки подготовки финансовой отчетности – полнота.
Порядок выполнения: путем сопоставления данных регистров бухгалтерского учета и бухгалтерской отчетности на начало проверяемого периода и конец периода, предшествующего проверяемому, убедиться в том, что сальдо по счетам корректно перенесено из предыдущего периода и не содержит искажений. Результаты сверки оформить в таблице.
6. Осуществить оценку уровня аудиторского риска.
Аудиторский риск состоит из трех основных элементов: неотъемлемый риск – риск, который характеризует степень подверженности системы учета существенным искажениям при отсутствии соответствующих средств контроля; риск средств контроля или контрольный риск характеризует степень подверженности или эффективности системы внутреннего контроля; риск необнаружения – риск, который является показателем эффективности работы аудиторов и зависит от его профессиональной подготовки, знакомства с деятельностью клиента, от эффективности организации аудита.
При осуществлении данной процедуры источниками информации являются: нормативные акты аудитора; результат знакомства с деятельностью и системами учета и контроля аудируемого лица [20. с. 116].
Порядок выполнения процедуры:
- Необходимо оценить уровень неотъемлемого риска по следующим основным направлениям:
- Существуют ли счета бухгалтерского учета, которые могут быть подвержены искажениям.
- Существует ли сложность лежащих в основе учета операций и прочих событий, которая может потребовать привлечения экспертов.
- Существует ли необходимость субъективного суждения в определении остатков на счетах бухгалтерского учета
- Существуют ли операции, которые не подвергаются процедуре обычной обработки.
- Оценить надежность системы внутреннего контроля и уровень контрольного риска на основе таблиц 2.1., 2.2., 2.3.
Таблица 2.1. Критерии оценки системы внутреннего контроля
| Критерии | Содержание |
| Условия среды | Обеспечивает ли система управления, оргструктура, кадровая политика и т. д. качество контроля. |
| Законность | Отсутствуют незаконные операции, действия и события. |
| Существование | Выполняются ли в действительности предписанные процедуры, контролируется ли их выполнение. |
| Полнота | Все выявленные нарушения полностью устранены |
| Обоснованность | Есть ли обоснование выполненному действию, операции и т.п. |
| Утверждение | Утверждены ли полученные сводные данные ответственным органом управления. |
| Ответственность | Существует ответственный за данную операцию, действие и т.п. |
| Точность | Активы и операции отражены точно по количеству, качеству и стоимости |
| Разрешение | Операция или действие разрешено соответствующим менеджером или органом управления |
| Классификация | Выявленные нарушения правильно классифицированы |
| Полномочия | Орган управления имеет соответствующие права и обязанности по принятию решения |
| Сохранность | Обеспечена ли сохранность актива и документации |
| Учет | Учет организован правильно |
| Ответственность | Процедуры контроля осуществляются в том периоде, в котором запланированы |
| Своевременность | Результаты контроля своевременно доведены до органа управления и своевременно по ним принято решение |
Таблица 2.2. Градация оценки надежности системы внутреннего контроля
| Качественная | В процентах |
| Высокая | от 81 до 100 процентов |
| Средняя | от 41 до 80 процентов |
| Низкая | от 11 до 40 процентов |
| Внутренний контроль отсутствует | 0 до 10 процентов |
Таблица 2.3. Градация оценки неотъемлемого и контрольного рисков
| Качественная | В процентах |
| Низкий | 0-10 |
| Средний | 11-50 |
| Высокий | 51-70 |
| 71-100 |
7. Определяем суммарное значение неотъемлемого и контрольного рисков.
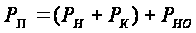 или
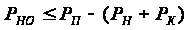 ,
где
 -
неотъемлемый
риск;
 - приемлемый
риск;
 -
риск необнаружения;
 -
контрольный
риск.
8. Определяем уровень риска необнаружения, который должен быть меньше или равен разнице между приемлемым аудиторским риском, указанным в общем плане и суммарным значением риска необнаружения и риском средств контроля.
9. Осуществляем расчет риска необнаружения по следующим направлениям:
- уровень компетентности аудитора: в соответствии срока проведения аудита к необходимому сроку выполнения процедур;
- надлежащее материально-техническое обеспечение;
- действия руководства аудируемого лица по ограничению объема аудита;
- действие руководства аудиторской организации, не способствующие эффективности аудита;
- определяется приемлемый аудиторский риск для проверки конкретного раздела отчетности.
Составляем рабочий документ. Если расчетный уровень риска необнаружения больше разницы приемлемого риска и суммарным значением риска необнаружения и риска контроля, то нужно провести мероприятия по снижению его уровня, т.е. потребовать увеличения срока проверки, увеличения числа помощников и оплаты труда;
10. Определить приоритетные направления проверки исходя из особенностей деятельности аудируемого лица.
Источники информации: Общий план аудиторской проверки; расчетно-плановые ведомости, платежные ведомости, расходные кассовые ордера, платежные поручения, ведомости, журнал-ордер, главная книга, отчетность; расчет аудиторского риска; накопленный практический опыт аудитора.
Порядок выполнения: определить перечень операций, подлежащих проверке, а именно: правильность определения фонда оплаты труда для начисления страховых взносов; правильность применения тарифов страховых взносов; своевременность применения тарифов страховых взносов; правильность и обоснованность начисления пособий, пенсий и т.д., выплачиваемых из средств социального страхования; правильность отражения в бухгалтерском учете операций по начислению взносов и их перечислению; соответствие записей аналитического и синтетического учета по счету 69 «Расчеты по социальному страхованию и обеспечению» записям в главной книге и балансе (при журнально-ордерной форме учета); правильность и своевременность составления форм отчетности по видам страховых взносов и своевременность их сдачи в соответствующие фонды.
Результаты процедуры отражаются в рабочем документе и используются в дальнейшем для определения уровня существенности, построения аудиторской выборки и составления программы аудита.
11. Определение величины абсолютного уровня существенности.
Источники информации: Общий план аудиторской проверки; Нормативные документы аудиторской организации: Налоговый кодекс. 2005г. 2 часть, Закон РФ от 28 июня 1991г. №1499-1 «О медицинском страховании граждан в Российской Федерации», Федеральный закон РФ от 15 декабря 2001г. № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации», Федеральный закон от 24 июля 1998г. № 125 ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний», Закон РФ от 16 июля 1999г. № 165-ФЗ «Об основах обязательного социального страхования»;
Финансовая (бухгалтерская) отчетность аудируемого лица: расчетно-плановые ведомости, платежные ведомости, расходные кассовые ордера, платежные поручения, ведомости, журнал-ордер, главная книга, отчетность; Накопленный практический опыт аудитора. Порядок выполнения: На основе анализа и оценки полученной информации, составляются рабочие документы, в которых определяются базовые показатели и процент уровня существенности. Произвести расчет числового значения уровня существенности и уровня допустимой ошибки, результаты которого оформляются отчетным документом. В том случае, если какие-либо значения сильно отклоняются в большую или меньшую сторону от остальных, он может отбросить такие значения. На базе оставшихся показателей рассчитывается средняя величина, которую можно для удобства дальнейшей работы округлить, но так, чтобы после округления ее значение изменилось бы не более чем на 20% в ту или иную сторону от среднего значения. Данная величина и является единым показателем уровня существенности, который может использовать аудитор в своей работе [20. с. 116-129].
Планируя процедуры на уровне статей, аудитор должен принимать во внимание, что несущественные искажения сведений в отдельных статьях могут накопиться и составить значительное количество. Существенность в выборочном исследовании и проверке – это общий показатель, однако, он применяется в отношении конкретных сальдо счетов как наибольшая по размеру ошибка, которая может быть допущена. Во избежание подобной проблемы используется понятие допустимой ошибки. Устанавливая допустимую ошибку ниже значения планируемой существенности, аудитор уменьшает вероятность того, что сумма расхождений как выявленных, так и не выявленных, превысит уровень существенности. Размер допустимой ошибки учитывается при разработке программы аудита каждого конкретного счета и прежде всего при расчете размера выборки. Обычно допустимая ошибка устанавливается на уровне 50% (иногда 75%) от планируемой существенности. Чем важнее область аудита, тем меньше допустимая сумма ошибок в генеральной совокупности, и чем меньше допустимая сумма ошибок, тем больший объем выборки необходим аудитору для получения достаточной очевидности, что исследуемое сальдо отражено объективно.
12. Определить порядок построения аудиторской выборки [36].
Источники информации: Общий план аудиторской проверки; Нормативные документы аудиторской организации: Налоговый кодекс. 2005г. 2 часть, Закон РФ от 28 июня 1991г. №1499-1 «О медицинском страховании граждан в Российской Федерации», Федеральный закон РФ от 15 декабря 2001г. № 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации», Федеральный закон от 24 июля 1998г. № 125 ФЗ «Об обязательном социальном страховании от несчастных случаев на производстве и профессиональных заболеваний», Закон РФ от 16 июля 1999г. № 165-ФЗ «Об основах обязательного социального страхования»;
Финансовая (бухгалтерская) отчетность аудируемого лица: расчетно-плановые ведомости, платежные ведомости, расходные кассовые ордера, платежные поручения, ведомости, журнал-ордер, главная книга, отчетность; Накопленный практический опыт аудитора; Расчет аудиторского риска и допустимой ошибки; Накопленный практический опыт аудитора. Порядок выполнения: на основе оценок аудиторского риска, допустимой ошибки и приоритетных направлений проверки необходимо установить: порядок проверки конкретного раздела бухгалтерской отчетности, проверяемую совокупность, из которой будет сделана выборка, объем выборки. Результаты построения аудиторской выборки оформить рабочим документом.
13. Составить и утвердить программу аудиторских процедур по существу.
Источники информации:
- Нормативные документы аудируемого лица;
- Финансовая (бухгалтерская) отчетность аудируемого лица;
- Сводные регистры синтетического учета;
- Рабочие документы;
- Результат определения приоритетных направлений проверки;
- Результаты построения аудиторской выборки.
Порядок выполнения: На основе анализа проведенных процедур подготовки проверки, составить программу аудиторских процедур по существу, которую оформить рабочим документом [16. с. 235-267].
2.2 Осуществление аудиторских процедур по существу
Проведение аудиторской выборки и осуществление аудиторских процедур определяется методикой аудита, разработанной в аудиторской организации и осуществляется согласно программы.
Процедуры, выполняемые в ходе проверки по существу следующие:
1. Проверка соответствия остатков аналитического и синтетического учета и бухгалтерской отчетности.
Источники информации: расчетно-плановые ведомости, платежные ведомости, расходные кассовые ордера, платежные поручения, ведомости, журнал-ордер, главная книга, отчетность
Критерий оценки – подтверждение соблюдения аудируемым лицом предпосылки подготовки финансовой отчетности – полнота.
Порядок выполнения: Составить таблицу остатков на начало и конец проверяемого периода по субсчетам. Сверить сальдо на начало и конец проверяемого периода
Результаты сверки оформить рабочим документом.
2. Проверка правильности оформления первичных документов по учету.
Источники аудиторских доказательств:
- Первичные документы по учету;
- Регистры аналитического учета.
Критерий оценки – подтверждение соблюдения предпосылки подготовки финансовой отчетности – полнота.
Порядок выполнения: Осуществить инспектирование и пересчет числовых данных в первичных документах по операциям, попавшим в выборку. Нарушения, связанные с оформлением первичных документов не установлено. Результаты выполнения процедуры отразить в рабочем документе.
3. Проверка полноты отражения хозяйственных операций в бухгалтерском учете.
Источники аудиторских доказательств:
- Первичные документы по учету;
- Регистры аналитического и синтетического учета.
Критерий оценки – подтверждение соблюдения предпосылки подготовки финансовой отчетности – возникновение и полнота.
Порядок выполнения: По документам, попавшим в выборку, мной проверена полнота отражения в бухгалтерском учете хозяйственных операций. Результаты выполнения процедуры отразить в рабочем документе.
4. Проверка правильности отражения операций в бухгалтерском учете.
Источники информации: Регистры аналитического и синтетического учета, платежные поручения.
Критерий оценки – подтверждение соблюдения аудируемым лицом предпосылок подготовки финансовой отчетности – полнота, представление и раскрытие [23. с. 87-113].
Порядок выполнения: по данным регистров синтетического учета проверить правильность отражения операций на счетах бухгалтерского учета. Результаты выполнения процедуры отражаются в рабочем документе. Нарушения, выявленные в ходе проверки, обобщаются в отчетном документе.
5. Анализ правильности и последовательности применения учетной политики.
Источник аудиторских доказательств:
- Приказ об учетной политике.
- Рабочие документы.
- Результаты выполнения аудиторских процедур по существу.
Критерий оценки – подтверждение соблюдения аудируемым лицом предпосылки подготовки финансовой отчетности – представление и раскрытие.
Порядок выполнения:
В процессе проведения аудиторских процедур по существу осуществить проверку соблюдения требований учетной политики. Результаты выполнения процедуры отразить в рабочем документе.
6. Оценка применения допущения непрерывности деятельности аудируемого лица и общего представления финансовой отчетности.
Источники информации: Регистры аналитического и синтетического учета; документация по оценке показателей, по которым судят о возможной угрозе банкротства.
Критерий оценки – группа показателей, по которым судят о возможной угрозе банкротства, а именно; показатели платежеспособности, финансовой устойчивости, деловой активности и рентабельности. Кроме того, для оценки жизнеспособности организации в перспективе и способности уйти от проблемы банкротства за счет внутренних резервов производится оценка производственных факторов и анализ с использованием факторных моделей, в частности модели Дюпона. В эту систему включают также оценку влияния внешней среды.
Порядок выполнения: осуществляется анализ показателей, по которым судят о возможной угрозе банкротства. Результаты выполнения аналитической процедуры отражаются в рабочем документе. Нарушения, выявленные в ходе проверки, обобщаются в отчетном документе.
Оценка финансово-экономического состояния организации проводится в двух аспектах: с точки зрения функционирования организации как хозяйствующего субъекта; с позиции ликвидации (возможного банкротства, возбуждения процедуры банкротства).
Прогнозирование вероятности банкротства организации основано на оценке ее финансового состояния с использованием различных подходов: политики антикризисного финансового управления, официальной методики оценки удовлетворительности структуры баланса, диагностики угрозы банкротства по модели Альтмана. Уровень текущей угрозы банкротства определяют с помощью показателей платежеспособности, при помощи которых оценивают перспективы удовлетворения требований кредиторов по денежным обязательствам и исполнения обязательств по платежам в бюджет и во внебюджетные фонды в соответствии с предусмотренными законодательством о банкротстве сроками нарушения финансовых обязательств. Предстоящую угрозу банкротства оценивают, например, с помощью показателей финансовой устойчивости. Устойчивое финансовое положение организации характеризуется показателями, когда его финансовые ресурсы покрываются собственными средствами не менее чем на 50% и организация эффективно и целенаправленно использует их, соблюдает финансовую, кредитную и расчетную дисциплину, то есть, является платежеспособной. Тенденция к снижению коэффициента автономии характеризует нарастающую угрозу банкротства. Расчет показателей рентабельности и деловой активности, в частности, коэффициента оборачиваемости активов и капитала, позволяет оценить, в какой степени и с какой скоростью организация способна получить необходимую ей прибыль, то есть формировать чистый денежный поток в необходимые сроки [23. с. 87-113].
2.3 Заключительные процедуры аудиторской проверки
Заключительные процедуры включают в себя:
Анализ и оценка качества аудиторской выборки.
Источник информации: Рабочие документы по оценке аудиторского риска и риска выборки.
Критерий оценки – плановый и фактический уровень аудиторского риска и риска выборки.
Порядок выполнения: произвести расчет фактического уровня аудиторского риска и риска выборки и сравнить полученные результаты с их плановыми показателями. При значительном отклонении их результатов, убедится в качестве выборки, путем проведения дополнительных аудиторских процедур или увеличения объема выборки. Результат оформить рабочим документом.
Анализ ошибок, выявленных в ходе проверки и их влияния на достоверность бухгалтерской отчетности.
Источник информации: Отчетные документы по результатам проведенных процедур.
Критерий оценки – допустимая ошибка и ответственность за допущенные нарушения, определенные законодательством и нормативными актами.
Порядок выполнения: на основании данных отчетных документов сгруппировать по категориям выявленные нарушения, оказывающие влияние на формирование бухгалтерской отчетности. Экстраполировать полученные результаты на проверяемую совокупность. Определить существенность выявленных искажений бухгалтерской отчетности. Результат оформить рабочим документом.
Оценка качества устранения аудируемым лицом выявленных существенных искажений отчетности и формирование мнения о достоверности показателей бухгалтерской отчетности.
Источник информации: Отчет аудитора.
Бухгалтерский учет и отчетность аудируемого лица.
Критерий оценки – рекомендации аудитора по устранению существенных искажений отчетности.
Порядок выполнения: произвести фактическую проверку выполнения рекомендации по устранению существенных искажений отчетности. Сформулировать мнение аудитора о достоверности показателей бухгалтерской отчетности. Результат оформить рабочим документом.
Формирование предложений по устранению выявленных существенных искажений.
Источник информации: Рабочие документы по анализу выявленных ошибок в ходе аудита. Законодательные и нормативные акты. Практический опыт аудитора. Результаты полученных консультаций и запросов третьим лицам.
Порядок выполнения: Сформулировать краткие выводы по проведенному аудиту и рекомендации по устранению существенных искажений отчетности. Подготовить и составить отчет аудитора руководству аудируемого лица по результату аудита проверяемого раздела отчетности в виде рабочего документа [23. с. 87-113].
Таким образом, раскрыв теоретические основы методики проведения аудита по социальному страхованию и обеспечению, рассмотрим применение этой методики на практике на примере предприятия ООО АФ «Аудитинформ-Брянск» в третьей главе данной ВКР.
ГЛАВА 3. АУДИТОРСКАЯ ПРОВЕРКА УЧЕТА РАСЧЕТОВ ПО ЗАРАБОТНОЙ ПЛАТЕ И ЕДИНОМУ СОЦИАЛЬНОМУ НАЛОГУ ООО АФ «АУДИТИНФОРМ-БРЯНСК»
3.1 Технико-экономическая характеристика и система внутреннего контроля ОАО АФ «Аудитинформ-Брянск»
Общество с ограниченной ответственностью «Аудиторская фирма «АУДИТИНФОРМ-БРЯНСК», утверждено решением учредительного собрания от «15» марта 2001 года, в соответствии со ст.ст. 87-94 ГК РФ, Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью» № 14-ФЗ от 08.02.98 г.
Полное фирменное наименование Общества с на русском языке: Общество с ограниченной ответственностью «Аудиторская фирма «АУДИТИНФОРМ-БРЯНСК».
Сокращенное наименование Общества: ООО «АФ «АУДИТИНФОРМ-БРЯНСК».
Участниками Общества являются:
а) Физические лица:
- Алферов Александр Викторович 20.04.1956 года рождения - паспорт: серия Х1-ИК № 627142, выдан 7 декабря 1978 года ОВД Люберецкого горисполкома Московской обл., зарегистрирован: 140004, Московская область, г. Люберцы, 1-ый Панковский проезд, дом 1, корп. 4, кв. 52;
- Бадеев Александр Алексеевич 20.05.1955 года рождения - паспорт: 15 00 154799, выдан 30 января 2001 года ОВД Володарского района г. Брянска, зарегистрирован; 241022, г. Брянск, ул. Вяземского, дом 13, кв. 107;
- Борисов Вячеслав Михайлович 16.09.1955 года рождения - паспорт: серия Х-СБ № 606518, выдан 10 октября 1996 года ОВД муниципального округа «Лианозово» г. Москвы, зарегистрирован: 127572, г. Москва, Алтуфьевское шоссе, дом 93, кв. 111;
б) Юридическое лицо:
- Закрытое акционерное общество «Акционерная аудиторская фирма «Аудитинформ» - зарегистрировано Московской регистрационной палатой (свидетельство о регистрации № 272.502 от 30 сентября 1992 года, ОКПО 17558700, Юридический адрес - 129164, г. Москва, ул. Ярославская, д. 4), расчетный счет № 40702810400000001028 в МКБ «Замоскворецкий», г. Москва.
Место нахождения и почтовый адрес Общества: 241019, г. Брянск, ул. Красноармейская, дом 128, офис 30.
Срок деятельности Общества не ограничен. Деятельность Общества прекращается по решению его Участников либо по основаниям, предусмотренным ГК РФ, ФЗ «Об обществах с ограниченной ответственностью».
Общество создается с целью оказания всех видов аудиторских услуг Российским и иностранным физическим и юридическим лицам на территории Российской Федерации и за рубежом для получения прибыли.
Основными направлениями деятельности Общества являются:
- осуществление независимых вневедомственных проверок бухгалтерской (финансовой) отчетности, платежно-расчетной документации, налоговых деклараций и других финансовых обязательств и требований экономических субъектов;
- услуги по постановке, восстановлению и ведению бухгалтерского (финансового) учета, составлению деклараций о доходах и бухгалтерской (финансовой) отчетности, анализу хозяйственно-финансовой деятельности, оценки активов и пассивов экономического субъекта;
- консультирование в вопросах финансового, налогового, банковского и иного хозяйственного законодательства Российской Федерации;
- проведение обучения в области аудита;
- осуществление иных видов деятельности, сопутствующих аудиторской и не противоречащих законодательству, направленных на достижение уставных целей.
Право Общества осуществлять деятельность, на занятие которой необходимо получение лицензии, возникает с момента получения такой лицензии или в указанный в ней срок и прекращается по истечении срока ее действия, если иное не установлено законом или иными правовыми актами.
Если условиями предоставления специального разрешения (лицензии) на занятие определенным видом деятельности предусмотрено требование о занятии такой деятельностью как исключительной, то Общество в течение срока действия специального разрешения (лицензии) не вправе осуществлять иные виды деятельности, за исключением видов деятельности, предусмотренных специальным разрешением (лицензией) и им сопутствующих.
Для достижения целей своей деятельности Общество может приобретать права, исполнять обязанности и осуществлять любые действия, которые не будут противоречить действующему законодательству и настоящему Уставу.
Общество является юридическим лицом, правовое положение которого определяется законодательством РФ и Уставом.
Рабочим языком Общества является русский язык. Все документы, связанные с деятельностью Общества, составляются на рабочем языке.
Общество имеет самостоятельный баланс. Общество вправе открывать банковские счета на территории РФ и за ее пределами.
Имущество Общества состоит из оплаченного уставного капитала, полученных доходов, а также иного имущества, приобретенного по всем основаниям, допускаемым правовыми актами.
Общество вправе от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в арбитражном и третейском суде.
Общество согласно действующему законодательству РФ распоряжается своим имуществом в соответствии с целями и задачами своей деятельности.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Участники Общества не отвечают по обязательствам Общества и несут риск убытков, связанных с его деятельностью, в пределах стоимости внесенных ими вкладов в Уставный капитал.
Если несостоятельность (банкротство) Общества вызвана действием (бездействием) его Участников или других лиц, которые имеют право давать обязательные для Общества указания, либо иным образом
Выполняя требования к выпускной квалификационной работе, мной осуществлено ознакомление с организацией деятельности ООО АФ «Аудитинформ-Брянск». В результате ознакомления была составлена схема организационной структуры ООО АФ «Аудитинформ-Брянск» (Приложение 1), раскрыта система управления деятельностью ООО АФ «Аудитинформ-Брянск» (Приложение 2), а основные технико-экономические характеристики отражены в рабочем документе РД – 1 (Приложение 3). Источниками получения информации являлись:
- Устав ООО АФ «Аудитинформ-Брянск»;
- Положение ООО АФ «Аудитинформ-Брянск»;
- Приказы и распоряжения генерального директора, а также изданные им инструкции;
- Правила внутреннего распорядка;
- Документация по постановке на налоговый учет;
- Бухгалтерская и налоговая отчетность;
- Результаты осмотра помещений и общения с руководством.
Мной также осуществлено ознакомление с существующей системой внутреннего контроля ООО АФ «Аудитинформ-Брянск». Описание компонентов СВК, таких как: система бухгалтерского учета, контрольная среда, применяемые средства контроля, осуществлено в рабочих документах РД – 2 (Приложение 4), РД – 3 (Приложение 5) и РД – 4 (Приложение 6). Источниками получения информации являлись:
- Устав ООО АФ «Аудитинформ-Брянск»;
- Законодательные и нормативные акты, регламентирующие организацию деятельности аудиторских организаций;
- Учетная политика ООО АФ «Аудитинформ-Брянск» (Приложение 7);
- Должностные обязанности сотрудников бухгалтерской службы ООО АФ «Аудитинформ-Брянск» (Приложение 9) и другие внутренние нормативные акты;
- Результаты общения с руководством и сотрудниками ООО АФ «Аудитинформ-Брянск».
На основе ознакомления с организацией деятельности ООО АФ «Аудитинформ-Брянск» и его системой внутреннего контроля, мной:
- изучены система управления ООО АФ «Аудитинформ-Брянск» (Приложение 2) и основные финансово-хозяйственные показатели деятельности ООО АФ «Аудитинформ-Брянск» (Приложение 10);
- составлены схема организации бухгалтерской службы (Приложение 11) и перечень законодательных и нормативных актов по налогообложению ООО АФ «Аудитинформ-Брянск», РД – 5 (Приложение 12);
- осуществлены процедуры подготовки и планирования аудита, которые описаны в п. 3.3. настоящей работы.
3.2 Подготовка и планирование аудиторской проверки
Аудит расчетов по заработной плате и ЕСН ООО АФ «Аудитинформ-Брянск» проводится за третий квартал 2006 года (Приложение 14).
Организация аудита заключалась в выполнении практических задач, связанных с осуществлением процедур подготовки и планирования, аудиторских процедур по существу и заключительных процедур проверки.
При подготовке и планировании аудита мной осуществлены следующие процедуры:
1. Первоначальная оценка влияния контрольной среды на эффективность процедур внутреннего контроля.
Источники информации:
- Рабочие документы (РД – 1, 2, 3 и 4), составленные по результату ознакомления с деятельностью и системой внутреннего контроля ООО АФ «Аудитинформ-Брянск»;
- Законодательные и нормативные документы, регламентирующие организации деятельности ООО АФ «Аудитинформ-Брянск»;
- Сведения, полученные в результате общения с руководством и сотрудниками ООО АФ «Аудитинформ-Брянск».
Порядок выполнения:
- На основе анализа полученной информации определен уровень влияния контрольной среды на эффективность применяемых процедур внутреннего контроля ООО АФ «Аудитинформ-Брянск».
- Подготовлен и составлен рабочий документ РД – 6 (Приложение 15).
2. Первоначальная оценка системы бухгалтерского учета и применяемых средств контроля.
Источники информации:
- Рабочие документы (РД – 1, 2, 3 и 4), составленные по результату ознакомления с деятельностью и системой внутреннего контроля ООО АФ «Аудитинформ-Брянск»;
- Законодательные и нормативные документы, регламентирующие организацию системы бухгалтерского учета ООО АФ «Аудитинформ-Брянск»;
- Сведения, полученные в результате общения с руководством и сотрудниками ООО АФ «Аудитинформ-Брянск»;
- Документация по результатам контрольных мероприятий.
Порядок выполнения:
- Путем сопоставления данных учетной политики и требований законодательных и нормативных актов, осуществлена первоначальная оценка полноты и правильности составления учетной политики (Приложение 7). Результаты оценки оформлены рабочим документом РД- 7 (Приложение 16).
- Осуществлена первоначальная оценка полноты и правильности составления внутренних документов по организации системы бухгалтерского учета и применяемых средств контроля. Результаты оценки оформлены рабочим документом РД- 8 (Приложение 17).
- Осуществлена оценка профессионального уровня сотрудников бухгалтерской службы. Результаты оценки оформлены рабочим документом РД- 9 (Приложение 18).
3. Первоначальная оценка уровня аудиторского риска.
Источники информации:
- Рабочие документы РД - 1 по РД - 9.
Порядок выполнения:
- В результате анализа внешних и внутренних факторов осуществлена оценка уровня неотъемлемого риска. Результаты оценки оформлены рабочим документом РД- 10 (Приложение 19).
- На основе данных рабочих документов РД – 6, 7, 8, 9 и 10 осуществлена первоначальная оценка уровня риска средств контроля. Результаты оценки оформлены рабочим документом РД- 11 (Приложение 20).
- Осуществлена оценка уровня риска необнаружения. Результаты оценки оформлены рабочим документом РД- 12 (Приложение 21).
- Осуществлена первоначальная оценка уровня аудиторского риска. Результаты оценки оформлены рабочим документом РД- 13 (Приложение 22).