Конспект по экономике предприятия
Преимущ-ва: получили самостоятельность и права распоряжаться принадлежащими им средствами исходя из меняющейся внешней среды и внутренних возможностей; возросла местная инициатива, к-ая реализ-ся теми, кто выступает с ней полностью отвечая за рез-тат; появилась возмож-сть быстрее и результативнее отвечать на изменение обстановки, учитывать потребности.
Недостатки: усложнился контроль за действиями новых стр-р; негативные рез-ты могут проявиться поздно, когда будет невозможно выправлять положение сверху; расширение горизонтальных связей влечет ослабление вертикальных.
Формирование и трансформация орг. стр-р.
2 тенденции трансформации (тран-ии) орг. стр-р.:
1 ориентация на матричную стр-ру – предполагают ее развитие в групповую с выделением пп-ий или проектов в самостоятельные центры финансовой ответств-ти (холдинг.)
2 ориентир-ся на мелкие пп , пытаясь имитировать их простоту и гибкость путем разделения крупных фирм на отдельные творческие группы, характеризующиеся предпринимат-им подходом, оперативным принятием решений и короткими информационными связями.
Решающее влияние оказывает тип пр-ва. 3 типа пр-ва: единичное – штучный выпуск изд-ий разнообразной и непостоянной номенклатуры огранич-го потребл-я; серийное- одноврем-ое изготовление сериями широкой номенклатуры однородной пр-ции в течение продолжит-го времени (мелкосерийное среднесер-ое, крупносер-ое); массовое – непрерывный и относит-но длительный период изготовления ограниченной номенклатуры однородной пр-ции в больших кол-вах.
Орг. стр-ра должна быть построена так , чтобы она обеспечивала высокую эффективность одновременного функционирования отделбных частей сист-ы.
Условия разраб-ки орг. стр-ры:
1 организация пп должна стремиться к оптимальной координации и контролю всех вводимых ресурсов.
2 орг. стр-ра служит для классификации издержек и определения расходов по каждому подразделению.
Этапы разработки орг. стр-ры:
1 установление целей и задач д-ти.
2 определение функций, осуществляемых для достижения поставленных целей
3 группировка иили взаимосвязка ф-ций.
4 выявление стр-ых подразделений, к-ые отвечают за реализ-ю конкретных ф-ций.
5 анализ, планиров-ие и описание всех основных видов работ.
6 составление программы набора и обучение персонала для новых подразделений.
Новая орг. стр-ра должна отвечать след-им требованиям:
1 сокращение возможных точек конфликтов
2 быстрый эффективный обмен инфо-ей му подраздел-ми
3 регулирование распредел-ия полномочий в процессе принятия управленческих решений.
4 содействие управлению реализацией инвестиционных проектов.
№12 понятие, классификация и стр-ра основных фондов (оф) пп.
оф – часть производительного капитала, овеществленная в зданиях, сооружениях, машинах, оборудованиях и др. средствах труда, многократно участвующих в пр-ве и переносящих свою стоимость на готовую пр-цию частями, т.е. постепенно .
Др. часть производит-го капитала, используемая за один производственный цикл и полностью переносящих свою стоимость на готов. пр-цию – оборотные средства.
Оф делятся на: производственные и непроизвод-ые.
Производ-ые: оф, непосредственно участвующие в производственном процессе или создающие усл-я для его осуществл-ия.
Основн. непроизводственные – объекты социальной сферы, осуществляющ. бытовое обслуживание персонала.
Оф могут классифиц-ся по отраслевой принадлежности его подраздел-я:
Промышленно-производственные- участвуют в процессе пр-ва, либо обеспечив. его функционирование
Непромышленные – здания, сооруж-я, подсобные хоз-ва.
В соотв-ии с назначением в процессе пр-ва:
Здания, соор-я, придаточные устройства, машины и оборудование, транспортные средства, инструменты, производственный инвентарь, хоз-ый инвентарь.
Основные произв-ые фонды подраздел-ся на:активную (непосредственно участвуют в превращении предметов труда в готовую пр-цию: рабочие, машины, оборудов-ие, инструмент, приспособления, измерительные и регулирующие приборы и т. д.) и пассивную (создают необходимые усл-ия и способствуют превращ-ию предметов труда в готовую пр-ию: здания, соор-ия, придаточные устройства).
Соотнош-ие актив-й и пассив-й частей служит харак-кой возможностей пп. чем выше доля акт-ой части, тем больше пр-ции(в натур. выражении) может быть произведено при одной и той же суммарной величине опф.
13. Формы воспроз-ва ОФ.
В прцессе произ-ва ОПФ подверг-ся мор-у и физ-у износу.
Физ. износ-это утрата ОФ своей потреб-ой стоим-ти. Физ. износ происх-т как при функц-ии, так и при бездействии и зависит от ряда факторов: интен-ти исп-ия, от факт-го времени исп-я, от квалиф-ции работающтх, конструк-ых особ-ей, кач-ва матер-ов.
Кроме физ. износа происходит мор-й износ , заключ-ся их стоим-ти под влиянием НТП.
Мор. Износ 1-го рода опред-ся повыш-ем уровня прозв-ти труда в отраслях, произ-их элементы ОФ, за счет чего произ-во ранее выпускав-ся машин осуществ-ся с меньшими затратами, и они станов-ся дешевле.
Мор. Износ 2-го рода связан с появлением новой, более высокопроизв-ей техники, произв-ой с теми же изд-ми и что приводит к снижениюотнос-ой полез-ти устаревшихОФ.
Физ. износ опред-ся на оснавании сроков службы ОФ
ФОРМУЛА
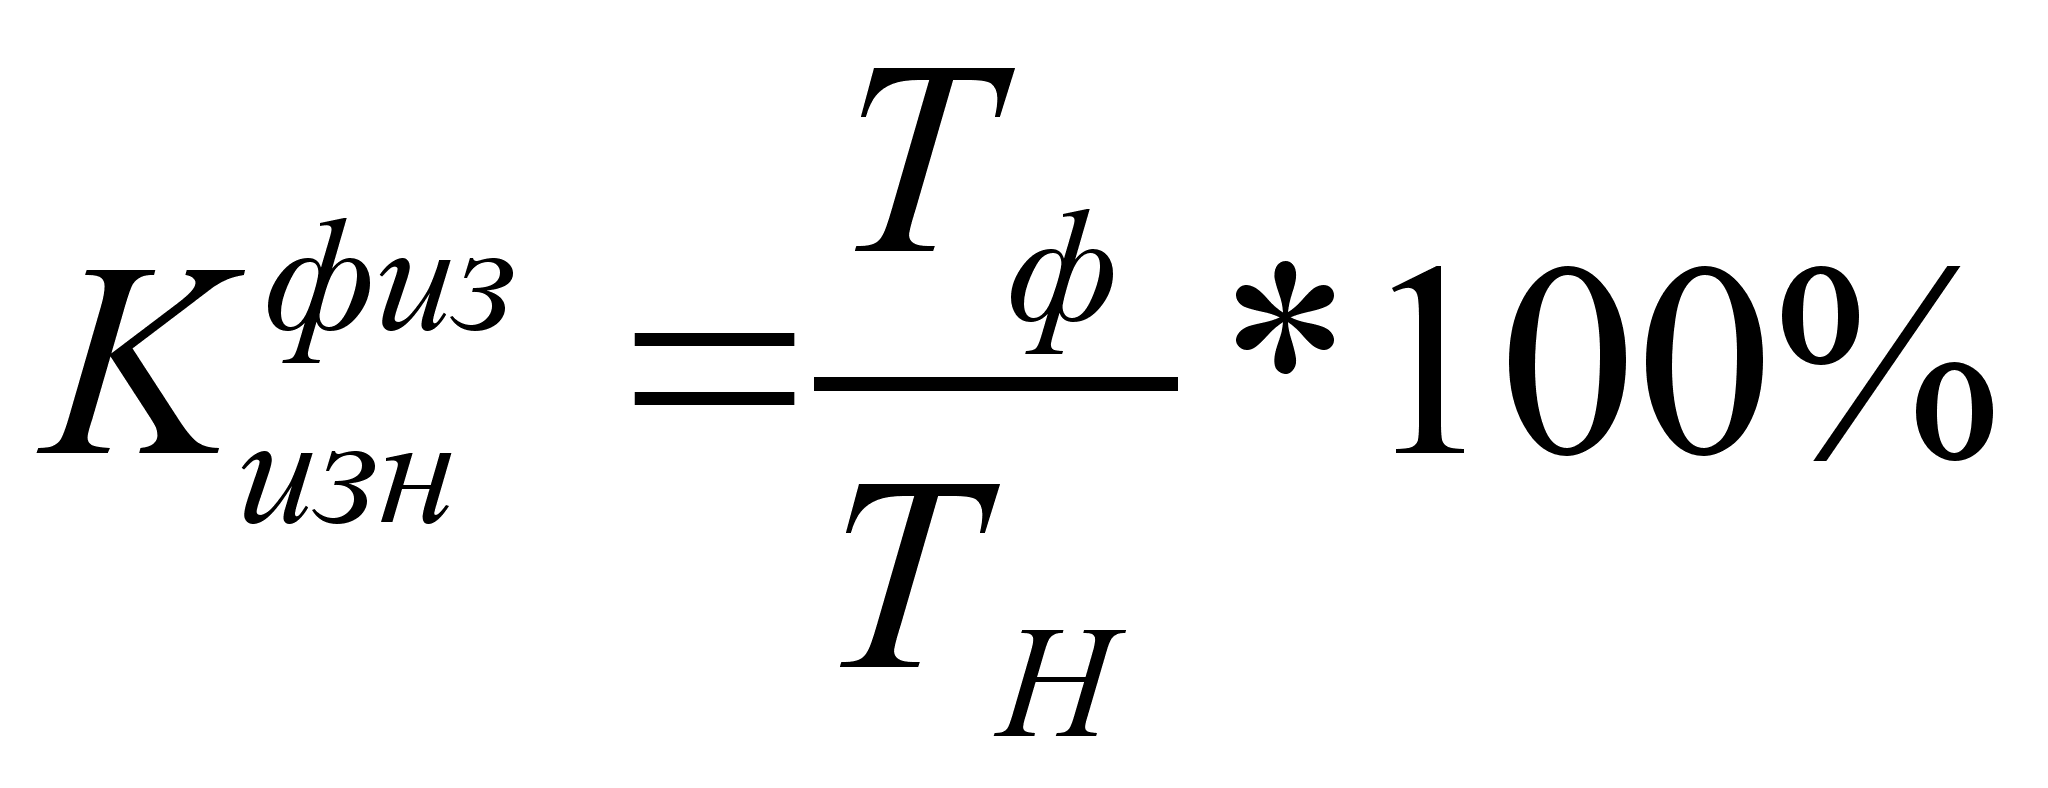
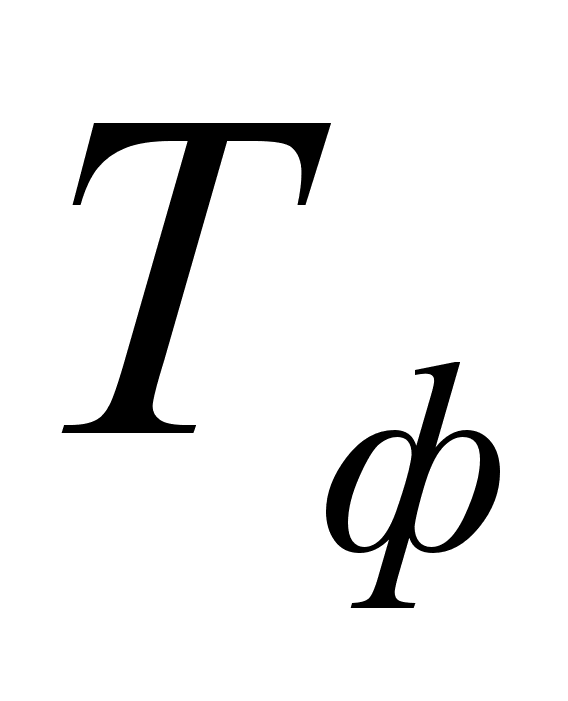 -факт-й
срок службы
данного обор-ия
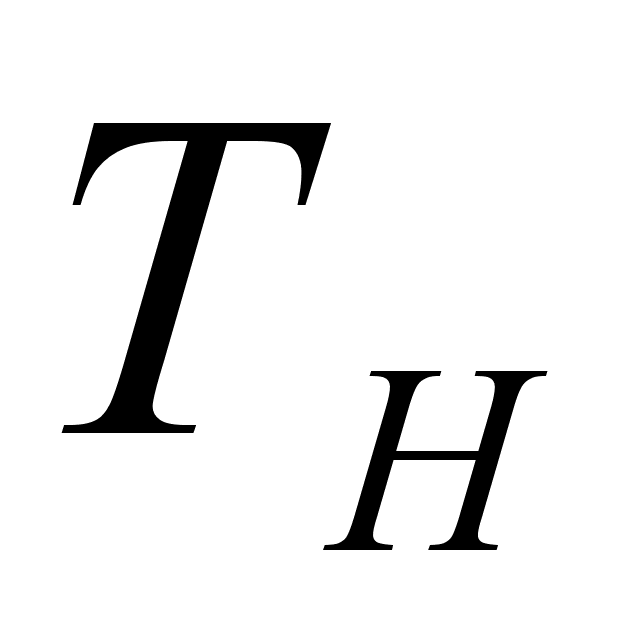 -нормат-й
срок службы
данного обор-ия
Мор. износ 1-го рода опред-ся на основе соотнош-ия баланс-ой и восст-ой стоим-тей
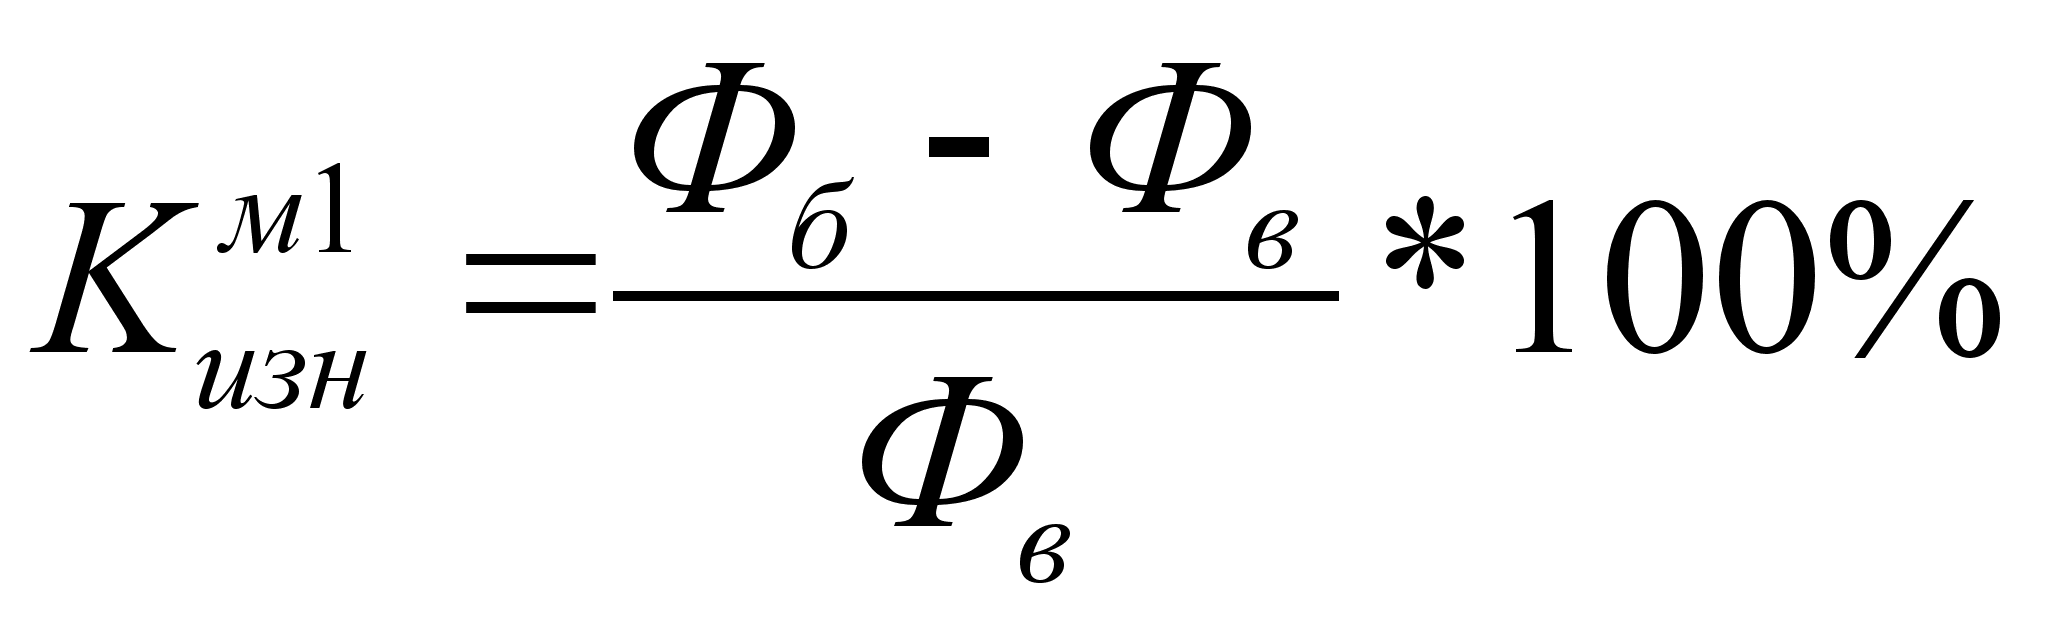
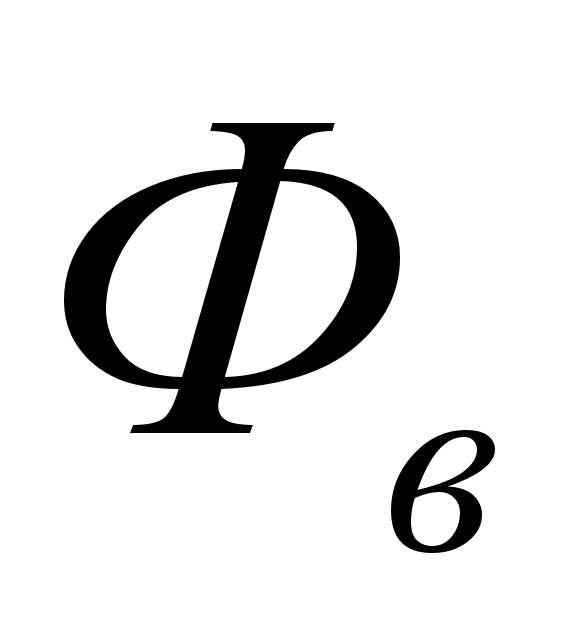 -восст-ая
стоим-ть
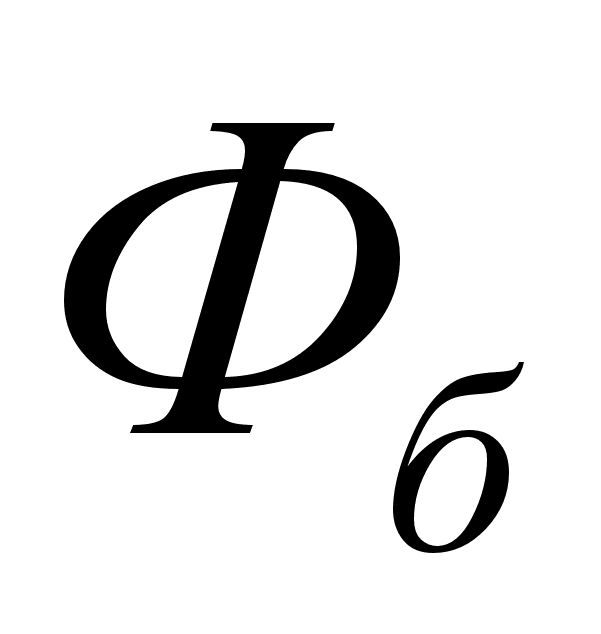 -бал-ая
стоим-ть
Мор. износ 2-го рода опред-ся на основе срав-ия осн-го параметра обор-я. чаще всего произ-ти данного обор-ия.
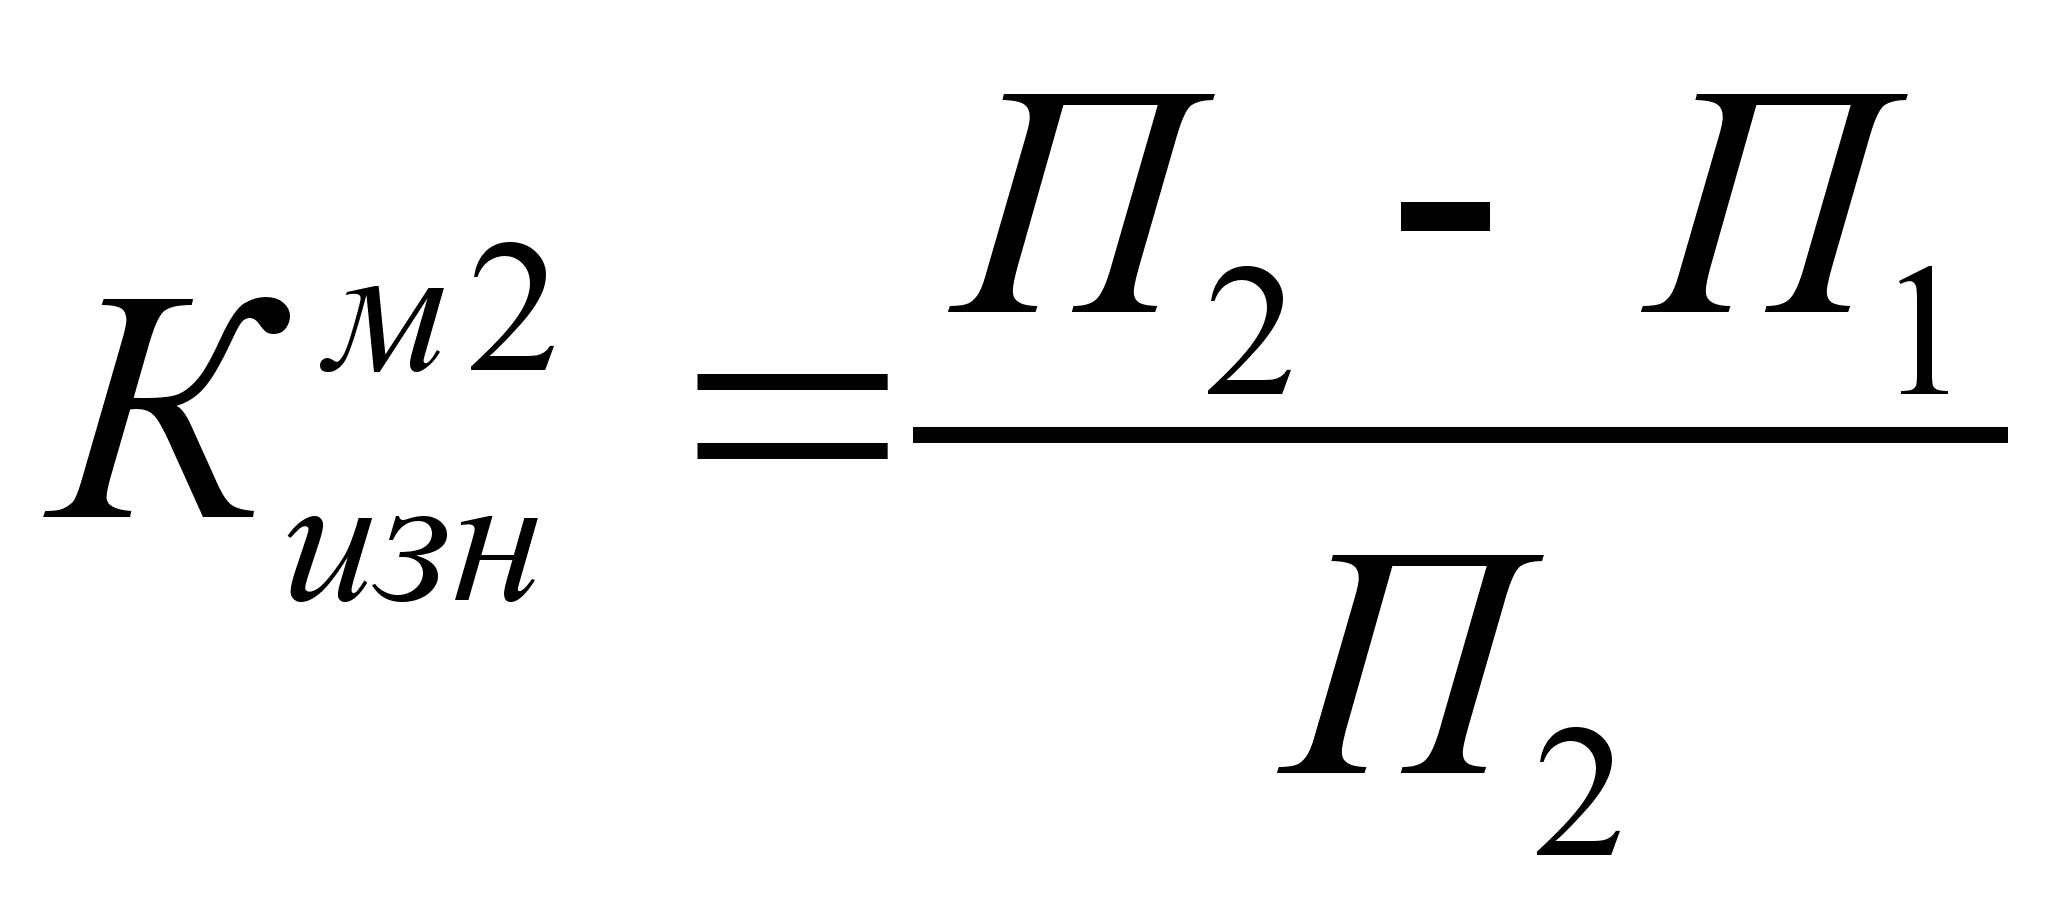
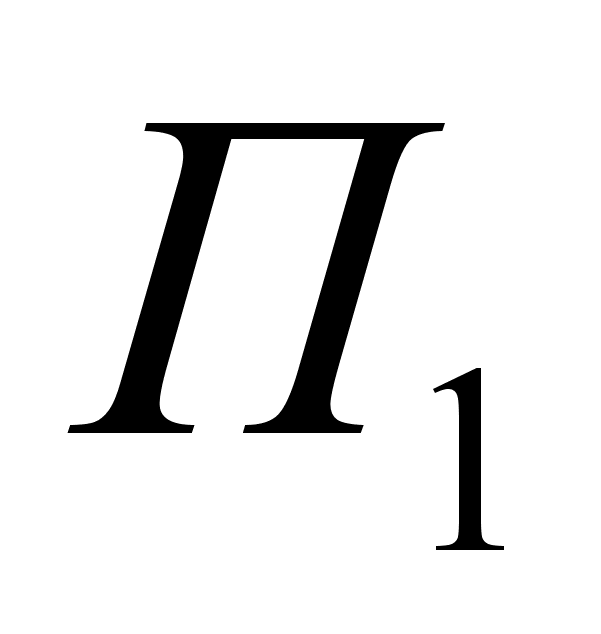 -произв-ть
действ-его
обор-ия
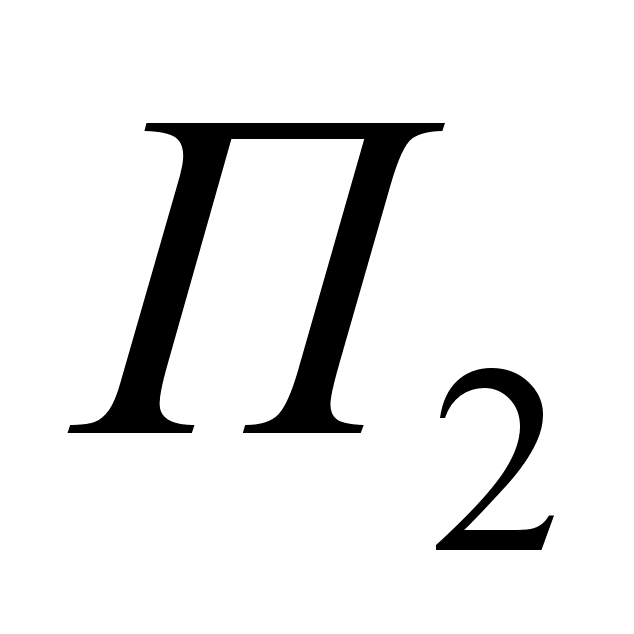 -произ-во
нового обор-ия
Формы простого воспроизводства - ремонт (текущий, средний, капитальный и восстановительный), модернизация оборудования (совершенствование его с целью предотвращения технико-экономического старения и повышения технико-эксплуатационных параметров до уровня современных требований производства) и замена физически изношенных и технически устаревших средств труда.
Формы
расширенного
воспроизводства
основных фондов:
-
техническое
перевооружение
(на качественно
новом уровне)
действующего
предприятия;
-реконстр-я
и расширение;
-
новое строительство
14. Амортизация: значение, методы начисления
Амортизация-это возмещение в денежной форме величины износа основных средств, то есть способ перенесение стоимости О. Ф. на себестоимость выпускаемой продукции.
Амортизационные отч-ия- отчисления, предназначенные для возмещения изношенной части О. Ф.
Норма ам-ции-соотношение суммы годовых ам. отч-ий к балансовой стоим-ти О. Ф.
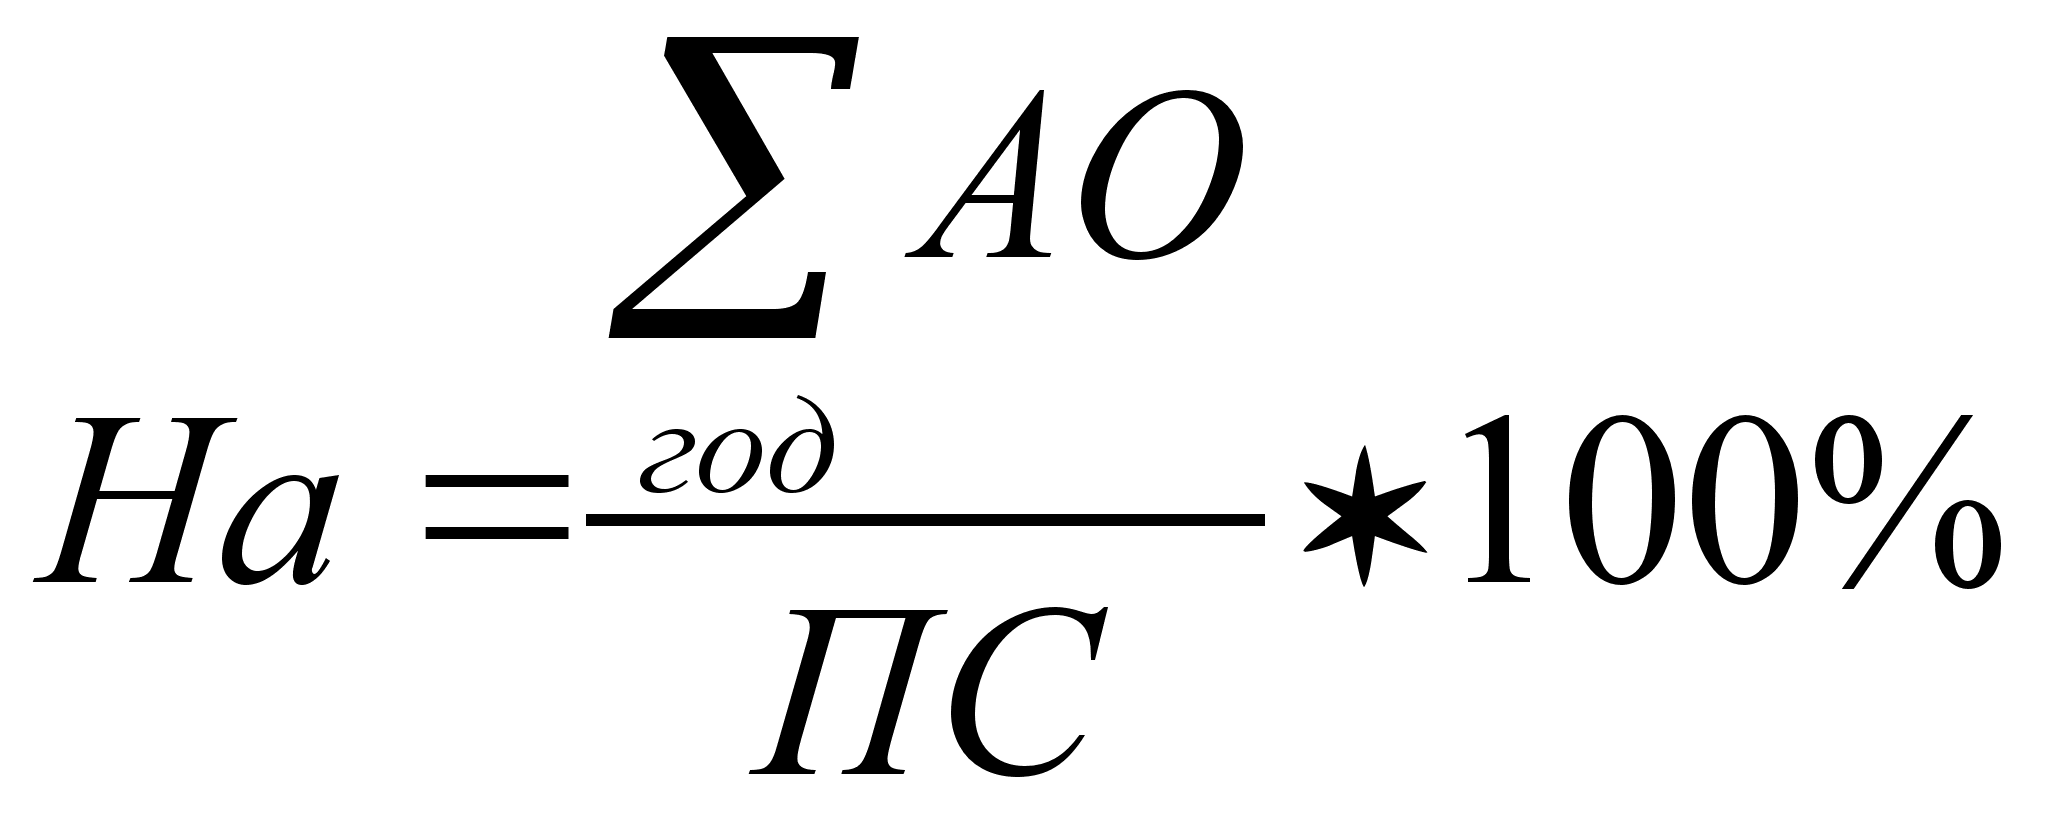
ПС-первон-ая стом-ть
Способы вычисления ам-и:
1. Линейный(равномерный способ). При нем предприятии начисляют ам-ю равномерно по годам эксплуатации.
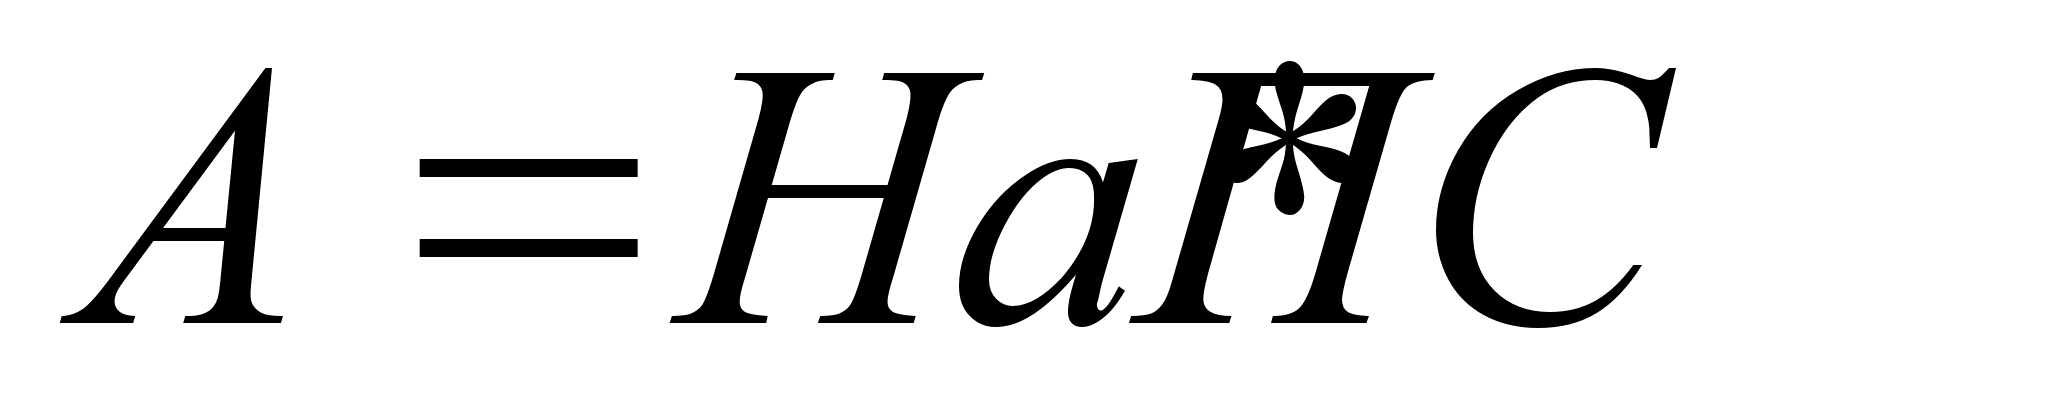
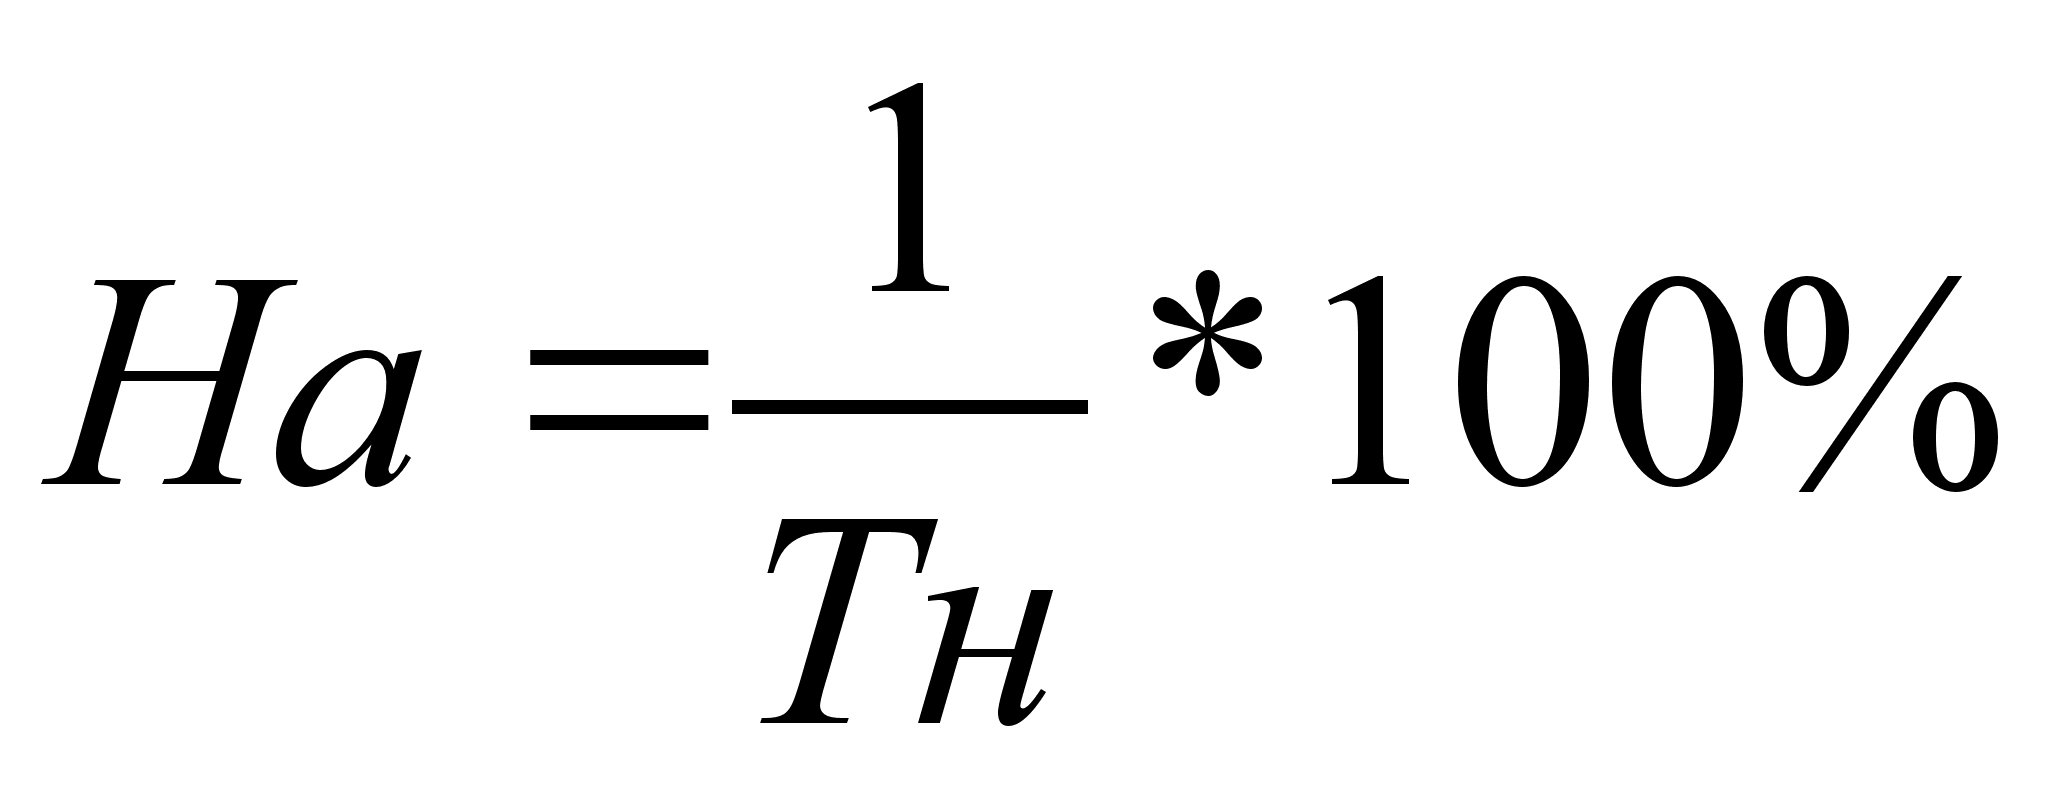
Вместо Тн может использоваться срок полез-го исп-ия объекта, обору-я, О.Ф.
Срок пол-го исп-я О,Ф,-период, в течении кот-о исп-ие данных О. Ф. должно приносить доход или служить для выпол-я целей орг-ции. В случае отсутствия срока пол-го исп-я в техн-х усл-ях он опр-ся исходя из:
- ожидаемого срока исп-я объекта в соот-ии с ожидаемой производ-ю или мощностью;
- от ожидаемого физ. Износа в завис-ти от режима экспл-и, ест. усл-ий,а также системы планов предупр-ых ремонтов;
- исходя из нормативно-правового и др. огран-ий исп-ия О. Ф.
2. Способ списания стоим-ти пропорц-но выпущенной прод-и. Начис-е АО произ-ся, исходя из натур-го показ-ля объема прод-ии в отчетном периоде и соотн-ии первонач-й стоим-ти и предполаг-го объема прод-ции за весь период полез-го исп-ия данного продукта.
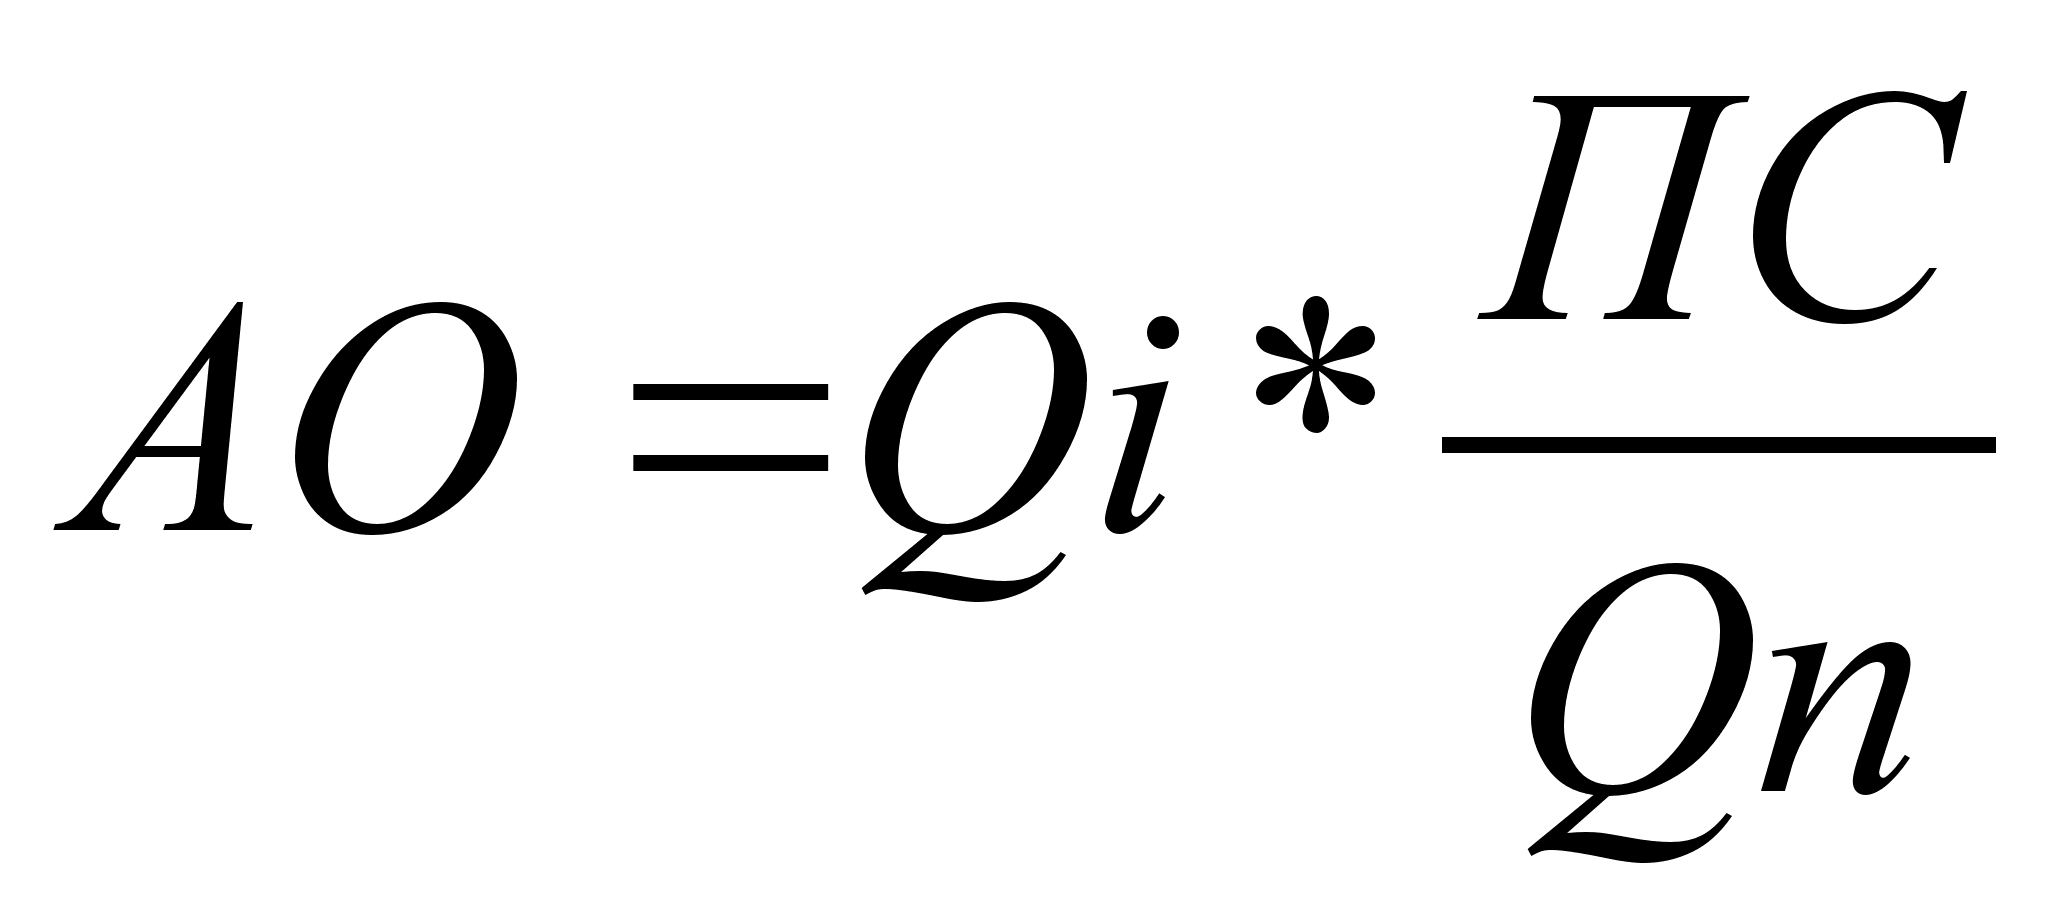
Qn-первон-но предполаг-й V прд-ции за весь преод полез-го исп-ия.
Qi- V прод-ции в данном периоде.
3. Способ уменьшенного остатка.
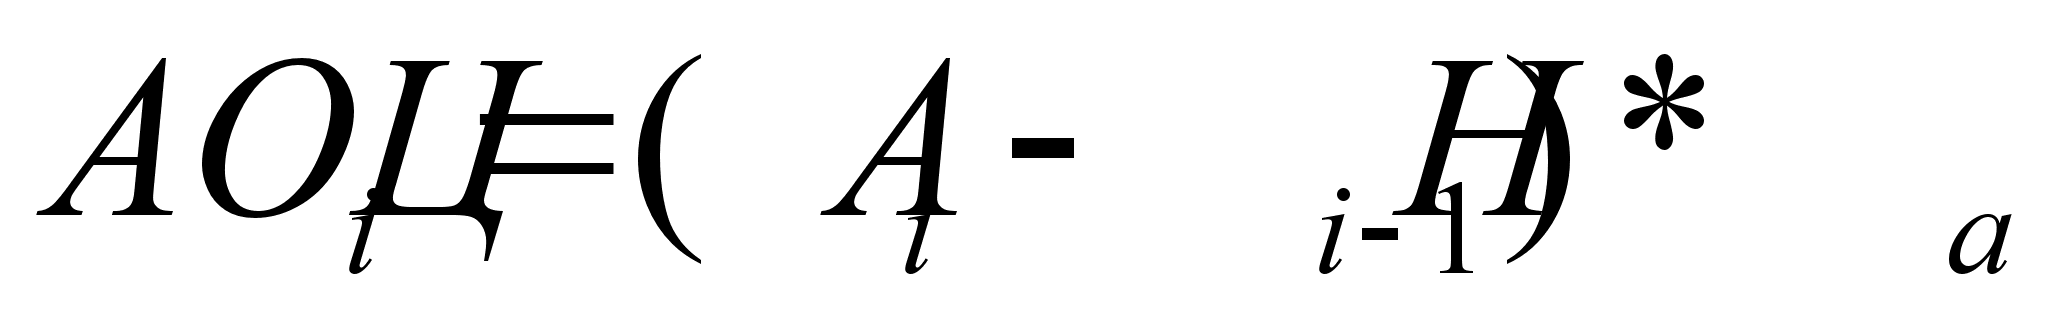
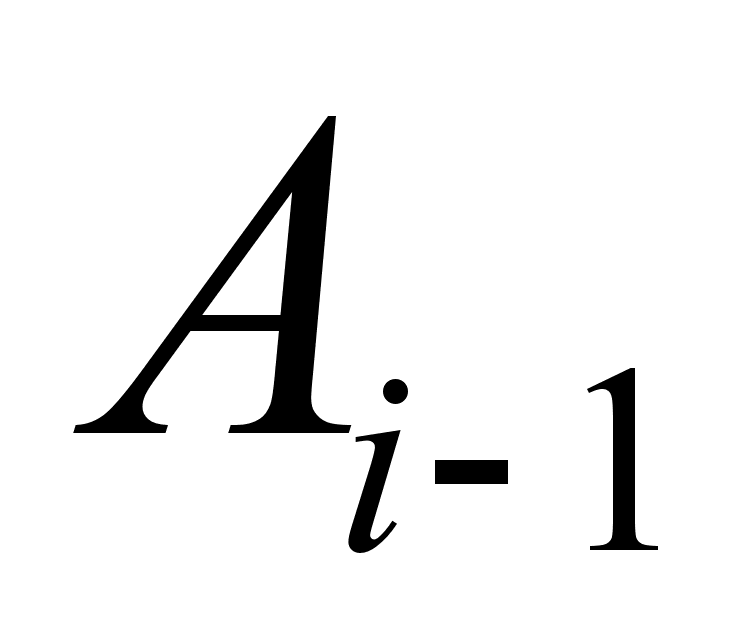 -сумма
АО в пред. году.
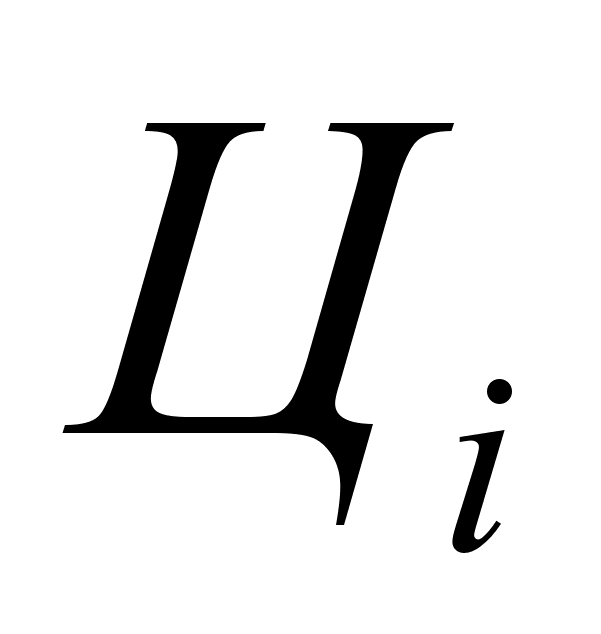 -остат-я стоим-ть
на начало i-го
периода.
4. Начисление ам-ции, исходя из способа списания стоим-ти по сумме числа лет срока пол-го исп-я.
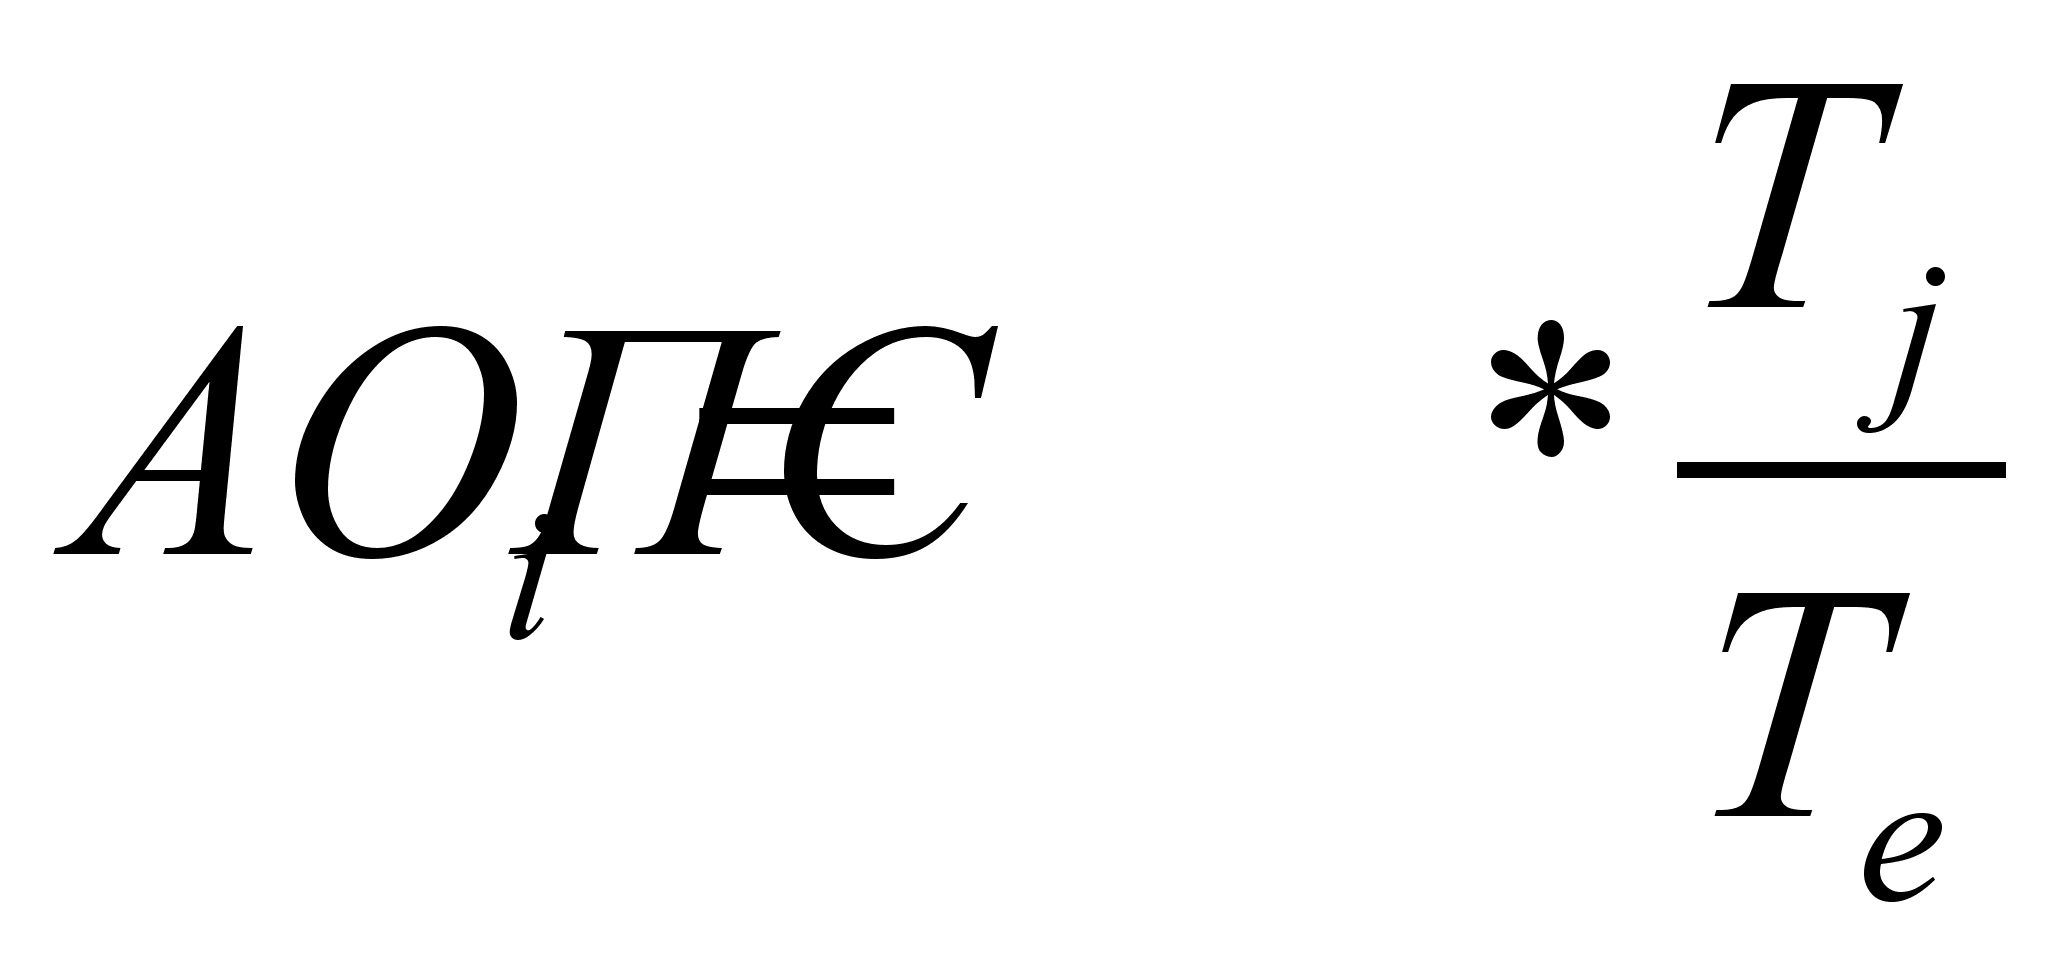
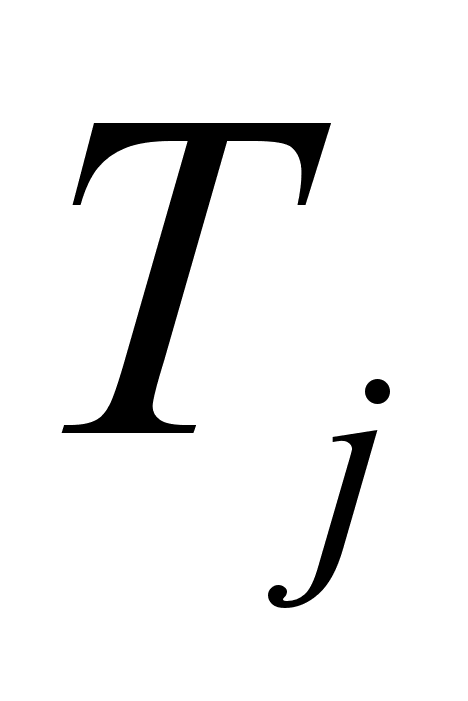 -число
лет, остающ-ся
до конца срока
службы.
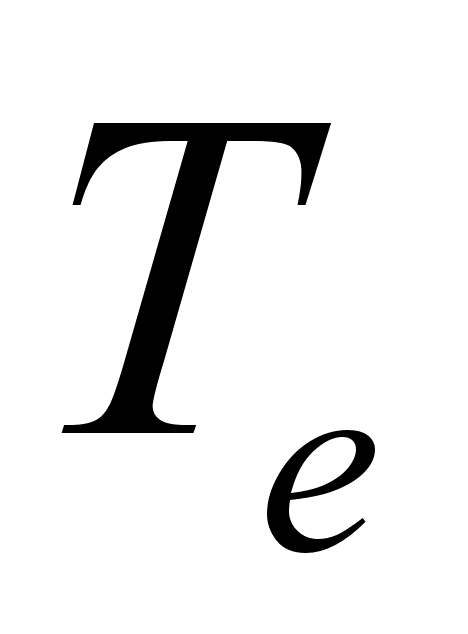 -сумма
чисел лет срока
службы(1+2+3).
5. Способ неравном-ой ам-ции.
1 год: 50%
2 год: 30%
3 год: 10%
4 год: 7 %
5 год: 3 %.
15. Показатели исп-ия ОФ
Наиболее общим показ-ем об исп-ии ОФ явл-ся фондоотдача.
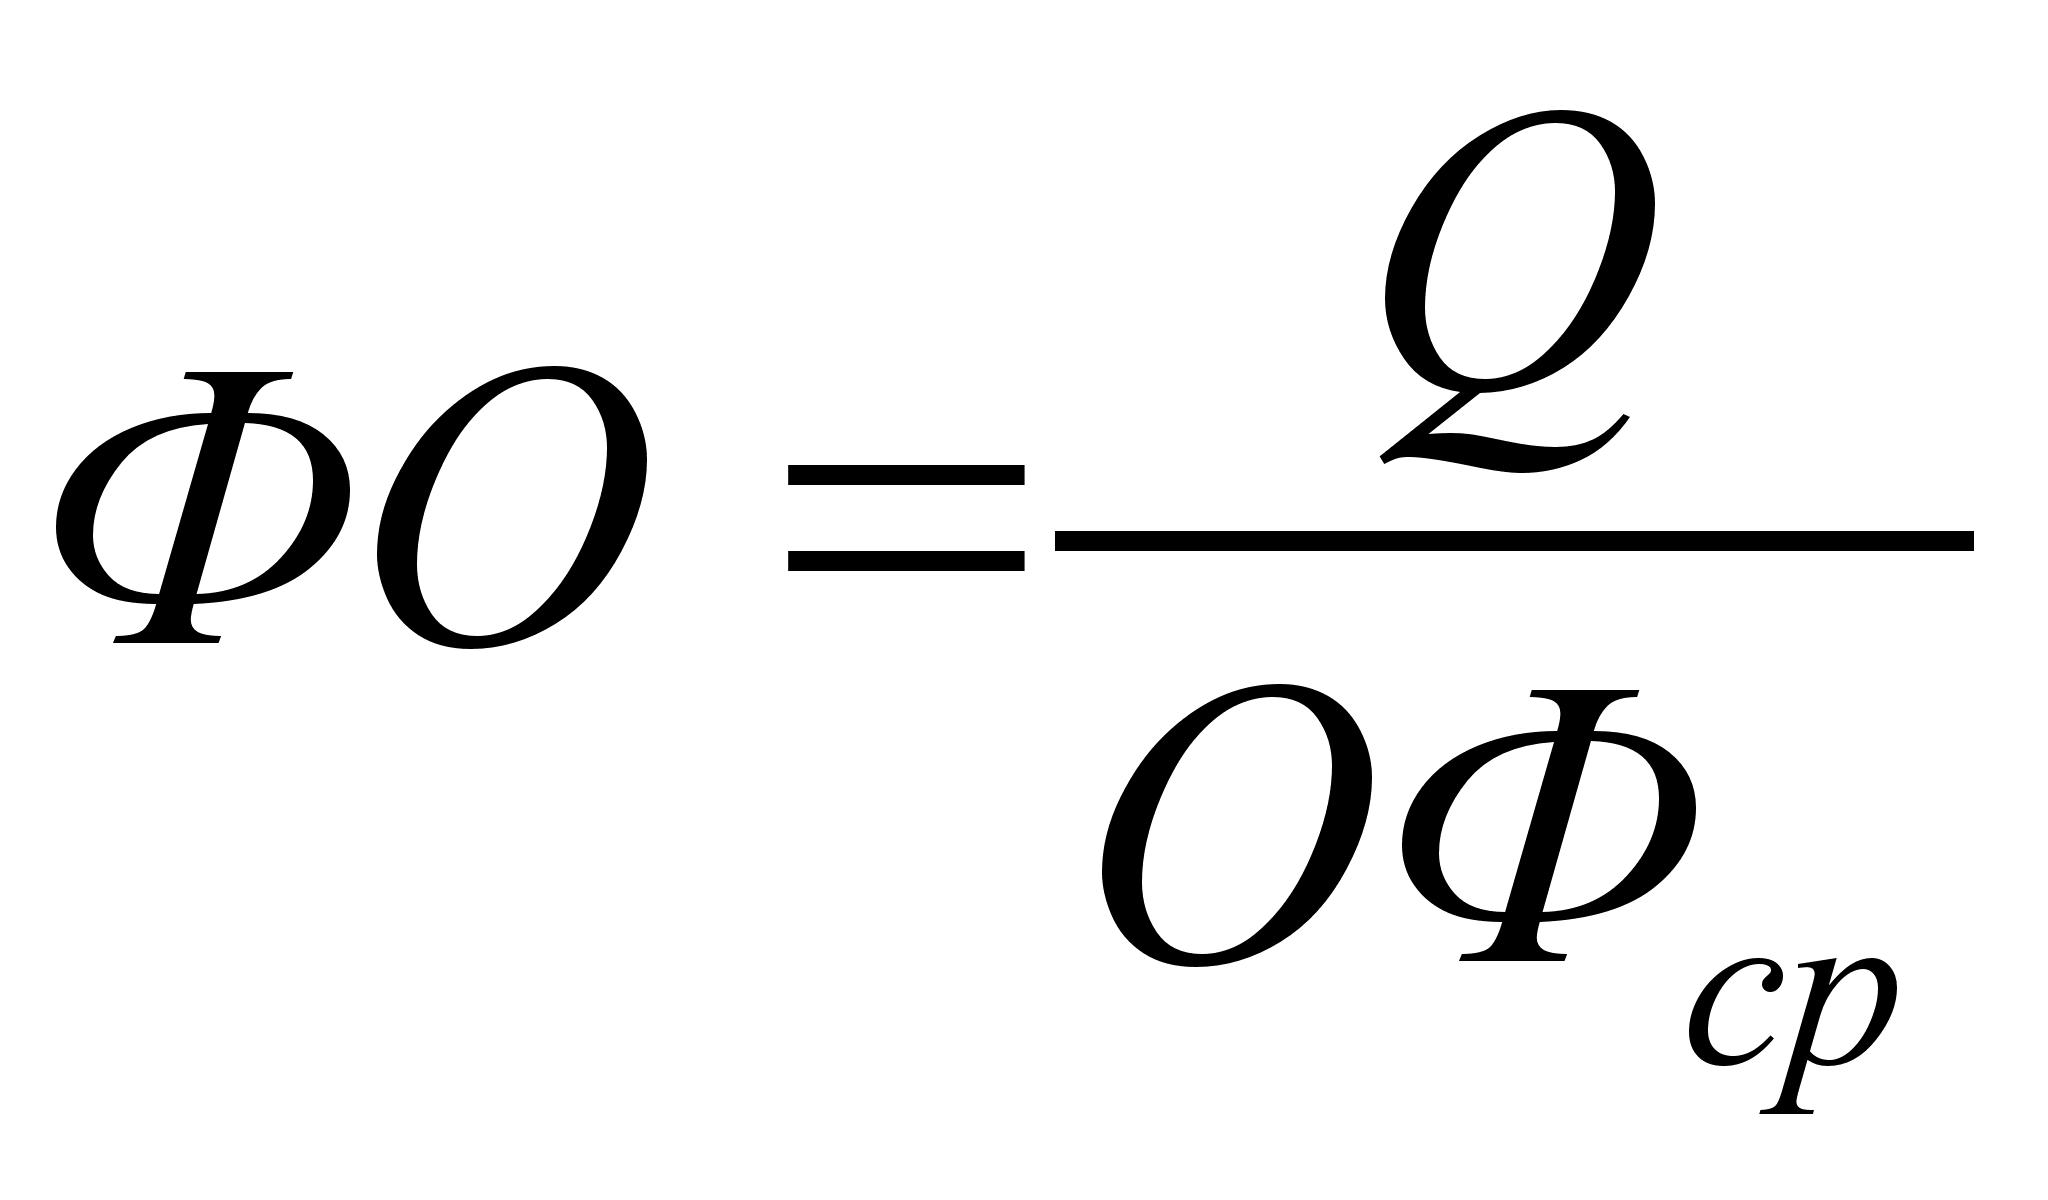
Q-объем произв-ой прод-ции в стоимост-м выражени;
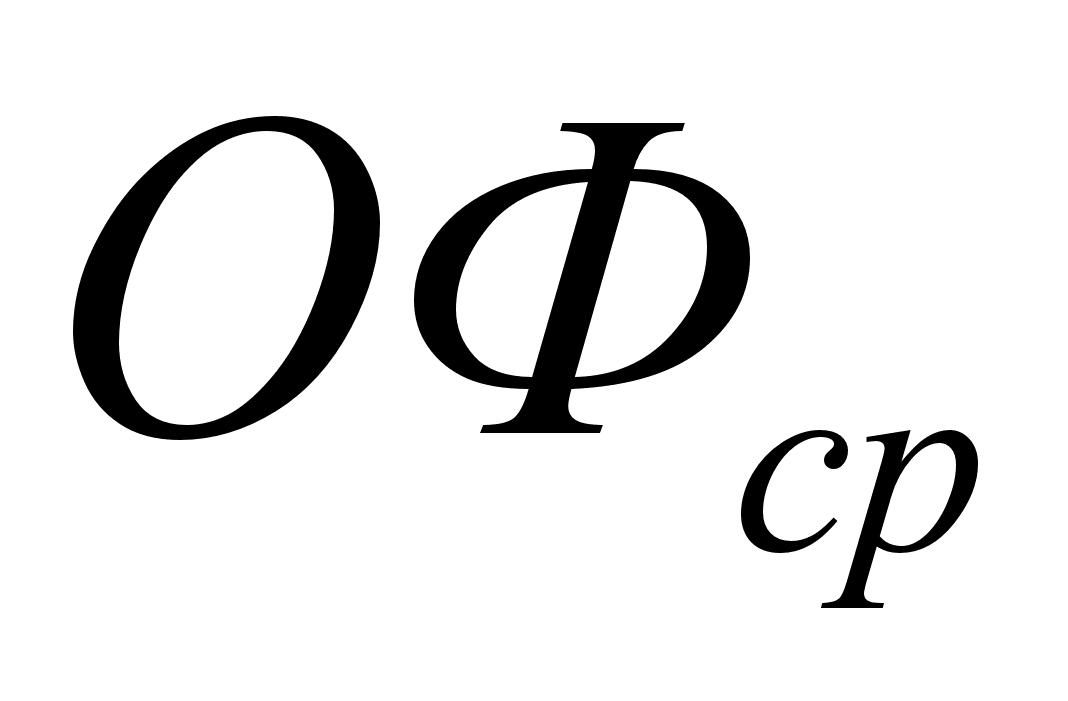 -
стоим-ть ОФ за
период.
ФО рассчит-ся для активной и пассивной частей ОФ.
Обратным показ-ем ФО явл-ся фондоемкость, показывающая потребность в ОФ на единицу произв-ой прод-ции
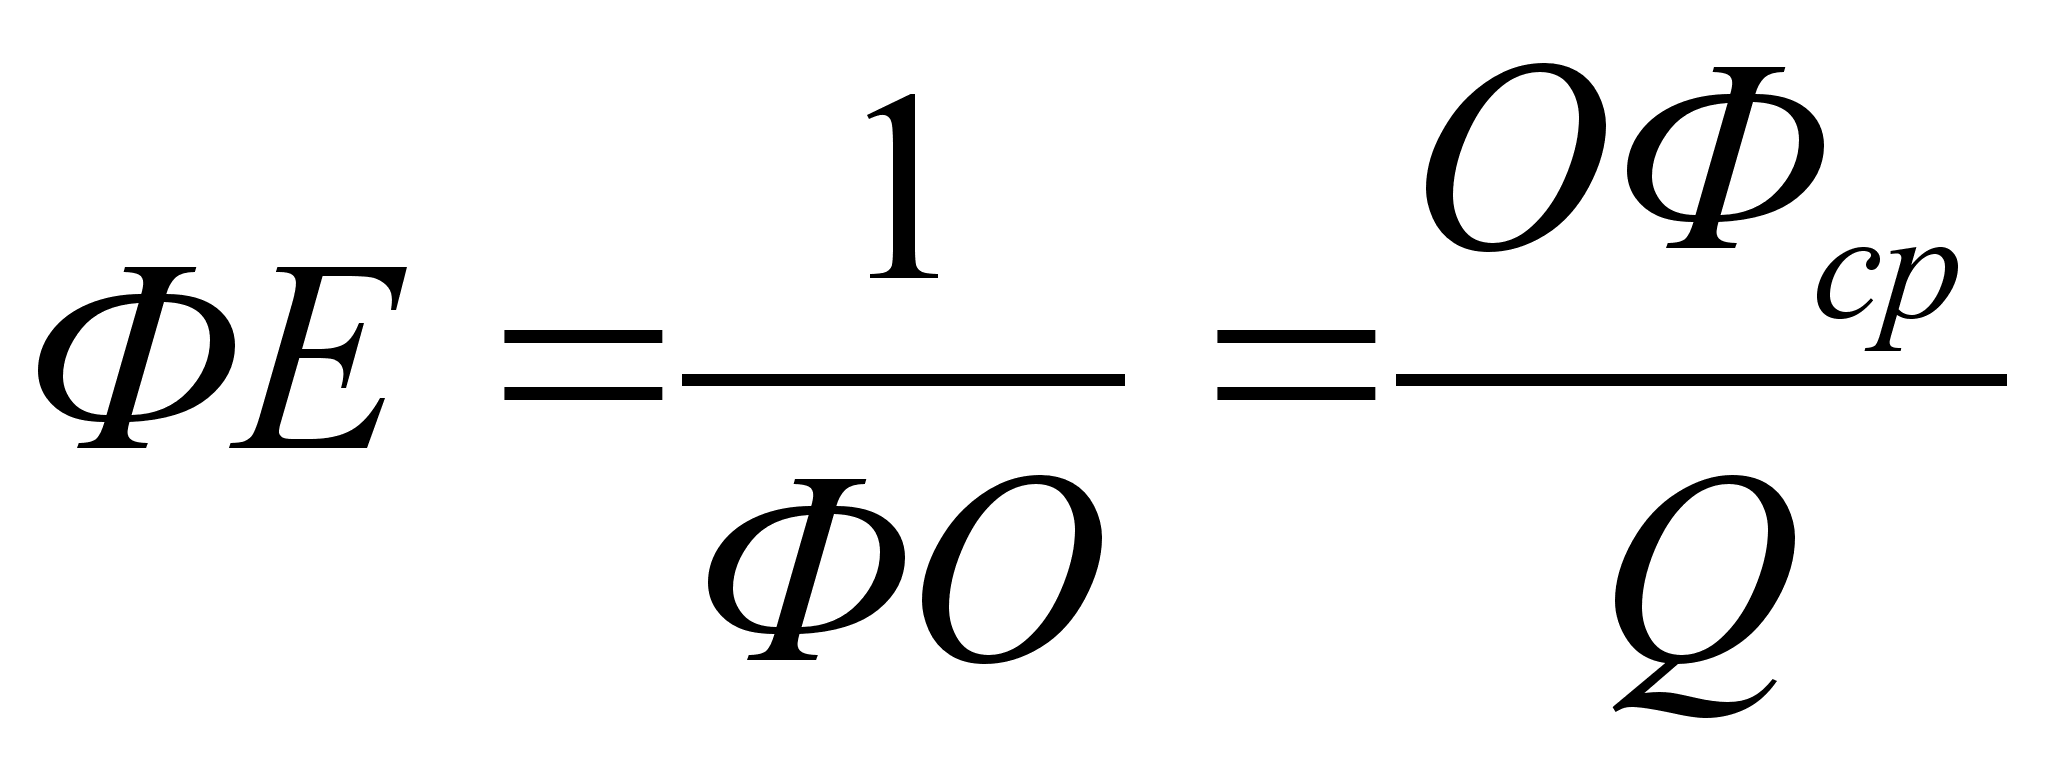
Для оценки исп-ия активной части ОПФ(обор-ия) применяются покзатели интнсивного и экстенс-го исп-ия, и интегральный показ-ль.
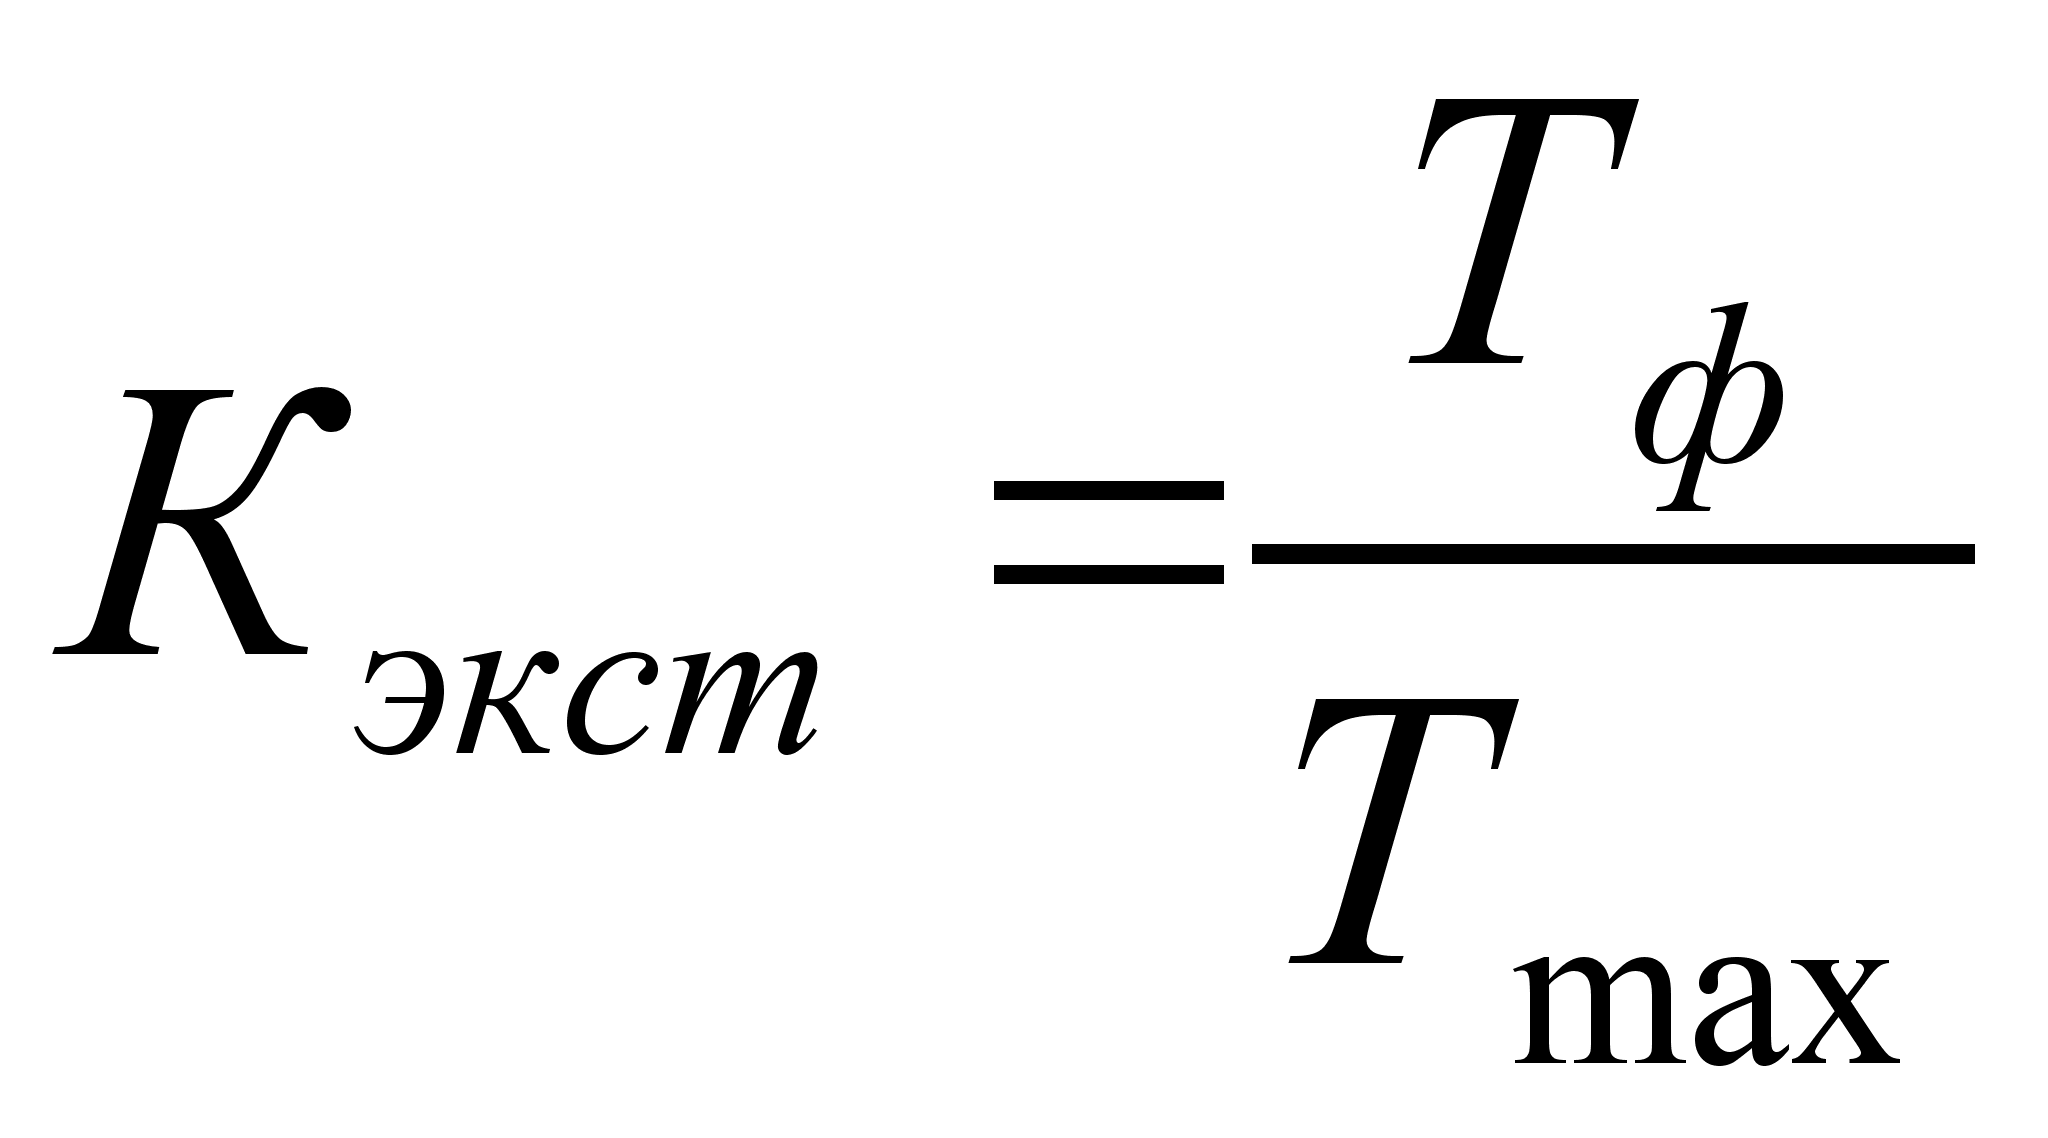
-время
факт. Работы
обор-ия
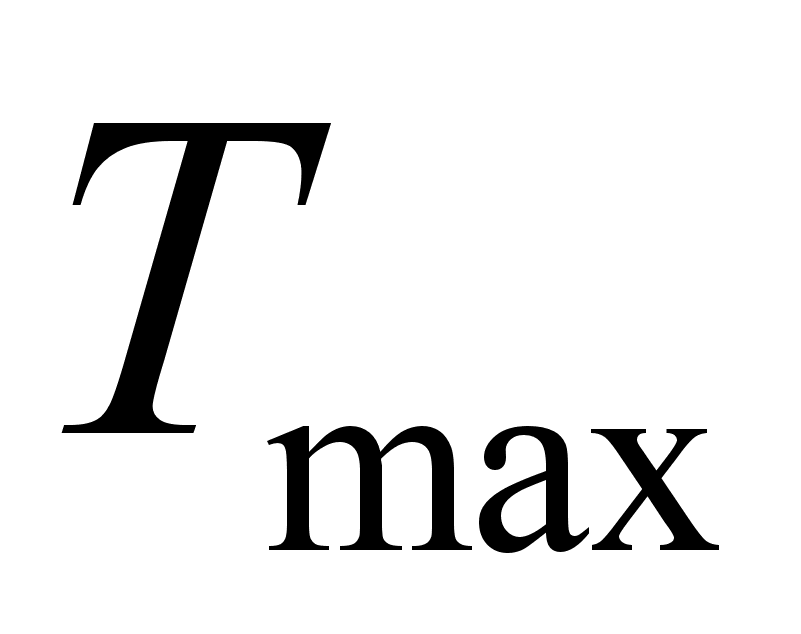 -max-но
возможное время
работы обор-ия.
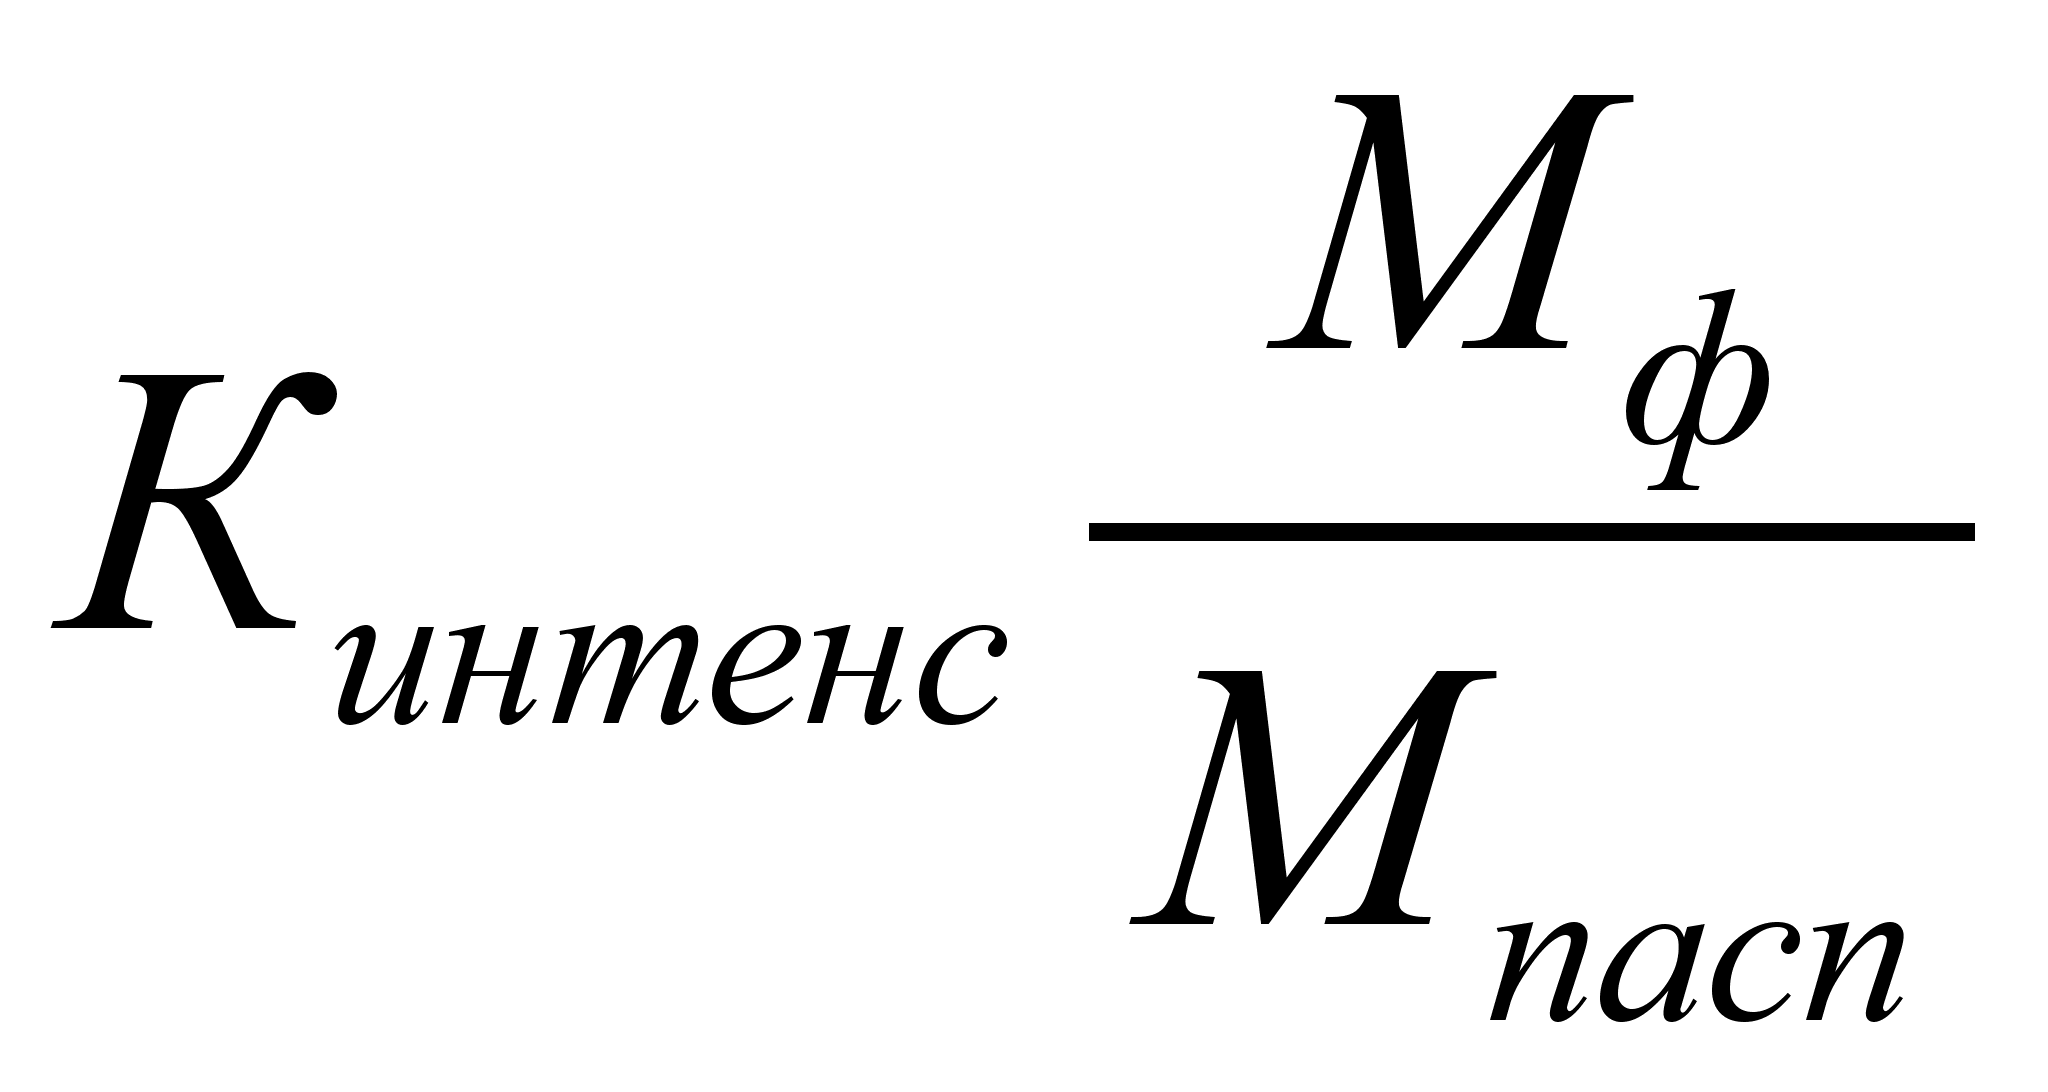
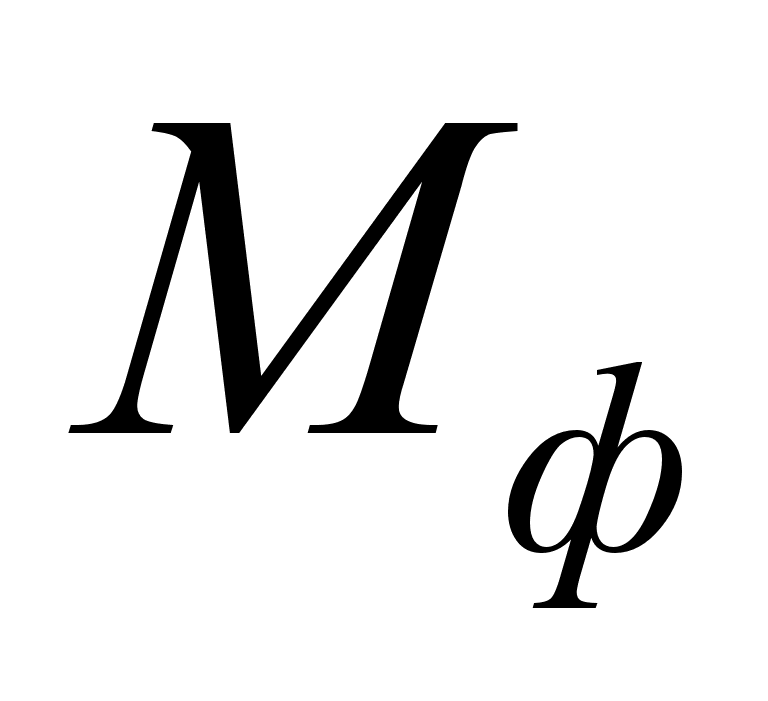 -факт.
произв-ть
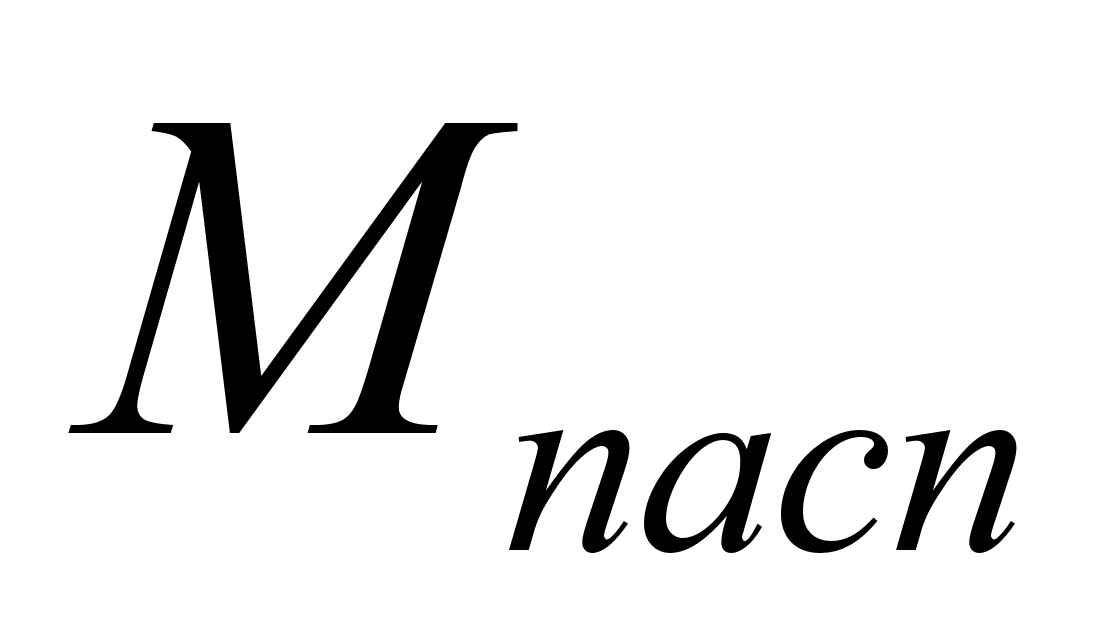 -паспортная
мощность для
данного вида
обор-ия
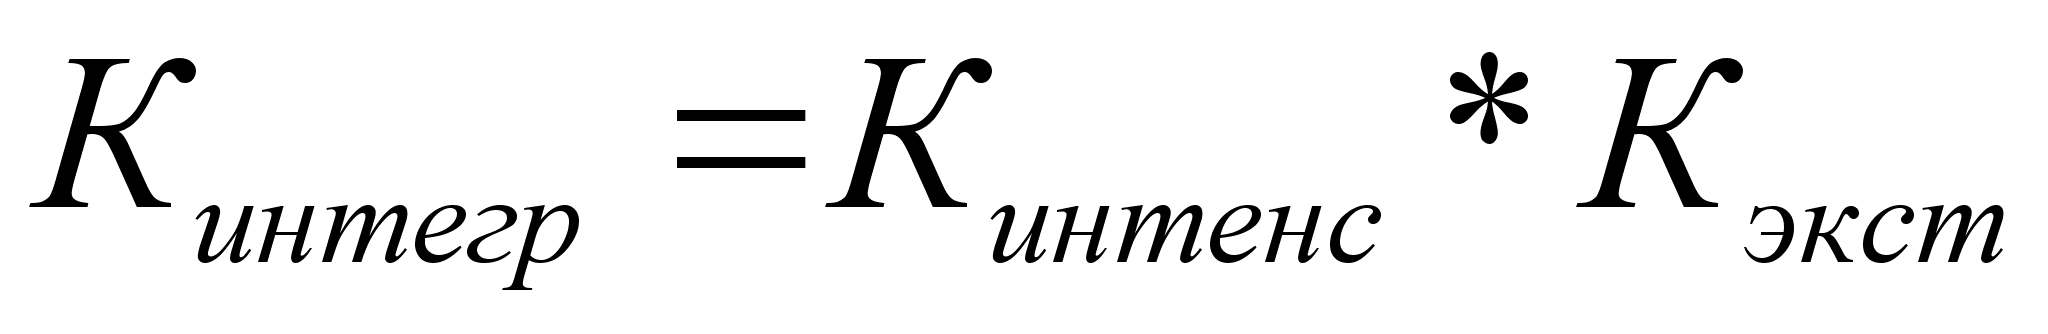
16. Пути повышения исп-ия ОФ
Успешное функц-ие ОФ зависит от того, насколько полно реализуются экстенсивные и интенсивные факторы улучшения их исп-ия. Экстенсивное улучшение исп-ия ОФ предпол-ет, что, одной стороны, будет увеличено время работы дейст-его обор-ия в календарный период, а с другой — повышен удельный вес дейст-его обор-ия в составе всего обору-ия, имеющегося на предп-ии.
Важне-ми напр-ями увеличения времени работы обор-ия явл-ся:
- сокр-ие и ликвидация внутрисменных простоев обор-ия путем повышения кач-ва ремонтного обслуж-ия обор-ия, своевременного обеспечения осн-го произ-ва рабочей силой, сырьем, топливом, полуфабрикатами;
- сокр-ие целодневных простоев обор-ия, повышение коэфф-та сменности его работы.
Важным путем повышения эфф-ти исп-ия ОФ явл-я уменьшение кол-ва излишнего обор-ия и быстрое вовлечение в прои-во не установленного обор-ия. Омертвление большого колич-а средств труда снижает возм-ти прироста произ-а, ведет к прямым потерям овеществленного труда вследствие их физ. износа, ибо после длительного хранения обор-ие часто приходит в негодность. Другое же обор-ие хорошем физ. состоянии оказывается морально устаревшим и списывается физически изношенным.
Интенсивное улучшение исп-ия ОФ предполагает повышение степени загрузки обор-ия в единицу времени. Повышение интенсивной загрузки обор-ия может быть достигнуто при модернизации действующих машин механизмов, установлении оптимального режима их работы. Работа при оптимальном режиме техн-ого процесса обеспечивает увел-ие выпуска прод-ии без изменения состава основных фондов, без роста численности работающих и при снижении расхода материальных ресурсов на единицу продукции.
Интенсивность исп-ия ОФ повышается также путем технического соверш-ия орудий труда и соверш-ия технологии произ-ва, ликвидации «узких мест» в произв-ном процессе; сокр-ия сроков достижения проектной произв-ти техники, соверш-ана научной орган-ии труда, произв-ва и управления, исп-ия скоростных методов работы, повышения квалификации и профессионального мастерства рабочих.
Существенным направ-ем повышения эффективного исп-ия ОФ является соверш-ие их структуры. Поскольку увеличение выпуска продукции достигается только в ведущих цехах, те важно повышать их долю в общей стоимости ОФ. Увеличение ОФ вспом-ого произв-ва ведет к росту фондоемкости прод-ии, так как непосредственного увеличения выпуска продукции при этом не происходит. Но без пропорционального развития вспомогательного производства основные цехи не могут функционировать с полной отдачей. Поэтому поиск оптимальной производственной структуры ОФ на предприятии — важнейшее направление улучшения их использования.
17. Сущность Оборотных средств п/п и их классификация.
Оборотные средства (капитал,активы) — это совокупность денежных средств, авансируемая для создания оборотных производственных фондов и фондов обращения, обеспечивающих непрерывный кругооборот денежных средств, и возвращающаяся в исходную форму после завершения каждого оборота.
Оборотные производственные фонды — та часть средств производства, которая целиком потребляется в каждом производственном цикле, полностью переносит свою стоимость на готовый продукт и возобновляется после каждого цикла как в натуральной форме, так и по стоимости. В стоимость оборотных производственных фондов входит стоимость как предметов труда (сырье, основные материалы, топливо, вспомогательные материалы, тара, запасные части), так и некоторых средств труда (малоценные и быстроизнашивающиеся предметы со сроком службы не более года или стоимостью не более 100-кратного установленного законодательством РФ минимального размера месячной оплаты труда).
Кроме того, в оборотные фонды включается незавершенное производство, полуфабрикаты собственного изготовления и расходы будущих периодов. Незавершенное производство и полуфабрикаты собственного изготовления— предметы труда, вступившие в производственный процесс: материалы, детали, узлы и изделия, находящиеся в процессе обработки или сборки, а также полуфабрикаты собственного изготовления, не законченные полностью производством в одних цехах и подлежащие дальнейшей переработке в других цехах того же предприятия.
Расходы будущих периодов — невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде, но относятся на продукцию будущего периода.
Фонды обращения — средства предприятий, функционирующие в сфере обращения и вложенные в запасы готовой продукции, отгруженные, но неоплаченные товары, а также средства в расчетах и денежные средства в кассе и на счетах предприятия.
18. Состав оборотных средств
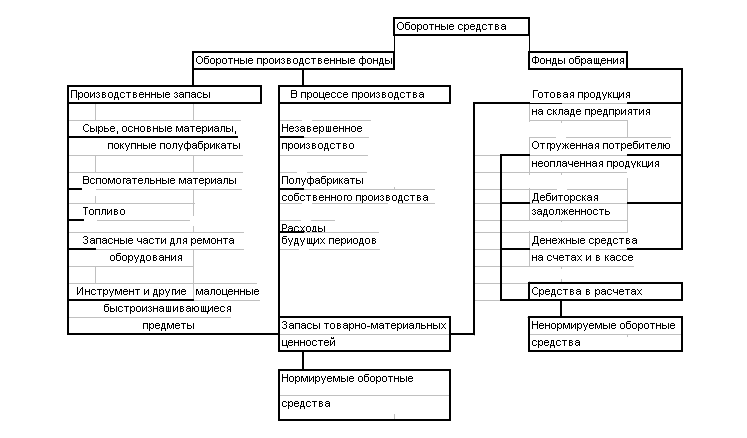
Оборотные фонды расходуются на производство продукции и переносят на нее свою стоимость. Оборотные средства не потребляются в производстве (как и в обращении), а авансируются в денежной форме и после реализации продукции возвращаются к исходному пункту авансирования в этой же форме, чтобы повторить кругооборот.
Стоимость оборотных фондов овеществлена в известного рода материальных ценностях и неразрывна с ними связана. Оборотные средства представляют собой стоимость в денежной форме, т.е. в форме всеобщего эквивалента этих ценностей. Оборотные средства предприятия образуют денежный фонд, предназначенный для создания запасов материальных ценностей, а оборотные фонды составляют часть этих запасов.
19. Нормирование оборотных средств
Н.об.ср. обеспечивает непрерывность произ-ва и способствует эффективному использованию ресурсов п/п. Величина н.об.ср. должна удовлетворять реальной потребности произ-ва. При занижении нормативов, п/п не сможет обеспечить произ-во необходимыми запасами, своевременно расплатиться с поставщиками, рабочими и т.д. При завышении норматива, образуется значительное сверх необходимого запаса , происходит “замораживание” средств, что приводит к потерям. Кроме того завышенный норматив способствует к сокращению уровня рентабельности и увеличению размеров выплаты налога на имущество п/п.
Н.об.ср. разрабатываются на п/п, утверждаются на 1 год и корректируются ежегодно с учётом изменения технологий организаций произ-ва, сокращение нормы расхода мат. Ресурсов, трудовых затрат, длительности произ-ого цикла, применение прогрессивных и более дешёвых мат-ов, ускорение отгрузки и реализации продукции.
Главная задача н.об.ср. состоит в разработке обоснованных, технологических нормативов и норм, т.е. сколько нужно оборотных средств в денежном выражении для ритмичного, бесперебойного протекания произ-ого процесса, реализации продукции и для осуществления всех видов расчётов в установленные сроки.
Норматив - денежное выражение потребности.
Норма – потребность оборотных средств в сутках.
Норматив произ-ых запасов состоит из:
- текущего - страхового - технологического - транспортного запасов
Текущий запас используется для обеспечения потребности произ-ва, мат. ценностей м/у двумя очередными поставками: ТЗ = P*IP-среднесуточный расход мат. ресурсов. I – интервал поставок.
ТЗ достигает своей мах величины в момент поставки, по мере использования он уменьшается и в идеале след. поставки полностью расходуется. При несвоевременном поступлении мат-ла, т.е. фактический интервал поставки превышает плановый, произ-ый процесс может остановиться. Во избежении этого создаётся страховой запас: СЗ = Р(Iф – Iпл)*0,5 СЗ= 0,5*ТЗ
В случаях когда п/п находится в дали от транспортных путей, либо используют нестандартные, уникальные материалы, норма СЗ может быть увеличена до 100%. При поставки по прямым договорам, СЗ может быть сокращён до 30%.
В случае, если нарушение поставок связано с трансп-ой организацией создаётся транспортный запас: ТрЗ = СЗ
Технологический запас создаётся в тех случаях, когда поступающие мат. ценности не удовлетворяют требованиям тех. процесса и до запуска в произ-ве проходит соответственную обработку: ТрЗ = 0,5*ТЗ ТехЗ = (ТЗ+СЗ+ТрЗ)*Ктех
Рпост = ТЗ+СЗ+ТрЗ+ТехЗ – объём поставок
Цпост = Цодного мат*Рпост
Н.об.ср. в незавершенном производстве отражает стоимость продукции, находящихся на разных стадиях произ-ого процесса: Нн.п. = Зс*Д*Кн.з.
Зс – среднесуточные мат. запасы, Д- длительность произ-го цикла в календ. дне, Кн.з. – коэф-нт нарастания затрат: Кн.з = (С/Сн.п.)/(С/Сплан) С/С – себестоимость.
Если затраты нарастают равномерно, то коэф-т нарастания затрат можно представить: Кн.з. = (Зп+0,5*Зо)/З , Зп – первоначальные затраты , Зо – прочие затраты, З – сумма всех затрат.
При определении норматива оборотных средств в готовой продукции, учитывается время на подборку, упаковку, накопление продукции до транзитных норм, доставку. Необходимые оборотные ср-ва для поддержания запасов готовой продукции рассчитывается так: Нт.п. = С/Спл.сут.*Iскл
С/Спл.сут. – плановая себестоимость среднесут. выпуска продукции
Iскл – это время от начала поступления продукции на склад до отправления со станции, с учётом времени на оформления транспортных и расчетных документов.
Н.об.ср. на расходы будущих периодов:
Нб.п. = Он. + Зб.пл. - Зс.пл. Он. – остаток расходов на начало планируемого периода, Зб.пл. – расходы будущих периодов, к-ые произведены в плановом периоде, Зс.пл. – часть расходов. к-ые списываются на с/с плановых периодов.
Исходя из эк-ки обоснованного н.об.ср-в можно организовать оборотные средства так, чтобы в процессе использования каждый вложенный рубль обеспечивал мах отдачу.
20. Показатели использования оборотных средств.
Степень эффективности использования оборотных средств предприятия может характеризоваться следующими основными показателями: скорость оборота или коэффициент оборачиваемости; время или длительность одного оборота; коэффициент закрепления одного оборота оборотных средств.
Важнейшим фактором эффективного использования оборотных средств является характеризующий оборачиваемость оборотных средств коэффициент оборачиваемости — количество оборотов оборотных средств в течение определенного периода: Коб = Вр/Об Вр – выручка за реализованную продукцию за период, Об – среднее кол-во оборотов за период. В процессе анализа эффективности использования оборотных средств широко используется показатель времени оборота, т.е. длительности одного оборота, измеряемой в днях: Тоб = (Д*Об)/Вр Д - кол-во дней в периоде.
Об = (1/2*Об1+Об2+…+1/2Обn)/(n-1)
Тоб = Д/Коб
Коб показывает кол-во оборотов за данный промежуток времени и харак-ет кол-во реальной продукции получаемой с каждого рубля оборотных средств. Важным показателем эффек-ого использования оборотных средств явл-ся коэф-нт загрузки средств в обороте, к-ый харак-ет сумму оборотных ср-в авансируемых на 1руб. выручки от реализованной продукции:
Кз = Об/Вр Кз = 1/Коб
Фактическая оборачиваемость устанавливается по всем оборотным ср-ам и отдельно по нормированным об. ср-ам.
21. Абсолютное и относительное высвобождение оборотных средств.
Ускорение оборачиваемости об-ых ср-в имеет большое значение, т.к. при неизменной стоимости объёма продукции можно высвободить часть оборотных ср-в. Чем выше оборачиваемость, тем больше за тот же промежуток времени будет выпущено и продано продукции при неизменном кол-ве оборотных ср-в. Высвобождение об. ср-в бывает абсолютным и относительным. Абсолютное высвобождение возникает когда фактическая потребность меньше плановой, в этом случае сопоставляется фактическая сумма средних остатков об.ср-в за предшествующий период с плановой потребностью за данный период:
Абс.высв = Об.пл – Об.ср
Относительное характеризуется уменьшением фактической стоимости об.ср-в в данном периоде по сравнению с достигнутой оборачиваемостью за плановый период или фактической оборач-тью за прошлые годы: ΔОб.относ. = Об.пл. – Об.расч.
Об.расч. = РПс.пл./Коб.факт
Об.р = РПс.пл.*Кз.факт
Об.р. +РПс.пл.*(Тоб.факт/Д)
РПс.пл. – плановая с/с объёма реализ. продукции.
В общем виде высвобождение об. ср-в можно определить след. образом: ΔОб =РПс.пл.*(Он - Ост)
Он, Ост – новая/старая скорость оборач-ти.
Коэф-нт использования материала:
Кисп.мат = Чвес изд./Вр.м.
Вр.м. – валовый расход материала, Чвес изд. – чистый вес изделия.
22. Структура кадров на п/п. Показатели, характеризующие состояние кадров на п/п.
Трудовые ресурсы, призванные соединять матер-ые и финансовые факторы произв-ва представлены на п/п его персоналом.
Персонал п/п(кадр)- представлен рабочими различных профессий, квалификацией граждан, занятых на п/п, как совокупность физических лиц, связанных с п/п договором найма как с юр. лицом.
Управление персоналом п/п взаимосвязано со стратегией развития пп и должно быть ориентировано на эффект-ую реализацию этой стратегии.
Структурная характеристика персонала определяется составом и соотношением различных категорий и групп работников. Работники предприятия непосредственно связаны с процессом производства продукции, т.е. занятые произв-ой деятельностью составляют пром-производственный персонал(ППП).
В ППП включаются:
-работники осн-ых, вспомогательных и обслуживающих цехов;
-работники научно-исслед, проектно-конструкторские подразделений, находятся на балансе пп;
-администрация пп со всеми функциональными отделами и службами.
Рабочие непосредственно участвуют в процессе произв-ва продукции, управляют машинами, механизмами, установкой, наблюдают за работой автоматич оборудования, осуществляют ремонт, выполняют нагрузо-разгрузочные работы и т.д.
Рабочие делятся на 2 группы:
1)основные(рабочие, непосредственно связанные в изготовлении продукции)
2)вспомогательные(рабочие, к-рые обслуживают произв-ные процессы, выполняемые основными рабочими- ремонтники, сварщики)
Служащие
В группе служащих выделяют следующие категории:
-руководители
-специалисты
-служащие
К руководителям относятся рабочие, занимающие должности руководителей пп и их структурных подразделений, а также их заместители(директор, главный инженер, глав. бух., зам.директора)
Специалисты состоят из рабочих, занятых в выполнении инженерно-технической, экон-ой, юрид-ой и др. функций.
Служащие осуществляют подготовку и оформление документации, учет и контроль, заняты хоз. обслуживанием и делопроизводством(секретари, агенты).
Разнообразие функций, выполняемых осн., вспомогательными, служащими и т.д. требует планирования потребностей в них по каждой профессии, и в рамках каждой профессии по специальности и др. квалификации.
Профессия- особый вид трудовой деятельности, требующий определенных теоретических знаний и практических навыков.
Специальность- вид деятельности в пределах профессии, имеющий спец. Особенности и требующий доп. спец. знаний и навыков.
------------------------------------------------
Количественная характеристика персонала пп измеряется следующими показателями:
-списочная
-среднесписочная
-явочная численность работников
Списочный состав отражает движение численности работников, постоянных и временных
Для определения численности работников за опред-ый период рассчитывается показатель среднесписочная численность.
Под явочным составом понимают число работающих, к-ые в течение суток фактически являются на работу
Для оценки качества работы кадровых служб используется система показателей, характеризующих интенсивность оборота кадров:
1)коэф-т интенсивности оборота по приему отношения кол-ва принятых на работу в рассмотренном периоде и их среднегодовому составу
2)коэф-т интенсивности оборота по выбытию - отношения кол-ва выбывших рабочих в рассмотренном периоде и их среднегодовому составу
3)коэф-т текучести – отношение числа рабочих, выбывших по причинам, относимым к текучести, к среднесписочному кол-ву рабочих
23. Основные положения оплаты труда на пп. Формы оплаты труда и условия их применения
Затраты пп на рабочую силу – это сумма вознаграждений в ден. и натуральной форме за выполненную работу.
Доп. расходы связаны с обеспечением рабочего жильем, обучением, культурно-бытовым обследованием, отчислением во внебюджетные фонды, мед. и др. виды страхования.
В основу организации оплаты труда положены следующие принципы:
1)оплата труда в зависимости от кол-ва и кач-ва труда
2)опережающий рост произв-ти труда по сравнению с ростом зп
3)дифференциация размеров зп для различных категорий в зависимости от квалификации, условий работы, отраслевой принадлежности и др. параметров
4)рост зп в соответствии с темпами инфляции
5)гарантированность оплаты труда
Формы оплаты труда

 сдельная
повременная
простая сдельная простая повр-ая
сдельно-премиальная повременно-
косвенно-сдельная премиальная
аккордная почасовая
сдельно-прогрессивная подденная
понедельная
помесячная
Сдельная форма оплаты труда бывает индивидуальная и коллективная подрядная
Условия применения сдельной оплаты труда:
1)наличие колич-ных показателей работы, непосредственно зависящих от конкретного работника
2)возможность полного учета объема выполняемых работ
3)возможность у рабочих конкретного участка увеличить выручку или объем выполняемых работ
4)возможность технического нормирования труда
Сдельную оплату не рекомендуют применять, ели ее применение ведет к:
-ухудшению кач-ва продукции
-нарушению технологических режимов
-ухудшению обслуживания оборудования
-нарушению техники безопасности
-перерасходу сырья