Бухгалтерский учет на малых предприятиях и анализ их хозяйственной деятельности
Балансовая прибыль – результат всей производственно-хозяйственной деятельности предприятия, общая сумма прибыли по всем видам производственной и непроизводственной деятельности, включая сальдо внереализационных доходов и потерь.
Балансовая прибыль определяется в отчете о финансовых результатах – ф. №2.
Чтобы получить чистую прибыль, необходимо отнять от прибыли, полученной в результате реализации товаров, издержки обращения.
В настоящее время в связи с изменениями к Плану счетов бухгалтерского учета хозяйственно-финансовой деятельности предприятий (Постановление Министерства финансов Российской Федерации от 28 июля 1995 года №81), издержки обращения списываются записью:
Дебетуется счет 46 "Реализация продукции (работ, услуг)" и кредитуется счет 44/2 "Издержки обращения".
Синтетический учет прибылей и убытков на предприятии ТОО "Гидромаш" ведется на счете 80 "Прибыли и убытки". Счет активно-пассивный, по дебету – отражаются убытки, а по кредиту – прибыль. Финансовый результат определяется в виде разницы между суммами оборотов по кредиту и по дебету. Кредитовое сальдо показывает прибыль, дебетовое - убытки.
На финансовый результат деятельности предприятия существенное влияние оказывают внереализационные расходы и потери.
В конце года суммы оставшейся неизрасходованной прибыли списываются в дебет счета 80 "Прибыли и убытки" и кредит счета 87 "Нераспределенная прибыль".
Полученные убытки, как общий финансовый результат за отчетный год также списываются со счета 80 "Прибыли и убытки" на дебет счета 87 "Нераспределенная прибыль". В настоящее время используется счет 88 "Нераспределенная прибыль (непокрытый убыток).
Если принимается решение об оставлении на бухгалтерском балансе непокрытого убытка (имея в виду списание его в будущие отчетные периоды), то сумма такого убытки переносится с субсчета 88/1 "Нераспределенная прибыль (убыток) отчетного года" на субсчет 88/2 "Нераспределенная прибыль (убыток) прошлых лет". Направление нераспределенной прибыли отчетного года на выплату доходов учредителям предприятия отражается по дебету счета 88 "Нераспределенная прибыль (непокрытый убыток) и кредиту счета 70 "Расчеты с персоналом по оплате труда". Сумма нераспределенной прибыли отчетного года, оставшаяся после выплаты доходов учредителям предприятия, переносится на субсчет 88/2 "Нераспределенная прибыль (непокрытый убыток) прошлых лет".
Аналитический учет по счету 80 "Прибыли и убытки" ведется в ведомости учета финансовых результатов.
Основные проблемы и пути совершенствования
бухгалтерского учета основных хозяйственных операций малого предприятия
Бухгалтерский учет не только отражает хозяйственную деятельность , но и воздействует на неё. Являясь частью процееса управоления он дает важную информацию, позволяющую: контролировать текушую деятельность предприятия; планировать его стратегию и тактику; оптимально использовать ресурсы, измерять и оценивать результаты деятельности; устранять субъективность при принятии решений.
Учет является важнейшим средством систематического контроля за сохранностью товарно-материальных ценностей, денежных средств, за правильным их использованием и выявлением дополнительных резервов снижения себестоимости.
Главный бухгалтер и аппарат бухгалтерии осуществляют контроль за обоснованностью и законностью хозяйственных операций, а также за соблюдением платежей и финансовой дисциплины.
В условиях рыночной экономики возрастает роль специалистов бухгалтерской службы. В связи с этим должна быть улучшена их подготовка. Специалист по бухгалтерскому учету должен способствовать эффективному ведению хозяйства, уметь быстро и безошибочно ориентироваться в хозяйственной обстановке, понимать рыночную ситуацию и её тенденции.
В новых экономических условиях бухгалтерский учет на малых предприятиях должен быть более оперативным, нетрудоемким, обеспечивать экономное использование материальных ресурсов, сокращение издержек обращения, повышение рентабельности.
Выше были рассмотрены две формы бухгалтерского учета: журнально-ордерная и упрощенная. У каждой из этих форм бухгалтерского учета, применяемых на малых предприятиях, наблюдаются свои преимущества и недостатки.
Преимуществом журнально-ордерной формы является точность отражения данных в бухгалтерских регистрах. Положительными особенностями упрощенной формы учета являются: сокращенный план счетов, использование только одного учетного регистра синтетического и аналитического учета.
При наличии всех перечисленных преимуществ у обеих форм бухгалтерского учета существует единственных недостаток – трудоемкость документирования хозяйственных операций.
Чтобы усовершенствовать организацию бухгалтерского учета на малых предприятиях, следует повысить его оперативность и аналитичность. Для этого надо упорядочить, унифицировать и стандартизировать процесс документирования с учетом требований автоматизированной обработки на ЭВМ. Необходимо ликвидировать несоответствие системы документации средствам автоматизации учета, максимально упростить первичные документы, совместить с машинными носителями, выбрать оптимальную периодичность их составления. Сокращение затрат времени и труда на сбор, регистрацию, накопление, хранение, обработку и передачу информации в условиях автоматизации достигается благодаря широкому применению новейших средств непосредственно в процессе совершенствования хозяйственных операций. Созданные средства вычислительной техники и разработанные специальные методики регистрации первичной информации позволяют осуществлять сбор исходных данных, минуя стадию выписки бумажного документа.
Использование для автоматизации учетных работ ЭВМ обусловлено необходимостью внедрения автоматизированной формы учета, отвечающей эксплуатационным возможностям современной вычислительной техники и учитывающей новую технологию, порожденную этой техникой.
Автоматизация учета требует дальнейшего развития его методологии, применения более современных форм бухгалтерских регистров, разработки технологического процесса ввода и обработки экономических данных, сокращения документооборота, создания массивов постоянной информации.
Использование средств вычислительной техники дает возможность создавать автоматизированные рабочие места (АРМ) бухгалтера на базе персональных компьютеров. Организация (АРМ) бухгалтера является важным резервом дальнейшего совершенствования учетной работы, значительно повышает возможность использования учетной информации в управлении малым предприятием. В настоящее время существует огромный выбор компьютерной техники и прикладных программ к ним, таких как "Инфо-бухгалтер", "1С Бухгалтерия", и др.
Важную роль в новых условиях хозяйствования играет оперативный учет и контроль выполнения плановых заданий по реализации прибыли. Одним из важнейших направлений совершенствования методики и технологии учета является учет информации по методу отклонений в хозяйственной практике. Развитие методологии бухгалтерского учета, улучшение его методики и организации, и, в конечном счете, повышение роли учета и контроля в совершенствовании хозяйственного механизма требует активизации научных исследований в этой области и широкого внедрения их результатов в практику работы малых предприятий.
В условиях рыночной экономики возникла проблема адаптации бухгалтерского учета и отчетности в России к международным учетным стандартам. Организациям предложено ввести в учетную практику ряд международных учетных принципов : принцип начисления (по реализации продукции), принцип осторожности (создавать резервы сомнительных долгов) и др. Однако адаптация бухгалтерского учета России к международным учетным стандартам сопряжена с определенными трудностями и проблемами.
России предстоит сделать выбор между англо американо-голландской и континентальной (европейской) системами бухгалтерского учета.
Первая ориентирована на потребности инвесторов и кредиторов, является гибкой и либеральной с точки зрения регламентации.
Вторая отличается большей регламентацией бухгалтерского учета на государственном уровне и зависит от банковского кредитования.
Очень важной проблемой для России является установление соотношения правил ведения бухгалтерского учета и налогооблажения.
России предстоит выбрать систему нормативных документов по регламентации бухгалтерского учета. В настоящее время 4-х уровневая система нормативных документов: первый - законодательный; второй уровень - стандартизации; третьий - методические рекомендации; четвертый - рабочие документы по бухгалтерскому учету предприятий.
Резкое расширение бухгалтерского уучета в условиях рыночной экономики обуславливает необходимость выделять из бухгалтерского учета в качестве самостоятельных финансовый и управленческий учет (для получения внутренней информации нужной для управленяи производством и т. д.).
Использование англо-америко-голландской и континентальной систем бухгалтерского учета предусматривает высокий образовательный уровень как профессионалов так и всего населения. Адаптация бухгалтерского учета и отчетности России к международным стандартам предъявляет новые требования к подготовке специалистов по бухгалтерскому учету. Важное условие совершенствования бухгалтерского учета - обучение его основам всего населения.Одним из направлений совершенствования бухгалтерского учета и адаптации к международным стандартам - повышение механизации и автоматизации учета , а это и разработка программ регистрации и обработки бухгалтерских данных. Надо совершенствовать систему управления бухгалтерского учета, подразумевая участие в этом процессе и государственных (Минфин РФ) и общественных организаций (ассоциация бухгалтеров, аудиторов).
Адаптация зависит и от системы развития рыночных отношений в деятельности организаций. При недостаточной стабильности хозяйственных связей между организациями многие вынуждены создавать сверхнормативные запасы, что затрудняет оценку остатков запасов, а следовательно и оценку израсходованных материальных ресурсов. При существующей налоговой системе часть организаций сознательной искажают учетные данные влияющие на объем реализации, прибыли и следовательно налоги.
Постановление Правительства РФ от 6 марта 1998 года № 283 “Об утверждении программы реформирования бухгалтерского учета в соответствии с международными стандартами финансовой отчетности” предусматривает осуществление комплекса мероприятий по трем направлениям:
- методологическое обеспечение реформы ;
- реорганизация системы управления учетом;
- подготовка и переподготовка кадров.
Главная задача реформирования бухгалтерского учета состоит в обеспечении заинтересованных пользователей объективной информацией о финансовом положении и результатах деятельности хозяйственных субъектов.
Сближению с международными рыночными стандартами бухгалтерского учета и отчетности нам мешает находящееся в начальной стадии развития фондовый рынок, отсутствие земельного рынка, без когторого не может существовать нормальный рынок недвижимости, закрытая национальная валюта и не реформированные, доставшиеся в наследство от административной экономики механизмы ценообразования и налогооблажения, юридическая неразрешенность вопросов текущего регульрования изменений величины собственного капитала (“разрешительный принцип” регистрации уставного капитала).
Намечено несколько направлений проведения реформирования бухгалтерского учета, которые можно объединить в три составные части программы: совершенствование системы нормированного регулирования системы бухгалтерского учета; становление бухгалтерской профессии; подготовкаи повышение квалификации специалистов бухгалтерского учета.
Первая часть - нормативное обеспечение.
В течение ближайших двух лет предстоит разработать большой комплекс документов, в первую очередть касается законодательной базы.
В области перехода на международные стандарты финансовой отчетности главная задача - разработка около 20 новых национальных стандартов и обновление ранее утвержденных, переработка плана счетов, параллельно с этим будет вестись работа по регистрации бухгалтерского учета. Остро стал вопрос о сохранении журнально-ордерной формы счетоводства.
Вторая - становление профессии бухгалтера.
Существенную роль в повышении статуса профессионального бухгалтера - работа по аттестации, цель которой повышение квалификационного уровня специалистов (особенно в обществах, где обязателен аудит, это 60 тысяч акционерных обществ открытого типа в России).
Третья - учебно-методическая.
За два года подготовить новые программы и учебные пособия, создать институт профессиональных бухгалтеров.
В России 4 уровня документов: законодательные, стандартные, методические указанияи рабочие документы организации.
С принятием Решения Правительства РФ от 21 мая 1998 года предлагается разработать три группы стандартов, первая связата с бухгалтерской отчетностью. Главный для нас стандарт ПБУ/4, сейчас видятся возможности его совершенствования.
Большое значение придается стандарту по сводной бухгалтерскойц отчетности. Надо иметь новый стандарт.
Вторая группа стандартов связана с имуществом, обязательствами организации (доверительное управление имуществом, аренда основных средств, финансовые вложения).
Третья группа связана с финансовыми результатами. Два стандарта финансовых результатов (доходы, расходы) дают возможность подходить к их определению и учету. Должен быть стандарт по расчетам налогов. Чтобы наша профссия действительно была Профессией, каждый бухгалтер должен активно включаться в работу по реформированию бухгалтерского учета.
ГЛАВА 3. АНАЛИЗ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ МАЛЫХ ПРЕДПРИЯТИЙ И ПУТИ ЕГО СОВЕРШЕНСТВОВАНИЯ
3.1. Анализ розничного и оптового товарооборота ТОО
“Гидромаш”
ТОО «Гидромаш» в современных условиях основным видом своей деятельности имеет продажу строительных матералов, в частоности паркета. Продажа паркета осуществляется товариществом через свои магазины оптом и в розницу. Оптовый и розничный товарооборот является важнейшим показателем, выражающим развитие торговли.
Если оптовый товарооборот означает начальное движение товаров от производителя к потребителю и через него товары вводятся в сферу обращения, то розничный товарооборот является заключительным звеном движения товаров, выражая их перемещение из сферы торговли в сферу потребления.
Оптовый товарооборот выражается объемом реализованных товаров, предназначенных для последующей продажи населению и частично для промышленной переработки. Розничный товарооборот представляет совокупность продаж товаров непосредственно населению и в некоторой доли предприятиям в виде мелкого опта. Он относится к числу важнейших показателей экономического и социального развития.
От объема и структуры товарооборота зависят такие показатели как доходы, прибыль, рентабельность,сумма и уровень издержек обращения, фонд оплаты труда, численность работников, финансовое состояние и т. д.
К задачам анализа розничного товарооборота относятся : контроль за выполнением плана розничного товарооборота по общему объему и по товарным группам; оценка выполнения плана предприятием; изучение ритмичности выполнения плана розничного товарооборота; изучение динамики розничного товарооборота за ряд лет; выявление изменений, происходящих в объеме и структуре товарооборота; вскрытие и изучение причин, тормозящих выполнние плана товарооборота; выявление внутренних резервов и разработка мероприятий по устранению выявленных недостатков.
Анализ ведется путем расчета различных показателей: стоимостные и натуральные, количественные и качественные, объемные и удельные. Особенно широкоприменяются при анализе стоимостные показатели.
Цель анализа общего товарооборота — установить выполнение плана в целом за рассматриваемый период, динамику и равномерность продаж.
Анализ общего объема реализации, как и других показателей розничного товарооборота, начинается с оценки выполнения плана по данным отчетности. Для этого необходимо фактический товарооборот сравнить с плановым и определить отклонение и процент выполнения плана.
Для анализа общего объема розничного товарооборота данные берем из бухгалтерской отчетности, справки к отчету об издержках обращенияи статистического отчета - “Отчет о товарообороте”.
Товарооборот ТОО “Гидромаш” складывается за счет продажи оптом и в розницу. На основании данных ТОО “Гидромаш” можно проанализировать объем продаж основных видов паркета ( см. табл. 3.1.)
Таблица 3.1.
Объем продаж основных видов паркета на ТОО “Гидромаш” за 1997 г. (тысяч рублей)
| Виды паркета | План | Фактически | Отчисления | |||
| сумма | % к обороту | сумма | % к обороту | сумма | % к обороту | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Дубовый | 1974000.0 | 56.4 | 1885315.7 | 56.2 | -88684.3 | -4.5 |
| Ясеневый | 1169000.0 | 33.4 | 1169000.0 | 34.8 | - | - |
| Березовый | 357000.0 | 10.2 | 302075.2 | 9.0 | -54924.8 | -15.4 |
| ВСЕГО | 3500000.0 | 100.0 | 3356390.9 | 100.0 | -143609.1 | -4.1 |
Из данных таблицы 3.1. видно, что по продаже ясеневого паркета план товарооборота выполнен на 100 %. Невыполнение плана по общему товарообороту за 1997 год связано с меньшим спросом на паркет дубовый и березовый. В результате малое предприятие недополучило 143609100 рублей, что составляет - 4,1 %.
В ходе дальнейшего оптового товарооборота используем плановую документацию, бухгалтерскую статистическую и оперативную отчетность. В бухгалтерской отчетности оптовый товарооборот показывается в “Отчете об издержках обращения”. В статистической отчетности - “Отчет о розничном и оптовом товарообороте и остатках товаров”.
Таблица 3.2.
Выполнение плана розничного и оптового товарооборота на ТОО “Гидромаш” в 1996-1997 гг. (тысяч рублей)
| Показатели | Предшест- | Отчетный 1997 г. | Фактически , % | |||
| вующий 1996 г. | план | факт | отклонение (+,-) | к пла-ну |
к прошедшему. году |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| Розничный товарооборот | 1049116.2 |
2500000.0 |
2356390.9 |
-143609.1 |
-5.7 |
+ 124.6 |
| Оптовый товарооборот | 530670.0 |
1000000.0 |
1000000.0 |
- |
- |
+ 88.4 |
| ВСЕГО | 1579786.2 | 3500000.0 | 3356390.9 | -143609.1 | -4.1 | + 112.5 |
В 1997 году плановый товарооборот на предприятии “Гидромаш” составил 3500000000 рублей. однако фактически он снизился на 143609100 рублей и составил 3356390900 рублей. Это снижение связано с невыполннием розничного товарооборота на 5,7%.
Товарооборот в 1996 году составил 1579786200 рублей. Произведя анализ товарооборота за два года на ТОО “Гидромаш” видно , что по сравнению с 1996 годом произошло увеличение общего объема товарооборота на сумму 1776604700 рублей, что составило 112,5 %, в том числе розничныый товарооборот увеличился на 124,6 % , а оптовый товарооборот на 88,4 %.
Рассмотрим анализ товарооборота по формам реализации (см. табл. 3.3.)
Таблица 3.3.
Товарооборот ТОО “Гидромаш” по формам реализации в 1996-1997 гг. (тысяч рублей)
| Предшествую-щий. год | Отчетный год | отклоне-ние.1997г. | |||||
| Сумма | Уд. вес,% | Сумма | Уд. вес,% | Сумма | Уд. вес. | от 1996г., % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Оптовый товарооборот | |||||||
| 1) Дубовый паркет | 236070.0 |
44.5 |
514000.0 |
51.4 |
459000.0 |
45.9 |
+94.4 |
| 2) Ясеневый паркет | 194600.0 |
36.7 |
386000.0 |
38.6 |
386000.0 |
38.6 |
+98.4 |
| 3) Березовый паркет | 100000.0 |
18.8 |
100000.0 |
10.0 |
155000.0 |
15.5 |
+55.0 |
| ИТОГО | 530670.0 | 100.0 | 1000000.0 | 100.0 | 1000000.0 | 100.0 | +88.4 |
| Розничный товарооборот | |||||||
| 1) Дубовый паркет | 485406.0 |
46.3 |
1460000.0 |
58.4 |
1426315.7 |
60.5 |
+193.2 |
| 2) Ясеневый паркет | 438710.2 |
41.8 |
783000.0 |
31.3 |
783000.0 |
33.2 |
+78.5 |
| 3) Березовый паркет | 125000.0 |
11.9 |
257000.0 |
10.3 |
147075.2 |
6.3 |
+17.7 |
| ИТОГО | 1049116.2 | 100.0 | 2500000.0 | 100.0 | 2356390.9 | 100.0 | +124.6 |
В результате анализа выявлено, что в 1997 году оптовый товарооборот по продаже дубового паркета увеличился на 94,4 %, ясеневого на 98,4 %, а березового паркета на 55,0 % по сравнению с 1996 годом.
Что касается розничного товарооборота, то в 1997 году он вырос на 193,8 % для дубового паркета, увеличилась продажа ясеневого и березового паркета на 78,5 % и 17,7 % соответственно с предшествующим годом.
Следует подчеркнуть, что в оптовых организациях, реализующих товары, имеются данные о проданных товарах не только в стоимостном, но и в натуральном измерении.
Анализ оптового товарооборота в натуральном выражении существенно раздвигает рамки исследования .
3.2. Анализ финансовых результатов ТОО «Гидромаш»
Задачей анализа финансовых результатов является проверка выполнения плана прибыли по отраслям деятельности, изучение источников получения прибыли, определение суммы прибыли, использованной в обороте. Источниками анализа являются план хозяйственной деятельности, бухгалтерский баланс, отчет о прибылях и убытках и расшифровка прочих статей отчета о прибылях и убытках.
Одним из основных требований хозяйствования в условиях рыночной экономики является безубыточность хозяйственной и другой деятельности малого предприятия. Существуют различные показатели, характеризующие хозяйственную деятельность малого предприятия, такие как прибыль, рентабельность, товарооборачиваемость, издержки обращения, валовой доход и другие показатели.
Основным показателем оценки результатов хозяйственной деятельности, как известно, является прибыль.
Различают прибыль (убыток) отчетного периода, прибыль (убыток) от финансово- хозяйственной деятельности и чистую прибыль предприятия.
Прибыль (убыток) отчетного периода представляет собой алгебраическую сумму полученных результатов от финансово-хозяйственной деятельности и прочих внереализационных операций. Формализованный расчет прибыли отчетного периода (Р о) может быть представлен следующим образом:
Р о = Р ф ± Р во ,
Где Р ф - прибыль от финансово-хозяйственной деятельности;
± Р во - доходы (+) расходы (-) от прочих внереализационных операций.
Для анализа деятельности ТОО "Гидромаш" взяты два отчетных периода 1996 и 1997 гг. Согласно расчетам, прибыль в 1996 году составила 47900,0 руб., а в 1997 году 336741900,0 руб.
Прежде всего, анализируются динамика и выполнение предприятием плана по величине и оттклонение от плана в процентах. Данные для оценки динамики и выполнения плана по прибыли отчетного периода и ее слагаемым приводятся в таблице 3.4.
Таблица 3.4.
Оценка выполнения плана по прибыли на ТОО "Гидромаш" в 1997 г. (тысяч рублей)
| Наименование показателей | План отчетного года | Фактически | Отклонение (+, - ) | ||||
| за очет ный 1997 г. | за про шедший 1996 г. | от плана | от прошлого | ||||
|
сумма тыс. руб. |
в % | сумма тыс. руб. | в % | ||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Прибыль (убыток) от реализации товаров, продукции, работ, услуг | 35000,0 |
-50432,2 |
5354,7 |
-85432,2 |
-44,1 |
-55786,9 |
-1041,8 |
| 2. Проценты к получению | - |
- |
- |
- |
- |
- |
- |
| 3. Проценты к уплате | - | - | - | - | - | - | - |
| 4. Доходы от участия в других организациях | - |
- |
- |
||||
| 5. Прочие операционные доходы | - |
- |
5,3 |
||||
| 6. Прочие операционные расходы | - |
- |
- |
||||
|
7. Прибыль (убыток) от финансово-хозяйствен-ной деятельности (1+2+3+4+5-6) |
35000,0 |
-50432,2 |
5360,0 |
-85432,2 |
-44,1 |
-55792,2 |
-1040,9 |
| 8. Прочие внереализацион-ные доходы | - |
399994,6 |
- |
||||
| 9. Прочие внереализацион-ные расходы | - |
12820,5 |
5312,1 |
+7508,4 |
+141,3 |
||
| 10. Прибыль (убыток) отчетного периода (7+8-9) | 35000,0 |
336741,9 |
47,9 |
301741,9 |
862,1 |
336694,0 |
702910,2 |
Горизонтальный анализ абсолютных показателей, приведенных в таблице, показывает, что предприятие в отчетном году добилось высоких финансовых результатов в хозяйственной деятельности по сравнению с планом и фактическими данными прошлого года. Сверх плана было получено 301741900 руб. прибыли, что составило 862,1% от ее плановой величины (301741900,0 : 35000000,0 х 100 - 100). По сравнению с прошлым годом прирост прибыли составил 336694000,0 руб. или 7021910,2 % (33669400,0 : 47900,0 х 100 - 100).
Анализ структуры прибыли отчетного года (вертикальный анализ), проведенный в таблице 3.4. позволяет установить, что полностью ее составляет прибыль от прочей реализации, финансовой деятельности и внереализационных операций.
Что касается прибыли основной деятельности, т.е. прибыли от реализации товаров, продукции, работ, услуг, то за отчетный период она в абсолютной сумме составила убыток (-50432200,0 руб.), по сравнению с прошлым годом по плану (-85432200,0 руб.) или –44,1 %, а фактически (-55786900,0 руб.) или - 1041,8 %.
Анализ структурной динамики слагаемых прибыли отчетного года показал, что общую сумму сверхпланового прироста прибыли в сумме 301791900,0 рублей, или 862,1 % составила прибыль от прочей реализации, финансовой деятельности и внереализационных операций, т.е. не от основной деятельности.
В результате приведенного анализа выявлено, что в 1997 году от основной деятельности ТОО "Гидромаш" получил убыток в сумме 50432200,0 руб.
Необходимо посредством анализа выявить причины, повлиявшую на получение прибыли и определить методы их устранения.
Известно, что в увеличении и уменьшении прибыли важную роль играют издержки обращения. Возникает необходимость проанализировать расходы ТОО "Гидромаш" за 1997 год и сопоставить с предшествующим периодом.
Издержки обращения представляют собой денежное выражение затрат, связанных с продвижением товаров изсферы производства в сферу потребления. Это затраты живого и общественного труда в денежной форме на транспортирование, хранение, подработку, реализацию товаров.
Анализ издержек обращения проводится по данным бухгалтерского учета, первичным документам, неучтенным источникам информации и личным наблюдениям. Каждая статья издержек обращения складывается под влиянием различных условий. В процессе анализа выявляется обоснованность и целесообразность проведенных расходов.
При анализе в краткосрочном периоде постоянные расходы сравниваются по сумме, а переменные по уровню. При анализе динамики за несколько лет все издержки обращения сопоставляются по уровню. Уровень издержек обращения представляет собой процентное отношение суммы издержек обращения к товарообороту.
Целью анализа является проверка выполнения плана издержек обращения за отчетный период,определение основных факторов, оказывающих влияние на сумму и уровень издержек в целом и на отдельные статьи расходов, изыскание резервов экономики средств в сфере товарного обращения, выявлении непроизводственных расходов и потерь и ликвидация их .
Издержки обращения учитываются, анализируются и планируются по отдельным статьям. Издержки обращения подразделяются на две группы: условно-постоянные и переменные.
К условно-постоянным относятся: аммортизация основных средств, Расходы на ремонт основных средств, расходы на аренду исодержание зданий.
К переменным издержкам относятся: расходы по транспортировке, расходы по оплате труда работникам, расходы по уплате во внебюджетные фонды, расходы за коммунальные услуги и прочие расходы.
В таблице 3.5 представлены условно переменные и постоянные издержки обращения, связанные с деятельностью ТОО «Гидромаш» в 1997 году.
Таблица 3.5.
Издержки обращения по статьям за 1997 год на ТОО "Гидромаш" (тысяч рублей)
| Статьи | План | Фактически | Отклонения по | |||
| сумма | %к обороту | сумма | %к обороту | сумме | уровню | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| - условно-постоянные | 37000,0 |
1,05 |
71314,0 |
2,10 |
+34314,0 |
+1,05 |
| - переменные | 88308,0 | 2,52 | 362912,8 | 10,80 | +274604,8 | +8,28 |
| Издержки всего | 125308,0 | 3,57 | 434226,8 | 12,90 | +308918,8 | +9,33 |
| Товарооборот всего | 3500000,0 |
3356390,9 |
-143609,1 |
|||
Анализируя таблицу 3.5 вертикально, установлено, что по всем статьям издержек обращения в 1997 году по сравнению с планом произошло увеличение, в частности, условно-постоянные расходы увеличились на 34314000,0 руб. (по уровню к товарообороту 1,05 %), переменные расходы увеличились на 274604800,0 руб. (на уровню к товарообороту 8,28 %). Всего сумма издержек обращения по сравнению с планом в 1997 году увеличилась на 308918800,0 руб. (по уровню к товарообороту эта величина возросла на 9,33 %).
Для установления динамики издержек за 1997 год на ТОО «Гидромаш» необходимо сравнить издержки двух отчетных периодов: 1996 год и 1997 год. Сравнение издержек обращения по годам приведены в таблице 3.6.
Таблица 3.6
Сравнение издержек обращения на ТОО «Гидромаш»за 1996-1997 гг. (тысяч рублей)
| Наименование статей издержек обращения | 1996 год | 1997 год | Отклонения по | |||
| сумма | % к обороту | сумма | % к обороту | сумме | уровню | |
| А | 1 | 2 | 3 | 4 | 5 | 6 |
| - условно-постоянные | 19777,4 |
1,25 |
71314,0 |
2,10 |
+51536,6 |
+0,85 |
| - переменные | 102985,6 | 6,52 | 362912,8 | 10,80 | +259927,2 | +4,28 |
| Издержки всего | 122763,0 | 7,77 | 434226,8 | 12,90 | +311463,8 | +5,13 |
| Товарооборот всего | 1579786,2 |
3356390,9 |
+1776604,7 |
|||
Проводя вертикальный анализ таблицы 3.6, установлены следующие показатели:
- товарооборот за 1997 год составил 3356309900,0 руб., что на 1776604700,0 руб. больше, чем в 1996 году (3356390900,0 – 1579786200,0 = 1776604700,0).
Всего сумма издержек ТОО "Гидромаш" составила в 1997 году 434226800,0 руб., что на 311463800,0 руб. больше, чем в 1996 году (434226800,0 – 122763000,0 = 311463800,0). Отсюда вытекает вывод, что с увеличением товарооборота в отчетном году по сравнению с базисным годом на 1776604700,0 руб. произошло увеличение издержек обращения на 311463800,0 руб.
Наряду с суммой нужно рассчитать уровень издержек обращения. Он представляет собой процентное отношение суммы издержек обращения к товарообороту.
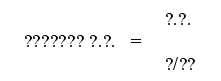
Сумма издержек обращения ТОО "Гидромаш" за отчетный период составила 434226800,0 руб.
Всего товарооборот – 3356309000 рублей.
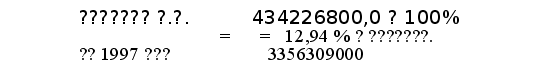
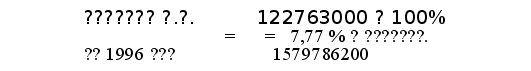
12,94 % - 7,77 % = +5,17 % - отклонение.
Уровень издержек обращения характеризует текущие расходы в расчете на 100 рублей товарооборота и показывает долю в цене товарооборота. За анализируемый период уровень расходов увеличился на 5,17 % к обороту.
Темп увеличения издержек по сравнению с 1996 годом составил: 11,06 %
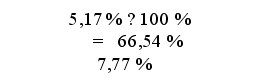
Одним из показателей издержки обращения является их доля в торговой надбавке, т.е. отношение торговых расходов к доходам торгового предприятия.
Сумма издержек отчетного года составила 434226800,0 руб., а сумма доходов 353350257,0 руб.
Доля издержек обращения в торговой надбавке в 1997 году составила:
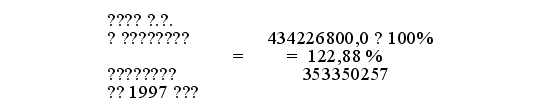
Доля издержек обращения в торговой надбавке в 1996 году составила:
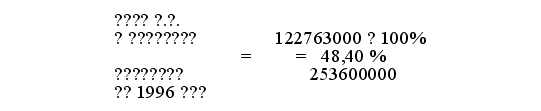
122,88 - 48,40 = 74,48 % - отклонение.
Из расчетов можно сделать вывод, что в 1997 году по сравнению с 1996 годом торговые расходы занимают 122,88 % в торговой надбавке. Именно поэтому по основной деятельности, т.е. торговле в 1997 году был получен убыток в сумме 50432200,0 руб. по сравнению с прибылью 1996 года в сумме 5354700,0 руб.
Для того чтобы ТОО «Гидромаш» в дальнейшем по своей основной деятельности получало необходимую прибыль для устойчивого экономического роста необходимо определить и найти резервы снижения тех издержек обращения, которые оказывают наибольшее влияние на финансовый результат. Для выявления этих статей издержек обращения нужен их детальный анализ.
Следует отметить, что в общей сумме издержек обращения набольшие расходы, влияющие в большей мере на финансовый результат, приходятся на переменные издержки. В этих расходах велики расходы по транспортировке товаров. Величина этих расходов составила в 1997 году 61000000,0 руб., что по сравнению с 1996 годом больше на 38798000,0 руб.
Уровень транспортных расходов зависит от организации товародвижения, эффективности использования автомобилей, механизации погрузочно-разгрузочных работ. Он складывается под влиянием изменения тарифов и цен на продукцию.
На ТОО «Гидромаш» транспортные расходы можно разделить на следующие подстатьи.
1. Лицензии.
1.1. Общероссийская лицензия на грузовые перевозки.
1.2. Лицензия на грузовые перевозки по г.Саранску.
1.3. Пропуск на въезд под знаки ГАИ.
2. Талоны технического осмотра транспортных средств.
3. Запасные части к автомобилям.
4. Бензин и дизельное топливо для автомобилей.
5. Налог с владельцев транспортных средств.
Предприятие содержит следующие марки автомобилей: большегрузный КАМАЗ, ГАЗ-53 и автомобиль ГАЗЕЛЬ.
Проанализируем динамику расходов по транспорту 1996 и 1997 гг.
В отчетном году по сравнению с базисным все подстатьи расходов по транспортировке заметно увеличились.
Расходы по оплате всех видов услуг на транспортные перевозки увеличились в среднем на 50%.
Наблюдается увеличение расходов по топливу. В 1996 году 1 литр бензина марки АИ-76 стоил 1.400 руб., а в 1997 году – 1.800 руб. Отклонение составило 400 руб. Такая же ситуация наблюдается и с дизельным топливом. Расходы на запасные части к автомобилям увеличились в среднем на 50-60%.
Цена уплаты за одну лошадиную силу по налогу с владельцев транспортных средств также увеличилась в среднем на 50%.
Проводя сравнительный анализ двух отчетных периодов, можно сделать вывод, что статья "Расходы по транспортировке товаров" увеличилась на 38798000,0 руб. по сравнению с базисным за счет повышения цен на вышеперечисленные и проанализированные подстатьи. Необходимо принять меры по снижению издержек по транспортировке товаров, например, расходы по топливу можно снизить следующим образом: снизить количество рейсов автомобилей и одновременно увеличить объем партий завозимых товаров.
В ходе анализа деятельности предприятий важно расчитать такой показаталь как оборачиваемость оборотного капитала. Этот показатель отражает, с одной стороны, среднее время, в течение которого товары находились в торговом предприятии с момента расчетов с поставщиками до момента их реализации, а с другой стороны, количество оборотов, совершенных капиталом за анализируемый период. Для расчета этого показателя в ценах следует среднюю сумму запасов за определенный период разделить на однодневный оборот по продаже товаров за тот же период.
Запасы товаров ТОО "Гидромаш" в отчетном году составили (рублей):
На 1 января 1997 г.-100080000,0
На 1 апреля 1997 г. 102953500,0
На 1 июля 1997 г. 105474500,0
На 1 октября 1997 г.- 109606200,0
На 1 января 1998 г. – 110095000,0.
Товарооборот за год равен 3356390900 рублей.
Средняя сумма запасов рассчитывается по средней хронологической
(100180000,0 :2) + 102953500,0 + 105474500,0 + 109606200,0 +
 Зап
=
5 - 1
